甲骨文は予想を上回る決算を発表したが、なぜ7.5%の高値で始まりながらも下落したのか?上昇を牽引したのはそのサプライヤーである。

 AIはソフトウェア会社の評価の基準を「収益成長率」から「資本効率」に変更し、価値を産業チェーンの両端に移動させました。一方は実際に資本支出を受けるインフラ層であり、もう一方はモデルの後に代替不可能なワークフロー層です。そして、その間に位置し、席数とサブスクリプション価格の成長だけに依存している部分は、交渉力が弱まっています。
先週の金曜日、9月11日、オラクルが最新の決算を発表した後の最初の取引日、株価は7.5%のギャップアップで164.43ドルに達し、取引中には165.99ドルに達しました。ほぼ同時に、サプライチェーンが一斉に上昇しました:慧与が12.44%上昇、デルが11.98%上昇し、共にS&P 500指数をリードしました;AMDが7.28%上昇、アリスタが5.61%上昇、オンセミコンダクターが8.51%上昇、ヴィーティが3.60%上昇し、サーバーハードウェアはその日の最も強い上昇幅を持つセグメントとなりました。
しかし、これを引き起こしたオラクルはその上昇を維持できませんでした:株価は取引中の高値から一気に下落し、150.28ドルで取引を終え、全体で1.74%下落し、日内の振幅は10%を超えました。同様に、大規模な資本支出を必要とするAI計算力クラウドサービスプロバイダーのCoreWeaveとNebiusも、その日の取引中に一時約4%上昇しましたが、終値では共にマイナスに転じ、オラクルとほぼ同じ日内曲線を描きました。
一、900億ドルの巨額資本支出はサプライチェーンの確実な収入の保証
9月10日の取引終了後に発表された2027会計年度第一四半期の決算は、非常に堅実で、成長はほぼすべてクラウドビジネスから来ています。当四半期の収益は193.45億ドルで、前年同期比30%増、約191.4億ドルの予想を上回りました;調整後の1株当たり利益は1.92ドルで、1.74ドルの予想を上回りました。クラウドビジネスの収益は116億ドルで、前年同期比62%増、総収益の約60%を占め、その中でクラウドインフラ(OCI)の収益は74億ドルで、前年同期比121%増、従来のオンプレミスソフトウェアの収益は3%減少しました。納品面でも目を引く結果が出ました:四半期内に850メガワットのデータセンター容量が新たに追加され、30万枚以上のGPUが納品され、インフラの稼働率は97.9%に達し、満了したGPU契約の再契約または転売時の価格は平均して元の契約より約20%高くなっています。年間のガイダンスは、収益が少なくとも900億ドル、調整後の1株当たり利益が8.1ドルです。
しかし、サプライチェーンを本当に活性化させたのは、電話会議での資本支出のガイダンスの一言です。決算電話会議は東部標準時間の9月10日午後5時に開催され、CFOの発言は次の通りです:"年間の資本支出は900億ドルから950億ドルの範囲で、純現金資本支出は700億ドルを超えないと予想しています。"------この900億ドルから950億ドルの真金は、最終的にラック、スイッチ、液冷システム、電力設備に変わります。このお金はオラクルの財務諸表上ではコストですが、サプライヤーの財務諸表上では収入です。市場はその日にすぐに答えを出しました:
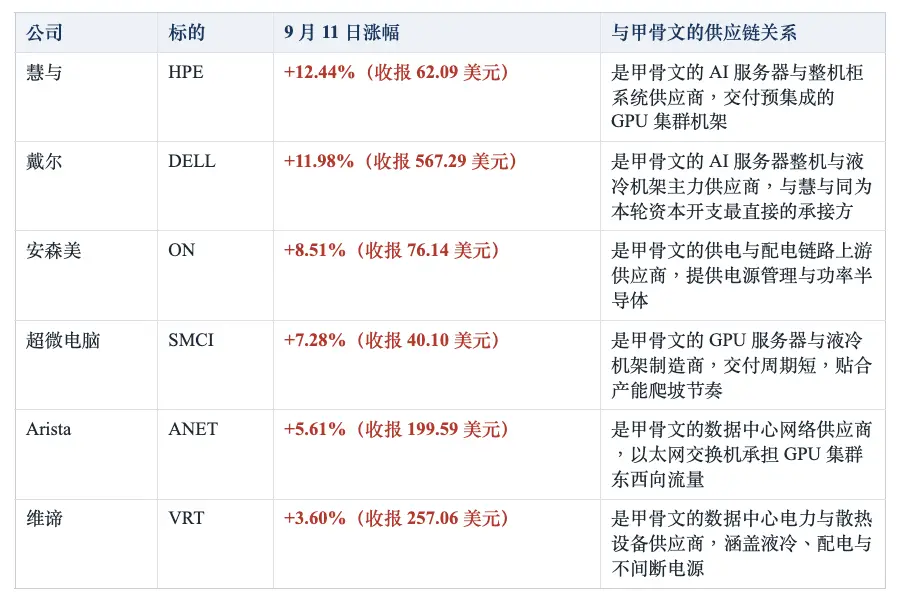
注:上昇幅と終値は2026年9月11日の取引終了時のものです。末尾は公開業務範囲に基づいて整理された産業チェーンの役割であり、オラクルはサプライヤーのリストを開示しておらず、一部の企業とオラクルの間には確認された直接の供給関係が存在しない場合があります。
二、オラクルの株価はなぜ先に上昇し後に下落したのか?RPO、自由現金流とエリソンの持株売却
決算が全体的に予想を上回ったのに、なぜ7.5%の高開後に逆に下落したのでしょうか?その答えは、利益表の最初の数行の輝かしい数字にはなく、後ろの数枚の表の詳細や、決算と共に公開され、週末に撤回された10b5-1文書に隠されています。
残余履行義務(RPO)は最も魅力的で、最も誤解されやすい「空手形」です:6640億ドルの残余履行義務は、すでに署名された契約で、まだ収入として認識されていない金額を指し、前年同期比で2090億ドル増加し、単四半期で新たにAIクラウド契約が300億ドルを超えました。この数字には三つの意味があります:それは収入の上限であり、収入そのものではなく、いつ転換されるかは生産能力がいつ納品されるかに依存します;それはコスト情報を含まず、注文規模と株主リターンの間には直接的な換算関係がありません;その質は取引先と条件に依存し、市場は一般的にこの6640億ドルのほぼ半分が同じ顧客を指していると見積もっています。言い換えれば、注文が大きいほど、納品能力と顧客集中度の要求が高くなります------それは数年かけて実現する必要がある手形です。
自由現金流の改善は、一部が前受金によって「粉飾」された帳簿の繁栄から来ています:2027会計年度第一四半期の自由現金流は54億ドルの赤字で、明らかに市場予想の95.6億ドルの赤字を上回っていますが、営業現金流の構成を詳しく見ると、その中には113.6億ドルが顧客の前受金から来ています。このお金は実際に入金されますが、性質上は将来提供するサービスに対する負債であり、すでに得た利益ではありません。それに伴って、顧客が一部のハードウェアを持ち込むことや、サプライヤーが融資に参加するなどの取り決めがあります------これらは確かに融資の圧力を一部転移させましたが、これらの要因を差し引いた後の純現金支出は約180億ドルで、285億ドルの帳簿上の資本支出を下回ります;しかし、これはこれらの急成長するAI注文が最終的に株主にどれだけの現金を残すかが、現時点では未解決の問題であることを意味します。
82歳の会長の一日「変卦」、週末の暗盤で約2%上昇:9月10日、最新の四半期報告と共に公開されたのは、会社の執行会長兼最高技術責任者である82歳のラリー・エリソンによる持株売却計画でした:彼は6月22日に10b5-1取引計画を締結し、最大5000万株のオラクル株を売却することができるとしています。自由現金流が赤字で、資本支出が記録的で、200億ドルの増資を完了した決算の中に、「創業者が75億ドルを売却する準備をしている」という情報が重なり、市場のネガティブな解釈は想像に難くありません。
転機は週末に訪れました。9月12日、オラクルの投資家関係の公式ウェブサイトは「ラリー・エリソンがオラクル株の売却計画をキャンセルした」という声明を発表しました。原文は次の通りです:"ラリー・エリソン、取締役会の執行会長兼最高技術責任者は、オラクル株の10b5-1計画をキャンセルしました。この計画の下でオラクル株は売却されておらず、彼は保有するオラクル株を売却する他の計画も持っていません。"公開からキャンセルまで、わずか1日でした。発表後の週末の場外取引で、株価は一時2%を超えて上昇しました。
三、19倍のPER評価は高いのか?PEとEV/EBITDAの分析
オラクルが示した2027会計年度のガイダンス------収益が少なくとも900億ドル、調整後の1株当たり利益が8.1ドル------に基づくと、現在の株価に対応する予想PERは約19倍です。もしその後1株当たり利益が30%以上の成長を維持できれば、1年後の倍数は約14倍に、2年後には約11倍に下がります;市場の合意予想では、次の会計年度の1株当たり利益は約10.97ドルで、約13.7倍に対応し、この計算と基本的に一致します。これがオラクルのPEGがわずか0.58で、業界で最低である理由です:成長率でPERを除外すると、確かにこのグループの中で最も安いです。クラウドインフラの収益が前年同期比121%増、残余履行義務が1年間で2090億ドル増加した企業にとって、そんな成長率を維持することは不可能ではありません。
しかし、PERの分子は時価総額であり、時価総額には負債が含まれていません。オラクルの純負債は1321億ドルに達し、企業価値は5865億ドルで、4544億ドルの時価総額を約29%上回っています。負債を考慮に入れたEV/EBITDAを使用すると、オラクルは約17.0倍、アマゾンは約17.2倍、マイクロソフトは約19.2倍------同じ資産で異なる分子を使うと、「安い」は半分以下になります。債券発行と増資で拡大している企業にとって、負債を無視した評価指標はその真の価格を過小評価することになります。
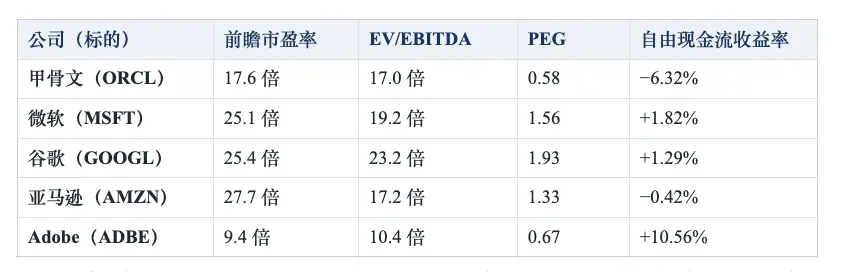
注:予想PER、EV/EBITDA、PEGは2026年9月12日の公開市場データに基づいています;自由現金流の収益率は最近12ヶ月の基準です。オラクルの予想PERは市場の合意予想に基づいて計算され、会社のガイダンスの8.1ドルに基づくと約18.6倍になります。
EV/EBITDAで見ると、オラクルの17.0倍はマイクロソフトの19.2倍やグーグルの23.2倍より低く、アマゾンの17.2倍とほぼ同じで、このグループの中で最低のランクに位置しています。その成長率が業界よりもはるかに高いことを考慮すると、この位置はさらに低い------市場が2027会計年度に対して予想しているように、EBITDAは前年度の約365億ドルから約524億ドルに増加し、静的に計算すると、予想のEV/EBITDAはすぐに11倍を超えるでしょう。
しかし、評価が過大かどうかを判断するには、EBITDAが何を除外しているかを見る必要があります。オラクルの当四半期の285億ドルの資本支出の大部分はGPUとデータセンター資産に変わり、今後数年間にわたって減価償却されます;当四半期の利息支出も9.23億ドルから14.28億ドルに増加し、増加率は50%を超えています。資産化が進み、債券発行で拡大している企業にとって、減価償却を加え、利息を除外することは、最も重い二つの負担を視界から外すことを意味します。さらに重要なのは、比率の両端が動いていることです:分母のEBITDAの成長は予想から来ており、分子の純負債の増加はすでに署名された資本支出計画から来ています------市場は2028会計年度までにその純負債が1600億ドルを超えると予想しています。たとえEBITDAが予定通り実現しても、予想倍数の低下は静的な計算よりも遅くなるでしょう。
四、AI時代のソフトウェア株の配置ロジックは変わったのか?オラクルとAdobeから見る評価の変化
9月11日は、見落とされがちな現象も残しました:上昇したのはすべてハードウェアで、ソフトウェアセクターはほぼ全滅でした。その日の上昇幅が最も大きかったセグメントはプリント基板とコンピュータ卸売であり、Adobeは下落し、CloudflareやRubrikも同様に下落しました。オラクルと同日に最新の決算を発表したソフトウェア会社Adobeは、ほぼ完全に反対のサンプルを構成しました:第3四半期の収益は67.6億ドルで、前年同期比13%増、AI関連の年次定常収入は前年同期比150%以上増加し、プラットフォームのユーザー規模は10億を突破しました------しかし、株価は次の四半期のガイダンスが予想を超えなかったために下落しました。矛盾は非常に明白です:AI収入は三桁の成長を遂げ、ユーザー規模は十億単位で拡大していますが、会社全体の成長率は依然として13%にとどまっています。
AIはソフトウェア会社の評価の基準を「収入の成長率」から「資本効率」に変更し、価値を産業チェーンの両端に移動させました。一方は実際に資本支出を受けるインフラ層、もう一方はモデルの後に代替不可能なワークフロー層です。そして、その間に位置し、席数とサブスクリプション価格の成長だけに依存している部分は、交渉力が弱まっています。
オラクルとAdobeはちょうどこの2つのパスのサンプルです。オラクルは自らをインフラ会社に変えることを選び、チェーンは「注文---生産能力---キャッシュ」です。需要は不足していませんが、需要を1株あたりの自由キャッシュフローに変える証明が不足しており、その代償は負の自由キャッシュフロー、上昇する債務、そして継続的な希薄化です。Adobeはソフトウェア層に留まることを選び、チェーンは「無料ユーザー---使用習慣---支払い意欲」です。巨額の資本支出は必要なく、キャッシュフローは常に健全ですが、ユーザーを収入に変える証明が不足しています。市場の両者に対する態度も逆です:オラクルには需要が実現できると信じられ、Adobeには成長が見えるがそれが持続可能であるとは信じられていません。もしAIモデルが最終的にますます安価な基盤能力に変わるなら、勝敗を決定するのはモデルそのものではなく、生成後の修正、協力、素材管理、そして納品という一連のワークフローである可能性があります------その層は今でもAdobe自身のソフトウェア内で大量に発生しています。
オラクルに関して言えば、次のいくつかのデータは注文総額そのものよりも優先順位が高いです:新たに数百メガワットの容量を追加した後、稼働率が高い水準を維持できるかどうか、もし生産拡大に伴い低下するなら、拡張速度が需要の実現速度を超えていることを示します;顧客の前払い金が営業キャッシュフローに占める割合、および新規契約における前払い金または顧客持ち込みハードウェア構造の割合が上昇することは、リスク分担が強化されていることを示します;資本支出と収益の比率がいつピークに達するか、これは自由キャッシュフローが正に転じる最も直接的な先行指標です;四半期ごとの自由キャッシュフローのギャップの縮小速度、そして経営陣が正に転じるための時間の指針を示し始めるかどうか;株式の希薄化のペースと利息支出の増加速度が営業利益の増加速度を上回るかどうか;新規契約に伴い注文の顧客集中度が低下するかどうか、そして10月の投資家デーでより詳細な納品とキャッシュフローのパスが示されるかどうか。
免責事項|この記事は参考のためのものであり、投資の助言や製品のオファーを構成するものではありません。データは2026年9月13日(米東部時間)時点のもので、公開情報に基づいており、当社はその正確性または完全性を保証しません。文中には先見的な判断が含まれており、実際の結果は大きな差異が生じる可能性があります。投資にはリスクが伴い、価格は上昇または下降する可能性があり、過去のパフォーマンスは将来のパフォーマンスを示すものではなく、投資家は元本を全て失う可能性があります。製品の入手可能性は現地の法律および規制の制限を受けます。自己評価を行い、独立した専門家の意見を求めてください。
 リスク警告