マスターカード六十年:一群の銀行がどのようにしてグローバルな決済ネットワークを構築したか
 核心的な視点

 MastercardとVisaの出発点は少し異なり、銀行の共同設立による協会から始まり、徐々に自社ブランドを持つグローバル企業へと成長しました。
万事達で働く友人が、私に『Payments Systems in the U.S.: A Guide for the Payments Professional』という本を勧めてくれました。彼は言いました、VisaとMastercardは、ビジネス以上のものだと。
私たちが最もよく知っているのは、クレジットカードにある2つのロゴ:Visaの青い文字、Mastercardの赤と黄の二重円です。これらは似たような消費シーンに現れ、同じ銀行や顧客を争っていますが、彼らの関係を単なる2社のビジネス競争として理解すると、多くの物語を見逃してしまいます。
2つのネットワークはかつて共同の加盟銀行を持ち、共通の技術基準を策定することにも関与していました。銀行は彼らを必要とし、条件を交渉します;彼らは互いに競争しながらも、安全性と相互運用性において共通の利益を持っています。MastercardとVisaの出発点は少し異なり、銀行のグループによって共同で設立された協会から、徐々に自社ブランドを持つグローバル企業へと成長しました。
1966---1978:銀行が団結し、ネットワークが海外へ進出
Visaの物語は、1つの銀行の製品から始まり、Mastercardの物語は、複数の銀行が団結することから始まります。1958年、アメリカ銀行がカリフォルニアでBankAmericardを発表しました。1966年には、他のアメリカ及び海外の銀行にこのシステムを許可し、より多くの銀行が参加するようになりました。
同じく1966年、別の銀行グループがInterbank Card Association(ICA)を設立しました。これはMastercardの前身です。設立当初から、加盟銀行の共同統治方式を採用し、特定の銀行が単独で主導することはありませんでした。
当時、他の銀行は後にVisaに発展するBankAmericardシステムに参加することも、団結して新たなネットワークを構築することも選択できました。Mastercardは後者の選択の結果です。
ICAにとって、協力の最初の課題は、カードが銀行間の境界を越える方法を解決することでした。単一の銀行にとって、カードを発行することと、そのカードがどこでも使えるようにすることは、全く異なる難易度の問題です。
銀行は自分の顧客を知っており、彼の信用を審査し、どれだけの金額を貸すかを決定できます。しかし、顧客は他の都市に旅行し、他の銀行がサービスを提供する店舗に入ることもあります。商店はそのカードを受け入れるのか?取引が承認されたかどうかはどうやって知るのか?商品を売った後、どうやってお金を受け取るのか?争いが起こった場合、誰に対処してもらうのか?
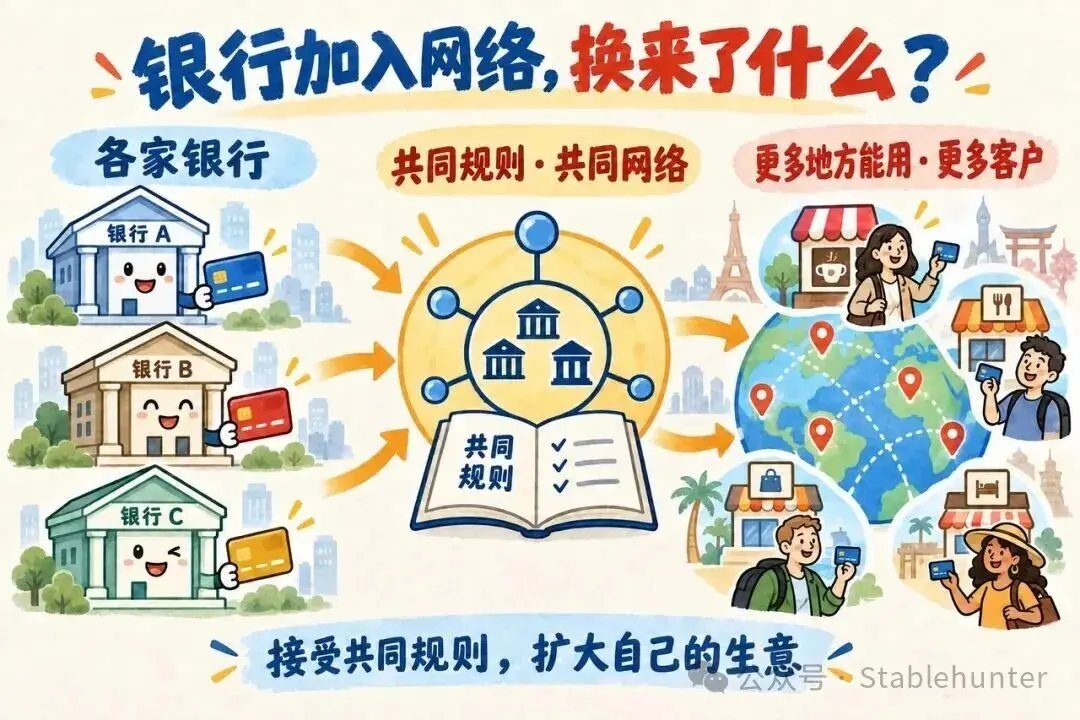
もしすべての銀行が個別に交渉を行ったら、関係はすぐに維持が難しいほど複雑になってしまいます。共同ネットワークの価値がここに現れます:参加者は一つのルールを受け入れ、共同システムを通じて取引情報を伝達し、機関間の清算と決済の手配を完了します。Mastercardは60周年の回顧の中で、この共有システムを会社設立時の核心的な任務と見なしています。
銀行は製品の運用方法を独立して決定するスペースの一部を手放し、カードの使用範囲を広げることと引き換えに、非常に直接的な収入の動機があります。クレジットカードは銀行が元々の地理的な営業範囲を超えた消費者に融資を提供できるようにし、銀行はクレジットカードを通じて顧客関係を構築でき、相手が預金口座を開くのを待つ必要がありません。受理範囲が広がることは、銀行がより多くの借り手にアクセスする機会を意味し、自らの消費者信用業務を拡大することができます。
これにより、協会内部で誰がより発言権を持つかにも影響を与えました。2つのネットワークがまだ加盟銀行によって共同で所有・管理されていた時代には、発行が受け入れよりも利益が大きく、発行機関は重要な委員会や取締役会での発言権をしばしば占めていました。
これは支払いネットワークにおける最初の交換です:銀行は共同ルールを受け入れることに同意しましたが、それはこれらのルールが彼らのビジネスを拡大するのに役立つからです。共同でネットワークを構築する参加者は、必ずしも同じ影響力を持っているわけではありません。
ICAは設立から2年後、アメリカの外での協力を探し始めました。1968年、メキシコのBanco Nacionalと連携し、ヨーロッパのEurocardと提携し、日本の最初の加盟者も同年に参加しました。
ヨーロッパに進出する際、ICAは現地の既存のカード組織であるEurocardと協力しました。ヨーロッパの銀行はすでに自社の顧客と提携商店を持っており、双方がネットワークを接続することで、それぞれのカードをより多くの場所で使用できるようになります。ICAにとって、これは現地の銀行関係を活用してビジネスを拡大することも意味しました。
1970年には、BankAmericardが独立した会社に移行し、1976年にVisaブランドを採用しました。この時、Mastercardの前身はまだMaster Chargeという名前を使用していました。
Mastercardにとって、最初に複数のアメリカの銀行によって共同で設立されたシステムは、海外のパートナーを通じて、より多くの国の銀行や商店をつなげることが始まりました。
1979---1990:Mastercardの名前に変更し、ネットワークを拡大
1979年、Master Chargeは正式にMastercardに改名され、ビジネスがより多くの国に進出するにつれて、この統一ブランドはますます多くの銀行が発行するカードに現れるようになりました。
1980年代に入ると、会社は製品の種類を拡大し続けました。1983年に発表されたGold Mastercardは、より高い消費能力を持つ顧客を対象としており、銀行は同じネットワーク上で異なる顧客に異なるカード製品を提供できます。
同じ時期、Mastercardはクレジットカードの機能を拡大し、1980年代後半にはCirrus ATMネットワークを買収し、銀行間の現金引き出しを自社のビジネスに組み込みました。
物を買うことと現金を引き出すことは、カード保持者にとっては異なるニーズです。ATMネットワークに接続することで、クレジットカードの用途はさらに広がります:外出時には、店舗での支払いに加えて、ネットワークに接続されたATMから現金を引き出すこともできます。
この段階で、Mastercardは2つの接続を拡大しています:一方では、より多くの国の銀行を接続し、もう一方では、より多くのカード使用シーンを接続しています。次に、銀行が顧客に預金口座の資金を直接使用して支払うことを希望する際、デビットカードが新たな成長機会となりました。
1991---2001:日常消費に進出し、Visaと競争しつつ協力
1991年、Maestroが登場。
1990年代に入ると、ネットワークはより多くの日常的な支払いシーンに拡大し始めました。クレジットカードはその中の一つの入口であり、ATMネットワークは現金引き出しのニーズを接続し、デビットカードは銀行の預金口座を接続します。1991年に登場したMaestroは、Mastercardがデビット決済を拡大するための重要な一歩です。
しかし、すでにネットワークの会員である銀行が、自然に新製品を採用するとは限りません。VisaとMastercardが銀行にデビットカードを発行させようとすると、以前のクレジットカード担当者に連絡を取ります。話をしてみると、クレジットカードはこの部門が担当しており、貯蓄口座、ATM、銀行の支店は別の部門が担当していることがわかりました。知っている人がいるからといって、この件を決定できるわけではありません。
貯蓄口座を担当する部門は、すでに自社の暗証番号決済のデビットカードを推進しており、自分たちのビジネスがどれだけの利益を上げられるか、どれだけのコストがかかるかを考慮する必要があります。今、新しい製品に切り替える場合、誰が責任を持ち、収入をどう計算するかを再度協議しなければなりません。銀行は数年かけてこれらの関係を整理し、当時のアメリカ市場において、VisaとMastercardのデビットカード製品が銀行にとってより魅力的な収益をもたらすことを徐々に認識しました。
これは、Mastercardがビジネスを展開するためには、まず銀行がその製品を採用することを望むようにし、さらに銀行内で実際に決定権を持つ部門を見つける必要があることを示しています。
1997年、Pricelessが消費者に向けて展開。
銀行がMastercardのカードを発行することに同意することは、まだ第一歩に過ぎません。カードが消費者の手に渡った後、支払い時にそれが取り出されるかどうかは別の問題です。
1人の財布には複数のカードがあるかもしれません。ポイントが多いもの、特典が良いもの、単に使い慣れているものなどです。Mastercardにとって、銀行との発行提携を得ることは、カード保持者のその後のすべての消費を得ることを意味するわけではありません。
1997年、MastercardはPriceless広告シリーズを発表しました。最初の広告は、父親が子供を連れて野球を見に行く話で、チケットや食べ物を買うのにお金がかかるが、父子が共に過ごす時間は価格で測ることができないという内容でした。Mastercardは自社のブランドを、一般の人が理解できる生活シーンに組み込みました。
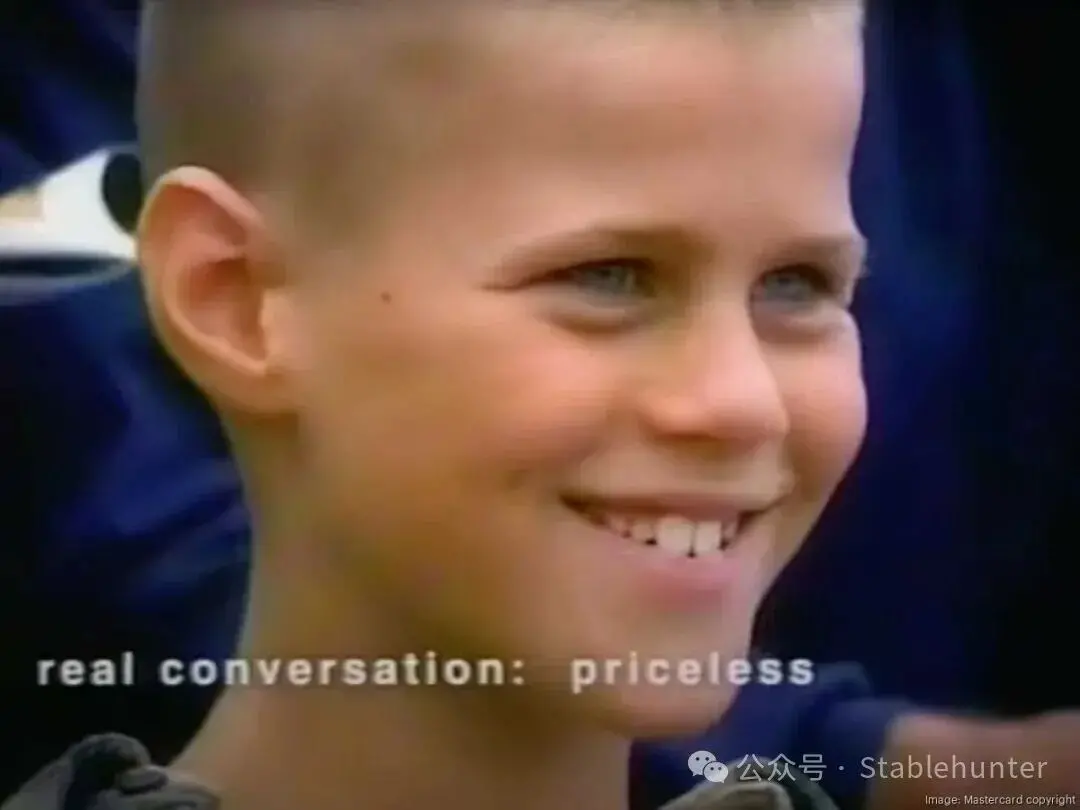
1997年Pricelessの最初の広告:子供と良い会話をすることは、価格をつけられない。
この広告が築こうとした関係は、あなたが大切な人や事にお金を使うとき、Mastercardがそばにいることができるということです。それは、クレジットカード上の赤と黄の二重円に、覚えやすい物語を与えました。
商業的に見れば、Mastercardは同時に両方を獲得しようとしています。銀行がどのカードを発行するかを決定し、カード保持者がどのカードを使用するかを決定します。ブランド広告は、カード保持者に直接影響を与える一つの方法です。
1枚のカードには、銀行の名前とMastercardのロゴが並んでいますが、その背後にはそれぞれの経営目標があります。銀行は顧客が自社の製品を使い続けることを望み、Mastercardは消費者が異なる銀行が発行するカードの中から、自社のブランドを認識し選択することを望んでいます。双方は協力が必要ですが、それぞれ消費者とのより深い関係を築くことを望んでいます。
1998---2001年、Visaとの競争、協力、法的な争いが同時に展開。
VisaとMastercardは、明確に分かれた2つの陣営ではありません。彼らが長期間銀行協会の形で運営されていた時代には、双方に共通の加盟銀行が存在し、経済的利益やガバナンス関係が重なっていました。1つの銀行は、同時に2つのネットワークから利益を得ることができます。
2つのネットワークの運営ルールは歴史的に非常に似ており、その理由の一つは、多くの銀行が同時に2つの協会を持ち、2種類のブランドのカードを発行しているため、これらの銀行はルールができるだけ一致することを望んでおり、2つの製品を運営する複雑さを減らしたいと考えています。
これにより、2社の関係は一層複雑になりました。彼らが争う顧客は、かつては共通の所有者でもありました。ネットワーク間で競争が必要ですが、銀行は2つのシステムが自分たちに過度の異なる要求を生じさせないことを望んでいます。
1998年、アメリカ司法省はVisaとMastercardを訴え、挑戦の内容にはこの二重ガバナンスの取り決めや、加盟銀行が他のカードネットワークと協力することを制限する排他ルールが含まれていました。
安全性と互換性の面で、2つのネットワークには共通のニーズがあります。異なる国のカードと端末は互換性が必要であり、安全技術も共通の基盤が求められます。Europay、Mastercard、Visaは最初のEMV規格の開発に参加し、EMVCoは1999年に設立され、関連する規格と相互運用性の作業を管理しています。
ビジネスの観点から見ると、この協力は理にかなっています。銀行はカード組織の間で選択できますが、商人は各ブランドが要求する完全に異なる受理機器を負担するのは難しいです。
共通の基準は接続の難易度を下げ、その後、銀行がプロジェクトを誰に委託するか、消費者がどのカードを使用するか、顧客がどの会社のサービスを購入するかは依然として競争であり、それぞれの取引ネットワークは独立して運営されています。
2001年、裁判所は会員銀行が他のネットワークカードを発行することを制限する排他規則が違法であると認定しました。この判決は排他制限に対するものであり、会員の重複や2社間のすべての協力を一概に違法とするものではありませんでした。
この数年間、2社は技術基準を共同で推進しながら、排他規則による法的な挑戦にも直面してきました。技術的にどのように互換性を持たせるか、商業的に誰を参加させるかは、別々に処理する必要がある2つの事柄です。
2002---2008:銀行協会から上場企業へ
2002年、MastercardはEuropay Internationalと合併し、会員協会から私的株式会社に移行しました。2006年、ニューヨーク証券取引所に上場し、株式コードはMAです。
Europayとの合併により、Mastercardはヨーロッパの銀行との協力をより密接に同じ会社に統合しました。以前は、Mastercardは銀行が共同で設立し、共同で管理する協会で、主に会員銀行にサービスを提供していました。上場後、一般の株主ができました。これらの株主が関心を持つのは、会社がどれだけの利益を上げられるか、利益を増やせるか、次にどこでビジネスを展開できるかです。
元の会員銀行は上場を通じて、保有している一部の権益を現金に変えることができます。取締役会ももはや主に会員銀行の代表が管理するものではなくなりました。銀行は依然として重要な顧客ですが、Mastercardが決定を下す際には、会社と他の株主の利益も考慮しなければなりません。この再編成は、潜在的な訴訟や独占責任の負担についても関わっており、単に資金調達のためだけではありません。
Visaはその後2008年に上場し、両社はそれぞれの成長をより明確に追求し、製品、料金、規則を調整し、同時に2種類のカードを受け入れる商人にとっては、2つの要求がますます異なる可能性があり、それぞれに適応する必要があることを意味しました。
私の見解では、これはMastercardの歴史における重要な転換点であり、どのように成長するかを自ら決定し、銀行が引き続き協力する意欲を持たせつつ、会社がより多くの利益を上げる方法を再考する必要があることを意味します。
このビジネスを理解するためには、カード決済手数料が最終的にどこに行くのかを見る必要があります。顧客がカードを使用すると、商人は通常、手数料を支払う必要があります。このお金は複数の参加者に分配され、その一部は「交換手数料」と呼ばれ、通常は商人の収款を助ける機関から顧客にカードを発行する銀行に支払われます。Mastercardは決済プロセスを通じてこのお金を処理しますが、これを自社の収入として計上することはありません。自社が得るのは、主に支払いネットワーク、取引処理、その他のサービスの料金です。
交換手数料はMastercardに帰属しませんが、発行銀行はこの収入に非常に関心を持っています。銀行が異なるカード組織の間で選択できるとき、どのカードを発行するのがより有利かを考慮します。あるカードがより良い収益をもたらす場合、銀行はそのカードを発行し、推進する意欲が高まります。Mastercardも手数料の優遇やサービスのサポートを通じて、大手銀行のカード発行の協力を得ようとするかもしれません。
したがって、Mastercardが定めるルールは、自社の収益に影響を与えるだけでなく、銀行の収益やどのカードを推進するかにも影響を与えます。しかし、これらの手数料は商人の収款コストにも計上され、銀行が魅力的だと感じるアレンジが、商人には高すぎると感じられる可能性があります。
1つのルール、あるいはその中の1つの条項が、ビジネスの中で誰が多く利益を得るか、誰が多く支払うかを変える可能性があります。Mastercardはこれらの異なる利益を調整し、銀行がカードを発行する意欲を持たせ、商人がカードを受け入れ続けるようにしなければなりません。
2009---2016:カードからモバイル決済へ
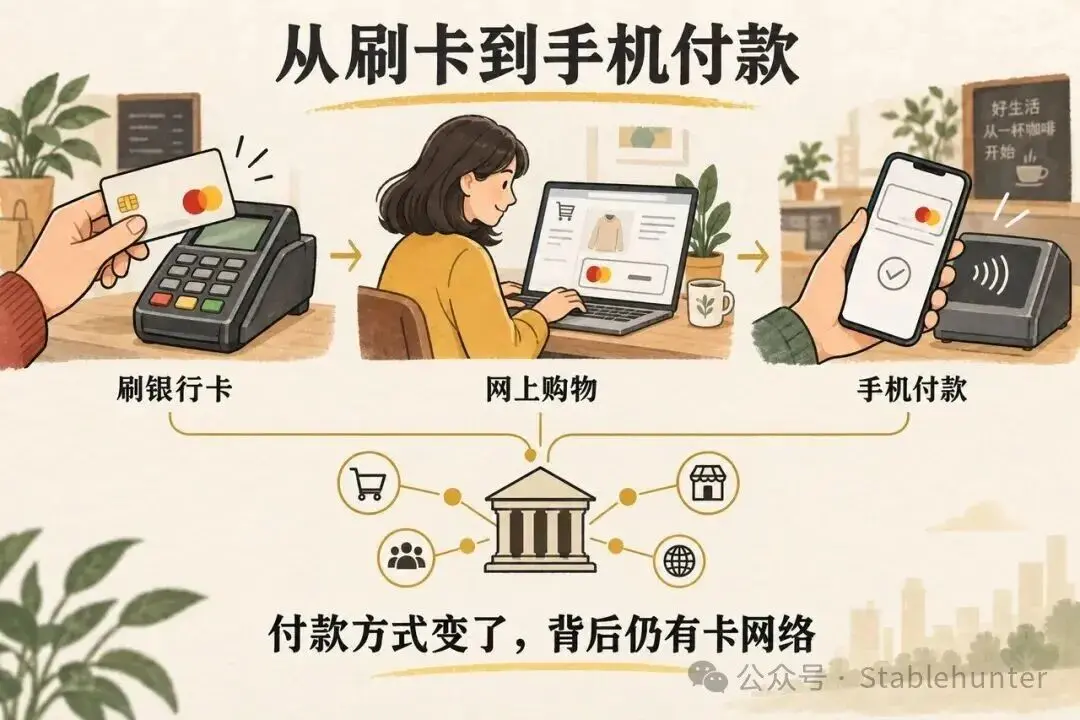
消費者の購買方法が変わり始めました。オフラインでは、商人は顧客とカードを見ることができますが、ウェブサイトやモバイルでは、情報の入力の手間を減らし、支払者の身元を確認し、カード番号を保護する方法が新たな問題となりました。
2010年、MastercardはDataCashを買収し、電子商取引の決済サービスを拡大しました。商人がオンライン決済を受け入れるのを助け、取引がネットワークに入る前後でより多くの処理能力を提供することを目指しています。
2013年、MastercardはMasterpassを発表しました。消費者は支払いと配送情報を保存し、このサービスをサポートするウェブサイトやアプリでチェックアウトすることで、情報の再入力の手間を減らすことができます。Mastercardはオンラインチェックアウト体験により直接関与し始めました。
2014年、Apple Payが発表され、MastercardはVisa、American Expressと共に最初のサポートカードネットワークの1つとなりました。MastercardのデジタルサービスMDESも関与し、銀行カードを安全にモバイル決済シーンに組み込むことができました。
その中で重要な技術の1つは支払いトークンです。簡単に言えば、支払い時に実際のカード番号の代わりに使用できるデジタル識別子を使用し、その使用範囲に制限をかけることができます。消費者が見るのはモバイル内のカードですが、背後には銀行、カードネットワーク、モバイルウォレットが共同で検証と取引処理を行う必要があります。
ユーザーはプラスチックカードを取り出すことが少なくなり、カード上のマークに気付かなくなるかもしれませんが、支払いは依然として元のカードネットワークを通過する可能性があります。Mastercardは新しい支払い入口に適応し、これらの入口に安全性と接続サービスを提供する機会を得る必要があります。
2016年までに、MastercardはApple Pay、Android Pay、Samsung Payなどのウォレットと提携し、同時にMasterpassを発展させ続けました。自社の製品を作るだけでなく、他社のウォレットもサポートしています。
新しい参加者もネットワークのルールを調整することを促しました。2つのネットワークはそれぞれルールを定め、PayPalや類似企業が銀行カードを使用してビジネスを展開する方法を明確にしました。支払い入口が増えると、ネットワークはこれらの企業をどのように受け入れ、各方面がどのように協力するかを決定する必要があります。
この段階で、Mastercardが追いつかなければならないのは、カードからウェブサイト、アプリ、モバイルへの変化です。消費者との間に新しいプラットフォームが増え、銀行以外のパートナーとの関係もますます重要になっています。
2017---2022:銀行カードからアカウント決済と金融データへ
上場後、Mastercardは新しいビジネスチャンスを探し続け、その1つの方向性はサービス範囲を銀行カードの外に拡大することです。
2017年、MastercardはVocalinkの過半数の株式を取得し、アカウント決済インフラビジネスを拡大しました。銀行カードの消費以外に、銀行口座間の送金に必要なシステムも、同社が関与するビジネスとなりました。
2020年、MastercardはFinicityの買収を完了し、金融データ接続とオープンバンキングの能力を強化しました。今回は、顧客が金融データを接続し、使用するのを助けるサービスを拡大しました。
2021年、MastercardはNetsの大部分のCorporate Servicesビジネスの買収を完了し、アカウント間決済、リアルタイム決済インフラ、請求書決済、電子請求書などの能力を追加しました。
これらの取引をまとめて見ると、Mastercardのビジネスは、カードに依存しない支払い方法をより多くカバーし、金融データサービスにも拡張され始めています。銀行、企業、その他の決済機関が送金、アカウント接続、データ使用を必要とする際、同社もその中に参加できることを望んでいます。
この段階では、「銀行カードネットワーク」という表現だけでは、すべてのビジネス範囲を概括するには不十分です。しかし、買収が長期的な収入に変わるかどうかは、顧客がこれらの製品を継続的に使用する意欲に依存します。
2023---2025:中国の決済業務の立ち上げ、サービスの拡大を続ける
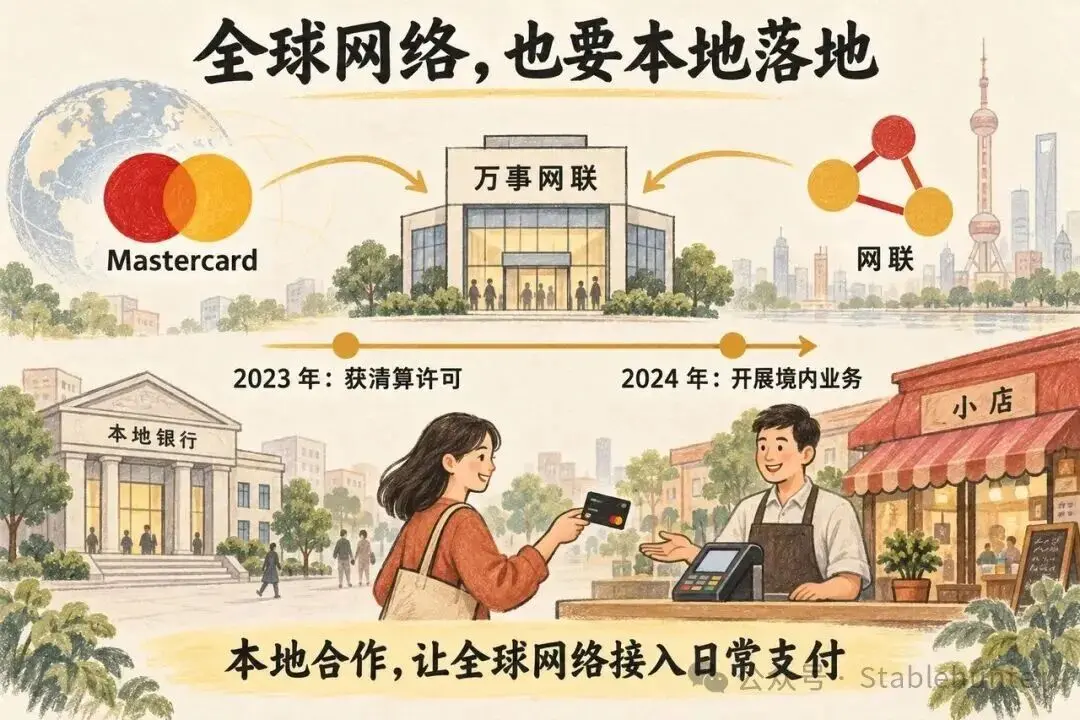
国際ブランドのカードが越境消費に使用できることと、ある機関が中国で国内銀行カード決済を行うことが許可されることは、異なるビジネス条件です。Mastercardはネットワークと共同で設立した合弁会社万事網聯が、2023年に銀行カード決済業務の許可を取得し、2024年5月から国内業務を開始します。
これは、同社の発展の歴史における重要な節目となります。グローバルネットワークが市場に入るには、依然として現地の制度の許可、銀行の協力、実際の接続が必要です。銀行カード上のマークは同じであっても、背後の実行プロセスは国ごと、機関ごとに完了する必要があります。
この節目の意義は、数十年にわたり運営されてきた国際ネットワークが、依然として現地の協力を通じて新しいビジネスに入る必要があることです。他の市場で蓄積したブランドや技術は、このプロセスを自動的に代替することはできません。
同じ時期に、Mastercardは別の能力を拡大しており、2024年末にはRecorded Futureの買収を完了し、脅威インテリジェンスとサイバーセキュリティサービスを追加しました。
アカウント決済、金融データ接続から脅威インテリジェンスまで、これらの取引は同社が提供できるサービスを拡大しました。これらは共通のビジネス意図を指し示しています:顧客がアカウントを接続し、金融データを使用し、リスクを判断し、システムを保護する必要があるとき、Mastercardもサービスを提供できることを望んでいます。
同社は「顧客がなぜ私を必要とするのか」という答えを広げようとしています。取引がカードネットワークを通過することは1つの答えであり、顧客の支払い周辺の問題を解決することは別の答えです。
これらの新しいビジネスを拡大する一方で、Mastercardは元の銀行カードビジネスも継続して運営しなければなりません。銀行が新しいカードを発行したり、古いカードを置き換えたりする際に、引き続き同社のネットワークを選択するかどうかは、既存の顧客や取引を維持できるかに関わっています。
2025年、オランダのカード交換の一例から、この協力がどのように継続されるかが見えてきます。
現地の銀行は、Mastercard傘下のMaestroデビットカードを、この体系に属するDebit Mastercardに置き換えています。2025年末、Mastercardは現地の銀行と共同でカード交換の進捗を発表しました。カード保持者にとっては、銀行から新しいカードが送られてきたことになりますが、Mastercardにとっては、銀行が製品を更新する際に引き続き同社のネットワークを使用していることを意味します。
これは、銀行がこのビジネスにおいて果たす役割を示しています。ほとんどの人がカードを作るとき、まず銀行を選び、その後銀行が提供するカードの中から選びます。銀行が特定のカードにどのネットワークを使用するかを決定すれば、Mastercardはそのカードを通じて顧客の財布に入る機会を得ます。1つの銀行が同時にVisaとMastercardを提供することができますが、具体的な製品がどのネットワークを採用するかは、通常銀行によってすでに決められています。
例えば、多くの顧客を持つ銀行が、Mastercardのネットワークを使用して特定のデビットカードを発行することを選択します。顧客が口座を開設し、カードを受け取り、日常的に支払いを行うと、Mastercardはその銀行を通じて彼らの生活に入る機会を得ます。個々の顧客を説得して自社を選ばせる必要はありません。
これが、銀行の過去の選択が Mastercard のその後の発展に影響を与える理由です。協力の時間が長くなると、銀行はシステムを整え、カード発行や取引処理の経験を積み、顧客の手元にもすでにカードがいくつかあります。ネットワークを変更することは、システム調整、カードの交換、顧客への通知などの作業を伴い、銀行はこれらのコストを考慮する必要があります。もちろん、別のネットワークの条件がより適している場合、銀行は協力先を変更する可能性もあります。
グローバルに行くには、まずローカルに行け
Mastercard は何十年もかけて、異なる国の銀行や商人を同じネットワークに接続してきました。しかし、ネットワークが世界中に広がっているからといって、各国でビジネスがスムーズに行えるわけではありません。
中国では、ネットワークと提携し、国内決済の許可を取得することで、新しいビジネスを展開する必要があります。オランダでは、既存の銀行との提携が Maestro から Debit Mastercard へのカード交換を通じて続いています。市場に入ることと市場を維持することは、いずれも現地機関の選択なしには成り立ちません。
消費者が見ているのはカード上の赤と黄色の二重円ですが、Mastercard が直面しているのは、各市場ごとの異なる問題です:銀行はなぜ自社のカードを発行したいのか、商人はなぜ受け入れたいのか、規制はどのようなビジネスを許可しているのか。これらの問題は、グローバルに統一されたブランドと技術だけでは解決が難しいのです。
これも、Visa と Mastercard が異なる国で異なる地位を持つ理由を説明しています。誰が早く現地の銀行と提携を結び、誰の製品が現地のニーズに合っているのか、誰が協力を継続できるのかが、今日の市場の構図に影響を与えます。現地のカード組織や消費者の支払い習慣も、両社の発展の余地に影響を与えます。
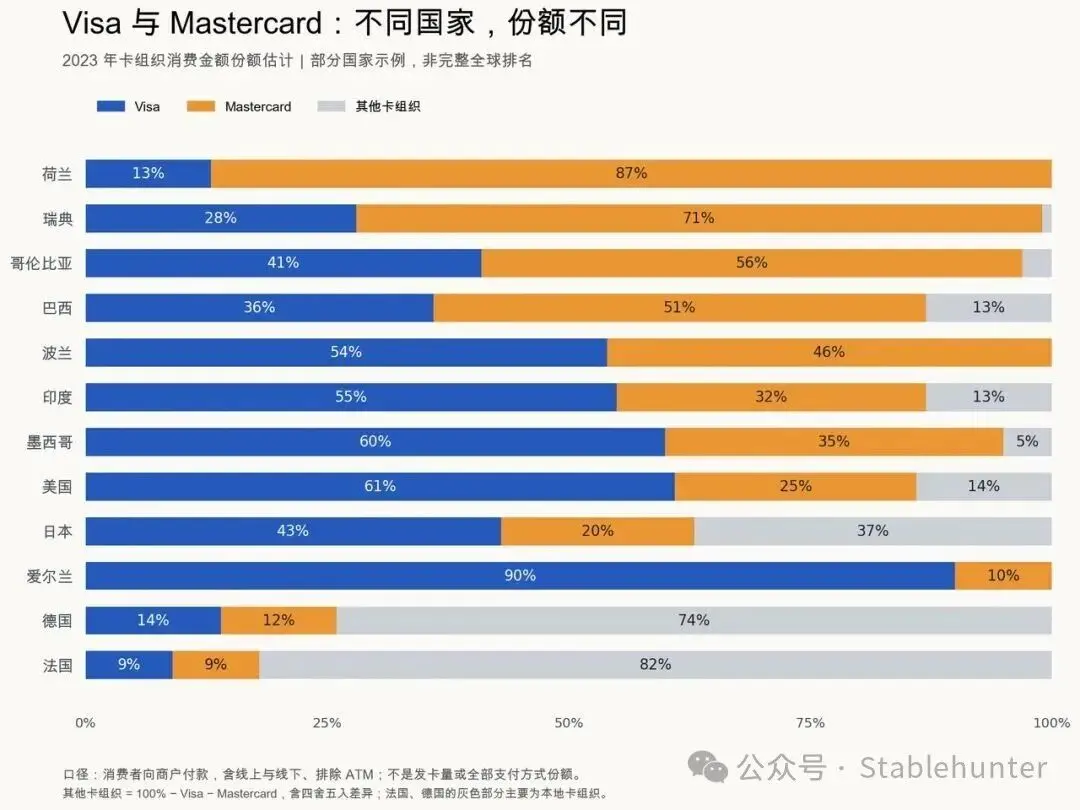
図:データは2023年のカード組織の消費金額シェアの推定値で、オンラインとオフラインの消費者から商人への支払いを含み、ATMは除外しています;発行量や全ての支払い方法のシェアを代表するものではありません。灰色部分は他のカード組織を示し、四捨五入の差異を含みます。部分的な国の例であり、完全な世界ランキングではありません。
Mastercard にとって、グローバルネットワークの価値は、1枚のカードがより多くの場所で使用できることです;ローカルな協力の価値は、現地の銀行がそのカードを発行したいと思い、商人がそれを受け入れたいと思うことです。新しい市場に入るたびに、これらの2つの事柄を再び結びつける必要があります。
Mastercard の60年は、一群の銀行が共同でネットワークを構築することを決定したことから始まりました。その後、独自のブランドを持ち、上場企業となり、モバイル決済、口座振替、安全サービスにビジネスを拡大しました。しかし、どこに行っても、常に同じ質問に答える必要があります:現地の銀行、商人、パートナーは、なぜ彼らを選ぶのか?
Visa との関係も、その中に含まれています。両社は同じ顧客を獲得しようとし、より多くの取引が自社のネットワークを通過することを望んでいます;しかし、1枚のカードが銀行や国境を越えて使用されるためには、皆が共通の技術と安全基準を遵守する必要があります。争っているのはビジネスですが、ビジネスが成立するための基盤を共に維持しています。
友人が言った 「Visa と Mastercard、more than business」 という言葉を振り返ると、さらに深い意味が加わります。私たちが知っているのは青い文字と赤と黄色の二重円ですが、その背後には何十年にもわたる競争、協力、利益関係の変化があります。両社の発展の歴史は、1枚のカードがどのように世界をつなぐかの物語でもあります。
 リスク警告