トークン化された株式が承認された後:Robinhood、Circle とオンチェーンファイナンスの次の段階
 核心的な視点

 方向はもはや逆転できない。
著者:Owen(@xizhe_chan),Go2Mars Labs
編纂:深潮 TechFlow
9月17日、SECは「革新免除」により伝統的な米国株のブロックチェーン取引を正式に承認しましたが、配当と投票権の整合性、上場企業への事前通知、5年間の試用などの制限が付随しています。本記事ではこれを切り口に、「オンチェーンファイナンス」とRWAの関係を明らかにします:これは北米の高品質資産のブロックチェーン化の道筋を引き継ぎますが、その内容は狭義のRWAを超え、核心はドル資産のグローバル化に向かっています。記事はさらに、ウォール街が支持に転じた背景の論理(ドル覇権の強化)を解体し、Robinhood(資産側:Robinhood Chainメインネット + ERC-8056標準)とCircle(資金側:Arcパブリックチェーン、USDCを直接ガスとして使用)という2つのデジタルネイティブ金融企業をサンプルとして、オンチェーンファイナンスの次の段階を描き出します。
本記事は9月17日のSECの最新決議に基づき、伝統金融のブロックチェーンへの移行を分析し、オンチェーンファイナンスの内涵を議論し、国家の規制、機関の動き、RobinhoodとCircleの一連の措置から、この変革の背景と内涵を剖析します。
歴史的な決議:トークン化された株式が正式に承認
2026年9月17日、米国証券取引委員会(SEC)は重要な決議を通過させました:伝統的な米国株のブロックチェーン取引を正式に承認しました。この決議は、正確には「革新免除」(Innovation Exemption)であり、条件を満たすトークン化された証券プラットフォームに証券取引の正式な許可を与えるものです。
この決議には一連の制限条件もあります:
- ブロックチェーン上のトークン化された株式は、伝統的な株式と同じ権利、例えば配当権や投票権を与えなければなりません。
- 同時に、プラットフォームは対象の上場企業に事前通知を行う必要があり、企業は反対意見を提出することができます。
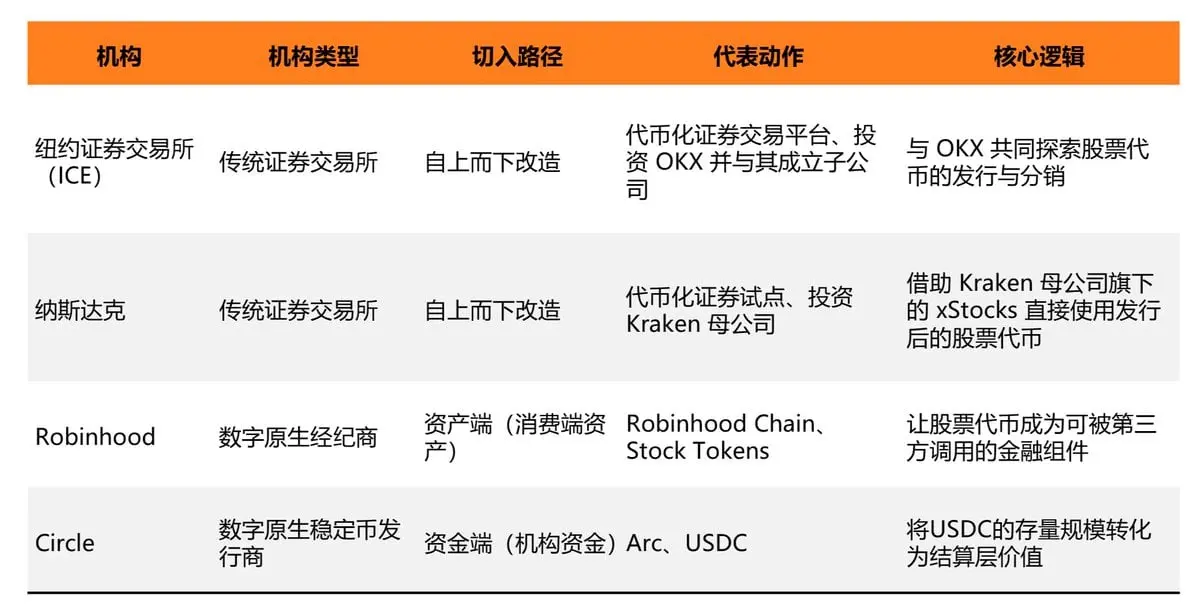
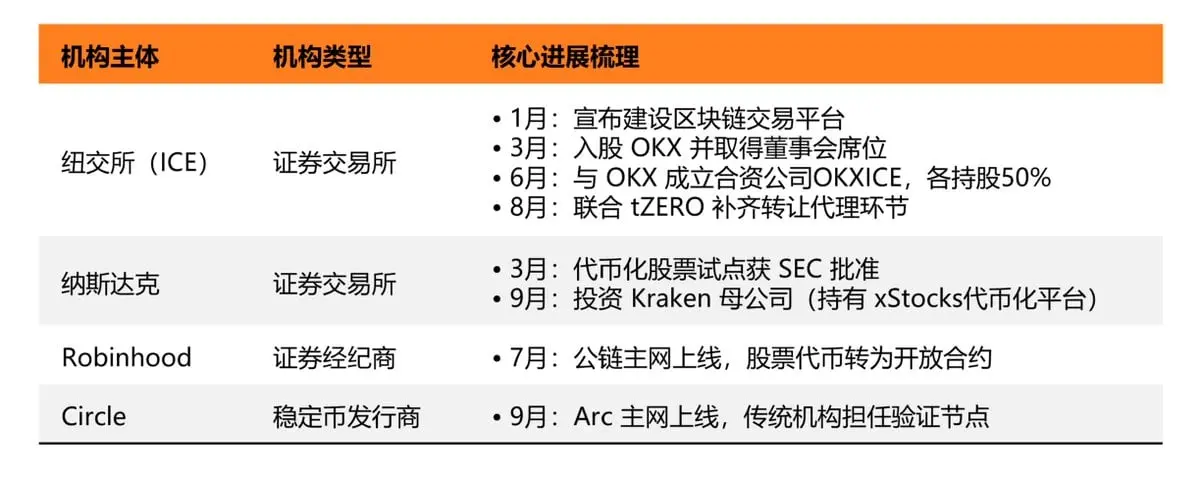
さらに、これは5年間の試用期間内の革新的な規制枠組みであり、完全な意味での全面的な解放とは異なります。この決議は、2026年以降のニューヨーク証券取引所やナスダックを代表とする米国の伝統金融市場における一連の既存の信号を引き継いでおり、これらの信号は共に示しています:米国の証券取引の基盤システムがブロックチェーンに移行している。
"Robinhood Chain is the fastest EVM chain to hit 100M txns"
出典:Vlad Tenev(Robinhood共同創業者)
一連の変化は明らかなトレンドを示しています:伝統金融のブロックチェーンへの移行は資本市場の重要な潮流となっており、オンチェーンファイナンス(Onchain Finance)は資本市場の次の重要な物語の一つです。
一、再確認:オンチェーンファイナンスとは何か
この言葉を聞くと、多くの人が思い浮かべるのはRWA、つまり伝統金融の資産をブロックチェーンに載せることです。この理解はある程度妥当ですが、オンチェーンファイナンスの核心は確かに以前最も人気のあったRWAの概念に基づいています:伝統的な資産をブロックチェーン上で発行し、トークン化の方法で伝統金融の効率問題を補うことです。
しかし、これには2つの点を明確にする必要があります:第一に、RWAの概念は現在、多くの誤解や汚名化された解釈を受けています;第二に、オンチェーンファイナンスが行おうとしていることは、RWAを含むがそれを超えています。
1.1 オンチェーンファイナンス:RWAの優れた道筋の継承
オンチェーンファイナンスの概念はRWAと大きな交差点がありますが、その代表する意味はRWAを超えています。
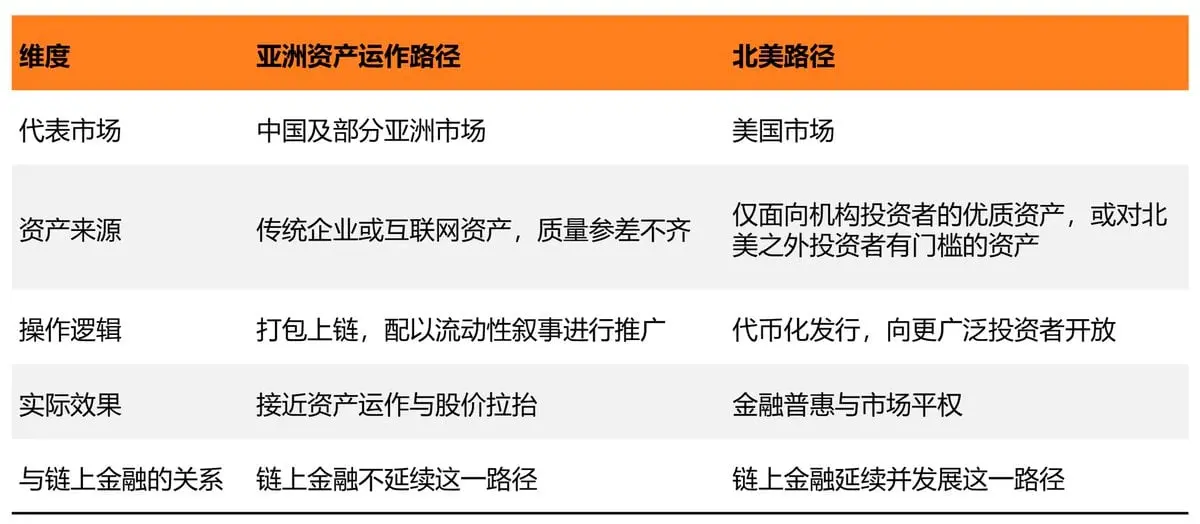
現在、RWAは実際には2つの全く異なる道筋を形成しています。
- 第一の道筋は中国およびアジア市場を代表する「資産運用型」道筋:伝統企業やインターネットの巨人が実際の市場需要(PMF)が不足している製品資産をパッケージ化してブロックチェーンに載せ、流動性の物語を伴ってプロモーションを行うもので、実質的には既存の資産を運用し、コインと株の連動による株価の引き上げ戦略を形成しています。その論理は以前の破産再編や追随的な買収と明らかに異なるものではありません。
- 第二の道筋は米国を代表する北米の道筋:伝統金融の優れた資産をパッケージ化してブロックチェーンに載せ、特に以前は機関投資家向けで、個人投資家の参入障壁が高かった資産を、ブロックチェーン上で発行することにより平等化を実現し、金融の普及を促進します。
オンチェーンファイナンスが行おうとしていることは、北米の道筋に基づいてさらに発展することです。これは本記事の最初の判断です:オンチェーンファイナンスはまず北米のRWAの道筋を引き継いでいます。
1.2 オンチェーンファイナンス:RWAを超える内涵
オンチェーンファイナンスはRWAの優れた道筋を引き継ぎつつ、狭義のRWAを超える内涵を持っています。これは主に3つの側面に表れます。
第一に、両者の観察の視点が異なります。狭義のRWAは伝統金融資産が暗号圏に流入した後の暗号資産の価格付けへの影響に注目しています;オンチェーンファイナンスの重点は、ブロックチェーンを用いて伝統金融自体が長年抱えている効率問題を解決することにあります。これには24時間取引、決済速度、参入障壁が含まれます。
第二に、オンチェーンファイナンスは伝統資産と暗号資産の間の双方向の連動を強調します。Robinhoodのチェーン上のMemeトークンが株式トークンを逆に引き上げるのが一例で、チェーン上の予測市場が伝統金融資産の再価格付けやヘッジアービトラージを行うのがもう一例です。後の文で具体的な事例を交えて分析します。
第三に、オンチェーンファイナンスの論理の核心はドル資産のグローバル化(すなわち「ドル覇権」の強化)です。米国株、米国債などの優れた資産が暗号通貨のチャネルを通じて、より低コストで世界中の投資家にアクセスできるようになります。これがウォール街がオンチェーンファイナンスを支持する核心的な判断であり、次の部分で具体的に展開します。
二、オンチェーンファイナンスがなぜウォール街の支持を得たのか?
2.1 米国の規制態度が暗号資産に対して4つの段階
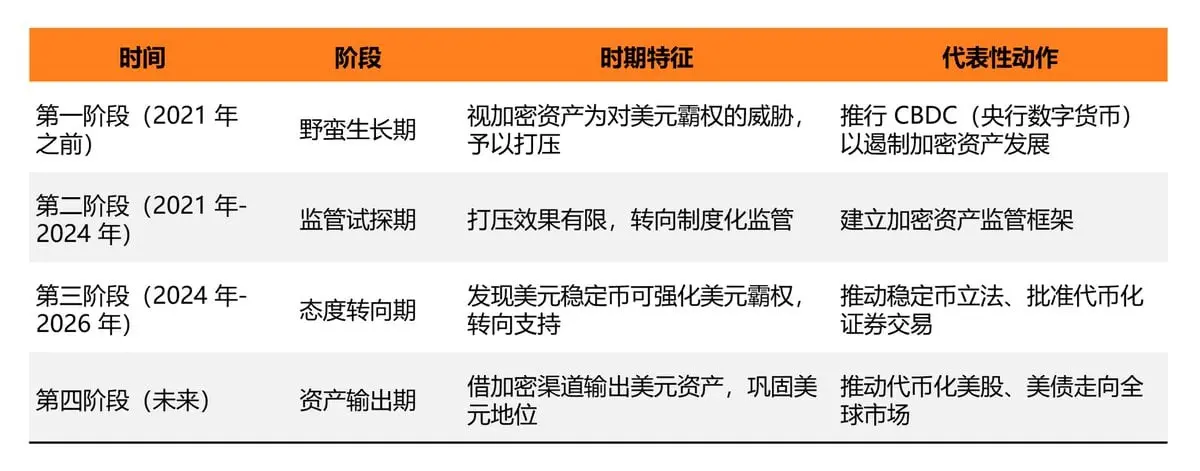
多くの人が疑問に思うのは、米国政府とウォール街の主要機関がなぜ暗号通貨の取り締まりから支持に転じたのかということです。その答えはドルのグローバルな地位を維持し強化することにあります。この転換は米国の規制態度が暗号資産に対して4つの段階を経ていることに表れています(下表参照)。
上表の分析から、以下の3つの解釈を導き出すことができます:
- 第一段階の抑圧が第二段階の制度化された規制に譲った根本的な理由は、中央銀行デジタル通貨のルートが期待通りの効果を達成できなかったことです:ビットコインなどの分散型資産は抑制されるどころか、規模が持続的に拡大し、規制機関は封じ込めるよりも緩和する方が良いと認めざるを得なくなり、ライセンスと情報開示を用いて規制枠組みを構築する方向に転換しました。2021年から2024年にかけて段階的に導入された取引所ライセンス制度や反マネーロンダリング要求は、この路線を辿っています。
- 真の転換点は第三段階で起こります。米国の規制当局は、ドル安定コインの市場シェアが90%以上を超えていることに気づきました。この割合は、ドルが世界の実体貿易決済において占める実際のシェア(後者は一般的に40%から50%程度と見なされています)を明らかに上回っています。言い換えれば、安定コインはデジタル世界におけるドルの浸透率が最も高く、最も迅速に広がる媒体となりました。この発見は規制態度を直接転換させました:暗号資産を防ぐのではなく、積極的に利用する方向に。2025年に導入された安定コインに関する法律(GENIUS法案)やその後のSECによるトークン化された証券取引の解放は、この転換の具体的な実現です。
- 第四段階は現在も展開中で、論理もさらに進んでいます:安定コイン自体は単なる媒体であり、真に長期的な価値を持つのはその背後にあるドル資産です。暗号チャネルがドルを効率的に世界に広めることができることが証明された以上、米国の機関は同じチャネルを用いて米国株や米国債といった実体資産を海外に持ち出すことを検討するのは自然な流れです。これは後のRobinhoodとCircleの2つの道筋を分析する際の重要な背景です:一方は資産側、もう一方は資金側で、最終的には同じ戦略目標にサービスを提供します。
2.2 オンチェーンファイナンス:ドル覇権の最強の表現形式
ドル覇権の強化は、ドルとドル資産のグローバルな配置に核心があります。これはオンチェーンファイナンスの2つの道筋に対応しています:資金側は米国債を基盤資産とし、ドル安定コインの形でドル自体を担保します;資産側は米国株を中心に、プライベートクレジットや企業債などの実体企業の資金調達ツールにまで拡張し、トークン化された株式の形でドル資産を担保します。
もしニューヨーク証券取引所とナスダックが伝統的な取引所が上から下へと推進するブロックチェーン改造を代表するなら、RobinhoodとCircleはデジタルネイティブ金融企業として、資産側と資金側から出発し、最終的には同じ戦略目標を指向しています。
"IPOs will move on chain."
出典:CZ(バイナンス創業者)
このように、本記事では米国株のトークン化の代表であるRobinhoodとドル安定コインの合法的な発行者であるCircleを研究対象として選びました。両者は最近それぞれ独自のパブリックチェーンを立ち上げ、業界内で広く議論を呼んでいます。本記事の第4部と第5部ではそれぞれ分析を展開します。
三、Robinhood:株式を代表する資産側
3.1 株式トークン発行の構図:トップ集中効果
株式トークンの実現可能性は業界で検証されています。RWA.xyzのデータによると、2026年9月17日現在、全ネットワークの株式トークンの分散価値は28.2億ドルに達し、30日で13.1%増加し、保有アドレスは363万で、1ヶ月前から125.34%増加しました。このデータは、株式トークンの発行能力が業界の壁を構成しなくなったことを示しており、資格と資産の出所を持つ機関は誰でもトークン化発行を実現できます。
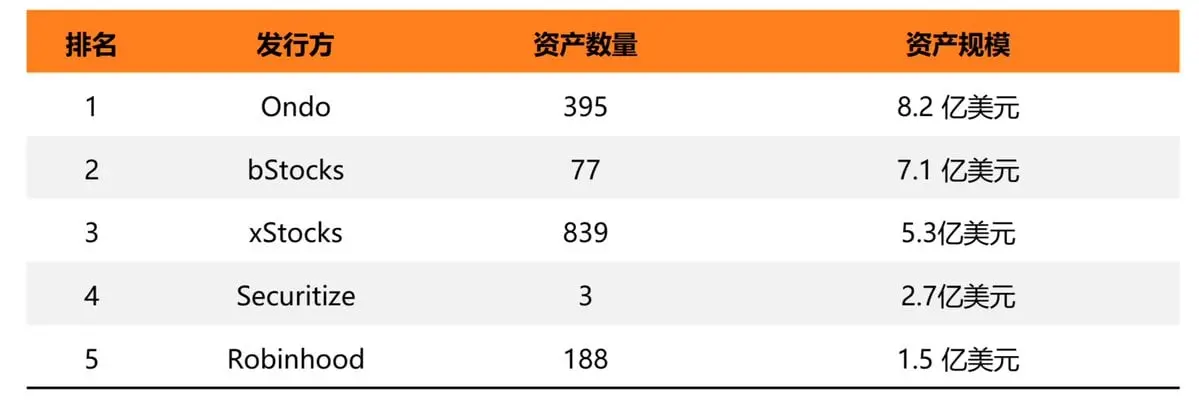
発行者の構造を見ると、市場は明らかなトップ集中を形成しています:Ondo、bStocks、xStocks、Securitizeの4社の発行者は合計で23億ドルを超え、全ネットワークの株式トークンの分散価値の80%以上を占めています。Robinhoodは188の資産、約1.5億ドルの規模で5位にランクインしています。トップの数社の発行者の道筋にも違いがあります:一部は資産数で勝ち、一部は単一の大規模資産で勝ちます。この構図は、業界競争の焦点が発行できるかどうかから、発行後にどのように使用されるかに移行したことを意味します。これも本記事の後続章の分析の重点です。
3.2 Robinhood:閉鎖的な製品からオープンな契約へ
Robinhoodは2025年6月30日にヨーロッパでStock Tokensを初めて導入し、その時点でサービスを30のEUおよびEEA諸国に拡大し、4億人のユーザーをカバーしました。トークンは最初にArbitrum上で発行され、ユーザーは手数料ゼロ、配当、24/5の取引を享受でき、200以上の米国株およびETFをカバーしました。しかし、この時点での製品は完全にRobinhoodの独自アプリ内に閉じ込められており、通常の証券口座との使用体験には本質的な違いがありませんでした。
真の転機は2026年7月1日に発生しました:Robinhood Chainのメインネットが立ち上がり、Stock Tokensは標準のERC-20契約に変換され、各資産には独立したChainlink価格情報ストリームが装備され、第三者の開発者はこれらのトークンを直接ウォレット、DEX、貸出市場に接続できるようになり、もはやRobinhoodの参加は必要ありません。
共同創設者のVlad Tenevは8月初めの公開インタビューで、このチェーンが立ち上がって数週間以内に100億ドルの取引量を蓄積し、1億件の取引を処理する速度がこれまでのどの公チェーンよりも速いことを明らかにしました。
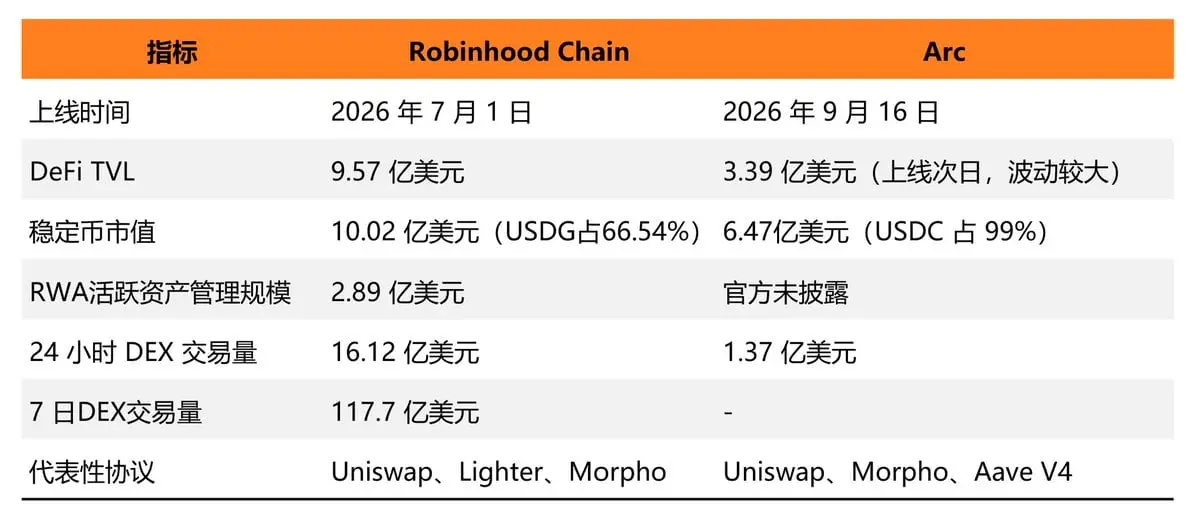
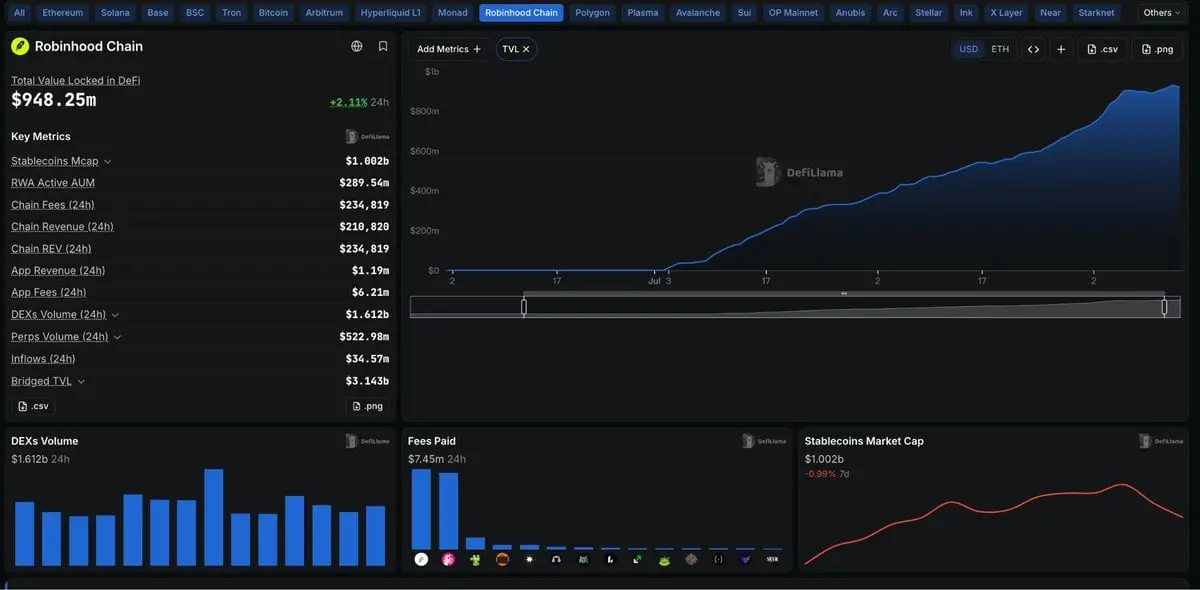
DefiLlamaのデータによると、メインネットが立ち上がってから2ヶ月以上経過した(9月17日現在)時点で、チェーン上のTVLは9.57億ドルに達し、24時間のDEX取引量は16.12億ドル、永続契約の取引量は5.23億ドルに達しました。
この変化の核心は、Robinhoodが資産の使用シーンに対する完全なコントロール権を積極的に譲渡し、標準化された契約インターフェースを競争優位の源泉としたことです。株式トークンは、もはや自社プラットフォーム内でのみ取引可能な種類から、任意の第三者契約によって呼び出される金融コンポーネントに変わりました。これが第六部で議論されるMemeトークンの連動メカニズムが出現する技術的前提でもあります。
3.3 Robinhood Chainの核心的な優位性
Robinhood Chainの独自性は、立ち上げ後にもたらされる巨大な声量だけではなく、株式トークン化の分野で他の公チェーンが比較できないリソースの資質を蓄積していることです:既存の資産と流通チャネル、標準制定権、そしてオープンなインフラの位置付けです。
第一は資産とチャネルの優位性です。Robinhoodは自社で米国株資産を保有し、長年の証券仲介のコンプライアンスと運営経験を持ち、株式トークン化の技術的な道筋をすでに確立しているため、このチェーンを補完するために別の保管証券会社や第三者発行者を探す必要はありません。さらに重要なのは、ユーザーと流通チャネルを自ら持っており、数千万の仲介口座自体が即座に利用可能な冷スタートの流量であり、これはほとんどの新しい公チェーンが立ち上げ段階で全く持っていない条件です。
第二は標準制定権です。RobinhoodはSuperstateと共同でERC-8056標準を提案し、チェーン上の企業行動(配当や株式分割など)の処理方法を規定しました。この標準はイーサリアム改善提案インデックスに収録されています。誰が最初に標準を定めるかによって、後発者は大いにそれに従う必要があり、これは技術的な発言権の面での優位性であり、単に先発規模に依存するよりも回避が難しいです。
第三はオープンなインフラの位置付けです。Robinhood Chainは株式をチェーン上に移すことにとどまらず、株式トークンを任意の第三者契約が直接呼び出せる標準化されたコンポーネントにしました。使用シーンに対する完全なコントロールを放棄することで、より広範な開発者の参加による拡張速度を得ました。Uniswapは現在、このチェーン上の主要な取引量を受け入れています。
以前のStock Tokensが閉じられた独自アプリ内に制限されていた段階と比較すると、この閉じた製品からオープンなインフラへの変化こそが、Robinhoodが株式トークン化を推進する核心的な価値です。株式はその結果、金融派生商品に似た呼び出し属性を持つようになり、チェーン上の任意の契約によって自由に呼び出される金融コンポーネントに変わりました。
四、Circle:ステーブルコインからチェーン上決済インフラ
4.1 CircleのステーブルコインチェーンArc
Circleが選んだのは資金側のルートです。2026年9月16日、Arcメインネットが正式に立ち上がり、USDCが直接Gasとして使用され、取引はミリ秒単位の確定的な決済を実現しました。11の機関が共同で検証ノードを担い、資産管理、清算、支払い、銀行などの多くの分野をカバーしています(機関リストは5.2表を参照)。立ち上げ当日、主流の貸出プロトコルと現物取引プラットフォームはすでに同期接続され、多くのトークン化されたマネーマーケットファンドも直接取引または担保として使用可能です。Circle傘下のStableFX(ステーブルコイン外為マッチングシステム)は、同時に10種類以上のローカルステーブルコインに接続し、24/7のクロス通貨外為決済能力を提供しています。
この戦略は、伝統的な機関が取引所に出資したり、自らマッチングエンジンを構築したりするルートとは異なります:CircleはUSDCの世界的な流通規模が740億ドルを超えるという既存の優位性に依存し、目標は既存の資金を実際のチェーン上の金融活動に転換することです。したがって、Arcは立ち上げ初日から資産、貸出、取引プロトコルの接続を完了し、ほとんどの新しい公チェーンのようにアプリケーションが徐々に入居するのを待つ空白期間を設けませんでした。
参考リンク:http://rwa.xyz/
4.2 役割分担:検証ノード、貸出プロトコル、流動性市場
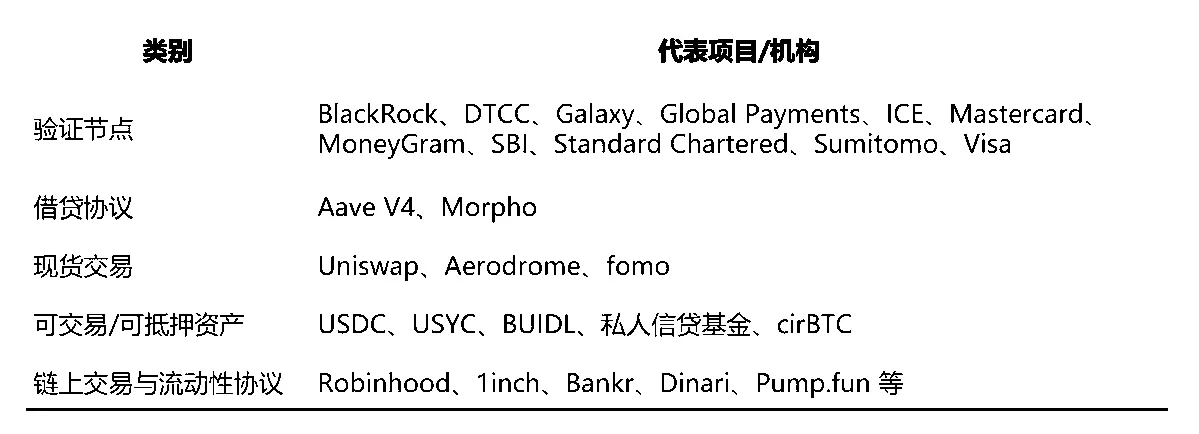
Arcが立ち上がった当日、明確な役割分担が形成されました:検証ノードは基盤の安全性とコンプライアンスを担当し、貸出プロトコルはレバレッジと信用サービスを提供し、現物取引は流動性を担い、ステーブルコインとトークン化されたファンドは取引可能で担保として使用できる資産層を構成します。この分担システムはメインネットが起動した初日からすでに整っており、Circleがプロトコル接続の面での前期準備が非常に十分であることを示しています。
検証ノードの機関構成は、銀行、支払いネットワーク、資産管理、格付け機関などの多様な役割をカバーしており、これはほとんどの公チェーンが初期にマイナーやステーキング者を主な検証構造としているのとは明らかに異なります。これはArcが設計の初めから機関顧客向けのインフラとして位置付けられていることを示しており、個人投資家向けの公チェーンではありません。
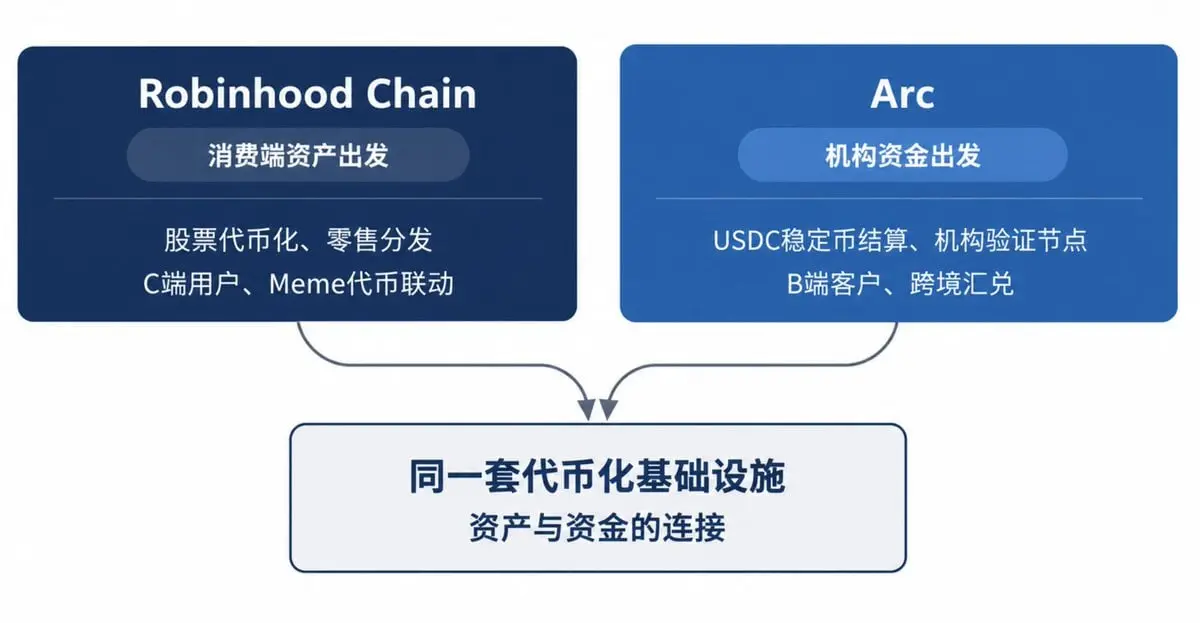
4.3 資産側と資金側の収束傾向
RobinhoodとCircleの出発点は異なります。一方は消費者側の資産(C側)から切り込むのに対し、もう一方は機関資金(B側)から切り込んでいますが、両者が最終的に解決すべき問題は一致しています:資産と資金は元々二つの独立した運営体系であり、同一のトークン化インフラを通じて接続する必要があります。
CircleがArcの立ち上げ時に発表した公式リストには、Robinhoodと他のいくつかのチェーン上取引プロトコルが同じカテゴリに分類されており、これはこの判断の直接的な反映です。現在、双方は具体的な協力製品を公表していませんが、この分類の配置は、資産側と資金側が同一のインフラに向かって収束していることを十分に示しています。
この収束傾向は、本文第六部で展開される問題を説明するものでもあります:株式トークン、Memeトークンなど異なるタイプの資産が同一の決済ルールに接続される必要があるとき、取引所と資金層の企業は統一されたオープン契約標準の下で運営しなければ、アプリケーション間の相互接続を実現できません。Arcの分担システムは、この傾向がインフラ層で具体的に表現されたものです。
五、Memeトークンの価値再評価:投機資産から流動性の入口へ
前の二つの部分では、伝統的な金融資産がどのようにチェーン上に移行するかを議論しましたが、この部分では逆の方向の現象を議論します:チェーン上のネイティブな投機資産が、伝統的な金融資産に実質的な逆引き寄せを始めています。
5.1 伝統的な位置付け:基本面のない投機資産
Memeトークンは「土狗」とも呼ばれ、特別な資産カテゴリーとしてしばしば批判されます。キャッシュフローを生み出さず、基本面を持たず、価格は完全にコミュニティの感情と資金のリレーによって駆動され、価格の上下はゼロサムゲームそのものです。過去の数回のサイクルでは、その興亡は特定の物語やソーシャルメディアの熱度に結びついており、マクロ流動性や実体経済データとはほとんど関連性がありません。これが、分析機関が長期にわたり基本面研究の範囲から排除してきた理由でもあります。
業界内でMemeトークンについて議論する際、関心は通常、エンターテインメント属性と投機属性に集中し、実際の経済と実質的な関連を持つ資産カテゴリーとしてはほとんど見られませんでした。しかし、この認識はRobinhood Chainが立ち上がった後に変わり始めました。
5.2 バインディングメカニズム:Memeトークンと株式トークンの連動設計
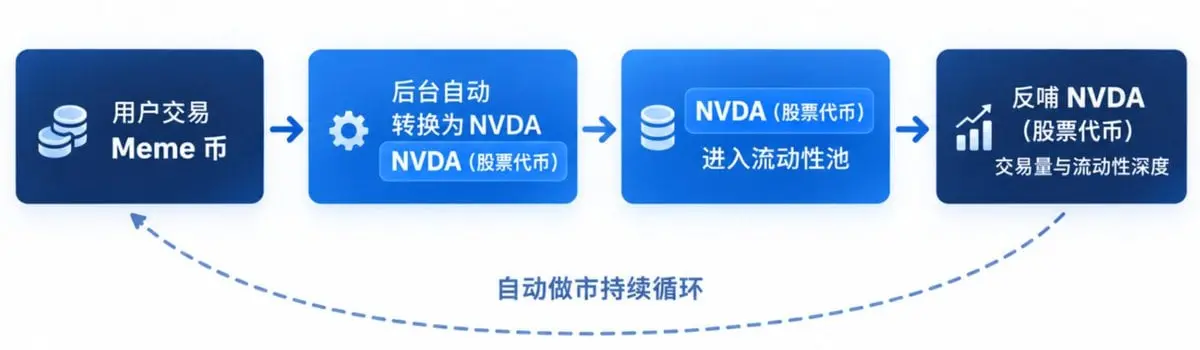
Robinhood Chainが立ち上がった後、チェーン上にはMemeトークンと株式トークンを直接バインドして取引する製品設計がいくつか登場しました。その中で最も代表的なケースは、トークン発射プラットフォームLong.xyzが提供するMemeトークン$AI(Artificial Inu)です:これはNVIDIAの株式トークン$NVDAと直接ペアリングされており、AIトークンの売買はすべてバックエンドで$NVDAに変換されてから流動性プールに入ります。チェーン上のデータによると、$NVDAの流通量の20%以上が$AIトークンの資金プールにロックされ、自動マーケットメイキングに使用されていました。
株式とペアリングされたMemeトークンの他に、Robinhood Chainの立ち上げ初期に爆発的な人気を博した多くのMemeトークン(例:$CashCat)は、コミュニティに非常に強い関心と流量をもたらしました。このような現象自体は持続可能性を持たず、典型的な資金ゲームに属しますが、客観的な結果として、株式トークンとは元々無関係な大量の投機資金が、これらのMemeプロジェクトを通じてRobinhood Chainに引き込まれ、ペアリングメカニズムを通じて株式トークンの取引板に戻ってきました。
このメカニズムの共通の特徴は、前端の取引対象が投機的資産であり、後端の決済対象が実際の証券トークンであり、中間で自動マーケットメーカーを通じて価格伝導が行われることです。元々ノイズ取引と見なされていた資金の流れは、構造的に実際の資産に導かれました。Memeトークンが流入を担当し、株式トークンが受け入れを担当し、両者はこれまで設計されてこなかった資金の循環を共同で構成しています。
5.3 実証データ:取引量の双方向伝導効果
オンチェーン手数料データは、この連動効果に直接的な証拠を提供しています。2026年9月1日、Robinhood Chainの1日のオンチェーン手数料は375万ドルに達し、その日のイーサリアムメインネットとBaseチェーンの手数料の合計を超え、当時の歴史的な新高値を記録しました。9月4日には、この数字はさらに604万ドルに上昇し、オンライン以来の新高値を更新しました。主な貢献源は、Long.xyzやPonsなどの発射プラットフォーム上のMemeトークン取引です。独立したオンチェーンデータ分析機関Bitqueryの計算によると、9月8日までに、ネットワークは7月の立ち上げ以来、累積手数料が3800万ドルを超え、その約70%が8月24日以降に集中し、約90%がネットワーク自身に留保されています。
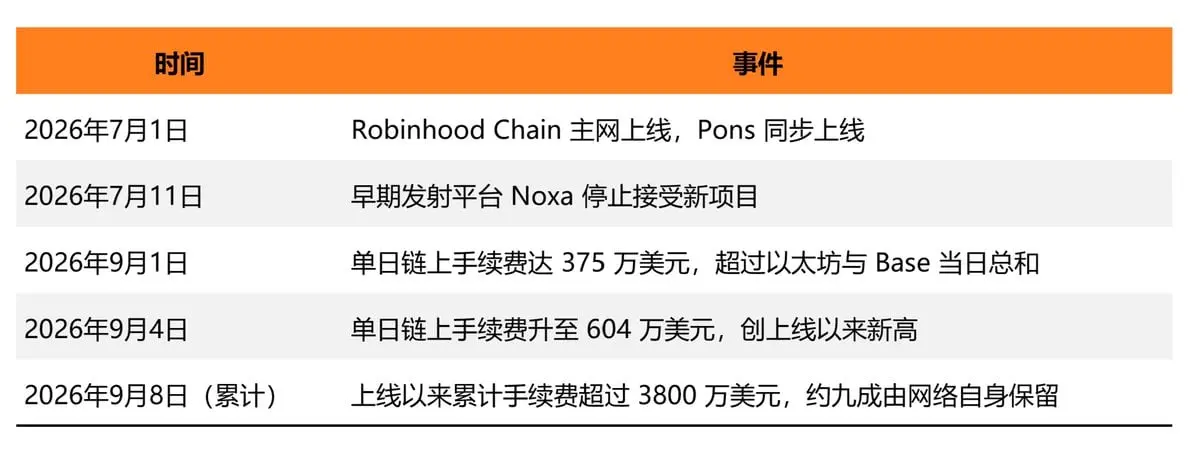
時間系列から見ると、オンチェーン手数料データは連続して高水準を維持しており、この連動メカニズムには一定の持続性があることを示しています。
5.4 意義評価:投機資金の機能的転換
これ以前は、オンチェーンの投機資金と伝統的金融資産の間にはほとんど実質的な接続が存在しませんでした:投機者はMemeトークンを取引し、投資者は株式を保有し、2つの市場は独立して運営されていました。現在、Memeトークンは初めて自身が必要とされる理由を見つけ、実際の資産に流量と資金を導入する入口に変わりました。Robinhoodにとって、Memeトークンの高頻度取引は株式トークンの取引量とオンチェーン手数料収入を間接的に促進しました;業界全体にとって、これは初めて具体的なデータで、オンチェーンの投機感情が伝統的金融資産の実際の取引量に転換できることを証明できたことを意味します。
このメカニズムはその後、BNB Chainで呼応しました。2026年9月8日、バイナンスの創設者である趙長鵬(CZ)は、ソーシャルプラットフォームで「IPOs will move on chain」と投稿しました。
"🚨 TODAY: The SEC issued an order granting temporary, conditional exemptive relief to Tokenized Securities Venues from the definition of "exchange" in the Exchange Act to trade tokenized NMS stock using innovative permissioned automated mark"
出典:アメリカ証券取引委員会(SEC)
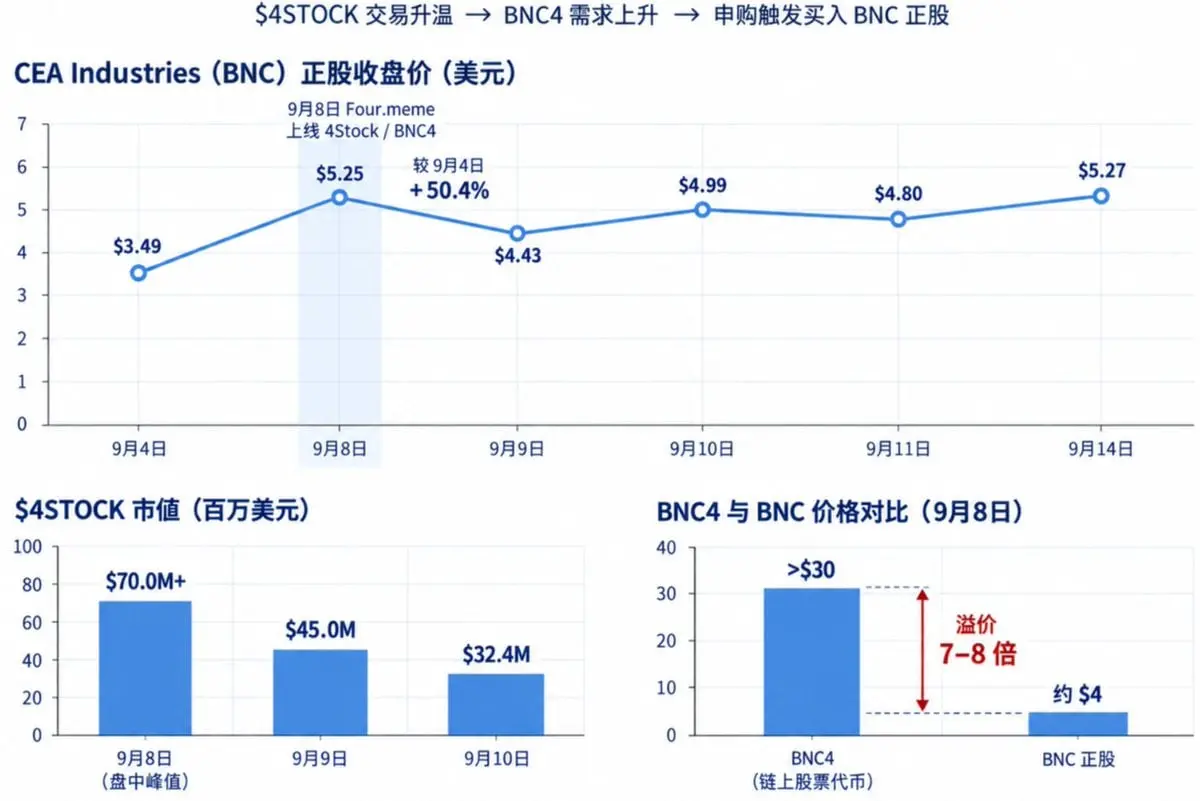
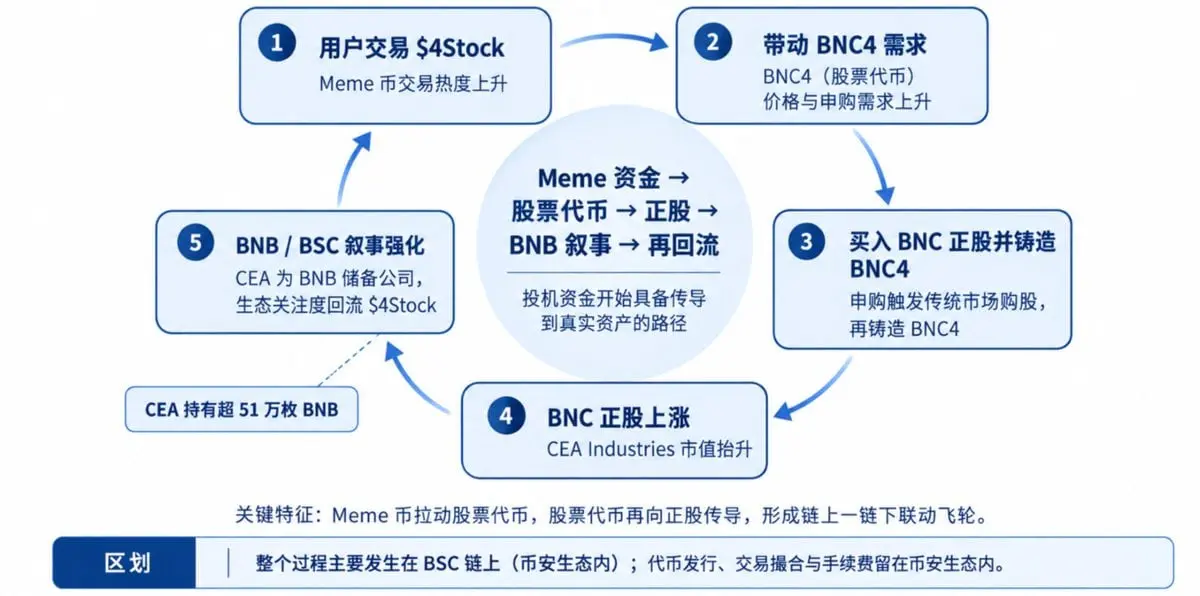
BNB Chain上のMemeトークン発射プラットフォームFour.memeは、"4Stock"という新しいフレームワークを即座に発表しました:まずトークン$BNC4を発行し、1:1でナスダック上場企業CEA Industries(株式コードBNC)に固定し、その後BNC4の上にMemeトークン$4Stockを発行します。
このモデルは前述のRobinhood Chain上の$AIと$NVDAのペアリングロジックと同様ですが、異なる点は、CEA Industries自体がBNB準備を保有することを主な業務とするシェル会社であり、51万枚以上を保有していることです。立ち上げから3時間以内に、$4Stockの時価総額は一時9000万ドルに達しました;同時期にBNC4の価格は一時30ドルを突破し、正株は当時約4ドルで、プレミアムは7倍から8倍に達しました;CEA Industriesの株価はその日のプレマーケットで一時80%以上上昇し、その後下落しましたが、終値は前の取引日よりも50%以上の上昇を記録しました。ウォール街は本当にMemeコインが実際の株を引き上げることができることを目の当たりにしました。
このメカニズムは自己強化の循環を形成しました:Memeコインが株式トークンを引き上げ、株式トークンが正株を引き上げ、正株の基盤資産はBNBそのものであり、上昇は同じチェーンに沿って起点に戻ります。トークンの発射、取引のマッチングから手数料の清算まで、すべてBNB Chain内部で発生し、取引手数料もこのシステム内に留まります。
MicroStrategyのように自身の市場影響力を利用してビットコインを継続的に増加させるDATモデルと比較して、このメカニズムは追加の資金を必要とせず、取引自体から生じる価格連動だけで、チェーン上の各段階の評価を引き上げることができるため、従来のDATモデルよりも警戒すべき点です。
このような連動は、長年にわたり投機資産と実際の資産が無関係であるというデフォルトの認識を打破し、今回のオンチェーン金融の発展において比較的直感に反する現象の一つです:基本的なファンダメンタルを持たない投機的資産が、メカニズム設計を通じて実際の経済機能を得ることができるのです。
もちろん、このような連動は顕著な価格発見の歪みを伴い、$BNC4が正株に対してプレミアムを持つことは、アービトラージメカニズムによる迅速な修正が欠如しており、現在のオンチェーン株式トークン市場が流動性の深さと価格設定の効率において明らかな短所を持っていることを反映しています。このような取引に参加する際には警戒を高める必要があります。
六、オンチェーン金融の業界発展とトレンド予測
6.1 暗号通貨の位置づけの変化:資産発行から資産使用へ
現在得られるトレンドの一つは、オンチェーンで利用可能な資産の供給が相対的に十分であり、業界は新しいトークンの継続的な発行に依存して注目を維持する必要がなくなったということです。過去の「トークン発行、投機、上場」という古いロジックはもはや通用しません。
オンチェーン金融の台頭に伴い、業界の重心は資産発行からインフラ構築に移行し、核心は既存資産の使用に関するものであり、伝統的金融にオンチェーンサービスを提供することです。パブリックチェーンは、基盤となる通路とサービスツールに近い役割を担い、将来的な方向性は質の高いドル資産を受け入れ、SECの規則要件に合致したサービスを提供することです。例えば、トークン保有者と正株株主に同等の配当権と投票権を実現することです。
6.2 Memeトークンの機能化と株式トークンの再位置づけ
Memeトークンはこれまで単なる資金消費品と見なされていましたが、Robinhood Chainのケースは、合理的なバインディングメカニズムを設計すれば、その取引熱が実際の資産の取引量と手数料収入に直接転換できることを示しています。
この発見は、Memeトークンの流量を実際の資産に導く方法を独立した製品方向として捉える、資産バインディングメカニズム設計に特化したチームの出現を促進する可能性があります。これはもはや単なるマーケティングや流量ツールではありません。このようなメカニズム設計は、従来のトークン発行の範疇を超え、自動マーケットメイキングアルゴリズム、クロスアセット価格モデル、リスク管理パラメータ設定などに関与し、金融工学の能力に近づき、単なるコミュニティ運営の範疇を超えています。
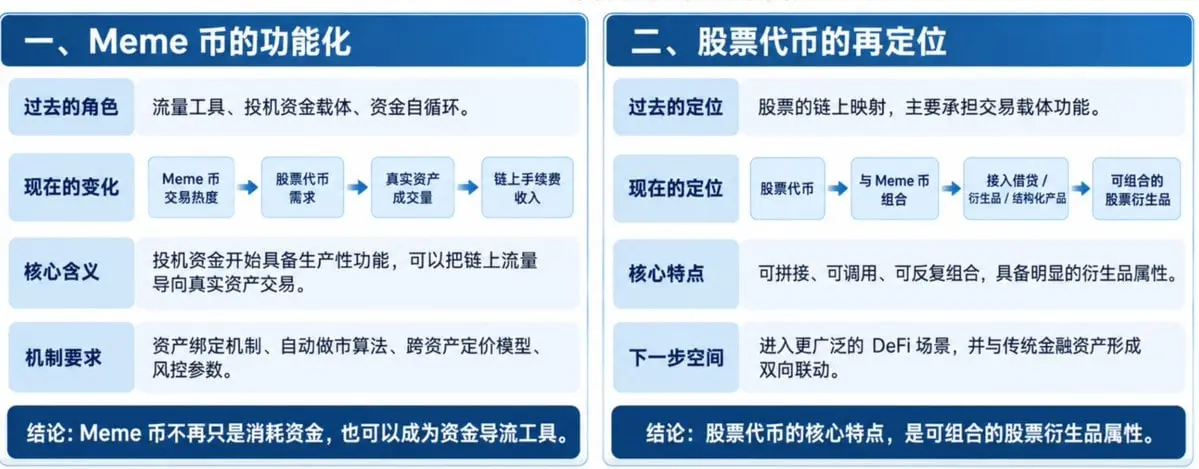
この発見は同時に新しい観測ウィンドウを開きました:株式トークンはMemeトークンとの組み合わせを経て、金融デリバティブに類似した属性を持つようになり、核心的な特徴はオンチェーンで繰り返し接続され、自由に呼び出すことができることです。 現在確認されているのは株式トークンとMemeトークンの組み合わせだけですが、さらに貸付、デリバティブ取引、構造化商品など他のDeFiのプレイに接続すれば、株式資産自体の組み合わせ可能性が次の段階の核心的な物語の命題になるかもしれません。
これはより根本的な問題を引き起こします:株式トークンは接続可能なデリバティブとして、どのようにより広範なDeFiシーンに導入され、伝統的金融資産と双方向の連動を形成するか。この問題の答えが、株式トークンが次に到達できる価値の境界を決定します。
6.3 コイン株DAT会社の転換パス
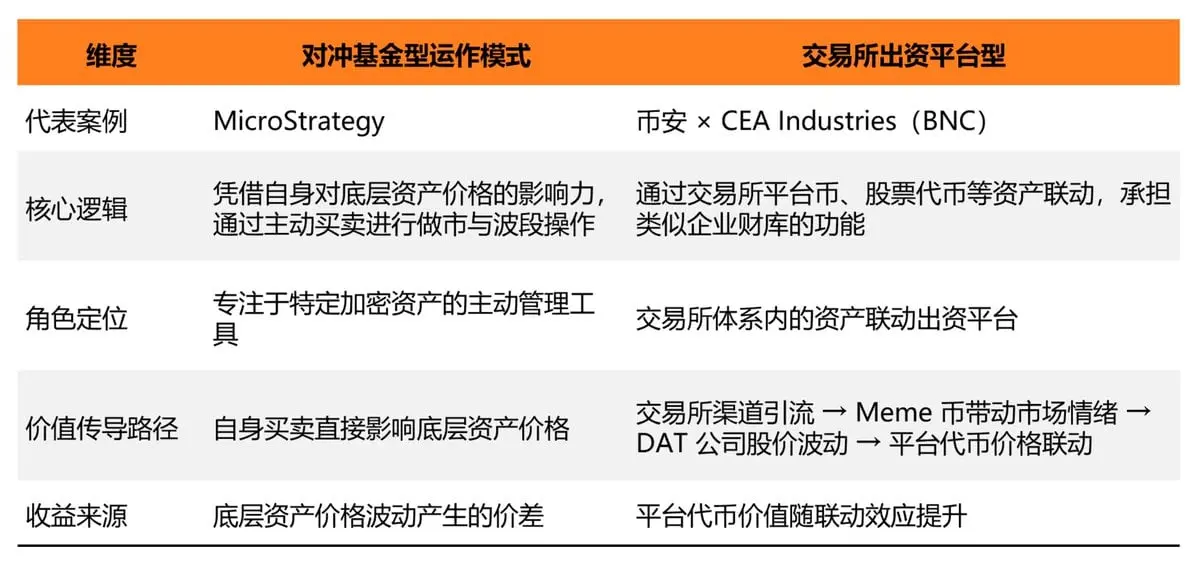
MicroStrategyが一部のビットコイン保有を売却することを発表し、バイナンスシステム内で内部プラットフォーム株式トークンを通じてのコイン株連動のケースが進行する中、デジタル資産財庫(DAT)会社というグループは、明確な2つの転換パスに直面しています。
- ヘッジファンド型運営モデル: MicroStrategyのように、基盤資産価格に対する影響力を利用し、売買を通じてマーケットメイキングと高値売り・安値買いを行い、会社自体を特定の暗号資産に特化したアクティブ管理ツールに変える。
- 取引所内部の出資プラットフォーム: 取引所プラットフォームのコイン、株式トークンなどの資産連動を通じて、取引所システム内で企業財庫に類似した役割を果たす。バイナンスはCEA Industries(BNC)との連動を通じてこのパスの初期ケースです:取引所は入場チャネルとして、Memeコインで市場の感情を引き上げ、基盤DAT会社の株価パフォーマンスを引き上げ、プラットフォームトークンの価格に影響を与えます。
上記の2つのパスに加え、明確な位置づけがない中小型DAT会社は、今後大きな生存圧力に直面するでしょう。
6.4 パブリックチェーンの暗号機関に対する戦略的価値がますます顕著に
パブリックチェーンは機関の基盤インフラの核心的な構成要素となりつつあります:機関が第三者のパブリックチェーンに依存してビジネスを展開する場合、取引手数料やネットワーク手数料などの収益は継続的にパブリックチェーンの運営者に流れます。自らのパブリックチェーンを真に運営することで、初めてこの部分の価値を自分のシステム内に留めることができます。
Circleは手数料と収益をできるだけ自社のシステム内に留めるために、Arcを自社で構築することを選択しました;Robinhoodは内部の株式トークン化を進め、基盤決済の制御権を掌握するために、同様に自社のパブリックチェーンを構築することを選びました;バイナンス系のBNB Chainは、Four.memeなどの第三者発射プラットフォームを通じて、プラットフォームトークンとMemeトークンの連動の重要なチャネルとなっています:これが三者が自社で構築するか、パブリックチェーンと深く結びつくことを選択する核心的な理由です。
6.5 未来の焦点:資産と資金の接続層
真に投資価値のあるセクションは、資産と資金の接続部分に位置しており、これらのセクションは現在成熟した解決策を欠いています。接続問題を最初に解決するチームは、この産業の利益の中で最も確実な部分を獲得する可能性があります。
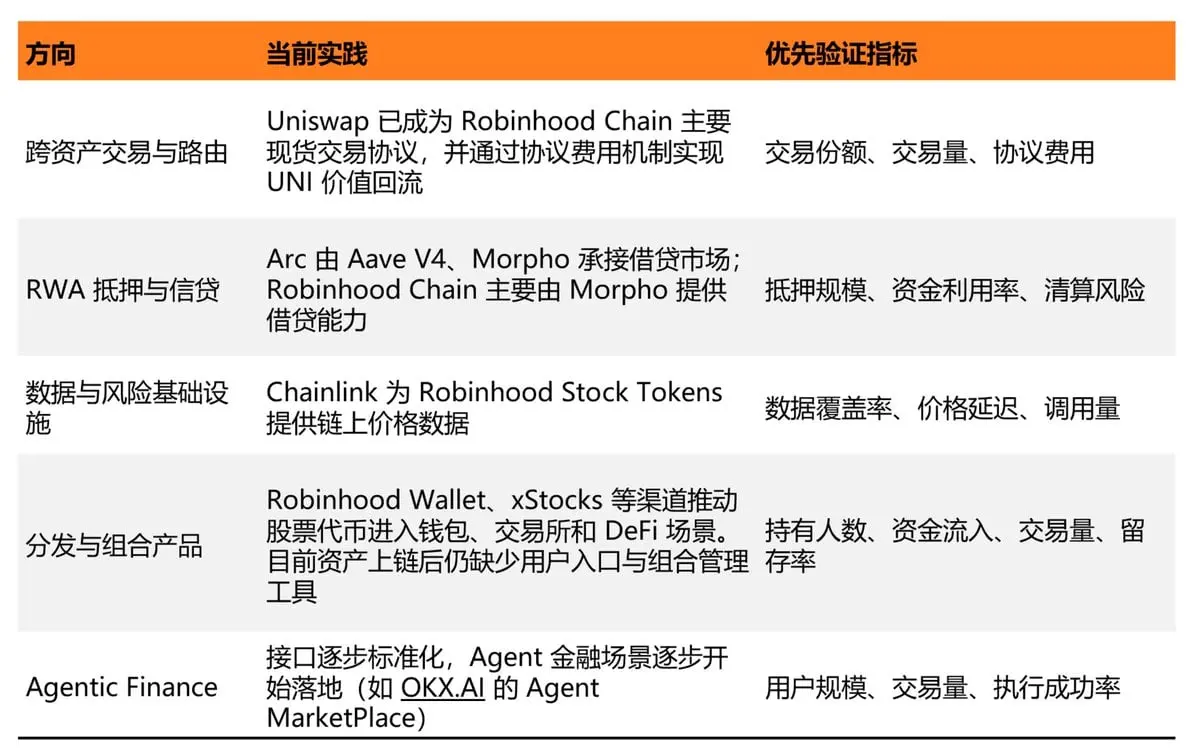
上記の方向性の中で、クロスアセット流動性ルーティングは現在、強い現実的な収益化能力を持つ方向性の一つであり、Uniswapの最近のパフォーマンスは具体的に分解できるケースです。
Robinhood Chain と Arc のローンチに伴い、現物取引量が急速に増加し、Uniswap は二つのチェーン上の大多数の現物取引シェアを担っています。2026年9月初旬のある単日取引では、Robinhood Chain における総取引量が13億ドルを超える中、主要なシェアを占めました。この役割の変化は、トークン価格に直接反映されています:2026年8月中旬から9月上旬にかけて、UNI の価格は3ドル近くから7ドル以上に上昇し、上昇幅は100%を超えました。
このケースは、トークン化された資産を発行する機関や独自のパブリックチェーンを構築する機関だけが唯一の受益者ではないことを示しています。クロスアセット流動性の入口を掌握し、プロトコルレイヤーの価値捕獲メカニズムを確立したプロジェクトも、取引量の構造的成長から検証可能な利益を得ることができ、具体的な研究と追跡の範囲に含める価値があります。
七、結語
2026年に起こったことをつなげて見ると、同じ結論に至ります:オンチェーン金融は概念段階を脱し、SEC、ニューヨーク証券取引所、ナスダック、Robinhood、Circle が共同で推進する実質的な実現段階に入っています。この変革の背後にある原動力は、ドルとドル資産のグローバルな配置が資金側と資産側の両方を同時に整える必要があることです。Circle と Robinhood はそれぞれこの二つの道を選び、独自のパブリックチェーンを通じて取引手数料と手数料を自らのシステム内に留めています。
この論理の下で、株式トークンとMemeコインはそれぞれ役割の変化を遂げました。株式トークンは、自社プラットフォーム内でのみ取引可能な閉じた商品から、任意の契約で呼び出せる金融コンポーネントへと変わり、デリバティブのような組み合わせ可能な属性を持つようになりました:これは今回のサイクルで最も直感に反し、追跡する価値のある変数です。Memeコインはこの組み合わせ性に依存し、Robinhood Chain と BNB Chain 上でそれぞれ実際の資産を引き出す具体的なメカニズムを見つけ、$$AI と $$NVDA のペアリング、$4STOCK と BNC4、CEA Industries の基礎株の連動により、投機資金が初めて伝統的金融資産の実際の取引量に転換されました。
同時に、資産発行段階の価値は低下しており、資産と資金の接続点こそが現在の収益がより確実な位置です。Uniswap が流動性ルーティングを引き受けて UNI の価格を倍増させた利益は、この判断がすでに実現したケースです。RWA 担保と信用、データとリスクインフラ、Agentic Finance などの方向性はまだ初期段階にあり、誰が最初に接続問題を解決するかが、この産業の利益の中で最も確実な部分を得る機会を持つことになります。
もちろん、リスクも同様に明確です:トークン化された株式の二次市場流動性は薄く、Memeトークンと株式トークンの連動による価格発見の歪みはまだアービトラージメカニズムによって修正されていません。規制の枠組み自体もまだ5年間の一時的免除という移行状態にあり、長期的で安定した制度的な取り決めは形成されていません。これらの構造的変数は、オンチェーン金融が今後どれだけ進むことができるかを決定します:しかし、方向性はすでに不可逆的です。
 リスク警告