RWAの背景におけるHood Chainの考察
 核心的な視点

 次のラウンドの新しい資産は何で、どこで取引されるのでしょうか?今期のシェアは、RWAの分配需要から出発し、Hood Chainの成長ロジックについて議論し、再びRobinhoodのトラフィック、ARPU、資産収入に戻ります。
シェアゲスト:HB,討論学堂
CHAPTER 01 なぜ RWA を研究するのか
- 2つの質問: 次のバブルの新しい資産は何か?新しい資産はどこで取引されるのか?過去2、3ヶ月で Robinhood chain が急成長し、meme の熱潮を引き起こした。
- 前回の小応の言葉を引用: meme 自体はそのチェーンのマーケティング活動であり、主役はその背後のチェーンである。投資に落とし込むと、meme の背後にあるチェーンを見ることになる。
- 一次市場は統合されており、一次と二次の境界が消えつつある。資金とプロジェクトはトップに集中し、20億、30億ドルのラウンドが頻繁に行われている;最近研究されたファンドは40%の資金を1つのプロジェクトに集中させている。Robinhood Ventures は第2期に入り、二三十の一次プロジェクトを1つのインデックスにまとめた。
- RWA は金融システムの底層におけるパラダイムシフトであり、過去30~40年で金融業界における最も重要な変化かもしれないが、AIよりもずっと遅い。AIは生産性のツールであり、まずC端に浸透し、その後B端に広がる;RWAは金融システムの改造である------ビットコインは2008年に誕生してからほぼ20年が経つが、資産をオフチェーンから全体的にオンチェーンに移すには50年かかるかもしれない。
- 本質は金融情報をメッセージのようにピアツーピアで自由に流動させることだ。例えば、今後学堂の年次会議で最優秀の生徒に株を送ることができるようになれば、QQメッセージを送るように直接転送できる。
CHAPTER 02 RWA とは何か、何を解決するのか
2.1 定義:Qコインと同じ論理
- Qコイン:1ドルをテンセントに渡し、1:1でQコインをミントする。ステーブルコイン:1ドルをCircle / Tetherに渡し、USDC / USDTをミントする。株式のトークン化も同様:Appleの株を発行者(例えばOndo、トークンはAAPLonの形)やRobinhoodに渡し、1:1でトークンをミントする。
- 保有者が手にするのは資産そのものではなく、発行者の約束である(Qコインはあなたの手元にあるわけではなく、本質的にはテンセントからの約束である)。
2.2 3つの機能
配布(核心の痛点):ラテンアメリカやアフリカはドルを手に入れられないが、USDTは彼らの手にドルを届けることができる。株式も同様:中国本土やアジア・アフリカのユーザーは米国株を購入できないが、オンチェーンで購入できる。これはドル資産の全世界への流通チャネルである。最終的には、直接オンチェーンで株を発行し、直接取引を行い、ナスダックを回避し、一次と二次の境界をすべて打破することになる。
7×24時間取引:米国のオフチェーンの金融インフラもアップグレードされており、これはオフチェーンで解決されている。
大きな台帳、プログラム可能なポートフォリオ:例えば、Appleを担保にして智譜から借りる。現在、中米間の規制と法域の隔たりがあるため実現できないが、オンチェーンでは可能である。
2.3 株式 RWA の問題:2つの清算システムが並行している
- 今日の金融システムでは、株式取引は4つのステップに分かれる:受注(例えばIBKR)→ 実行 → 清算 → 決済、オンチェーンでもこの4つのステップがある。ネイティブトークン(BTC、ETH、UNIなど)は受注、マッチングから清算までオンチェーンで完結する。
- 株式トークンはオンチェーンで清算が完了した後、オフチェーンでも再度決済を行う必要がある。法律上の権利や配当はオフチェーンにあるため、2つのシステムが並行しており、効率は最も低い環境によって決まるため、RWAは効率の問題を解決していない。
- ステーブルコインが最も成功した理由:最も標準化されているからではなく、ドルはオフチェーンで再決済する必要がなく、すべての清算がオンチェーンで完結できるからである。
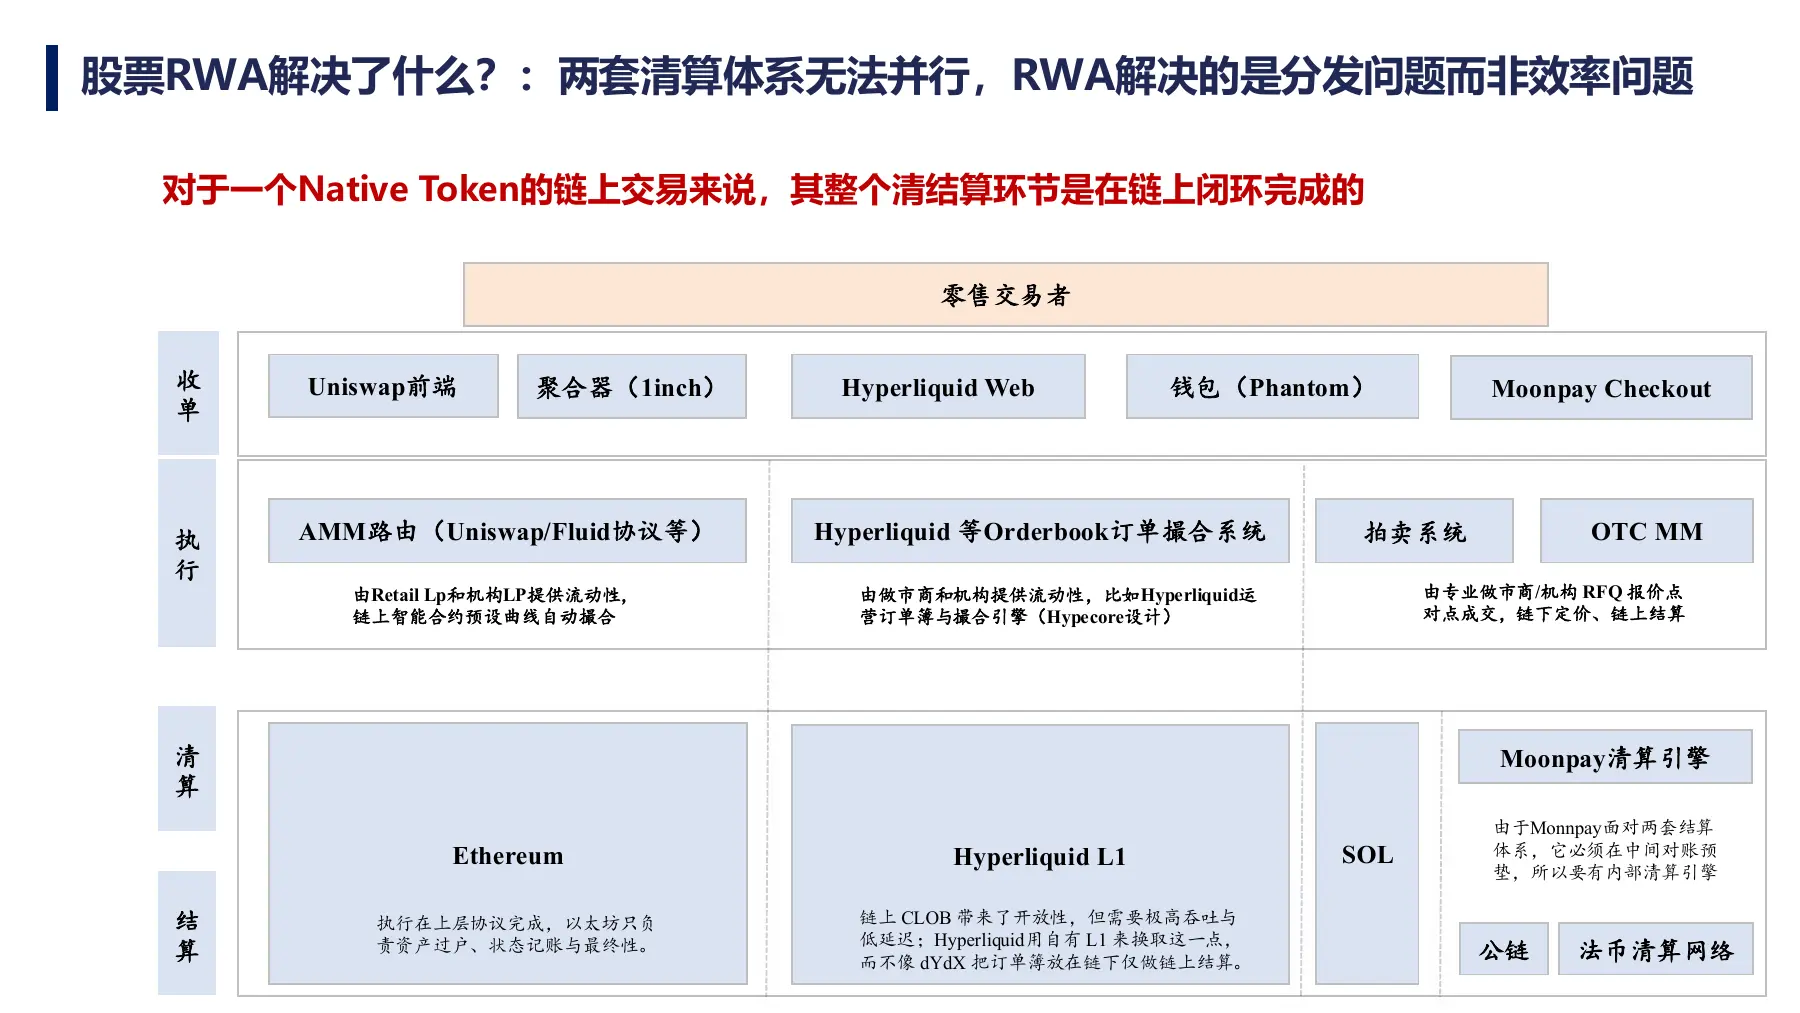 ネイティブトークンのオンチェーン取引と清算 · 原課件第 3 ページ · クリックで拡大
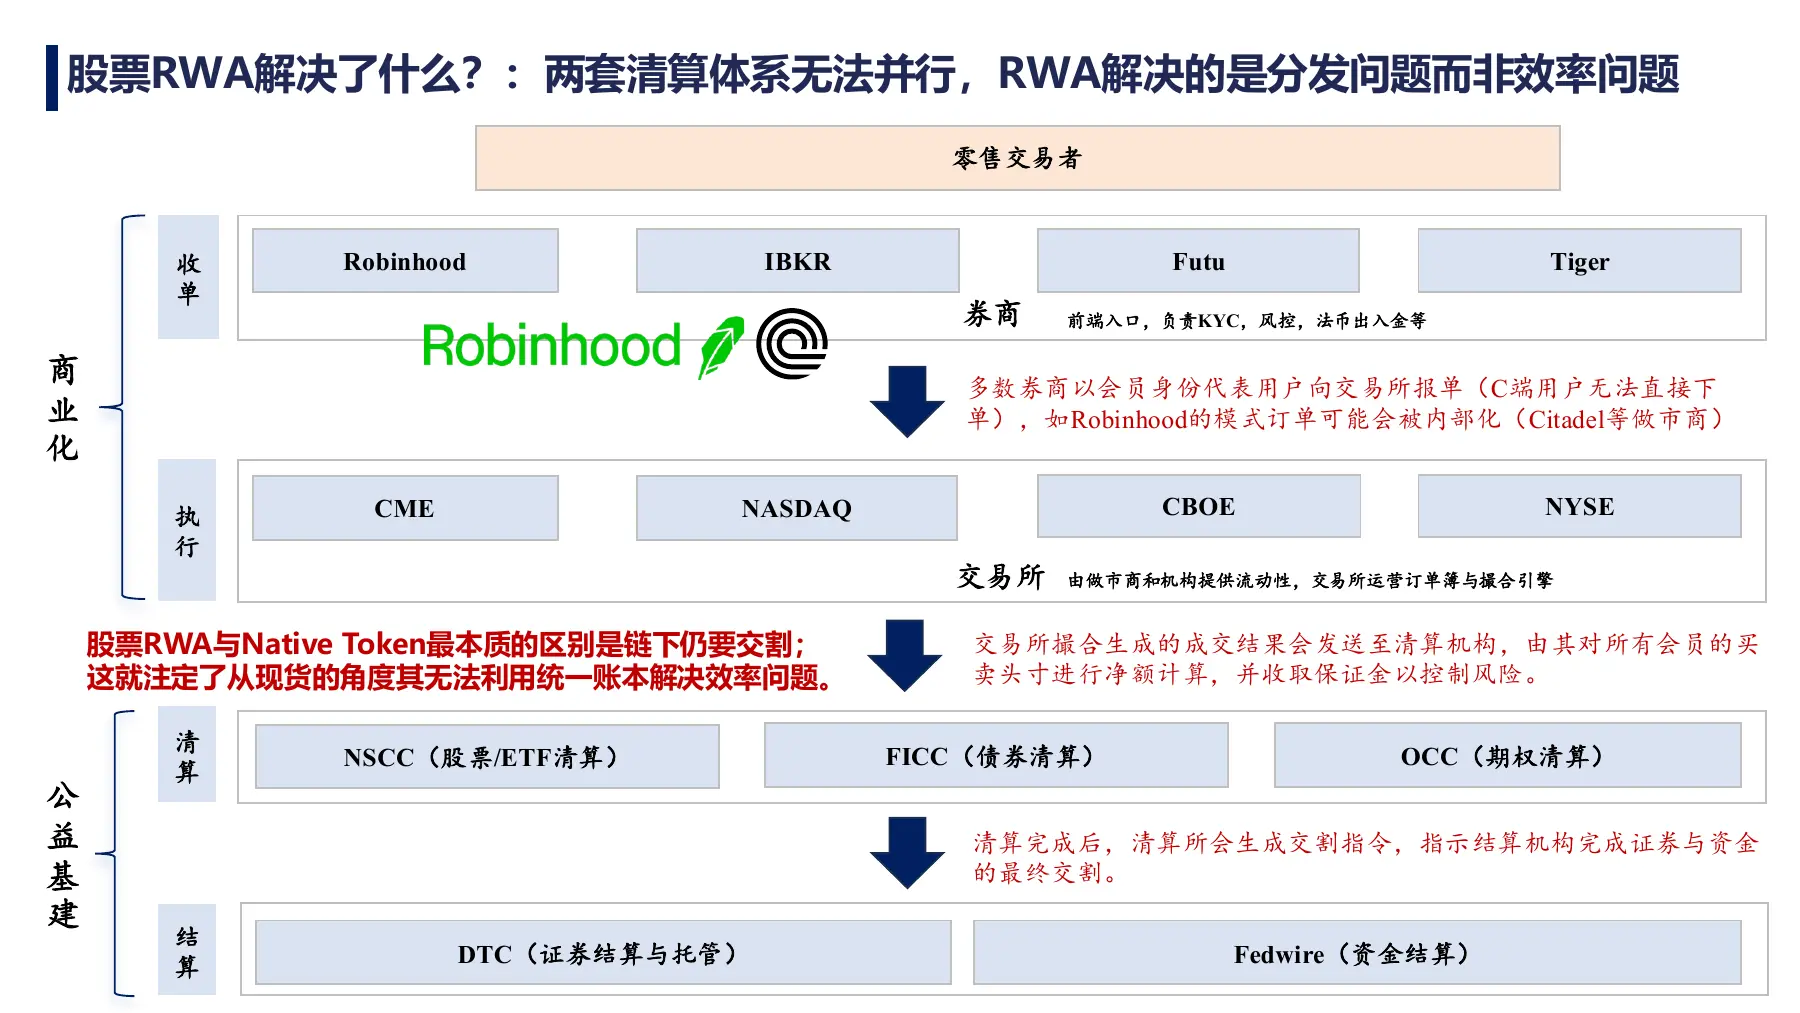 株式取引のオフチェーン決済と二重台帳 · 原課件第 4 ページ · クリックで拡大
2.4 進化:1.0 / 2.0 / 3.0
| フェーズ | 材料の時間 | 形態と代表 | シェアの判断 | |---------|-----------------|---------------------------------------------------------------|----------------------------------------| | RWA 1.0 | 2023年から | BlackRock、WisdomTree、UBS、Hashnoteなどの資産管理者が、オフショアSPVを通じて国債、ETFをオンチェーンに発行する。 | サービス供給者であり、需要者ではないため、ユーザー思考が欠けている。 | | RWA 2.0 | 2026年初頭、3月頃から量が増加 | Hyperliquid上のナスダック100、NVIDIA、商品先物などの永続契約;Binance、Bitget、OKXが追随。 | 前回のFTXなどが米国株契約を行ったが、充実した現物が需要を抑制した;今回の需要は証明された。 | | RWA 3.0 | シェア時点 | Binanceがオフチェーンアプリに証券会社を接続し、直接株式現物を販売し、トークンマッピングを行わなくなる。 | オンチェーン操作が逆に障害になる可能性がある;暗号は優位性ではなく、オフショアが優位性である。 |
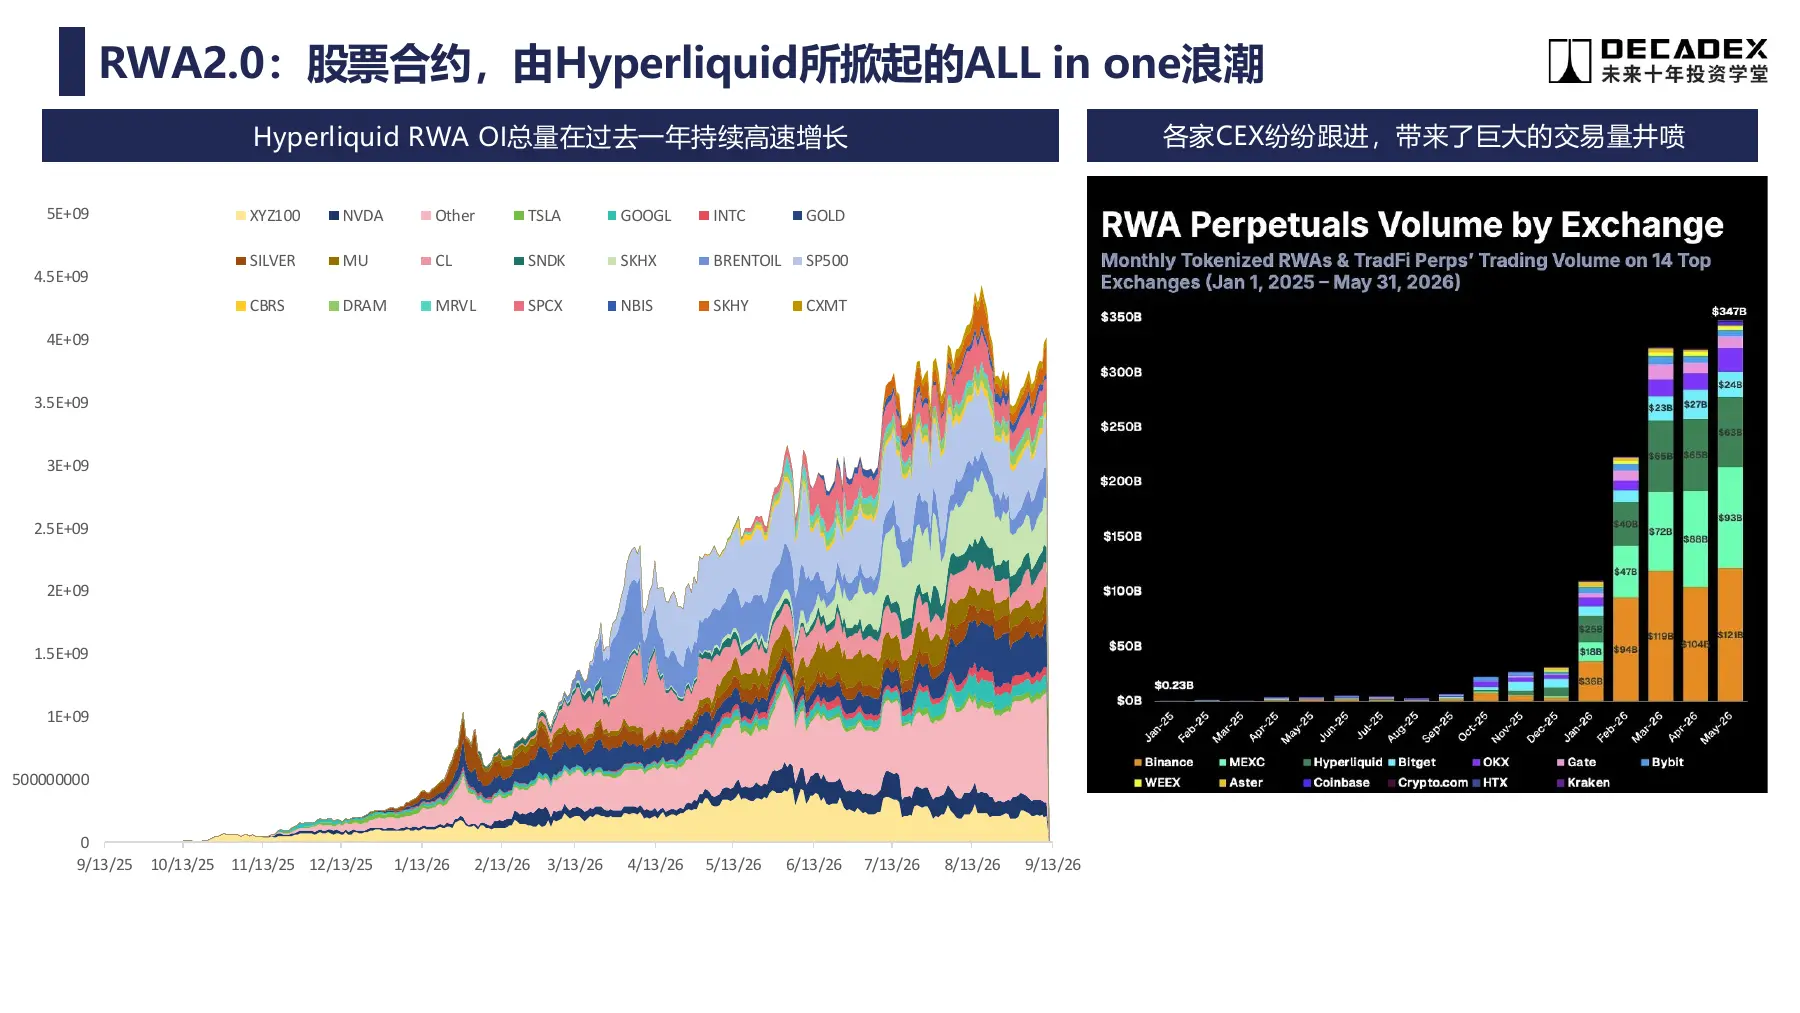 株式永続契約:課件内のRWA 2.0の観察 · 原課件第 7 ページ · クリックで拡大
2.5 天時:場内にはお金があるが、資産が不足している
- Cryptoネイティブの市場は衰退している:CryptoVCの歴史的な資金調達額、Coinbaseの上場頻度、市場価値上位10位以外のアルトコインの総市場価値(最近2日間で急騰したが、図は更新が必要)すべてが下降している。中国語のCrypto Twitterでは誰もアルトコインを引き受けないと不満を言っている。
- ステーブルコインの総市場価値は熊市の始まり(2025年10月)からずっと平行線をたどっている:お金は場内にあるが、投資できる資産がない。取引所がRWAを推進するのも不安を伴っている------取引所は手数料で利益を得ており、資産の価値上昇ではないため、どんな資産でも推進できる。
- BTCとQQQは2021年から2025年にかけて高度に相関していた(BTCはレバレッジをかけたQQQに相当する)が、今年の6月から7月にかけて乖離が見られた(QQQは急騰し、BTCは急落)、同じ時期にRWAが急増した。
- 2つのオープンな問題:① RWAの導入がネイティブの資金を吸収したのか、それともネイティブの衰退がRWAを加速させたのか?② 長期的に見てCryptoネイティブは何を意味するのか?今回のネイティブの総市場は不断に縮小するのか、前回を上回ることはあるのか?
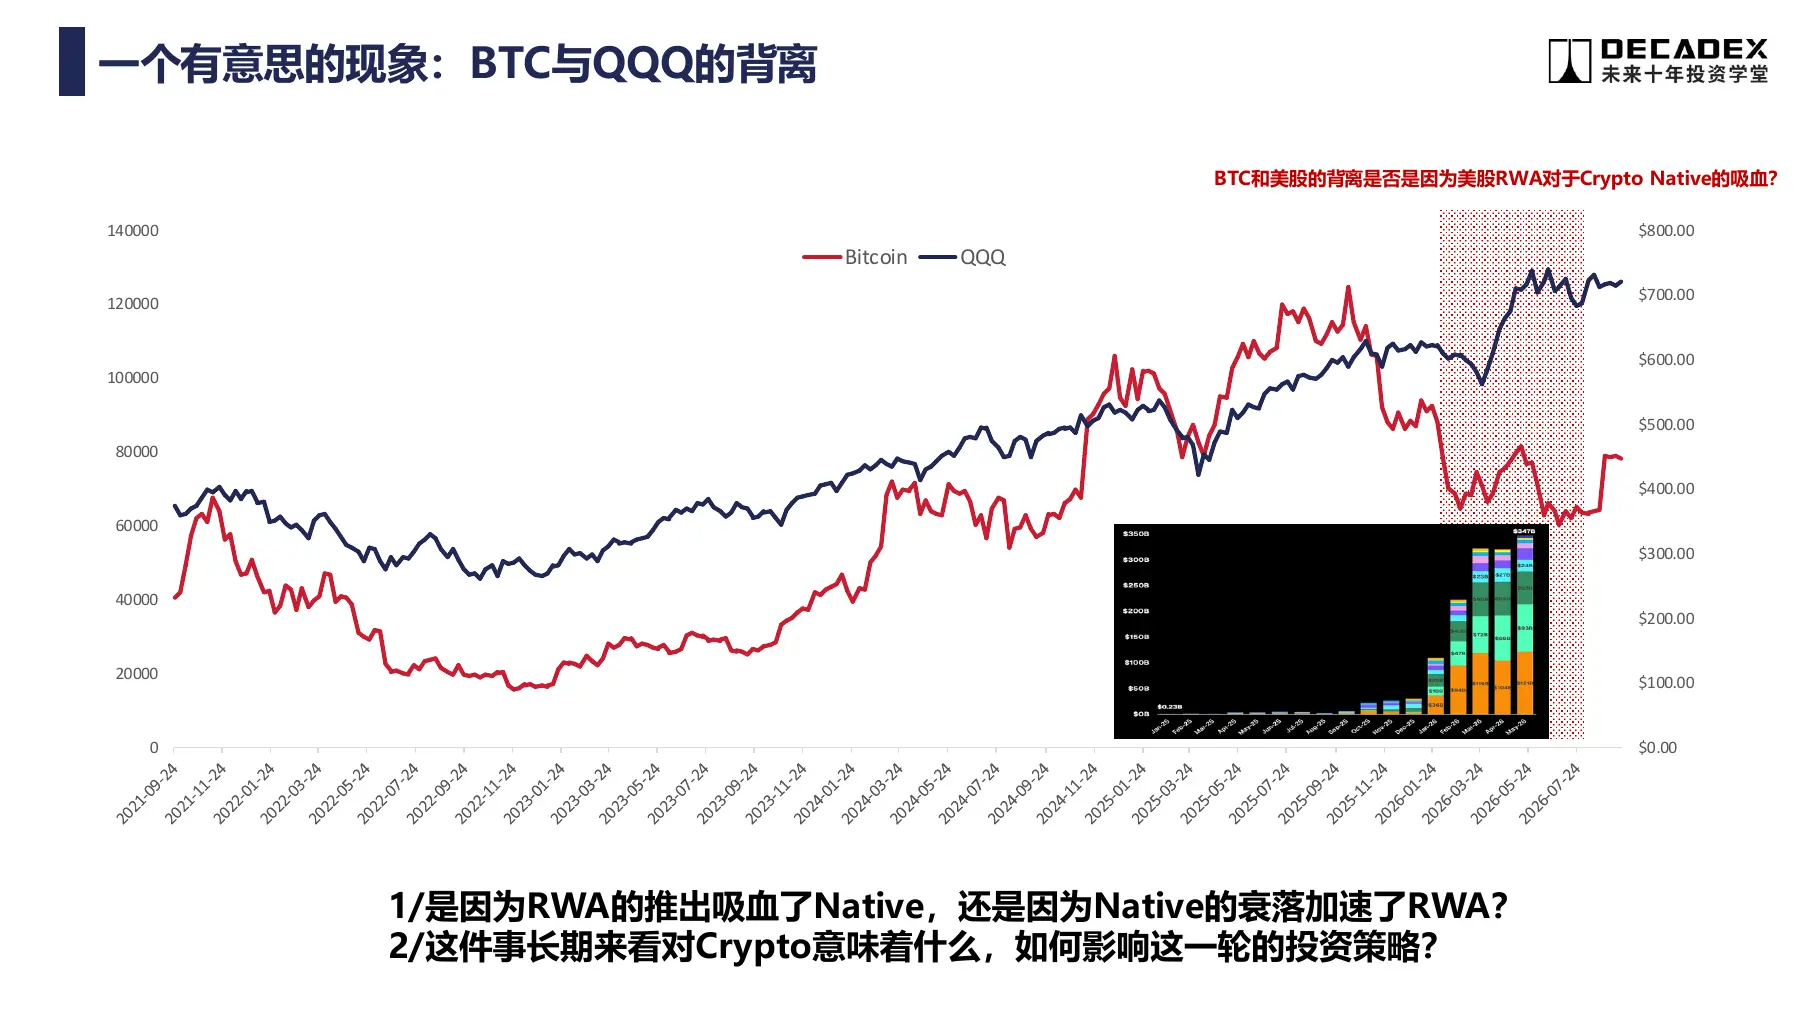 BTCとQQQの乖離:シェア内のオープンな問題 · 原課件第 9 ページ · クリックで拡大
CHAPTER 03 現場討論
3.1 乖離の原因、ネイティブ市場は縮小するのか
- Kacey: 乖離は昨年10月1日以降に始まった。主な原因はマクロ経済の高金利(約3.5%の金利環境)であり、お金は限られているため、米国株とBTCの間でローテーションするしかない。彼女はCEX上の株式現物には期待していないが、契約はCryptoにとって伝統的金融に対する巨大な優位性である:機関は1倍の契約を現物として購入し、Jane StreetがBinanceで行っているベーシス取引の量は伝統市場よりも大きい可能性がある。SECは500万ドル以下の資金調達を直接オンチェーン株式で発行することを許可しており、新株は徐々に直接オンチェーンで発行される。アルトコインや新しい資産はまだ存在し、A株や香港株も市場を形成している。
- Tron: 核心は配布であり、優れた資産であればユーザーはすぐに利用する。暗号圏の資産は株式化している:Hyperliquid以降、ますます多くのプロジェクトが収益を使って買い戻し・焼却を行い、これはオンチェーンIPOに相当する。このような資産がブルーチップになる。
- TW: 優れた資産については、株式は必ずコインよりも優れている。CEXはもともと資産の発行と取引の2つの機能を兼ねていたが、新しい資産カテゴリが減少するにつれて、発行機能は大幅に弱まるだろう。
- YJ: 乖離はRWAとは関係ないと考える。オンチェーンのRWA perpの量はBTCに影響を与えるには不十分であり、乖離の主な原因はAIと半導体株であり、加えて間もなく上場するOpenAI、Anthropic、SpaceXの吸引効果がある。
3.2 手数料と税金
- Binanceの株式現物手数料は約0.1%から0.01%で、1万USDTあたり約7~8ドル、IBの2~3倍に相当する。IBは最も安価で流動性が高く、規制を心配する必要もないが、口座を開設できることが前提である。
- TW: 非KYCのシナリオは非準拠地域のニーズを満たしており、その一つは税金回避である。アメリカのキャピタルゲイン税は非常に高いため、アメリカ人は株を売らない(例:Kevinは手元の株を手放したくない)。
- YJ: 取引所で米国株を取引して利益を上げても税金を報告しないのは違法である。IRSは4、5年前にオンチェーン取引(NFT、トークン)も報告する必要があると明確に規定しており、現在は量が少ないため、IRSは調査する意欲やリソースを持っていない。BNはアメリカの居住者には開放されていない;Hyperliquidがアメリカに進出すれば、100%税務当局と接続されるだろう。アメリカの短期および長期のキャピタルゲイン税は50%以上になる可能性がある;ヨーロッパは約15%~20%、シンガポールや香港は非常に低い。したがって、税金回避は初期の小規模な段階での規制のアービトラージに過ぎず、核心的なニーズにはならないだろう。
3.3 契約、pre-IPO と新しい資産
- 本来株を買える人が、なぜ RWA を買うのか?要点は二つ:① 新しい遊び方(例えば 100 倍のレバレッジ);② 手に入らない資産(例えば未上場の DeepSeek)。
- 契約は発行者や株主の同意を必要とせず、1:1 のマッピングも不要で、直接ティッカーを開設することで取引できるため、迅速です。Kimi などの pre-IPO 契約はすでにオンラインです;本質的には pre-market と同じで、大きさを賭けているものであり、引用符付きの新しい資産です。オフチェーンで売れないものは、オンチェーンでも売れません。
- 脱ペッグとデフォルトリスクについて:オンチェーンの価格はプールの流動性によって決まり、実際の株式市場によって決まるわけではなく、申請と償還の通路がスムーズであるかどうかでアービトラージャーを引き寄せて価格を戻します。USDT、USDC は脱ペッグを経験しており、核心は基盤の準備金への懸念ですので、プロジェクト側が悪事を働かないと信じる必要があります。基盤を本当に購入すれば基本的には問題ありません;週末のオンチェーンと伝統市場の価格差はマーケットメーカーのアービトラージの余地です。
3.4 決済速度:帳簿からブロックチェーンを理解する
- オンチェーンは取引と同時に決済され、実際の引き渡しが行われます;株があなたに転送され、アカウントに表示されても、T+1 後でなければ本当にあなたのものにはなりません。
- 同じ帳簿内では秒単位で到着します(Alipay 内部の送金、Binance UID の相互送金);システムを越えると調整が必要です(例えば Alipay から WeChat への送金)。ブロックチェーンの第一原理を理解することは帳簿です。伝統的な世界では各社が孤立した帳簿を持ち、ブロックチェーンはオンチェーンで一つの帳簿です。
3.5 ビジョン:RWA の本質は資本効率
- 現在の規制にこだわる必要はなく、核心は何の利益と遊び方をもたらすかであり、世界に先駆けて行動する役割を果たすことができます。
- ケーススタディ:デリバティブを扱う機関が、元々 BTC、ETH 向けのオプション Delta 戦略を Hyperliquid に移し、IPO 予定の株式(例えば長鑫ストレージ)を対象に、割引購入の製品として外部に販売しています。これはオフチェーンの中央集権取引所では実現できません。
- 彼の見解では、RWA のオンチェーン化の本質は資本効率(プログラム可能で、金融レゴ)であり、分配ではありません。分配は代替可能です:Kraken はすでに Hyperliquid HIP-3 を統合しており、Hyperliquid は間もなく Android アプリを立ち上げ、Robinhood Wallet はすでにオンチェーンで株を購入できるようになっています。中長期的には入口の問題を心配する必要はありません。
CHAPTER 04 Robinhood チェーン
4.1 位置付け:トラフィック思考 vs ARPU 思考
- 暗号通貨ネイティブ取引所(Binance、Hyperliquid、OKX、Bybit)が RWA を扱うのは ARPU の問題を解決するためです:ユーザーはコインを買いたくなくなり、別の資産に切り替えて手数料を得続けます。
- Robinhood がチェーンを扱うのはグローバル化 / トラフィックの問題を解決するためです:中国やヨーロッパではうまくいっておらず、チェーンを使えば地域ごとにライセンスを取得したり、規制を推進したりする必要がありません。
- 外部性投資の考え方:Robinhood はリソースを投入して補助金を支出し、最も利益を得るのは Robinhood 自身ではなく、小規模な Uniswap、Fluid、Pulse、Lighter(Lighter と Uniswap は最近約 5 倍上昇しました)。大企業の CAPEX 投資に類似しています:大企業が自社で 20 ポイント上昇し、算力チェーンが 10~20 倍上昇します。
- 遊び方:株とコインのペアを主に使用(株でミームを購入し、AMM に基づく)、さまざまなローンチパッドを加え、SOL 上のミームの一部のシェアを奪い、ミームシーズンを引き起こしました。
- Vlad の決意は強く、チェーンを財務報告で語れるビジネスにしたいと考えており、周辺の革新ビジネスではありません。Robinhood の四半期発表会でも引き続きオンチェーンのデリバティブについて語ります。
- オンチェーンのスナップショット:Robinhood の取引活発度は Base と Solana の間にあります。このラウンドの活発度は第一梯隊に進入し、SOL に肩を並べることが期待され、TVL は Base に対抗できます。
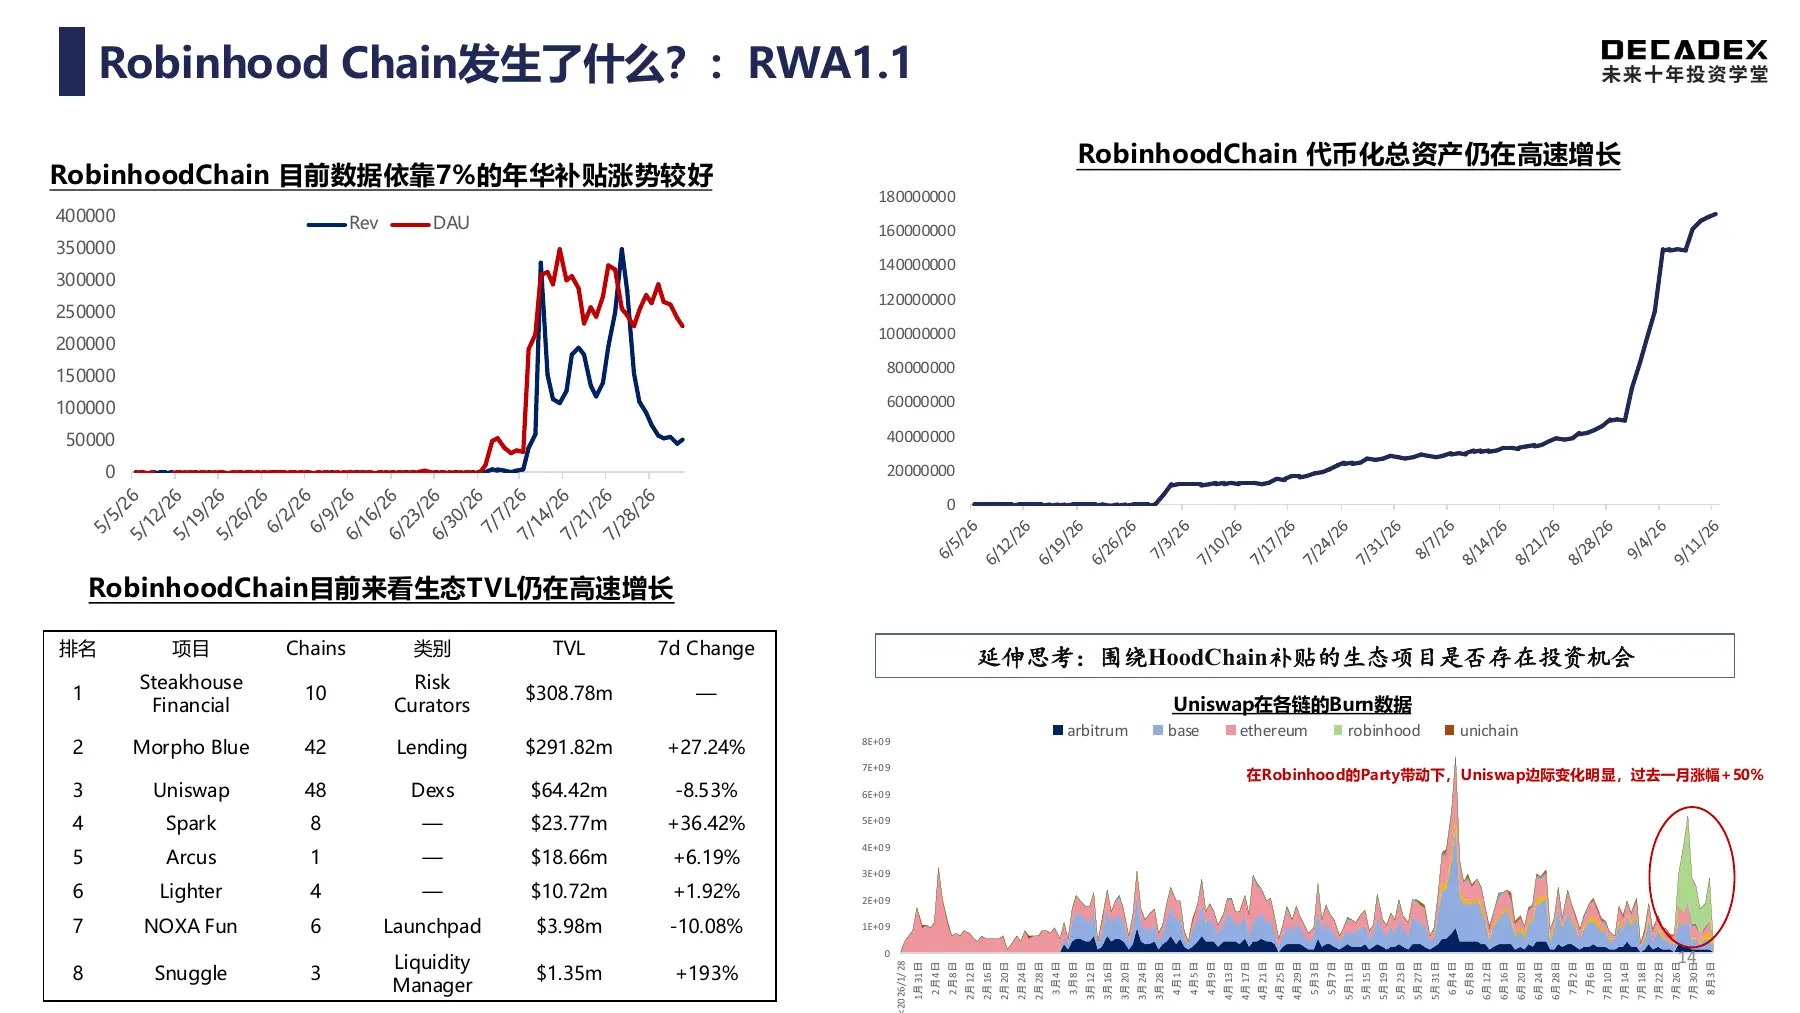 Robinhood Chain の製品と資産 · 原課件第 14 ページ · クリックして拡大
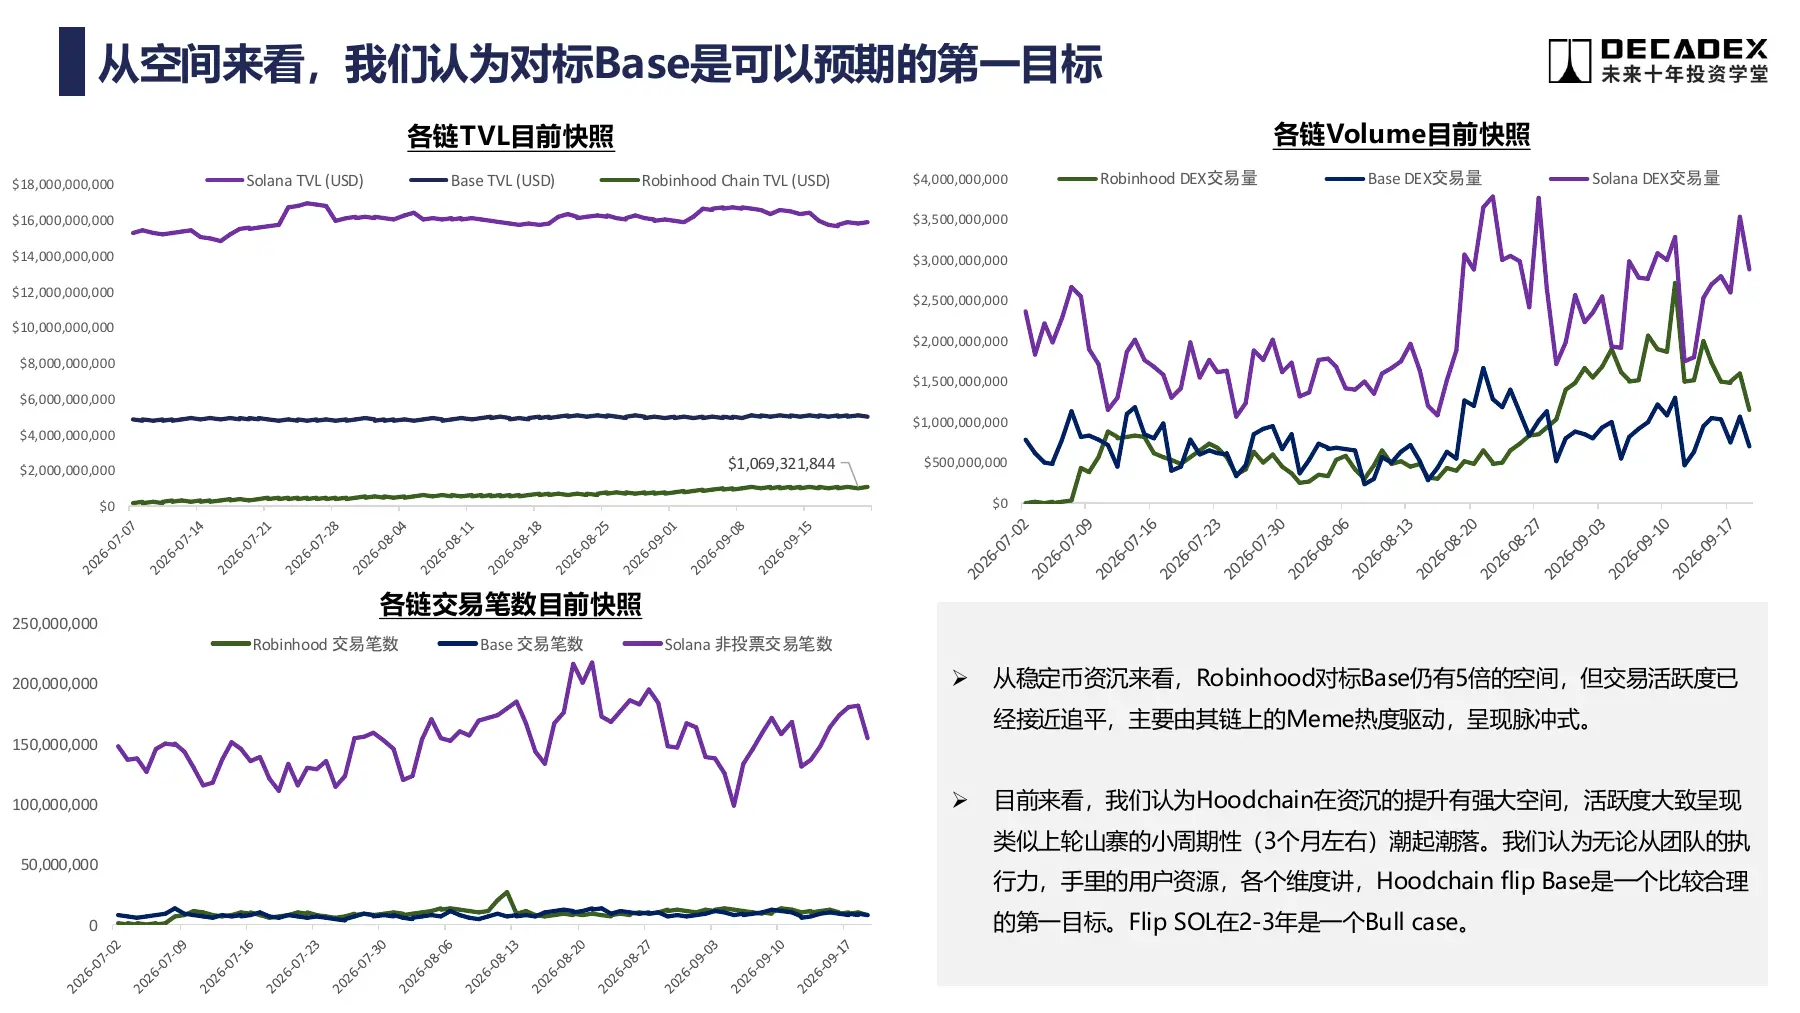 TVL、取引量と取引件数の比較 · 原課件第 17 ページ · クリックして拡大
4.2 どのようなカードがあり、どのようなカードが不足しているか
| あるカード | 不足しているカードと制約 | |--------------------|-----------------------------------------------------------------------------------------------| | 決意、強力な製品力と実行力 | 原生エコシステムのコアアプリケーションが不足しています。Solana には Jupiter、Pump.fun、Raydium があり、Hood Chain 上の主要なアプリは Uniswap、Morpho などの EVM 系 DeFi です。 | | 背後の資金提供者:Robinhood 自身 | 上場企業として SEC の監視を受けており、オンチェーンでの米国株の拡張は規制の議論に直面する可能性があります。 | | 米国 C エンドユーザーの心情 | 資料は AMM 免除と企業の政治的広報能力を同時に言及しており、動的に観察する必要があると考えています。 |
結論:ミームは手段に過ぎず、RWA が目的です。 Robinhood チェーンが Base を超えるのは基本ケースであり、さらにはベアケースです。
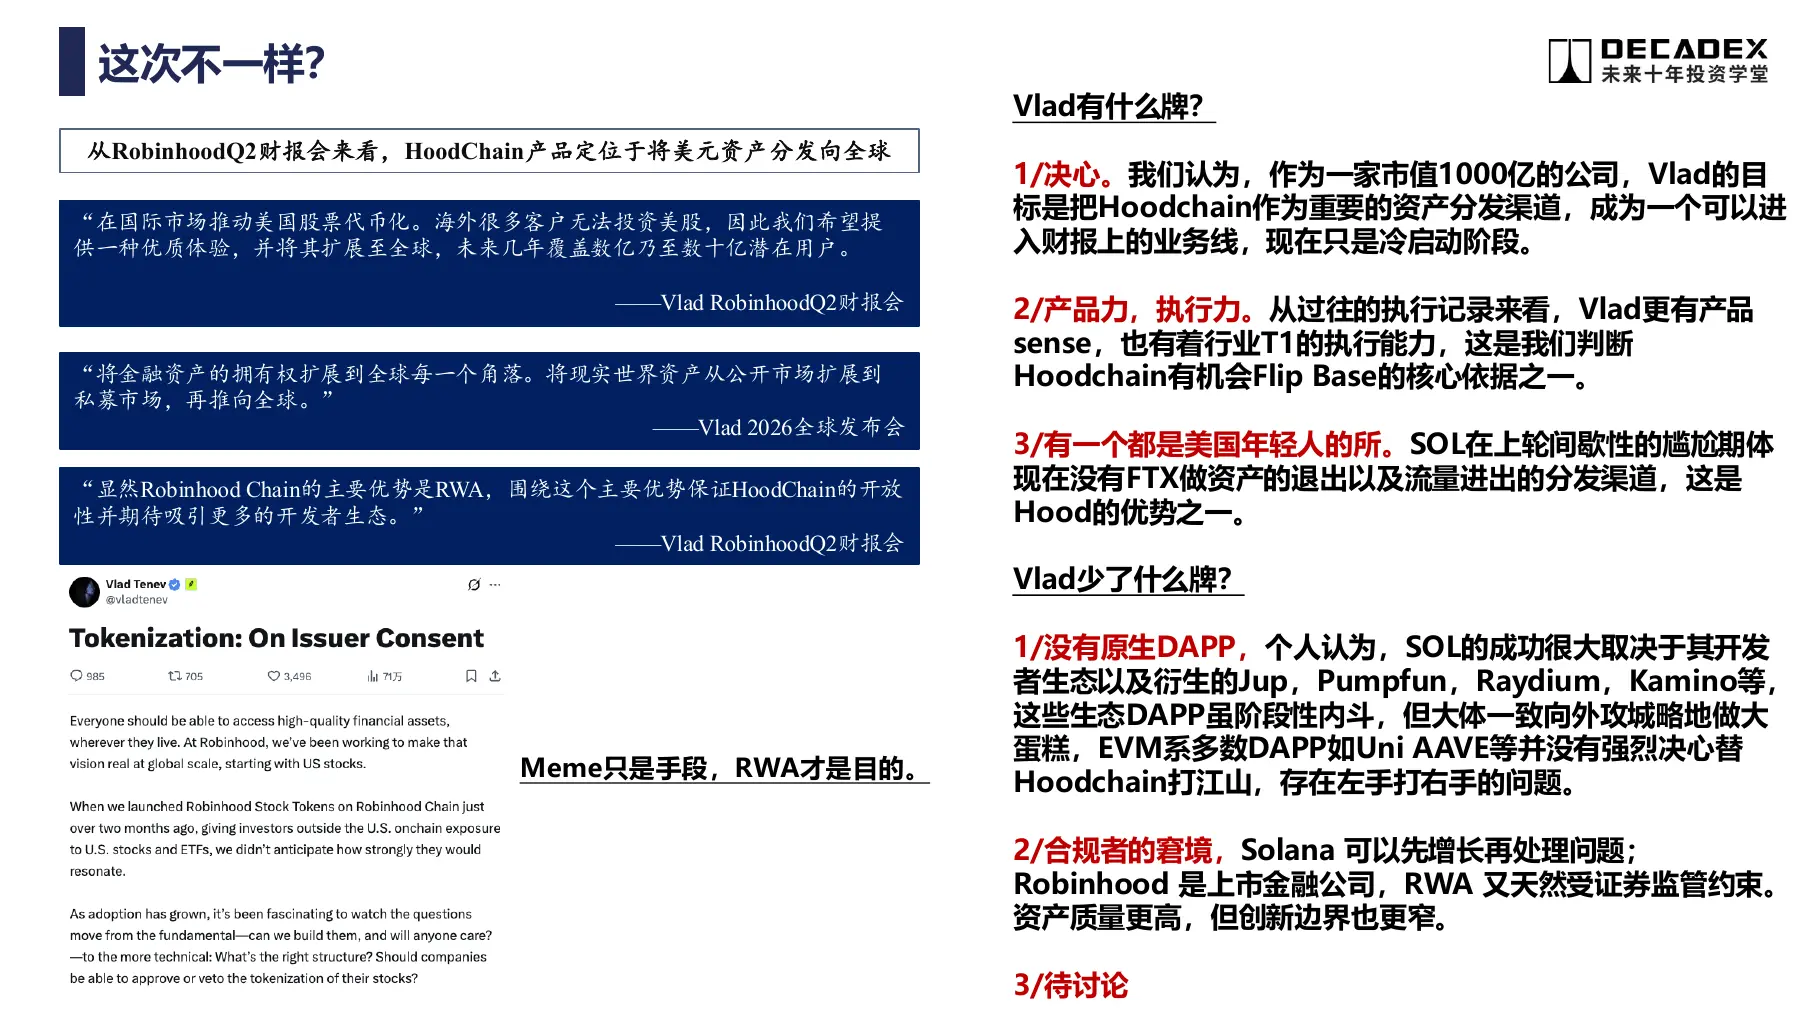 Robinhood の強みと制約 · 原課件第 19 ページ · クリックして拡大
4.3 Robinhood チェーンに関する議論
YJ
- オンチェーンの米国株は二層に分かれます:① 清算がオンチェーンで行われることは必然的に発生します。Vlad は T+2 → T+1 → T+0 を推進しており、Robinhood、Coinbase、ナスダック、DTCC が上から下に推進していますが、規模は不確定で、本質的には取引のマッチングがより迅速な SaaS です。② 入口がオンチェーンになること、つまり分配であり、この層は必ずしもオンチェーンである必要はありません。
- Robinhood がチェーンを扱う三つの理由:T+0;米国株を全世界に分配する(以前は百度と協力して中国に進出し、シンガポール、英国でも試みましたが、規制に引っかかりました);Vlad の「すべての人のための金融の民主化」により、小口投資家も VC や PE に独占されている pre-IPO 資産を取引できるようにします。
- 北極星指標は TVL(オフチェーンの AUM に対応し、財務報告の核心項目)であり、次に取引量と MAU です。彼は TVL が Base に追いつくには 2~3 年かかると予測しており、このサイクルに同期しています。
- このラウンドのミームは前回の高さに達するのが難しい:Trump の発行には上限が設定されており;供給側の工業化に加え、AI により発行が非常に迅速になっています;需要側の信仰が低下し、悪循環を形成しています。しかし、5 億から 10 億ドル規模のミームは依然として存在します。Vlad は単に Solana 上の車両を利用して冷却スタートを行っており、チェーンをミームチェーンにするつもりはありません。
- 次のステップは規制に接続し、より多くの米国株をオンチェーンに持ち込むことで、目標は非米国ユーザーです。米国ユーザーは約 2300 万人で、成長は停滞しており、利用可能なものはすべて利用されています。暗号は Robinhood の収入の約 20%~25% を占めています。
- 従業員の視点:チェーンは会社の最優先事項ではなく、会社は複数のビジネスで競争しています(クレジットカード、Trump アカウント、年金口座、以前の予測市場)、どのビジネスがうまくいけば人員を増やします。Vlad は外部に対してチェーンを優先事項として明示していますが、従業員はあまり期待していません。
- 国際化がうまくいかなかった理由:2021 年に英国に進出し成功しそうだった際、現地で PFOF モデルが許可されず、最後の数日で中止されました;GME 事件後は基盤インフラに焦点を移しました;2024~25 年に再開し、暗号製品はすでにヨーロッパに推進されています。矛盾は、米国ユーザーはチェーンを必要とせず、チェーンが必要なヨーロッパなどでは Robinhood ブランドが弱いことです。この問題が解決されれば、チェーンはかなりの収益をもたらすことができます。
WY
- 機関は収益と利益率を見ています。株式現物の手数料は非常に厳しく、伝統的な証券会社も 0DTE オプションで利益率を引き上げており、発行と取引だけではチームを維持するのは難しいです。
- RWA のミームは必ずしも最良の答えではありませんが、これは一度のブレイクスルーの想像です:正株を基にボラティリティを引き上げ、手数料と取引頻度が共に上昇します。この波の後、かなりの数の伝統的な証券会社のオーナーが彼に接触してきました。
- 小口投資家のオンチェーンでの需要:pre-IPO(長鑫、SpaceX 上場前)、高レバレッジ(10 倍の海力士、5 倍の QQQ)。富途の予測市場の量は急速に爆発し、特に 15 分の契約が注目されています。
- もし彼が Robinhood なら、北極星は利益率です;予測市場の優先度はチェーンよりも高いです。なぜなら、ワールドカップのような爆発的なイベントは非常に迅速に推進され、オンチェーンでは同等の規模の爆発を生み出すのが難しいからです。
- ミームの上限は背後の資金提供者の上限です(Telegram に関連するプロジェクトは約 20 億ドルを参考にしてください)、最終的にはマーケティング予算と収益に折り合いをつける必要があります。ボラティリティを引き上げて利益率を向上させるという論理の天井は非常に高いですが、正しい答えはまだ出ていません。
Tron
- Robinhoodチェーンは外部性が強いが、チェーン上のアドレスを見ると、大部分のユーザーは他のチェーンから移行してきたもので、新規ユーザーは少ない。
- BSC上の株式購入量は主にAlphaポイントの刷り量とアービトラージから来ており、memeによる株式購入は非常に少ない。本当に株を買いたい人は米国株口座を開設すれば解決できる。
- 株式memeキャンペーンの真の利点はエコシステムの統合を加速させること:launchpad、App Store、lendingなどの協力が一気に全て繋がった。
- Robinhoodの利点は米国小型株を直接チェーンに載せることができる点だが、EthereumのDeFiプロトコルと流動性は揺るがすのが難しく、現在BSCに対して大きな脅威とはなっていない。チェーンの意義はpermissionlessにある。
CHAPTER 05 Robinhood会社と評価
5.1 証券会社のフレームワーク
- 証券会社 = 流量 × 転換率:流量はDAU / 入金口座を見て、転換率はARPUを見る。会社がどの部分に力を入れているかは、その目標を示している:クレジットカードを発行するのはARPUを上げるためで、チェーンを作るのは流量を獲得するため。
- 消費分野でチームが比較的自信を持っているのは、食品飲料と証券会社だけだ。チームの研究の道筋は:アルトコイン → チェーン → コインチェーン所 → 金融。数年後にはブロックチェーンという言葉はなくなり、Fintechと呼ばれるようになるかもしれない。
- 新しい証券会社の競争の七文字:流動性、流量、コンプライアンス。富途やRobinhoodの研究はこの七文字から始まる。
5.2 嘉信からRobinhoodを考える
- MAUは2021年を超えたことがない。アメリカの若者たちのこのユーザー層はすでに満たされている。
- 収入は二つに分けられる:取引収入は周期的に明らかで、2021年はCryptoとオプションの急増に依存し、2022年から2023年にかけて60%から70%減少する;2025年12月からはCryptoビジネスが縮小し、主に予測市場で支えられる。資産収入(純利息、資産管理)は複利的な特性を持ち、根本的な論理はドルの過剰発行と資産の持続的な価値上昇にある。
- 嘉信は1993年から2000年にかけて取引収入の割合が約70%から80%だったが、Robinhoodは現在約60%だ。長期的には取引収入には必ず上限があり、長期的に最大のベータは資産である。嘉信はベビーブーマー世代とインターネットの流量を捉え、Robinhoodはミレニアル世代とモバイルインターネットを捉えている。
- 流量が先行し、流動性が収束する。資産収入から見るとRobinhoodは成長株であり、取引収入から見ると周期株である。
- 嘉信が本当にS&Pを相対的に上回る超過収益を上げたのは、1994年から2000年のユーザーと取引収入の急成長期であり、その後資産収入は増加したが、再び超過収益を上げることはなかった。
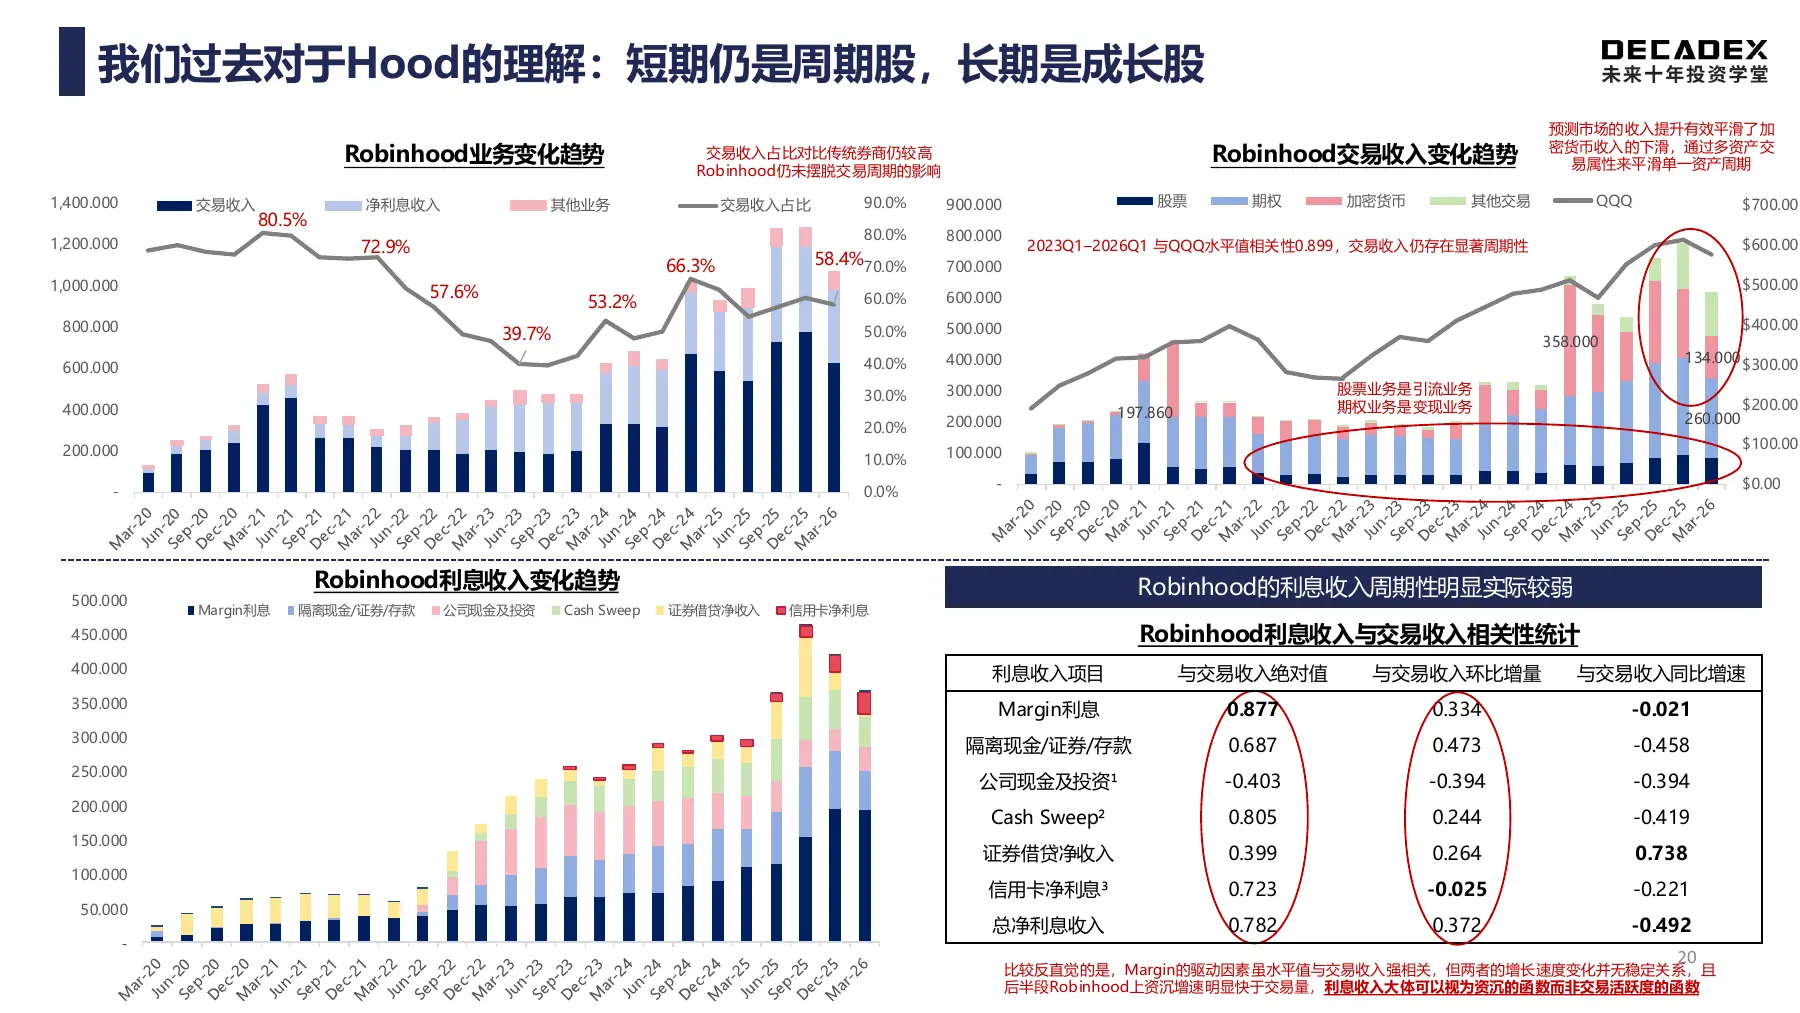 取引収入と資産収入 · 原課件第 20 ページ · クリックして拡大
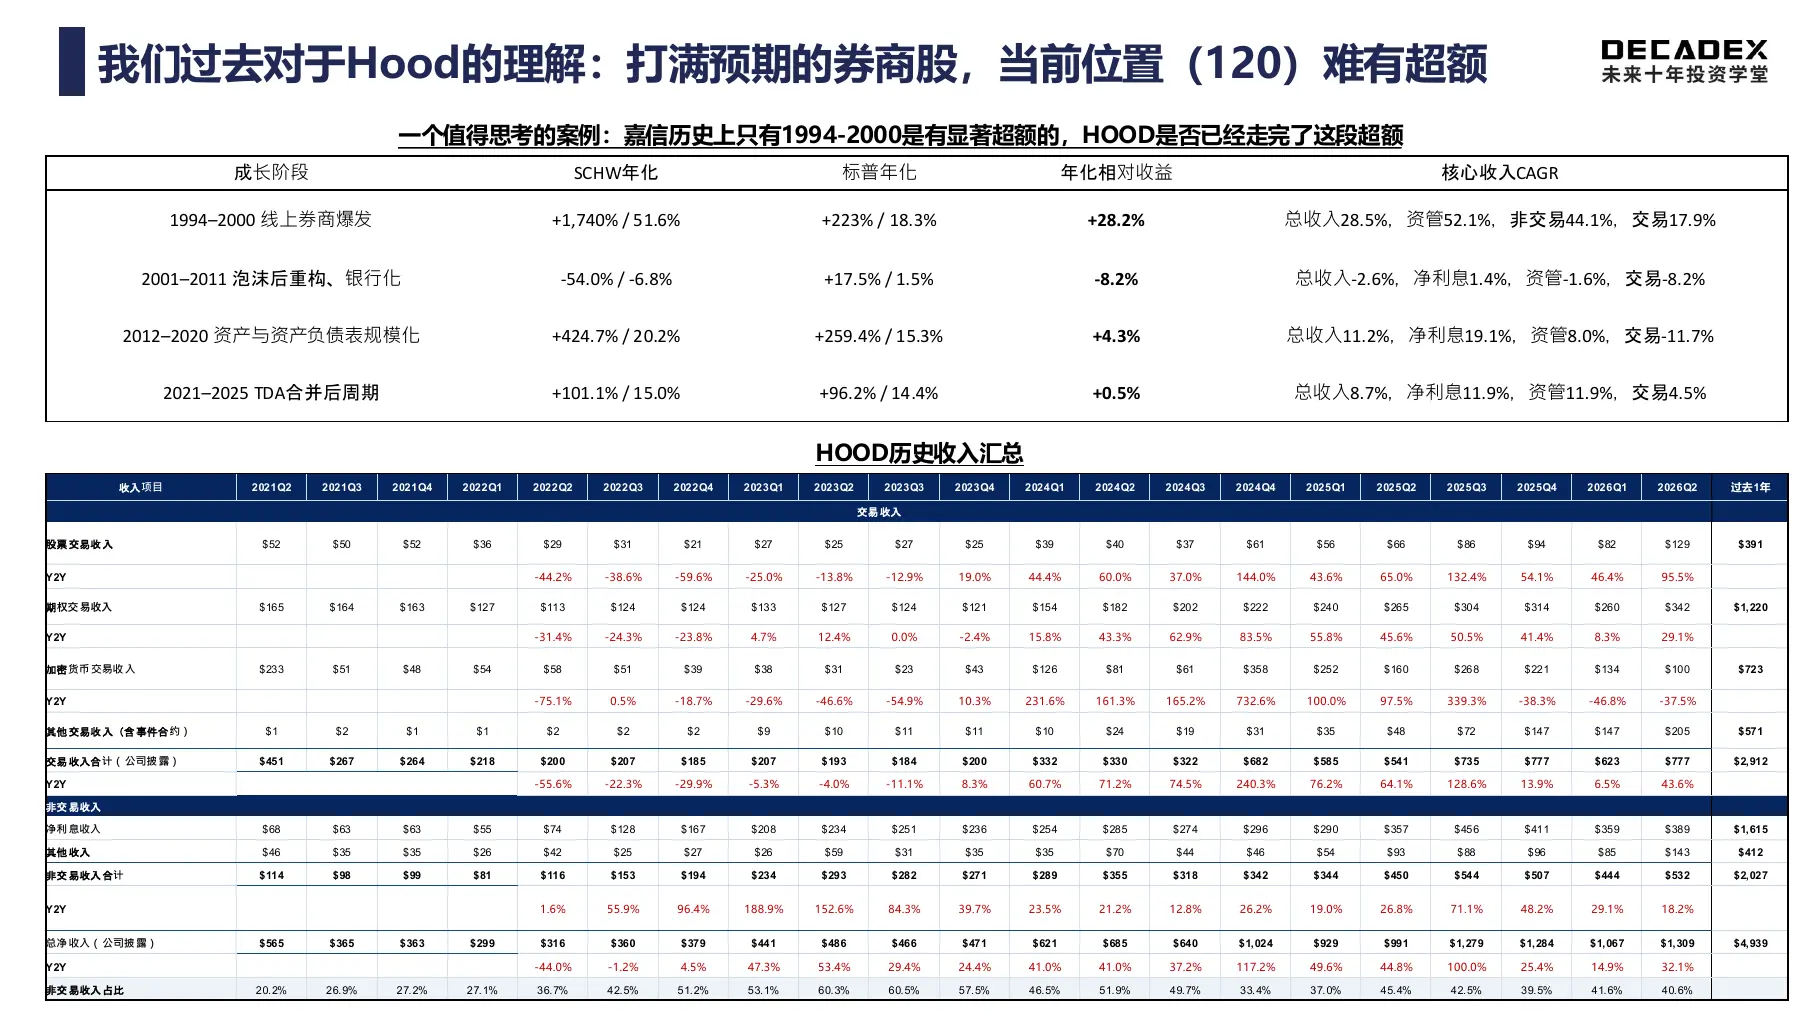 嘉信の歴史とRobinhoodの参照 · 原課件第 22 ページ · クリックして拡大
5.3 投資の考え方
- YJ:Robinhoodはアメリカの未来の10~20年間で唯一のsuper finance app for allになるが、今は米国株の大盤に従っており、良いポイントではない。米国株が大きく下落し、取引量が減少するのを待ってから買うべきだ。
5.4 評価ページ
| 重要数値 | 現在のシェアの基準 | 予測 / 参照 | |-------|----------------|-------------------------------| | 入金口座数 | 1350万 | 未来2年で約3200~3300万(口座数で計算、ユーザー数ではない) | | ARPU | 約187ドル | 約300ドル;嘉信の天井は約1000ドル | | 収入 | 2025年には近く50億ドル | 2年、最大でも3年で約100億ドルに到達 | | 時価総額天井 | 現在1072億ドル | 証券会社が最も狂っていた時は約3000億ドル(インフレを考慮) |
- 国際化が阻害される場合、主なドライバーはARPUの向上(カード発行は本質的に既存ユーザーを洗浄することにある)。
- 今後の財務報告では、四つの数値を見るべき:ユーザー数、ARPU、収入、対応する時価総額。
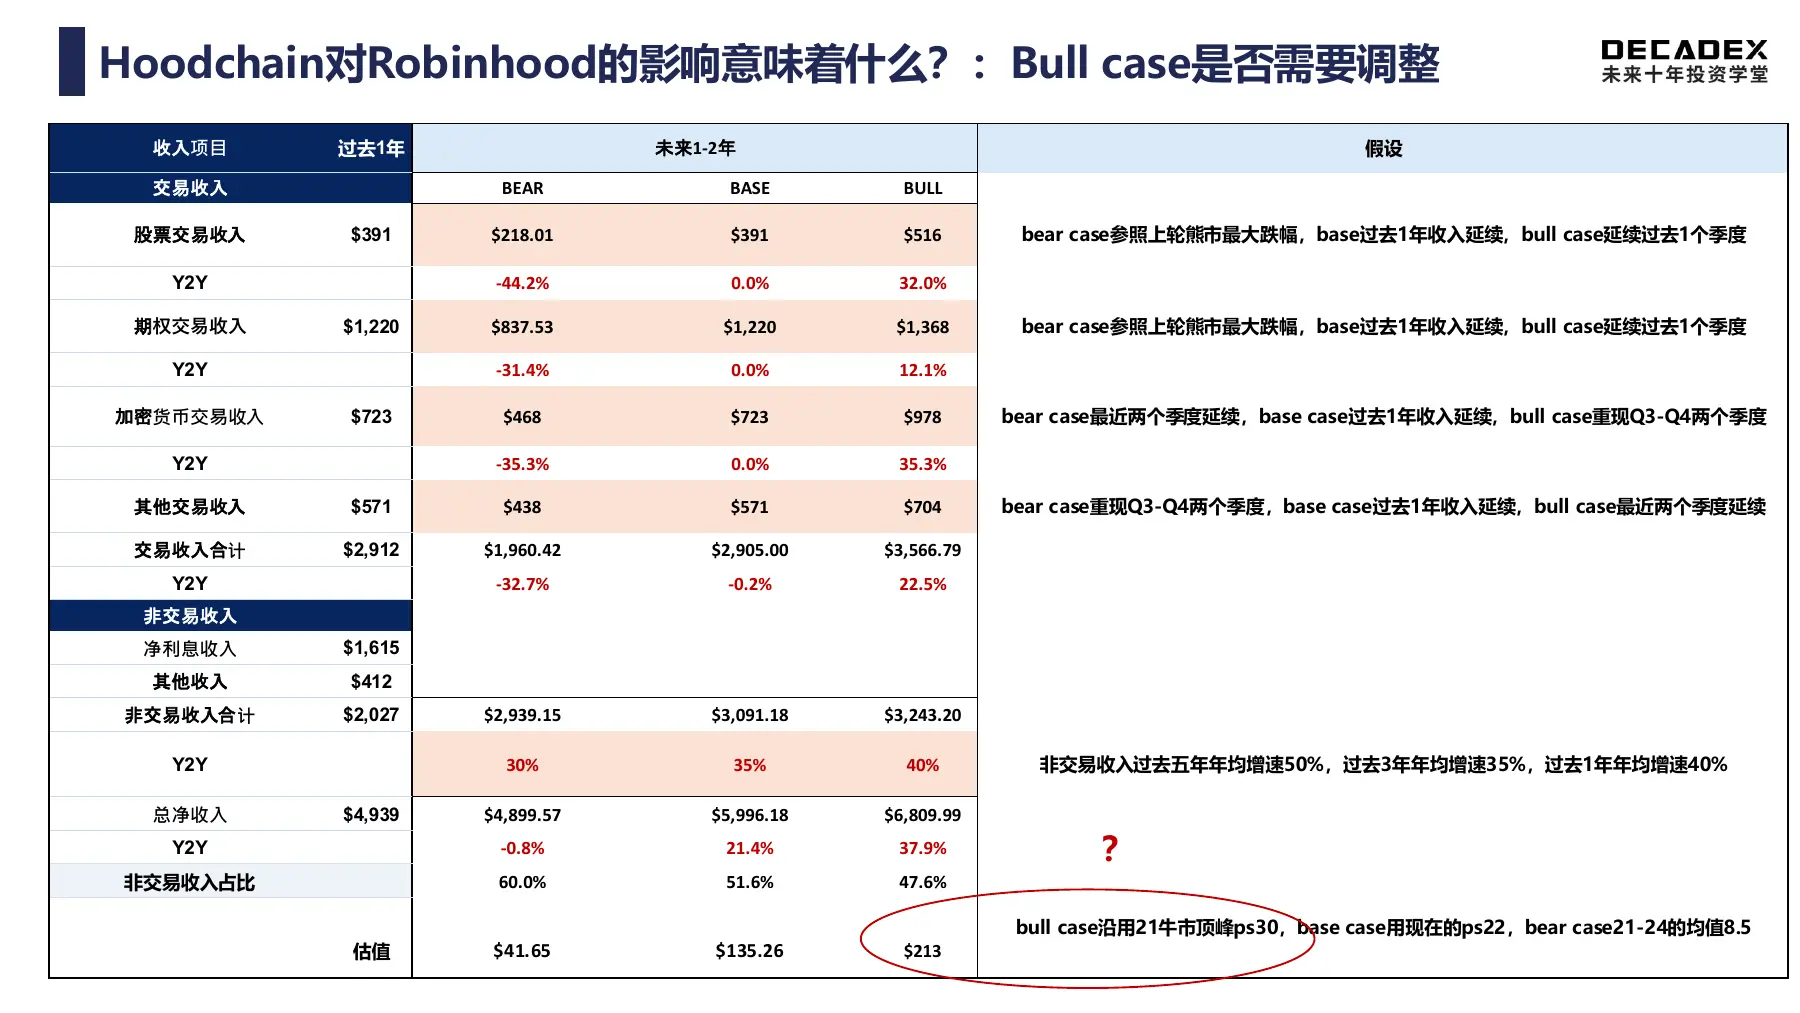 Robinhoodの収入と評価シナリオ:資料中の仮定 · 原課件第 23 ページ · クリックして拡大
CHAPTER 06 現場の見解とポートフォリオ
6.1 コンプライアンスを境界線として
- 流量、流動性、チームの実行の三つの次元からこれらのプラットフォームを見ている。コンプライアンスを主に:中期選挙で民主党が政権を取ると、非コンプライアンスの取引所が打撃を受ける可能性があり、ブラックスワンリスクが存在する。非コンプライアンスは鋭さを増すために使用され(Hyperliquid、Binance)、急成長し、効率が高く、短期的にはアルファがある。
- この四つのプラットフォームを選んだ理由:RWAは本質的に古い資産であり、同質化しているため、資産に差異がない場合、プラットフォームのコンプライアンス、ブランド、流動性はトップに集中する。
6.2 ポートフォリオ
| ゲスト | 現場で表現されたポートフォリオ | 論理 | |--------|---------------------|-----------------------------------------------------------------------------------------------------------------------| | HB | BTC + Circle | 最も基本的なレイヤーに抽出され、ブロックチェーンにはBTCとステーブルコインの二つのビジネスしかない;Cryptoはタイミングが株選びよりも重要で、一つのサイクルで数回取引を行う。 | | YJ | BTC + Circle + HOOD | HOODは原始株で、税金が高すぎて売らない;新しいポジションは米国株が大きく下落するのを待つ;チェーン上の対象であるETH、UNI、Lighter、Pulseは少し買っても良い、アルファの差はあまりない。 | | Kacey | イーサリアム + Circle | Robinhoodの増加は国際化とチェーン上にあり、新しい流動性はイーサリアムとUSDCから入ってくる;Hood ChainはArbitrumの構造を使用し、ネイティブトークンがなく、増加をもたらす可能性がある。 | | Vision | "イーサリアムに全てを賭ける" | 2022年から2024年のソートエンジン、OP Stack、Arbitrum OrbitなどのインフラがRWAで実現される;技術の進歩はあるが評価は上がっておらず、Glamsterdamのアップグレードに注目。資料にはRobinhoodがArbitrumに約10%の手数料を支払うことも記載されている。 |
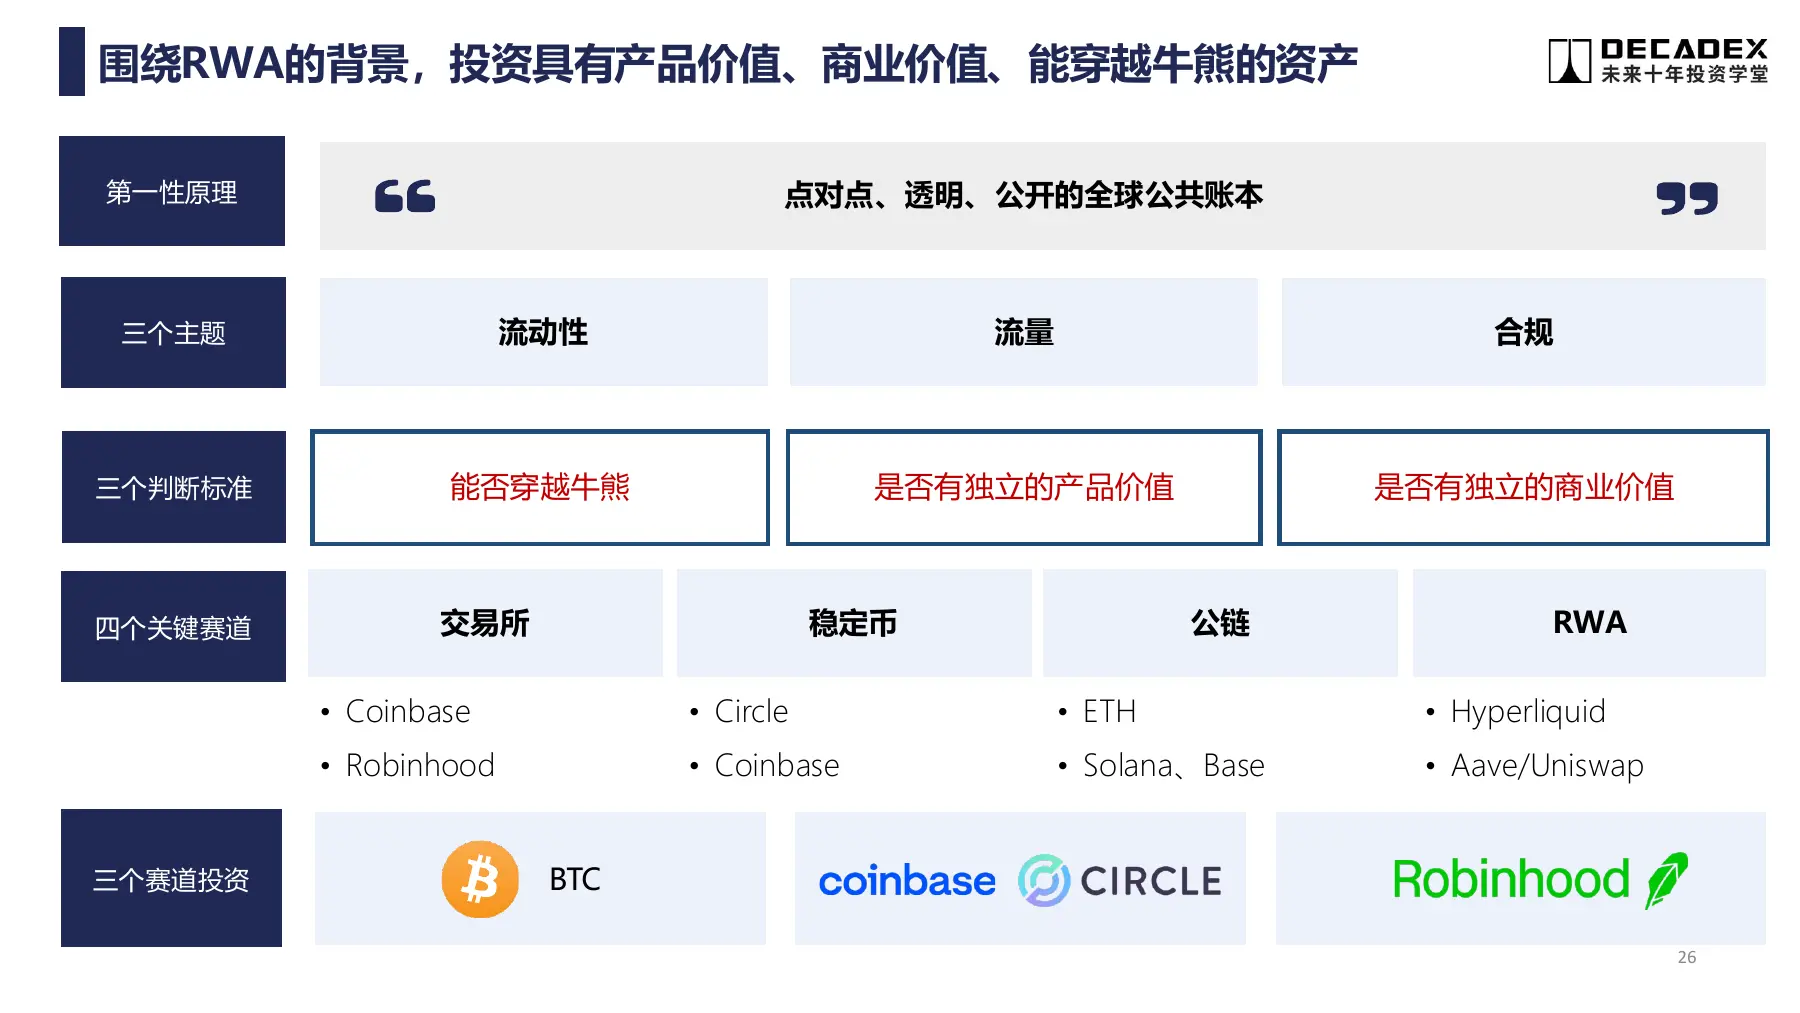 RWA背景下の資産とプラットフォーム研究フレームワーク · 原課件第 26 ページ · クリックして拡大
 リスク警告