後金融テクノロジー時代の三大変革方向
 核心的な視点

 クラウドコンピューティングとモバイルインターネットは、もはや金融サービスの変革を推進する主要な力ではなくなりました。
著者:サイモン・テイラー、Fintech Brainfood 創設者
編纂:ジャファン、ChainCatcher
クラウドコンピューティングとモバイルインターネットは、もはや金融サービスの変革を推進する主要な力ではなくなった。代わりに、インテリジェントトークン(AIモデルが情報を処理・生成する単位)とバリュートークン(通貨や資産を代表するチェーン上のトークン)がその役割を担っている。
10年前にフィンテックを際立たせた理念、例えばモバイルファースト、クラウドコンピューティング、APIによる銀行支店の代替は、今や世界中のすべての金融会社の基本的な標準となっている。これらの実践が普及することで、フィンテックは次のイノベーションの方向性から業界の日常へと変わった。
新しい金融ビジネスと投資の方向性は、3つの変化を中心に形成されている。
意思決定は電子スプレッドシートからAIモデルへと移行しており、モデルの運用はトークンに依存している。
もともと企業内部にのみ存在していた記録が、今ではトークンの形で共有台帳上に存在している。
顧客もまた、ウォレットを持つエージェントに変わりつつある。
お金はトークンであり、トークンはお金である。
この記事では、これらの変化が金融にどのように影響を与えるか、どの企業がすでに行動を起こしているか、そして現代技術に基づく初の1兆ドルの金融企業が、AIとトークンを中心とした企業になる理由について議論する。
この競争が争うのは、世界最大の利益のプールである。
2025年、銀行業界が生み出す純利益は他のどの業界よりも多い。金融業界は、時価総額で計算すると、世界で2番目に大きな業界であり、世界最大の利益のプールを持っている。ボストンコンサルティンググループ(BCG)は、フィンテックの占有率は約4%に過ぎないと推定している。モルガン・スタンレーは、1兆ドルの時価総額に達する初の銀行になる見込みである。現代技術に基づく金融企業は、まだこの規模に近づいていない。
この記事では、フィンテック以降の発展の道筋を描く。
フィンテックは成功によって死んだ
フィンテックは、伝統的な銀行が支店、紙の書類、電話サービスに依存して生じるコストを大幅に削減した。モバイルインターネットは顧客のポケットにコンピュータをもたらし、クラウドコンピューティングは企業により迅速で安価なインフラを提供し、それに基づいてサービスを構築できるようにした。
これにより、金融会社は初めて、もともと利益を上げるのが難しかった顧客群から収益を得ることができるようになった。モバイルファーストモデルを駆使して、Nubankは1.4億人の顧客を持つ。第2四半期の決算によれば、1人の顧客に毎月サービスを提供するコストは1ドルで、平均して1人の顧客から17.10ドルの収入を得ている。
対照的に、大手銀行は1人の小売顧客から年間約350ドルの収入を得ているが、サービスコストは数倍高く、利益は主に既存顧客に他の金融商品を販売することや、ローン、投資などの全体業務から得られる。
Revolut、Nubank、Stripe、Ramp、Robinhoodは、今後数年間にわたり複利的な成長を維持できる可能性が高い。フィンテックは独立した投資カテゴリーとしての終焉を迎えるかもしれないが、その中の勝者は新たな有利な要因に後押しされて、このカテゴリー史上最大の企業に成長する可能性がある。
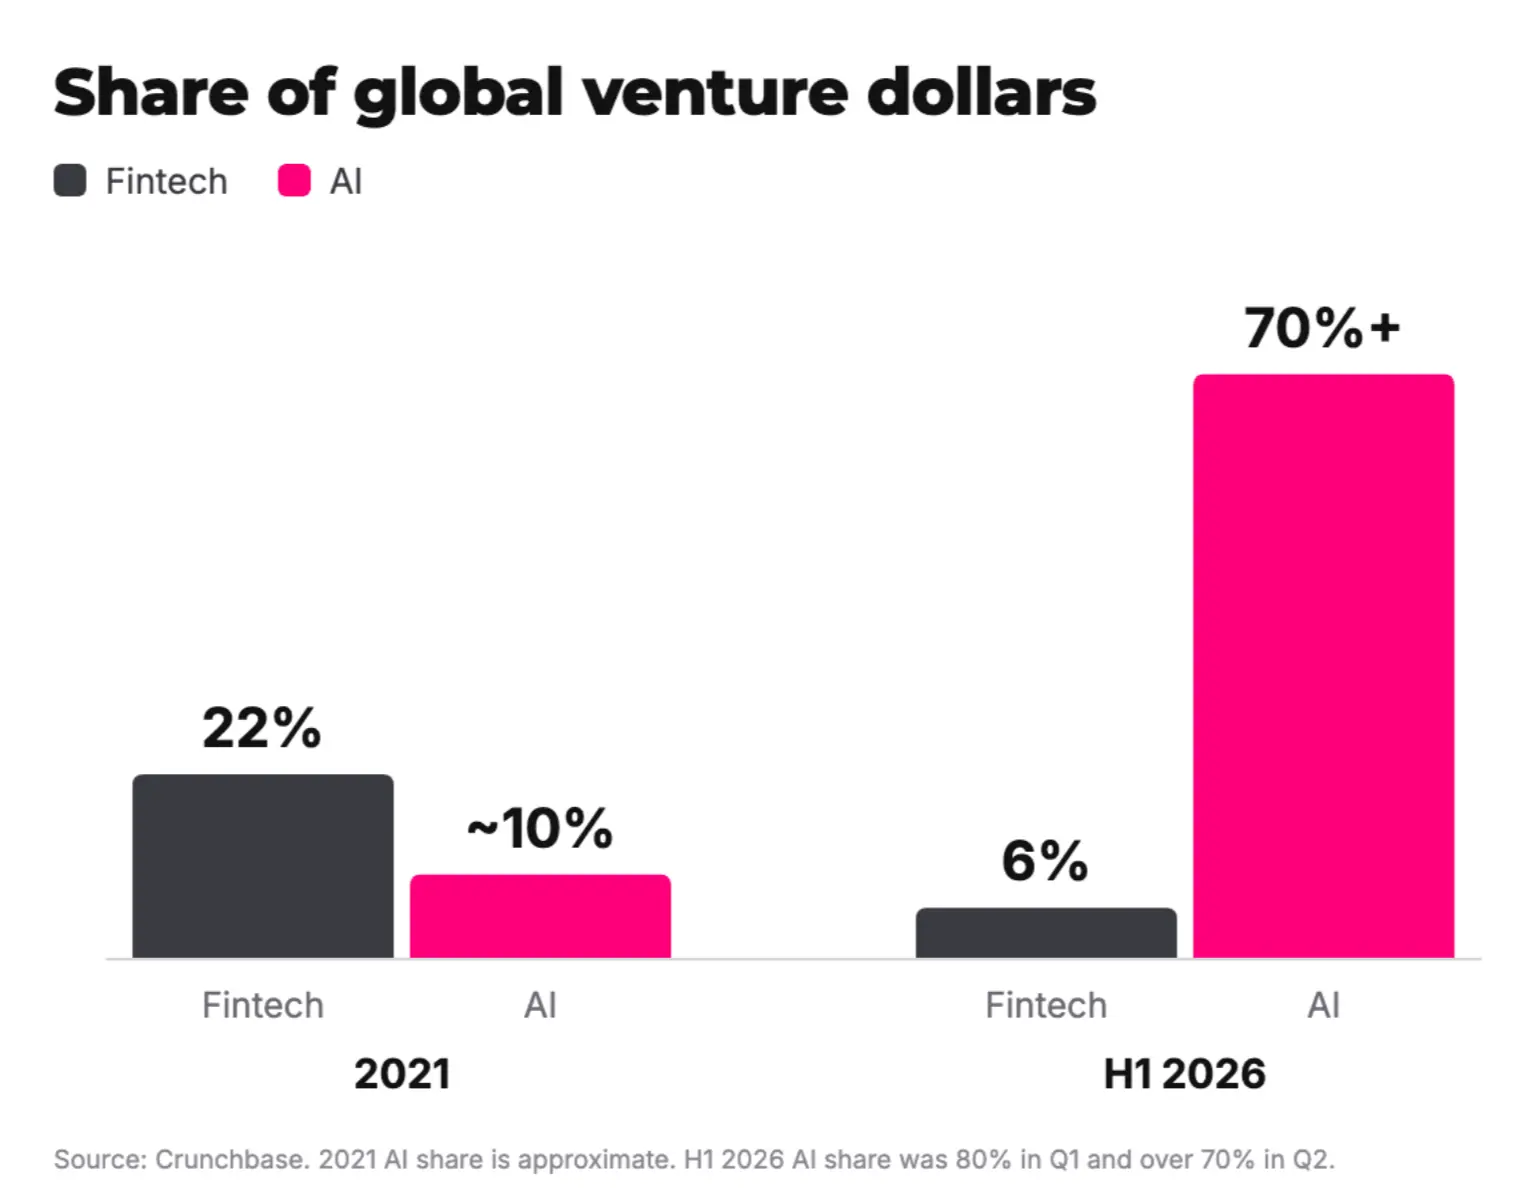
フィンテックが世界のベンチャーキャピタルの株式取引に占める割合は、2021年の14.5%から2025年には12.3%に減少する。一方、フィンテックの資金調達取引におけるAI企業への投資割合は、約10%から70%から80%に増加しており、具体的な数字は出所によって異なる。新たに追加されたベンチャーキャピタルは、今やAIに優先的に投資している。
意思決定、記録、サービスチャネル
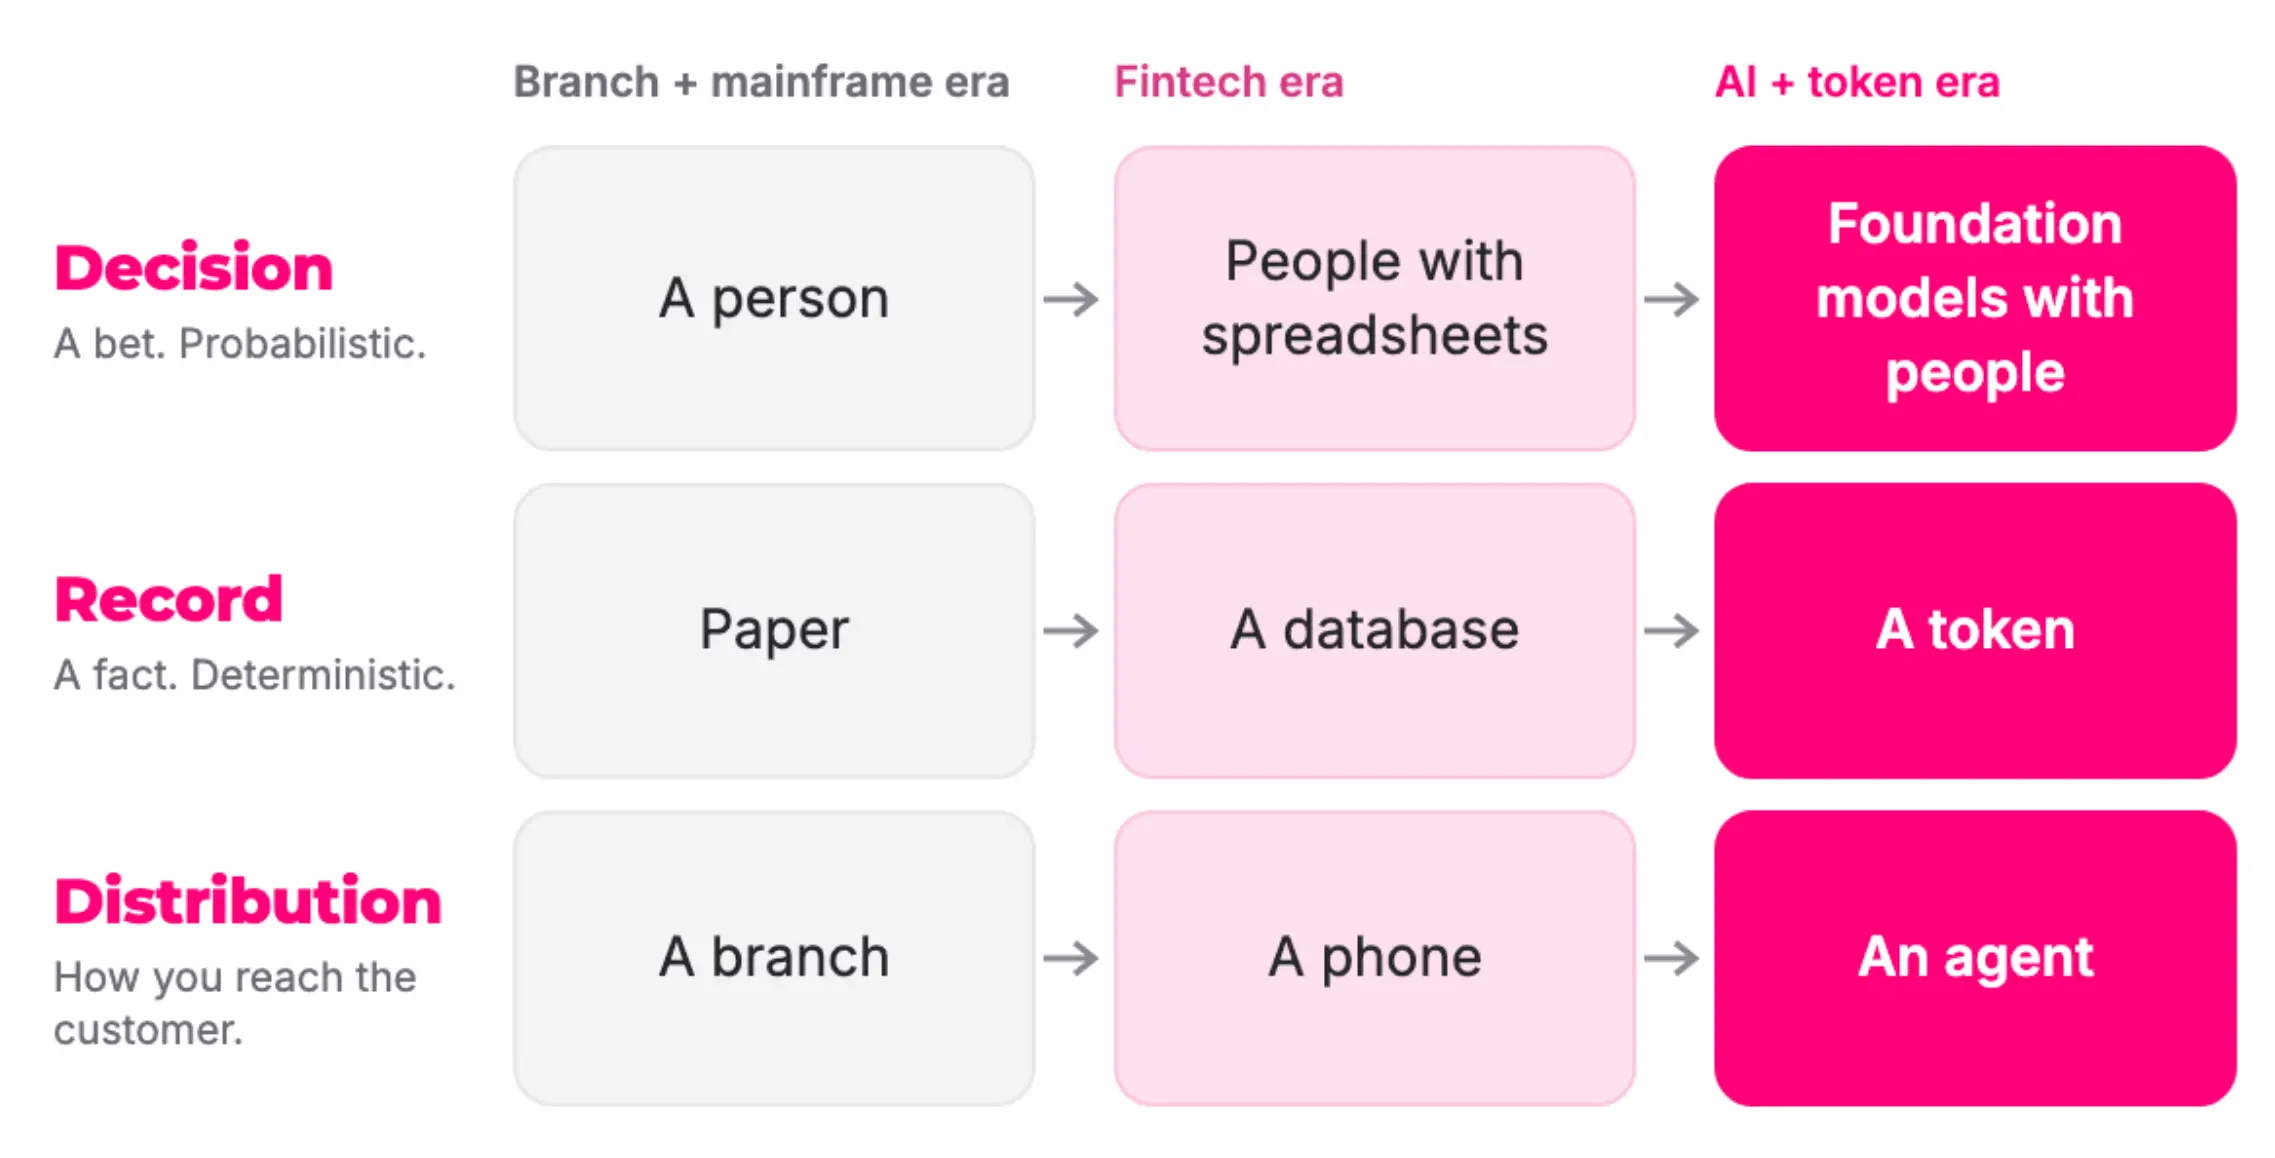
すべての金融商品は、意思決定、記録、および顧客へのアプローチの3つの部分から構成されている。19世紀の銀行支店では、マネージャーが自分の判断であなたのローンの価格を決定し、それを紙の帳簿に書き込み、あなたは支店を通じて彼を見つけた。意思決定はリスクへの賭けであり、記録は既に発生した事実を記録し、顧客へのアプローチは建物に依存していた。
その後、意思決定の方法は絶えず変化してきた:最初は個人の判断に依存し、次に人が電子スプレッドシートを使って意思決定を行い、現在では基礎モデルと人が協力して行うようになった。
記録は紙の帳簿からデータベースへ、そしてトークンへと移行した。
金融サービスが顧客にアプローチする方法も、支店から携帯電話へ、さらにエージェントへと移行した。
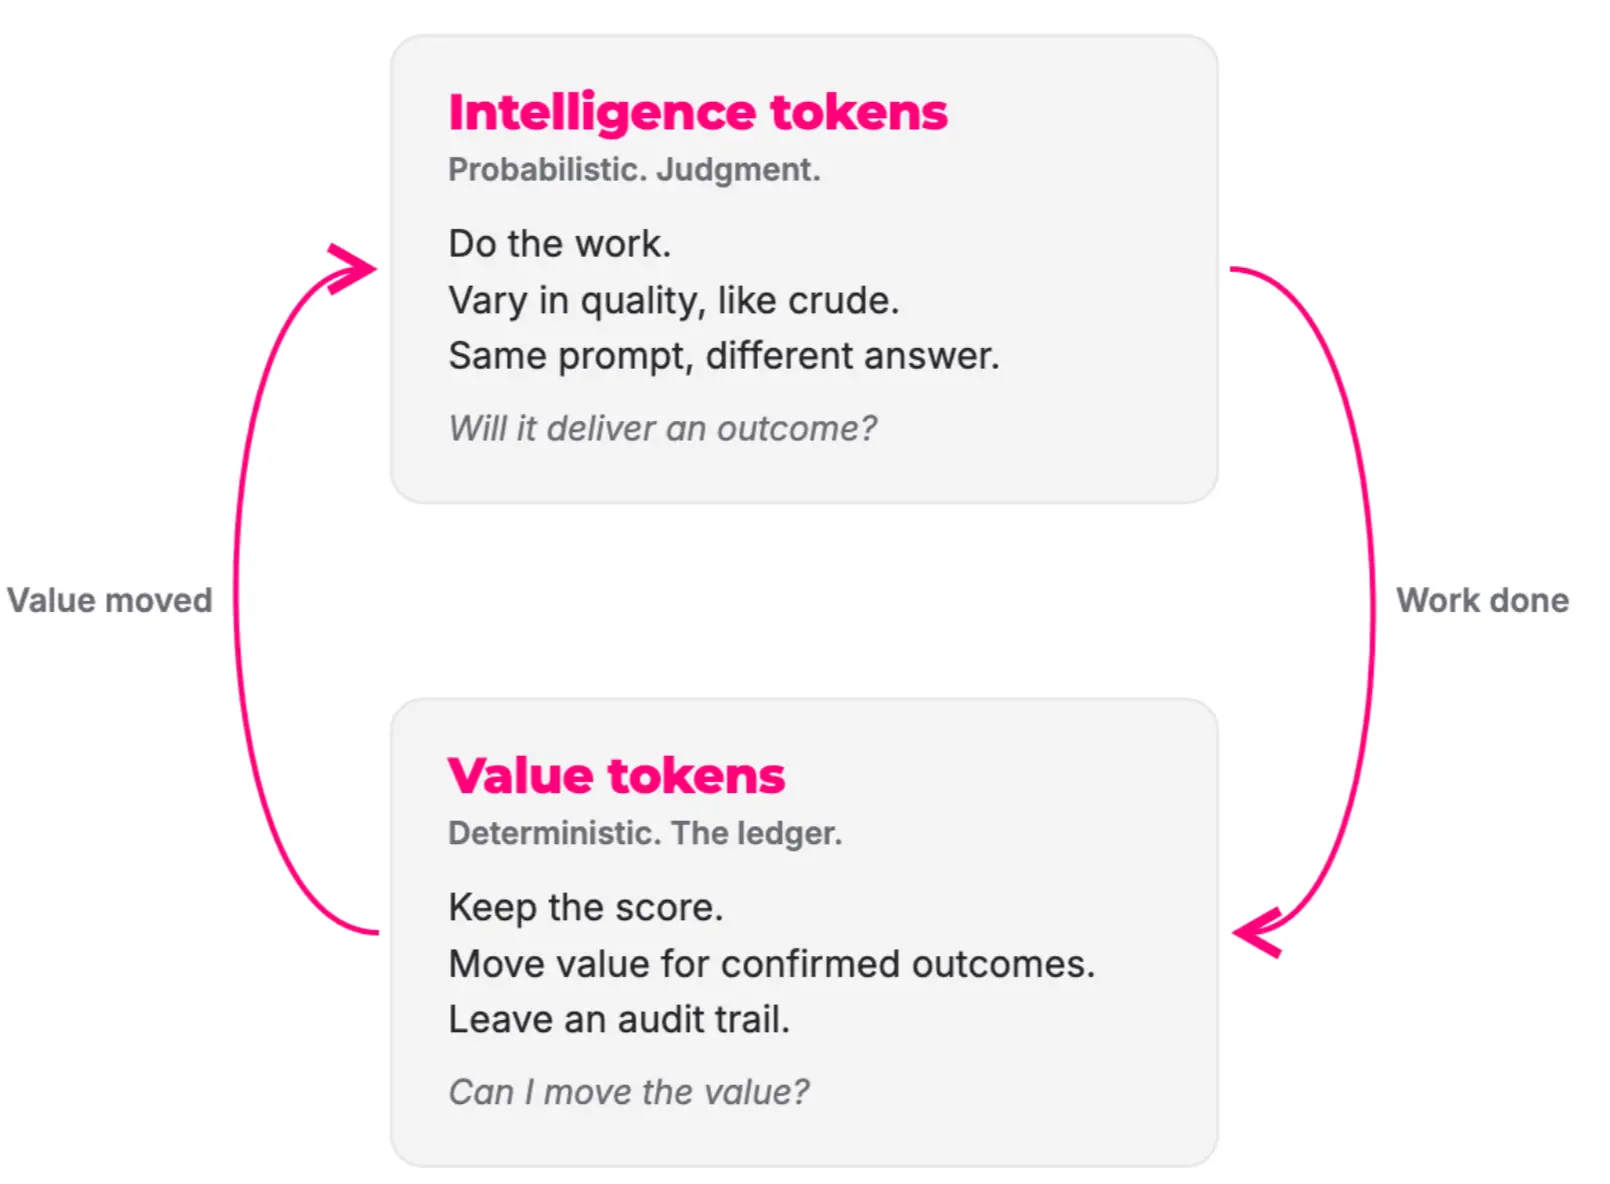
インテリジェントトークンは、AIが意思決定に参加する際に使用される基本単位である。計算タスクを完了するために使用されるが、モデルの出力は完全には確定しておらず、同じ問題に対して異なる答えが得られる可能性がある。バリュートークンは、通貨や資産の価値を記録する基本単位である。1ドルの価値を持つUSDCまたはOUSDは、1:1でドルまたはドル等価資産によって準備が支えられている。
しかし、過去の2つの段階では、常に3つの問題が存在していた。
意思決定にはあまり変化がなかった。機械学習、ルールエンジン、信用スコアを導入したが、意思決定のルールは依然として人が設定・調整している。基礎モデルとエージェントは、ソフトウェアがより深い意思決定の作業を担うことを可能にしている。
記録は常に一貫性を保てるわけではない。銀行の大型機は非常に信頼性の高い記録を保存できるが、これらの記録は1つの機関内にのみ存在し、他の場所では複製・同期が必要である。ステーブルコインとトークン化された現実世界の資産(RWA)、すなわちバリュートークンは、各方面がプログラム可能な帳簿を共有できるようにする。全員が同じ記録を見ることができる。
サービスチャネルは依然として人の操作に依存している。優れたインターフェースデザインは操作の抵抗をほぼゼロにまで下げるが、最終的には人がボタンを押す必要がある。ユーザーに予算グラフを提供することは、彼らが貯蓄を得意にすることにはならない。エージェントに自動で現金を貯蓄口座に移す権限を与えれば、ユーザーはインターフェースを手動で操作する必要がなくなる。
次の時代には、これらの3つの要素が再び変化する。
お金はトークンであり、トークンはお金である
8月19日、StripeはOpenRouterの買収に同意し、取引価格は70億ドルをわずかに上回ると報じられた。OpenRouterは、AI呼び出しリクエストを異なるモデルに割り当てるゲートウェイであり、毎日10兆のトークンを含むモデル呼び出しをスケジュールしている。Rampは同じ日にRouter.comを立ち上げ、各リクエストをユーザーの品質要件を満たし、コストが最も低いモデルに渡している。2社の優れたフィンテック企業が同じ週に、AIトークンのルーティング自体が金融サービスビジネスであると認識した。
a16zのマーティン・カサドはこれを"トークンは新しいドル"と呼んでいる。私はさらに一歩進めて言いたい:すべてのトークンがドルであるわけではない。ドルは確定した金額を表し、モデルがインテリジェントトークンを通じて生成する出力には不確実性がある。ルーティングプラットフォームが行っているのは、ドルのような確定した金額で各単位のAI計算に価格を付けることである。この価格設定は、毎秒数百万回発生している。
これが金融市場であり、まさに2社の決済会社によって構築されたばかりである。
インテリジェント経済は、この循環の上に成り立っている。
金融巨頭の製品はこの変化を体現している
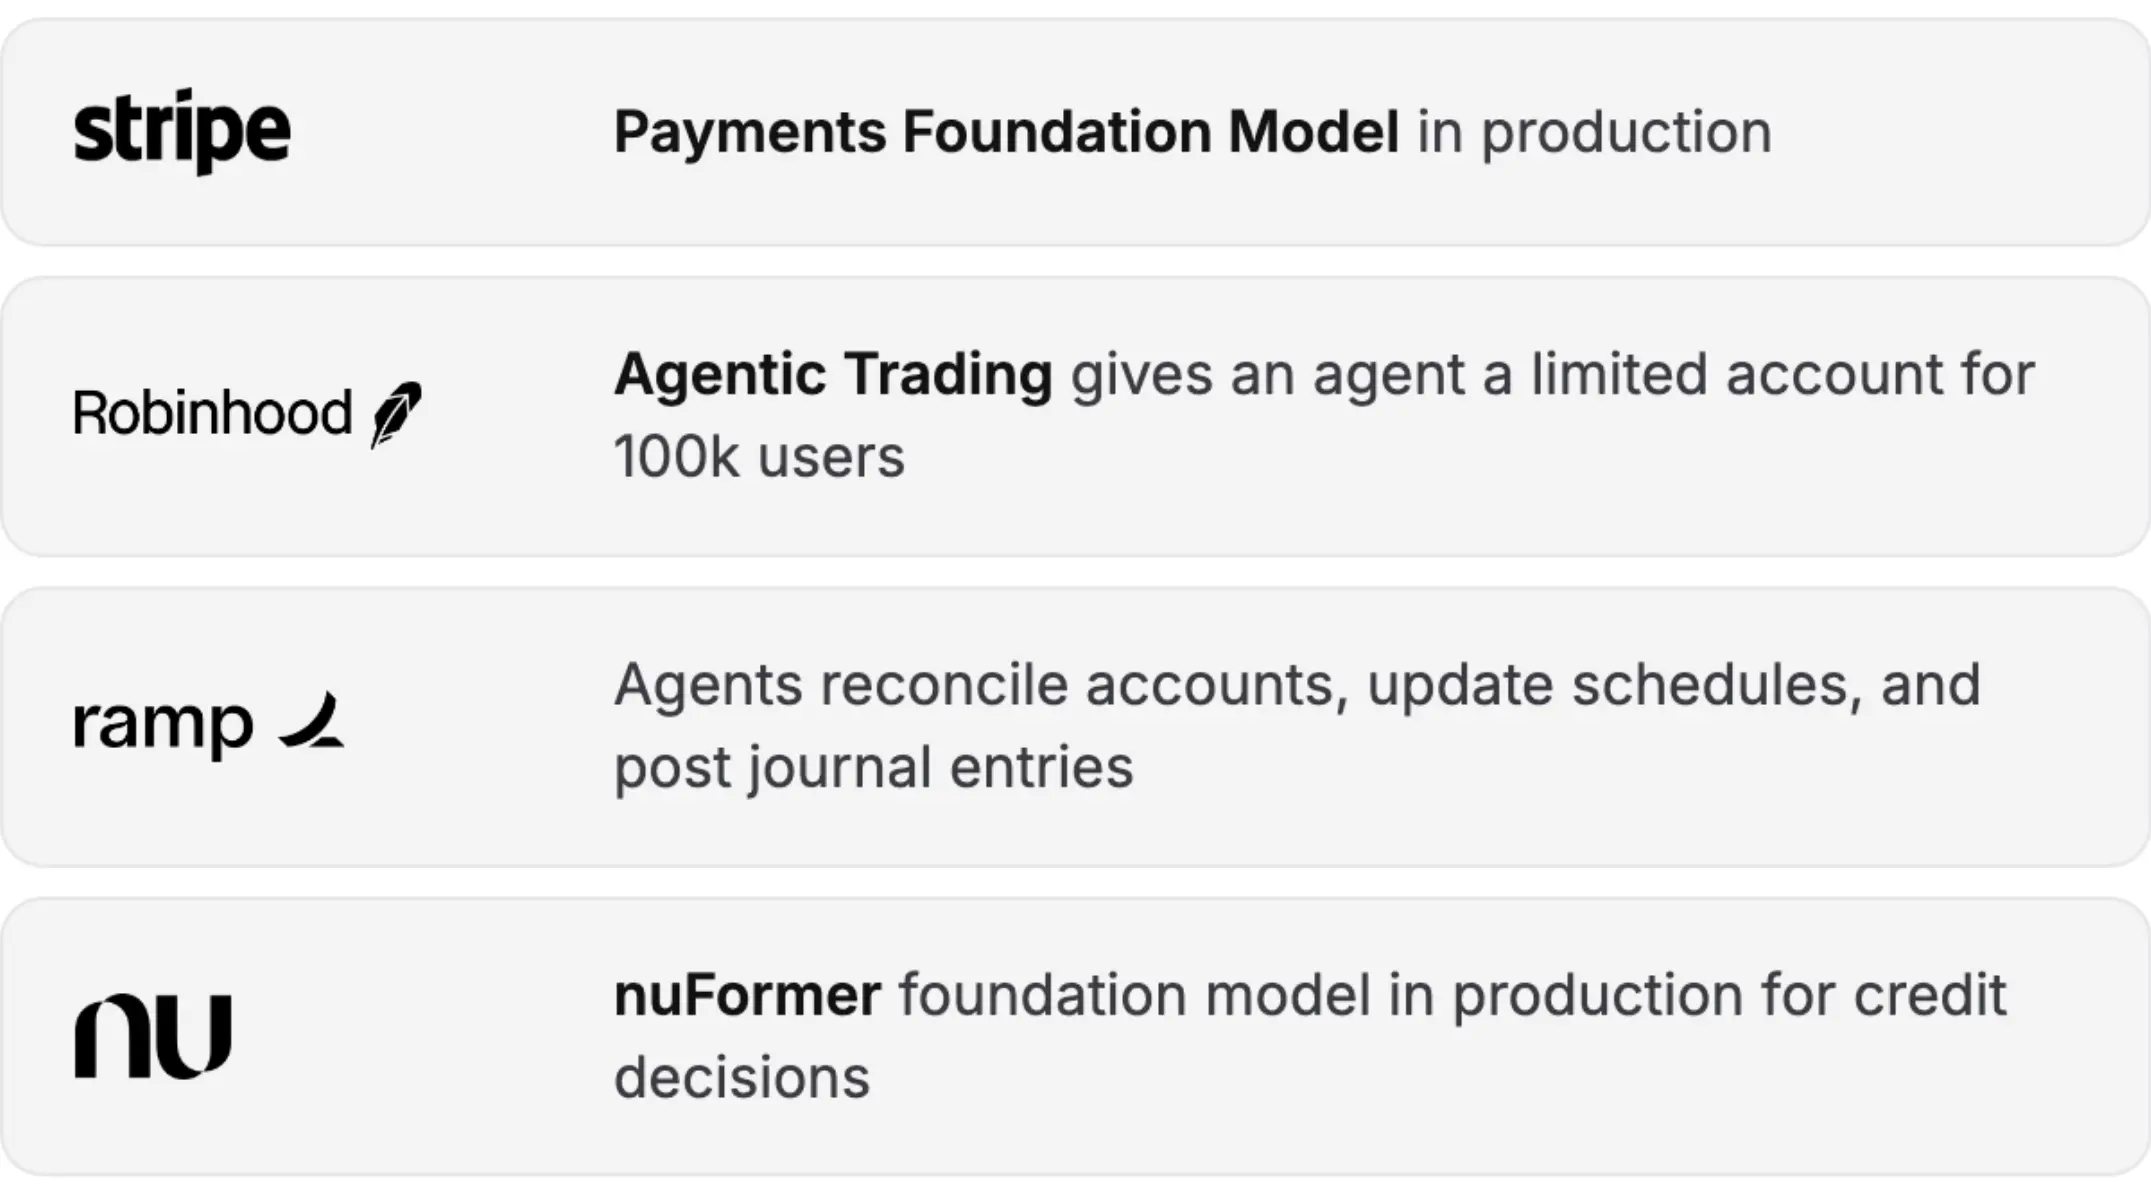
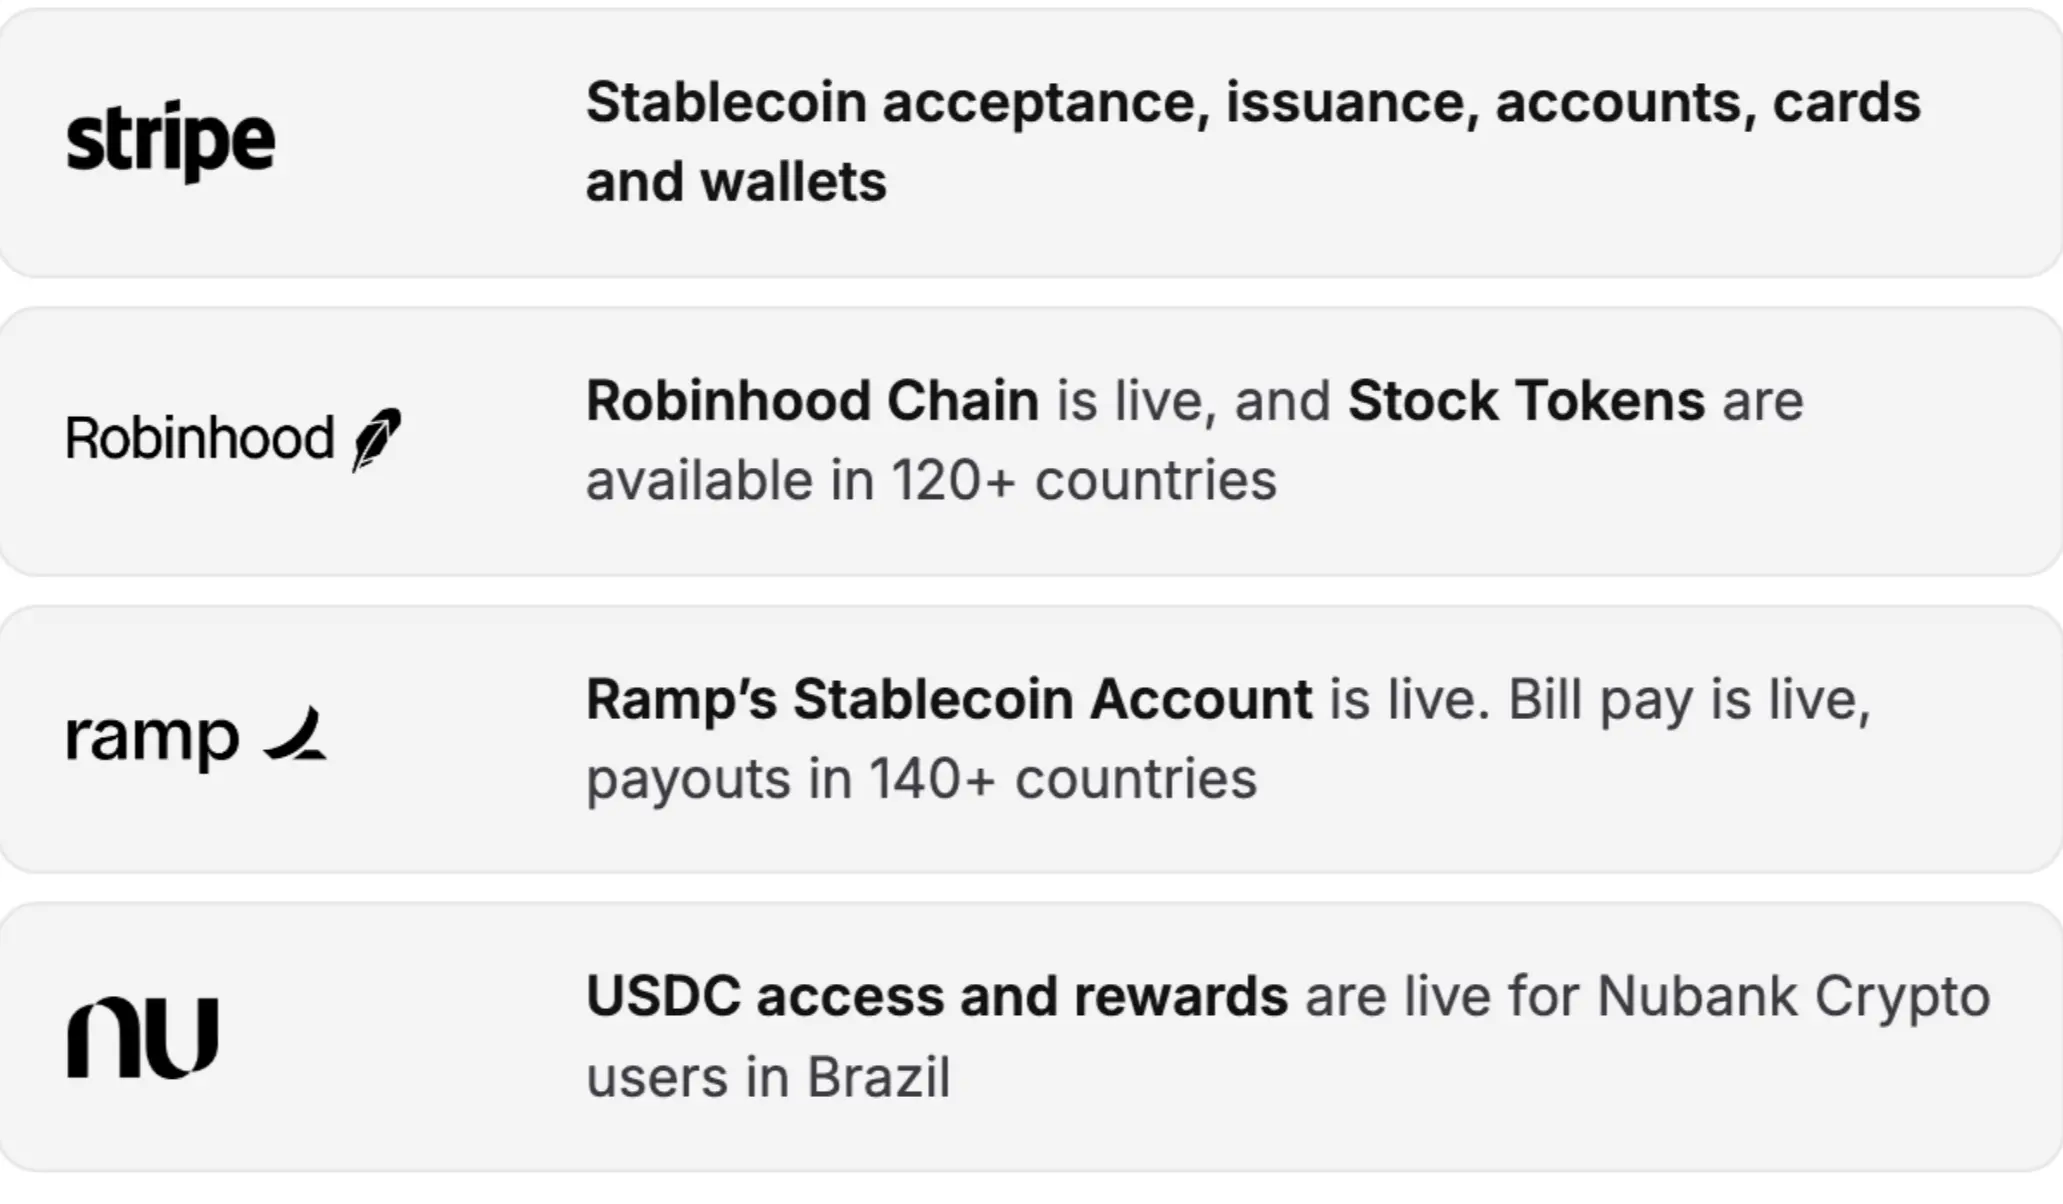
すでに大規模に達している金融会社の中で、最も急成長している企業はこの変化を理解している。彼らの最近発表された製品からそれが見て取れる:彼らは意思決定のレベルでAIモデルとエージェントワークフローを使用し、記録のレベルで資産のトークン化を進め、サービスチャネルのレベルでエージェントと機械にサービスを開放している。
意思決定(AIモデルとエージェントワークフロー)
記録(トークン化とステーブルコイン)
サービスチャネル(エージェントが顧客になる)
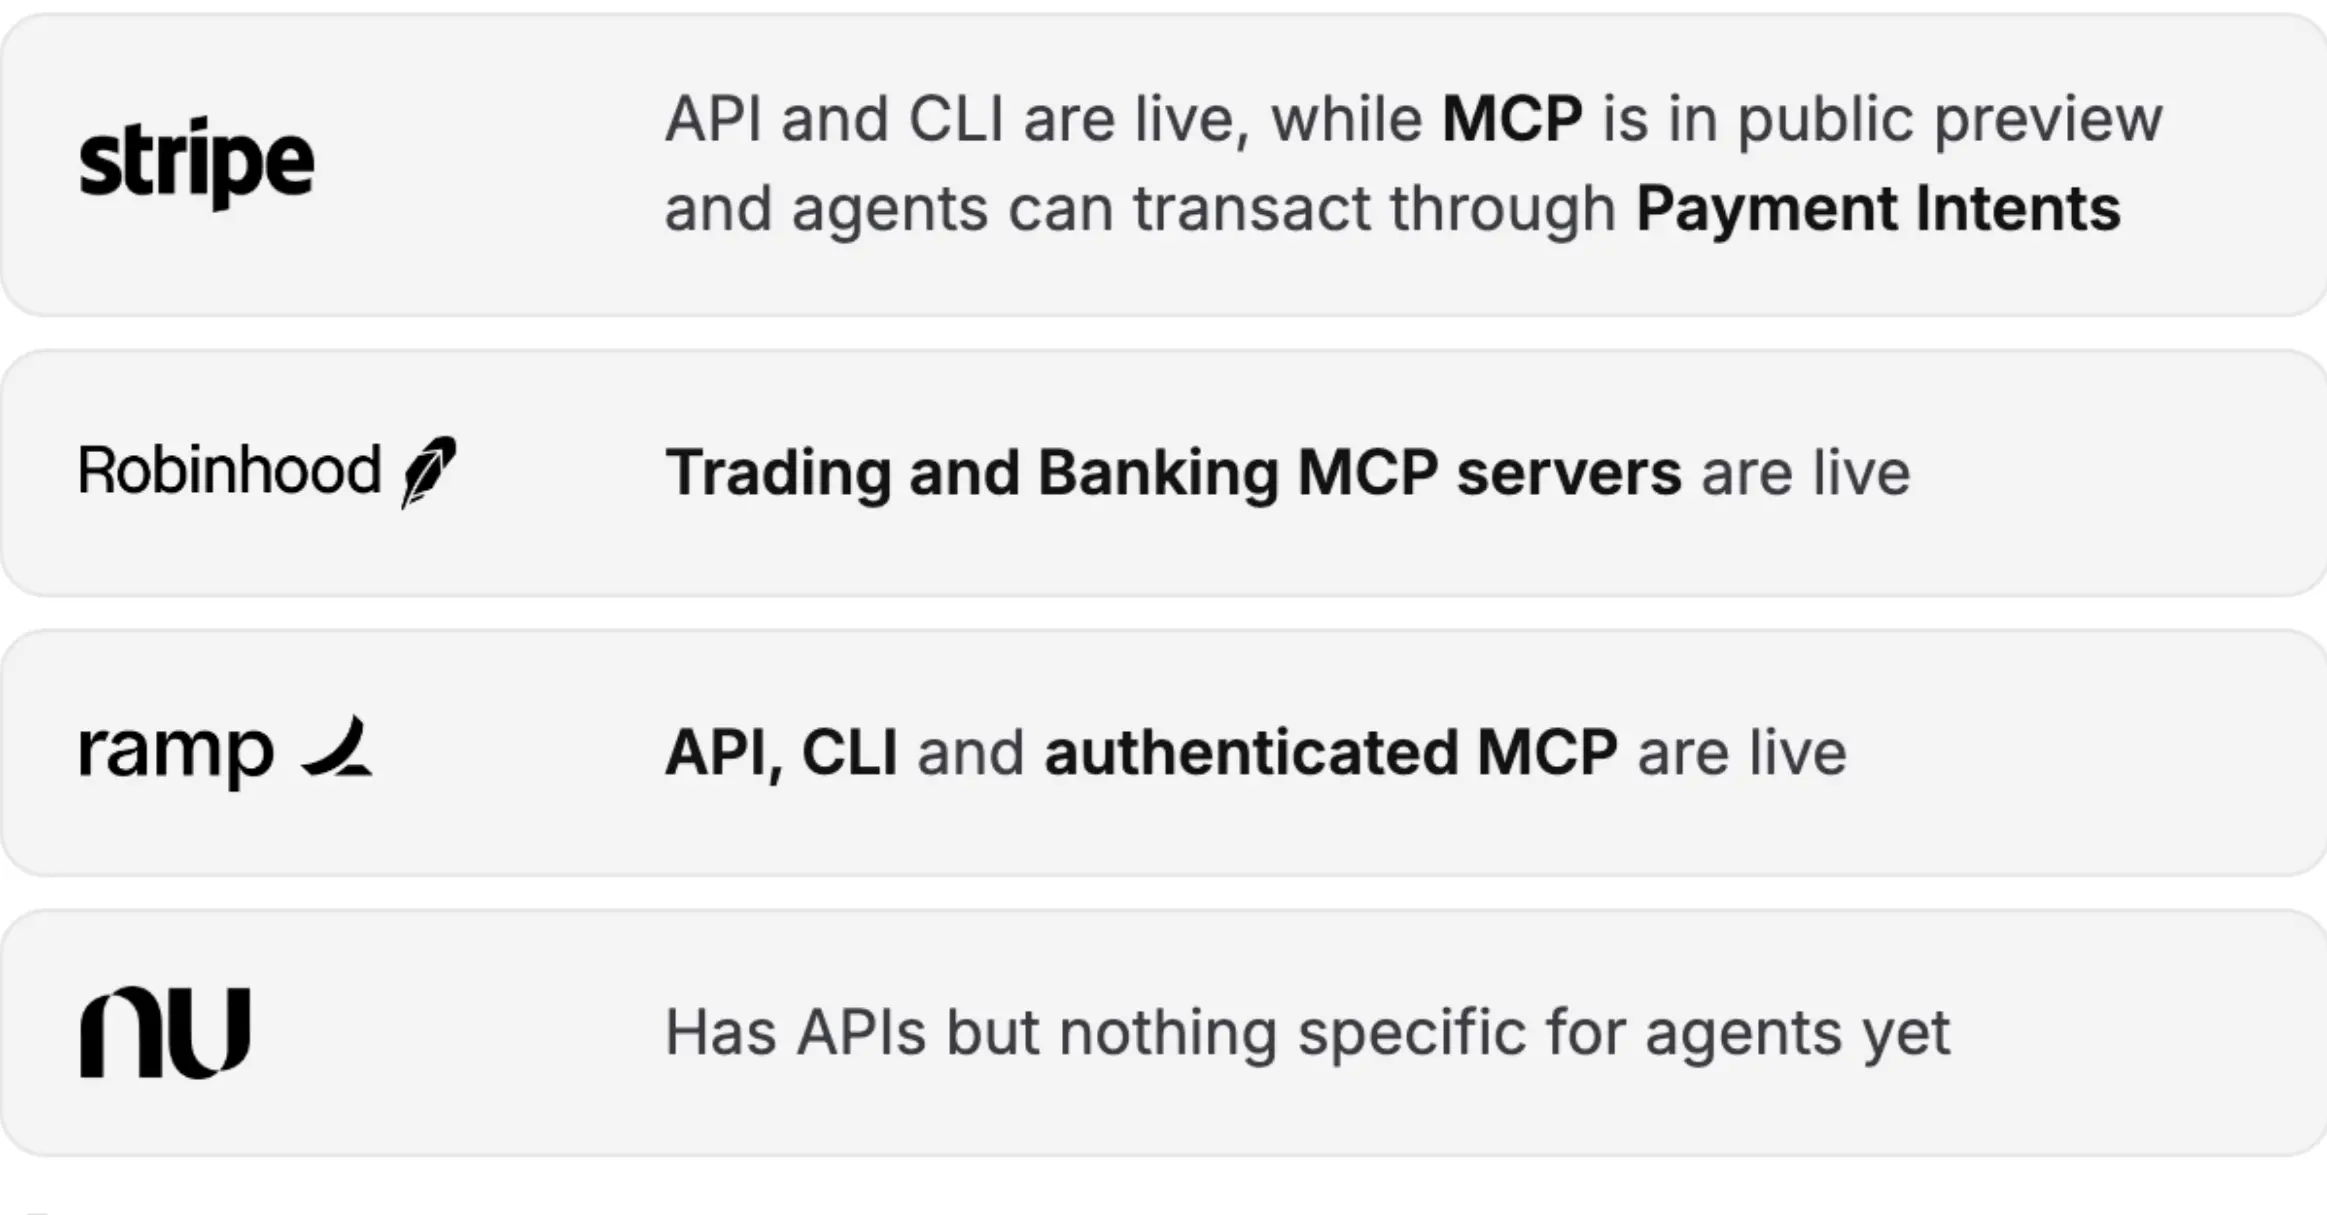
RobinhoodはNubankやRampよりも積極的にトークン化を進めており、Nubankは独自の基礎モデルにおいてさらに進んでいる。しかし、これらの企業を一緒に見ると、共通の方向性が浮かび上がってくる。
金融意思決定はインテリジェントトークンに移行している
顧客の返済能力を評価することは、金融業界の競争優位性の重要な源であった。伝統的な金融機関の過去の優位性は、損失を吸収できる大規模なバランスシートと、数十年にわたって蓄積された消費者ローンのパフォーマンスデータに由来していた。しかし、根本的には、これらの作業は依然として電子スプレッドシート、信用承認委員会、せいぜい機械学習に依存している。
Revolutはクラウドコンピューティングとモバイルインターネットを活用して、より低コストで初期の規模拡大を実現した。その後、8000万人以上の顧客が他の企業にはないデータを提供した。したがって、彼らは自身の取引履歴に基づいて基礎モデルPRAGMAを訓練し、フィンテック時代のルールとスコアリングシステムを置き換えた。
その結果、高リスクローンの識別能力が130%向上し、詐欺検出のリコール率(実際に発生した詐欺の中で、システムに識別された割合)が65%向上した。信用承認委員会はこれまでにこのような成果を出したことはない。NubankもnuFormerを通じて同様のことを行った:トークンで表現された原始的な取引データを直接読み取り、数ヶ月の手動設計とデータ特徴の構築作業を省略した。
同様の変化が企業内部の意思決定プロセスにも入ってきている。
各ワークフローが少しずつ異なる場合、従来の自動化は失敗する。顧客の接続と審査、信用承認、月末の決済は、依然として自動化がカバーできない部分で人の手を必要とする。エージェントは、各プロセスが完全に同じであることを要求せず、内容とステップを理解できればよい。
イギリスの中小企業向けローン機関Allicaが使用しているエージェントは、ローンブローカーが自由に書いたメールを直接読み取り、欠落した資料を催促し、意思決定エンジンを呼び出し、信用承認の結果を出すことができる。導入初期には、半数のケースがエージェントによって独立して全プロセスの承認を完了し、平均してわずか12分で済んだが、同じプロセスが大手銀行では数週間かかることが多い。
スマートトークンは競争優位性となりつつあります。
金融記録は価値トークンへと移行中
銀行のコアシステムは、資産の価値を記録する方法を変えています:従来のデータベースの残高から、価値トークンへと移行しています。機関が資産の帰属について合意に達し、価値を移転したり、資産をより広範な市場に持ち込んだりする必要があるとき、この変化は特に重要です。
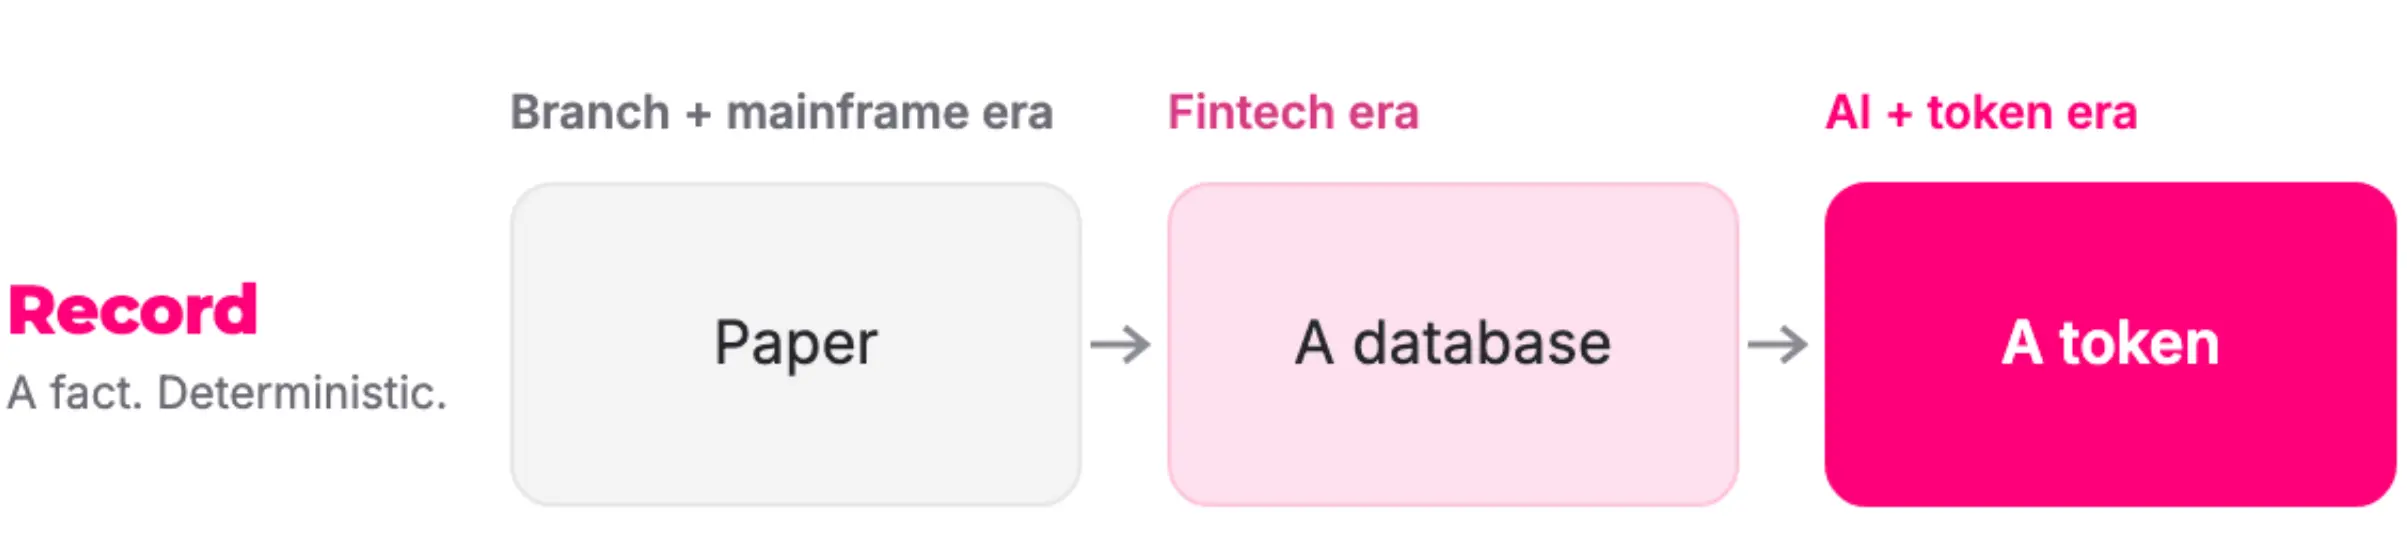
過去には、消費者や企業に融資を行う会社は、融資を証券化して販売するために、高コストで複雑なバックエンド業務を構築する必要がありました。一つの融資は、紙の契約書と、会社の独自システム内の会計記録に対応しています。
トークン化により、すべての資産がより流通しやすくなります。
Figureを例にとると、同社は価値トークンを使用して新たに発行された住宅の純資産ローンを記録しています。この種のローンは、住宅の価値から未払いの住宅ローンを差し引いた純資産を担保として発行されます。これらのローンはその後、Figure Connect取引プラットフォームに入り、資本市場の投資家が購入できるようになります。このインフラは、Figureの競合他社や将来的に買収する企業を含む他の貸付機関にもますます開放されています。
2026年第2四半期、Figure Connectの四半期取引量は280億ドルに達し、消費者ローン取引プラットフォームの総取引量の65%を占めました。調整後の純収入成長率は95%、調整後EBITDA利益率は54.6%です。収入成長率と利益率を合算したスコアは約150で、高い成長と利益水準を示しています。
共有台帳は、金融テクノロジーが常に解決できなかった問題を解決します:現在、真のグローバルな金融テクノロジー企業は存在しません。Nubankはブラジルでは巨人であり、メキシコでも強力ですが、他の地域ではまだスタートアップのようです。Revolutはヨーロッパで強力ですが、その大多数の市場では4位から7位の間に位置しています。この2つの障害が、真のグローバルな超大規模金融企業の出現を妨げています。
各市場に入るたびに、現地のライセンスを取得し、資本を準備し、法務チームを配置する必要があります。メキシコでは、まだ顧客サービスを開始していない段階で、約1億ドルの規制資本を準備する必要があります。
資金の流れが停止します。Fedwireは土曜日には稼働せず、CLSとT2は週末全体で稼働せず、米国株は毎日わずか6時間半しか取引されません。一方、AI駆動の企業は、毎時稼働しています。
トークンは、もともとグローバルに24時間稼働することができます。したがって、1つの製品は同じ決済ネットワークを使用でき、40の現地銀行に接続する必要はありません。Visaは現在、USDCを通じて米国の発行機関と週7日決済を行うことができ、以前は週5日の営業日しか決済できませんでした。Robinhoodの株式トークンも120以上の国で展開されています。
24時間取引のために構築されたAIエージェントは、市場が24時間開いて決済できるときにのみ、真の効果を発揮します。
エージェントは金融サービスの新しい入り口となる
私はあなたのエージェントを使いたくない、私のエージェントにあなたの製品を使わせたい。
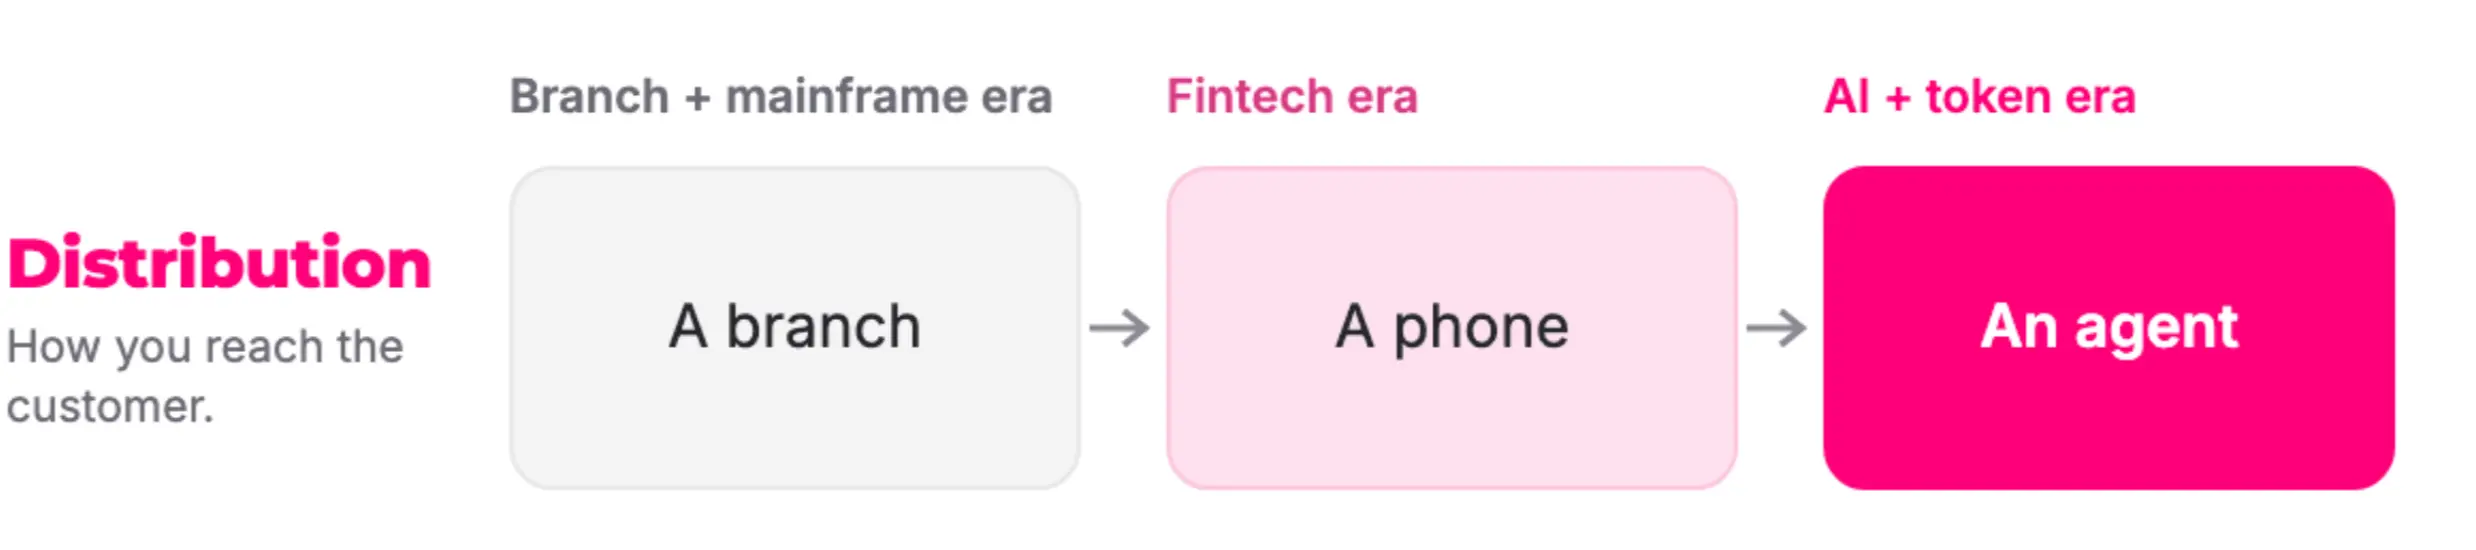
AIが金融タスクを効果的に完了できるなら、それは経済活動の参加者となります。エージェントは予算、アイデンティティ、権限、そして他者のために価値を保持または移転する方法を必要とします。これにより、新しい金融顧客のカテゴリーが生まれます:元々はスマートフォンを持つ人間のユーザー向けに設計されたサービスチャネルが、今やユーザーの代わりに働くソフトウェアによって直接呼び出されています。
人間のユーザーは注意をもたらします。したがって、消費者向けインターネットはユーザーを引き付け、購入を促進する過程で収益化できます。エージェントがもたらすのは明確なタスクです:私にXを取得してほしい、予算はY、制約条件はZです。エージェントはクエリを開始し、構造化された結果を得て、数ミリ秒以内に選択を行います。あなたのブランドは、モデルのコンテキストウィンドウに入るか、まったく表示されないかのいずれかです。
Robinhoodは、エージェントを顧客と見なす最初の大規模な企業です。同社は取引と銀行業務のMCPサーバーを通じて、エージェントがアカウント機能を直接呼び出せるようにし、ウェブサイトやアプリのインターフェースを操作する方法を推測する必要がありません。すでに10万人のユーザーが、権限制限のあるアカウントをエージェントに使用させています。
対照的に、一部の航空会社は同様のアクセスをロボットトラフィックの遮断と見なし、顧客がウェブサイトに問題があると感じる理由を理解できずにいます。StripeのLinkは、エージェントに承認された限度内でのみ使用できる一回限りの支払いカードを提供し、ユーザーの元の支払い証明書を保持することなく支払いを完了できるようにしています。
エージェントにより、金融企業がサービスできる顧客の数は倍増します。
フィンテックの次は何か
モルガン・スタンレーは、預金、ライセンス、そして衝撃に耐えうるバランスシートを持って、最初に1兆ドルの時価総額に達するでしょう。従来の競争優位性はまだ消えていませんが、もはや唯一の優位性の源ではありません。
現在、すべての金融会社は3つの側面から優位性を築くことができます。
意思決定。リスクの意思決定は独自の基盤モデルに移行し、エージェントは過去に自動化が難しかったワークフローを担当します。
記録。資産は機関の外に流通でき、資金と市場はグローバルに24時間稼働できます。
サービスチャネル。エージェントが顧客となります。
未上場企業の評価リストは興奮を呼び起こします。なぜなら、私たちは初めて、彼らが現在の規模から1兆ドルに向かう方法を見ることができるからです。
Stripe。評価額1590億ドルで、フィンテック業界で最も強力な開発者ロックイン効果を持ち、接続後の技術依存と高い移行コストから優位性を得ており、AIトークンの価格設定プラットフォームを最近買収しました。
Revolut。報道によれば、1150億ドルの評価で資金調達を行い、8000万人以上の顧客を持ち、金融業務の基盤モデルがすでに稼働しています。最近、米国の条件付き承認やオーストラリア、アラブ首長国連邦のライセンスを取得しています。
Ramp。評価額440億ドルで、年収は10億ドルを超え、自由キャッシュフローはプラスに転じました。
Coatueの「マグニフィセント8」企業リストには、2つのフィンテック企業があります。Coatue自身のデータによれば、企業が評価額1000億ドルの閾値を超えると、1兆ドル規模に成長する確率は約31%です。
新たなAIネイティブ金融企業にも目を向けるべきです。Hebbiaは述べています、その製品を使用している機関は合計で30兆ドルの資産を管理しています。Rogoの評価は、わずか16週間で7.5億ドルから20億ドルに上昇しました。もしその中のどれかが金融分野でCursorのプログラミング分野の規模に達すれば、それはもはやフィンテック企業とは呼ばれないでしょう。
第一波のフィンテックの波は、銀行をあなたのポケットに入れました。
次の波は、これまで画面の裏に隠れていた意思決定、記録、ワークフローに深く入り込むでしょう。
第一波の企業はこの変革をリードすることができますが、彼らが創造した「フィンテック」というカテゴリーは、これから行うことを説明するにはもはや不十分です。
フィンテックは独立した投資カテゴリーとしての終焉を迎えました。なぜなら、当初それを支えていた理念が、業界全体の一般的な慣行となったからです。
 リスク警告