韓国出発、香港経由、世界に到達:香港の RWA はどのように実現されたのか?
 核心的な視点

 本当の問題は、トークン化された製品が実際にどのように発行され、販売され、そして償還されるかです。
原文タイトル:香港での現実資産のトークン化はどのように行われているか?
原文著者:Tiger Research
原文翻訳:深潮 TechFlow
深潮導読:現実資産のトークン化市場規模は一年で26倍に急増したが、真の試練は発行、販売、そして償還が閉じた循環を形成できるかにある。本記事では、韓国の資産が香港のルートを通じて海外の専門投資家に届く完全なプロセスを解説し、コンプライアンス構造と越境配布に関心のある人々にとって、現在のところ稀な実践的な解説を提供する。
核心的な見解
現実資産のトークン化市場は急速に成長している。本当に重要な問題は、トークン化された製品が実際にどのように発行、販売、そして償還されるかである。
本記事で解説するモデルでは、オフショア主体が基盤資産を支えに製品を発行し、ライセンスを持つ香港の仲介業者が海外の専門投資家に販売する。投資家が購入するのは発行者の製品であり、基盤資産そのものではない。
売れることは、必ずしも資金が返せることを意味しない。発行者は資産のキャッシュフローに対して実行可能な権利を持ち、資金はタイムリーに到着しなければ、投資家に対する義務を果たすことができない。
真の試練は第一回の発行後にある:同じ構造が次の製品を支えることができるか?持続可能な市場には、安定した資産供給と再購入を望む投資家が必要である。
1. 現実資産のトークン化市場はすでに拡大しており、次が重要である
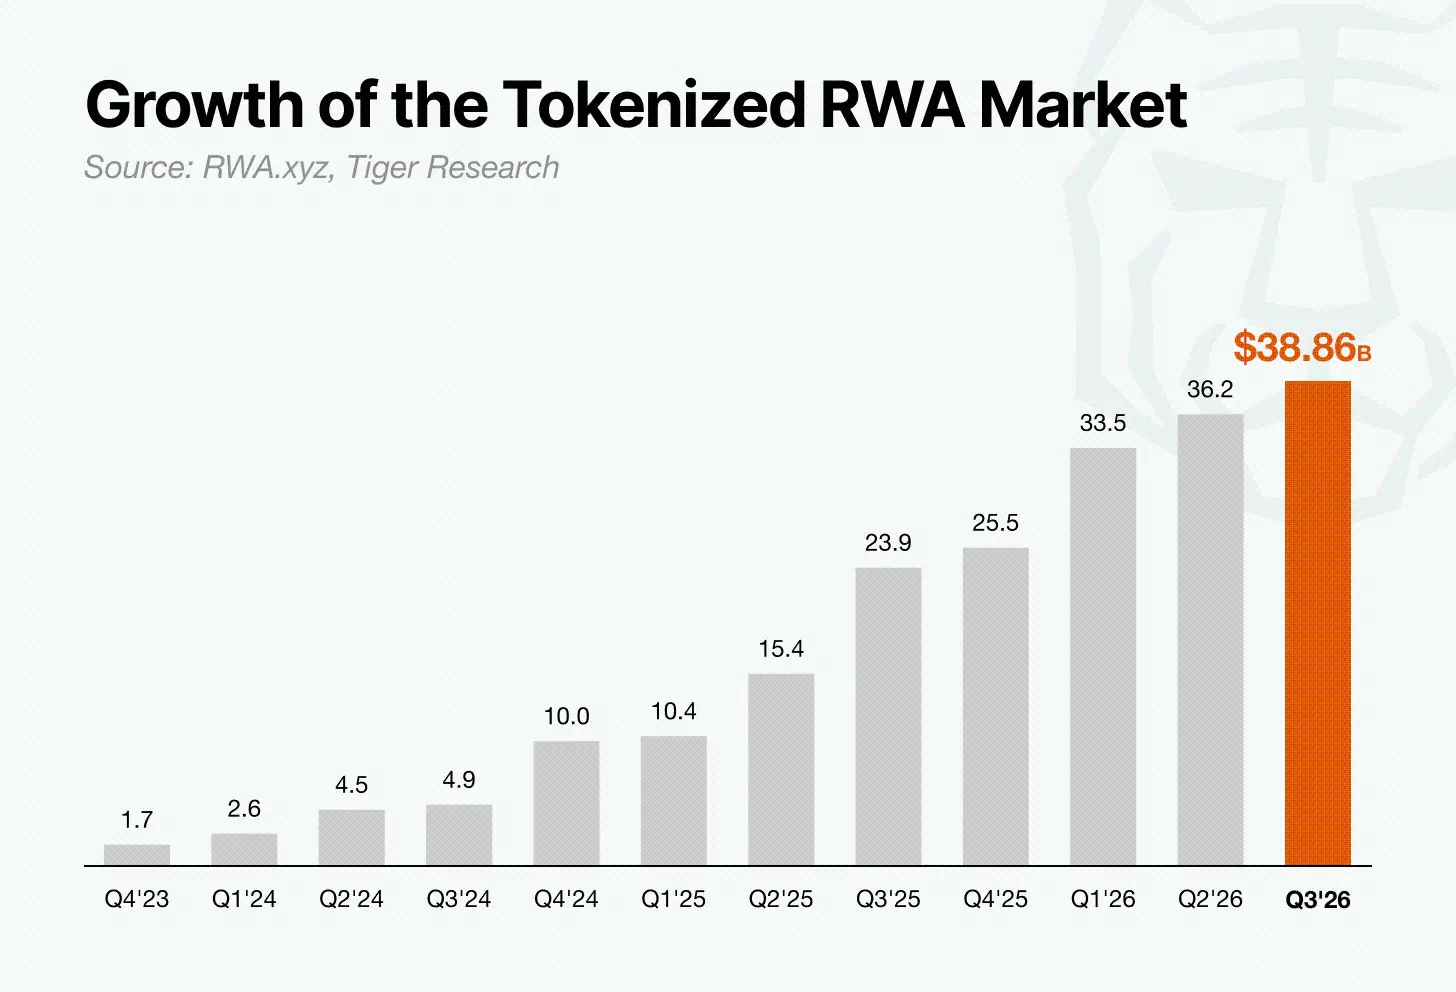
RWA.xyzのデータによれば、現実資産のトークン化市場の規模は2023年8月の約15億ドルから、2026年9月13日の約388.6億ドルに成長し、約26倍の増加を示している。ますます多くの種類の資産がトークン化されており、各地の政府も発行と販売のためのルールを策定している。
成長は明らかである。現在の真の問題は、どのようにして資産を投資家が実際に購入し、最終的に資金を取り戻せる製品に変えるかである。
2. どこでトークン化を行うか?
各法域はトークン化資産のルールを策定しているが、要求とペースは異なる。そのため、製品がどこで発行されるかは、市場にどれだけ早く入るかに直接影響する。
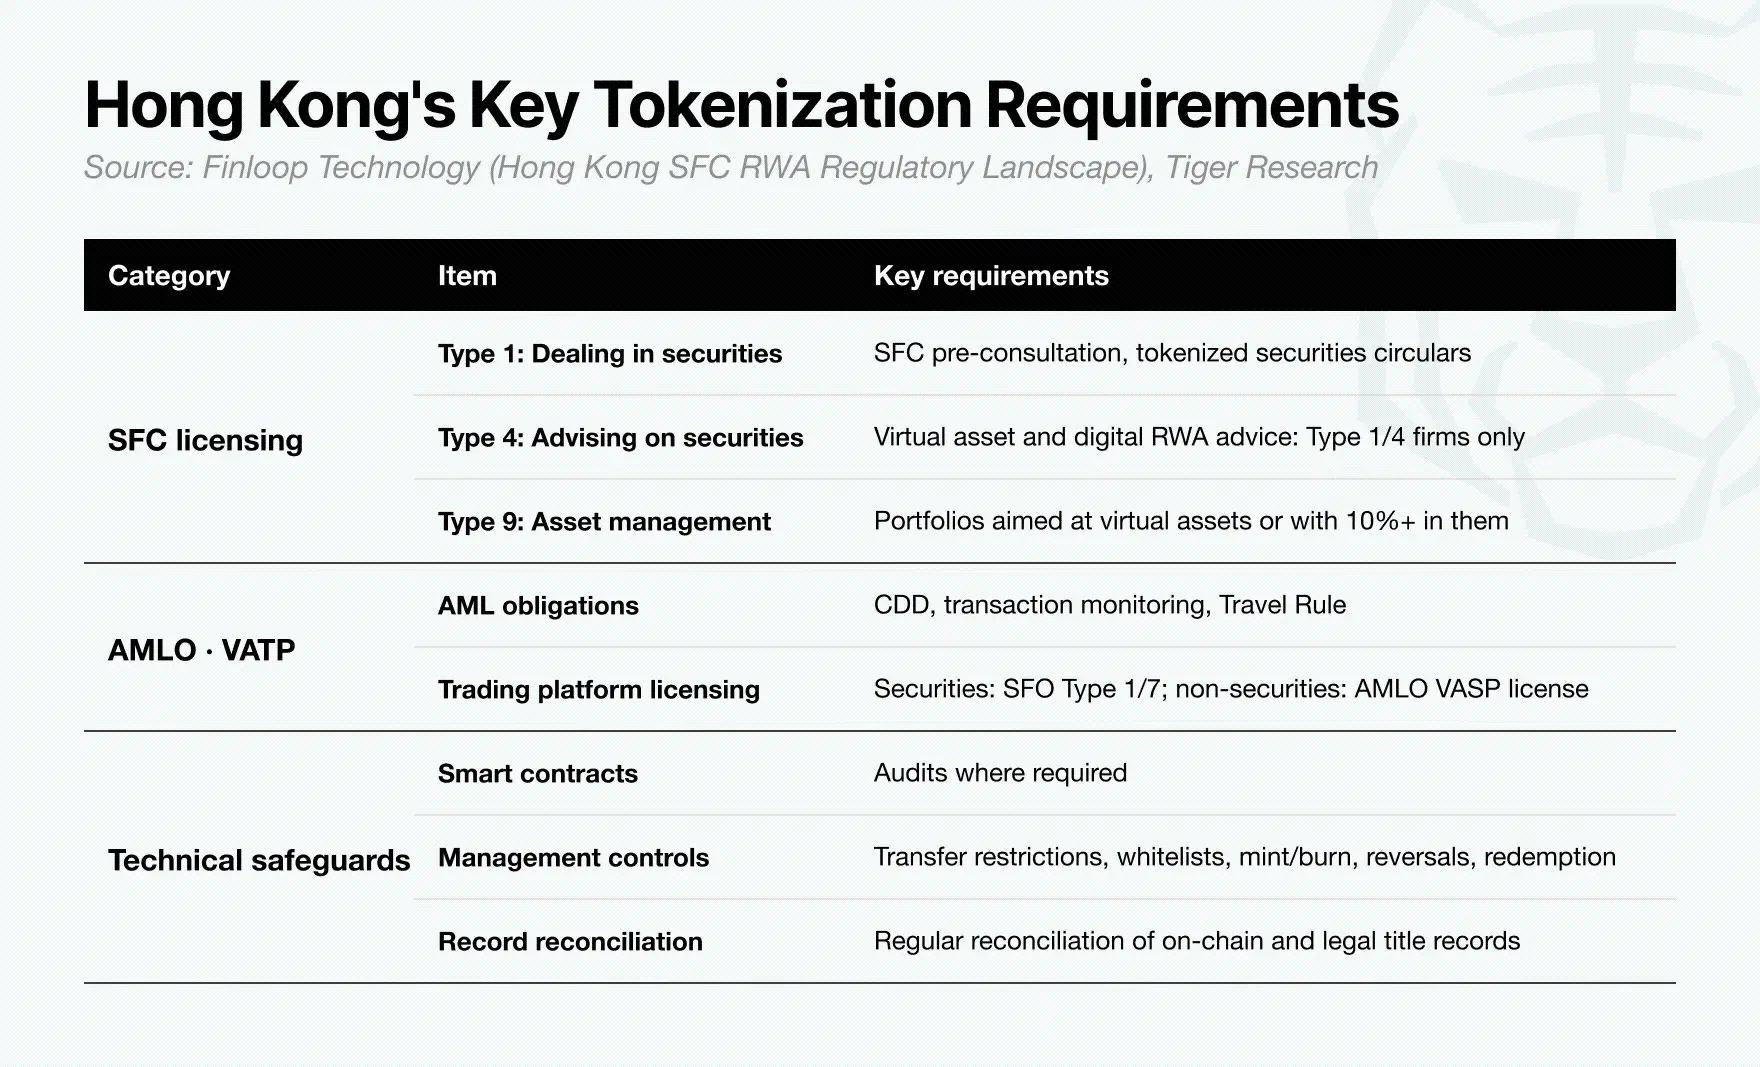
香港には成熟した証券規制フレームワーク、国際投資家のチャネル、そしてトークン化債券の発行経験(政府債券を含む)がある。そのライセンス制度と投資家保護の要求は、発行者と仲介機関に製品を市場に推進するためのフレームワークを提供している。
香港はトークン化の重要なプロセスに対してルールを策定しており、証券監視委員会のライセンス、仮想資産サービスプロバイダーの規制、技術的保障措置などが含まれる。この明確さは機関が発行を計画するのに役立ち、機関投資家が自身の保護レベルを評価する際の根拠となる。これも香港が現実資産のトークン化発行と流通のハブとして注目される理由の一つである。
では、他国の資産はどのように香港を通じて海外投資家に届くのか?韓国の資産を例にとり、全プロセスを解説する。
3. 韓国---香港の構造はどのように機能するのか
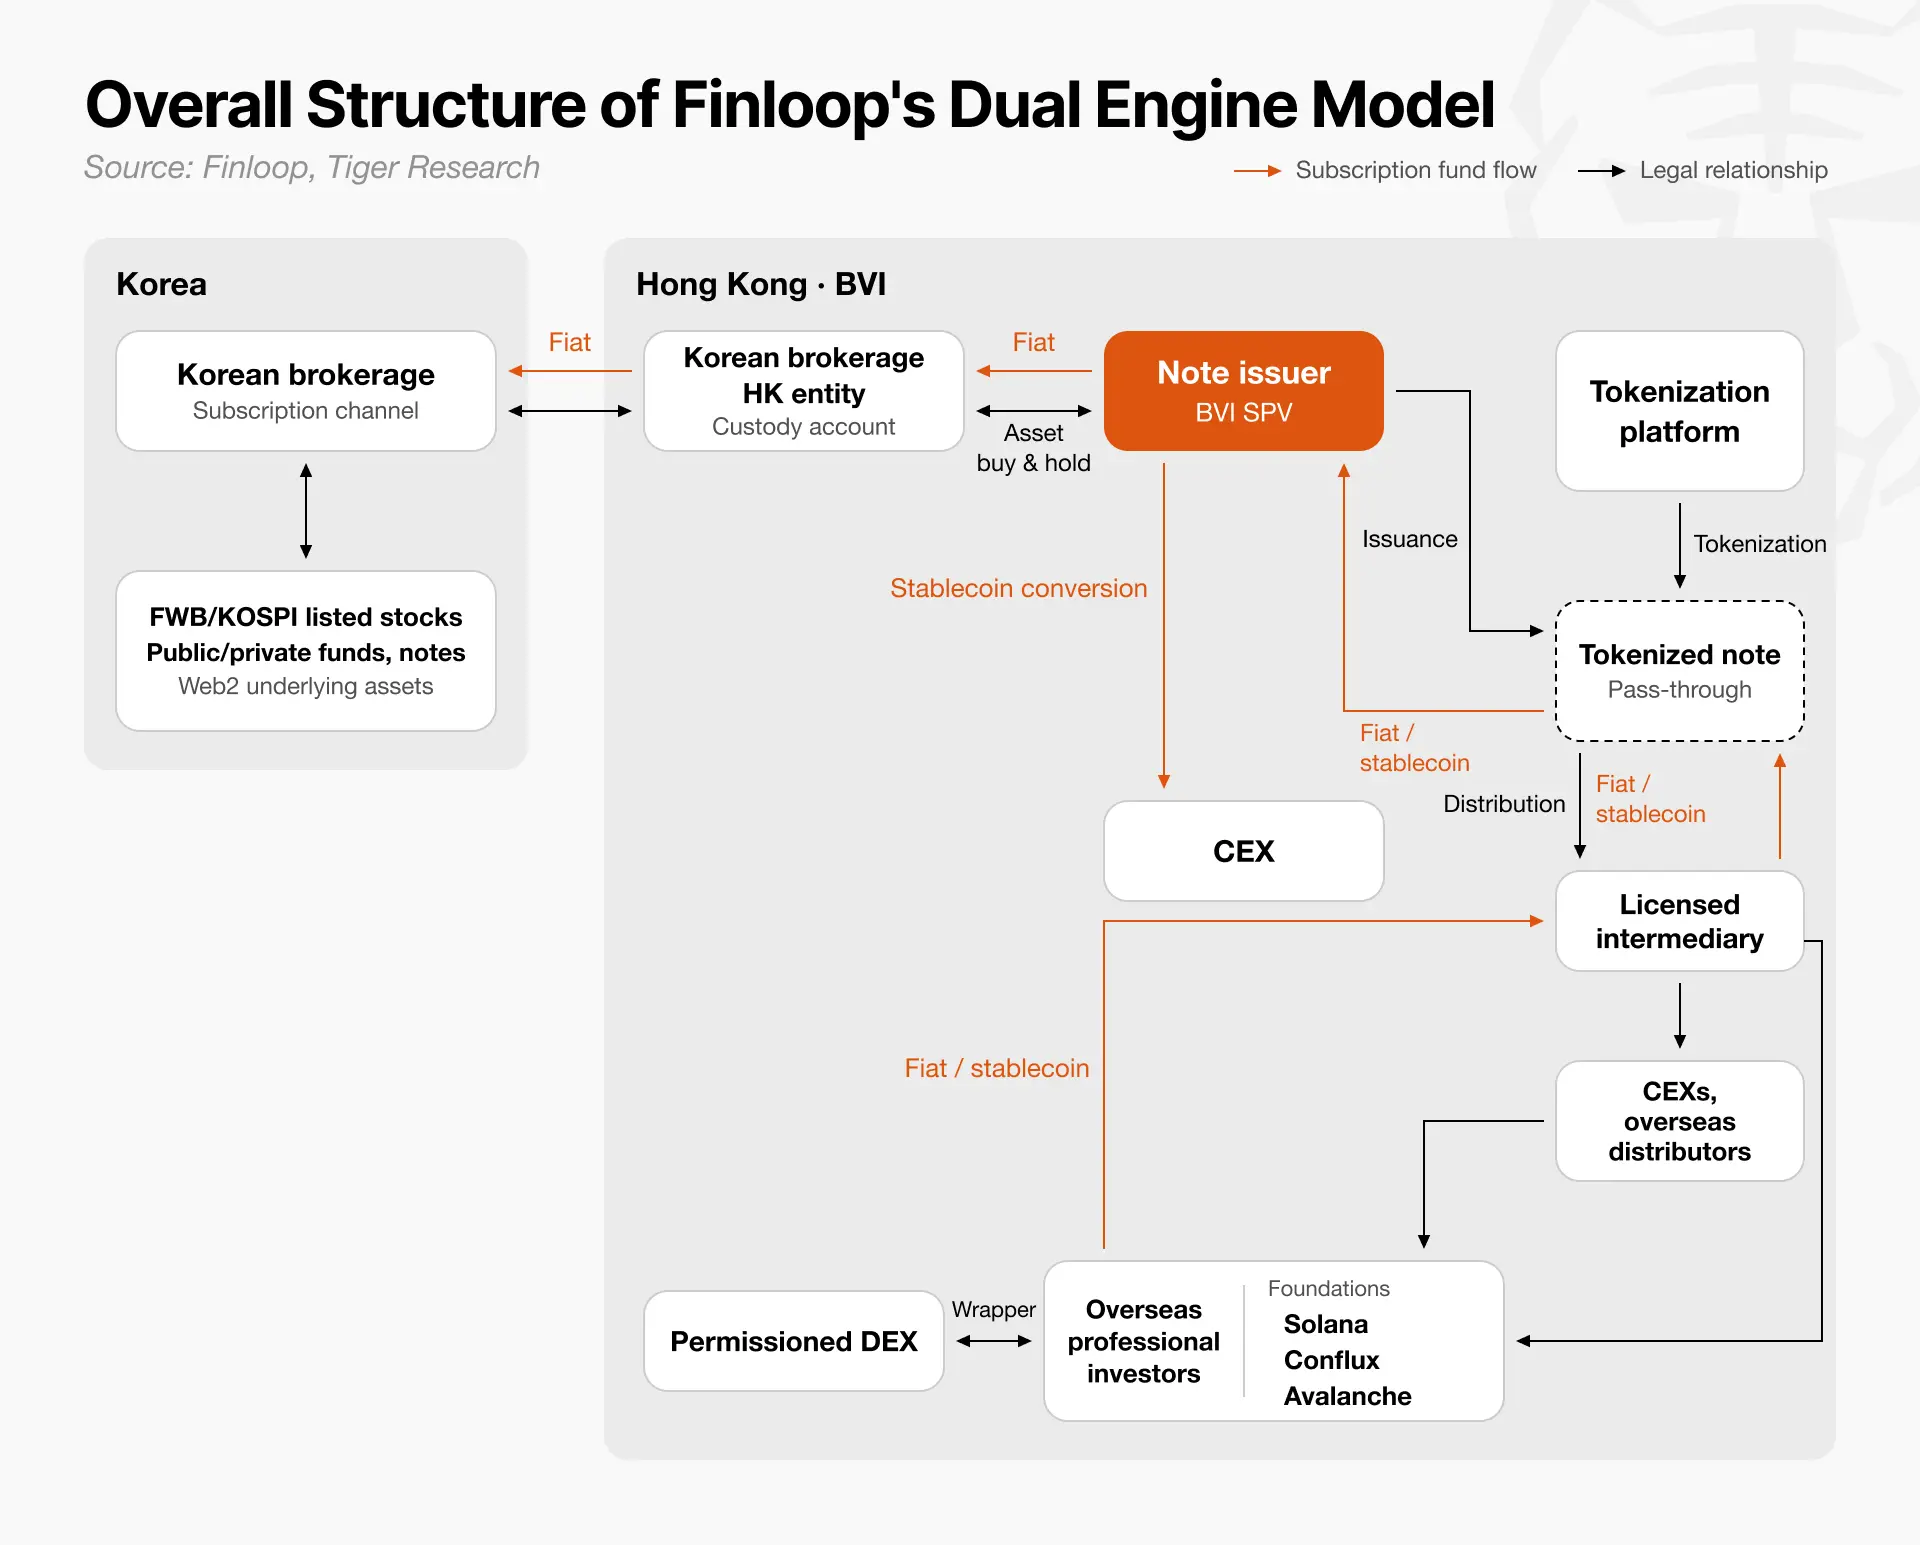
構造図は左右に分かれている。左側は韓国で、基盤資産はここから来る。右側は香港と英領バージン諸島で、製品はここで発行され販売される。
黒い矢印は製品構造を示している。
韓国の証券会社:基盤資産の購入チャネルを提供する。例えば、上場株式、ファンドの持分、そして債券など。
英領バージン諸島の特別目的会社:韓国の証券会社の香港主体の証券口座を通じてこれらの資産を購入し保有し、資産を支えに債券を発行する。
トークン化プラットフォーム:特別目的会社が発行する債券を代表するトークンを作成し、発行と帰属状況を記録する。
流通業者:ライセンスを持つ仲介業者とコンプライアンス取引所を通じて、海外の専門投資家に製品を販売する。
オレンジの矢印は申込資金の流れを示している。
海外の専門投資家は法定通貨またはステーブルコインで申込を行う。資金は仲介を通じて特別目的会社に届く。ステーブルコインで申込を行った場合、特別目的会社は中央集権的な取引所を通じてそれを法定通貨に換える。その後、資金は香港主体を経由して韓国の証券会社に送られ、基盤資産の購入が完了する。
香港のフィンテック企業Finloopはこのモデルを「ダブルエンジンモデル」と呼んでいる。一方は資産供給を担当し、もう一方は発行と流通を担当する。以下の三点が特に重要である。
資産の供給元は置き換え可能である。他国の証券会社とその香港主体が韓国の機関の位置を代替できる。これにより、香港は複数の市場の資産を支える製品の流通チャネルとなる。
特別目的会社は中心的な位置にある。申込資金を受け取り、資産を購入または保有し、債券を発行する。投資家は製品の条項に基づいて特別目的会社に権利を主張するため、特別目的会社の資産に対する権利とその収益の支払い能力は非常に重要である。
特別目的会社はオンチェーンの支払いと伝統的な金融を結びつける。投資家はステーブルコインで申込を行い、トークン化された債券を保有することができ、基盤資産は証券会社と保管の手配を通じて購入と保有が行われる。
この構造は、各プロセスが成立している場合にのみ機能する。適切な基盤資産、堅実な発行構造、そして投資家へのコンプライアンス経路が必要である。
3.1. 基盤資産の選定方法
製品を発行する前に、特別目的会社は基盤資産から生じる資金に対して明確な法的権利を持たなければならない。
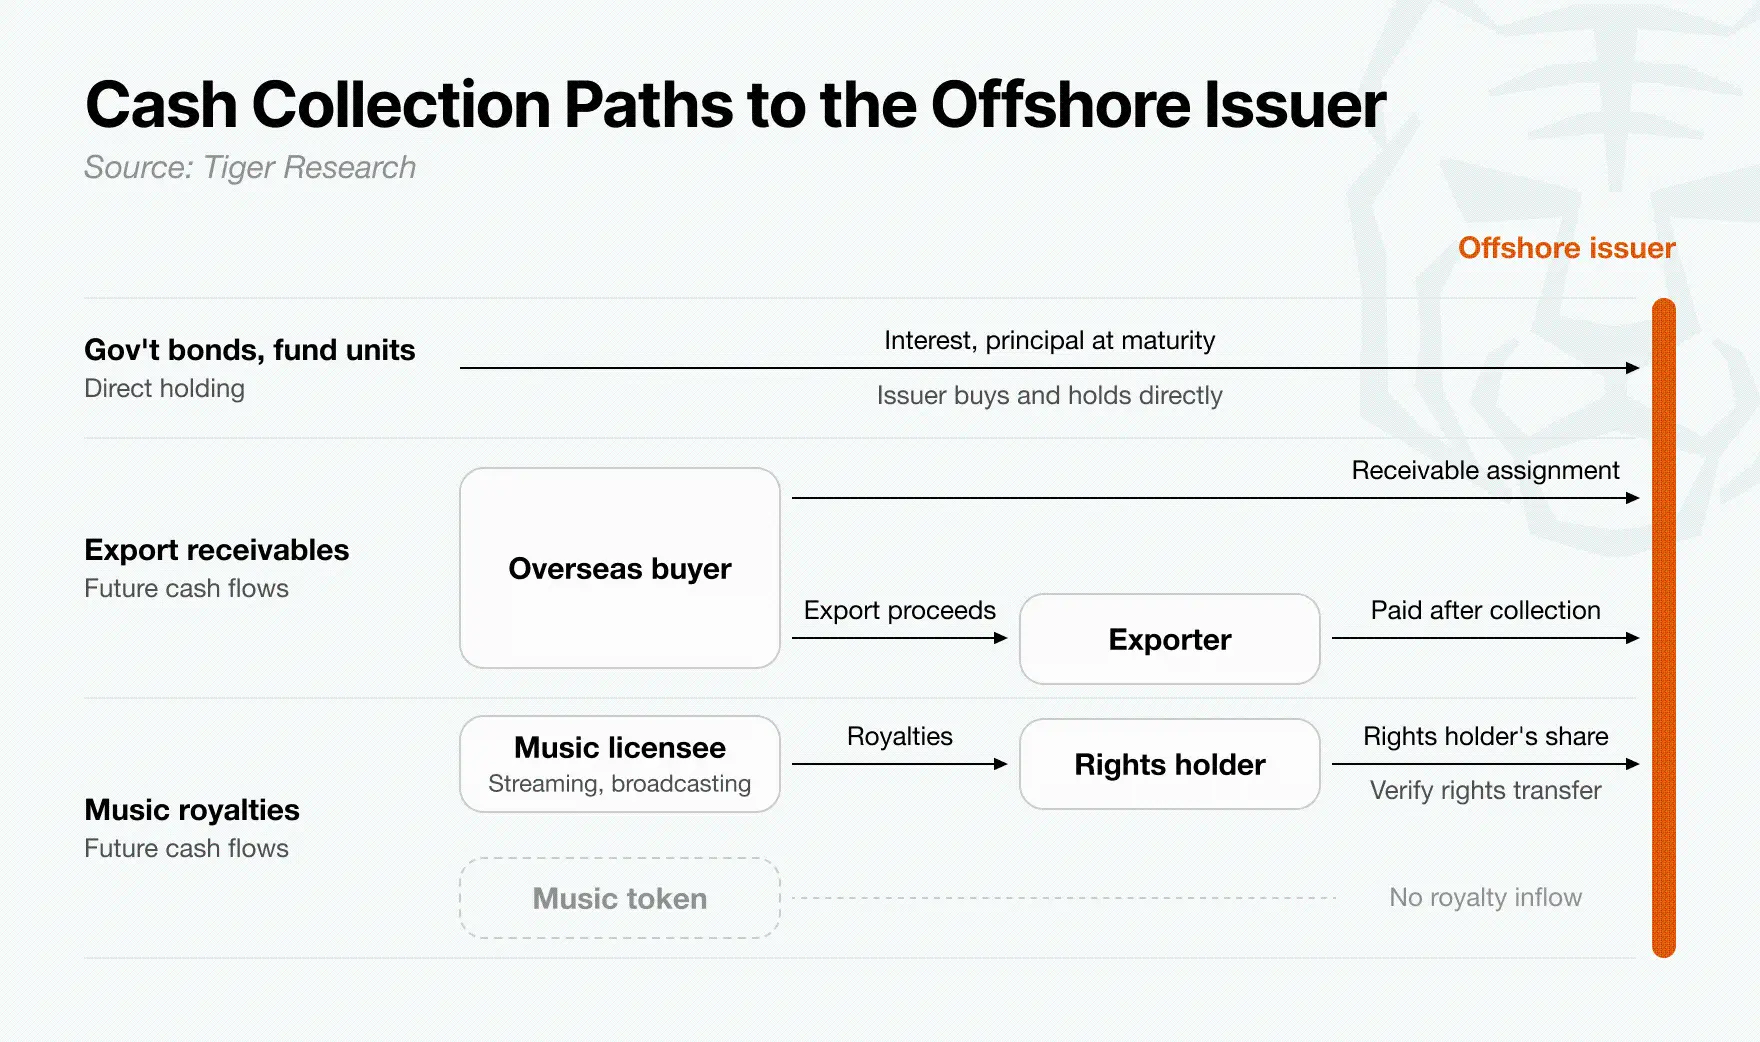
政府債券やファンドの持分に関しては、特別目的会社が直接購入し保有できるかが問題となる。輸出債権や音楽著作権に関しては、状況はさらに複雑である。将来の支払いを受け取る権利は特別目的会社に譲渡される必要があるか、または資産保有者が特別目的会社に対して支払いを行う法的義務を持たなければならない。
いずれの場合でも、契約は誰が現金を受け取る権利を持ち、誰が支払いを受け取る責任を持ち、資金がどのように特別目的会社に届くかを明確にしなければならない。明確な回収経路がなければ、資産は投資家に対する償還を安定して支えることができない。
3.2. オフショア発行者は何を創造したのか
このモデルでは、トークン化の核心は特別目的会社にある。韓国の基盤資産が選定されても、トークンを発行し、海外投資家に収益を分配するためには独立した主体が必要である。
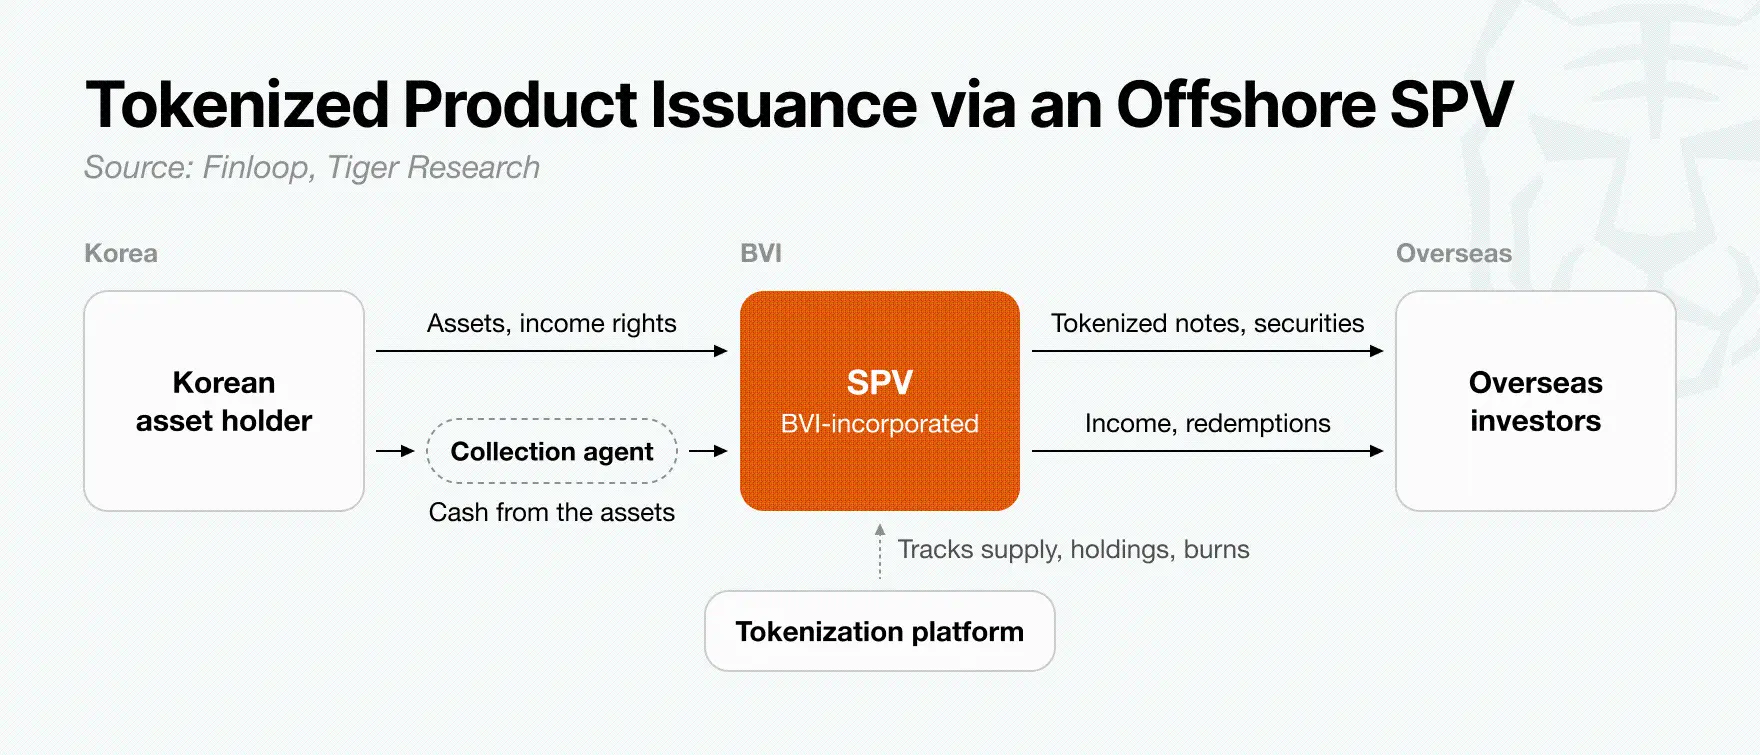
Finloopのダブルエンジンモデルは、この役割を英領バージン諸島に登録された特別目的会社に委ねている。この会社は韓国の資産保有者と海外投資家の間の接続点である。
特別目的会社は韓国資産の収益権を支えにしたトークン化された債券または証券を発行する。したがって、海外投資家が購入するのは特別目的会社が発行した金融商品であり、韓国政府債券や輸出債権そのものではない。製品の条項に基づき、特別目的会社は投資家に収益を支払い、満期時に元本を返済する。
この構造を信頼性のあるものにするためには、特別目的会社のキャッシュフローの入金タイミングが投資家への支払い義務と一致しなければならない。発行者はまず、各基盤資産の回収タイミングを確認する必要がある:政府債券の利息と元本、ファンドの配当と償還金、または輸出債権と著作権料の決済金など。
投資家がSPVが資金を受け取る前に償還を求める場合、製品は流動性不足や返済遅延に直面する可能性がある。
オフショアでSPVを設立することは、自動的に韓国資産から生じるキャッシュを得ることを意味しない。契約はSPVが基盤資産に対する法的権利を持ち、誰が現金を受け取り、誰が資金をSPVに送る責任を持つかを明確にしなければならない。同時に、トークン化プラットフォームは発行数量、トークンの保有状況、及び焼却数量を透明に記録する。
オフショア発行段階の核心的な任務は、SPVが実際に受け取ることができるキャッシュが十分であり、投資家に対する支払い条項を履行するためにタイムリーに到着することを確保することである。
3.3. 製品が香港で販売された後の流通範囲はどれほど広がるか?
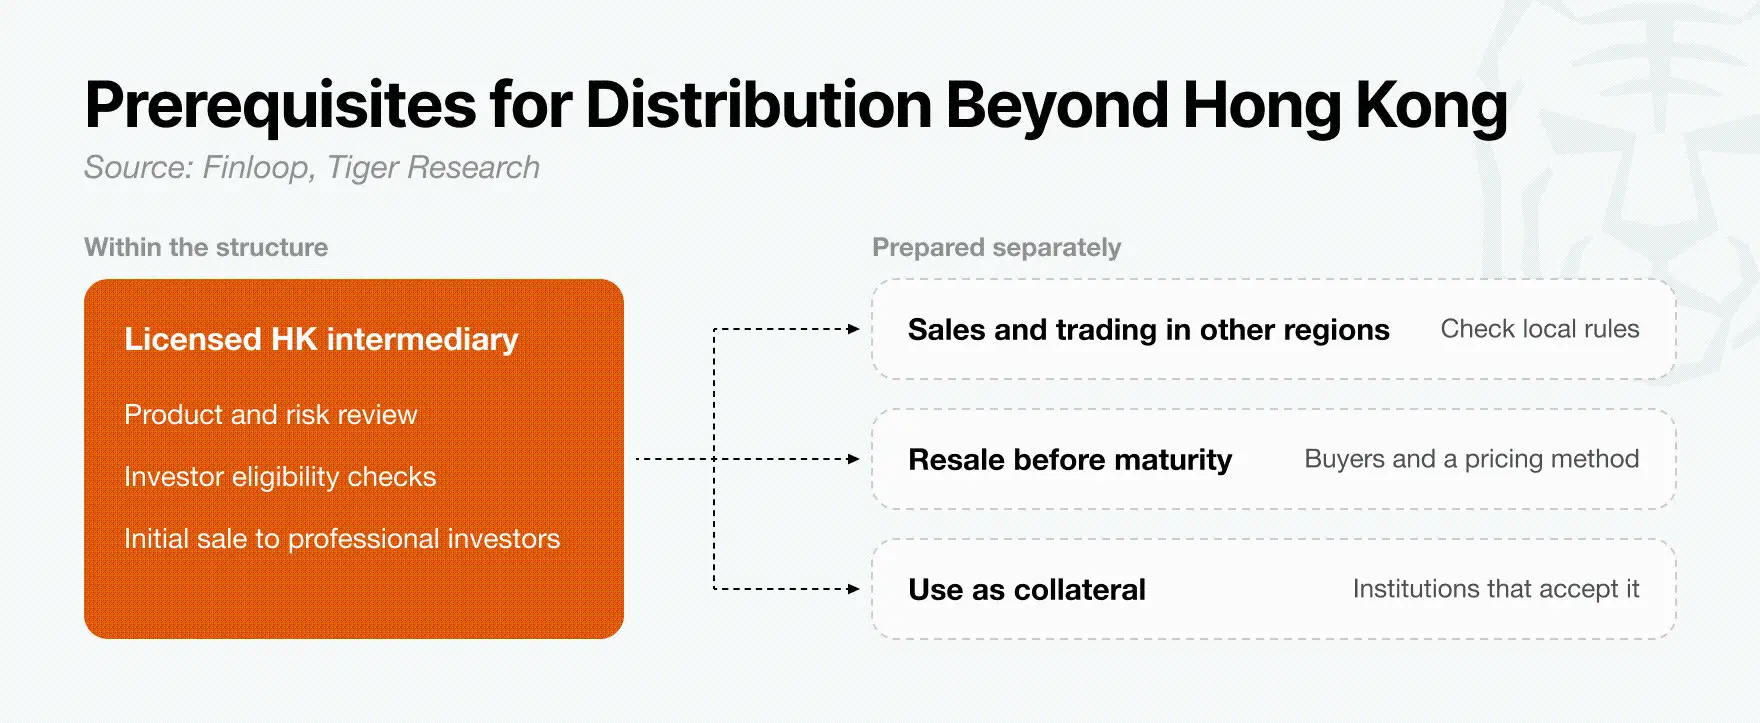
オフショアSPVを通じて製品を創造することは第一歩に過ぎない。海外投資家に販売するためには、発行者は流通を担当する金融機関を必要とする。Finloopはライセンスを持つ香港の仲介機関を使用することを提案しており、この機関は香港の証券規則に基づいて製品を審査し、専門投資家に販売し、香港以外の投資家にアクセスすることができる。
仲介機関はSPV製品の条項とリスクを審査し、各投資家が購入資格を持っていることを確認する。発行が専門投資家に限定されている場合、トークンの譲渡も発行後に制限されなければならない。そのため、製品の条項は譲渡を資格が確認された買い手間に制限する。このようにして、Finloopはそのプライベート製品構造を想定している。この制限は香港のすべてのトークン化証券には適用されない。
Finloopは、最初に香港で販売される製品を他の地域の仲介機関や取引所を通じて販売することも提案している。しかし、香港での初回販売は自動的に他の場所での販売や取引を許可するわけではない。各市場のルールは個別に評価する必要がある。満期前に販売を希望する投資家は、引き受ける意欲のある買い手と価格を決定する方法を必要とする。製品を担保として使用するには、機関が受け入れる意欲を持つ必要がある。
この構造において、香港は初回販売と投資家資格の確認のチャネルを提供している。他の地域での販売や取引、担保としての使用は別途手配が必要である。
4. 韓国資産から投資家への支払いを中断させる三大リスク
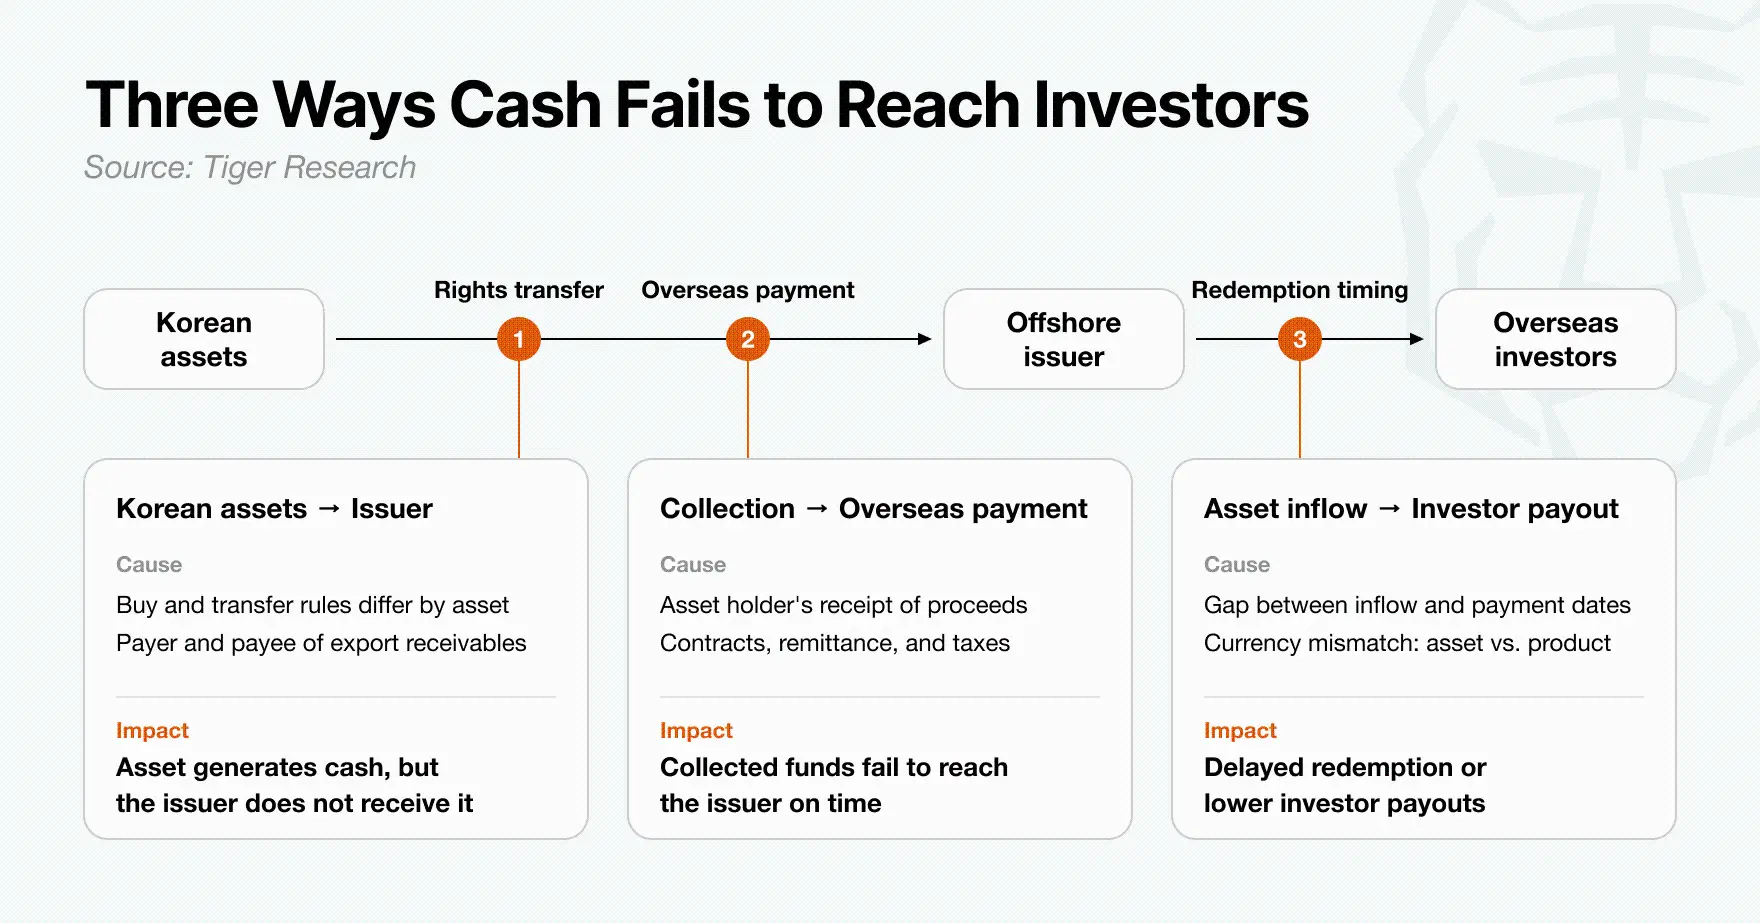
トークン化製品は香港で成功裏に販売される可能性があるが、約束通りに投資家に支払いを行えない場合もある。基盤資産から生じるキャッシュはオフショア発行ツール(SPV)を通じて投資家の手に届かなければならない。以下の三大リスクがこの資金の流れを中断させる可能性がある。
権利と支払いの取り決めが不明確:輸出債権などの資産に対して、契約は買い手がどこで支払いを行うか、そして誰が支払いを受け取る権利を持つかを明確にしなければならない。支払い義務と決済プロセスが法的に拘束力を持たない限り、資産から生じる支払いはSPVに届かない可能性がある。
キャッシュ回収と償還の間に時間差がある:投資家が基盤資産の決済前に償還を受け取る必要がある場合、SPVは流動性不足に直面し、返済が遅れる可能性がある。ウォン資産がドル建て製品を支える場合、為替変動や換金コストが収益を減少させる可能性もある。
クロスボーダー移転と税務のボトルネック:香港の仲介機関がこの製品の販売を許可されても、資金がどのように韓国の資産保有者からオフショアSPVに移転されるか、また海外投資家にどのように支払われるかは解決されません。これらの移転と税務手続きは実行可能でなければなりません。
このモデルは最終的に、韓国の資産が契約に従って全額かつタイムリーにSPVを通じて海外投資家の手に届くかどうかに依存します。
5. 第二回発行は第一次よりも重要
香港で韓国の資産に裏打ちされた製品を一度販売することは始まりに過ぎません。初回発行は時間がかかります:関係者は資産を精査し、契約を確定し、製品の販売方法を決定する必要があります。
新しい製品を出すたびにゼロからこれらの作業を繰り返す必要があるなら、ビジネスはスケールしにくくなります。第二回発行からは、最初の取引で確立された構造を再利用できる必要があります。
米ドル建ての輸出売掛金は、このモデルが実行可能かどうかを検証する方法を提供します。発行者と仲介機関は、最初の取引のために策定された債務者評価基準と製品開示方法を後続の売掛金に適用することができ、各製品の設計作業量を減少させることができます。しかし、同じ基準を採用することは、すべての売掛金のリスクが同じであることを意味しません。
このモデルが持続可能な市場を支えることができるかどうかを判断するには、次の3つの側面の進展に注目する必要があります:
資産審査に必要な時間は、毎回の発行で短縮されているか?
既存の投資家は新しい製品を再購入するために戻ってくるか?
資産保有者は資産を継続的に供給する理由があるか?
輸出売掛金の経験が蓄積されるにつれて、このモデルは他の韓国の資産にも拡張できます。その成功は、一度の発行で完了することだけに依存するわけではありません。資産保有者は適切な資産を継続的に供給しなければならず、投資家は再投資する意欲を持ち、仲介機関も新製品を市場に投入する価値を見出さなければなりません。
 リスク警告