AI 取引はいつ下落を止めるのか?市場はMetaの「大量債券発行」の背後にある「囚人のジレンマ」を注視している。
 核心的な視点

 バークレイは、AIの巨頭たちが先行して資金調達を行うことで「囚人のジレンマ」を形成していると考えており、集団での債券発行が資金調達コストを押し上げ、信用スプレッドの縮小を制限するだろうと述べています。低格付け債券のリスクが上昇し、AI発行者の信用が分化する中で、資金調達の供給が市場に消化されるかどうかが、AI取引が安定するかどうかを判断する鍵となるでしょう。
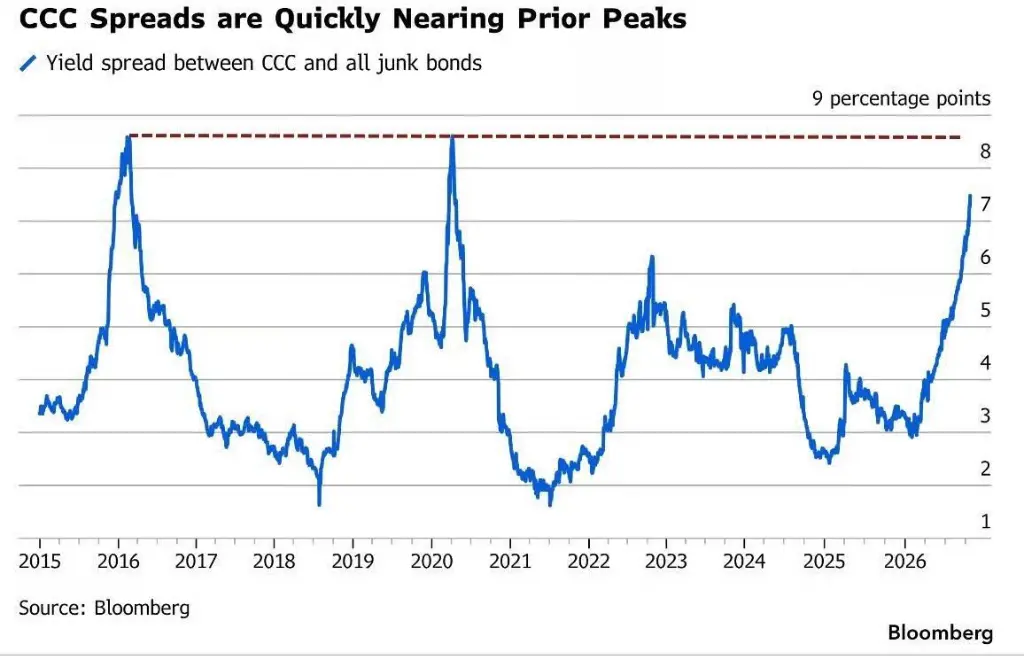
過去一週間、AI取引は新たな売り圧力に直面し、アメリカの株式および債券市場は同時に圧力を受けました。ナスダックは数ヶ月で最悪の単日パフォーマンスを記録し、アメリカの高利回り債のリスクプレミアムは17ヶ月ぶりの高水準に達し、CCC級のジャンク債の利回りは2020年以来の最高水準に上昇しました。 株価指数の表面上の変動は限られていますが、基礎資産のリスク再評価は加速しています。
市場の懸念を引き起こしている焦点の一つは、Metaが第三四半期の業績を発表した後に発表した巨額の資金調達計画です。バークレイズが10月23日に発表した研究報告によると、Metaが早期に資金調達を選択したのは、AIエコシステム内の他の企業が次々と資金調達を開始または計画しているためであり、資本市場の吸収能力がますます限られているからです。
これは、AIの巨人たちが直面している「囚人のジレンマ」を明らかにしています:各社は先に資金調達を行う動機を持っていますが、もし巨人たちが一斉に債券発行を加速させれば、新たな供給が資金調達コストを押し上げ、結果的にすべての参加者の資金調達スペースを圧迫する可能性があります。 一方で、ヘッジファンドは引き続きレバレッジを削減しており、AI関連の信用資産の利差の分化も拡大しています。
AI取引がいつ底を打つかは、テクノロジー巨人の収益パフォーマンスだけでなく、市場が密集した債券供給を消化できるか、そして上昇し続ける資金調達コストがAI産業チェーンにさらなる影響を与えるかに依存しています。
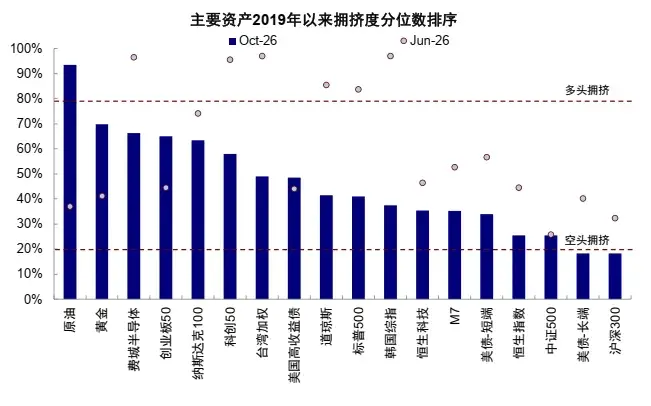
株価指数は表面的に静かだが、AIポジションは集中清算される
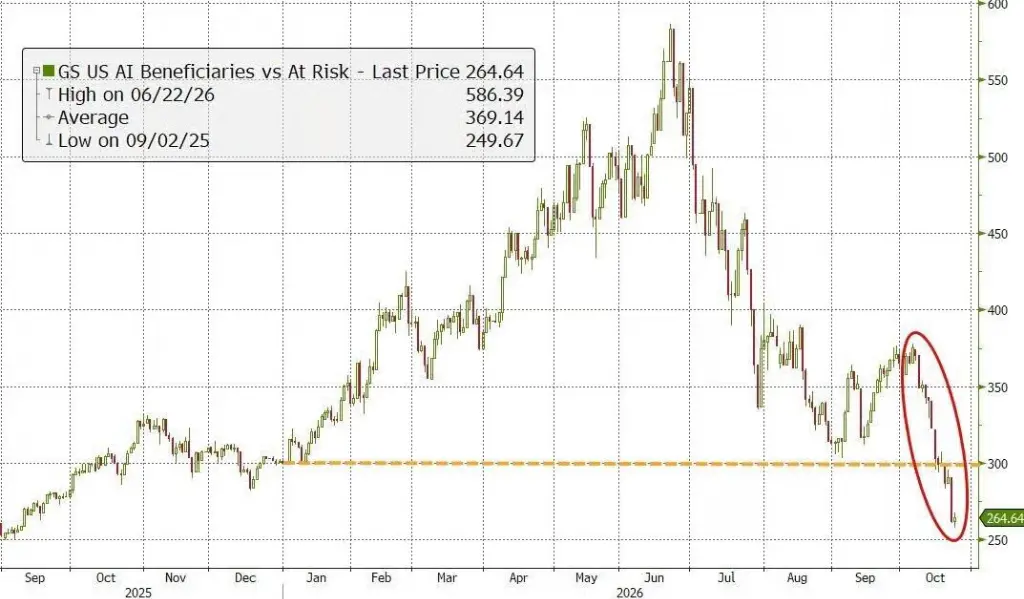
過去一週間、指数のパフォーマンスは個別株間の激しい分化を覆い隠しています。ゴールドマン・サックスのデータによると、そのAI恩恵株とリスク株のロング・ショート戦略は6月の高値から約55%下落し、年内の上昇幅をすべて吐き出しました;モメンタム戦略も大幅に後退し、2008年の金融危機以来の極端な水準に達しました。
木曜日、S&P500指数は1.2%下落しましたが、335銘柄は上昇しました;等重み付けのS&P500指数は0.7%上昇しましたが、市場価値加重のSPYは下落しました。ゴールドマン・サックスのデータによると、ヘッジファンドは前の8取引日中に7日間去レバレッジ操作を行い、木曜日の売りは完全にロングポジションの清算によって引き起こされました。
これは、最近の調整がAIの評価の再検討だけでなく、混雑したポジションの集中清算にも関与していることを示しています。しかし、ポジションの調整が持続的な反発をもたらすかどうかは、信用市場の圧力が緩和されるかどうかに依存しています。
信用リスクは低格付けの借り手に集中
ブルームバーグによると、アメリカの高利回り債の平均リスクプレミアムは17ヶ月ぶりの高水準に達し、一次市場では年内最大規模のキャンセルラッシュが発生しています;CCC級のジャンク債の利回りは15.85%に達し、2020年以来の新高値を記録し、BB級債券との利差も2016年と2020年のピークに迫っています。
レバレッジローン市場も同様に圧力を受けています。価格が額面60セントを下回る深刻な困難ローンの規模は2020年3月以来の最高水準に達しました。モルガン・スタンレーのデータによると、過去12ヶ月間に価格が額面80セント以下のローンの規模は90%近く急増しました。
注目すべきは、CCC級債券の利差が大幅に拡大している一方で、全体の信用市場は同時に悪化していないことです。これは、リスクが返済能力の低い発行者に集中していることを示しています。 DoubleLine Capitalの企業信用ディレクターであるロバート・コーエンは、一部のCCC級借り手が債務再編に向かう可能性があるが、これが全体の信用サイクルが逆転したことを意味するわけではないと指摘しています。
ゴールドマン・サックスのデータによると、投資適格、高利回り信用デリバティブから低格付けの現金債券に至るまで、複数の格付け区間の利差はすべてこのサイクルの高水準に達しています。CreditSightsシンガポールのアジア太平洋信用責任者R. ラクシュマナンは、複数のグローバルリスクが市場に連続して衝撃を与えた後、信用リスクの再評価が徐々に持続的なトレンドを形成していると考えています。
Metaの債券発行がAI資金調達の「囚人のジレンマ」を明らかに
Metaの資金調達計画は、AIの資本支出と信用市場供給の矛盾を前面に押し出しました。会社は2026年の資本支出予想を1350億から1450億ドルに縮小し、第四四半期の支出は490億から590億ドルに達すると予想しています;配当後のフリーキャッシュフローはマイナスとなり、経営陣は今年の秋から数千億ドルの資金調達を見込んでいます。
バークレイズは報告書の中で、超大規模テクノロジー企業の収益成長が実現しつつあるが、資本支出は依然として上昇を続けており、資金調達の問題は「資金を調達できるか」から「いつ、どれだけ、どのように調達するか」に移行していると指摘しています。
Metaは申請書の中で、AIエコシステム内の他の企業が資金調達を開始または計画しているため、資本市場の吸収能力がますます限られていることを考慮し、早期の資金調達が現実的な必要性を持つと述べています。
しかし、すべての企業が先に資金調達を選択すると、個々の合理的な決定が全体の市場の圧力に転化する可能性があります:新たな債券供給が集中して市場に流入し、発行コストを押し上げ、信用利差の縮小を制限します。過度の借入によって信用格付けが損なわれるのを避けるため、企業は株式資金調達、転換社債、資産担保証券(ABS)、およびオフバランスシート資金調達などの手段を検討し始めています。
バークレイズは、AI関連の資金調達供給が短期的に信用利差の縮小スペースを制限し続けると考えています。
AI信用の分化が進み、市場は個別債券の価格設定に移行
バークレイズは、AI関連の信用資産の規模が約6800億ドルであり、超大規模テクノロジー企業、半導体、データセンターおよびハードウェア企業を含み、投資適格債券指数の市場価値の約7.5%を占めているが、約13%の指数デュレーションリスクエクスポージャー(DTS)を提供していると推定しています。
全体として、AI信用資産は投資適格指数に対して約35ベーシスポイントの利差プレミアムを持ち、10年以上の債券のプレミアムは約55ベーシスポイントに達しています。一方で、AI発行者間の利差の分散度は過去一年で24ベーシスポイントから65ベーシスポイントに上昇しました;オラクルとデータセンターセクターを除外しても、この指標は約60%上昇し、37ベーシスポイントに達しています。
9月中旬以降、オラクル、Meta、SpaceXおよび複数のデータセンター運営者の信用利差の拡大幅は指数を明らかに上回っています;マイクロソフト、グーグル、アマゾンの短期債は相対的に圧力に耐えています。市場は発行者の資金調達ニーズ、バランスシート、長期リスクに基づいて区別し始めており、AIを統一された信用テーマとして扱うのではなくなっています。
利回り曲線も長期の圧力を反映しています。バークレイズのデータによると、過去一年間、超大規模テクノロジー企業の平均2年から5年、5年から10年、10年から30年の利回り曲線はそれぞれ137%、140%、68%急勾配化しています。その中で、Metaの10年から30年の曲線利差は68ベーシスポイントに達し、同類の発行者の中で最も急勾配です。
長期の曲線が急勾配になることは、投資家が長期債務に対するリスク補償の要求が上昇していることを反映しています。AI企業が資本支出を継続的に拡大する中で、市場は投資が収益に転換できるかどうかを判断するだけでなく、資金調達規模、キャッシュフローの改善時期、および新たな債券が資金調達コストに与える影響を評価する必要があります。
したがって、AI取引が底を打つかどうかは、巨額の資金調達が市場に消化されるか、信用利差が安定するか、そしてAI企業間のリスクの分化が続くかにかかっています。これらの圧力が緩和されるまで、段階的な反発は資金調達コストの上昇によって制約される可能性があります。
 リスク警告