ゴールドマン・サックスは韓国株の目標価格を25%引き下げましたが、「ストレージの評価が過度に悲観的である」と考えており、韓国株の評価は「世界で最低」となっています。
 核心的な視点


 ゴールドマン・サックスはKOSPIの目標価格を12000ポイントから9000ポイントに引き下げ、「市場は過度に悲観的なファンダメンタルの見通しを価格に織り込んでいる」と明言しました。現在の半導体の評価は、2027年の利益が65%暴落するという極端な期待を含んでおり、ファンダメンタルから大きく逸脱しています。AIの退潮に引きずられ、KOSPIの先行PERは約4倍で、2006年以来18の1兆ドル規模の市場の中で歴史的な極値であり、インドネシアの半分にも満たないです。
高盛は韓国株式市場の目標価格を大幅に引き下げましたが、同時に半導体業界に対する市場の悲観的な価格設定が基本的な現実から大きく乖離していると警告しています。
追風取引台の情報によると、高盛のストラテジストチームは10月25日のリサーチレポートで、韓国総合株価指数(KOSPI)の12ヶ月目標価格を12000ポイントから9000ポイントに引き下げ、25%の減少となったと述べています。この調整は、KOSPIが6月の高値から約40%下落した背景の中で行われました。それにもかかわらず、高盛は韓国株式市場に対して依然として積極的な姿勢を維持し、修正後の目標価格が現在の水準よりも60%以上の上昇余地を含んでいると指摘し、「市場は過度に悲観的な基本的な見通しを価格設定している」と明言しました。
AI取引の退潮が引き起こしたテクノロジー株の売りは、韓国を年内の世界で最も人気のある主要市場の一つから、評価が最も低い深淵に引きずり込みました。彭博が集計したデータによると、KOSPIの12ヶ月先物PERは約4倍にまで下落し(歴史的な平均よりも3標準偏差低い)、2006年以来、18の万億ドル規模の市場の中で未曾有の極端な低水準となっており、インドネシアのジャカルタ総合指数(8倍のPER)の半分に相当します。一方で、一部の投資家は、この売りが珍しい買いの機会を生み出したと考えています。
AI取引の退潮が韓国株を直撃、高盛は目標を大幅に引き下げざるを得ず
報告書によると、高盛のストラテジストチームが韓国KOSPI指数の目標を引き下げた理由は、基準指数が6月の高値から35%以上暴落した後、「より保守的な評価仮定」を採用する必要があるためです。
注目すべきは、高盛が今年何度もこの目標価格を引き上げており、最近の引き上げは6月に行われ、その後の世界的なAI株の売りの波の中で12000ポイントの目標を維持していたことです。今回の引き下げは、高盛の韓国市場に対する判断の重大な転換を示しています。高盛は同時にアジア太平洋地域のMXAPJ指数の目標価格を1,120から1,040に引き下げました。
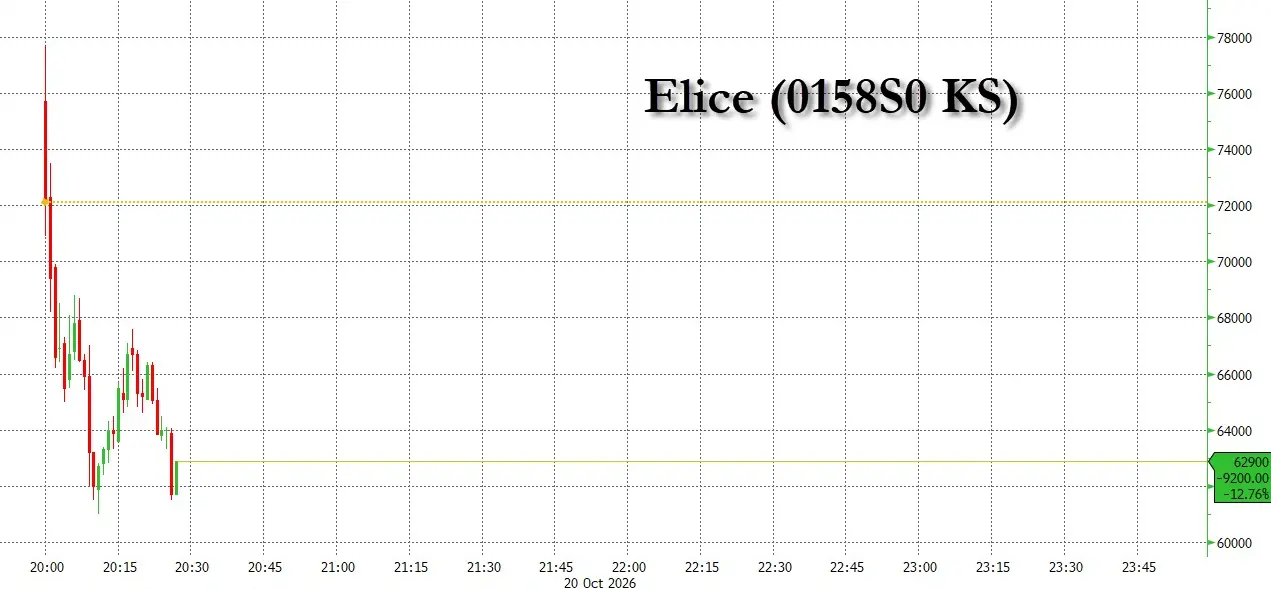
サムスン電子やSKハイニックスなどの半導体大手がKOSPIをAI取引のバロメーターにしています。投資家はAIインフラへの大規模な支出の持続可能性に対する疑念が高まっており、加えて資金調達コストの上昇やリターン信号の不足が、売り圧力をテクノロジーセクターから韓国全体の市場に広げています。
この下落は、韓国企業の利益が歴史的な高水準に達している中で発生しており、市場の価格設定と基本的な現実との間の深刻な乖離をさらに浮き彫りにしています。また、個人投資家がレバレッジETFでの大規模なリスク削減操作を行ったことも下落幅を拡大しました——関連するレバレッジETFの規模は6月のピーク時の530億ドルから現在の160億ドルに縮小しています。
ストレージチップの評価は「65%の利益暴落」を暗示、高盛は価格設定が過度に極端だと考える
目標価格を大幅に引き下げたにもかかわらず、高盛のストラテジストは、現在の市場が半導体セクターに対しての価格設定が合理的な範囲から大きく逸脱していることを明確に指摘しました。
高盛は、現在の半導体セクターの評価水準が、2027年の利益が65%減少するという期待を暗示していると推定しています——このシナリオは高盛によって「過度に悲観的」と見なされています。報告書は、市場が「過度にネガティブな基本的な見通し」を価格設定していると指摘し、修正後の目標価格はより保守的な市場の価格設定仮定を考慮したものであり、高盛が基本的な見通しに対して実質的に弱気であることを反映したものではないとしています。
高盛は、サムスン電子とSKハイニックスが現在約3倍の先物PERで取引されており、歴史的な最低水準であることを指摘しています。過去20年の月次データが示す、市場価格対純資産利益率の間の72%のフィット感(R²)に基づくと、現在の2.6倍のセクターの市場価格対純資産比率が暗示する2027年のROEはわずか23%であり、市場のコンセンサスが予測するROEは45%に達しています。
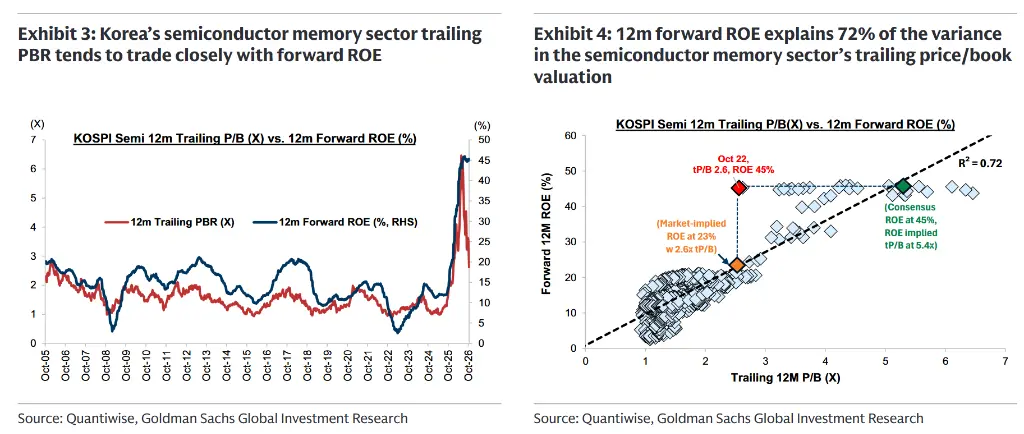
報告書はまた、もし市場が前景に対する信頼を取り戻せば、現在の評価水準下での潜在的なリターンの余地は非常に大きいと指摘しています——市場価格対純資産比率の回帰と帳簿価値の成長の二重の推進力は、このセクターに倍増の可能性があることを意味します。さらに、二大主要ストレージチップメーカーは、少なくとも50%の自由キャッシュフローを配当や自社株買いの形で株主に還元することを約束しており、現在のリスクリターンの判断をさらに支えています。
ストレージチップセクター以外では、指数の約半分の重みを占める他の株式が現在7.6倍の先物PERで取引されており、評価も同様に歴史的な低水準にあります。高盛は、非ストレージセクターの2026年の1株当たり利益成長率のコンセンサス予測が84%に引き上げられ、2027年と2028年にはそれぞれ16%と11%のさらなる成長が見込まれていると指摘しています;このセクターの現在の14.2%のROEと1.1xの市場価格対純資産比率の間の歴史的な関係は、現在の評価が合理的な水準から30%以上過小評価されていることを示しています。高盛は、現在の水準で韓国市場は依然として「魅力的なリスクリターン」を提供していると述べています。
高盛は、電力、産業、企業ガバナンス改善に関連する株式や、国内の再インフレや韓流文化の恩恵を受ける企業に対して引き続き楽観的です。
評価が「世界最低」に落ち込み、韓国株はインドネシアの半分の価格に
彭博が集計したデータによると、KOSPIの12ヶ月先物PERは約4倍にまで下落しており、これは2006年以来、年初の時価総額が1兆ドルを超える18の主要市場の中で未曾有の極端な低水準です。
これに対して、同様にMSCIが二段階の格下げを検討しているインドネシアのジャカルタ総合指数は、先物PERが約8倍で維持されています。韓国株式市場の評価はインドネシアの半分にも満たなくなっています。
この評価の崩壊は、韓国のマクロ経済の基本的な状況が悲観的ではない中で発生しました。今年、韓国の輸出は1兆ドルを突破する見込みで、半導体の需要も旺盛です;韓国中央銀行も、今後2年間の経済成長率は「以前の予測を大幅に上回る」と述べています。しかし、ストレージチップのサイクル、AI資本支出の見通し、借入コストの上昇に対する市場の疑念が、投資家の感情を持続的に低迷させています。
報告書によると、最近のボラティリティの急激な上昇(60日年化ボラティリティが一時80%を突破し、過去5年の10%-30%の正常範囲から大きく逸脱し、近くの4標準偏差の極端な数値を記録)により、株式リスクプレミアムが約2ポイント上昇し、市場価格対純資産比率が約20%下落したことが、KOSPIが6月の高値から40%下落した原因の約半分を説明しています。
さらに、利益予測の上方修正の勢いの鈍化も評価に圧力をかけています——年間の利益予測は引き続き上方修正されていますが、ここ数ヶ月の上方修正の速度は明らかに鈍化しており、株式リスクプレミアムの上昇のタイミングと高度に一致しています。今後、高盛は年間の利益成長率が今年の300%超から2027年の38%および2028年の12%に鈍化すると予測しており、この傾向は評価の拡大に対する制約を引き続きもたらすと見込まれています。
ACG ManagementのマネージングディレクターであるHui Ling Lohは次のように述べています。
「これまでのところの積極的なAI投資に対する懸念がさらに広がり、堅実な利益と業績のガイダンスを相殺するほどになっています。投資家は、借入コストの上昇がAI関連株に与える影響や、安全資産への需要に対する影響を天秤にかけています。」
一部の投資家は売りを買いの機会と見なすが、意見は分かれる
市場の感情が低迷しているにもかかわらず、一部の投資家はこの売りを低価格でのエントリーの機会と見なすようになっています。
KOSPIは6月の高値から約40%下落していますが、同時期の12ヶ月先物利益予測は22%上昇しており、株価と利益予測の乖離が評価の極端な低さをさらに浮き彫りにしています。指数は年内に依然として31%上昇しています。
ジュリアス・ベアのアジア研究責任者であるマーク・マシューズは、AIの需要は「供給を大幅に上回っている」と述べ、「したがって、最近のこのような大幅な調整、特に半導体株の一夜の暴落を見ると、これは非常に良い買いの機会です」と言っています。
しかし、感情がいつ本当に底を打つのか、評価が信頼できる反転信号となるのかについては、意見が分かれています。この売りは、技術革新がもたらす深い不確実性の時代において、従来の評価指標が依然として信頼できる投資ガイダンスを提供できるのかというより深い議論を引き起こしています。
高盛は、外資の年内の純売却規模が1400億ドルに達しており、市場の感情が依然として明らかに抑圧された状態にあると考えていますが、これはまさに市場の信頼が修復されれば、反発の余地が非常に大きいことを意味します。
リスク提示および免責条項
市場にはリスクがあり、投資には慎重を要します。本記事は個人投資のアドバイスを構成するものではなく、特定のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に合致するかどうかを考慮する必要があります。これに基づいて投資を行う場合、責任は自己に帰属します。
 リスク警告 リスク警告