SemiAnalysisの創設者が深く分析:AI投資はどれくらい持つのか?NVIDIAの堀は守れるのか?メモリ不足はいつ終わるのか?
 核心的な視点


 SemiAnalysisの創設者Dylan Patelは、AIインフラの拡張が資金調達コストとチップ供給のボトルネックに直面しており、関連する制限は2028年まで続く可能性があると指摘しています。NVIDIAの性能優位性は依然として存在しますが、自社開発チップの競争が徐々に市場シェアと価格設定能力に影響を与える可能性があります。メモリ業界の高利益が維持できるかどうかは、2028年以降の新たな生産能力の投入と需給の変化に依存します。
AIインフラ投資にはまだ成長の余地があるが、資金調達コストの上昇、半導体サプライチェーンの制約、独自開発チップの競争激化が、このAIブームの持続性を試す要因となっている。
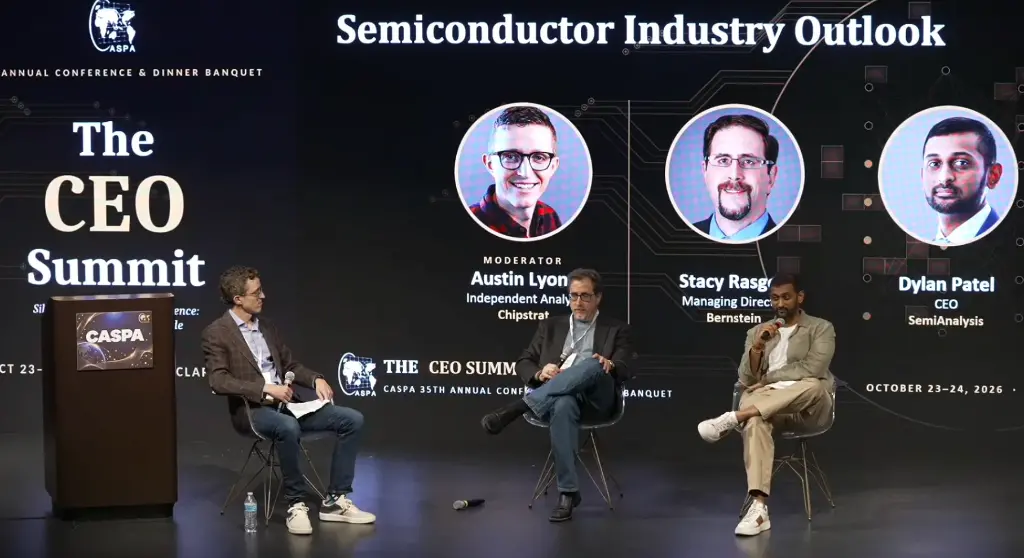
10月23日にアメリカで開催されたCASPA第35回年次大会では、SemiAnalysisの創設者兼CEOであるDylan Patel、Bernsteinのマネージングディレクター兼シニアアナリストのStacy Rasgon、Austin Lyonsが半導体業界の展望について議論し、AIインフラ投資、サプライチェーンのボトルネック、チップ競争の状況に焦点を当てた。
Patelは、現在のAI計算能力の需要は依然として旺盛であるが、基板やメモリなどの重要な部分の生産能力の制約がインフラの拡張を制限していると指摘した。同時に、資金調達コストが大幅に上昇しており、長期顧客注文が不足している新興クラウドサービスプロバイダーは資金を得るのがますます難しくなっている。AI投資が持続的に進むかどうかは、需要だけでなく、プロジェクトの資金調達能力とリターンにも依存している。
NVIDIAについて、Rasgonはその製品性能の向上が依然として高価格を支えるが、クラウドプロバイダーの独自開発チップが競争環境を変えていると考えている。Google TPU、Amazon Trainium、OpenAIなどの企業の独自開発チップ計画が進む中、NVIDIAが成長を続けても、市場シェアと価格設定能力の二重の圧力に直面する可能性がある。
メモリ市場は別の試練に直面している。HBMの需要は旺盛で、業界の利益率は高いが、メーカーの生産拡大は2028年以降に供給と需要の関係を徐々に変える可能性がある。今後2年間、資金調達能力、重要部品の供給、独自開発チップの競争が、AIインフラの拡張速度と産業チェーンの利益配分に影響を与える重要な変数となる。
ウォールストリートジャーナルの要点は以下の通り:
AI投資にはまだ成長の余地があるが、資金調達コストが重要な制約となっている。アメリカの10年国債利回りは5%を突破し、一部の新興クラウドサービスプロバイダーの無担保債券利回りは15%に近づいている。長期顧客注文が不足している企業は資金調達がさらに難しくなり、プロジェクトの建設ペースは資金調達能力と投資リターンにますます依存することになる。
半導体サプライチェーンのボトルネックは短期的には解決が難しく、基板とメモリが重要な制約となっている。基板、HBM、光学インターコネクトコンポーネント、クリーンルームの生産能力は供給制限に直面している。それに対して、電力不足は現場発電などの方法で部分的に緩和できるが、半導体サプライチェーンの生産拡大にはより長い時間が必要である。
メモリ不足は新たな生産能力の解放まで続く可能性があり、2028年以降の供給と需要の関係は転換点を迎える。HBMの需要は旺盛で、メモリ業界の粗利益率は88%---90%に達しているとされている。しかし、新たな生産能力が2028年以降に集中して稼働し、需要の成長が鈍化すれば、メモリ価格と利益率は圧力を受ける可能性がある。
NVIDIAは依然として性能の優位性を持っているが、独自開発チップがその価格権を脅かしている。NVIDIAは性能向上を通じて高価格を支え続けているが、Google TPU、Amazon Trainium、OpenAIなどの企業の独自開発チップの展開は、大規模顧客に代替選択肢を提供している。NVIDIAの収益が引き続き成長しても、その市場シェアと利益率が必ずしも同時に増加するわけではない。
AIインフラのコストは引き続き上昇しており、投資リターンが次の段階の焦点となる。1ギガワットの計算能力を持つデータセンターの建設コストは、2024年の約400億ドルから600億ドル以上に上昇している。クラウドプロバイダーは単位計算能力コストを下げるために独自開発チップを加速しており、企業がクラウドサービスを通じてトークンを購入するモデルが持続的に拡大できるかどうかが、インフラ投資の長期的なリターンに影響を与える。
AI投資はどれくらい持つのか?資金調達コストとサプライチェーンが重要な制約に
AIインフラの建設における資金調達のハードルが著しく上昇している。アメリカの10年国債利回りは5%を突破し、CoreWeaveなどの新興クラウドサービスプロバイダーの無担保債券利回りは15%に近づいている。VolultaがAnthropicのクラスターを構築する際に発行した債券の表面利率は12%だが、95%の価格で販売され、実際の利回りは約15%である。
Rasgonは、過去にキャッシュフローが豊富だった超大規模クラウドプロバイダー、例えばMetaやGoogleも、AIインフラの建設において自由なキャッシュフローを大量に消費しており、一部の企業は将来的に株式資金調達を通じて投資を支える必要があるかもしれないと指摘した。
Patelはさらに、非超大規模クラウドプロバイダーが受ける建設需要は市場全体のほぼ半分に達しているが、これらの企業は通常、十分なバランスシートの支えを欠いていると指摘した。超大規模クラウドプロバイダーが長期的な調達契約(オフテイク契約)を提供しなければ、プロジェクトは資金調達を得るのが難しい。これに対処するため、NVIDIAは収益分配などの取り決めを通じて一部の計算能力クラスターの建設を支援し、BroadcomはAnthropicに対して分割払いの形でチップを提供している。
これは、資金調達能力がAIインフラの拡張における重要な分水嶺となっていることを意味する。需要が旺盛でも、すべてのプロジェクトが予定通りに実現するわけではない。資金コストが高く、外部資金調達に依存する新興クラウドサービスプロバイダーにとって、長期的な注文とキャッシュフローが建設速度に直接影響を与えることになる。
基板とメモリは電力よりも迅速な生産拡大が難しい
サプライチェーンのボトルネックに関して、Patelは基板を現在の最も重要な制約の一つとして挙げた。日本の関連サプライヤーは生産拡大に対して比較的慎重であり、チップやCPUなどの製品の生産能力の向上を制限している。
メモリも別の大きなボトルネックである。Rasgonは、同等の容量のHBMを生産するために必要なウェハの数はDDR5の3---4倍であり、AIチップの需要の増加がメモリ生産能力の競争を激化させていると指摘した。同時に、光学インターコネクトに必要なレーザーや光ファイバー接続などのコンポーネントも不足しており、CPO計画が2028年前後に加速して量産されても、関連供給は需要を満たすのが難しい可能性がある。
ウェハ製造装置市場もクリーンルームの生産能力の制約を受けている。Rasgonは、2026年に世界のウェハ製造装置(WFE)市場規模が2000億ドルを超えるという予測は楽観的すぎると考えている。既存の工場の稼働率を上げることで、市場規模は年初の約1200億ドルから約1550億ドルに引き上げられる可能性があるが、新しいクリーンルームは2027年までに順次稼働し、より多くの生産能力は2028---2029年に解放されると予想されている。
それに対して、電力不足にはより多くの対策手段がある。Patelは、2027年には世界の建設中のデータセンターの規模が約50ギガワットに達し、そのうちアメリカは約35ギガワットになると予測している。現場のガスタービン、往復動エンジン、燃料電池などのソリューションは、ある程度電力の制約を緩和することができる。
したがって、AIの建設が直面しているボトルネックは単に電力不足や土地不足ではなく、さまざまな重要な材料や製造プロセスが同時に生産拡大できないことに起因している。短期的には、サプライチェーンの制約と資金調達コストがプロジェクトの納品速度に共同で影響を与える可能性がある。
メモリ不足はいつ終わるのか?2028年以降の供給解放が鍵
現在のメモリ業界の高利益は、AI需要と限られた生産能力の間の不均衡を反映している。Rasgonは、メモリ業界の粗利益率が88%---90%に達していると述べているが、市場はそれに基づいて関連株に極めて高い評価を与えていない。その理由の一つは、投資家が2028年以降に新たな供給が集中して解放され、価格が下落することを懸念しているからである。
HBMの特異性は、その製造により多くのウェハ資源を消費する必要があることである。AIアクセラレーターの需要が増加するにつれて、HBMの生産拡大は自らの生産能力を増加させるだけでなく、他のDRAM製品の供給にも影響を与える。短期的には、生産能力の配分と拡大速度が需要に迅速に追いつくことは難しいが、新たな生産能力が順次稼働するにつれて、供給と需要の関係が逆転する可能性もある。
メモリ不足がいつ終わるかは、特定の日付に依存するのではなく、新たな生産能力が需要の増加を超える時期にかかっている。もし生産拡大が2028年以降に集中し、AI需要の成長が鈍化すれば、現在の高価格と高利益率は維持が難しくなる可能性がある。
投資家はHBMとDRAMの生産拡大の進捗、先進的なパッケージングとウェハ製造能力、クラウドプロバイダーの資本支出の変化に注目する必要がある。供給が明らかに増加する前は、メモリがAI計算能力の納品を制約する可能性があるが、より長期的には、生産拡大が価格を押し下げ、利益を侵食する要因となる可能性もある。
NVIDIAの競争優位性は守れるのか?性能優位性が独自開発チップの挑戦に直面
NVIDIAの核心的な強みは、チップ性能を継続的に向上させ、ソフトウェアエコシステムと開発ツールを通じて顧客のロイヤリティを高めることである。しかし、クラウドプロバイダーが計算能力コストをますます重視する中で、その高価格は独自開発チップの発展の余地を提供している。
Rasgonは、NVIDIAのフィラデルフィア半導体指数に対する評価が歴史的に低い水準にあることを指摘し、市場がAI投資の持続性と独自開発チップの競争に対する懸念を反映していると述べた。
製品のイテレーションを見ると、NVIDIAは依然として性能向上を通じて価格を支えている。AmpereからHopperまで、製品の平均価格は約倍増し、性能は約10倍向上している。HopperからBlackwellまで、価格は約50%上昇し、性能向上幅は3---30倍に達するとされている。性能向上が価格の上昇を上回る限り、顧客は新世代製品に対してより高い価格を支払う動機を持つ。
しかし、競争相手は追い上げを加速している。Patelの研究によれば、NVIDIAは関連する協処理器ウェハおよびHBM需要におけるシェアが減少し始めている。同時に、Google TPUは外部顧客に販売を開始し、Amazon TrainiumはPyTorchエコシステムへのサポートを継続的に強化しており、OpenAIとAnthropicも独自開発チップ計画を進めている。
これらの展開は必ずしもNVIDIAを即座に置き換えるわけではないが、大規模顧客に代替案を提供し、彼らの交渉力を強化することができる。膨大な計算能力を必要とするクラウドプロバイダーにとって、独自開発チップの魅力は調達コストを下げるだけでなく、単一の供給者への依存を減らすことにもある。
したがって、NVIDIAが直面する重要な試練は、成長を続けられるかどうかではなく、性能優位性を持ってその価格プレミアムが合理的であることを証明できるかどうかである。AI市場全体が拡大しても、NVIDIAの収益、市場シェア、利益率が必ずしも同時に増加するわけではない。
企業AIの実現:トークン購入が自社での計算能力構築よりも現実的
企業アプリケーションの面では、3人のアナリストは、大多数の企業が大量のハードウェアを購入してプライベートモデルを運用することはなく、クラウドサービスを通じてトークンを購入し、クラウドのAI推論能力を呼び出し、自社のデータやビジネスプロセスと組み合わせると考えている。これは、過去に企業ITが自社でのインフラ構築からクラウドコンピューティングに移行したトレンドに似ている。
現在、AI支援プログラミングは比較的成熟した企業向けアプリケーションの一つである。Rasgonは、Claudeを利用することで、元々1週間かかる財務モデルの構築が約1時間20分で完了したと共有し、10年の歴史データや複数回のビジネス再編、経営陣との電話会議の内容に基づく論理推論を含んでいる。
このようなアプリケーションの価値は、まず時間を節約し、重複作業を減らすことに現れ、必ずしもすぐに収益に反映されるわけではない。その投資リターンは実際のビジネスで検証される必要があるが、企業がクラウドを通じてモデルを呼び出すことは、AIインフラの需要が推論サービスの使用量にますます依存することを意味している。
もし企業アプリケーションが引き続き拡大すれば、クラウドプロバイダーは計算能力への投資を続ける動機を持つ。しかし、建設コストと資金調達コストが収益よりも早く上昇すれば、インフラ投資のリターンは依然として圧力を受けることになる。
以下は全文内容:
司会者のAustin Lyons:
まず、よりマクロな視点から見て、需要について話し、次に供給について話しましょう。需要の面では、AIの収益は非常に速く成長していますが、成長率はすでに鈍化し始めています。現在、全体のAI業界の収益は、業界全体の支出のほんの一部に過ぎないため、市場は非常に注意深く各収益データを精査しています。
供給の面では、今後数年間の計算能力の生産能力はすでに予約されており、価格も依然として堅調です。半導体アナリストの視点から、これら二つの信号をどのように理解すべきでしょうか?産業チェーンの価値は最終的に誰に流れるのでしょうか?
今日は、半導体業界の重要な二人をお招きしました:Dylan PatelはSemiAnalysisの創設者兼CEOであり、この機関はAIインフラストラクチャー分野で最も影響力のある研究機関の一つです;Stacy RasgonはBernsteinのマネージングディレクター兼シニアアナリストで、ウォール街での半導体分析に10年以上従事しています。私は今日の司会者Austin Lyonsで、現在Chief Stratの首席アナリストを務めており、以前はインテルのチーフエンジニアを務めていました。
今日は、半導体業界の未来について、2027年と2028年を見据え、資金調達、GPU、CPU、そしてファウンドリなどの分野をカバーします。
一、AIインフラストラクチャー投資:資金調達コストは拡張を遅らせるのか?
司会者 Austin Lyons:
最近、資本コストが市場の議論の焦点となっています。超大規模クラウドプロバイダーは巨額の資金を投入しており、フリーキャッシュフローは負の値に近づいています。一方で、アメリカの10年国債利回りは5%を突破し、CoreWeaveなどの企業の債券市場利回りも15%に近づいています。
私たちはこれを心配すべきでしょうか?企業が投資を増やし続け、資金調達コストが上昇する中で、AIインフラストラクチャーの構築にどれほどの影響を及ぼすのでしょうか?まずはStacyにお話ししてもらいましょう。
Stacy Rasgon:
現在、AIインフラストラクチャーの構築を遅らせている多くの制約要因が存在しています。これには電力、サプライチェーン、半導体製造設備が含まれ、今では資金調達も加わるかもしれません。
株式のパフォーマンスを見ると、関連企業の株価は以前よりもかなり上昇していますが、ピーク時には明らかに及んでいません。市場は一つの信号を発信しています:投資家はインフラストラクチャーの構築の速度と持続可能性に大きな不確実性があることを懸念しており、業界の成長がピークに近づいているのではないかと心配しています。資金調達は明らかに重要な問題の一つであり、最も重要な問題の一つかもしれません。
あなたが先ほど言及したように、超大規模クラウドプロバイダーはかつて人類の歴史の中で最もキャッシュを生み出す能力を持つ企業の一つでしたが、今では大量のキャッシュを消費しており、将来的には株式を発行して資金調達を行う必要があるかもしれません。Metaは最近、資本構成を調整し、その目的の一つはこのような資金調達の手配にスペースを提供することです。Googleなどの企業も資金調達を行っています。
CoreWeaveを例にとると、その債券利回りは15%に近づいていますが、これは現在のすべての債務の実際の資金調達コストを示すものではなく、市場での無担保債券の取引利回りです。しかし、もし会社が今日市場に再度無担保債券を発行するなら、資金調達コストはこの水準に近い可能性が高いです。これはかなり高いコストです。
しかし、少なくとも今後1、2年は、業界は大体において運営を維持できると考えています。より重要なのは、関連する収入が持続的に成長し、市場の資金調達に対する懸念を徐々に和らげる必要があるということです。
算力レンタル市場を例にとると、現在の供給は非常に逼迫しており、一般的に言われているのは、誰も十分な算力を得ることができないということです。一部の企業は短期契約を通じて算力を貸し出しており、ある推定によれば、1ギガワットの算力に対する収入は500億ドルに達する可能性があります。
したがって、建設コストが非常に高くても、関連する収入がコストをカバーするだけでなく、コストを超えることも十分に想像できます。しかし、問題は、この収入レベルがどれくらい持続可能かということです。最終的には、需要が供給に対してどれほど強いか、そして供給と需要のギャップがどれくらいの期間維持できるかにかかっています。
これらの問題については、Dylanが産業の供給と需要の観点からより深く判断する必要があるかもしれません。しかし、資金調達は間違いなく現在の多くの制約要因の一つです。
もう一つ注目すべき点は、制約要因が成長を遅らせることは必ずしも悪いことではないということです。これは業界の過度な拡張を防ぎ、投資の制御を避けるかもしれません。
インターネットバブルの時期にも似たような状況がありました。当時は大量のダークファイバーが敷設されており、これはすでに敷設されたがまだ使用されていない光ファイバーで、多くのインフラが過剰に建設され、今でも一部は十分に活用されていません。
現在の建設制約は、供給と需要のマッチングをより合理的にし、業界の成長をより長く持続させる可能性があります。もし今日、完全に制限なしで狂ったように拡張すれば、将来的にはより深刻な崩壊リスクに直面するかもしれません。
したがって、私はすべての制約要因が悪いとは思いません。もちろん、市場がこれらの制約をどのように見るかは別の問題であり、これらは明らかに関連する株式の短期的な動向に影響を与えています。
Dylan Patel:
私はStacyの意見に賛成です。過去数十年のインフラストラクチャー建設を振り返ると、業界が拡張するたびに、企業はしばしば再注文を繰り返し、時には2倍、3倍の注文を行い、最終的に過剰な生産能力を構築してしまいます。サプライチェーンは需要の予測能力が常に不足しています。
現在、資金調達は一定の自己調整作用を果たしています。一、二年前は、クラウドサービスプロバイダーが十分に高い金利を支払う意欲があれば、通常は資金を得ることができました。しかし今では、信用品質が十分に高い長期購入契約(offtake agreement)がなければ、一部の新興クラウドサービスプロバイダーは算力クラスターを構築できません。
超大規模クラウドプロバイダーは、フリーキャッシュフローをほぼゼロに押し込むことができ、借金を続けることもでき、利益は依然として増加しているため、建設能力は向上します。しかし、無限に投入することはできません。来年、彼らは資本支出を2兆ドルを超えるレベル、さらには2.5兆ドルに引き上げることはできません。資金能力は最終的に支出規模を制限します。
新興クラウドサービスプロバイダー(Neocloud)を見てみましょう。非超大規模クラウドプロバイダーが受ける建設需要は市場全体のほぼ半分に達しています。彼らが超大規模クラウドプロバイダーの購入契約を持っていなければ、どのように資金調達を行うのでしょうか?
今では、AnthropicやOpenAIなどの顧客からの購入契約を得ても、市場は関連する債務に13%から15%の利回りを要求するかもしれません。Volultaはその一例です:この会社はAnthropicのために算力クラスターを構築しており、債券の表面利率は約12%ですが、発行価格は額面の95%しかないため、実際の資金調達利回りは15%に近づいています。
もし企業が超大規模クラウドプロバイダーや大規模AIラボの購入契約を持っていなければ、どのように算力を構築し、中小企業やスタートアップにサービスを提供するのでしょうか?率直に言って、これらの大口顧客の支援がない場合、資金調達は非常に困難です。
これがエロン・マスクが採用した戦略の一つでもあります:まず大量の算力を構築し、その後短期レンタル契約を通じて、高価格で算力をスタートアップやAIラボに貸し出すというものです。しかし、全体として、資金調達の制約は確かに業界の拡張を抑制します。
NVIDIAはこれが重大な問題であることを認識しています。市場には数社の大口顧客が存在し、彼らは自身の資金が許す範囲でできるだけ多くの算力を購入しますが、市場にはもう一方の需要があり、これらの顧客をどのように満たすのでしょうか?
そのため、NVIDIAは一部の革新的な資金調達構造を採用し始めました。例えば、Sharon AIやFermisなどのプロジェクトでは、NVIDIAは算力クラスターの収入を共有することでプロジェクトの資金調達を支援しています。そのアレンジは大体次のようになります:NVIDIAはクラウドサービスプロバイダーが基本的に利益を上げない価格でクラスターを貸し出し、もしクラウドサービスプロバイダーが他の顧客により高い価格で算力を貸し出す場合、NVIDIAはその収入の一部を共有します。
このようなアレンジは増加しています。LambdaがAnthropicのために算力クラスターを構築する際にも、NVIDIAとの収入分配契約を結ぶ必要があり、分配比率は約10%です。
これは、新興クラウドサービスプロバイダーが十分な資本を得て、建設を完了し、最終的には供給過剰の程度に拡張できるかどうかが、資金調達条件によって制約されていることを示しています。
私たちはまた、業界の資金調達方法が長期ローンや長期債務から、より柔軟なアレンジに移行していることを見ています。BroadcomがAnthropicにチップを提供する際には、リースから購入に移行するような方法を採用し、支払い期間を数年に延長しました。
超大規模クラウドプロバイダーのように自身のバランスシートで資金調達できない企業にとって、算力を得るためには、NVIDIA、Broadcom、またはAMDなどの企業からクラスターに対する一定の資金調達支援や信用保証を受ける必要があります。
したがって、資金調達はAIインフラストラクチャーの拡張を制限する重要な要因です。超大規模クラウドプロバイダー自身も、規模の大きなオンバランスおよびオフバランスの約束を抱えています。例えば、Metaの計算およびデータセンターに関する約束は、1.4兆ドルに達すると言われています。
これらのプロジェクトはさまざまな方法で資金を得ることができます:企業はデータセンターを購入するために借り入れを行うこともできますし、他の企業からデータセンターや関連設備を借りることもでき、その提供者がそれに基づいて資金調達を行います。しかし、業界全体がこの基盤の上で大幅に拡張し続けることは、難易度が増しています。
資本市場はすでにMetaの財務アレンジに対して不安を感じ始めています。Meta自身の財務状況はこれらの投資を負担できないことを意味するわけではありませんが、これほど大規模な約束は市場に警戒感を高めるのに十分です。
結局のところ、AIインフラストラクチャーの構築には、土地、電力、シェル施設(land, power, shell)、チップ、そして資金調達という三つの相互に関連する核心条件があります。どれか一つが制約を受ければ、全体の拡張が遅れる可能性があります。
二、2027---2028年、半導体供給チェーンのボトルネックはどこにあるのか?
司会者 Austin Lyons:
資金調達の状況は比較的明確です:超大規模クラウドプロバイダーは投資を担う能力がありますが、新興クラウドサービスプロバイダーはより大きな圧力に直面しており、業界は新しい資金調達構造を試みています。
資金調達を一時的に脇に置いて、従来の供給チェーンのボトルネックに戻ると、今後2年間でどの部分が業界の成長を制限するのでしょうか?
ASMLは2028年の生産能力がすでに売り切れていると述べています;TSMCの需要も常に供給を上回っており、2ナノメートルプロセスの生産能力を拡大しています。市場は電力が重要なボトルネックであると広く考えています。
Dylan、あなたたちは最近、来年には約50ギガワットのデータセンターが稼働する可能性があると述べました。制約の程度に応じて、半導体供給チェーンの各段階を順位付けできますか?
Dylan Patel:
半導体供給チェーン内部では、メモリを除いて、最大のボトルネックは基板だと思います。これにはパッケージ基板、PCB材料、その他関連材料が含まれます。
これらの段階は過去に長期間投資が不足していました。日本の多くの関連材料供給業者の経営スタイルは比較的保守的で、大規模な増産を望んでいないため、今後2年間はAIアクセラレーター、CPU、またはサプライチェーン内の他のコンポーネントが明らかに制約を受けるでしょう。
私の見解では、基板は現在最も深刻なボトルネックの一つであり、その制約の程度は土地、電力、データセンターのシェル施設、そして一部の半導体製造設備を上回っています。
第二のボトルネックはメモリです。
第三のボトルネックは光学インタコネクトであり、共封装光学(CPO)や近封装光学(NPO)が含まれます。関連産業が生産量を大幅に増加させることは容易ではありません。すべての企業が2028年にCPOを採用したいと望んでいても、あるいは特定の大企業がその時に全面的に展開したいと望んでいても、十分なレーザーや光ファイバー接続コンポーネント、その他の付随部品を得ることはできません。
土地、電力、データセンターのシェル施設については、電力が確かに重要な制約です。しかし、私たちの研究では、来年のデータセンター建設が直面する制約は過大評価されている可能性があることがわかりました。
来年、世界中で約50ギガワットのデータセンターが建設中であり、そのうちアメリカには約35ギガワットがあり、残りはオーストラリア、インド、マレーシアなどに分布しています。実際、世界各地でデータセンターが急速に建設されています。
電力は依然として逼迫していますが、企業はデータセンターの現場にガスタービン、往復動エンジン、または燃料電池を展開するなど、制約を緩和するためのさまざまな方法を採用できます。
したがって、電力とデータセンターの建設条件には確かに制約がありますが、その影響は基板、メモリ、レーザー、その他の光学供給チェーンコンポーネントよりも低い可能性があります。
電力供給は比較的直接的な方法で短期間で増加させることができますが、半導体供給チェーンに関わる製造プロセスや材料システムははるかに複雑であり、増産に必要な時間も長くなります。
Stacy Rasgon:
この判断は非常に興味深いです。NVIDIAとBroadcomはどちらもかなり高い成長指針を示しています。黄仁勲は、NVIDIAの収入が少なくとも70%の成長が期待できると述べました。Broadcomの成長予測はさらに100%に達しています。しかし、これらの指針自体は制約を受けており、企業が主に考慮している制約は土地、電力、データセンターの建設条件のようです。
おそらく、彼ら自身が半導体会社であり、チップの生産量については比較的明確であるため、データセンターの建設により多くの注意を向けているのでしょう。
私は電力と土地に関してはいくつかの解決策があると同意します。しかし、現場発電であっても、迅速に実現できるとは限りません。今、ガスタービンを1台注文するのにどれくらい待たなければならないのでしょうか?マスクは、供給制限を回避するために自分でタービンブレードを製造する準備があるとも述べています。
メモリ市場は特に注目に値します。メモリ株の現在の評価は非常に低く、多くの株の先行PERはわずか2、3倍、3、4倍でありながら、メモリ価格はすでに大幅に上昇しています。
私はメモリ株の研究を直接担当しているわけではありませんが、SanDiskを例に取ると、同社が示した四半期ごとの1株当たり利益の指針は、同社の株価が約2年前の水準を上回っています。これは現在の価格上昇の勢いが非常に大きいことを示しています。
しかし、メモリ株は一般的に単位数のPERしか持っておらず、市場は通常、業界サイクルがピークに近づくとこのように株を評価します。投資家は、特に2028年以降に新たな供給が解放されると、メモリ価格が大幅に下落することを懸念しています。
私はずっと考えていました:もしこの状況が発生しなかったらどうなるのか?
AIラックの内部を見てみると、約70%から80%のシリコン面積は実際にはメモリであり、主にDRAMです。高帯域幅メモリ(HBM)には特別な問題があります:同等の容量のHBMを生産するために必要なウェハの数は、通常のDDR5 DRAMの約3倍から4倍です。
これは、HBMの生産が大量のウェハ資源を占有し、PCやスマートフォンなどの製品に必要な通常のメモリの生産能力を圧迫することを意味します。
三、メモリと製造設備:不足は2028年まで続く可能性がある
Stacy Rasgon:
HBMの需要は非常に大きく、これも別のボトルネックを引き起こしています:半導体製造設備、つまりこれらのチップを生産するための設備です。
今週、ある企業が来年のウェハ製造設備(WFE)市場の初期見通しを発表しましたが、市場規模は2000億ドルを超えると予測しています。この予測は非常に驚くべきもので、私は市場規模がこれ以上のレベルに達するのは難しいと考えており、この数字が実現するかどうかも疑わしいです。理由は簡単です:私たちには十分なウェハ工場がありません。
クリーンルームはほぼすべて占有されています。企業は既存の工場の稼働率を可能な限り高めようとしています。これが、年初に市場がWFEの規模を約1200億ドルと見積もった理由であり、今年は最終的に1550億ドルに達する可能性があります。成長は主に既存の施設をより十分に活用することから来ており、大規模な新工場の追加ではありません。
しかし、既存の施設の稼働率には限界があります。企業は新しいクリーンルームを建設しなければならず、これには数年の時間が必要です。新しいクリーンルームは2027年に少量が稼働し、2028年と2029年にさらに増加します。その時点で、供給と需要のバランスが崩れるかどうかをより明確に判断できるようになります。
需要が現在の市場予測の成長速度を維持し続けるなら、メモリは長期的に供給が逼迫する可能性があります。
基板、PCB、その他の材料にも同様の問題があります。設備供給業者は、短期的な供給制限が生産能力の向上に影響を与えていると述べています。制限されているのはPCBや半導体チップだけでなく、バルブ、質量流量コントローラーなどの一見普通のコンポーネントも含まれています。これらの基本的な部品の不足は、産業チェーンの他の部分にも影響を与えます。
パンデミックの間、半導体設備企業やサプライチェーン上のほとんどの企業は、いくつかの教訓を学び、現在は供給問題の管理が過去よりも成熟しています。しかし、現在も多くの部分が制約を受けており、これらの問題を先に解決しなければ、他の部分の生産能力の制限が緩和される可能性はありません。
したがって、サプライチェーンには実際に層があり、制限があります。私は、短期的に不足の状況は消えないと考えています。今年は問題はあまり大きくありませんが、来年は依然として逼迫し、2028年もおそらく緩和されないでしょう。2029年については、その時の需要状況によります。全体的に見て、供給の逼迫はしばらく続くと予想しています。
四、半導体業界の価格決定権が変化している
司会者オースティン・ライオンズ:
もし今後数年間供給が引き続き逼迫し、メモリ業界の利益率が80%以上、さらには88%から90%に達した場合、産業チェーン全体の企業は価格を引き上げ続け、高い利益を得ることができるのでしょうか?
Stacy Rasgon:
半導体業界には非常に興味深い特徴があります:過去、人々は価格が持続的に下がることを当然のことと見なしていました。実際、半導体業界は歴史的に経済価値を深刻に毀損する業界であり、長期にわたって資本コストをカバーできず、創出された価値の大部分は消費者に流れていました。
何年も前、私はマッキンゼーで半導体業界の価値創造に関する研究に参加しました。私たちは古典的な経済利益の定義を用いて、企業の投入資本のリターンを加重平均資本コストと比較し、業界全体を集計しました。この研究は約150社、12のセグメント、そして完全な業界サイクルをカバーしました。
研究の初期の時間範囲は約1996年から2004年まででした。その結果、業界全体で約50億ドルの経済利益が累積的に毀損されていることが示されました。インテルを除外すると、毀損規模は約500億ドルに達しました。当時、これは非常に驚くべき数字でした。
言い換えれば、業界が創出した価値は資本コストをカバーするには不十分であり、経済価値は実際には消費者に流れていました。それは半導体製品を非常にお得に購入できる時代でした。
2008年以降、業界は統合と集中を経て、企業は徐々に収益性を改善し、少なくとも資本コストをカバーできるようになりました。
パンデミックは業界の自己価格決定能力に対する認識を変えました。企業は、自分たちが実際には非常に強い価格決定権を持っていることに気づきました。以前、業界はこの点を真に認識していませんでした。
パンデミックの間、原材料などの投入コストは上昇し続けましたが、私が追跡している多くの企業は、コストの上昇によって粗利益率が低下した企業はありませんでした。彼らはすべて価格を引き上げており、価格の引き上げ幅はコストの上昇を相殺するのに十分でした。
例えば、ある企業の元々の粗利益率が60%で、コストが100単位上昇した場合、価格を160単位引き上げることで元の粗利益率を維持できます。顧客もこれらの価格上昇を受け入れました。
私は、パンデミック期間中のインフレが逆に半導体業界の収益性を改善したと考えています。2023年と2024年、業界の出荷量は2019年とほぼ同じですが、全体の平均販売価格(ASP)は約50%高く、メモリを除いても同様です。
現在、この価格決定能力はより明確に表れています。今年、半導体業界の総収入は約1.5兆ドルに達すると予想されており、さらにはそれ以上になる可能性があり、前年比での増加率は約100%に近いです。そのうち、約70%から80%の収入増加はメモリの平均販売価格の上昇から来ており、残りのかなりの部分も非メモリ製品の価格上昇から来ています。
対照的に、出荷量の増加幅ははるかに小さいです。業界は価格決定権をより十分に発揮しており、顧客は一般的にこれらの価格を受け入れています。供給が逼迫している状況では、彼らはあまり選択肢がないからです。
したがって、供給が引き続き逼迫している限り、私はこの状況が続く可能性があると考えています。
Dylan Patel:
半導体業界では、異なる企業が価格決定権を行使する方法は異なります。ある企業は景気が良いときに大幅に価格を引き上げますが、業界が低迷するときには深刻な打撃を受けます。一方、他の企業は全体のサイクルを通じて比較的安定して利益率を維持することができます。
例えば、TSMCは過去10年間で、その粗利益率を約45%から約60%に着実に引き上げてきました。景気が良いときには確かに価格を引き上げることができますが、業界が低迷しているときには、以前に得た利益を大幅に手放すことはありません。
メモリ業界は異なります。約2年前、業界はインターネットバブル以来最悪の下落サイクルの一つにあり、粗利益率はマイナスでした。現在、メモリメーカーの利益は大幅に改善しています。
したがって、産業チェーンの異なる部分の価格決定権は、それぞれの市場構造に依存しています。TSMCはほぼ独占的な地位を持ち、顧客との長期的な協力関係を維持しているため、価格を引き上げる能力はありますが、他の一部の企業のように大幅に価格を引き上げることはありません。
メモリメーカーの状況は異なります。もしAppleなどの顧客が業界の低迷時に供給業者に大きな圧力をかけるなら、周期が反転し、供給が不足する時には、供給業者も価格を引き上げるでしょう。現在私たちが見ているのは、このような周期的な価格交渉能力の変化です。
五、計算能力の構築コストが急上昇、誰が高額なコストを負担するのか?
Dylan Patel:
2024年、1ギガワットの計算能力を構築するための総コストは約400億ドルで、チップ、土地、電力、データセンター施設などの各要素を含みます。現在、このコストは600億ドルを超えています。
もちろん、2024年に実際に1ギガワットの計算能力を構築する企業は多くありませんが、2026年にはますます多くの企業がこのような大規模な計算施設の構築を始めるでしょう。同時に、1ギガワットの計算能力が提供できる計算能力も向上しています。
しかし問題は、このようなギガワット規模の計算クラスターの利益率が非常に高い可能性があることです。
以前に述べたように、クラウドサービスプロバイダーは、超大規模クラウドベンダーからの長期的な調達約束を得る必要があることが多く、これによりクラスターの資金調達が可能になります。これは、彼らが事前に価格を固定する必要があることを意味し、超過利益を得る余地を制限します。
マスクは別の戦略を採用しました:もしチップ、土地、電力、データセンター施設が制限されているなら、彼はまずインフラを整備し、実際に使用する際に賃貸契約を結ぶことができます。こうすることで、計算能力が非常に逼迫しているときに、彼はより高い価格で賃貸する機会を得ることができ、低い価格を事前に固定する必要がありません。
同時に、AIラボ自体も推論サービスから巨額の収入を得ることができます。関連する情報によれば、Anthropicの1ギガワットの推論計算能力に対する収入規模は700億から800億ドルに達する可能性があります。
しかし、これらの収入は利益率が常に高いままであることを意味するわけではありません。もし企業が1ギガワットの計算能力を150億ドルのコストで得た場合、利益率は75%から80%に達するかもしれませんが、コストが500億ドルに上昇すると、利益率は大幅に低下します。
したがって、結局誰がこれらのコストを負担するのかは、依然として問題です。
NVIDIAもこの圧力に直面しなければなりません。彼らの利益率は全体として安定しているものの、わずかに低下しているものの、メモリの価格上昇や基板、光学コンポーネントなど他のサプライチェーンの一部コストを吸収しなければなりません。
その結果、NVIDIAが顧客に請求する価格は大幅に上昇しましたが、彼ら自身の利益率は比例して上昇していません。
これにより、産業チェーンにおける利益の分配が非常に重要になります:誰が利益率を維持でき、誰がさらに利益を拡大でき、誰がコスト上昇の圧力を負担しなければならないのか?これらの問題は、業界の価格決定の状況をリアルタイムで変化させています。
将来的には、顧客が異なる価格で類似の契約を結ぶ可能性があります。販売能力が高く、供給が逼迫している機会を捉える企業は、非常に高い価格を得る可能性があります。
司会者オースティン・ライオンズ:
これは、Stacyが先ほど述べたパンデミック期間中の変化に非常に似ています:半導体業界は次第に、自らが創出した価値に対して料金を請求できることを認識し始めました。
Dylan、あなたも言及しましたが、NVIDIAのようなシステム供給業者は、さまざまなコンポーネントの価格が上昇しているときに、コストを顧客に転嫁するのか、自らコストを負担して利益率を維持するのかを決定しなければなりません。
問題は、今後数年間、インフラの構築が明らかに続く中で、供給が限られ、需要が旺盛である一方で、資金調達がますます困難になることです。Metaなどの大規模クラウドベンダーやモデル会社は、いつか計算能力が高すぎて耐えられなくなり、価格の上昇を抵抗するようになるのでしょうか?
Stacy Rasgon:
これらの投資を評価する際には、コストと利益率だけでなく、企業が支出した後に何を得たのかも考慮する必要があります。
NVIDIAの例を挙げると、各世代の製品の価格は上昇していますが、顧客が得られる性能向上の幅はしばしばそれ以上です。これは非常に重要です。
安培からホッパーまで、GPUの平均販売価格は約倍増しましたが、性能は約10倍向上しました。ホッパーからブラックウェルまでの比較は難しいですが、両世代のアーキテクチャには大きな違いがあるため、粗く見積もると、単一GPUの平均販売価格は約50%上昇し、性能は3~30倍向上したと考えられます。後続のソフトウェア最適化を考慮すると、実際の向上はさらに大きいかもしれません。
ブラックウェルからルービンにかけて、ラックコストは再び大幅に上昇する可能性があります。NVIDIAが提供した参考データによれば、ブラックウェルのラックコストは約250億ドル、ルービンは約400億ドルですが、性能は約10倍向上しています。
したがって、重要なのは、1ギガワットの計算能力の建設コストが250億ドルから400億ドルに上昇したり、400億ドルから600億ドルに上昇したりすることではなく、顧客が1ドルを支払うことで、どれだけのトークンと計算能力を得られるかということです。
単位コストあたりの性能が持続的に向上する限り、この投資は依然として魅力的です。
しかし、NVIDIAが将来発表する新世代製品の性能向上幅が20%しかない場合、私はその価格設定能力と利益率について非常に懸念し始めるでしょう。
NVIDIAの粗利益率は70%を超え、巨大な収入規模に基づいています。市場は常に問いかけています:競合他社や他のGPU供給者に直面して、どのようにしてこの高い利益率を維持し続けるのか?
私の見解は、NVIDIAが性能向上幅を平均販売価格の上昇幅を大きく上回るように持続できる限り、利益率について過度に心配する必要はないということです。製品の複雑さが増し、コストが上昇するにつれて、販売価格も上昇しなければなりません。重要なのは、性能とコストの関係が常に顧客にとって有利であることです。
もし革新の速度が鈍化すれば、私は非常に心配になります。
2023年前後にHot Chips会議に参加したことを覚えています。その時、NVIDIAのチーフサイエンティストであるBill Dallyが基調講演を行い、彼の意見の一つが非常に印象に残りました:過去10年間で、GPUの性能は約1000倍向上しました。NVIDIAはさまざまな技術手段を通じてこの進歩を実現しましたが、Dallyは今後10年間の目標はさらに性能を100万倍向上させることだと述べました。
もしNVIDIAがこの軌道を維持し続けることができれば、私はその利益率についてそれほど心配しません。しかし、もし彼らが革新の速度を維持できなかったり、他の競争者が急速に追いついたりすれば、状況は全く異なるでしょう。
最終的に、これらのコストは誰かが負担しなければなりません。理想的には、顧客は自分が得た価値に対して支払う意欲があります。しかし、コストが持続不可能な速度で上昇すれば、供給者はその一部を負担し始めなければならず、産業チェーンの各段階間での利益争奪もより激しくなるでしょう。
六、自社開発チップの台頭:NVIDIAの競争優位性はどれくらい持続できるか?
司会者オースティン・ライオンズ:
ダイラン、ますます多くの企業が自社のチップを設計し始めています。OpenAIのケースは特に注目に値します。今後2年間、GPUの発展やさまざまなXPUおよびAIアクセラレーターの急成長をどのように見ていくべきでしょうか?多くのスタートアップ企業が異なるチップアーキテクチャを試みており、これが競争の構図をどのように変えるでしょうか?
ダイラン・パテル:
ますます多くの企業が自社開発チップを試みており、これは明確なトレンドです。OpenAIは重要な事実を示しました:企業が初めてチップを設計しても、非常に優れた性能の製品を作る可能性があります。
OpenAIは私たちを実験室に招待しました。私たちはSemiAnalysisのオープンソース推論ベンチマークテストInferenceXを使用して、さまざまなオープンソースモデルをテストしました。その結果、彼らの第一世代チップの性能はNVIDIAのブラックウェルを上回りました。
このチップは設計とプログラミングの過程でAIツールを大量に使用しました。Anthropicも自社のチッププロジェクトを進めており、OpenAIの半分の時間で開発を完了することを目指しています。これらの目標は非常に攻撃的ですが、モデルが設計プロセスを大幅に加速できれば、全く不可能ではありません。
同時に、GoogleはTPUの販売を開始し、アマゾンのTrainiumもかなり成熟し、PyTorchをうまくサポートできるようになっています。MetaやMicrosoftも非常に積極的なチップロードマップを持っています。
これには強い経済的動機があります。前述のように、1ギガワットの計算能力のコストは400億ドルから600億ドル以上に上昇しました。NVIDIA、ブロードコム、マーベルなどのチップ設計企業の利益を除外すれば、同等規模の計算能力のコストは約200億ドル程度になる可能性があります。
言い換えれば、チップ設計段階の利益コストを大幅に削減できれば、理論的には1ギガワットの計算能力で節約できた資金が、より多くの計算能力の構築を支える可能性があります。推論タスクを大量に実行する必要がある企業にとって、この経済的利益は非常に明確です。
したがって、NVIDIAは非常に速い革新速度を維持しなければなりません。彼らは毎年1ドルあたりの性能を2倍にするだけでは不十分であり、そうでなければ他の競争者が急速に追いつく可能性があります。
もしNVIDIAがこの性能向上速度を持続できれば、彼らは高い利益を得る理由があります。しかし、大型顧客が自らチップを設計し、チップを展開し、生産規模を拡大し、サプライチェーンコストに近い価格でメモリ、TSMCのウェハ、基板、光学コンポーネントを取得できるなら、彼らには大きな値下げの余地があります。
もし産業チェーンがさらに分割され、NVIDIAやブロードコムがかつてのような主導権を握らなくなれば、状況は大きく変わる可能性があります。これも市場が2社の評価倍率が歴史的に低いことを懸念している理由の一つです。
例えば、Metaはブロードコムへの依存を減らすでしょうか?Googleもそうするでしょうか?これらの大型顧客は最終的にNVIDIAのチップの調達を停止し、完全に内部設計に移行するでしょうか?
現在、コンポーネント供給者自体も強い価格決定権を持つ可能性があります。真の問題は、NVIDIAとブロードコムが現在の驚異的な利益率を維持できるかどうかです。少なくとも今後2年間、彼らにはその機会があると考えますが、2年後は難しいでしょう。
チップ設計自体は依然として非常に複雑ですが、AIモデルはソフトウェア開発とアクセラレーターのプログラミングの難易度を大幅に低下させています。
私たちのInferenceXベンチマークテストの例を挙げると、NVIDIAの推論システムを正常に動作させるのに約6ヶ月かかりました;AMDは6~9ヶ月かかりました;Googleとアマゾンは数ヶ月しかかかりませんでした;そしてOpenAIのチップは約1ヶ月半で完成しました。
チップが正常に動作するまで、ソフトウェアがチップ上で動作するまでのプロセスは急速に短縮されています。現在、各企業はチップ設計自体に注意を向け始めています。
チップ設計はソフトウェア開発のように、徐々により普及し、標準化された能力になるでしょうか?もし答えが肯定的であれば、チップを設計できる企業の数は大幅に増加する可能性があります。
もちろん、チップ設計にはマスクや電子設計自動化(EDA)ツールなどの固定コストが必要であり、これらの投資だけでも5000万ドルに達する可能性があります。しかし、AIが設計とプログラミングのハードルを引き続き下げるなら、チップ設計に参加する企業はますます増える可能性があります。
一旦チップ設計がより普及すれば、業界の利益率は低下する可能性があります。私たちはすでに、一部のソフトウェアサービス(SaaS)企業が市場の再評価に直面しているのを見ています;同時に、NVIDIAとブロードコムの利益は依然として毎年2倍以上の速度で成長していますが、株価のパフォーマンスは相対的に停滞しています。
これが半導体業界の未来で最も注目すべき問題の一つです。
七、XPUスタートアップはGPUに挑戦できるか?NVIDIAの市場シェアは変化している
司会者オースティン・ライオンズ:
では、今後2年間、GPUとXPU市場はどのように発展するでしょうか?ますます多くのAIアクセラレーターのスタートアップ企業が異なるアーキテクチャを試みており、競争の構図に明確な変化が見られるでしょうか?
ダイラン・パテル:
XPU企業には2つの異なる道があると思います。
もしあなたが超大規模なクラウドプロバイダーであれば、比較的堅実な設計ルートを採用し、GoogleやNVIDIAのような製品を作り、自身の規模を活かしてアプリケーションを推進することができます。
しかし、もしあなたがスタートアップ企業であれば、非常に攻撃的で、既存のソリューションとは明らかに異なる技術ルートを試みなければなりません。初代AIハードウェアスタートアップ企業を振り返ると、CerebrasやGroqが比較的成功した重要な理由の一つは、彼らがより大胆な技術ルートを採用したからです。
現在出現しているこれらのスタートアップ企業に関しては、NVIDIA、Google、AMDが簡単に模倣できないほど技術的に独特なソリューションを持つ企業だけが、本当に際立つ機会があると考えています。
良い点は、現在この分野に大量の資金が流入しており、さまざまな攻撃的なアーキテクチャや設計思想が検証を受けていることです。
同時に、NVIDIAの産業チェーン内でのシェアはすでに変化し始めています。2023年から2024年にかけて、NVIDIAは相当な割合のHBMと先進パッケージの生産能力を占めています;2025年にはこの成長が鈍化し、2026年にはそのシェアがさらに低下します。私たちの判断によれば、来年このトレンドは続く可能性があります。
しかし、これはNVIDIAの利益がすぐに低下することを意味するわけではありません。市場全体が非常に急速に成長しているため、シェアが低下しても、NVIDIAの来年の利益は依然として倍増する可能性があります。
Google、アマゾン、AMDはシェアを獲得しています。ここではチップの数量だけを見ることはできません。なぜなら、異なるチップのサイズと価値には大きな差があるからです。より意味のある指標には、先進パッケージのウェハ、HBMの使用量、ウェハファウンドリやメモリに関する支出が含まれます。
これらの指標は、競争者が徐々に自らの市場シェアを拡大していることを示しています。
2028年と2029年を展望すると、NVIDIAの成長速度は鈍化する可能性があり、毎年100%の収入成長を維持できるとは限りません。その時、市場は判断する必要があります:成長の鈍化がさらにシェアの低下を引き起こすのか、それともNVIDIAがルービン以降の新世代アーキテクチャを通じてリードを維持できるのか?
NVIDIAは革新のペースを持続的に加速し続けなければなりません。彼らは毎年新しい世代のチップを更新するリズムを採用しており、これは自身の発展だけでなく、競争相手が追いつくのを難しくするためでもあります。
NVIDIAの競争優位性はハードウェアだけではありません。CUDAソフトウェア、大規模な開発者エコシステム、すでに展開されているインフラ、そして自社のバランスシートと資金調達能力が競争優位性を構成しています。
NVIDIAはAIを活用して自社のチップ設計を加速しています。彼らは競争圧力を認識しており、新技術を採用していないわけではありません。結局のところ、これは競争です。
黄仁勲は明らかに競争に対して高い警戒心を持っています。彼はインテルの歴史からいくつかの教訓を学び、常に競争相手の動向に注目しています。
ステイシー・ラスゴン:
これがNVIDIAの評価がこれほど低い水準にある理由を説明しています。
約9~10ヶ月前、私はNVIDIAと半導体業界全体の相対評価を比較した研究報告書を書きました。その時、過去10年間でNVIDIAの相対評価がそれよりも低かったのは13取引日だけでした。
そして今、彼らの相対評価は当時よりもさらに低くなっています。
投資家が懸念しているのは、AI需要が持続するかどうかだけではありません。もしAI需要が完全に消失すれば、NVIDIAも他の企業も深刻な影響を受けるでしょう。
しかし、半導体業界内部では、NVIDIAにとって最大の脅威は明らかに競争です。彼らは現在、同業他社に対して大きくリードしていますが、すべての競争者が彼らの市場を奪おうとしています。
これが半導体業界の一貫した特徴でもあります:一社が成功を収めると、常に誰かがそれに挑戦しようとします。NVIDIAは常にリードを維持する必要があり、業界が発展するにつれて、このことはますます難しくなるでしょう。
八、企業AIアプリケーション:今後、より多くの企業が自らチップを購入するのか、それとも直接トークンを購入するのか?
司会者オースティン・ライオンズ:
前述のように、GPU、XPU、そして競争者が市場シェアを拡大し続けています。私たちの議論は主にデータセンターと超大規模クラウドプロバイダーに集中しています。
では、NVIDIAのような企業にとって、企業がローカルに計算能力を展開することも重要な成長機会なのでしょうか?
ステイシー・ラスゴン:
英偉達は現在、超大規模クラウドプロバイダーと非超大規模クラウドプロバイダーからの収益を区別していますが、この区分は完全に正確ではありません。一部のAIラボは非超大規模クラウドプロバイダーに分類される可能性があり、超大規模クラウドプロバイダーの支出もこれらのラボを間接的に支援する可能性があるため、両者の間には交差があります。
粗略に見ると、現在、2つの顧客タイプはそれぞれ約半分を占めています。AIラボが直接または間接的に貢献する収益は、英偉達の総収益の約20%を占める可能性があります。これは依然としてかなり大きな割合です。
したがって、英偉達の収益源は、私たちが以前考えていたよりも多様化している可能性があります。
しかし、根本的には、企業がAIを採用することがこの業界の持続可能な発展の鍵です。企業がAIを実際に使用しなければ、全体の産業の長期的な成長は支えられません。
現在はまだ初期段階ですが、私は企業側で少なくとも明確な価値を持つコアアプリケーションが登場していると考えています:プログラミングです。
AIプログラミングエージェントの収益は急速に成長しています。現在、ほぼすべてのソフトウェア開発者がAIを利用したプログラミングを行っており、完全に手作業でコードを書く人はほとんどいません。
企業アプリケーションの価値は、必ずしも収益の増加として直接現れるわけではなく、生産性の向上として現れる可能性もあり、後者は測定が難しいです。
私自身は金融アナリストで、財務モデルを構築する必要があります。数ヶ月前、私たちのチームはClaudeを使ってこの種の作業を試みました。最初の結果は理想的ではありませんでしたが、その後、同僚の一人がツールが明らかに進歩したと考えました。
そこで、私たちはチームミーティングを設定し、彼に私たちがすでにカバーしている会社の財務モデルをゼロから構築させました。
結果は驚くべきものでした:彼はわずか1時間20分でモデルを完成させました。モデルは10年間の歴史データをカバーし、会社の何度かの事業再編と部門調整を処理し、CEOの決算電話会議での発言に基づいて論理的推論を用いて予測を試みました。単にランダムに数字を生成するのではなく。
この作業をチームのアナリストに任せた場合、1週間かかる可能性があります。私が直接行った場合、3ヶ月かかるかもしれません。しかし、Claudeはわずか1時間20分で終わらせました。
これは、同じチームがより多くの作業を行うことができ、さらにはより少ない人員でより多くのタスクを完了できることを意味します。
もちろん、これには他の問題も伴います。もしAIが企業内で広く普及した場合、失業率が大幅に上昇する可能性はあるのでしょうか?私はその答えを知りませんが、確かに考慮すべき問題です。
現在の実際の体験に基づいて、私はますますAIアプリケーションが実際のリターンをもたらすと信じるようになっています。しかし、これは依然として初期市場です。多くの企業はまだ試験段階にあり、AIをどのように使用すべきかが不明であり、具体的なニーズを判断するための十分な専門知識も欠けているため、普及には時間がかかります。
全体として、私は現在見ている状況に対して前向きな態度を持っています。
Dylan Patel:
私は一つ補足したいことがあります:企業のAIアプリケーションに関して、ほとんどの企業が大量にハードウェアを購入し、内部で自分のモデルを運用するとは思いません。
モデル推論には明らかな規模の経済効果があります。ほとんどの企業にとって、より合理的な方法はトークンを直接購入すること、つまりクラウドモデルの推論サービスを呼び出し、これらの能力を自社のデータと組み合わせることです。
私は、これが将来ほとんどの企業がAIを消費する主要な方法であると考えています。
これは過去20年間の企業ITの発展と非常に似ています。20年前、企業は通常、自らインフラを購入し、システムを展開していました。現在、ほとんどのIT支出はクラウドコンピューティングに移行しています。将来的には、企業のAIに関する大部分の支出もトークンの購入に使われる可能性があり、自ら計算能力を購入してオープンソースモデルを運用することはないでしょう。
製薬会社やヘッジファンドでさえ、主にモデルを直接使用するために支払う可能性があり、自らハードウェアを購入してオープンソースモデルを運用することはないでしょう。もちろん、市場には計算能力を専門に購入し、モデルを展開し、顧客にサービスを提供する供給者も存在するでしょう。
この議論にはさらに深く掘り下げるべき内容がたくさんありますが、私たちはすでに時間を超過しています。今日の交流は非常に興味深く、皆さんの参加に感謝します。
リスク警告および免責事項
市場にはリスクがあり、投資には慎重を要します。本記事は個人投資のアドバイスを構成するものではなく、特定のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に適合するかどうかを考慮する必要があります。それに基づいて投資を行う場合、責任は自己負担となります。
 リスク警告 リスク警告