AIの巨頭は金を焼き、エネルギーの巨頭は紙幣を印刷する:決算スーパウィーク、シュレッダー対印刷機

 資本支出が増加し、フリーキャッシュフローが圧迫され始めると、投資家は再び計算を行う必要があります。注文がタイムリーに収益に転換されるか、収益が減価償却をカバーできるか、最終的にどれだけの現金が本当に株主に残るのか。
導入:マイクロソフトとアルファベットは10月28日の取引後に決算を発表し、アマゾンがそれに続き、エクソンモービルとシェブロンが今週の終わりに発表します。この決算の注目点は、AIの需要がどれだけ成長するかだけでなく、成長に伴う現金のコストもあります。
過去2年間、市場はクラウドコンピューティングとAIインフラの将来のリターンにプレミアムを支払う意欲がありました。資本支出が増加し、フリーキャッシュフローが圧迫され始めると、投資家は再び計算をし直す必要があります。注文がタイムリーに収益に転換できるか、収益が減価償却をカバーできるか、最終的にどれだけの現金が本当に株主に残るのか。
今週、マイクロソフト、アルファベット、アマゾンはAI投資のリターンの問題に答える必要があります。エクソンモービルとシェブロンは、利益が現金に変わり、その現金が配当、株式買戻し、負債削減に転換されるとき、市場がそのような資産にどのような価格を付けるかの別の基準を提供します。
一、160社が今週決算を発表、市場はまずキャッシュフローステートメントを注視
今週、約160社のS&P 500構成企業が業績を発表し、マイクロソフト、アルファベット、アマゾン、エクソンモービル、シェブロンが最も注目されるグループです(TradingKeyと企業発表のまとめ)。スケジュールは、マイクロソフトとアルファベットが10月28日の取引後、アマゾンとインテルが10月29日の取引後、リリーとキャタピラーが10月29日の取引前、エクソンモービルとシェブロンが10月30日の終わりです。同時期に、サムスン電子、SKハイニックス、キクシャなどのストレージメーカーも成績表を提出し、AIインフラの需要とコストが米国株とアジアのテクノロジー株を横断する共通のテーマになっています。
市場はすでにシグナルを出しています。先週、MAGS七雄ETFは年内の高値から約7%下落し、メタはフリーキャッシュフローがマイナスに転じ、高値から約18%下落しました(10月26日の報道)。
これは市場がAIを信じなくなったことを意味するわけではありません。より正確には、投資家はAIの需要が増加する中で、資本支出、減価償却、資金調達コストがどれだけ増加するかを問い始めています。収益の成長が評価を説明するのに十分でなくなると、キャッシュフローステートメントが投資リターンを検証する次の関門になります。
二、AI巨頭は年間数千億ドルを消費、キャッシュフローは追いつくのか?
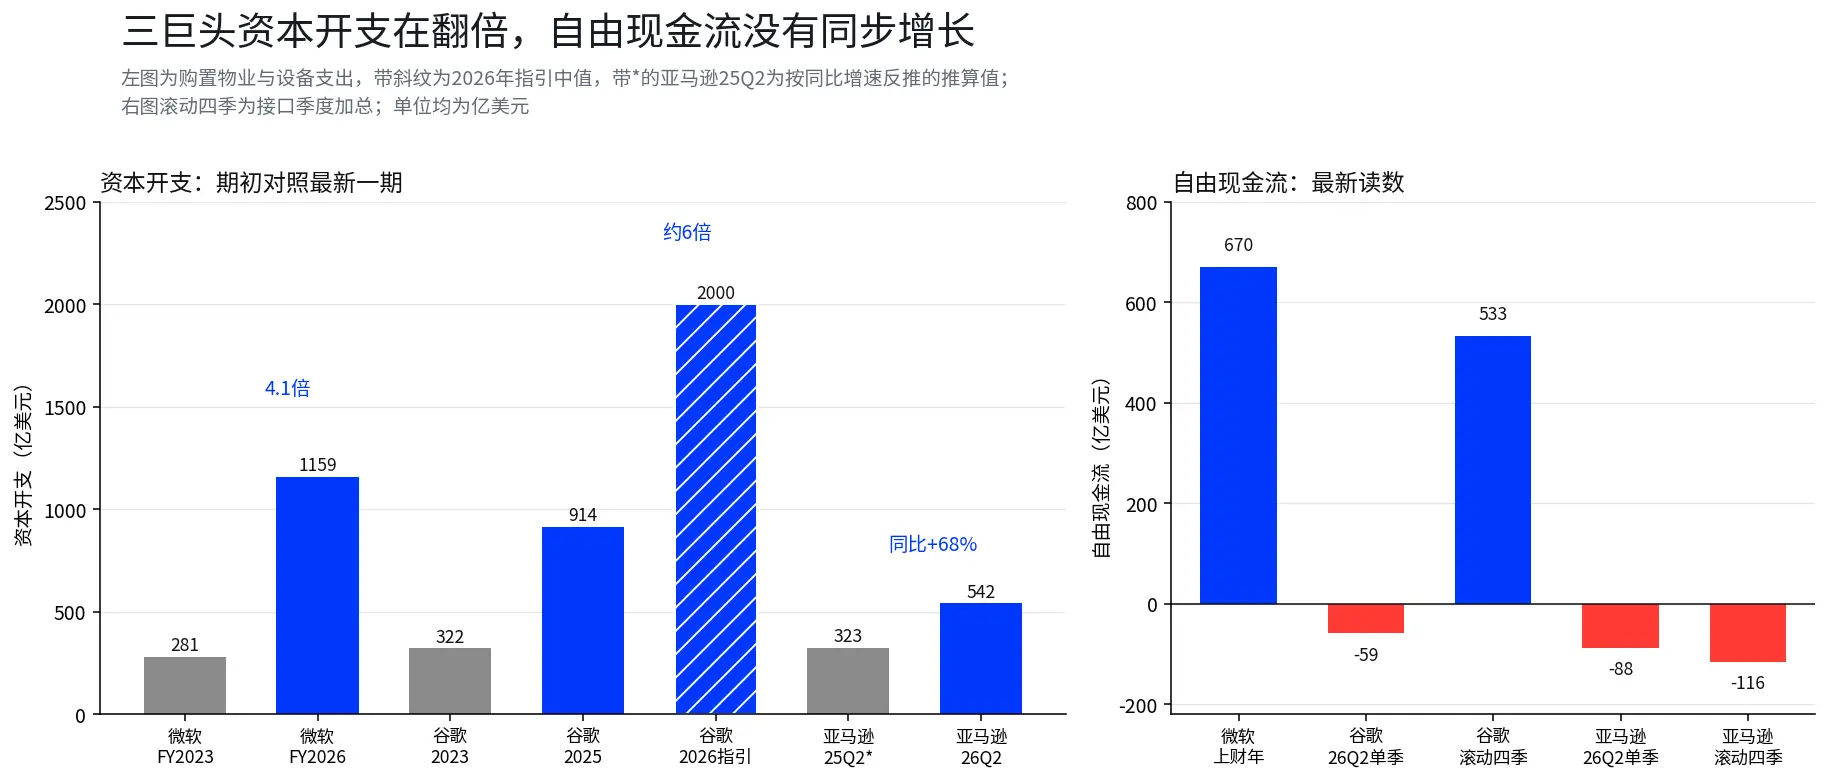
三大巨頭は前四半期に不動産と設備に約1349億ドルを支出し、約1年前の2倍です(各社の発表のまとめ)。AIインフラの構築は依然として加速しており、注目すべきは、投入の増加速度と現金リターンの間の距離が広がっていることです。
アルファベットの資本支出は2023年の322億ドルから2025年には914億ドルに増加し、2026年のガイダンスの中央値は約2000億ドルです(インターフェースと企業のガイダンス)。このガイダンスに基づくと、下半期には平均して毎四半期約572億ドルから622億ドルを投入する必要があり、明らかに第二四半期の449億ドルを上回ります(この記事の推算)。言い換えれば、市場が注目しているのは、今四半期にいくら使ったかだけでなく、この投入が依然として加速しているかどうかです。
アマゾンも同様の現金の圧力に直面しています。第二四半期の資本支出は542億ドルで、前年同期比68%増加し、フリーキャッシュフローは第一四半期に約マイナス182億ドル、第二四半期に約マイナス88億ドルで、連続して2四半期の純流出です。
マイクロソフトの落差は問題をより明確に示しています。2026会計年度(2025年7月から2026年6月まで)の資本支出は約1159億ドルで、2023会計年度の281億ドルの4.1倍です。同時期のフリーキャッシュフローは595億ドルから約670億ドルにしか増加していません(インターフェース、会計年度データ)。投入規模は4倍になったのに、現金リターンは同じ比率で増加していません。
需要は支えがないわけではありません。アルファベットが開示したクラウドビジネスの未処理注文は約5140億ドルです(報道からのデータを引用)、アマゾンの計算能力の注文は2028年まで続いています。本当に答えるべきは、これらの注文がどれだけの速さで収益と利益に転換され、納品を完了するためにどれだけの追加資本支出が必要かです。
三、キャッシュフロー収益率が米国債に劣後、テクノロジー巨頭の評価が再度圧迫
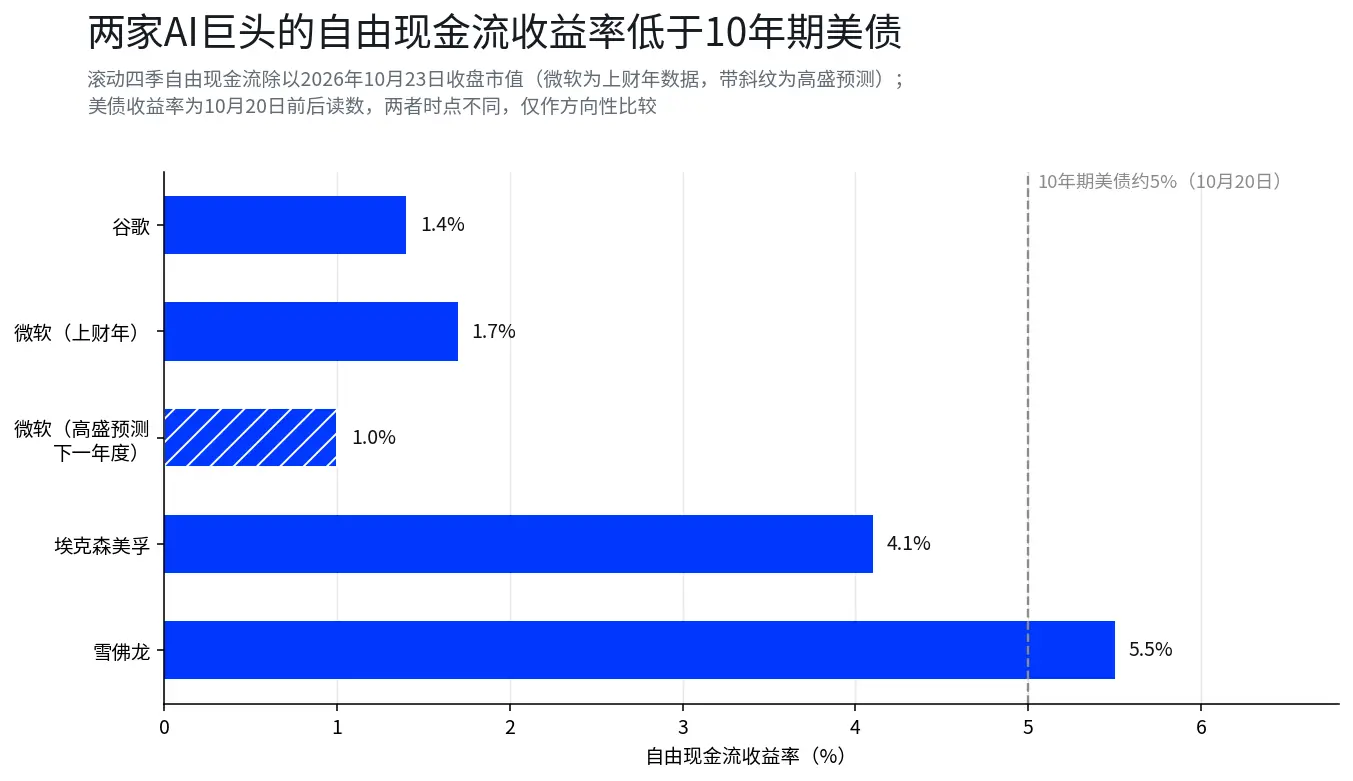
単四半期のマイナス転換は支払いのリズムや支出のタイミングに影響される可能性があり、四半期を通じた合計はキャッシュ創出能力を観察するのに適しています。インターフェースのデータによると、アルファベットの四半期のフリーキャッシュフローは約533億ドルであり、単四半期のマイナス転換は過去1年間のキャッシュ創出能力が崩壊したことを意味しません。アマゾンの四半期は約マイナス116億ドルです(報道データはマイナス76億ドルで、差異はファイナンスリースの計算方法から来ている可能性があります)。マイクロソフトの前会計年度のフリーキャッシュフローは669.87億ドルです。
フリーキャッシュフローと時価総額を比較すると、評価圧力がより直感的にわかります。四半期のデータと10月23日の終値の時価総額を基に推算すると、アルファベットのフリーキャッシュフロー収益率は約1.4%、マイクロソフトの前会計年度は約1.7%です。ゴールドマンの予測が実現すれば(670億ドルから401億ドルに減少)、次年度は約1.0%に低下します。同時期の10年物米国債の利回りは5%近くです。
この比較から、米国債がテクノロジー株より優れているという結論を直接導くことはできません。株式のキャッシュフローはビジネスの成長に伴って増加する可能性があり、債券の利回りは株式の長期的な総リターンとは異なります。これは、現在の評価が将来のキャッシュフローの成長を支えるためにより強力である必要があるという別の現実を示しています。
エネルギー巨頭は異なる基準を提供しています。同じ計算方法に基づくと、エクソンモービルとシェブロンのフリーキャッシュフロー収益率はそれぞれ約4.1%と5.5%で、米国債の水準を上回るか近いです。市場が本当に比較しているのは、今日支払った価格がどれだけの現金を得られるか、そして将来の成長がどれだけのリスクを伴うかです。
四、注文は回収を意味しない:AI投資はいつコストを回収するのか
AIインフラへの投資リターンは、注文の履行速度、資本支出の強度、そして新たに投入された資産の減価償却圧力によって決まります。
注文の転換に関して、アルファベットのクラウドの未処理注文は約5140億ドルで、第二四半期の248億ドルのクラウド収入を単純に年化すると、年収は約992億ドルに相当します(この記事の推算)。この比率は実際の回収期間を示すものではなく、未処理の注文が5年以内に均等に収益を確認することを意味するものでもありません。これは、注文の規模と当期の収益との間のギャップを説明するのに適しています。電話会議では、納品期限、収益確認のリズム、顧客の需要が変化するかどうかを説明する必要があります。
投入規模に関して、アマゾンの2026年の資本支出計画は約2200億ドルです(報道データ)、これはAWSの過去4四半期の合計約1688億ドルの収入を上回っています(422億ドル×4、この記事の推算)。両者は完全に比較可能ではなく、資本支出は将来の複数の年度と複数のビジネスにサービスを提供し、AWSの収入は単一ビジネスの当期収入です。この比率は、AIインフラの構築には巨額の前置き投資が必要であり、短期的なキャッシュフローがかなりの圧力を受ける可能性があることを示しています。
減価償却に関して、三大巨頭の2026年の資本支出は合計約6700億ドルです(メディアのまとめ)、5〜6年の直線減価償却を行うと静的に推算すると、すべての投資が運用された後、毎年の新たな減価償却は約1100億ドルから1300億ドルになります。これは静的なシナリオに過ぎず、すべての支出が同じ年度に運用されるわけでもなく、同じ減価償却年数を採用するわけでもありません。重要なのは、新たなクラウド収入が新たな減価償却をカバーできるかどうか、利益率がどの時点で影響を受けるかです。
反対の証拠もその場で提示する必要があります。クラウド収入には価格引き上げと需要の増加という二重のオプションがあり、マイクロソフトは投資家にフリーキャッシュフローが回復することを予告しています(報道)。評価に折り込まれる重要な変数は、増分収入の粗利構造であり、支出の絶対値自体はむしろ二次的なものであり、これが電話会議で最も注意深く聞くべき部分です。
五、エネルギー巨頭の利益は大幅な増加が見込まれる
AI巨頭が将来の生産能力に大規模に投資しているのとは対照的に、エネルギー巨頭の注目点は、利益が現金に転換され、その現金が最終的にどこに流れるかです。
LSEGのまとめデータによると、エクソンモービルの第三四半期の利益予想は約162億ドルで、前年同期比約101%の増加、シェブロンの予想は約93億ドルで、前年同期比約158%の増加です(ロイターからの引用)。インターフェースの前年同期の基準に基づくと、両社はそれぞれ約115%と163%で、LSEGデータとの違いは調整項から来ている可能性があり、本文はLSEGのまとめを基準とします。これらの予測は正式な決算で検証される必要がありますが、すでに市場が両社の利益増加に対する期待を反映しています。
キャッシュフローデータは別の層の支えを提供します。エクソンモービルの第二四半期の営業キャッシュフローは約235.55億ドル、フリーキャッシュフローは約170.28億ドルで、1四半期で2025年全体の72%を達成しました。四半期の資本支出は安定して65億ドル程度で、原油価格の拡大に伴っていません。シェブロンの第二四半期のフリーキャッシュフローは約168.07億ドルで、2025年全体の約101%に相当し、年間の資本支出は180億ドルから190億ドルの下限に向かっています(ゴールドマンの研究報告からの引用)。シェブロンの第一四半期のフリーキャッシュフローはマイナス15億ドルで、単四半期の高値は年間に直接外推することはできません。
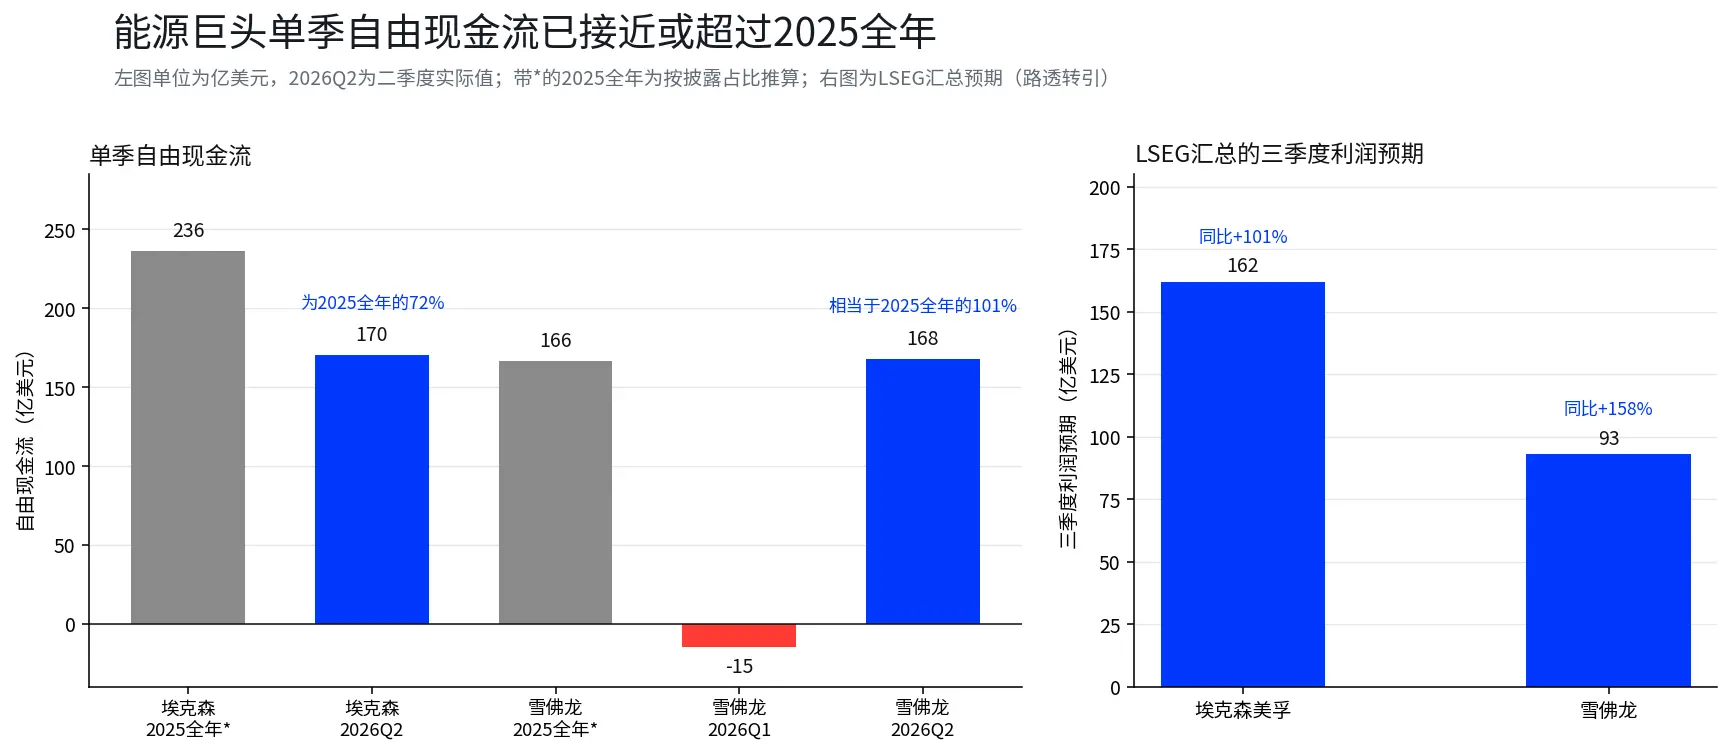
エネルギーセクターにとって、重要なのは、原油価格が上昇したときにどれだけ稼げるかだけでなく、企業が資本支出をコントロールし、現金を持続的に配当、株式買戻し、負債削減に使用できるかです。もし第三四半期の利益が予想通りであれば、エクソンモービルのロールオーバーPERは現在の約23倍から約18倍に低下します(純利益の合計と時価総額の推算)、約4%のロールオーバーのフリーキャッシュフロー収益率と相まって、その魅力は必ずしも原油価格の再上昇に依存しません。この判断は依然として原油価格、精製利益、キャッシュリターン政策に依存し、単一の四半期の利益増加だけで結論を出すことはできません。
六、キャタピラーの注文は下半期の収益をカバーするが、株価は6月の高値から34%下落
キャタピラーの決算は、AI投資が実体経済にどのように伝わるかを検証します。会社は10月29日の取引前に決算を発表し、市場は収益が約207億ドルで前年同期比約17%の増加、調整後EPSが約7ドルになると予想しています(アナリストのまとめ)。バーンスタインはその未処理注文が約770億ドルで、年換算収益の約0.93倍に相当すると推算しています(第三四半期の予想年換算約828億ドルに基づく)、2026年下半期の予想収益の100%をカバーしています。歴史的な平均水準は約60%です(研究報告からの引用)。データセンターの拡張による発電設備、冷却システム、重機の需要が注文を直接支えています。
注文が十分だからといって、利益が必ずしも同期して増加するわけではありません。決算の前の週、キャタピラーの株価は6月30日の終値から約33.89%下落しました(TIKRの統計)、市場は未処理の注文が計画通りに出荷と収益に転換できるか、発電設備の販売増加率が第二四半期の29%の水準を維持できるかを確認しています。注文は需要を反映しますが、出荷、粗利率、キャッシュ回収がこの需要の最終的な価値を決定します。
七、リリーは安くないが、キャッシュフローは見える
リリーは10月29日の取引前に決算を発表し、市場は第三四半期のEPSが約8.38ドル、収益が約229.7億ドルになると予想しています(RBCと公開報道)。インターフェースの基準に基づくと、収益は前年同期比約31%増加、EPSは前年同期比約35%増加し、前期比でほぼ横ばいであり、成長の動力の傾きは電話会議で確認する必要があります。
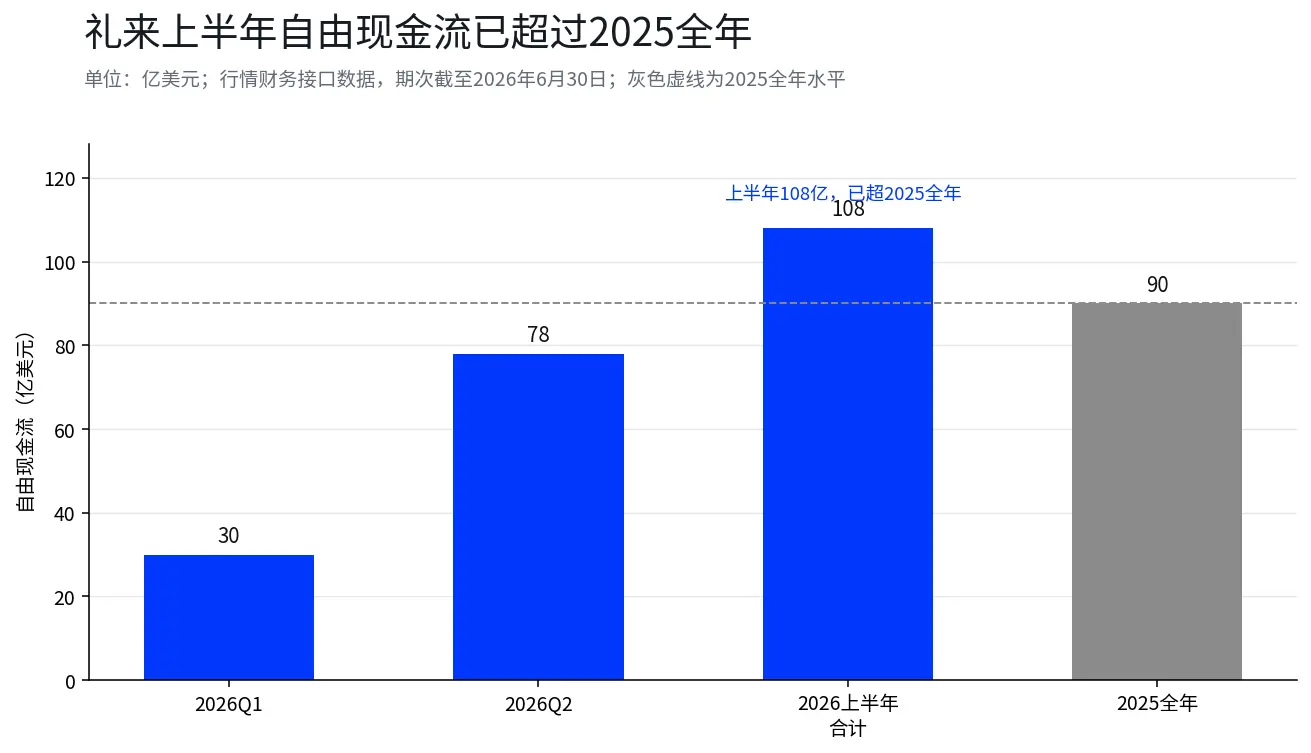
リリーの現在の約45倍のPER(ロールオーバー四半期の純利益約267億ドルと10月23日の終値の時価総額に基づく)は、評価が低くはありません。注目すべきは成長の論理で、処方薬の収入とAIインフラへの投資が二つの道です。会社の第一四半期と第二四半期のフリーキャッシュフローはそれぞれ30億ドルと78億ドルで、上半期の合計は約108億ドルで、2025年全体の90億ドルを超えています。このようなキャッシュフローは、研究開発、競争、薬価のリスクに直面していますが、テクノロジー巨頭が持続的に資本支出を拡大することに依存する必要はありません。
AI資産が再評価されたこの週、リリーは別のリスクエクスポージャーを提供しています。本当の問題は、投資家が可視的な収益成長とキャッシュ創出能力に対してどれだけの価格を支払う意欲があるかということです。
八、電話会で注目すべき三つの言葉:資本支出、減価償却、受注の実現
過去2年間、資金は10年後の計算能力の地位に高いプレミアムを支払い、巨人たちが借金をして生産を拡大することを容認してきました。10年物米国債の利回りが5%近くで推移し、資金調達コストが高止まりしている中で、忍耐が消耗し、資金はテクノロジー巨人のバランスシートをサイクル株の基準で見始めています。メタは先週、資本支出が予想を上回り、フリーキャッシュフローがマイナスになり、株価が大きな打撃を受けたことを示しました。
電話会議ではまず2027年の資本支出の指針を聞き、減速するのか、増加するのかがキャッシュフローの警報がどれくらい鳴るかを決定します。次に、減価償却と利益率のマッチングを聞き、マイクロソフトのAzureが固定為替レートでの成長率で減価償却の上昇に耐えられるか、新たな減価償却がいつ増加した粗利益にカバーされるかがキャッシュフローが正に戻るタイムテーブルです。最後に、受注と回収を聞き、クラウドの未処理受注の収益認識のリズムと、アマゾンが2028年までの計算能力の受注実現の進捗を確認します。
この一連の決算発表週、マーケットが行っていることは、異なる資産のキャッシュフローの質、実現時間、評価コストを同じテーブルに戻して比較することです。AI巨人はクラウドビジネスの成長と計算能力の需要によって高額な投資を実現する可能性がありますが、その前提は投資家がより明確なリターンの道筋を見ていることです。エネルギー巨人は、現在のキャッシュフローが持続的に配当、株買い、バランスシートの改善に転換できることを証明する必要があります。短期的な価格環境にのみ依存しているわけではありません。
市場間の伝導も同様に発生しています。米国株の確実性資産とAIの高弾性資産の間での資金の切り替えは、香港株のテクノロジー株と配当資産に影響を与えている可能性があり、先週の南向き資金の連続的な純売却は同じ論理の別の読みです。
データの説明
決算カレンダーと企業数:TradingKeyの一週間の予測、MarketBeat、CNBCおよび東方財富のまとめ、2026年10月25日から26日まで。
四表財務データ(収益、純利益、営業キャッシュフロー、資本支出、フリーキャッシュフロー):市場財務インターフェース、最新の期日2026年6月30日、歴史的な期日は報告期末に合わせて調整。マイクロソフトは会計年度データ(2025年7月から2026年6月)、ローリング四半期はインターフェース四半期の合計。
指標の定義と比較制限:本文および図表中の資本支出は各社が開示した取得不動産および設備支出の統計に基づき、ファイナンスリースの元本は含まれず、ファイナンスリースの会計処理は各社間で異なるため、関連数字は別途注記されています。フリーキャッシュフロー収益率の比較では、市場価値は2026年10月23日の終値を使用し、10年物米国債は約5%で10月20日前後の読み取り、両者の時点が異なるため、結果は方向性の参考としています。
推算の説明:フリーキャッシュフロー収益率(フリーキャッシュフローをインターフェース市場価値で割ったもの)、グーグルの受注転換は約5.2年、アマゾンの支出とAWS収入の対照、減価償却規模、リリーとエクソンのPERはすべて本記事の推算であり、企業または機関の開示ではありません。
アルファベットのクラウド未処理受注5140億ドル、アマゾンの2026年資本支出約2200億ドルおよびTTMフリーキャッシュフローの報道データ:OANDA、Benzinga、ウォールストリートジャーナルなどの報道を引用し、原本を逐一確認していません。
マイクロソフトのフリーキャッシュフロー予測(670億ドルから401億ドルに減少):ゴールドマン・サックスの研究報告がメディアを通じて引用、2026年10月15日から16日。
エネルギー利益予測:LSEGおよびロイター(OilPrice.com、ヤフーファイナンスを引用)、2026年10月21日。エクソンモービルの精製利益の詳細は、会社の8-KプレビューおよびBMOの計算から引用。
キャタピラーの未処理受注とカバレッジ:バーンスタイン、シティの研究報告がInvesting.comを通じて引用、2026年10月12日から14日。株価と予想収益データはTIKRから、2026年10月23日。
リリーの予測:RBCキャピタルおよび公開報道、2026年10月。
個別株の終値と市場価値:市場インターフェース、2026年10月23日の終値。
免責事項:この記事の内容は一般情報および市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場状況の変化に伴い変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の意見および投資戦略は、特定の時点における関連第三者の意見を表しており、BITの意見や推奨を代表するものではありません。この記事は投資のアドバイス、投資研究、オファー、勧誘または任意の証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港居住者またはその他の制限された法域のユーザーには提供されません。
 リスク警告 リスク警告