インテル、1晩で1400億ドル消失
 核心的な視点

 AIはデータセンターのチップ需要を牽引しましたが、供給チェーンコストを通じて、インテルの従来のビジネスに新たな圧力をもたらしました。
著者:周小燕、テンセントテクノロジー
編集:徐青陽、テンセントテクノロジー
米国株式市場の半導体セクターは新たな集団売却に直面し、インテルが特に大きな打撃を受けました。
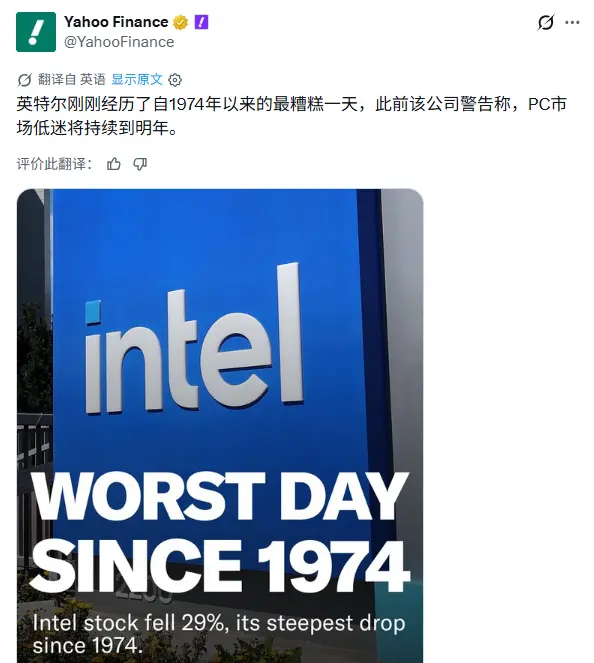
米国時間10月30日、インテルの株価は28.58%暴落し、1974年以来の最悪の単日パフォーマンスを記録しました。時価総額は一晩で1400億ドル以上消失しました。時間外取引では、同株は65ドル付近で推移しています。
他の半導体株も影響を受けました。サンディスクは13.47%下落し、クアルコムは11.12%下落、AMDとARMはそれぞれ10%以上の下落を記録しました。ブロードコム、TSMC、マイクロンテクノロジーは約5%の下落で、NVIDIAは4.22%の下落で取引を終えました。
チップ設計からストレージ、ウェーハ製造に至るまで、半導体産業全体が下落しましたが、インテルの下落幅は特に目立ちました。
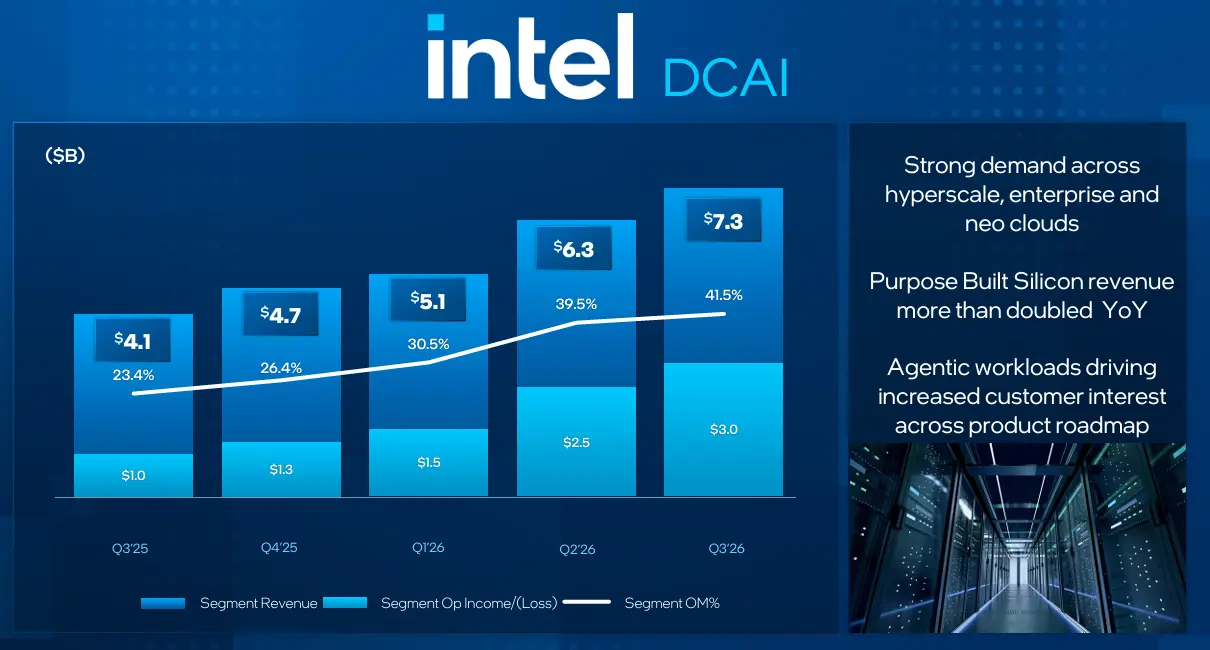
注目すべきは、この暴落がAI投資が加熱している時期に発生したことです。インテルが発表した第3四半期の決算報告によると、データセンターとAI事業の収益は前年同期比で78%増加しましたが、第4四半期の業績ガイダンスはウォール街の予想を大きく下回りました。
AIの需要が高まる中、なぜインテルは逆に大きな打撃を受けたのでしょうか?
その背後には、製造能力とサプライチェーンの制約があり、AI投資の熱潮が従来のPC事業に圧力をかけています。同時に、先進的なプロセスとウェーハファウンドリーへの転換には巨額の投資が必要であり、複数の圧力の下で市場はインテルの成長見通しを再評価し始めています。
01 AIの注文が来年まで続く中、インテルは納品できない
AIサーバーの需要が継続的に増加する中、インテルは困難な状況に直面しています:顧客の注文は増え続けていますが、製造能力が追いついていません。
決算報告によると、インテルの第3四半期の収益は165億ドルで、前年同期比21%増加しました。その中で、データセンターとAI事業(DCAI)の収益は73億ドルで、前年同期比78%の増加です。
クライアントコンピューティングと物理AI事業(CCPG)の収益は81億ドルで、前年同期比5%減少しました。インテルの製品事業全体の収益は154億ドルで、前年同期比22%の増加です。
この二つを比較すると、データセンター事業はインテルの最も重要な成長源となっています。
インテルのCEO、陳立武は決算電話会議で、AIアプリケーションがモデルのトレーニングから推論とインテリジェントエージェントに発展するにつれて、CPUのタスク編成、多段階推論、持続的実行における役割がますます重要になっていると述べました。
インテルは、2026年と2027年に世界のサーバーCPU出荷量が30%以上増加すると予測しています。供給条件が許せば、市場の成長はさらに加速する可能性があります。
しかし、インテルの生産能力はこの需要に追いついていません。
同社は決算電話会議で、データセンター製品の顧客需要が現行の供給能力を著しく上回っていることを認め、主にウェーハ製造能力と先進的なパッケージ材料の供給の二重の制約を受けていると述べました。
一方で、インテルはIntel 3プロセスのウェーハ生産を増加させていますが、能力の解放には時間がかかります。もう一方では、先進的なパッケージに必要な高級有機基板が不足しています。ウェーハの製造が完了しても、パッケージングの段階が追いつかず、プロセッサーもタイムリーに納品できません。
現在、インテルはウェーハの生産を増加させ、良品率と生産サイクルを改善し、サプライヤーと協力して基板の供給を増やす努力をしています。しかし、経営陣は供給制約が2027年まで続く可能性があり、今後数四半期は顧客の需要を完全に満たすことが難しいと予測しています。
インテルにとって、AIによるサーバー需要は増加していますが、製造能力の不足は一部の需要を収益に変換できないことを意味します。サーバーチップ市場の競争が激しい中で、納品能力も顧客獲得と市場シェアの機会に影響を与えるでしょう。
さらに厳しいことに、10月中旬、インテルのイスラエルのキリヤットゲートにあるウェーハ工場で事故が発生し、約2週間の生産停止があり、サーバープロセッサーの供給にさらに影響を与えました。
インテルのCFO、デイビッド・ジンスナーは、事故が第4四半期の収益を約3億ドル減少させ、粗利率が約200ベーシスポイント低下することを予測しています。2027年第1四半期の収益も同様の規模で影響を受ける可能性があります。工場は10月末に徐々に生産を再開する予定ですが、その影響は2027年上半期まで続く可能性があります。
02 AIがメモリを奪い、PC市場が耐えられなくなっている
サーバー事業は生産能力不足に直面し、インテルの従来のPC事業は別の圧力にさらされています:AIデータセンターが大量にメモリチップを購入し、PCの製造コストを押し上げ、市場の需要をさらに抑制しています。
大規模なAIデータセンターは、大量の高帯域幅メモリ(HBM)とサーバーDRAMを必要とします。AI関連製品は利益率が高いため、メモリメーカーはより多くの生産能力とリソースをデータセンター市場にシフトさせ、従来のPCに必要なメモリ供給が圧迫されています。
メモリ価格の上昇は、まずコンピュータメーカーに影響を与えます。全体の材料コストが増加し、コンピュータの価格が上昇する圧力に直面していますが、企業や消費者の買い替え予算はそれに伴って増加していません。
インテルのCEO、陳立武は決算電話会議で、顧客がメモリ価格と供給状況に基づいてPCの調達計画を調整し始めていると述べました。最終価格の上昇に直面し、OEMメーカーは在庫調整を加速し、プロセッサーの調達を減少させています。
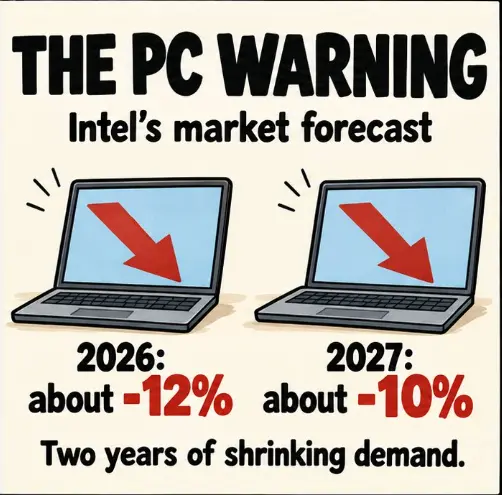
インテルは、2026年の世界PC市場の出荷量が約12%減少し、下半期には20%以上の減少が見込まれ、2027年にはさらに約10%減少すると予測しています。メモリの供給と価格が引き続き圧力を受ける場合、PC市場の回復も影響を受けるでしょう。
この圧力はすでにインテルの決算に反映されています。
第3四半期、クライアントコンピューティングと物理AI事業(CCPG)の収益は81億ドルで、前年同期比5%減、前四半期比で約9%減少しました。インテルは第4四半期にこの事業の収益が前四半期比で20%以上減少すると予測しています。
インテルのCFO、デイビッド・ジンスナーは、PC市場の需要が低迷していることに加え、OEM顧客が2027年の調達需要に適応するために在庫を積極的に削減していると説明しました。第4四半期から2027年第1四半期にかけて、在庫調整は依然として事業に圧力をかけるでしょう。
これにより、インテルは二重のジレンマに陥っています:一方ではAIサーバーの需要が旺盛ですが、製造能力が制約されており、十分に納品できません。もう一方では、従来のPC市場がメモリ価格の上昇の影響を受け、顧客の調達が慎重になっています。
データセンター事業は急速に成長していますが、PC事業は依然としてインテルの重要な収入源です。さらに厄介なのは、メモリの価格と供給はインテルが単独で解決できる問題ではないということです。たとえ自社のプロセッサーの生産能力が改善されても、全体のコストが高止まりしているため、PC需要は依然として抑制される可能性があります。
AIはデータセンターのチップ需要を促進しましたが、サプライチェーンコストを通じて、インテルの従来の事業に新たな圧力をもたらしました。
03 18Aはすでに量産されているが、ファウンドリー事業には大口顧客が不足している
インテルのもう一つの課題は、先進的なプロセスが量産段階に入ったものの、外部のファウンドリー顧客がまだ規模を形成していないことです。
過去数年、インテルはIDM 2.0戦略を推進し、先進的なプロセスとウェーハファウンドリー事業を通じて製造競争力を再構築しようとしています。その中で、Intel 18Aは重要なステップです。
2026年初頭、インテルは18Aプロセス製品の量産を開始し、RibbonFET全周囲ゲートトランジスタとPowerVia背面供給技術を採用しています。
内部製品の観点から見ると、18Aは順調に進展しています。インテルの経営陣は、18Aプロセスを採用したクライアントCPUの収益比率が、第1四半期の5%未満から約3分の1に上昇したと述べ、関連するサーバー製品も出荷を開始しています。
しかし、自社製品の量産が外部ファウンドリー事業の市場開拓を意味するわけではありません。
現在、18Aは主にインテル内部製品にサービスを提供しており、大規模な量産段階に入った外部顧客はまだ発表されていません。陳立武は、同社が18Aの改良版18A-Pと潜在顧客との協力を進めており、今後2四半期内に顧客が関連情報を発表する可能性があると述べました。
次世代のIntel 14Aも顧客導入を進めています。今年10月、インテルは14Aの0.9版プロセス設計キット(PDK)を発表し、2027年第1四半期に1.0版をリリースする予定ですが、顧客製品の大規模な量産にはまだ時間がかかります。
ファウンドリー事業の財務パフォーマンスは問題をより明確に示しています。
第3四半期、インテルのウェーハファウンドリー事業の収益は67億ドルで、前年同期比58%増加しましたが、その大部分は内部取引からのものでした。内部取引を除くと、外部ファウンドリー収益はわずか4.11億ドルで、同期間の営業損失は19億ドルに達しました。
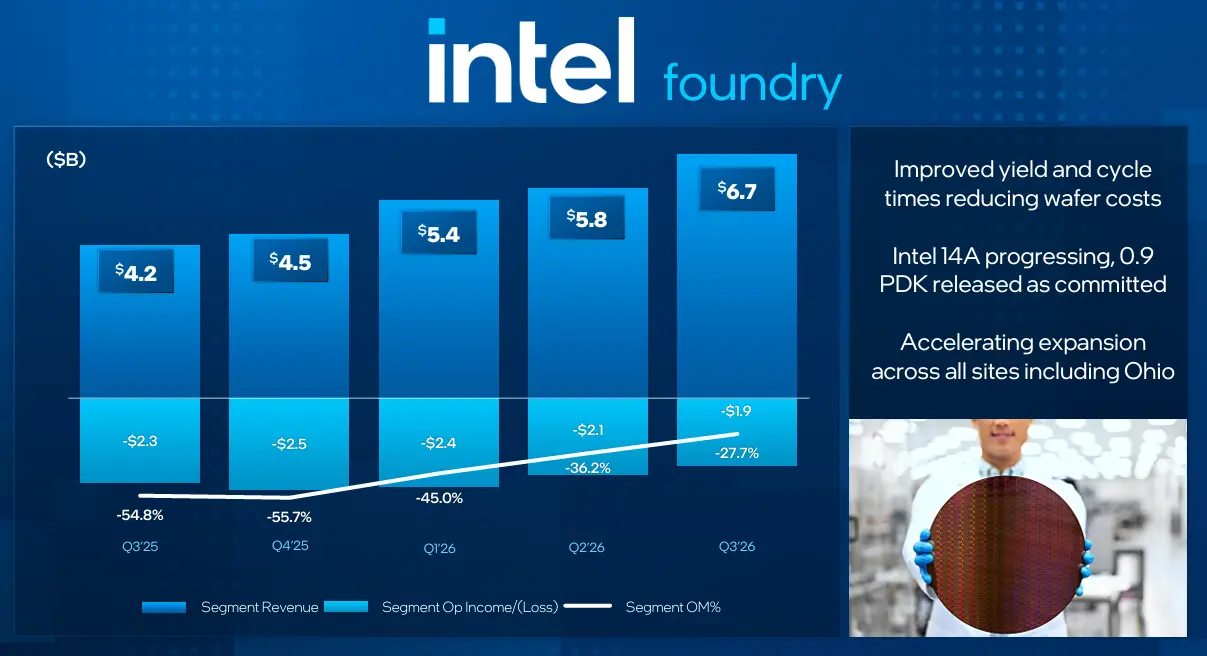
インテルのファウンドリー事業の第3四半期の収益は67億ドルに達しましたが、依然として損失状態です。インテルの決算から
インテルにとって、先進的なプロセスが量産できるかどうかは段階的な答えが出ましたが、十分な外部顧客を引き付け、ファウンドリー事業を収益化できるかどうかはまだ検証が必要です。
04 引き続き資金を投入し、インテルはどれだけ耐えられるか?
先進的なプロセスとファウンドリー事業は十分なリターンをもたらしていませんが、インテルはさらに多くの資金を投入する必要があります。
ウェーハ工場の拡張、設備の購入、先進的なパッケージの生産能力向上には継続的な投資が必要です。インテルは、2026年の年間資本支出が約200億ドル、2027年には大幅に増加すると予測しています。陳立武は決算電話会議で、同社が設備の購入を加速しており、サプライヤーに対する正式な購入注文が前四半期比で約40%増加していると述べました。
しかし、短期的には、収益と利益の成長が投資に追いつくことは難しいです。
インテルは、第4四半期の収益を150億ドルから160億ドルと予測しており、ウォール街の約170億ドルの予想を下回っています。Non-GAAP粗利率は38%と予測されており、第3四半期から5ポイント低下します。Non-GAAPの1株当たり利益は0.25ドルと予測されており、アナリストの予想である0.43ドルを下回っています。
キャッシュフローも同様に圧力を受けています。インテルは、2026年の年間自由キャッシュフローが依然として負の値になると予測しています。第3四半期末時点で、同社は約218.4億ドルの現金および現金同等物を保有し、長期債務は約463.2億ドルです。以前に株式による資金調達を行ったものの、今後の資本支出には継続的な資金サポートが必要です。
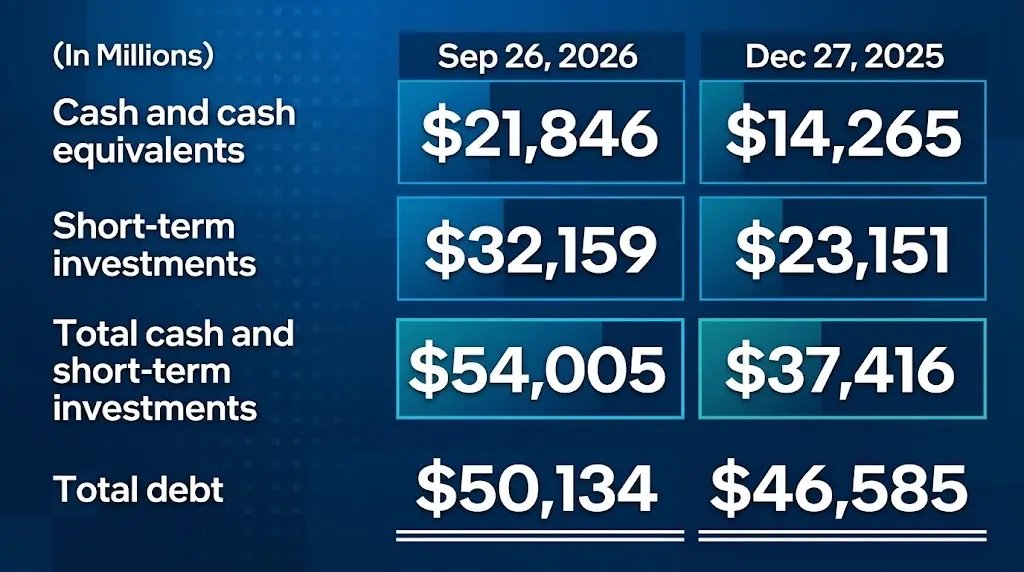
インテルのキャッシュフローと負債状況、データはインテルの10-Q文書から
これがインテルにとって最も厄介な点です:サーバー需要を満たすためには生産能力を拡大する必要がありますが、外部ファウンドリー顧客を獲得するためには先進的なプロセスに投資を続ける必要があります。しかし、従来のPC事業は圧力を受け、ファウンドリー事業はまだ収益化されておらず、短期的には営業収入で全ての投資をカバーすることは難しいです。
過去1年、マーケットはインテルの製造転換に再び賭けました。しかし、資本支出が継続的に増加する中で、投資家はこれらの投入がいつ収益、利益、キャッシュフローに転換されるのかにより関心を寄せ始めています。
AIは新たな成長機会をもたらしましたが、インテルが本当にその恩恵を受けるにはまだ時間が必要です。そして、市場はこの変革に対する忍耐力を試されています。
 リスク警告
 リスク警告