メリルリンチのハートネット(Hartnett):AIとABBの矛盾が爆発しており、テクノロジー株の本当の解放ウィンドウは来年まで待たなければならない。
 核心的な視点


 美銀は警告する。超大規模クラウドプロバイダーの債券発行が急増しており、ABB(Anything but Bonds、債券から離れる)とAIの構造的矛盾が引き続き悪化している。しかし、米国の投資適格テクノロジー債は、全体の債券市場のリターンに対して30年ぶりの低水準に落ち込み、逆に「無視された低地」となっている。テクノロジー株が本当に解放されるのは、2027年上半期まで待たなければならないかもしれない。その時、地政学の緩和、原油価格の下落、利上げサイクルの終焉が金融条件の緩和を促進することが期待される。
著者:卜淑情、ウォールストリート見聞
AIの超大規模な資本支出の急増が債券市場の構造的圧力と正面衝突し、テクノロジー株のブル市場に圧力をかけています。バンク・オブ・アメリカ・メリルリンチの最新の資金流入レポートによれば、この矛盾は短期的には解消されにくく、真のリスク資産の解放ウィンドウは2027年上半期まで待たなければならないかもしれません。
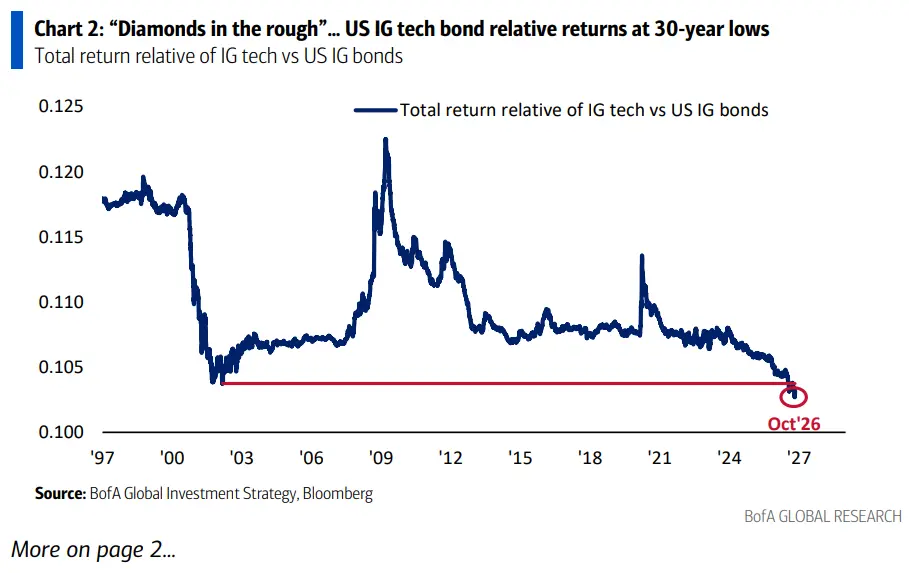
バンク・オブ・アメリカ・メリルリンチのグローバル投資戦略チームが10月29日に発表した『Flow Show』週報によると、AIの超大規模クラウドコンピューティング企業(hyperscaler)の債務発行規模は2026年に1820億ドルに達し、2024年の170億ドルから急激に膨張しており、これによって引き起こされる債券供給の衝撃がテクノロジー債のパフォーマンスを抑制しています------アメリカの投資適格テクノロジー債は、全体の投資適格債券指数に対する総リターンが30年ぶりの低水準に落ち込んでいます。
同時に、過去6ヶ月間に世界の中央銀行は42回の利上げを行い、ドルは強くなり、米国債の利回りは上昇し、テクノロジー株の上昇の勢いが明らかに阻まれ、ナスダック100指数は30000ポイントの上限に達し、フィラデルフィア半導体指数は高値から20%下落しました。
バンク・オブ・アメリカのストラテジスト、マイケル・ハートネットはレポートの中で、政策立案者は債券利回りの無秩序な上昇が株式市場の富や銀行システムの担保を脅かすことを許さないだろうと指摘しています。利回り曲線の制御(YCC)や量的緩和(QE)の脅威は、債券利回りを効果的に抑制するでしょう。
しかし、リスク資産とAI株の真の解放は、債券利回りの低下と金融条件の緩和に依存しており、この「解放弁」は最も可能性が高いのは2027年上半期に地政学的な平和の進展、油価の大幅な下落、そして利上げサイクルの終焉によって実現されるでしょう。 今週、世界の株式資金は566億ドル流入し、中国株式市場には単週で257億ドルが流入し、2025年4月以来の最大規模となりました。
AI資本支出の急増、テクノロジー債が「見過ごされた低地」に
AIの超大規模企業の資本支出の拡大が債券市場の構造を再形成しています。
バンク・オブ・アメリカのデータによれば、関連企業の自由キャッシュフローは2024年の2400億ドルから2027年にはマイナス1800億ドルに急落する見込みであり、資本支出は2024年の2400億ドルから2027年には推定1.2兆ドルに急増します。
この資金のギャップを埋めるために、超大規模企業は大規模に債券を発行しています。2026年の債務発行規模は1820億ドルに達し、同時期の株式発行規模は890億ドルであり、2024年の債務発行はわずか170億ドルでした。大規模な株式資金調達は、大規模な株式買戻しの時代の終焉を意味します------超大規模企業の買戻し規模は2024年の1050億ドルから2026年には年換算で約140億ドルに急落しています。
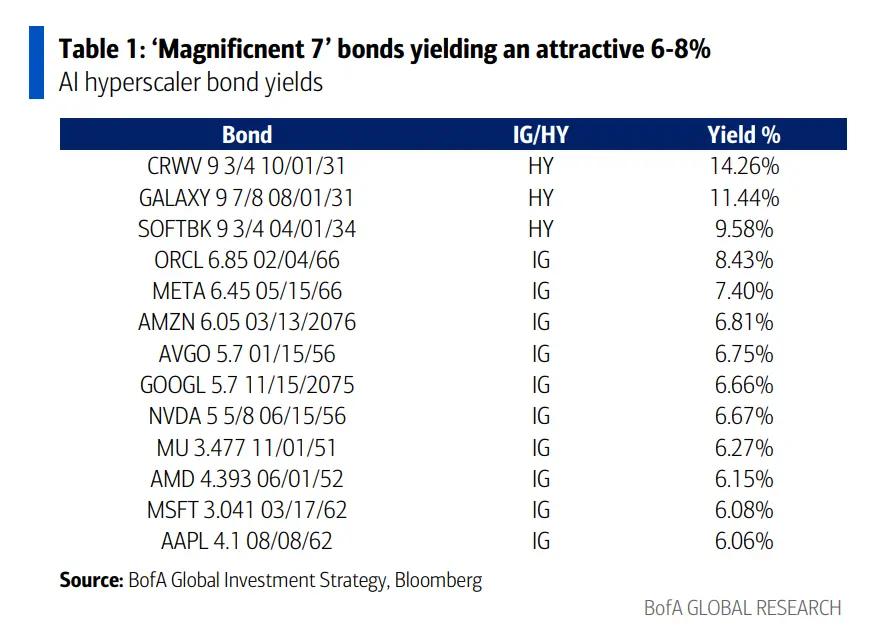
バンク・オブ・アメリカは、この背景がテクノロジー債を「見過ごされた低地」(diamonds in the rough)にしていると考えています。 アメリカの投資適格テクノロジー債は、全体の投資適格債券指数に対する総リターンが30年ぶりの低水準にあります。具体的な利回りを見ると、META、アマゾン、グーグル、NVIDIAなどのテクノロジー大手の長期投資適格債の利回りは一般的に6%から8%の範囲にあり、一部の高利回り債は9%から14%に達しています(表1参照)。バンク・オブ・アメリカは投資家にこの相対的な価値の機会に注目するよう提案しています。
「ABB」とAIの構造的矛盾
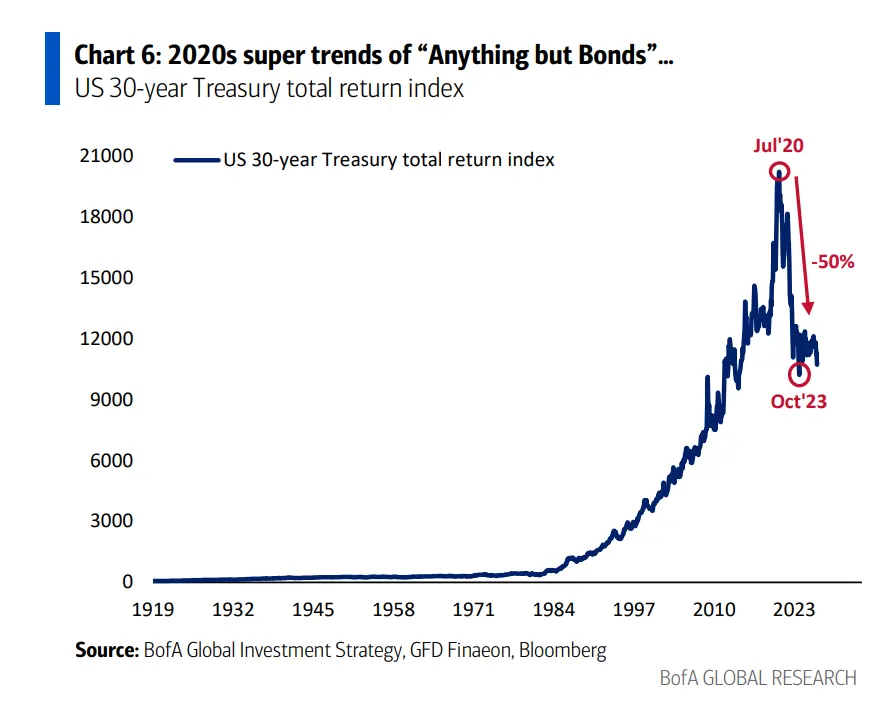
バンク・オブ・アメリカは2020年代の資産配分のパターンを4つのスーパー・トレンドに要約しており、その中にはABB(Anything but Bonds、債券からの離脱)、ABD(Anything but Dollar、ドルからの離脱)、およびAI(人工知能)が含まれています。
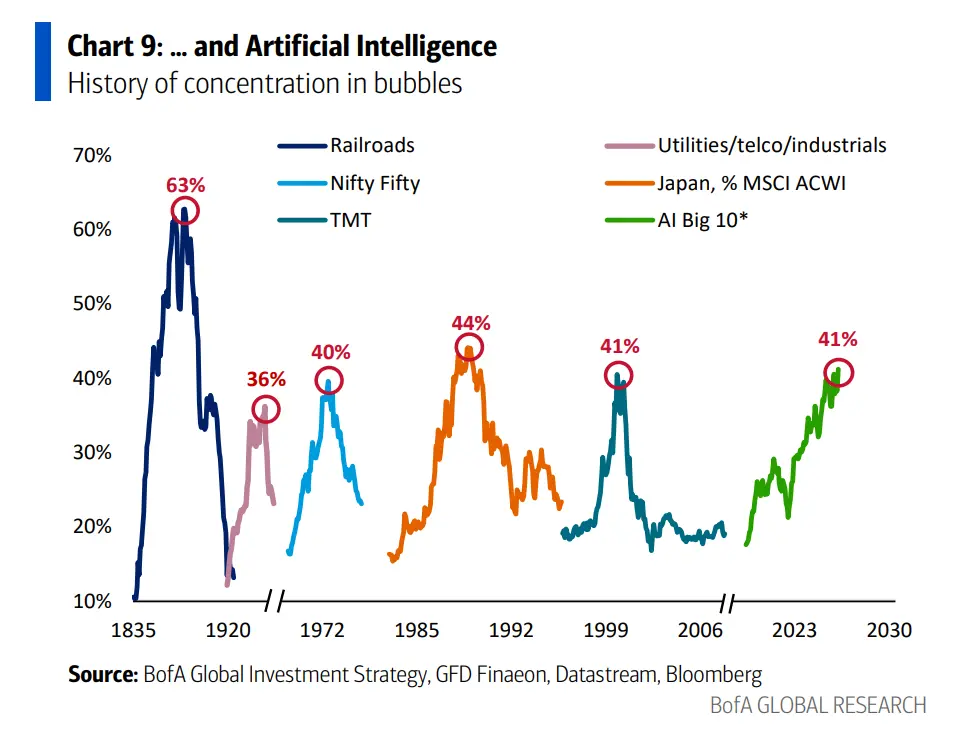
現在、ABBとAIの間の内在的な緊張がますます顕著になっています。
レポートによれば、ブラジルやフランスの社会的動乱からイギリスの予算争議に至るまで、世界の有権者は政府に不平等に対処するための支出の増加を求めており、政府は緊縮政策が社会的リスクに直面していることを深く理解しています。政治的ポピュリズムと極化の傾向は逆転しにくいです。これは、資産配分者が債券を構造的に低配分し、利回り曲線の急勾配のポジションを保持することを意味します。
しかし、まさにこの「ABB」論理によって押し上げられた債券利回りが、AI株のブル市場に制約をかけています------債券市場はAIの超大規模資本支出の急増の「規律執行者」として機能しています。 バンク・オブ・アメリカは、政策面でのYCC/QEの脅威が債券利回りの無秩序な上昇を効果的に抑制する一方で、リスク資産とAI株の真の反発には、債券利回りの実質的な低下と金融条件の緩和が必要であり、この条件の成熟は最も可能性が高いのは:地政学的な平和の進展による油価の大幅な下落と、世界的な利上げサイクルの終焉に依存していると指摘しています------バンク・オブ・アメリカはこのウィンドウを2027年上半期に指し示しています。
今週の資金流入:中国が1年ぶりの高水準、金が初の純流出
今週の世界の資金流入は明らかな分化を示しています。株式資金の純流入は566億ドル(その中でETFは759億ドル流入、アクティブファンドは196億ドル流出)、債券は154億ドルの純流入、現金は34億ドルの純流入、暗号通貨は5億ドルの純流出、金は17億ドルの純流出となっています。
注目すべき具体的な流れには、中国株式市場に単週で257億ドルが流入し、2025年4月以来の最大規模; 日本株式市場には68億ドルが流入し、2013年5月以来の最大単週流入;ヨーロッパ株式市場は23億ドル流出し、2026年7月以来の最大単週流出;金は2026年7月以来初の純流出を記録;TIPSは11億ドル流入し、2026年6月以来の最大規模で、インフレ期待の高まりを示しています。
セクター別では、テクノロジーセクターは5週連続で純流入(53億ドル)を記録し、素材セクターは12億ドル流出し、2026年7月以来の最大となりました。バンク・オブ・アメリカのプライベートクライアントの資産管理規模は4.6兆ドルで、株式の配分比率は66%、債券は17.5%、現金は9.4%です;過去4週間、プライベートクライアントは市政債、工業および医療保健ETFを継続的に購入し、必需消費品、新興市場債務および選択消費品ETFを売却しています。
牛熊指標の低下、選挙リスクの浮上
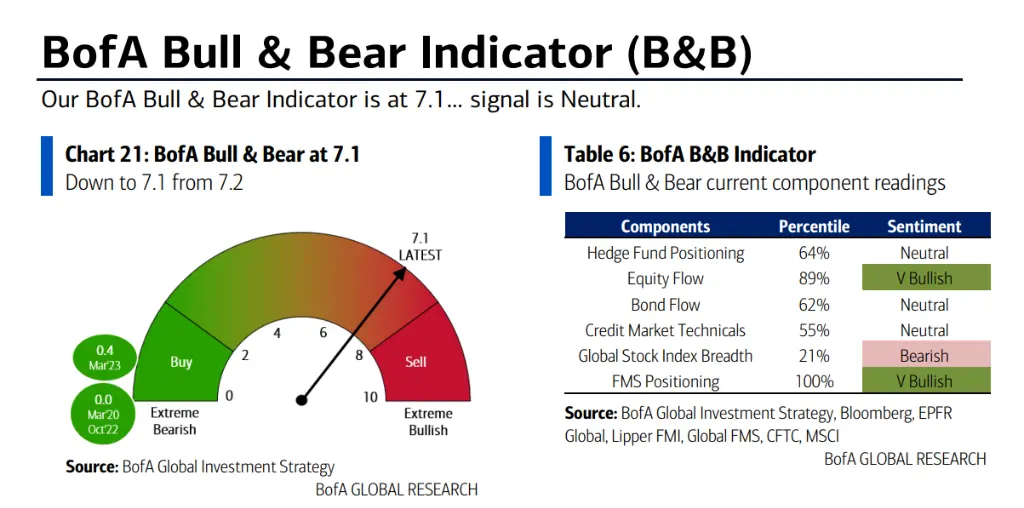
バンク・オブ・アメリカの牛熊指標(Bull & Bear Indicator)は今週7.2からわずかに7.1に低下し、現在の信号は「中立」です。指標の低下は、世界の株式指数の広がりの弱さ、高利回り債およびサブバンク債の利差の拡大によるもので、一部は強力な株式資金流入によって相殺されています。
政治リスクに関して、バンク・オブ・アメリカは、民主党の横掃(DEM sweep)のリスクが市場で価格設定されているが、民主党が上院53席を大幅に獲得し、債券利回りが跳ね上がるシナリオは十分に価格設定されていないと指摘しています。選挙結果に関わらず、有権者の「手頃な価格」の要求はテクノロジー、銀行、エネルギーの独占企業に対してネガティブな影響を与え、選択消費品セクターには相対的に有利です。
中国に関して、バンク・オブ・アメリカは、中国の債券利回りが過去最低を更新し、人民元が台湾ドルに対して過去1年で20%以上上昇し、中国のテクノロジー株(CQQQ)が6月以来32%下落していること、中国のデフレが世界的な問題となっていることを指摘しています。バンク・オブ・アメリカは2027年上半期に油価をショートすることを提案しており、その理由は平和の進展が供給を押し上げるからです;しかし、油価の下落がユーロや円の反発を引き起こさなければ、中国のデフレが世界の新たなネガティブ要因となる重要なシグナルとなるでしょう。
2026年の資産リターン:コモディティが先行し、債券が底辺に
年初から現在までの資産パフォーマンスを見ると、コモディティが91.6%の上昇率で首位に立ち、原油(WTI)は年内に79%の上昇を記録しました。アメリカの株式は14%上昇し、世界の株式は9.6%上昇、ドルは3.9%上昇、現金のリターンは3.1%です。高利回り債はわずかに0.5%下落し、投資適格債は2.5%下落、政府債は3.3%下落、金は7.1%下落、ビットコインは8.4%下落しました。
2020年代全体を見て、バンク・オブ・アメリカのデータによれば、10年物アメリカ国債の年化リターンはマイナス4%、金の年化リターンは15%、ナスダック指数の年化リターンは17%であり、ABB、ABD、AIなどの4つのスーパー・トレンドの持続的な有効性を裏付けています。
 リスク警告
 リスク警告