中間選挙後のアメリカ:政治の攻防が激化し、米国株、米国債、ドルはどうなるか
 核心的な視点


 「民主党が国会を掌握し、共和党がホワイトハウスを占拠する」という分裂政府の構図は、アメリカの政治的不確実性がさらに高まることを意味します。資本市場にとって、全体的な影響は「拡張的な価格設定」から「規制+財政的制約による価格設定」へと移行します。
現地時間2026年11月4日、アメリカ合衆国ワシントンD.C.、アメリカ合衆国議会議事堂。画像出典:視覚中国
界面ニュース記者 | 劉婷
アメリカの2026年中間選挙は現地時間11月3日に行われた。開票結果によると、民主党が上下両院の支配権を獲得した。この「民主党が議会を掌握し、共和党がホワイトハウスを占める」という分裂政府の構図は、アメリカの政治的不確実性がさらに高まることを意味している。
分析家は、民主党の大勝がアメリカの政策に与える影響は主に4つの側面に現れると指摘している。第一に、重要な立法が停滞し、民主党が国会の議題を掌握するが、トランプが拒否権を握っているため、両者が容易に膠着状態に陥る可能性がある。第二に、国会の監視と調査が強化され、弾劾手続きが開始される可能性も排除できないが、上院での有罪判決のハードルは非常に高く、成功して罷免される可能性は低い。第三に、人事と予算が実質的な制約に直面し、上院はトランプの重要な人事提名を遅延または拒否することができ、政府の停滞や債務上限を巡る駆け引きがエスカレートする可能性がある。第四に、対外軍事政策が新たな対立点となり、民主党は国防費の承認権を利用してイランとの対立を終わらせるよう圧力をかける可能性がある。
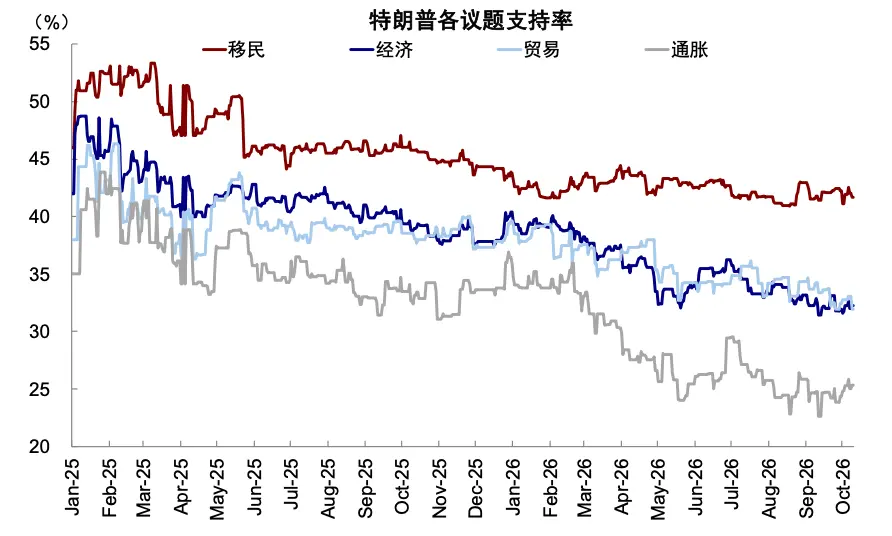
「中間選挙」(Midterm Elections)は、2回の大統領選挙の間に行われる国会議員と地方官員の選挙であり、しばしば現職大統領の政権運営に対する有権者の投票と見なされる。共和党の敗北は、選挙前の世論調査とほぼ一致している。トランプの支持率は就任初期の約50%から2026年10月には約39%に低下し、高物価や高油価が彼の支持を失った主な理由である。
正式な開票結果は各州が統計、照合、認証を完了した後に発表され、認証には通常11月中旬から12月にかけて時間がかかる。接戦区は再集計や法的争議により遅れる可能性がある。新しい国会は来年1月3日に宣誓就任し、選挙結果は約2ヶ月後に正式に発効する。
政治の綱引きが激化
分析家は、民主党が両院を掌握し、トランプが拒否権を握る中で、トランプの残りの任期は綱引きの様相を呈し、主に3つのラインで展開されると指摘している。
第一に、立法と予算の面で、法案が成立しにくく、妥協が取引に依存する。政府の停滞圧力が高まる。
アメリカ合衆国憲法では、課税と予算案はまず下院から提出されなければならず、これにより民主党は連邦政府の運営資金の源を掌握している。現在のスケジュールは特に厳しい:2027年度予算はまだ通過しておらず、連邦政府は12月11日まで一時的な予算で運営されている。国債上限41.1兆ドルは現在の借入水準から約2ヶ月の余裕しか残っていない。民主党は大規模な立法を推進する必要はなく、予算案にトランプが受け入れられない条件を付加するだけで、例えば医療保険補助金の延長、削減された福祉支出の復元、大統領の一方的な関税引き上げ権限の制限など、政府は停滞圧力に直面する。
粤開証券のチーフエコノミスト、羅志恒は界面ニュースに対し、政府の停滞と債務上限を巡る駆け引きがエスカレートする可能性があるが、財政の実質的な緊縮は難しいと述べた。その理由は、共和党の新たな減税が民主党の国会を通過するのが難しく、民主党の増税や福祉拡大の主張もトランプに拒否される可能性が高いため、両者は現行の収支フレームを維持する可能性が高い。アメリカの赤字率は明らかな低下を示すことは難しい。また、IEEPA関税が違法と判断された後、政府は企業に対して関税を返還せざるを得ず、関税収入が減少し、アメリカの財政の余裕がさらに制約される。
第二に、監視と人事の面で、調査の強化と人事の障害が並行して進行する。
民主党が下院を掌握した後、各委員会の委員長はすべて民主党員が就任し、召喚権はもはや多数党のリーダーの調整や超党派の合意を必要とせず、委員会の委員長は一方的に政府官僚や大統領の信任者、家族のビジネスパートナーを聴聞会に出席させ、文書を提出させることができる。アメリカ政治ニュースネットワーク(Politico)によると、下院監視委員会と司法委員会を掌握する見込みのガルシアとラスキンは、トランプ家族のビジネス利益、暗号通貨の収益、移民執行の争い、イランに対する軍事行動の決定過程を含む調査リストを策定している。2018年と比較して、今回は準備がより整っており、委員会の協力と民間部門への証拠収集を強調している。
羅志恒は、アメリカ憲法によれば、下院の単純多数で弾劾条項を通過させることができるが、上院では3分の2の多数で有罪判決を下す必要があり、歴史的に上院で有罪判決を受けた大統領は存在しないため、弾劾は実現しにくいが、その意義は大統領の政治資本を消耗させ、2028年の選挙に向けた宣伝となる。人事に関しては、連邦判事、内閣メンバー、規制機関の責任者の指名は上院の単純多数の確認が必要であり、民主党は指名を遅延または棚上げすることができる。2018年には共和党が上院を掌握していたのとは異なり、トランプの任期後半の行政執行力と制度的なコントロール力は明らかに弱まる可能性がある。
第三に、外交と安全の面で、対外戦争と関税はさらに多くの制約に直面することが予想される。
関税、移民、外交は依然として大統領の行政権限に属し、国会は直接停止することはできないが、民主党は戦争権限決議を推進し、対外軍事予算を削減し、戦争権限法に基づいて大統領に権限を取得させるか撤退させることを要求し、予算に付加条項を設けてトランプの一方的な武力行使の余地を制限することができる。具体的には、アメリカとイランの対立は党内の反発リスクが高まるため、停戦と交渉に転じる可能性が高い。関税の引き上げは国内の物価圧力と国会の貿易権回収の意図によって二重に制約され、全面的な引き上げの可能性は低下するが、関税は急に撤廃されることはなく、むしろ規則化され、よりターゲットを絞ったものになる。
国金証券のチーフエコノミスト、宋雪涛は界面ニュースに対し、アメリカの世論を観察すると、イラン戦争は共和党内で広く支持されていないことがわかる。これはトランプ本人とその周辺の少数の親イスラエルグループによって推進されているためである。以前は党内の反対の声が少なかったのは、共和党の候補者が中間選挙前にトランプと対立しないように努め、党内の予備選で敗北することを避けるためである。現在、中間選挙が終了し、トランプは第三期を持たないため、彼が一方的に大規模なイラン戦争の再開を推進すれば、党内の建制派議員の反発リスクに直面する可能性がある。
光大証券の研究報告によれば、全体的に見て、民主党の中間選挙後の政策の大まかな方針は、生活費と医療保険に関連する議題を優先的に推進し、同時にトランプ政権に対する監視調査を開始し、その後、国会の立法と予算権を利用して関税とアメリカ・イラン戦争を抑制することである。しかし、民主党が減税法案の医療保険削減を撤回したり、関税の権限を変更したり、戦争を制限する法案を通過させたりすることは、トランプに拒否される可能性があり、大統領の拒否を覆すには両院でそれぞれ3分の2の支持が必要である。これは中間選挙後、両党の間でこれらの議題に関する議論がさらに激化し、政治的不確実性が高まることを意味している。
米国株、米ドル、米国債はどうなる?
資本市場にとって、中間選挙の結果が出た後、全体的な影響は「拡張的な価格設定」から「規制+財政制約の価格設定」へとシフトする。
米国株は短期的に「不確実性の解消」を取引するが、反発の余地は過大評価すべきではない。羅志恒は、1950年以降の中間選挙後の1年間、米国株は通常強い傾向があるが、2026年11月3日までにS&P500は10.6%上昇しており、過去の中間選挙年の中では良好な水準であると指摘している。今後は原油価格、米連邦準備制度、AIの実現に注目が集まる。光大証券は、民主党が両院を再掌握した後、AIデータセンター、モデルの安全性、反トラストなどの規制の見直しが進むため、テクノロジー大手の資本支出と評価が圧迫される可能性があると考えている。
米国債の利率はトレンド的に低下する見込みである。米国債は「財政制約」の論理の主要な受益者であり、民主党が両院を掌握することは、新たな減税や大規模な支出法案が成立しにくいことを意味し、国債の純供給予想が下方修正され、長期金利が低下する傾向にある。選挙結果が明確になった後、10年物米国債の利回りは4.9%近くに低下し、2年物利回りは一時2ヶ月の低水準に達した。
米ドルは短期的に穏やかに弱含む可能性がある。財政拡張の期待が冷却し、実質金利と米ドル資産の魅力を低下させ、米ドル指数は選挙情勢が明確になった後、一時101.2近くに下落した。同時に、AI規制の強化期待が「アメリカのテクノロジープレミアム」に対する米ドルの支えを弱めている。しかし、戦略家たちは、もし米イラン交渉が破綻し、原油価格が反発すれば、インフレと利上げの期待が再び高まり、米ドルを支える可能性があると警告している。
分析家は、新しい国会議員が2027年1月3日まで正式に就任しないため、それまでの間は現国会が引き続き職務を遂行することを指摘している。この移行期間は権力の真空ではなく、むしろ政策の動きが最も密集し、期待が最も反復しやすいウィンドウであり、「移行期間の期待差」に警戒する必要がある。
光大証券は、トランプが交代前に2027年度国防授権法案を推進し、「アイアンドーム」ミサイル防御システムや「ゴールデンフリート」海軍の拡張などの長期的かつ資金を多く要するプロジェクトを通じて軍需産業と選挙連合を強化する可能性があると例を挙げている。短期的な拡張期待は米国債の供給圧力を高め、長期金利の低下ペースが中断される可能性がある。
 リスク警告 リスク警告