誰も本当にブロックチェーンを必要としていないのか?金融インフラがパイプラインに堕ちるとき、暗号の物語はどこに向かうのか。
 核心的な視点

 ブロックチェーンは基盤となる清算パイプラインとしてツール化されつつありますが、もし価値がチェーン上のエコシステムに流れず、ユーザーが掌握する配信プラットフォームにすべて吸い取られてしまうのであれば、暗号業界は「本当にブロックチェーンでなければならないものは何か」という究極の問いに直面しなければなりません。
原文タイトル:No One Needs Blockchain
原文著者:100y,Four Pillars
原文編訳:深潮 TechFlow
深潮導読:Kalshiがアメリカの規制当局からの承認を得て単一株の永続契約を開始し、予測市場の取引量が歴史的な新高値を記録し、ステーブルコインの決済規模が1兆ドルを突破した時、暗号業界は前例のない主流化の波を迎えているように見える。しかし、表面的な繁栄の裏には、隠れた厳しい現実が浮かび上がっている:これらの注目を集める現象的な製品の核心ビジネスロジックは、実際にはブロックチェーンとはほとんど関係がない。
100yは、現在の暗号エコシステムが直面している「パイプライン化の困難」を鋭く分析している。中央集権的なマッチング清算のコンプライアンス予測市場であれ、伝統的な金融バックエンドに依存するRWAとステーブルコインであれ、ブロックチェーンは単に資金の出入れと資産の流通の基盤金融パイプラインとして機能している。さらに厳しいのは、技術の普及と価値の蓄積の歴史的な法則に基づき、商業的価値はエンドユーザーを掌握する配信プラットフォームによって完全に奪われており、基盤となるチェーン上のインフラとトークンエコノミクスは真の価値の回帰を捕らえることができないということだ。
この記事では、KalshiとPolymarketの構造の違い、2026年のチェーン上の競争の二極化のパターンを体系的に整理するだけでなく、暗号業界の未来の究極の道についても直面して考察している。「次世代金融パイプライン」が業界のビジョンを支えるには不十分な時、私たちはどのようなネイティブアプリケーションを必要とし、ブロックチェーンの不可欠な真の価値を再定義できるのだろうか?
この記事は、私が最近ブロックチェーン業界についてのいくつかの断片的な考えを記録したものである。これは、私の以前の記事「なぜ現在の暗号ビジネスはすべて同じに見えるのか」の論理的基盤の上に築かれている。
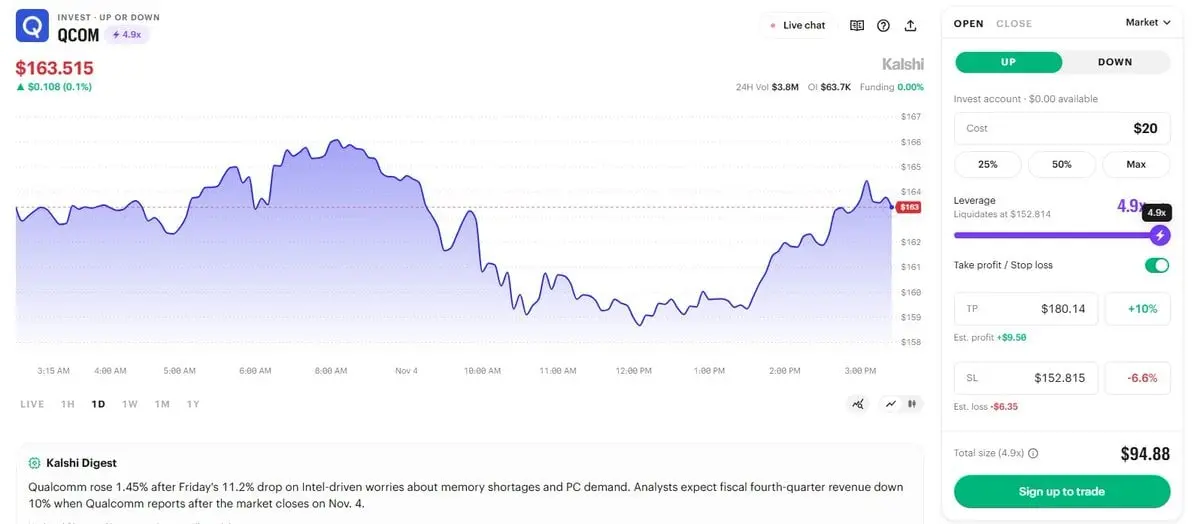
図:KalshiがCFTCの承認を得て単一株の永続契約取引を開始(出典:Kalshi公式サイト)
今日、暗号業界にとって重要なニュースが届いた。アメリカ商品先物取引委員会(CFTC)は、単一株の永続先物(すなわち株式永続契約、Equity Perps)の取引を許可することを発表した。
これは単なる規制面での政策発表ではない。コンプライアンス取引所Kalshiは、実際に同じ日に株式永続契約のリアルタイム取引機能を直接開始した。
しかし、少し待ってほしい。これは本当に暗号業界のニュースと呼べるのだろうか?
Kalshiを理解する:誤解された「暗号原住民」
ご存知の通り、KalshiはアメリカCFTCの規制を受ける中央集権的なデリバティブ取引所で、予測市場と永続契約の取引サービスを提供している。
人々は通常、Kalshiをブロックチェーン業界と深く結びついた企業と見なす傾向がある。しかし、厳しい現実は、Kalshiとブロックチェーンの実際の関連性は驚くほど少ないということだ。
Kalshiは、そのコア製品である予測市場や永続契約を推進するためにブロックチェーン技術を使用していない。注文は、独自のマッチングエンジンを介してオフチェーンでマッチングされ、清算と決済はCFTCの登録資格を持つデリバティブ清算機関Kalshi Klearが一括して担当している。
Kalshiとブロックチェーンの実際のつながりは非常に限られている。ユーザーはステーブルコインを使用して入金と出金を行うことができ、同時にその予測市場のポジションはトークン化され、Solanaベースのプラットフォーム(DFlowやJupiterなど)を介してシームレスにアクセスできる。
では、なぜ人々はKalshiをブロックチェーン業界とこれほど密接に結びつけるのだろうか?私は主に以下の3つの核心的な理由があると考えている。
まず第一に、KalshiはPolymarketの直接の競争相手である。Polymarketが最初にアメリカ国外のユーザーに予測市場を提供した際、実際にPolygonネットワークとUMAオラクルを使用して市場結果の裁定と取引の決済の基盤コンポーネントとしていた。
これにより、外部は予測市場自体がブロックチェーン業界の核心的な構成要素であるという深いステレオタイプを形成した。しかし、CFTCの監視下で運営される予測市場のPolymarketアメリカ版も、実際にはKalshiと同様にブロックチェーン自体とはほとんど技術的な関連がない。
次に、John WangがKalshiに参加したことだ。2025年8月、John Wangは正式にKalshiの暗号ビジネス責任者に就任した。彼は以前、トップの暗号ベンチャーキャピタル機関Paradigmの研究員だった。
最後に、永続先物契約の導入である。永続契約は、ブロックチェーンと自然に結びついていると人々が無意識に考える金融原語の一つであり、その認識の道筋は予測市場と同様である。この連想は無意味ではない。
永続契約は、新しい取引ツールとして、暗号通貨取引所の中で誕生した。暗号資産が24時間稼働する取引特性は、永続契約メカニズムの自然な温床となっている。
私たちは今、HyperliquidやLighterのような純粋なブロックチェーンに基づく優れた分散型永続取引所を持っている。そのため、永続契約は確かに暗号の世界に深いルーツを持っている。
しかし、純粋な技術アーキテクチャの観点から見ると、永続契約を提供するためにブロックチェーンは全く必要ない。KalshiやCoinbaseのような厳格に規制されたアメリカのコンプライアンス取引所は、永続契約取引を実行または清算する際に、いかなるブロックチェーン技術も使用していない。
核心的な結論は非常に明確である:予測市場と永続先物は暗号業界と深い関係を持つ取引製品であるが、両者は基盤の運営において、実際にはブロックチェーンを必要としない。
ブロックチェーンは単なる金融基盤パイプラインに堕している
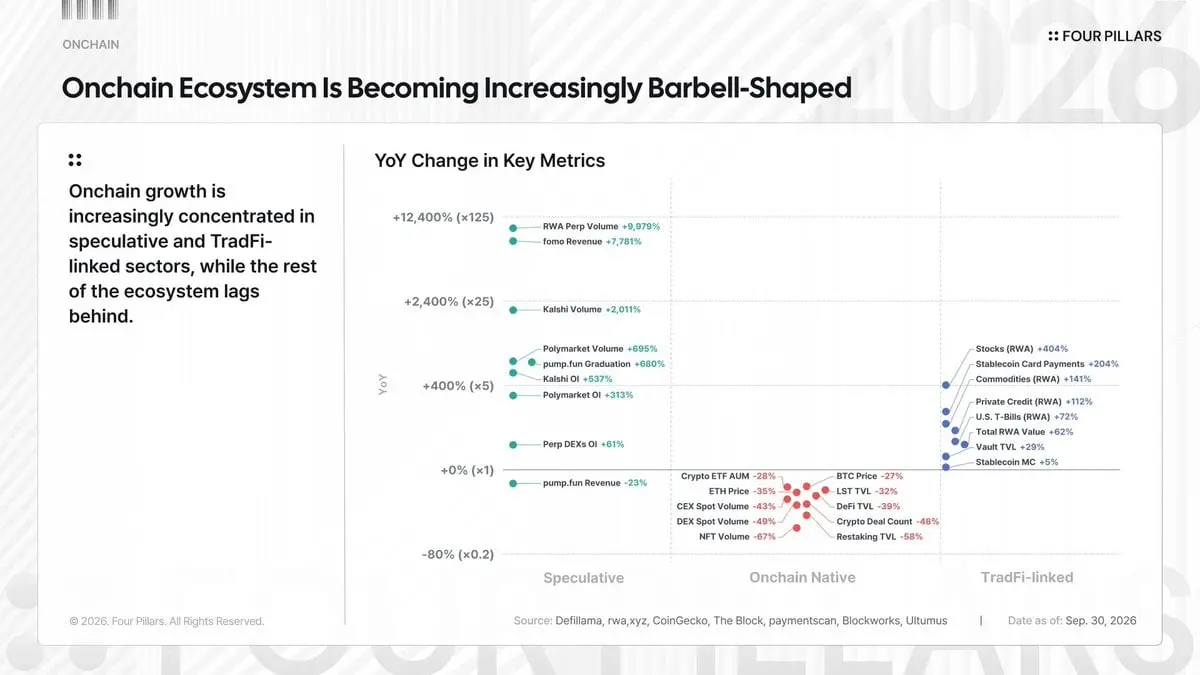
図:2026年のチェーン上の二極化パターンと金融インフラのパイプライン化の進展
私の以前の記事では、チェーン上のエコシステムがますます極化していることを論じた。2026年の主要な競争のパフォーマンスを振り返ると、業界全体の状況は非常に明確になっている。
ネイティブDeFiのようなチェーン上のネイティブ競争は低迷している。一方で、有意義な成長を実現している競争は基本的に二つの極端な方向に集中している。
天秤の一方には、投機駆動型の競争があり、予測市場、永続先物、Memeコインなどが含まれる。天秤のもう一方には、伝統的金融と密接に結びついた競争があり、ステーブルコイン、現実世界の資産(RWA)、チェーン上の金庫(Vaults)が含まれる。
2026年が暗号業界の歴史の中で最も困難な年の一つであることを考えると、これらの競争が依然として顕著な成長を実現していることは、少なくとも何らかの形で真の製品市場適合点(PMF)を見つけたことを示している。
一見すると、これら二つの極端な競争は全く異なるように見える。しかし、実際には、彼らは非常に重要な共通の特徴を共有している:彼らの大多数は単にブロックチェーンを金融基盤パイプラインとして使用しているだけである。
私たちが以前に探討したように、予測市場と永続先物は根本的にブロックチェーンなしで存在できる。ブロックチェーンは主に入金、出金、資産の取引可能性に対して基盤インフラの効用を提供している。
Memeコインも同様である。ブロックチェーンは誰もが非常に低コストで自由にトークンを発行し公開取引できるようにし、その真の核心的効用は基本的にここにある。
天秤のもう一方では、ステーブルコインとRWAも主にブロックチェーンを次世代金融パイプラインとして見なしており、これにより伝統的金融システムの時代遅れで非効率的なバックエンド決済インフラを置き換えている。
明確にしておくべきことは、私は金融パイプラインの巨大な価値を否定しているわけではない。むしろ、その価値は明らかである。
誰もが7x24時間いつでも取引し、広範な資産を使用できるグローバルな金融バックエンドは、伝統的金融インフラに比べて大きな飛躍である。この能力自体が、核心的な差別化の優位性である。
しかし、ここには私が非常に興味深いと感じる現象がある:ブロックチェーンが本当にPMFを見つけた競争において、ブロックチェーン自体はほとんど商業モデルの核心的支柱ではない。核心的支柱はしばしば他のものである。
真の商業ロジックは実際には他の場所にあり、ブロックチェーンはこのビジネスをより容易に、より迅速に、またはハードルを低くするための手段に過ぎない。
価値が配信層に集まる:ブロックチェーン業界はどこへ向かうのか?
図:技術の起源と配信チャネルの価値捕獲曲線の比較(出典:The Commanding Heights)
最近、サンフランシスコのベンチャーキャピタル界で「制高点(The COMMANDING HEIGHTS)」というタイトルの論文が大きな注目を集め、その中で非常に示唆に富んだ深い論点が提起された。
歴史的に見て、商業価値は必ずしも技術が最初に発生した場所に蓄積されるわけではない。価値はしばしばその技術の配信チャネルを掌握している場所に大量に集まる傾向がある。この記事は、AI産業も同様の進化の軌跡をたどるだろうと考えている。
私はこの現象が暗号世界で実際に起こっていると考えている。ブロックチェーンは確かにPMFを見つけたが、問題は創造された価値がチェーン上のエコシステムに戻ってこず、基盤の暗号インフラにも戻ってこないということだ。
ほとんどの商業価値は、直接ユーザー関係を持つフロントエンドの配信プラットフォームによって捕らえられている。これらのプラットフォームにとって、ブロックチェーンは核心的な商業ロジックではなく、単にその製品機能スタックの中の一つの普通の特性に過ぎない。
では、ブロックチェーン業界は今後どのように進むべきなのか?現在、ブロックチェーンは金融パイプラインとしての効用を証明し、その役割の中で立脚点を見つけている。しかし、私は私たちが必要としているのはそれだけではないと考えている。
私たちは「本当にブロックチェーンが不可欠な」ネイティブビジネスを必要としている。これらのビジネスにおいて、ブロックチェーンは単なる補助的なツールであってはならず、その核心的商業ロジックの中心に位置しなければならない。
もちろん、私たちは以前にこのような物語を経験したことがある。多くのかつての野心的なプロジェクトは、ブロックチェーンの上にしか存在できない、従来のものとは全く異なる破壊的な製品を構築しようとする野望を抱いてスタートした。
しかし、これらのプロジェクトの大部分は今やすでに姿を消している。それでも、私は私たちがこの方向に全力で探求し続ける必要があると考えている。
もしブロックチェーンの効用が常に「次世代金融パイプライン」としての役割に制限されるなら、超金融化の大波の中で、ブロックチェーン業界は極めて高い確率で平凡な金融インフラ提供者の一員に堕ちることになる。
率直に言って、これは悪い結末ではない。しかし、もし私たちがブロックチェーンエコシステムが今日よりもはるかに大きく、偉大な存在に成長することを望むなら、私たちはより説得力のある答えを示さなければならない。
未来には、私たち全員の予想を超えた全く新しいネイティブアプリケーションのカテゴリが現れ、この問題を解決するかもしれません。または、解決の触媒は技術そのものからではなく、政治や社会の構造の変化によって、一般の人々のブロックチェーンに対する認識が根本的に再形成され、既存のネイティブアプリケーションが再び注目を集めることになるかもしれません。
私は未来がどの道を進むのか分かりませんが、今こそ私たち一人一人が最も注視すべき焦点であると確信しています。
 リスク警告 リスク警告