AIの崩壊に直面!今夜、強力な非農業部門雇用者数の報告が、米国株式市場に再び大打撃を与えるかもしれません。
 核心的な視点

 10月の非農業雇用報告は、ナスダックが6.4%暴落する中で発表されます。ゴールドマン・サックスは新規雇用が7.5万人増加すると予測しており、市場のコンセンサスを上回っています。失業率は4.2%を維持すると見込まれています。パラドックスは、強いデータが市場の悪夢になる可能性があることです——それは、米連邦準備制度が12月に利上げを行うための弾薬を提供し、AI取引の崩壊やCTAファンドの大規模な売却に加え、もう一つの「金利爆弾」を重ねることになります。
アメリカの10月非農業雇用報告は、金曜日(11月6日)米東部時間の8:30に発表される予定です。市場は一般的にデータが9月の低水準から反発することを予想していますが、この報告が発表されるタイミングは非常に厄介です------データ発表の前日、テクノロジー株が大きな打撃を受け、ナスダック100指数は1日で6.36%暴落し、2020年3月以来最も厳しい1日を記録しました。AI取引は全面的に崩壊しました。
木曜日の市場の激震は、雇用報告の解釈フレームを深く変えました。S&P500指数は1日で4.36%下落し、フィラデルフィア半導体指数は12%急落、VIX恐怖指数は11.5ポイント上昇して28に達し、市場流動性は急激に収縮しました。このような背景の中で、予想を上回る雇用データは市場の感情を高めるどころか、最悪のタイミングで12月の連邦準備制度の利上げ期待を再燃させ、すでに危機的な市場にさらなる火を加える可能性があります。

オプション市場の反応から見ると、投資家は大幅な変動に備えています。金曜日のS&P500指数のストラドルオプションのインプライドボラティリティは1.45%に上昇し、今年の3月以来最高の1日あたりの価格水準となりました------木曜日のストラドルオプションの実現幅はすでに価格の約8倍に達しています。
データは反発を示唆するが、意見の相違は依然として存在
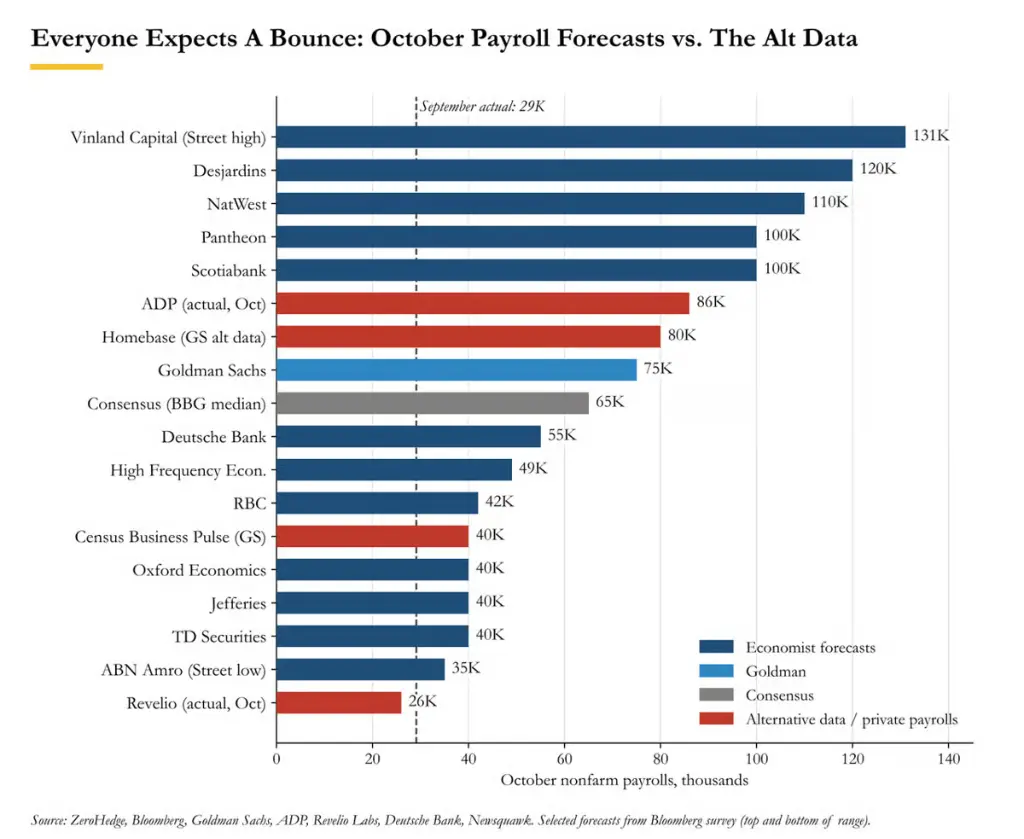
市場は一般的に10月の非農業雇用者数が9月の29,000人から大幅に回復することを予想しています。ブルームバーグの調査によると、ウォール街の予測範囲は35,000人から131,000人で、コンセンサス予想は約65,000人、失業率は4.2%で変わらない見込み、平均時給は前月比で0.3%増加し、前年比の成長率は2.9%に低下する見込みで、2021年5月以来初めて3%を下回るとされています。
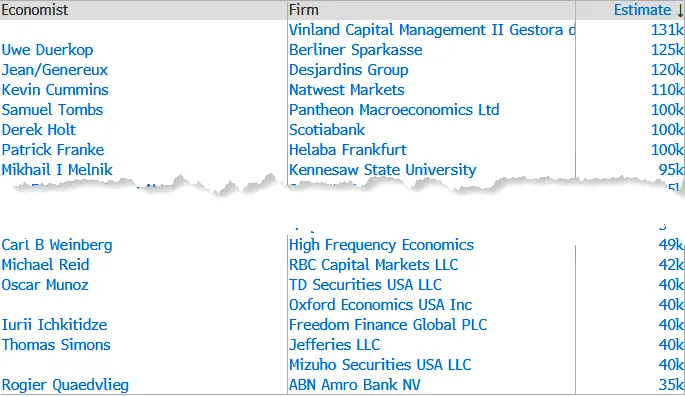
ゴールドマン・サックスは非農業雇用者数が75,000人増加すると予測しており、コンセンサス予想を上回っています。また、民間部門の雇用増加幅は70,000人と見込んでいます。ゴールドマン・サックスの予測の根拠には、10月の調査参考週内に新規失業保険申請者数が195,000人に減少し、9月の204,000人を下回ったこと、JOLTSデータが9月の求人が予想外に333,000件増加し、7.523百万件に達したこと、ADP民間雇用が86,000人増加し、予想を上回ったこと、Challengerの解雇データが10月の解雇人数が43,994人で前年比71%減少し、2023年以来の最低水準であることが含まれます。季節的要因から見ると、ゴールドマン・サックスは、労働祭の休日が9月の遅い時期にある場合、雇用データは通常翌月の10月に反発する傾向があり、歴史的には平均で約50,000人の加速幅があると指摘しています。
しかし、下方リスクを指摘する声もあります。データサービスプロバイダーRevelioの追跡データによると、10月の新規雇用はわずか26,000人で、前月の修正値67,600人を下回り、各機関の予測の明らかな下限異常値となっています。
失業率と賃金:詳細が見出しより重要
失業率の数値は、金曜日に非農業総数よりも市場に影響を与える変数となる可能性があります。
9月の未調整失業率は4.18%であり、わずかな変動で4.1%または4.3%に推移する可能性があります。ゴールドマン・サックス、Turnleaf、シカゴ連邦準備銀行は、失業率に下方リスクがあると考えており、失業保険申請者数が示すより低い水準に収束する可能性があると見ています。ゴールドマン・サックスはまた、労働市場の緩和を示す10項目の指標の「緩和追跡器」の現在の数値が4.6%であり、「労働市場は実際には単一の失業率が示すよりも疲弊していることを示唆している」と指摘しています。
賃金の面では、コンセンサス予想が実現すれば、年収の増加率は4年ぶりに3%を下回ることになります。
ゴールドマン・サックスが複数の賃金指標を総合した広義の賃金追跡器は、第三四半期の年率換算の前月比増加率が3.0%、前年比増加率が3.3%であることを示しています。ドイツ銀行が算出した名目賃金増加率の代理指標はわずかに4.1%に低下する見込みであり、同銀行はこの水準が「堅調な消費支出の成長を支持する」と考えています。注目すべきは、第三四半期の生産性が前年比で3.6%急上昇し、2.7%の予想を大きく上回ったこと、単位労働コストは予想外に0.7%減少したことです。
連邦準備制度の道筋:利上げ期待がAI崩壊に侵食される
10月の政策決定会合で、連邦準備制度は動かず、2名の委員が異議を唱えました。
連邦準備制度の議長Warshは、金利が「控えめなペース」で上昇すると信号を発しました。木曜日のナスダックの暴落の間、クリーブランド連邦準備銀行のHammackは、金融政策が「制限的な立場に転換する必要がある」と述べ、「より頻繁で小幅な調整」を支持する傾向があると述べました。リッチモンド連邦準備銀行のBarkinは、さらなる利上げを予想していますが、「幅とペース」については不確かであると述べました。
ゴールドマン・サックスのエコノミストは、連邦準備制度が12月に2回目、そして最後の利上げを実施し、連邦基金金利の目標範囲を4.00%-4.25%に引き上げ、その後は停止し、2027年末から2028年初頭にかけて利下げを再開するとの予想を立てています。今週に入る前、12月の利上げに対する市場の暗黙の価格設定は約21ベーシスポイント(確率約83%)でした。
木曜日のAIセクターの激しい売りを経て、12月会議の利上げに対する暗黙の価格設定は17.25ベーシスポイント(確率約70%)に低下し、2年物米国債の利回りはブルマーケットの急勾配の中で約12ベーシスポイント下落しました。ゴールドマン・サックスの金利販売チームは、前端と腹部金利が直面する2つの下方リスクとして、1つはトランプが中間選挙後にイランへの攻撃を再開し、インフレ期待を再燃させること、2つ目はAI取引の崩壊が実質的な成長の衝撃をもたらすことを挙げています。Axiosが木曜日の夜に報じたところによると、トランプはイラン戦争の決定が「間もなく来る」と述べています。
良いデータは、市場が最も必要としないものかもしれない
総合的に見ると、今回の非農業データ発表前に、労働市場の基本面は近年稀に見る強い構造を示しています:新規失業保険申請者数は57年ぶりの低水準に近く、10月の解雇数は2023年以来の最低、JOLTSの求人は大幅に333,000件増加し、ADPデータは予想を上回っています。このような状況下で、雇用データが65,000人のコンセンサス予想を上回るリスクは実際には上方に偏っており、失業率も下方に推移する可能性があります。
問題はここにあります。強力な報告は、Warsh、Hammack、Barkinが12月の利上げを支持する十分な根拠を提供することになります------その時、ナスダックは2020年3月以来最も厳しい取引日を経験したばかりです。
ゴールドマン・サックスの金利販売チームは、単一のデータでは市場の利上げに対する価格設定を完全に消去することはできないと考えています;より可能性の高いシナリオは、まずまずの雇用数字が12月の利上げを再びテーブルに戻し、すでに存在するAIの問題にさらに金利の問題が重なることです。現在のポジションの構図を考慮すると------CTA戦略はすでに先物を純売りし、ロング型機関は「再び行き詰まっている」------これは底打ち反発のレシピではありません。ゴールドマン・サックスのモデルによれば、市場が現在の水準からさらに2.5標準偏差下落すれば、今後1週間内にS&P500先物の潜在的な売却規模は748億ドルに達する可能性があります。
警戒すべきは、9月の非農業データの8月に対する修正幅(初値から133,000人に下方修正され、最終的に29,000人に達した)も市場が注視すべきであるということです------前回の修正が債券市場と金利価格設定に与えた影響は、見出しデータそのものに劣らないものでした。
 リスク警告
 リスク警告