米国株式市場が一夜で2.8兆ドルの損失!シリコンバレーのトップVCが暴露:オープンソースモデルの支出の90%が中国に流れている
 核心的な視点


 米国株式市場が一晩で2.8兆ドル消失した際、シリコンバレーのVCが公開した支出データがさらに注目に値する:企業のオープンソースモデルへの支出の約89%が中国のモデルに流れ、その中でKimiが61%を占めている;同時に、資金はより高価なフラッグシップモデルに向かって加速している。
出典:新智元報道
今朝、米国株式市場は血の海となった。
ナスダック指数は5.52%暴落し、2025年4月以来の最大の一日下落幅を記録し、正式に技術的修正区間に突入した。フィラデルフィア半導体指数は12.3%急落し、2020年3月のパンデミック崩壊以来最悪の日となった。
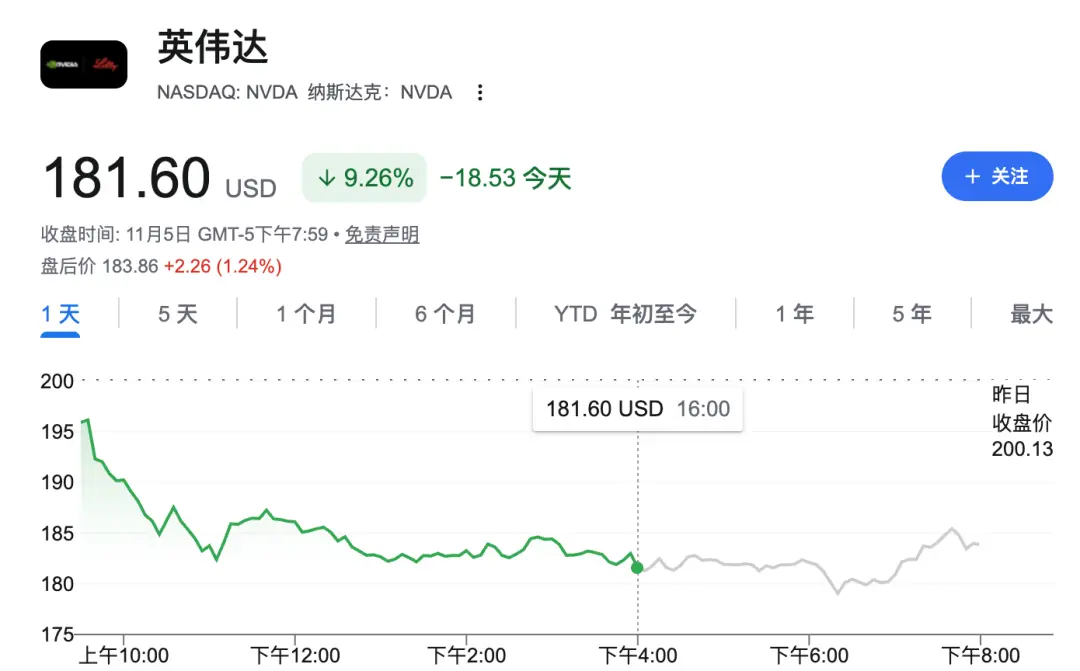
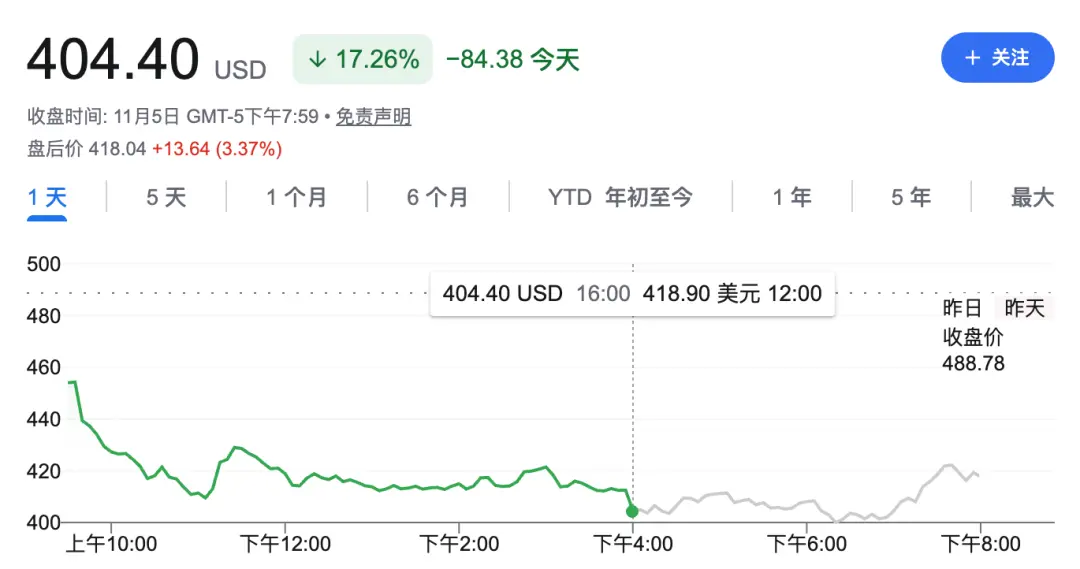
エヌビディアは9.26%下落し、一日で約4500億ドルの時価総額が消失した;AMDは17%下落し、サンディスクは22%下落し、ブロードコムは10%下落した。
チップ、サーバー、光モジュールからデータセンターの電力供給業者に至るまで、AIインフラ産業チェーンの隅々までがほぼ影響を受けた。
メディアは、米国株式市場が一日で約2.8兆ドル消失したと推定している!
選挙の影響を除けば、より深いレベルでは、市場が膨大なAI資本支出が「本当に回収できるのか」という疑念がついに集中して爆発した。
しかし、たった二日前、11月3日、シリコンバレーの50年の老舗ベンチャーキャピタルMenlo Ventures------Anthropicの初期投資家は、《2026年企業AI現状報告書》を発表した。その中の数字は株式市場とは全く逆の方向に進んでいる:
2026年の企業AI導入支出は330億ドルから1770億ドルに急増し、1年で5.4倍の増加を遂げた。3年前、この市場は170億ドルで、3年で100倍に増加した。
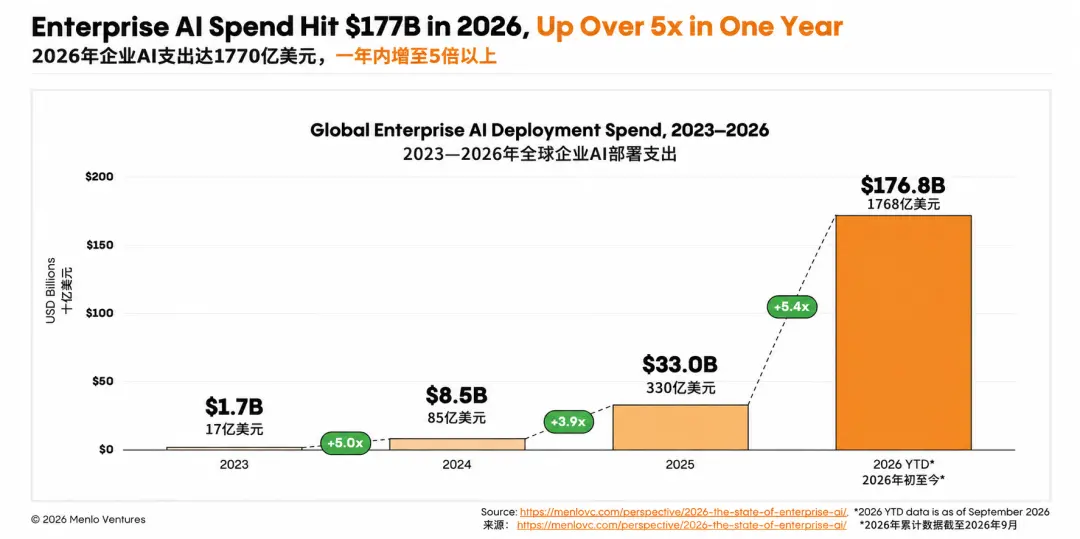
一方では2.8兆ドルが消え去り、もう一方では1770億ドルが真金白銀として投入されている。
その対比は非常に大きい。ウォール街は供給側の資本支出が回収できるか疑念を抱いているが、需要側のCTOたちは、予算が制御不能になるまで発注を増やしている。
この報告書には、さらに興味深い二つの手がかりが隠されている:
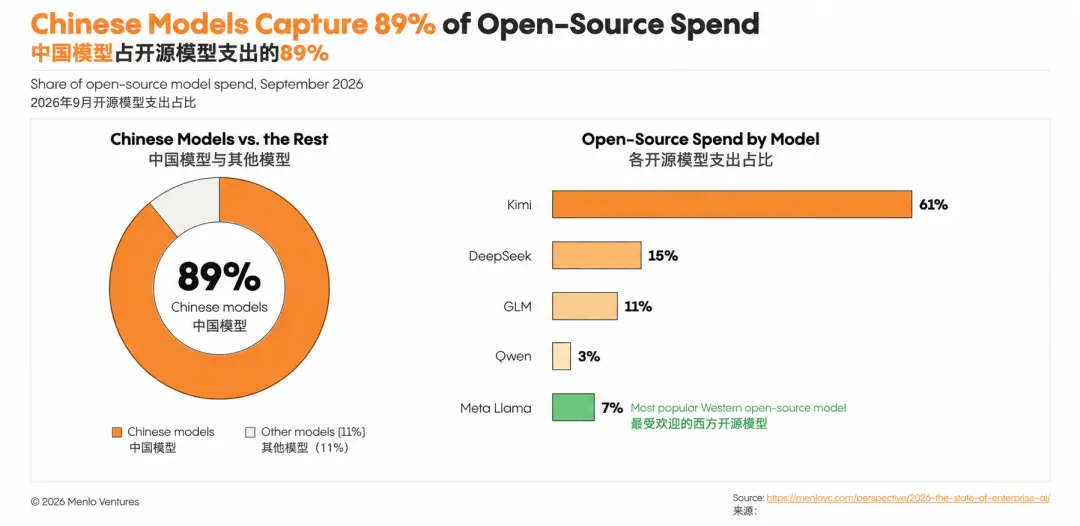
中国のモデルは企業のオープンソースモデル支出の89%を占め、その中でKimiが61%を占めている;同時に、企業の資金はより高価なフラッグシップモデルに加速して流れており、最前線モデルの支出割合は35%から63%に上昇している。
この二つの事実を合わせてこそ、本当の見どころがある。
中国モデルがアメリカ企業の帳簿で「トップ」を占めている
企業のオープンソースモデル支出の中で、中国軍団は圧倒的な優位性でトップ4を占めている:Kimi 61%、DeepSeek 15%、GLM 11%、Qwen 3%、合計89%。MetaのLlamaは、西洋世界で最も実績のあるオープンソース選手だが、わずか7%しか獲得できなかった。
言い換えれば、アメリカ企業が生産環境でオープンソースモデルを使用する場合、10回中9回はその基盤が中国から来ている。
しかし、さらに興味深いのは、中国モデルがもはや「安価な代替品」ではなく、他の製品に「組み込まれて」いることだ。
昨日、11月5日、Thinking Machines Labは新しいモデルInkling 2 Smallを発表した。この会社については多くを語る必要はない:OpenAIの前CTOであるMira Muratiが創業し、シードラウンドで20億ドルを調達し、最近のラウンドでの評価額は400億ドル、シリコンバレーで最も価値のあるスターラボの一つである。
モデル自体も優れたもので、5940億の総パラメータ、170億のアクティブなMoE、Artificial Analysisの知能指数は31点を獲得した。
しかし、これらは重要なポイントではない。重要な点は、技術ブログの中の目立たない隅に隠されている------
事前学習が後半に進むにつれて、モデルに与えられるデータの大部分は、インターネットから取得されたものではなく、いくつかのより早いモデルが先に実行して生成したものである。最初に名前が挙がったのは、月の暗面のKimi K3である。
これは何を意味するのか?これはKimiがシリコンバレーのスターラボに教師としての役割を果たしたということだ。
教師になれる前提は、あなたが書いた答えを他の人がコピーしたいと思うことである。一年前、この役割は基本的にGPTとClaudeだけに属していた。
教師になることは一つの使い方に過ぎない。Kimi K3はアメリカの企業に基盤としても機能している。
今年8月、法律AIユニコーンHarvey------評価額は100億ドルを超え、OpenAIもその株主である、は自社初のモデルTenetを発表した。
基盤は誰か?株主のOpenAIのGPTではなく、Kimi K3である。
Harveyは約150枚のエヌビディアB300を使用し、Kimi K3で法律タスクの後処理を2ヶ月行った。
その結果、Tenetは自社の法律エージェント基準で完了したタスク数がほぼ倍増し、複数の複雑な法律タスクでAnthropic、OpenAI、Googleのフラッグシップモデルと互角に戦った。
モデルを作るThinking Machinesはそれを教師として扱い、アプリケーションを作るHarveyはそれを基盤として利用している。ラボからアプリケーション層まで、Kimiはすべてに入り込んでいる。
これらの企業にとって、オープンウェイトは自分で磨けるナイフを手に入れたことを意味し、単なる安価なナイフではない。
中国モデルはこうして海外のトップアプリケーションの生産チェーンに入ってきた------呼び出されるだけでなく、教師や基盤としても扱われている。
しかも、この勢いは加速している。
10月23日に発表されたKimi K3.1 Proは、月の暗面が報告したTerminal-Bench 4.0の成績が65.7%に達した;続いて11月5日、Microsoft Foundryに登場した------
これはMicrosoftのクラウド上で初めて「収益共有」モデルを採用したオープンソースウェイトモデルである。簡単に言うと、企業がMicrosoft Azure上でKimiを呼び出すたびに、月の暗面も収益を得る。
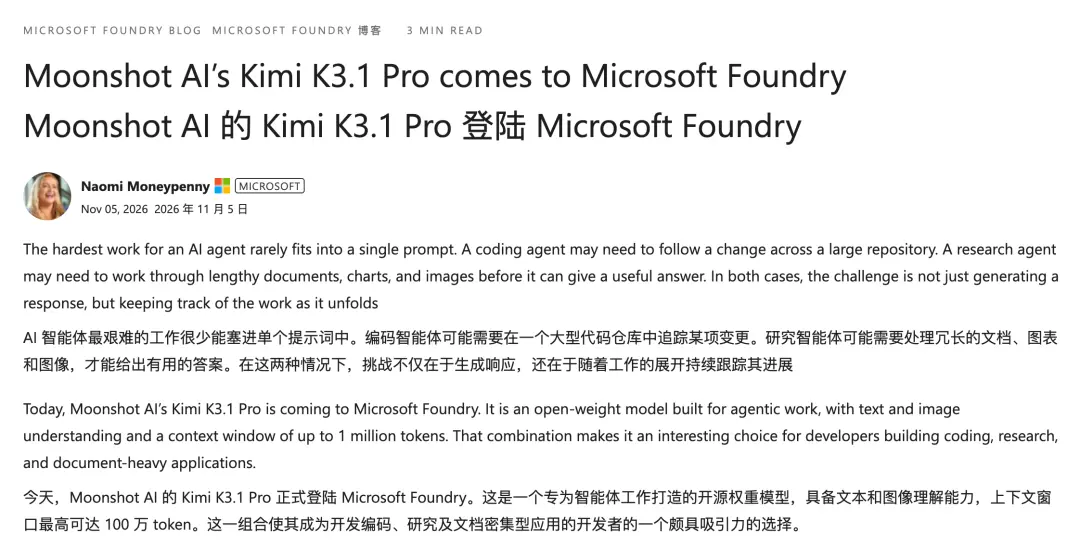
そしてMicrosoftの前に、KimiはすでにAmazon AWSにも登場していた。MicrosoftとAmazon、世界最大の二つのクラウドが、次々と中国のオープンソースモデルに「入場券」を与えた。
もう一つの帳簿:使用量は倍増したが、金は増えていない
中国のオープンソースがこれほど強力であれば、クローズドソースモデルは慌てるべきではないのか?
話はそんなに単純ではない。
使用量だけを見ると、オープンソースの勢いは確かに強い:トークンシェアは11%から19%に上昇し、月間処理量は22.5倍に急増し、約2.9京トークンに達した。
しかし、金はどうか?支出シェアは逆に6%から4%に減少した。
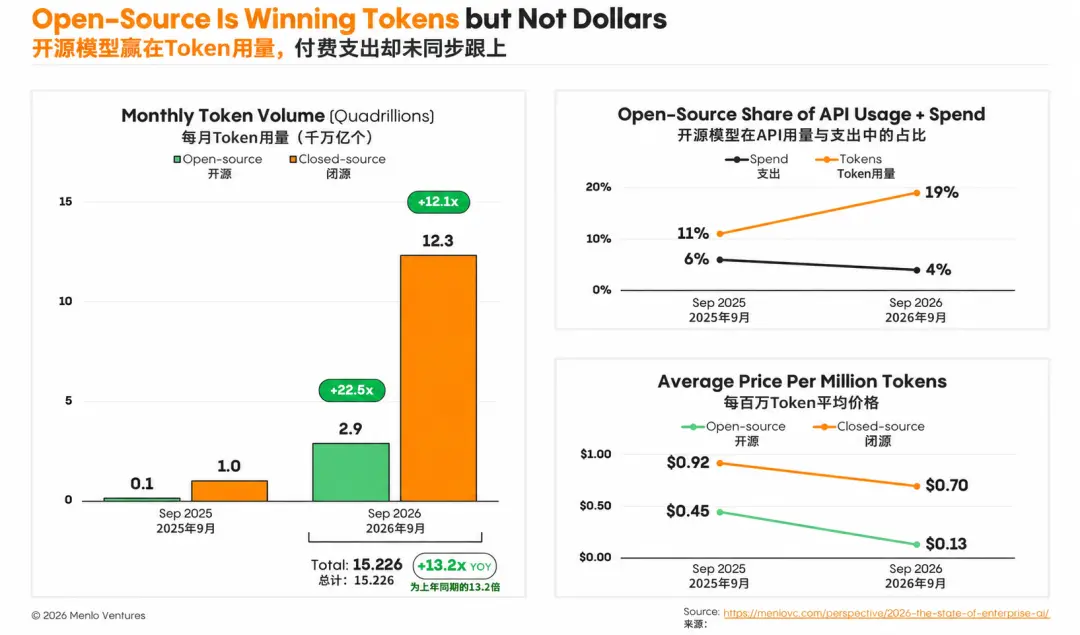
理由は非常に厳しい:過去一年、オープンソース陣営はほとんど同じことを繰り返していた------より小さく、より速く、より安価な「フラッシュ」級モデルを作り、必死に価格戦争を繰り広げていた。
一年間で、オープンソーストークンの平均価格は3.3倍下落し、現在は百万トークンあたり0.13ドル;クローズドソースモデルは平均0.70ドルで、5倍以上高い。
価格戦争の結果はこうだ:仕事は倍増したが、収入は逆に減少した------増加分はすべて値下げに飲み込まれた。
価格戦争を繰り広げるオープンソースのフラッシュモデルたちは叫び声を上げ、フラッグシップモデルは財布を勝ち取った。
企業の予算はオープンソースかクローズドソースかを認識せず、誰が仕事をこなせるかを重視している。ただし、オープンソース陣営の中でフラッグシップに達する選手は一握りしかいない。
これはこの報告書で最も直感に反する発見である:最前線のフラッグシップモデルの支出シェアは35%から63%に急増し、トークンシェアは18%から42%に倍増した。
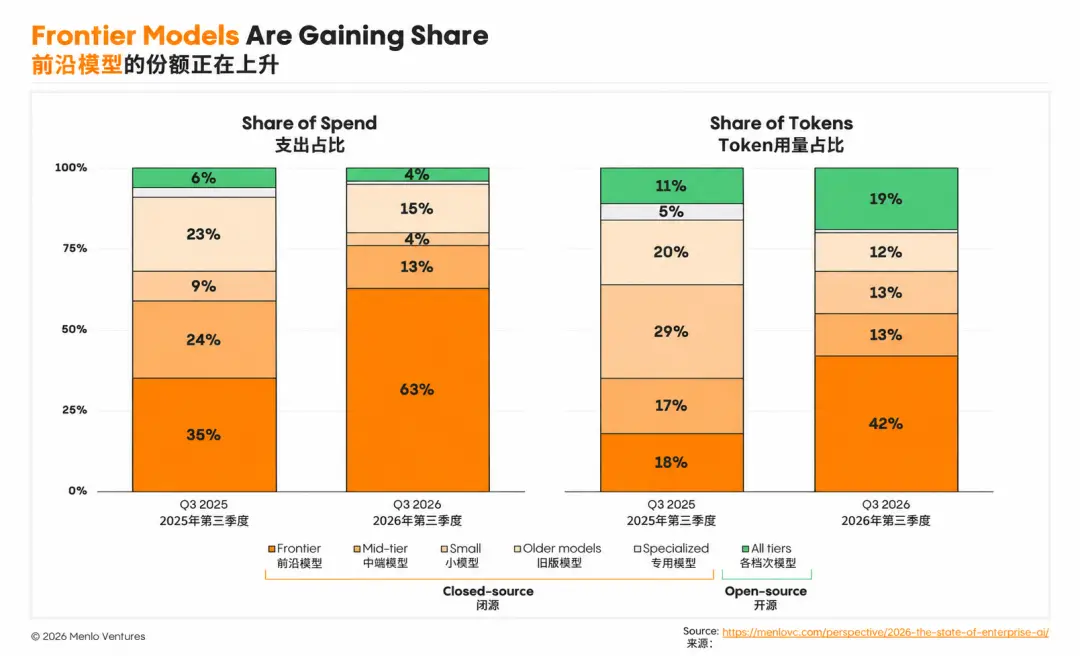
昨年の企業の主流選択はClaude Sonnet 4.5(百万入力トークンあたり3ドル)とGPT-5(1.25ドル)であった;今年はClaude Opus 5.5(4ドル)とGPT-6 Astra(10ドル)に変わった。価格は数倍に跳ね上がったが、ユーザーは逃げず、むしろ押し寄せている。
お金は誰の手に流れたのか?Anthropicは40%から55%に増加し、OpenAIは27%から31%に増加し、二社で企業LLM API支出の86%を占めている。Googleは21%から9%に減少し、後れを取った。
Kimi K3、DeepSeek V4、GLM-5.3などの性能がフラッグシップに迫る選手たちは、合計で5%にも満たない。能力はあるが、企業はまだその命運を託けることを躊躇している。
最も悲惨なのは中間層である:小型のクローズドソースモデルは80%以上値下げされ、トークンシェアは29%から13%に減少した。上はフラッグシップに複雑なタスクを奪われ、下はオープンソースに簡単な仕事を奪われ、両方から挟まれ、両方から打たれ、内外ともに厳しい状況にある。
では、なぜ企業はもっとお金を使うのか?
想像してみてほしい:AIにオンラインの故障を修理させ、コードを読み、ログを確認し、問題を特定し、ファイルを修正し、テストを実行する。安価なモデルは数歩進むごとに逸脱し、何度も説明し、確認し、再作業しなければならず、結局は自分でやらなければならない。トークンの請求書は節約できたが、エンジニアの午後全体が無駄に費やされてしまった。
したがって、企業が心の中で計算しているのは、百万トークンあたりのコストではなく、この作業を最初から最後まで完了するのにかかる総コストである。モデルの呼び出し費用はほんの一部であり、人が見守り、待ち、修正することが本当にお金を消費する部分である。
安価なのは確かに良いが、前提条件がある------本当に仕事をこなせること。
しかし、オープンソースは大きな仕事をこなせないのか?
Kimi K3.1 Proを例に挙げると、2.8兆パラメータのMoEアーキテクチャは100万トークンのコンテキストウィンドウをサポートし、Terminal-Bench 4.0で65.7%を記録し、GPT-6 Astraを超えた。
金融研究基準OfficeQA Pro v2で64.4点を獲得し、世界一となった。幻覚エラー率は前代の23.4%から6.85%に低下した。
これは「なんとか使える」レベルではなく、クローズドソースのフラッグシップと互角に戦えるレベルである。
オープンソースが劣っているのは、常に知能ではなく、企業がそれを信頼する程度である------コンプライアンス、アフターサービス、長期的な路線、これら「試験場の外」のスコアが最終的な関門である。
結局のところ、今日の米国株式市場の暴落とこの報告書のデータは、同じ事象の二面を語っている。
ウォール街は供給側に注目している:膨大な資本支出、データセンターの承認、電力コスト、すべてが頭上にぶら下がる剣である。
一方、Menlo Venturesの報告書は需要側に注目している:モデルを訓練するために1ドル使うごとに、企業は1.70ドルを使っている------下流の需要が上流の投入を支えている。
ウォール街は年初に「AIがSaaSを飲み込む」ことを恐れていた。結果の報告によれば、55%のAIの新たな支出は全く新しい予算から来ており、従来のソフトウェア予算からAIネイティブ企業に移されたのはわずか9%である。
AIはケーキを大きくしているのであって、ケーキを奪っているわけではない。
この報告書を書いたMenlo VenturesのパートナーTim Tullyは、率直なことを言った:
ウォール街はAIが本当に回収できるのかと毎日問い詰めているが、私たちが見ているのは、企業のバイヤーは誰一人として手を引いておらず、むしろAIにもっと働かせる方法を考えているということだ。
「私たちはこの市場をまだ過小評価しているかもしれない。」
株価は下がるが、請求書は嘘をつかない
最後にこの報告書に隠された三つの対比を振り返る:
フラッグシップ vs オープンソース。フラッグシップモデルは69%の展開支出を占めており、最前線のラボの先行優位性はエージェント時代において拡大された。
しかし、報告書は意味深いことを言っている------「能力の希少性は長続きしない」。
オープンソースが特定のタスクでフラッグシップに追いつくたびに、元のプレミアムは再検証を受けることになる。
クローズドソースのフラッグシップには永久的なプレミアム権はない。
使用量 vs 収入。中国のオープンソースは89%のシェアで自らの能力を証明したが、19%のトークン使用量と4%の支出の間には、商業化の課題が横たわっている。
大量に呼び出されることは一つの関門であり、複雑なタスクを安定してこなして顧客に継続的に支払わせることが次の関門である。
HarveyとThinking Machinesの事例は一つの道を示している------安さに頼らず、他者の教師や基盤となること;マイクロソフトやAWSの分配モデルは別の道を示している------クラウドの巨人と協力し、一度呼び出して一度分配する。
株価 vs 請求書。ウォール街と企業の間の対比は、実際にはそれほど矛盾していない。
株価は期待を計算し、請求書は現実を記録する。1日で2.8兆が消えるのは期待が調整されていることであり、1年で5.4倍上昇するのは現実が加速していることである。両者は同時に真実であり得る。
しかし、さらに遠くを見ると、この報告書が明らかにしているのは単なる景気循環ではなく------産業権力の再分配である可能性がある。
3年前、AIは実験室の玩具だった;3年後、企業はAIを使って1770億ドルを費やしており、この金額は全てのパブリッククラウド収入の3分の1に相当する。
働く主力も変わり、80%のトークンはエージェント自身が消費している。
誰のモデルが優れているのか、誰がモデルを訓練し、誰がモデルを実行するのか、全てのチェーン上の分業が中国のオープンソースの力によって再び書き換えられている。
 リスク警告 リスク警告