黄仁勋がいなければ、NVIDIAはどれほどの価値があるのか?
 核心的な視点


 創業者を失うことで、NVIDIAの評価額が20%から30%減少する可能性があるとの推計があります。
TL;DR
·Stifelはリーダーシップの交代をベンチマークシナリオとして、NVIDIAの目標株価を315ドルから205ドルに引き下げ、買い評価を維持しました。 ·今回の調整は主に評価倍率に関するもので、Stifelは2028会計年度の予想PERを20倍から13倍に引き下げ、依然として最近の業績がわずかに予想を上回ると見込んでいます。 ·Dan IvesとGene Munsterは以前、黄仁勲の退任がNVIDIAの評価を20%から30%下げる可能性があると推定しましたが、その時の退任確率は10%から15%に過ぎませんでした。 ·交代および後任者の探索に関する報道が出る中で、初期の「退任リスクは株価に織り込まれている」という判断は再評価が必要です。 ·TIKRの計算によれば、利益予想が変わらない場合、20%から30%のディスカウントがNVIDIAの先行PERを約10倍から12倍に押し下げることになります。 ·今後の輸出制限が予測された売上に影響を与える場合、市場は利益予想を下方修正する必要があり、評価倍率と利益が同時に圧迫される可能性があります。
黄仁勲の象徴的なレザージャケットは、ウォール街でNVIDIAの評価についての隠喩となりつつあります。
11月10日、Scott Gallowayは「Pivot」ポッドキャストで、AI業界がまるで「一着のレザージャケットに支えられている」かのようだと表現しました。NVIDIAの取締役会が黄仁勲に対して独立調査を開始したことで、投資家は過去にあまり真剣に議論されなかったシナリオに価格を付け始めました------創業者が去った場合、NVIDIAはいくらの価値があるのでしょうか?
一部のアナリストが示した初期の判断は、評価が20%から30%下がる可能性があるというものでした。その後、証券会社は目標株価を調整し始めました。11月12日、Investing.comの報道によれば、StifelはNVIDIAの目標株価を315ドルから205ドルに引き下げ、約35%の減少を記録し、買い評価を維持しました。
報道が発表された時点で、NVIDIAはまだリーダーシップの変更を発表していませんでした。しかし、Stifelの評価フレームワークでは、経営陣の交代がすでにベンチマークシナリオとなっています。
黄仁勲の価値、始めて市盈率のディスカウントとして現れる
Stifelの調整は、「黄仁勲はいくらの価値があるのか」に対して具体的な数字を提供しました。
この機関が採用した2028会計年度の予想EPSは15.65ドルで、目標株価を計算するためのPERは20倍から13倍に引き下げられました。この基準に従えば、13倍のPERは約203ドルに相当し、205ドルの新しい目標株価に近いです。
PERは、投資家が1ドルの利益に対してどれだけの価格を支払う意欲があるかを反映しています。利益予想がほぼ同じ水準を維持している場合、倍率の低下は投資家の将来の成長に対する信頼が弱まったことを意味し、支払う意欲が低下します。
StifelはNVIDIAの最近の業績に対する判断を依然として楽観的に見ています。この機関は、11月17日に発表される2027会計年度第3四半期の業績がわずかに予想を上回る可能性があると見込んでおり、供給が成長を制限する主要な要因であり、2028会計年度の利益予想にも上方修正の余地があるとしています。同時に、後任者の選定、交代のタイミング、主要な幹部が留任できるか、販売チャネルや輸出のコンプライアンスの調整がどのように行われるかが、将来の成長の不確実性を増しています。
他の機関もこのリスクを再評価しています。Investing.comの報道によれば、バーンスタインはNVIDIAの評価を「市場を上回る」から「市場と同等」に引き下げ、目標株価を200ドルに下げました。モルガン・スタンレーはそれを優先株リストから外しましたが、依然として「買い」評価と300ドルの目標株価を維持しています。各機関の利益と評価のバランスに明らかな分化が見られています。
黄仁勲の重要性は、まずNVIDIAの組織の仕組みに現れています。ロイターのBreakingviewsコラムニストRobert Cyranは、NVIDIAには60人以上が直接黄仁勲に報告しており、その下の4人の幹部の地位は同等であると指摘しています。この創業者を中心に運営される構造は、後任者が技術的判断、内部調整、顧客コミュニケーションなどの複数の責任を同時に担う必要があり、緊急の交代の難しさを増しています。
会社外部のビジネス関係も後任者を試す要因です。マイクロソフト、アマゾン、グーグルなどの大口顧客は引き続きNVIDIAのチップを調達しており、コストの低い自社開発製品を開発する動機もあります。黄仁勲は、関連するソフトウェアとハードウェアを拡充することで、顧客が供給業者を変更するコストを引き上げ、同時にアポロやブラックストーンなどの機関と資金調達の協力関係を築き、顧客がチップを調達するための資金を調達する手助けをしてきました。Cyranは、小規模な顧客への投資と資金提供も、バイヤーの群を拡大し、少数の大口顧客の交渉力を制限するのに役立つと考えています。
このアレンジは、製品の競争力、顧客の資金調達、受注の成長を結びつけています。後任者が関連する協力を継続できるかどうかは、投資家が将来の収入と利益率を判断する上で影響を与え、NVIDIAがどれだけの評価プレミアムを保持できるかを決定します。
20%から30%の衝撃、退任確率に依存
Stifelが目標株価を調整する前に、Dan IvesとGene Munsterは黄仁勲の退任の影響を定量化しようとしました。
Yorkville Ives & Co.のDan Ivesは11月10日に、黄仁勲がCEOの職を解任された場合、NVIDIAの企業および株式の価値が25%から30%下がる可能性があると述べました。当時、彼はこの状況が発生する確率を約15%と見積もっていました。
Deepwater Asset ManagementのGene Munsterが示した衝撃の幅は約20%です。彼は、当時の株価が約25%の退任確率を反映している可能性があると考え、自身の判断は10%から15%であると述べました。
TIKRはこれに基づいて簡単な確率加重計算を行いました。Ivesの判断に従えば、25%から30%の評価損失に15%の発生確率を掛けると、全体の評価に約3.75%から4.5%の影響があることになります。Munsterの判断によれば、影響は約2%から3%です。
これらの仮定に基づき、TIKRは11月11日の記事で、連続した2営業日の下落が退任リスクの大部分を織り込んでいる可能性があると考えました。
しかし、この結論は発表のタイミングに大きく依存しています。
その後、ウォール・ストリート・ジャーナルは取締役会が黄仁勲を交代させる準備を進めていると報じ、ブルームバーグは会社がヘッドハンティング会社を雇い、暫定CEOの任命を検討していると報じました。Stifelが最新の判断を発表する頃には、リーダーシップの交代がそのベンチマークシナリオに入っていました。以前の10%から15%の確率仮定も再評価が必要です。
もし投資家が退任の可能性が高まっていると考えるなら、退任後の評価損失幅に対する判断が変わらなくても、現在の株価が反映すべきリスクのディスカウントは拡大します。リスクが株価に十分に織り込まれているかどうかを判断するには、退任確率と経営陣の交代が企業価値に与える実際の影響を同時に推定する必要があります。
利益予想が変わらない場合、NVIDIAは10倍から12倍のPERに下がる可能性
TIKRはNVIDIAの評価が依然として支えられていると考えており、その根拠は市場がその利益成長を期待していることです。
TIKRが引用した一致した予想によれば、NVIDIAの調整後のEPSは2027年1月会計年度の9.32ドルから2029年1月会計年度の21.41ドルに上昇し、2年間で倍以上の成長を遂げるとされています。
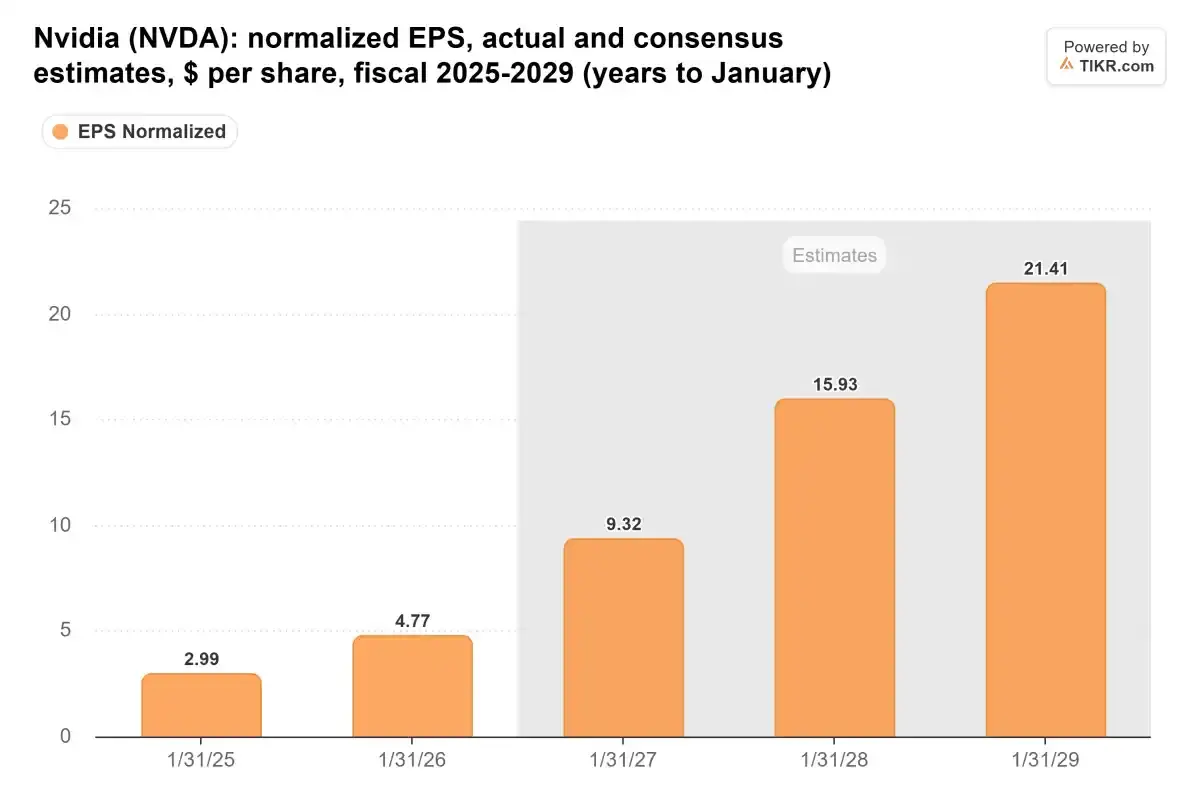
NVIDIA 2025-2029会計年度調整後のEPS、単位はドル。灰色の領域は市場の一致予想です。
TIKRのデータによれば、11月9日、NVIDIAの今後12ヶ月の予想PERは約14.8倍で、過去3年間の低水準にあり、同期間の約30.1倍の平均を下回っています。
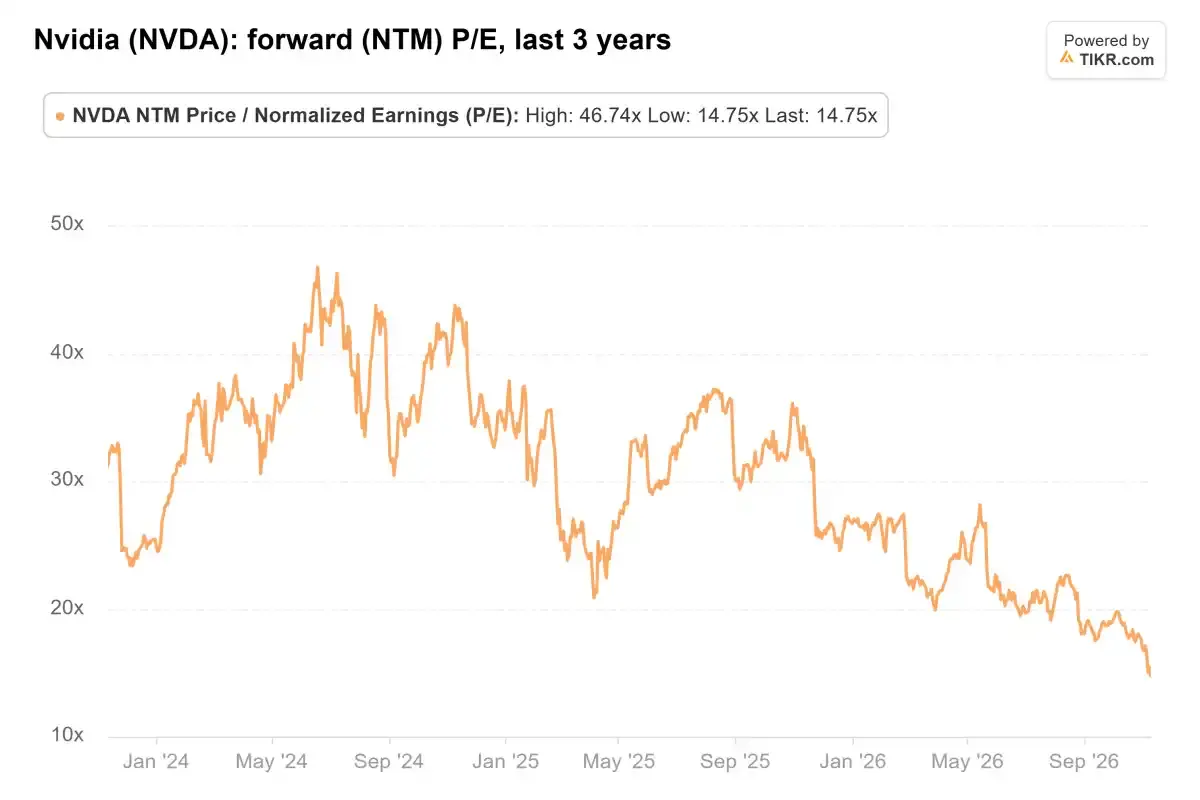
NVIDIAの過去3年間の今後12ヶ月の予想PER、図中の最新値は14.75倍です。
もし利益予想が変わらない場合、株価はこの基準の上で20%から30%のディスカウントを受け、PERは約10.4倍から11.8倍になります。これがTIKRが言う「黄仁勲がいなければ、NVIDIAは10倍から12倍のPERの株になる可能性がある」ということです。
この計算は当時の株価と利益予想を使用しています。価格や市場の判断が変わるにつれて、対応する倍率も変わります。また、TIKRは今後12ヶ月の予想利益を使用し、Stifelは2028会計年度の予想利益を使用しており、両者の評価基準には差異があります。
2つの計算は共に、市場がNVIDIAの利益が持続的に成長すると予想しているが、これらの利益に対してどれだけの価格を支払うべきかを再考していることを反映しています。後任者がまだ明確でなく、経営陣の安定性や戦略の継続性が、評価倍率を押し下げる要因となる可能性があります。
この部分のディスカウントが最終的にどれだけ残るかは、NVIDIAが信頼できる交代の手配を提供できるか、そして後任者が製品の実行、顧客関係、資金調達の協力を維持できるかに依存します。
もし利益予想も下方修正される場合、再評価はさらに深刻化する
上記の計算には共通の前提があります------アナリストが期待する利益が実現できるということです。
TIKRは、今後の審査が輸出規則を厳しくし、予測された売上に影響を与える場合、アナリストはEPS予想を下方修正する必要があると指摘しています。その場合、目標株価は利益の減少と評価倍率の収縮の圧力を同時に受ける可能性があります。
NVIDIAの以前の業績見通しは、中国からのデータセンター計算ビジネスの収入がないことを仮定しています。したがって、今後の政策の影響は具体的な顧客、地域、販売チャネルに反映され、新たな制限が既存の収入予測に触れるかどうかを観察する必要があります。
11月17日の決算報告は一つの試金石を提供します。会社が以前に示した四半期の収入ガイダンスは1080億ドルで、上下2%の変動があります。Stifelは実際の業績がわずかに予想を上回る可能性があると見込んでおり、投資家は今後の成長ガイダンスや、経営陣による供給、顧客需要、リーダーシップの配置に関する説明に注目するでしょう。
「黄仁勲がいなければ、NVIDIAはいくらの価値があるのか」は、現在2つの変数に依存しています。会社が引き続き利益成長を実現できれば、市場が主に調整するのは支払う意欲のあるPERです。もし経営陣の変化がビジネスの実行や受注予想にさらに影響を与える場合、利益予想も下方修正される可能性があります。
後任者の手配がコアチームを安定させ、製品計画が期日通りに進行できるか、顧客が資金を調達して計算能力を購入し続けることができるかが、ウォール街が現在示しているディスカウントが交代期間のリスク補償なのか、それともより持続的な評価調整なのかを決定します。
 リスク警告
 リスク警告