Pantera Capital 토큰화 시장 보고서: 자산이 블록체인에 올라간 후, 진정한 수요와 기회는 어디에 있을까?
 핵심 관점

 토큰화 시장 규모는 3,318억 달러에 달하며, 스테이블코인이 아닌 자산은 13.3% 증가했지만 거래는 여전히 소수의 제품에 집중되어 있습니다. 다음 단계는 자산이 블록체인에 올라간 후 어떻게 실제로 사용될 수 있는지를 해결하는 것입니다.
편집: 가환, ChainCatcher
다섯 가지 주요 발견
토큰화는 구조적 변화를 겪고 있습니다: 블록체인에서 토큰을 발행하는 것은 더 이상 어렵지 않으며, 다음 단계의 초점은 규정 준수, 유동성이 있으며 자본 사용 효율성이 높은 2차 시장을 구축하는 것입니다. 다양한 자산의 토큰화 총 가치는 지속적으로 확대되고 있지만, 거래량과 시장 참여 상황은 여전히 뚜렷한 차이를 보이고 있습니다.
본 보고서는 2026년 6월 30일 기준의 정량적 데이터와 3분기의 중요한 운영 진행 상황을 결합하였으며, 여기에는 8월 31일 기준의 로빈후드 체인 성과와 9월의 주요 정책 업데이트가 포함됩니다.
우리가 추적한 671개 자산, 3,318억 달러의 시장 규모에서 성장은 스테이블코인에서 더 많은 분야로 확장되고 있습니다. 1분기에서 2분기 사이에 비스테이블코인 자산의 토큰화 가치는 13.3% 증가했으며, 다양한 자산 클래스와 용도에서의 기회도 더욱 다양해졌습니다.
동시에, 토큰화는 여러 경로를 통해 응용을 확대하고 있습니다. 거래자들은 블록체인 기반 파생상품을 통해 주가 노출을 얻고, 로빈후드와 같은 개인 사용자 대상 플랫폼은 토큰화 자산을 새로운 유통 채널로 가져오며, 대출 시장은 토큰화 담보의 기능을 발휘하게 합니다.
은행, 자산 관리 회사 및 자산 관리 플랫폼에게 이러한 변화는 새로운 거래, 투자 및 자금 조달 제품을 통해 고객에게 서비스를 제공할 기회를 가져옵니다.
본 보고서는 이러한 활동이 어디에서 발생하고 있는지, 그리고 이러한 활동을 지원하기 위해 무엇이 필요한지를 조사합니다. 다섯 가지 주요 발견은 다음과 같습니다:
블록체인 상의 주식 거래는 가격 노출에 대한 큰 수요를 보여줍니다. 6월, Hyperliquid와 Lighter에서의 주식 영구 계약 거래량은 678억 달러에 달하며, 이는 관측 가능한 블록체인 상의 토큰화 주식 현물 거래량의 약 16배에 해당합니다. 이러한 파생상품은 거래자가 기본 토큰화 자산을 보유하지 않고도 포지션을 구축할 수 있게 합니다.
이 비교는 가격 노출 수요가 활발하다는 것을 보여주지만, 레버리지, 반복 거래 및 통계적 범위의 차이로 인해 실제 투자 자금이나 독립 사용자 수에 대한 비교는 아닙니다.
로빈후드 체인이 출시된 후, 토큰화 주식 및 ETF의 유통 확대에서 초기 성과를 거두었습니다. 그들의 선택된 제품에는 엔비디아, 애플, 테슬라와 같은 유명 회사 및 SPY, QQQ와 같은 ETF가 포함됩니다. 7월 1일 출시 이후 첫 달에 추적된 토큰화 자산 가치는 원래의 약 다섯 배로 증가했습니다.
거래도 증가했습니다: RWA 주간 거래량은 첫 주의 500만 달러에서 8월 마지막 주의 8.875억 달러로 증가했으며, 해당 체인 DEX 거래량에서의 비율은 0.1%에서 12.9%로 증가했습니다. 이러한 데이터는 제품 출시가 실제 보유 및 지속적으로 증가하는 거래 관심으로 전환되고 있음을 나타내지만, 초기 지갑 잔액은 여전히 집중되어 있습니다.
진입 조건은 공개 시장이 어디에서 형성될 수 있는지를 결정합니다. 1,000만 달러 이상의 비스테이블코인 제품 110개 중, 개방 진입 제품은 6월 말 총 가치의 41%를 차지하지만, 그 달 관측 가능한 현물 거래량의 99.8%를 기여했습니다. 양도 제한은 자격이 있는 구매자와 거래소의 범위를 좁힐 수 있습니다.
제품 구성도 영향을 미칩니다: 허가형 자산은 주로 수익을 얻기 위한 펀드에 집중되어 있으므로, 이 비교는 진입 조건의 영향을 단독으로 측정할 수 없습니다.
2차 시장 거래 활발함은 토큰화의 성공 여부를 측정하는 일반적인 지표가 아닙니다. 진입 제한 외에도, 현물 거래량이 낮다는 것은 제품이 본래 보유를 위해 설계되었음을 의미할 수 있습니다.
주식 토큰의 경우, 회전율은 유동성 상태, 시장 깊이 및 거래 품질을 반영할 수 있습니다; 토큰화 국채 펀드의 경우, 수익과 신뢰할 수 있는 상환이 거래 빈도보다 더 중요할 수 있습니다; 담보로 사용되는 신용 자산의 경우, 대출 활동 및 신뢰할 수 있는 청산 또는 상환 계획이 가장 중요합니다. 이러한 제품을 평가하려면 지표가 그 예상 용도와 일치해야 합니다.
기관은 현행 규제 프레임워크 내에서 구축할 수 있는 시장 인프라에 집중해야 합니다. CLARITY 법안은 9월 15일 상원 절차에서 진전을 이루지 못했으며, 미국의 보다 포괄적인 시장 구조 법안은 여전히 확정되지 않았습니다.
그러나 미국 증권 거래 위원회(SEC)는 9월 17일 일부 토큰화 주식 거래소 및 유동성 제공자에 대한 조건부 면제를 발표하여 추가 발전을 위한 구체적인 경로를 제공했습니다. 이러한 변화는 기관이 제품별로 계획을 수립하도록 요구합니다: 먼저 실행 가능한 규제 경로를 확인한 후, 이 범위 내에서 적격 투자자에게 서비스를 제공하는 인프라를 구축해야 합니다.
거래형 자산의 경우, 이는 자격을 갖춘 시장 조성자를 도입하고, 제품 양도 요구 사항을 충족할 수 있는 거래소를 확보하는 것을 의미합니다; 수익형 펀드의 경우, 신뢰할 수 있는 상환이 더 우선 고려될 수 있습니다. 전체 프레임워크가 점진적으로 개선되는 과정에서, 기관은 이러한 구체적인 조치를 통해 고객의 참여 경로와 제품 가용성을 개선할 수 있습니다.
첫 번째 부분: 토큰화 자산은 어떻게 거래되고, 보유되며, 자금 조달에 사용됩니까?
개방 진입 제품은 6월 관측 가능한 현물 거래량의 99.8%를 기여했습니다.
토큰화 자산의 수는 많지만, 하나의 토큰이 블록체인에 올라간다고 해서 자동으로 공개 시장을 갖게 되는 것은 아닙니다. 많은 토큰은 여전히 주로 지갑 간에 이동하거나 수익을 얻기 위해 보유되고 있습니다.
6월, BUIDL의 지갑 간 전송액은 4.41억 달러, USTB는 3.39억 달러, Spiko의 유럽 펀드는 3.53억 달러였습니다. 이러한 전송은 청약, 상환, 수탁, 담보, 수익 전략 및 기타 운영 활동을 포함할 수 있습니다. 이들은 토큰이 블록체인에서 사용되고 있음을 나타내지만, 중복되지 않은 투자 자금 흐름을 나타내지 않으며, 공개 가격 발견을 나타내지 않습니다.
공식적인 2차 시장 거래는 자격이 있는 매도자와 매수자, 해당 제품을 지원하는 거래소, 그리고 참여자가 거래할 수 있는 자산 재고를 필요로 합니다. 현물 거래량이 제로인 제품은 관련 DEX 풀에서도 실제 규모의 토큰 재고가 없습니다. 허가형 제품의 경우, 양도 제한은 일반 공개 자금 풀의 정상적인 운영을 방해할 수 있습니다. 투자자는 발행자 채널이나 허가 채널을 사용할 수 있으며, 이러한 활동은 현물 거래 데이터에 포함되지 않았습니다. 따라서 현물 거래가 관측되지 않았다고 해서 투자자가 철수할 수 없다는 것을 증명하지는 않습니다.
본 부분은 제품을 다섯 가지 자산 클래스로 분류합니다: 이자율 클래스, 주식 클래스, 원자재 클래스, 신용 클래스 및 사모 펀드 클래스. 이자율 클래스는 미국 및 비미국 정부 채무 및 화폐 시장 도구를 포함합니다; 신용 클래스는 개인 신용 및 기업 신용을 포함합니다; 사모 펀드 클래스는 능동 관리 전략 및 사모 주식을 포함합니다. USDe와 같은 합성 수익형 달러 토큰은 스테이블코인으로 분류되어 이 분석 샘플에 포함되지 않습니다.
제품은 또한 투자자가 청약할 때의 자격 요구 사항이 아닌, 토큰 양도 시의 규칙에 따라 개방 진입 및 허가형 두 그룹으로 나뉩니다.
개방 진입 제품은 양도 단계에서 신원이나 주소 제한을 두지 않습니다: 어떤 주소도 토큰을 수령할 수 있으며, 해당 제품을 지원하는 장소에서 거래할 수 있습니다. 발행자가 지분 생성이나 상환 시 KYC 신원 확인을 요구하더라도 마찬가지입니다. 허가형 제품은 양도 자체에 제한을 두어, 토큰은 승인된 주소 간에만 이동할 수 있습니다.
2026년 6월의 샘플은 1,000만 달러 이상의 비스테이블코인 제품 110개로 구성되어 있으며, 각 제품의 월말 시가 총액은 최소 1,000만 달러입니다. 이 중 51개의 허가형 제품은 총 165억 달러의 가치를 가지며, 59개의 개방 진입 제품은 총 115억 달러의 가치를 가집니다.
허가형 제품은 샘플 총 가치의 59%를 차지하지만, 관측 가능한 현물 거래량의 0.2%만 기여했습니다; 개방 진입 제품은 총 가치의 41%를 차지하며, 99.8%의 거래량, 즉 48억 달러를 기여했습니다. 전체적으로 개방 진입 제품의 6월 거래량은 시가 총액의 약 41%에 해당하지만, 거래는 여전히 적은 수의 제품에 집중되어 있습니다.
블랙록의 BUIDL, 프랭클린의 iBENJI 및 해시노트의 USYC는 모두 토큰 수령자를 제한합니다. 테더 골드, PAX 골드 및 시럽 USDC는 이러한 양도 제한이 없습니다. 두 그룹의 제품은 거의 모두 청약 시 투자자를 검토하지만, 진정한 차이는 토큰이 이후 공개 거래소에 들어갈 수 있는지 여부에 있습니다.
진입 조건과 자산 클래스는 어느 정도 상호 얽혀 있습니다. 허가형 제품은 주로 보유를 주요 용도로 하는 클래스에 집중되어 있습니다: 이자율 자산의 가치는 81%가 허가형 제품에 속하며, 주식 클래스는 8%, 원자재 클래스는 0%입니다. 이자율 자산은 샘플 280억 달러의 총 가치 중 167억 달러를 차지하므로, 모든 허가형 자산 가치의 약 4/5가 일반적으로 수익을 얻기 위해 구매하고 발행자에게 상환하는 이 범주에 집중되어 있습니다.
"가치의 59%를 차지하지만, 거래량의 0.2%만 차지하는" 격차는 부분적으로 제품 구성에서 비롯되며, 단지 진입 조건만으로 설명될 수 없습니다. 사모 펀드 클래스 자산의 71%가 허가형이지만, 6월 회전율은 9.4%였습니다; 신용 클래스의 46%가 허가형이며, 회전율은 9.5%였습니다. 두 경우 모두 이자율 클래스의 0.1% 회전율의 100배에 해당합니다.
허가 요구는 토큰이 어떤 거래소에 들어갈 수 있는지를 제한하지만, 그 제한의 정도는 해당 제품이 본래 거래를 목적으로 하는지 여부에 따라 달라집니다.
자유롭게 양도할 수 있지만 유동성을 보장하지는 않습니다.
전체 클래스의 회전율은 해당 클래스의 모든 제품의 거래량을 합산한 후, 그들의 총 시가 총액으로 나눈 값입니다. 소수의 거래가 매우 활발한 토큰은 다른 토큰이 거의 거래되지 않는 상황에서도 이 수치를 높일 수 있습니다. 따라서 클래스 회전율이 높다고 해서 각 제품이 일반적으로 활발하다는 것을 의미하지는 않습니다.
주식 클래스는 이 차이를 잘 보여줍니다. 시가 총액이 1,000만 달러를 초과하는 샘플에서, 47개의 주식 제품 중 12개만이 회전율이 1% 미만입니다. 이들 제품의 총 가치는 2.6억 달러로, 주식 클래스 15억 달러의 총 가치의 약 18%를 차지합니다. 대부분의 주식 자산 가치는 기준에 도달했으며, 소수의 고활동 토큰의 거래량이 자신의 규모의 여러 배에 달하여 전체 클래스의 회전율을 204.6%로 끌어올렸습니다.
이자율 클래스 제품은 오랜 기간 동안 낮은 회전율을 유지하고 있습니다. 관찰된 42개월 중 38개월의 월간 회전율이 1% 미만이었으며, 6월에는 0.1%에 불과했습니다. 국채 펀드는 일반적으로 수익을 얻기 위해 보유되며, 발행자를 통해 상환됩니다; 주식과 원자재는 시장 가격을 중심으로 더 자주 거래될 수 있습니다.
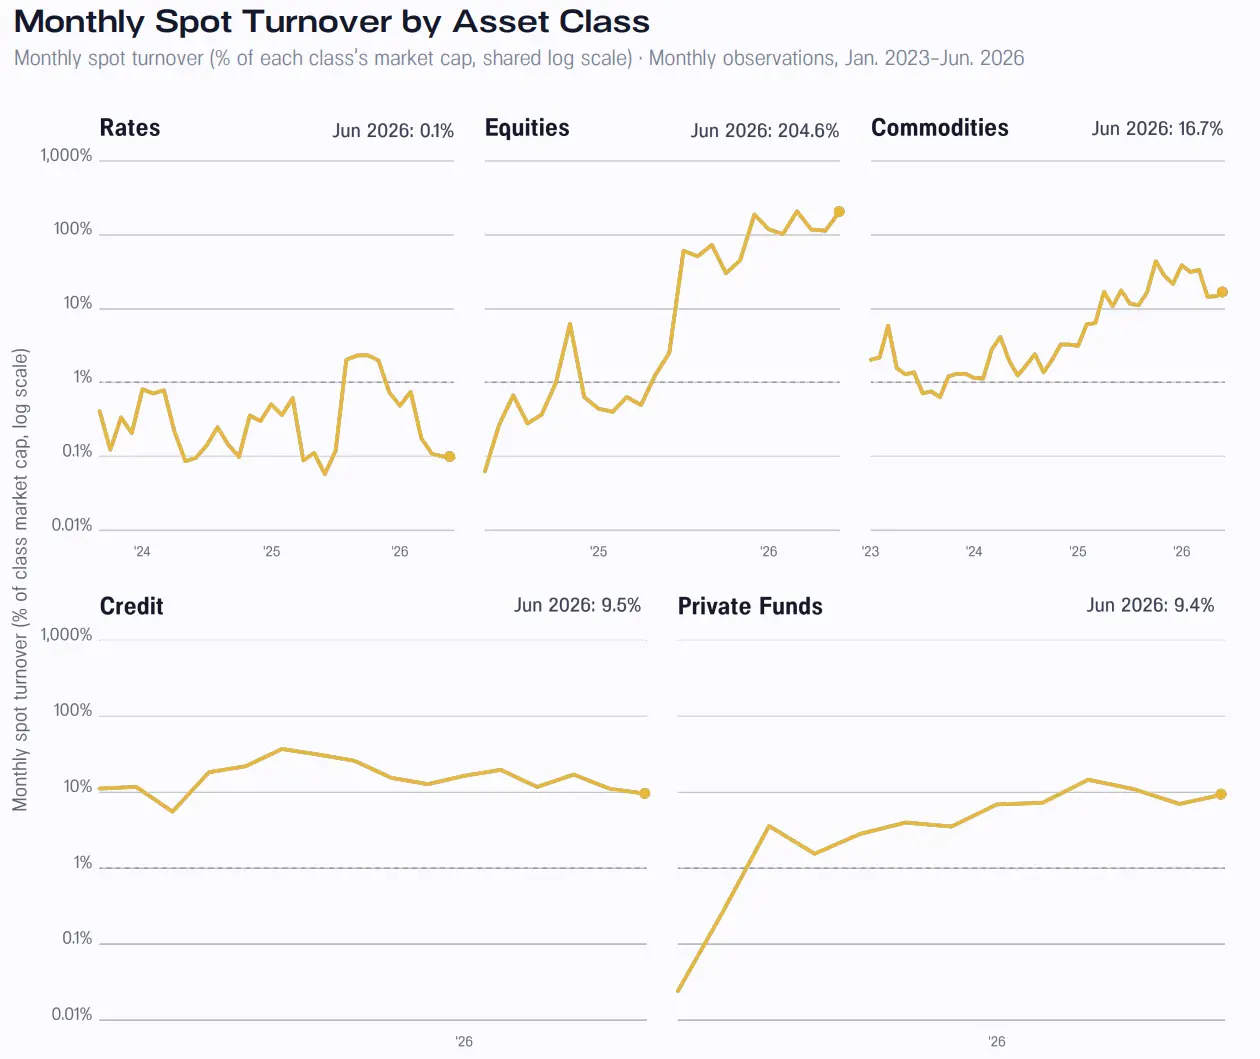
그림: 각 자산 클래스의 월간 현물 회전율. 2026년 6월, 주식 클래스는 204.6%, 이자율 클래스는 0.1%, 원자재, 신용 및 사모 펀드는 각각 16.7%, 9.5% 및 9.4%입니다.
개방 진입 그룹에서도 거래가 부족한 제품이 존재합니다. 가치 34억 달러, 해당 그룹 총 가치의 29.5%를 차지하는 제품은 6월 관측 가능한 현물 회전율이 1% 미만이었습니다. 이 중 약 30억 달러는 두 제품에서 발생했습니다: Ondo의 USDY, 시가 총액 21억 달러, 회전율 0.1%; 그리고 Spiko의 유럽 펀드, 규모 약 9억 달러, 현물 거래가 관측되지 않았습니다.
1%의 문턱은 공개 이차 시장의 활발함을 측정하는 통일된 기준이며, 유동성의 정의가 아닙니다.
미국과 비미국 정부 채무를 한 범주로 묶는 것은 실제 존재하는 사용 차이를 가릴 수 있습니다. 달러는 체인 상 시장에서 일반적으로 사용되는 가격 단위로, 가격 책정, 인용 및 담보 관행이 모두 달러를 중심으로 형성됩니다. 따라서 미국 단기 국채의 토큰화는 추가적인 통화 선택 없이 보유, 담보로 사용 및 상환이 가능합니다.
유로, 브라질 레알 및 멕시코 페소 제품은 다른 상황에 직면해 있습니다: 자국 통화의 자연 보유자 집단이 더 작고, 자국 통화 인용이 더 적으며, 대부분의 체인 상 거래 상대방에게는 외환 변환이 내포되어 있습니다. 신용 수준과 구조가 유사한 도구라도 이로 인해 다른 회전율을 보일 수 있습니다. 비달러 정부 채무는 현재 금리 자산의 약 7%만 차지하며, 집계된 데이터는 이 차이를 명확히 보여주지 못합니다.
금리 자산 회전율은 0.1%, 주식 자산은 204.6%
거래 인프라는 "닭이 먼저냐, 알이 먼저냐" 문제에 직면해 있습니다. 거래량과 유동성 제공자의 수수료 수익이 증가해야만 시장 깊이가 축적될 수 있습니다. 변동성이 크고 거래가 활발한 자산은 시장을 시작하기 더 쉬운데, 회전율이 충분한 수수료를 생성하여 유동성 제공자를 끌어들일 수 있기 때문입니다.
낮은 회전율 도구는 그렇게 할 수 없습니다. 한 달에 몇 번만 거래되는 토큰화된 단기 국채는 유동성 제공자에게 거의 수익을 가져다주지 않으며, 자금은 이탈하거나 아예 들어오지 않습니다. 거래가 적으면 수수료도 적고; 수수료가 적으면 시장 깊이도 얕아지고; 깊이가 얕으면 다음 거래를 억제합니다.
이것은 왜 어떤 도구가 전통 시장에서 유동성이 매우 높지만 체인 상에서는 여전히 유동성이 부족할 수 있는지를 설명합니다. 주요 제약은 기초 자산의 품질이 아니라 거래 장소의 설계에 있습니다. 자동 시장 조성자는 회전율에 의존하여 수익을 창출하지만, 보유 중심의 도구는 충분한 거래를 제공할 수 없습니다. 가격 인용 거래, 시장 조성 인센티브 및 발행자의 지원을 받는 상환은 수수료 수익에 의존하는 자금 풀보다 이러한 제품에 더 적합합니다.
1,000만 달러 자산을 판매하는 예를 들면, 일일 거래량이 6월 관측된 일평균 현물 거래량의 15%로 제한될 경우, 금리 자산은 약 126.5일, 주식 자산은 약 0.5일이 필요합니다. 사모펀드는 11.2일, 신용은 4.9일, 원자재는 2.8일이 소요됩니다.
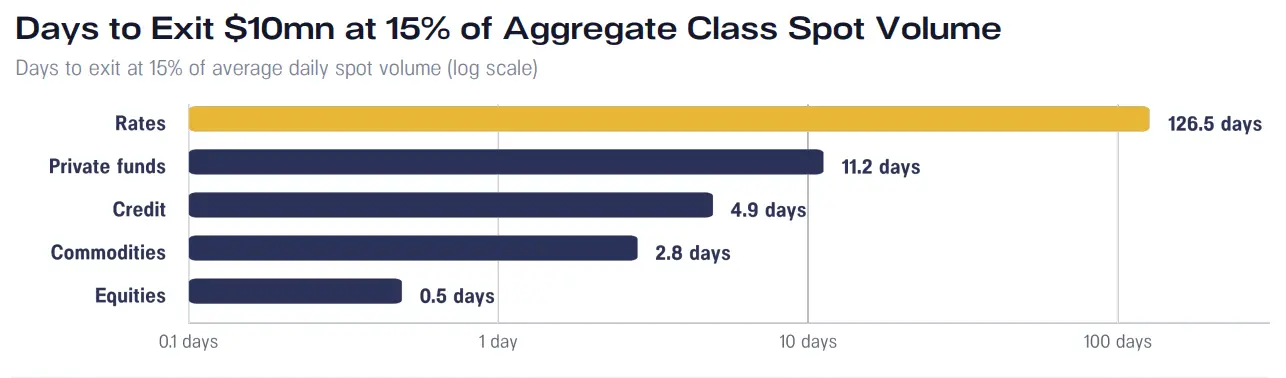
그림: 각 카테고리의 일평균 현물 거래량의 15%로 판매할 때, 1,000만 달러 자산을 판매하는 데 필요한 추정 일수. 이 추정은 발행자의 상환 경로를 포함하지 않으며, 대규모 거래의 가격 충격도 고려하지 않습니다.
이 추정은 발행자의 청약 및 상환 경로를 포함하지 않습니다. 자격을 갖춘 투자자는 발행자에게 직접 상환할 수 있으며, 다양한 시간 배치가 적용됩니다. 따라서 펀드 토큰이 거의 거래되지 않더라도, 펀드는 여전히 실질적인 퇴출 방법을 제공할 수 있습니다.
거래량은 자산 가치가 과거에 얼마나 빨리 유통되었는지를 알려주지만, 특정 가격으로 얼마나 많은 자산이 거래될 수 있는지는 설명하지 않습니다. 관측된 제품 중 RWA 자산 측의 풀 내 재고가 가장 많은 것은 테더 골드로, 109개의 자금 풀 주소에 분포되어 있으며, 총 약 2,400만 달러입니다. 그러나 데이터 세트는 대규모 거래 가격 충격을 추정하는 데 필요한 가격별 상태나 중앙화 거래소 내부의 주문서 상태를 포함하지 않습니다.
자산은 더 많은 블록체인을 커버하지만, 지갑 보유는 여전히 불균형
자산 분포는 세 가지 측면에서 측정해야 합니다: 자산이 배치된 체인, 보유 주소 수, 최대 보유가 얼마나 많은 가치를 통제하는지.
인프라 측면에서 추적된 비스테이블코인 자산은 2023년 1월에 3개의 체인에만 분포되어 있었으나, 2026년 6월에는 23개의 체인으로 확장되었습니다. 같은 기간 최대 체인의 점유율은 87.8%에서 53.8%로 감소하여 34%포인트 하락했습니다; 시장 집중도를 측정하는 허핀달-허쉬만 지수는 0.8에서 0.3으로 감소했으며, 수치가 낮을수록 분포가 더 분산됨을 의미합니다.
다중 체인 배치는 소수의 경우에서 시장의 기본 특성으로 변모했습니다. 분기 말에 이더리움은 여전히 추적 자산 가치의 53.8%를 차지하고 있습니다; 솔라나의 자산 가치는 이더리움의 5분의 1도 안 되지만, 더 많은 보유자 주소를 기록했습니다.
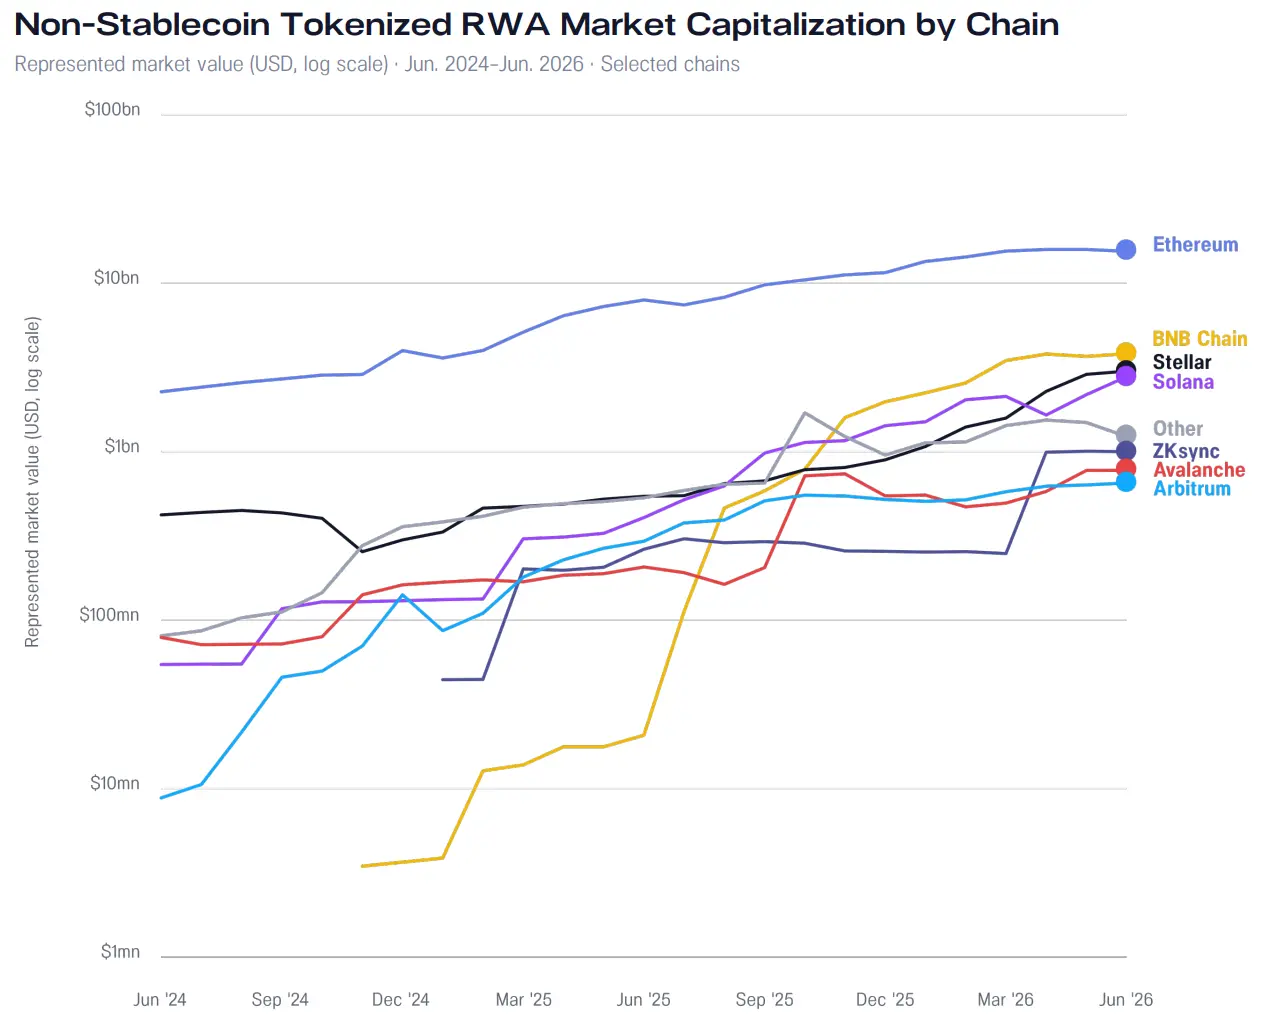
그림: 일부 체인에서 비스테이블코인 RWA 시가총액 변화. 자산 배치가 점차 더 많은 네트워크로 확장되며, 이더리움은 여전히 최대 자산 점유율을 차지하고 있습니다.
보유자 수는 잔액 집중도와 함께 해석해야 합니다. 하나의 대규모 주소는 단일 투자자, 발행자 또는 자금 관리 지갑, 금고, 또는 집합 관리 계좌를 나타낼 수 있습니다. 체인 상 잔액 집중도와 실제 수익 소유권의 분포는 다를 수 있습니다.
금리 자산 중 최대 보유는 해당 카테고리 가치의 비율이 89.3%에서 18.6%로 감소했습니다; 사모펀드는 74.9%에서 27.0%로 감소했습니다. 주식 카테고리는 25.2%, 신용은 14.4%, 원자재는 8.9%입니다. 하나의 카테고리가 확대됨에 따라, 이러한 카테고리 수준의 비율은 감소할 수 있지만, 기존 제품 내부의 보유가 반드시 더 분산되지는 않습니다.
제품 수준의 예시는 왜 보유자 수와 집중도를 동시에 검토해야 하는지를 설명합니다: 시럽 USDT는 1,105개의 보유자 주소가 있지만, 상위 10개 주소가 공급량의 93.0%를 보유하고 있습니다; PAX 골드는 91,775개의 보유자 주소가 있으며, 상위 10개 주소의 비율은 32.5%입니다.
따라서, 하나의 제품이 최소 1,000개의 보유자 주소를 가지고 있고, 상위 10개 주소가 보유한 공급량이 90%를 초과하지 않을 때만 이를 보유 분산으로 간주합니다.
규모, 거래 활발함 및 보유 분산도가 동시에 존재하는 경우는 드물다
1%의 회전율 문턱과 보유 분포 검사는 6월 샘플을 네 그룹으로 나누었습니다.
110개의 제품 중, 단 29개만이 두 가지 기준을 동시에 통과하여 약 4분의 1을 차지합니다. 이들은 총 가치 66억 달러로, 샘플 총 가치의 23.5%를 차지하며, 모두 개방형 접근 제품으로, 테더 골드, PAX 골드, 시럽 USDC 및 온레를 포함합니다.
또한 18개의 제품이 회전율 문턱에 도달했지만 보유가 집중되어 있으며, 총 가치는 약 17억 달러입니다; 6개의 제품은 보유가 분산되어 있지만 회전율 문턱에 도달하지 못했으며, 총 가치는 약 46억 달러로, 온도 USDY, 스피코 펀드 및 프랭클린 BENJI/FOBXX를 포함합니다.
가장 큰 그룹은 57개의 낮은 회전율, 보유 범위가 제한된 제품으로, 총 가치는 152억 달러이며, 샘플 총 가치의 54.1%를 차지하지만, 약 10만 달러의 관측 가능한 현물 거래량만 발생했습니다. 이 그룹에는 해시노트, 블랙록 BUIDL, 프랭클린 기관판 iBENJI 및 BCAP이 포함됩니다.
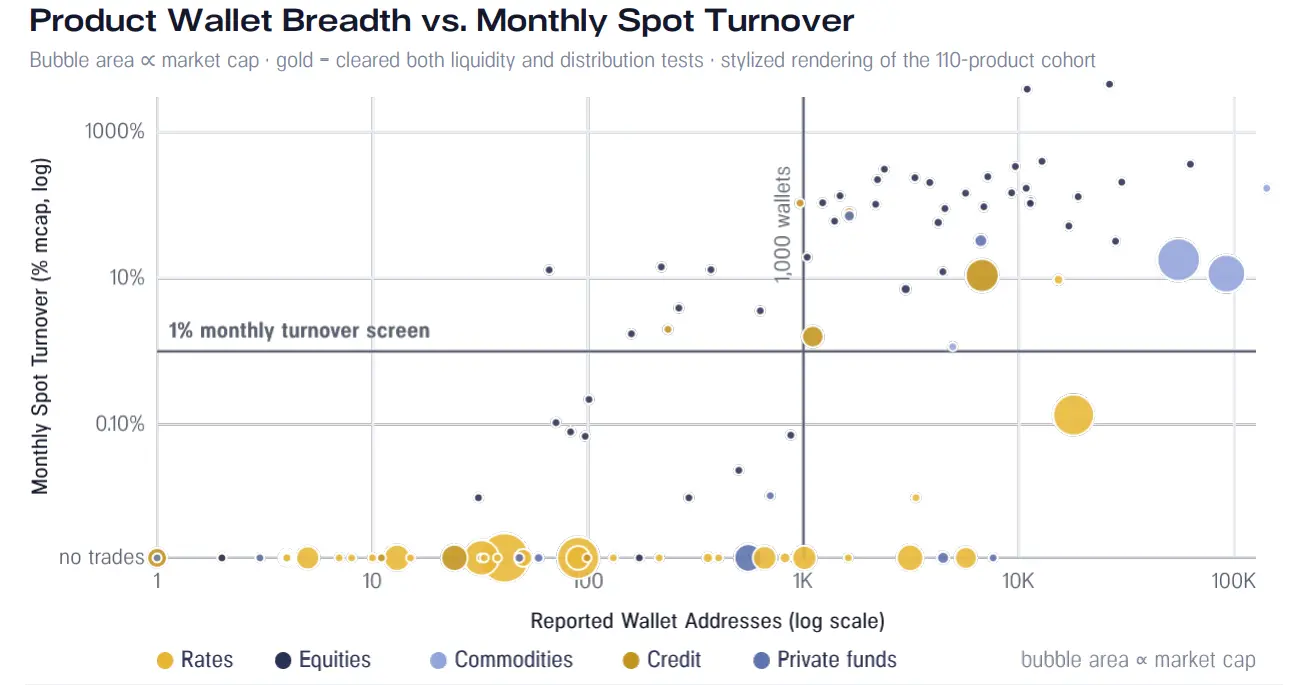
그림: 제품 보유자 주소 수와 월간 현물 회전율의 개요 분포. 금색은 유동성과 보유 분포 검사를 동시에 통과한 것을 나타내며, 버블 면적은 시가총액에 비례합니다.
2.5억 달러 이상의 규모를 가진 10개의 제품이 있으며, 각 제품의 보유자 주소는 100개도 되지 않으며, 총 가치는 114억 달러입니다. 회전율 문턱에 도달한 제품에서도 보유자 범위는 여전히 중요합니다: 보유 분산 그룹이 6월에 발생한 절대 거래량은 보유 집중 그룹의 6.9배입니다.
문턱을 조정하면 그룹 경계에 있는 제품의 소속이 변경되지만, 전체적인 패턴은 변하지 않습니다. 시장 규모, 활발한 거래 및 광범위한 보유는 자연스럽게 동시에 발생하지 않습니다.
토큰화의 진정한 잠재력은 단순히 펀드를 블록체인에 올리는 것이 아니라, 이러한 자산이 무엇을 할 수 있는지를 변화시키는 것입니다. 펀드 지분이 전 세계적으로 배포되고, 거래 가능한 유동성을 갖추며, 담보로 사용되고, 프로그래머블 시장에 접속할 수 있을 때, 금융 자산으로서의 실용성이 근본적으로 변화하게 됩니다. 이러한 전환은 사모 시장에 특히 강력하여, 유동성, 참여 가능성 및 자본 효율성을 높일 수 있습니다.
조너선 샤퍼, 피션 연구소 창립자 겸 CEO
48개의 화이트리스트 전용 제품 중 46개가 회전율 문턱에 도달하지 못함
접근 조건은 서로 다른 그룹 간의 차이를 설명하는 데 도움이 됩니다: 특정 토큰이 이차 거래를 수행하는 장소에 들어갈 수 있는가?
48개의 화이트리스트 전용 제품 중 46개가 회전율이 1% 미만이며, 이는 해당 그룹 제품 수의 96%를 차지하고, 해당 그룹 시가총액의 99.1%를 차지합니다. 회전율과 보유 분포 기준을 동시에 통과한 모든 제품은 개방형 접근 제품입니다.
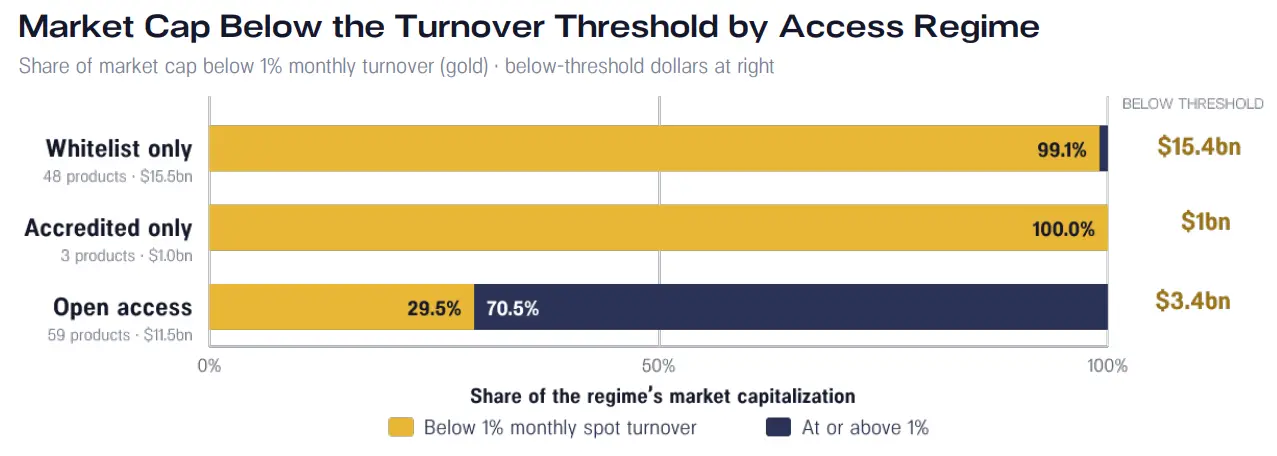
그림: 다양한 접근 제도 하에서 월간 현물 회전율이 1% 미만인 자산의 시가총액 비율. 금색은 문턱 이하의 부분을 나타내며, 오른쪽에는 해당 자산 금액이 나열되어 있습니다.
이것은 개방형 접근이 반드시 거래를 가져온다는 것을 의미하지 않습니다. 각 그룹은 상장 지원, 시장 조성, 제품 설계 및 투자자 수요 측면에서 차이가 있습니다. 그러나 이 샘플에서는 접근 조건과 관측 가능한 거래 활동 간에 명확한 연관성이 있습니다.
보유자 수, 집중도 또는 최소 잔액 문턱을 변경하면 특정 제품 수에 영향을 미치지만, 접근 조건 관련 결과는 변경되지 않습니다. 모든 테스트 시나리오에서 허가형 제품이 "회전율 기준을 충족하고 보유가 분산된" 그룹에 들어간 경우는 없습니다.
이 발견은 허가형 제품이 더 활발한 이차 시장을 발전시키기 위해 투자자 제한을 제거해야 한다는 것을 의미하지 않습니다. 펀드 KYC 및 양도 요구 사항을 유지하면서, 자격을 갖춘 유동성 제공자 및 거래 또는 대출 장소를 도입하면 제품이 구매자에게 도달하고 자금을 조달하는 능력을 개선할 수 있습니다.
토큰화된 주식 시장의 새로운 경로
9월 15일, 상원은 CLARITY 법안을 추진하지 못했으며, 미국의 더 광범위한 디지털 자산 시장 구조 입법 일정은 여전히 불확실합니다. 그동안 토큰화된 제품과 거래 장소는 입법 프레임워크가 확정되지 않은 상태에서 발전해왔습니다.
이틀 후, SEC는 "혁신 면제"를 발표하여, 자동 시장 조성자 및 유동성 풀을 통해 미국 상장 주식 토큰 허가 거래를 지원하는 장소 및 유동성 제공자에게 5년간의 조건부 면제를 부여했습니다.
그 적용 범위는 명확하며, 자격, 투자자 권리 및 거래 조건 요구 사항을 포함하고 있으며, 포괄적인 입법을 대체할 수 없으며 모든 토큰화된 증권이 제한 없이 거래될 수 있음을 의미하지 않습니다.
토큰화에 있어 현실적인 기회는 자격을 갖춘 투자자와 이차 거래를 지원할 수 있는 장소 및 유동성 제공자를 연결하는 것입니다. 주변 인프라가 적합할 수 있는 한, 허가 요구 사항이 반드시 시장 발전을 방해하지는 않습니다. 진행 상황을 측정할 때, 정책 단계에 주목하는 것 외에도 실제로 사용 가능한 시장이 형성되었는지를 살펴봐야 합니다.
Morpho Vault가 RWA 담보에 자금을 제공하는 방법
이차 시장 거래는 토큰화 자산이 경제적 가치를 창출하는 유일한 방법이 아닙니다. 신용은 또 다른 경로를 보여줍니다: 자산을 대출 시장의 담보로 사용하는 것입니다.
27개의 직접 RWA 또는 RWA 지원의 포장 제품을 담보로 하는 Morpho 대출 시장에서, 우리는 상반기 어느 시점에 자금을 제공한 129개의 Vault 및 전략 주소를 식별했습니다. 여기에는 79개의 MetaMorpho V1 Vault와 50개의 체인 온 어댑터를 통해 시장에 접속한 Vault V2 전략이 포함됩니다.
분기 말에는 54개의 주소의 재구성된 순입금액이 긍정적이었으며, 그중 V1은 26개, V2는 28개입니다. Pendle 원금 토큰 및 기타 파생상품은 경제적 기본 자산으로 소급되며, 암호화 원주 수익 제품은 제외됩니다.
순자금 공급은 누적 입금에서 누적 출금을 차감하여 재구성되며, 마이너스 잔액은 제로로 처리됩니다. 이는 현금 흐름의 근사 지표이며, 현재 보유 규모가 아니며, 통계 범위도 전체 플랫폼의 RWA TVL보다 작습니다.
상반기의 추세는 직선적 증가와는 거리가 멉니다. 식별된 Vault 및 전략의 재구성된 순입금액은 1월 1일에 1억 2,040만 달러였고, 4월 하순에는 약 4,900만 달러의 저점으로 떨어졌다가, 5월과 6월에 다시 상승하여 6월 23일에 2억 8만 달러의 정점에 도달하고, 분기 말에는 1억 8,700만 달러로 마감했습니다.
이 반등을 이끈 구조는 명확하게 변화했습니다. MetaMorpho V1을 통해 제공된 순자금은 상반기 동안 지속적으로 축소되었고, Vault V2는 연초 거의 제로에서 분기 말에는 식별된 Vault 자금 공급의 약 92%를 차지하게 되었습니다. V2의 확장은 V1의 축소를 초과했습니다.
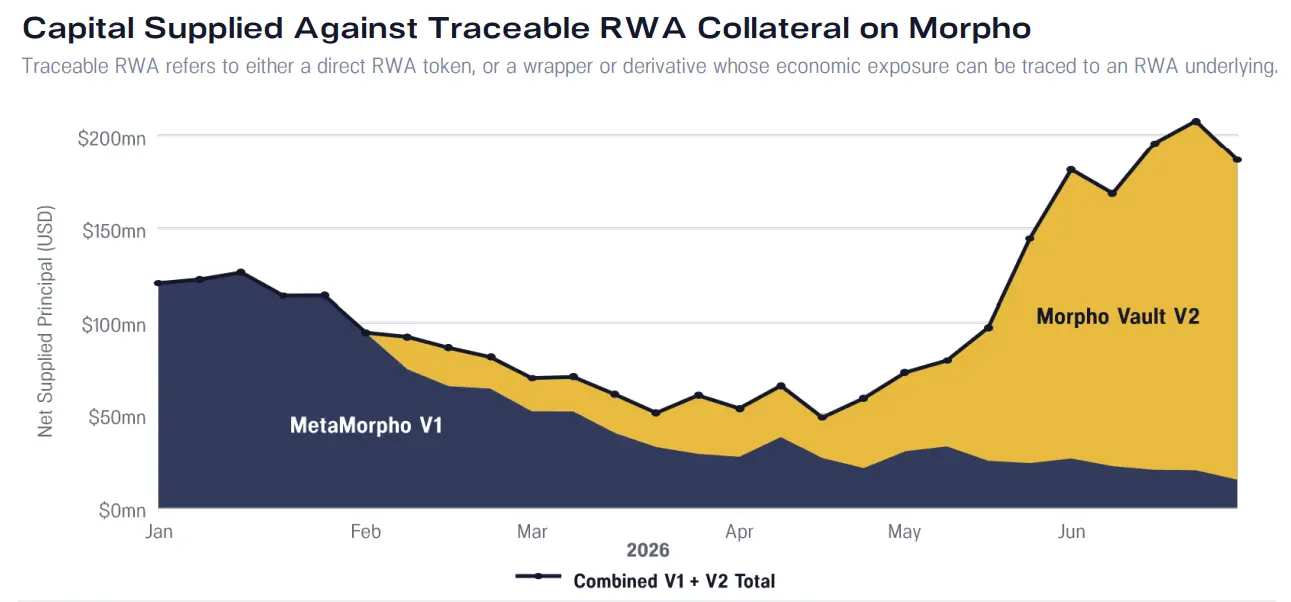
그림: Morpho에서 추적 가능한 RWA를 담보로 얻은 자금 공급. 추적 가능한 RWA는 직접 RWA 토큰과 경제적 노출이 RWA 기본 자산으로 소급될 수 있는 포장 제품 또는 파생상품을 포함합니다.
V1 내부의 자금 출가는 특정 전략에 집중되어 있습니다. 일부 규모가 큰 thBILL, 즉 Theo 단기 미국 국채 펀드와 PT-reUSD, 즉 Re Protocol reUSD에 연동된 Pendle 원금 토큰 포지션이 출가하였고, 다른 전략은 6월에도 RWA 노출을 유지하거나 조정했습니다.
Morpho에서 RWA를 담보로 하는 Vault 자금 공급에서, 신용은 상반기 말에 지배적인 위치를 차지했습니다. 분기 말에는 개인 신용 및 소비 신용을 담보로 하는 순자금 공급이 약 1억 2,000만 달러였고, 그 다음은 재보험 약 4,400만 달러, 미국 국채 약 1,200만 달러, 주식 및 우선주 약 900만 달러, 원자재 약 300만 달러였습니다.
자산이 담보로 사용된다고 해서 유동성이 더 이상 필요하지 않다는 의미는 아닙니다. 만약 차용자가 채무 불이행을 할 경우, 대출자는 담보를 판매하거나 상환할 수 있는 신뢰할 수 있는 방법이 필요합니다.
상환 기간이 긴 자산에 대해, 유동성 제공자는 먼저 스테이블코인을 선지급하고, 이후 펀드의 상환을 기다릴 수 있습니다. 이 제공자는 이 대기 기간 동안 자금을 제공하고 해당 위험을 감수하므로, 그들의 자금 능력과 신뢰성은 대출 시장에서 매우 중요합니다.
RWA 자산의 유동성 요구는 용도에 따라 다릅니다
토큰화된 자산의 가치를 평가할 때, 먼저 제품의 예상 용도를 살펴봐야 합니다: 수익을 얻기 위해 보유하는 투자자는 신뢰할 수 있는 상환을 필요로 하고, 거래자는 경쟁력 있는 거래 조건을 필요로 하며, 차용자는 담보를 통해 신뢰할 수 있는 자금을 필요로 합니다.
수익형 제품에 대해서는 신청 및 상환 시간, 비용, 자격 요건, 그리고 사용 가능한 출구 수용 능력을 조사해야 합니다.
주식이나 원자재 토큰에 대해서는 매매 가격 차이, 거래 가능 규모, 슬리피지, 거래 시간대 및 시장 조성자 커버리지를 조사해야 합니다.
담보로 사용되는 자산에 대해서는 대출 가능 금액, 담보 할인율, 가격 데이터 출처, 그리고 청산 또는 상환 계획을 조사해야 합니다.
하나의 토큰은 블록체인에 존재할 수 있지만, 여전히 그가 대표하는 오프체인 자산의 거의 모든 제한을 상속받습니다. 자산의 더 많은 행동이 네트워크에서 직접 수행될 수 있게 되면, 토큰화된 가치가 증가할 것입니다. 여기에는 자산이 어떻게 이전되고, 어떻게 결제되며, 다양한 금융 응용 프로그램에서 어떻게 사용되는지가 포함됩니다.
새로운 참여 채널: 6,780억 달러의 영구 계약 거래량, 420억 달러의 현물 거래량과 비교
영구 계약은 거래자가 기본 토큰을 보유하지 않고도 자산에 대해 롱 또는 숏 포지션을 설정할 수 있게 합니다. 전통적인 선물과 달리, 영구 계약은 만기일이 없으며, 거래자는 보증금만 제공하면 됩니다.
가격 포지션에 대한 수요는 증가할 수 있지만, 토큰화된 자산 자체의 보유 규모나 유동성이 반드시 동기화되어 증가하지는 않습니다.
6월, Hyperliquid 및 Lighter에서의 주식 영구 계약 거래량은 약 6,780억 달러로, DEX 및 RWA 원주 플랫폼에서 관찰된 토큰화된 주식 현물 거래량 420억 달러의 약 16배에 해당합니다. 1월부터 6월까지 이 월간 비율은 약 10배에서 17배 사이였습니다.
레버리지와 빈번한 포지션 조정은 영구 계약 거래량을 확대할 수 있으며, 현물 거래는 토큰 자체의 교환을 포함합니다. 따라서 영구 계약의 명목 거래량이 더 높다고 해서 실제로 더 많은 자금이 투입되었거나 유동성이 더 깊어졌거나 투자자가 현물 보유를 포기하고 있다는 것을 증명하지는 않습니다.
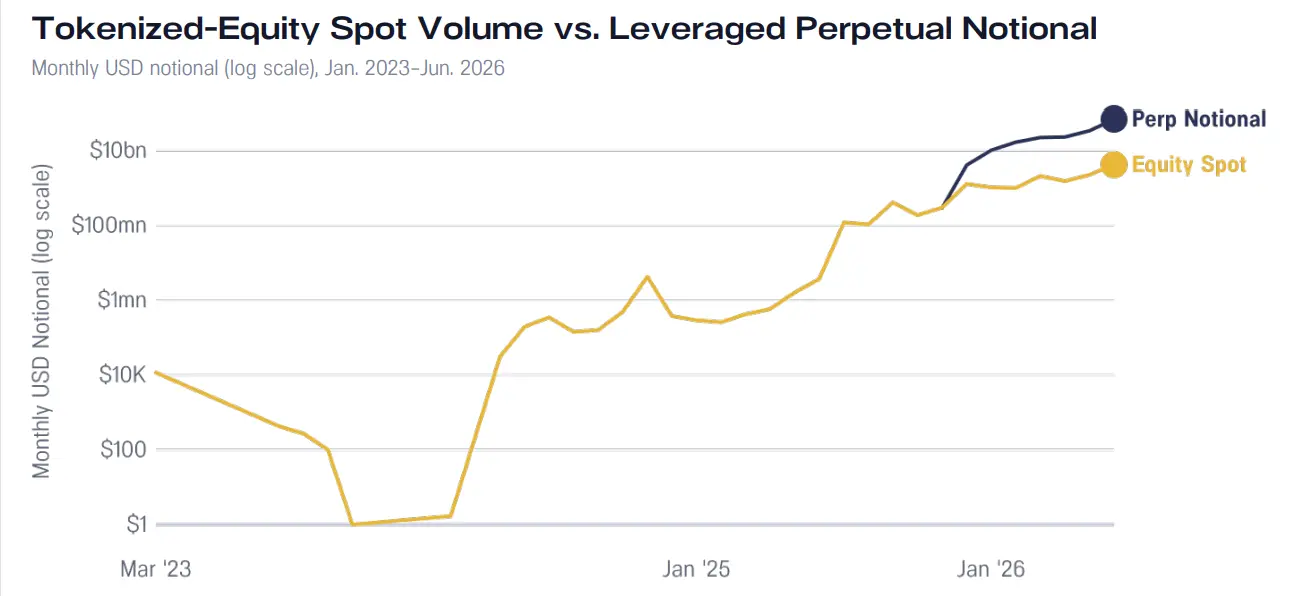
그림: 토큰화된 주식 현물 거래량과 레버리지를 가진 영구 계약의 명목 거래량, 월간 데이터 및 로그 좌표를 사용합니다. 두 데이터 세트가 포함하는 기본 자산은 완전히 동일하지 않습니다.
여기서 주식 영구 계약은 개별 주식 및 주식 지수에 대한 합성 포지션을 제공하며, 현물은 토큰화된 주식과 ETF의 거래를 의미합니다. 두 데이터 세트 모두 광범위한 시장 포지션을 포함하며, 각 거래는 한 번만 계산되지만, 포함된 기본 자산은 완전히 동일하지 않습니다.
관찰 가능한 현물 데이터는 Ondo Stocks와 같은 RWA 원주 체인 거래소와 일반 DEX를 통합하여 통계하지만, 중앙화 거래소의 주문서, Robinhood와 같은 중개 플랫폼, 장외 거래, 대체 거래 시스템 및 기타 오프체인 거래는 포함하지 않습니다. Robinhood Chain의 공개 메인넷은 상반기 이후에 출시되었으므로 별도로 분석합니다.
이 데이터 세트는 관찰 가능한 체인 상 현물 활동으로 이해되어야 하며, 전체 시장 거래량을 나타내지 않습니다.
3분기에 들어서면서 Ondo는 토큰화된 주식 사업을 파생상품으로 확장합니다. Ondo Perps는 7월에 자격을 갖춘 비미국 사용자에게 공개되어, 24시간 주식, ETF 및 원자재 영구 계약을 제공하며, 최대 20배 레버리지를 지원하고 토큰화된 증권을 담보로 허용합니다.
출시 몇 주 후, Ondo는 누적 거래량이 90억 달러에 달하고 미결제 약정이 1억 달러에 이르렀다고 업데이트했습니다. 9월 후속 업데이트에서는 2,500만 달러 이상의 Ondo Stocks가 담보로 예치되었다고 밝혔습니다.
영구 계약 미결제 약정이 토큰화된 주식 시가총액의 121.3%에 도달
미결제 약정은 아직 청산되지 않은 영구 계약 포지션의 명목 가치를 측정하며, 각 쌍의 체결 계약은 한 번만 계산됩니다.
상반기 말, Hyperliquid의 주식 영구 계약의 미결제 약정은 약 25억 달러로, 관찰 가능한 토큰화된 주식 현물 유통 시가총액의 121.3%에 해당합니다. 4월은 관찰 중 처음으로 월말에 100%를 초과한 달로, 당시 109.5%였습니다.
거래자가 제공하는 것은 보증금이며, 전체 명목 금액이 아니므로, 이 비교는 동일한 실제 자금 투입을 나타내지 않으며, 토큰화된 주식의 소유권을 나타내지 않습니다. 두 지표 모두 UTC 시간 월말의 일일 스냅샷을 사용하며, 포함된 기본 자산 집합은 다르지만 모두 개별 주식 및 광범위한 시장 포지션을 포함합니다.
자금 비용률의 분산도가 감소했지만 유동성 개선과 직접적으로 동일하지는 않습니다
전통적인 선물은 만기가 가까워질수록 현물 가격에 수렴합니다. 영구 계약은 만기일이 없으므로 거래소는 자금 비용을 통해 계약 가격과 기본 자산을 연결합니다.
영구 계약 가격이 현물보다 높을 때, 일반적으로 롱 포지션이 숏 포지션에 자금 비용을 지불합니다; 현물보다 낮을 때는 일반적으로 숏 포지션이 롱 포지션에 지불합니다. 자금 비용은 포지션 유지 비용에 영향을 미칩니다.
6월 기준으로 Hyperliquid와 Lighter의 자금 비용률 분산도는 이전의 정점보다 낮았습니다. Hyperliquid는 3월 정점 이후 지속적으로 6월까지 하락했으며; Lighter는 2월에서 5월까지 하락한 후 6월에 다시 상승했습니다. 이전 정점 시기에 비해 각 계약 및 날짜의 일일 자금 비용률이 더 집중되었습니다.
이러한 변화에는 여러 가지 요인이 있을 수 있습니다. 기본 시장이 더 차분해지면 가격 편차가 줄어들 수 있으며; 주문서가 더 깊어지면 매매 압력이 변화할 때 가격과 자금 비용률에 대한 영향을 줄일 수 있습니다; 롱과 숏 수요가 더 균형을 이루는 것도 작용할 수 있습니다.
이러한 원인을 구분하는 것이 중요합니다: 시장이 더 차분하다는 것은 플랫폼이 직면한 압력이 적다는 것을 의미하며, 유동성이 더 깊다는 것은 플랫폼이 압력을 견딜 수 있는 능력이 더 강하다는 것을 의미합니다. 단순히 분산도가 감소했다고 해서 유동성이 개선되었다고 증명할 수 없으며, 개별 포지션의 자금 비용이 더 예측 가능하다고 증명할 수 없습니다.
일부 체인 거래소는 성숙한 시장의 기존 유동성을 연결하고 있습니다. Avantis.fi가 구축한 Veranta는 전통적인 거래소의 시장 조성자를 통해 RWA 거래를 처리합니다; Variational Omni는 요청 가격 모델을 사용하며, 그 유동성 제공자는 외부 시장을 사용하여 거래 가격을 책정하고 헤지합니다.
이러한 방식은 플랫폼이 자체적인 깊이 있는 주문서를 구축하기 전에 거래를 지원하는 데 도움을 줄 수 있습니다. 자금 비용을 전통 시장의 자금 조달 비용과 연결하는 제품의 경우, 요금은 더 이상 단일 플랫폼 내부의 매도자와 매수자 간의 불균형에 의존하지 않습니다.
Robinhood Chain: 3분기 초 소매 유통 채널에 대한 검증
Robinhood Chain의 공개 메인넷은 2026년 7월 1일에 출시되었습니다. 개인 사용자에게 제공되는 이 플랫폼은 다양한 토큰화된 자산이 지속적인 수요로 전환될 수 있는지를 검증하기 위한 사례를 제공합니다.
Robinhood의 주식 토큰은 부채 증권에 해당하며, 기본 주식에 대한 경제적 노출을 제공하지만, 이러한 주식의 법적 소유권이나 수익 소유권을 부여하지는 않습니다.
이 사례는 3분기 초 데이터로 8월 하순까지 연장되며, 상반기 시장 총량은 포함되지 않습니다. 초기 결과는 측정 가능한 체인 상 활동이 증가하고 있음을 보여주지만, 주식 토큰의 실제 자금 규모, 유동성 및 보유는 여전히 집중되어 있습니다.
추적된 토큰화된 자산 가치는 출시 전 6월 말의 560만 달러에서 7월 말의 2,840만 달러로 증가했습니다. RWA 주간 거래량은 출시 첫 주의 500만 달러에서 8월 마지막 주의 8억 8,750만 달러로 증가했으며, 해당 체인 DEX 거래량에서의 비율은 0.1%에서 12.9%로 증가했습니다.
8월 31일, RWA 일일 거래량은 2억 4,470만 달러에 도달했으며, 그 중 38%가 "주식 거래" 카테고리에 포함되었습니다. 이 거래량 지표는 Rialto 라우팅을 통해, 식별된 토큰 계약의 교환을 포함하며, USDC 가격 측면에서의 거래 명목 금액을 계산합니다.
이 데이터는 소비자가 광범위하게 채택되었다고 증명하지 않으며, 주식 토큰 자체가 지속적인 수요를 형성하고 있다고 증명하지도 않습니다.
8월 3일 기준으로, 추적되는 202개의 RWA 계약 중 96개가 자금을 확보했습니다. 이체 횟수는 실제 경제 참여 정도보다 훨씬 높습니다: 7월의 6,380만 건의 이체 중 86.2%의 금액이 1달러 이하였으며, 이체 금액의 중앙값은 0.0014달러입니다.
7월 1일부터 8월 7일까지의 더 긴 기간 동안, 상위 10개의 송금 주소가 이체 횟수의 89.4%를 차지했습니다. 따라서 이체 수가 많다고 해서 광범위한 경제 참여가 존재한다고 증명할 수는 없습니다.
거래 활성도에서 실제 규모의 보유로 나아가기
토큰 시가 총액 스냅샷에서, 자금을 확보한 가장 큰 30개의 RWA 토큰은 추적 총 가치의 97.6%를 차지하며; 상위 10개는 58.2%를 차지합니다; NVDA만으로도 15.9%를 차지합니다.
각종 상장 제품은 일반적으로 자금을 확보하지 못했으며, 소수의 주요 제품이 선두를 차지하고, 그 뒤로는 자금 규모가 매우 작은 자산들이 이어집니다.
상장 제품 수의 확장은 시장 형성보다 빠릅니다. 202개의 추적되는 RWA 계약 중 96개는 한때 자산 가치를 가졌고, 90개는 DEX 거래를 기록했으며, 68개는 스냅샷 시점에 활발한 유동성을 보였고, 32개는 최소 100개의 지갑이 각각 1달러 이상의 잔액을 보유하고 있었습니다.
자금을 처음 확보한 시점부터 DEX 거래가 처음 발생하기까지 자산의 중앙값 소요 시간은 11일이었습니다; 두 번째 배치의 상장 제품은 관찰 기간 내에 여전히 자금을 확보하지 못했습니다. 이들은 서로 다른 단계의 지표이며, 통일된 전환 깔때기가 아니지만, 풍부한 제품 선반이 실제 자금 수요를 빠르게 초과할 수 있음을 나타냅니다.
8월 7일의 잔액 스냅샷은 보유가 매우 집중되어 있음을 보여줍니다. 64,981개의 잔액이 양수인 주소 중 73.8%가 10달러 미만을 보유하고 있으며; 잔액이 최소 1,000달러인 주소는 669개로, 현재 보유자 주소의 약 1%에 불과하지만, 추적 자산 가치의 95.1%를 통제하고 있습니다.
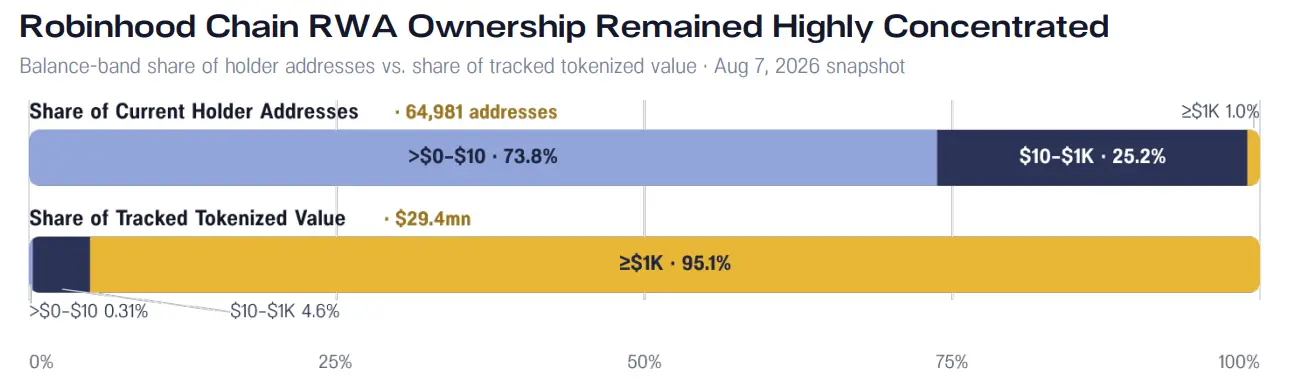
그림: Robinhood Chain의 다양한 잔액 구간의 보유자 주소 비율과 자산 가치 비율. 약 1%의 보유자 주소가 추적 자산 가치의 95.1%를 통제하고 있습니다.
하나의 플랫폼이 수백 가지 자산을 상장할 수 있지만, 대부분의 실제 자금 가치는 여전히 소수의 제품과 주소에 집중될 수 있습니다. 플랫폼의 범위를 지속적인 참여로 전환하려면 단순히 제품 수를 늘리는 것만으로는 부족합니다.
두 번째 부분: 시장 규모와 자산 상장 정도에 어떤 변화가 있었는가?
회고: TPI는 어떻게 토큰화 진행 상황을 측정하는가
투자자는 체인에서 펀드 토큰을 보유할 수 있지만, 펀드 자체는 여전히 전통적인 중개 기관에 의해 운영됩니다: 행정 관리자가 발행을 처리하고, 수탁자가 자산을 통제하며, 환매는 오프체인 채널을 통해 완료됩니다.
토큰화 진행 지수, 즉 Tokenization Progress Index(TPI)는 자산이 단순히 디지털 형태로 나타나는 것과 그 운영 모델이 실제로 블록체인을 사용하는 것 사이의 격차를 측정합니다.
이 프레임워크는 자산의 생애 주기를 따라 조사되며, 토큰 생성부터 시작하여 토큰이 어떻게 유통에 들어가고 나가는지, 블록체인이 이전 및 결제의 권위 있는 기록층이 되는지, 자산이 프로그래머블한 체인 상 시장에서 사용될 수 있는지를 평가합니다.
법적 차원의 발의 및 구조 설계는 점수에 포함되지 않으며, 서로 다른 사법 관할권의 소유권, 양도 제한 및 환매 요청권은 여전히 직접 비교하기 어렵습니다.
세 가지 평가 차원은 각각 발행 및 환매, 양도 가능성 및 결제, 복잡성 및 조합성으로, 각 항목의 점수는 1에서 5점입니다. 1점은 관련 프로세스가 여전히 중개 기관과 오프체인 기록에 의해 통제되고 있음을 나타내며; 5점은 블록체인이 주요 운영 층이 되었고, 스마트 계약이 자산 생애 주기의 대부분을 관리하고 있음을 나타냅니다.
세 가지 차원의 평균값을 구하여 종합 TPI를 얻으므로, 서로 다른 단계의 발전이 불균형한 상황을 반영할 수 있습니다. 하나의 자산은 자유롭게 양도될 수 있지만, 환매는 여전히 수동으로 처리해야 할 수 있습니다; 또한 체인 상 수익을 지원할 수 있지만, 수탁은 여전히 오프체인에서 이루어질 수 있습니다.
이 점수는 세 가지 수준에 해당합니다:
포장형, 종합 TPI는 2.5점 이하입니다. 토큰은 수탁자가 보유한 오프체인 자산에 대한 권리를 나타내며, 주로 디지털 증명의 역할을 하며, 오프체인 장부가 여전히 권위 있는 기록입니다.
혼합형, 종합 TPI는 2.5점 이상 3.5점 이하입니다. 일부 생애 주기 단계가 체인에서 완료되며, 예를 들어 양도 및 수익 누적이 이루어지지만, 수탁, 환매 등 주요 기능은 여전히 오프체인에서 이루어집니다.
원주형, 종합 TPI는 3.5점 이상입니다. 자산은 체인에서 원주적으로 존재하며, 발행, 환매, 수탁 및 조합성은 주로 스마트 계약에 의해 관리되며, 오프체인 단계에 대한 의존도가 적습니다.
수준은 간단한 분류일 뿐이며, 기본 점수를 대체할 수 없습니다. 두 자산은 완전히 다른 이유로 동일한 수준에 분류될 수 있습니다. TPI는 기술 및 구조적 성숙도를 평가하는 데만 사용되며, 자산 투자 가치, 평가 또는 성과 전망에 대한 판단을 나타내지 않습니다.
스테이블코인 규모 감소, 비스테이블코인 자산의 성장을 가리다
2026년 3월 25일부터 6월 30일까지 RWA.xyz의 시장 시퀀스는 3,345억 달러에서 3,318억 달러로 감소하여 약 0.8% 하락했습니다.
스테이블코인은 3,024억 달러에서 2,955억 달러로 감소하여 약 70억 달러가 줄어들었으며, 감소율은 약 2.3%입니다; 비스테이블코인 자산은 약 320억 달러에서 363억 달러로 증가하여 약 43억 달러가 늘어났으며, 증가율은 약 13.3%입니다.
이 비교는 3월 하순 관측 지점에서 상반기 말까지의 규모 변화를 측정하며, 자연 분기 수익, 투자자 자금 유입 또는 투자 성과가 아닙니다.
시장 기준과 제품 카탈로그는 서로 다른 통계 범위를 사용합니다. 시장 기준은 RWA.xyz의 기존 지표를 유지하며; Pantera의 독립 제품 카탈로그는 이용 가능한 데이터를 기반으로 각 제품이 나타내는 자산 가치를 기록합니다.
독립 제품 카탈로그에서 상반기 말 관측된 자산 대표 가치는 3,208억 달러이며, 그 중 비스테이블코인 자산은 305억 달러입니다. 이는 추적된 제품의 관측 가능한 소계이며, 전체 시장 기준이 아닙니다. 이용 가능한 기말 평가가 없는 제품은 이 소계에 포함되지 않습니다.
따라서 평가 누락으로 인해 카탈로그의 관측 가능한 총액이 줄어든다고 해서 시장이 하락했다고 증명할 수는 없으며; 비교 가능한 하위 샘플의 성장은 샘플 외부의 제품에 확대 적용되어서는 안 됩니다.
두 번째 분기 28개 제품 상장, 연내 상장 총수 45개로 증가
4월부터 6월까지 총 28개의 제품이 상장되어 2026년의 상장 수가 1분기 말의 17개에서 6월 30일의 45개로 증가했습니다.
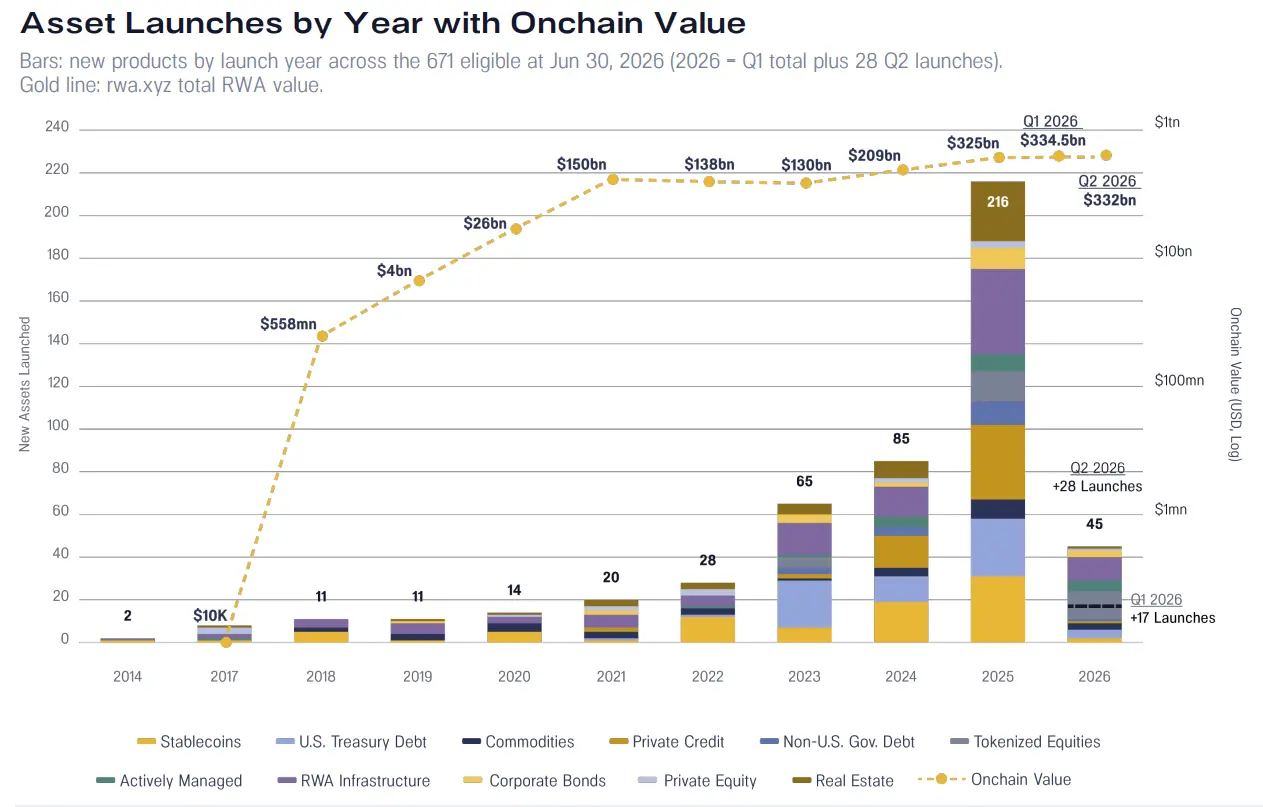
그림: 상장 연도별 통계로 새로 추가된 토큰화 제품 수와 체인 상 자산 총 가치. 2026년 상반기에는 총 45개의 제품이 상장되었으며, 그 중 두 번째 분기에는 28개가 새로 추가되었습니다; 금선은 RWA.xyz의 자산 총 가치를 나타내며, 스테이블코인을 포함합니다.
신용 분야에서도 제품 비축이 확대되고 있음을 보여줍니다. BAGEY는 단기 회사 채권을 이더리움과 솔라나에 도입했습니다; Securitize의 STAC는 토큰화된 AAA 등급 대출 담보 증권 노출을 솔라나로 확장했습니다; Centrifuge의 JAAA는 솔라나와 베이스에서 계속 배포되고 있습니다.
Centrifuge는 또한 NYLIM의 HYB를 토큰화하여 스테이블코인 결제를 사용하는 성숙한 수익 전략을 추가했습니다.
더 초기의 프로젝트 비축도 진행되고 있습니다. 두 번의 스냅샷 사이에 13개 프로젝트가 파일럿 또는 발표 단계에서 공식 상장으로 전환되었습니다. 프로젝트 비축 자체도 확대되고 있으며: 9개 프로젝트가 새로 포함되었고, 그 중 6개는 해당 기간에 명확히 진입했으며, 나머지 3개는 구체적인 포함 날짜 기록이 없습니다.
이 데이터는 두 번의 스냅샷 사이의 단계 변화를 이해하는 데 더 적합하며, 분기 말의 전환율이 아닙니다.
3분기에는 Ondo가 단일 증권에서 전체 투자 포트폴리오 전략으로 토큰화를 확장합니다. 9월 24일 출시된 Ondo Intelligent Portfolios는 선별된 투자 포트폴리오를 단일 P2P 전송 가능한 토큰으로 포장하여 미국 외부의 적격 투자자를 대상으로 합니다.
그 중 Ondo High Income Powered by BlackRock, Ondo Diversified Growth Powered by BlackRock 및 Ondo High Growth Powered by BlackRock은 블랙록이 Ondo를 위해 설정한 포트폴리오 전략을 사용합니다.
리밸런싱은 스마트 계약 수준에서 실행되며, 포트폴리오 성분, 비율 및 각 리밸런싱은 체인에서 확인할 수 있습니다. Ondo는 점진적으로 더 많은 포트폴리오를 추가할 계획이라고 밝혔습니다.
스테이블코인 규모는 2,955억 달러로, 시장 총 가치의 89.1%를 차지합니다
RWA.xyz 시장 시퀀스에서 스테이블코인은 상반기 말 규모가 2,955억 달러로, 3월 하순 관측치에서 2.3% 감소했습니다; 시장 총 가치에서 차지하는 비율은 90.4%에서 89.1%로 감소했습니다.
비스테이블코인 자산의 비율이 상승했음에도 불구하고, 스테이블코인은 여전히 명백한 우세로 가장 큰 부분을 차지하고 있습니다.
스테이블코인 가치는 약 70억 달러 감소했으며, 이는 비스테이블코인 자산 증가의 43억 달러를 초과합니다. 전체적인 감소는 따라서 스테이블코인 외의 성장을 가리며, 모든 토큰화 자산 범주가 축소되고 있다는 것을 의미하지 않습니다.
시장 기준 시퀀스에서 국채는 약 30억 달러의 성장을 기여했으며, 토큰화된 주식은 약 11억 달러, 기업 신용은 약 11억 달러입니다; 다른 분야의 하락은 일부 증가폭을 상쇄했습니다.
이러한 기준 분류는 Pantera 제품 카탈로그의 분류와 혼용될 수 없습니다. 제품 카탈로그에서 관측된 상반기 말 가치는 미국 국채 154억 달러, 개인 신용 51억 달러, 원자재 45억 달러, 능동 전략 15억 달러, 비미국 정부 채무 12억 달러, 사모펀드 11억 달러, 토큰화된 주식 10억 달러, 회사 채권 6억 달러 및 부동산 3억 달러를 포함합니다.
기말 데이터의 커버가 불완전하여, 그 중 일부는 일부 제품의 관측 가능한 소계에 불과합니다. 전체 카탈로그에서 192개 제품은 이용 가능한 상반기 말 평가가 없습니다. 이 제품들은 7월과 8월의 관측에서 총 77억 달러의 가치를 가졌지만, 이후의 수치는 기말 소계에 포함되지 않았습니다.
이러한 누락은 평가의 가용성과 데이터 출처의 이상을 반영하며, 제품의 소멸, 투자자의 철수 또는 전체 범주 가치의 붕괴로 이해되어서는 안 됩니다.
비스테이블코인 자산 305억 달러의 관측 가능한 소계에서, Securitize는 13.0%, Ondo는 10.8%, Circle은 10.2%, Tether는 8.0%를 차지하며; Spiko는 6.0%의 비율로 상위 5위에 진입했습니다.
515개 자산 중 501개의 TPI 점수는 변동이 없습니다
카테고리 TPI는 각 스냅샷에서 포함된 제품의 평균 점수입니다. 이는 기존 제품이 발행, 양도, 결제 또는 DeFi 접근 방식을 변경함에 따라 변동할 수 있으며, 새로운 제품이 상장되거나 추가되거나 제거되거나 재분류되거나 점수 수정 등이 제품 구성을 변경할 수 있습니다.
515개의 제품 중 501개의 종합 점수가 변화가 없었습니다.
검토된 상반기 말 전체에는 671개의 추적 자산이 포함되어 있으며, 그 중 598개가 점수를 받았고, 73개는 점수를 받지 않았습니다. 평균 종합 TPI는 2.04입니다. 카테고리 평균 점수의 변화는 기존 제품 운영 방식의 개선과 구별되어야 합니다.
운영 모델의 변화는 주로 배급, 양도 가능성, 결제 및 조합 가능성에 집중되어 있으며, 광범위한 투자자 자격 요구 사항의 취소가 아닙니다. 더 새로운 제품은 규정 요구 사항이 발행 단계에서 유지될 수 있으며, 동시에 토큰이 더 쉽게 거래되고, 네트워크 간에 전송되거나 DeFi에 사용될 수 있음을 보여줍니다.
DeFi TVL의 증가 자체는 TPI를 높이지 않으며, 오직 제품 운영 모델의 변화만이 이를 가능하게 합니다. 상반기에는 일부 단계의 개선이 반영되었으며, 전체 카테고리가 자율적으로 발행 및 상환을 완료하는 방향으로 전환된 것은 아닙니다.
패키지형이 여전히 대다수를 차지합니다: 506개의 패키지형, 72개의 혼합형, 20개의 원주형, 그리고 73개의 미점수 기록이 있습니다. 카테고리 TPI는 점수를 받은 제품의 구조를 반영하며, 자산 금액에 따라 가중된 시장 성숙도를 나타내지 않습니다.
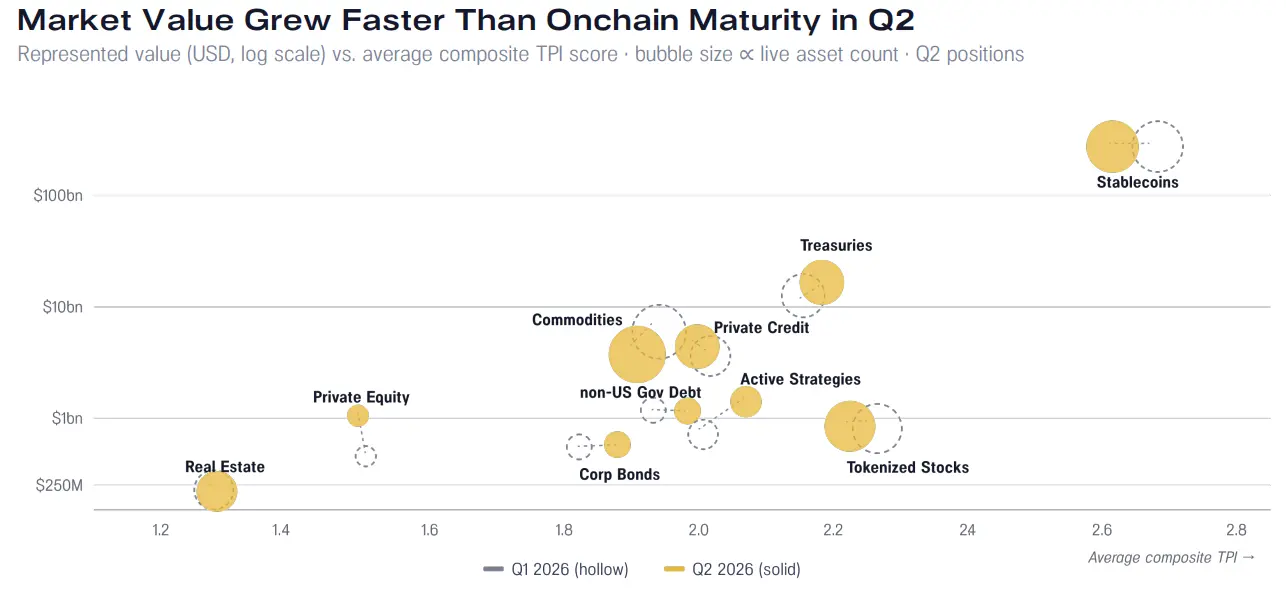
그림: 각 자산 카테고리의 시장 가치와 평균 종합 TPI. 빈 기포는 첫 분기를 나타내고, 실 기포는 두 번째 분기를 나타내며, 기포의 크기는 상장된 자산 수와 비례합니다. TPI는 토큰화된 기술과 운영 성숙도를 측정하며, 투자 가치를 나타내지 않습니다.
단일 증권에서 체인 상 투자 포트폴리오로
토큰화는 단일 증권에서 시작하여 명확한 투자 전략에 따라 여러 자산을 조합한 제품으로 확장되고 있습니다.
Ondo Intelligent Portfolios에서 각 토큰은 선정된 토큰화 주식 및 ETF 조합에 대한 투자 노출을 나타내며, 자산 배분 및 정기적인 재조정은 스마트 계약에 의해 실행됩니다.
투자자에게 실제 변화는 스스로 관리해야 하는 보유 및 재조정 결정이 줄어들었다는 것입니다. 체인 상 생태계에 의미는 완전한 투자 포트폴리오가 양도 가능한 토큰으로 변모하여, 미래에 대출 시장, 담보 시스템 및 기타 투자 제품에 접속할 수 있다는 것입니다.
제품의 프로그래머블 능력은 이제 단일 자산의 이동에 국한되지 않고, 포트폴리오 구성, 비율 조정 및 후속 사용을 포함할 수 있습니다.
개인 신용의 DeFi TVL이 비교 샘플 자산 가치의 44.7%에 도달
DeFi 사용률은 추적된 DeFi 총 잠금 가치를 동일 그룹의 제품이 대표하는 자산 가치와 비교합니다.
일치하는 범위에 기반하여, 개인 신용은 44.7%에 도달하고, 원자재는 5.7%, 토큰화 주식은 5.6%, 능동 전략은 1.3%, 회사 채권과 사모펀드는 각각 반올림하여 0%입니다.
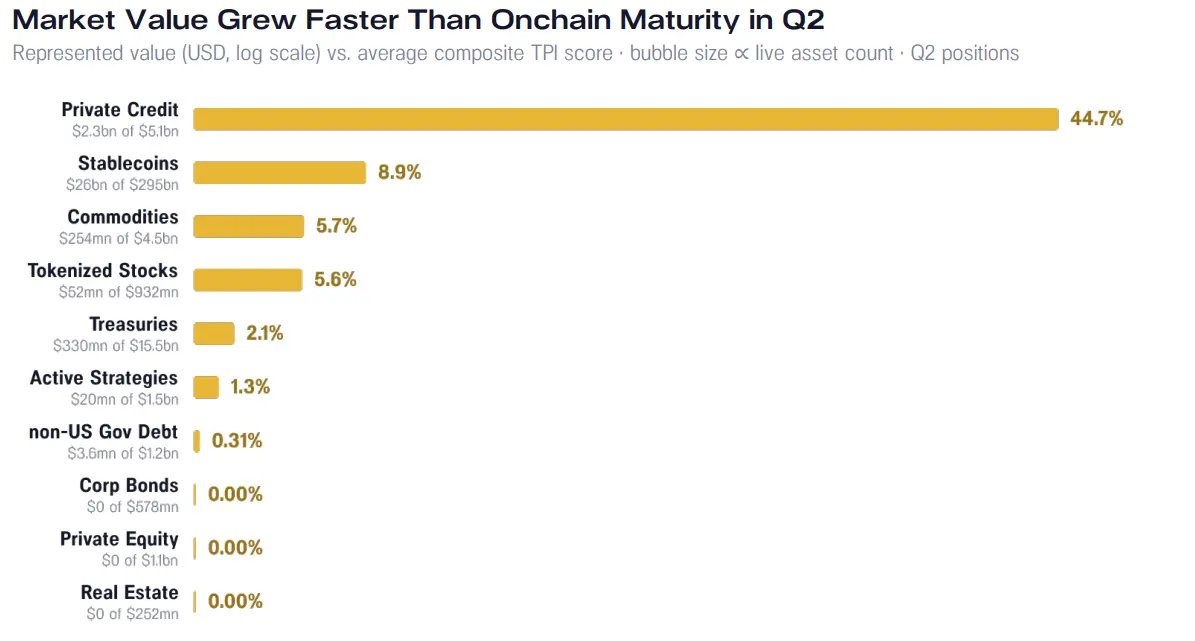
그림: 각 자산 카테고리의 DeFi 사용률, DeFi TVL과 해당 제품 자산 가치의 비율로 계산됩니다. 3분기 초 TVL 스냅샷과 상반기 말 자산 가치를 사용하며, 통계적으로 일치하는 제품 샘플에만 적용됩니다.
평가 범위가 불완전하면 비교 범위가 제한되므로, 이 비율은 동일한 제품 범위 내에서 해석되어야 합니다.
Morpho 사례는 이차 현물 거래가 제한적일지라도, 토큰화된 신용이 대출 및 담보에 사용될 수 있음을 독립적으로 보여줍니다. 이는 빈번한 현물 거래와는 다른 시장 용도입니다.
하나의 대출 전략은 체인 상에서 운영될 수 있지만, 여전히 기관이 사용하기 어려운 경우가 많습니다. 공개 잔액은 보유를 노출시키고, 자산은 서로 다른 장소 간에 이동해야 할 수 있으며, 소프트웨어는 이러한 자산을 발견하고 거래할 수 있어야 합니다.
하나의 토큰을 발행한다고 해서 그것이 거래되거나, 광범위한 보유자 집단을 가지거나, 대출 및 결제에서 용도를 찾는다는 보장은 없습니다.
제3부: 기관과 에이전트는 토큰화 자산을 어떻게 사용하나요?
에이전트가 시장 참여자가 되다
소프트웨어가 토큰이 대표하는 자산 권리를 발견하고 거래할 수 있게 되면, 기관은 민감한 보유를 노출하지 않고도 이를 사용할 수 있으며, 성숙한 시장 인프라가 거래소 간의 이동을 인식하고 지원할 수 있을 때, 더 깊은 변화가 시작됩니다.
Virtuals는 그들의 AI 에이전트가 이더리움과 솔라나의 Treasures를 통해 430개 이상의 Ondo 토큰화 주식에 접근할 수 있다고 발표했지만, 사법 관할권의 제한을 준수해야 합니다.
이 발표는 접근 능력을 증명하지만, 얼마나 많은 에이전트가 자금을 투자했는지 또는 얼마나 많은 거래를 완료했는지를 설명하지는 않습니다. 더 중요한 신호는 구조입니다: 금융 자산이 기계가 읽을 수 있는 형태로 소프트웨어에 개방되고, 소프트웨어가 이러한 자산을 발견하고 거래를 실행할 수 있습니다.
지불 계층도 자산 계층과 동기화되어 형성되고 있습니다. Circle의 데이터에 따르면, 인터넷 결제 프로토콜 x402는 2026년 4월 29일까지의 30일 동안 2,420만 달러의 거래를 처리했으며, 그 중 99.8%의 금액이 USDC로 결제되었습니다.
Pay.sh는 또 다른 예를 제공합니다: 소프트웨어는 스테이블코인을 사용하여 API 접근 요청당 비용을 지불할 수 있습니다.
상반기가 끝난 후, 프랭클린 템플턴은 7월 21일 더 넓은 기관 관점을 제시하며, 자율 시스템이 프로그래머블 결제, 검증 가능한 신원, 계약 실행, 감사 가능성 및 디지털 자산을 필요로 할 것이라고 주장했습니다.
블록체인은 자율 계약, 검증 가능한 에이전트 신원, 감사 가능한 활동, 분산된 컴퓨팅 파워 및 데이터 접근, 그리고 빠른 결제를 지원할 수 있으므로, 에이전트 AI가 소비 거래 잠재력을 발휘하는 과정에서 중요한 역할을 할 것입니다. 에이전트 AI의 성장은 블록체인 채택을 촉진하는 "킬러 애플리케이션"이 될 가능성이 높습니다.
샌디 카울, 프랭클린 템플턴 부사장, 디지털 자산 및 혁신 책임자
토큰화는 소프트웨어 주도의 상업 활동의 인프라가 될 수 있으며, 자금, 소유권, 권한, 담보 및 결제가 에이전트의 활동과 동일한 프로그래머블 환경에 놓이게 됩니다.
기관 시장은 프라이버시와 공유 인프라를 필요로 한다
기관의 채택은 잔액, 보유 및 거래에 대한 적절한 비밀 보장을 필요로 합니다.
상반기 말, Zama, Morpho 및 Steakhouse Financial은 개인 잔액과 보유 프라이버시를 보호하면서 기존 Morpho 대출 전략에 암호화된 예금을 도입하는 비밀 USDC Vault를 출시했습니다.
기초 대출 전략은 암호화 자산을 담보로 사용하므로, 이는 RWA 지원 대출 사례가 아닌 프라이버시 인프라의 사례입니다. 이는 감사 가능한 대출 시스템 내에서 개인 보유를 비밀로 유지하는 방법을 보여줍니다.
동시에, DTCC는 토큰화가 기존 시장 인프라에 더욱 가까워지도록 추진하고 있습니다. 그들의 상반기 로드맵에는 50개 이상의 회사로 구성된 작업 그룹이 포함되어 있으며, 소규모 공식 환경 거래 및 계획된 서비스 출시에 대비하고, 교차 체인 상호 운용성을 목표로 명확히 하고 있습니다.
7월 15일에 달성된 공식 운영 이정표가 중요한 이유는 다중 체인 배급이 단순히 어느 체인에 배포할지를 선택하는 것이 아니기 때문입니다. 자산이 전통 거래소와 블록체인 거래소 간에 이동할 때, 소유권, 수탁, 결제, 유동성 및 기업 행동은 동기화되어야 합니다.
컴퓨팅 파워 시장은 기계 경제를 지향한다
소프트웨어가 자금을 보유하고 토큰화된 권리를 거래할 수 있게 되면, 커버할 수 있는 자산 범위는 금융 증권을 넘어설 것입니다.
컴퓨팅 파워는 초기 예시로, 이는 희소한 현실 자원이자 소프트웨어가 직접 소비할 수 있는 생산 요소입니다.
분기가 끝난 후, Datavault AI는 구축될 엣지 컴퓨팅 네트워크에 대한 접근 권리와 사용 권리를 나타내는 토큰을 발행할 계획을 발표했습니다. 이 발표는 시장이 운영되고 있다는 것을 증명하지는 않지만, 소프트웨어가 프로그래머블 시장을 통해 필요한 자원을 구매, 배분 및 결제하는 가능성을 보여줍니다.
같은 논리는 에너지, 데이터 접근 및 기타 측정 가능한 자원으로 확장될 수 있습니다. 토큰화된 사용 권리가 실제로 사용 가능한 컴퓨팅 파워 및 측정 가능한 소비에 대응하기 전까지, 컴퓨팅 파워 시장은 여전히 주목할 만한 최전선 분야입니다.
토큰화된 펀드가 전통 배급 네트워크에 접속하다
Ondo의 자회사 Oasis Pro Markets는 미국에 등록된 중개 거래업체이자 토큰화 투자 제품 배급업체로, DTCC의 Fund/SERV에 가입하여 해당 네트워크에 접속한 최초의 토큰화 플랫폼이 되었습니다.
이 네트워크는 미국의 85% 이상의 공동 펀드 거래 활동을 처리합니다. Fund/SERV에 가입한 후, Oasis Pro Markets는 미국 펀드 산업의 핵심 운영 인프라에 접속하여, 토큰화된 펀드의 규모를 확대하고 주류 애플리케이션으로 나아가는 데 중요한 고리를 보완했습니다.
이제 개별 펀드에 맞춤형 연결을 구축할 필요 없이, 표준화된 인터페이스를 통해 펀드 회사, 자산 관리 플랫폼 및 서비스 제공자와 거래를 진행할 수 있으며, 계좌 수준 데이터, 거래 확인, 조정, 펀드 배분, 세무 보고 및 규제 보고 등에서 상호 운용성을 실현할 수 있습니다.
이는 Ondo의 토큰화된 펀드가 이미 해당 네트워크에 접속한 전통 펀드 배급업체에 도달할 수 있는 길을 열어주며, DTCC가 제안한 토큰화 자산을 지원하고 전통 금융과 디지털 금융 생태계의 상호 운용을 촉진하는 전략을 추진합니다.
투자자가 주목하는 것은 실제 수요, 유동성 및 가용한 인프라
Pantera가 6월에 개최한 토큰화 온라인 세미나에서 참가자들이 반복적으로 제기한 질문은 다음과 같습니다: 어떤 자산이 실제 수요가 있는가, 허가형 제품은 어떻게 구매자에게 도달하는가, 그리고 유동성과 실용 인프라는 어디에서 오는가.
이러한 질문은 토큰화가 여전히 해결해야 할 실제 격차에 해당합니다. 하나의 토큰을 발행한다고 해서 그것이 거래되거나, 광범위한 보유자 집단을 가지거나, 대출 및 결제에서 용도를 찾는다는 보장은 없습니다. 프라이버시, 공유 인프라 및 프로그래머블 접근은 이러한 격차를 해소하는 데 도움이 될 때만 의미가 있습니다.
에이전트의 자산 접근을 평가할 때는 실제 자금 지원 거래와 반복 사용을 고려해야 하며, 조건을 충족하는 에이전트 수가 아니라는 점을 유념해야 합니다.
비밀 금융은 지속적인 예금 및 신용 흐름이 필요합니다. DTCC의 작업은 공식 환경에서 자산 이동을 실현하고, 장소 간 상호 운용을 필요로 합니다. 컴퓨팅 파워 토큰은 실제 생산 능력과 연결된 사용이 필요하며, 단순히 발표에 의존하여 발행을 추진해서는 안 됩니다.
이러한 시스템이 지속적이고 반복적인 경제 활동을 가져올 수 있다면, 블록체인은 기관과 자율 소프트웨어 간의 조정 계층이 될 수 있습니다. 그렇지 않다면, 토큰화는 여전히 새로운 배급 형태일 뿐이며, 시장의 기본 운영 방식은 거의 변화가 없을 것입니다.
기관의 다음 단계 기회
토큰화는 다양한 방식으로 금융 참여 경로를 확대할 수 있습니다: 활발한 체인 상 시장은 가격 노출을 제공하고, 개인 사용자 플랫폼은 토큰화된 제품을 배급하며, 대출 시장은 토큰화된 담보에 대한 자금을 제공합니다. 이러한 용도는 참여하는 기관에 대해 다양한 요구를 제기합니다.
수익형 제품은 신뢰할 수 있는 상환 및 효율적인 서비스를 필요로 하며; 거래형 자산은 경쟁력 있는 거래 조건과 시장 조성자 지원이 필요합니다; 담보는 신뢰할 수 있는 평가, 자금 조달 및 청산 준비가 필요합니다.
프라이버시와 상호 운용성은 기관이 장소 간에 이러한 서비스를 제공하는 데 도움을 줄 수 있으며, 프로그래머블 접근은 서비스 대상이 사람에서 소프트웨어로 확장될 수 있게 합니다.
토큰화의 다음 단계는 이러한 실제 용도와 제품을 연결함으로써 실현될 것입니다. 은행, 자산 관리 회사 및 자산 관리 플랫폼의 기회는 블록체인의 배급 능력과 프로그래머블성을 고객이 이미 익숙하고 기대하는 시장 인프라와 결합하는 데 있습니다.
 위험 경고