a16z Crypto 투자 파트너: 블록체인이 전통 금융의 발전 병목 현상을 타파하고 있다
 핵심 관점

 전통 시장의 구조적 제약——24/7 거래 부족, 지리적 장벽, Pre-IPO 접근 부족, 마진 고립——은 블록체인 시장의 지속 가능한 쐐기입니다.
저자:Robbie Petersen, a16z crypto 투자 파트너
편집: 구유, ChainCatcher
금융 역사 대부분의 시간 동안, 병목 현상은 새로운 시장의 공급이 아니라 수요에 있었습니다. 블록체인은 이 병목 현상을 제거했습니다. 저는 이것이 순수한 신규 시장의 폭발을 촉발할 것이라고 믿습니다.
시장은 위험을 이전하는 메커니즘입니다. 모든 거래는 두 거래 상대방이 합의된 가격으로 특정 노출을 이전하기로 동의하는 것입니다. 추상적으로 말하면, 위험은 두 개의 독립적인 축을 따라 표현될 수 있습니다:
기초 단위: 기본 노출(예: 한 회사의 현금 흐름, 한 통의 석유, 선거 결과, 차입자의 신용, 하나의 GPU 시간)
도구: 해당 노출을 이전하는 메커니즘(예: 현물, 만기일이 있는 선물, 영구계약, 옵션, 사건 계약)
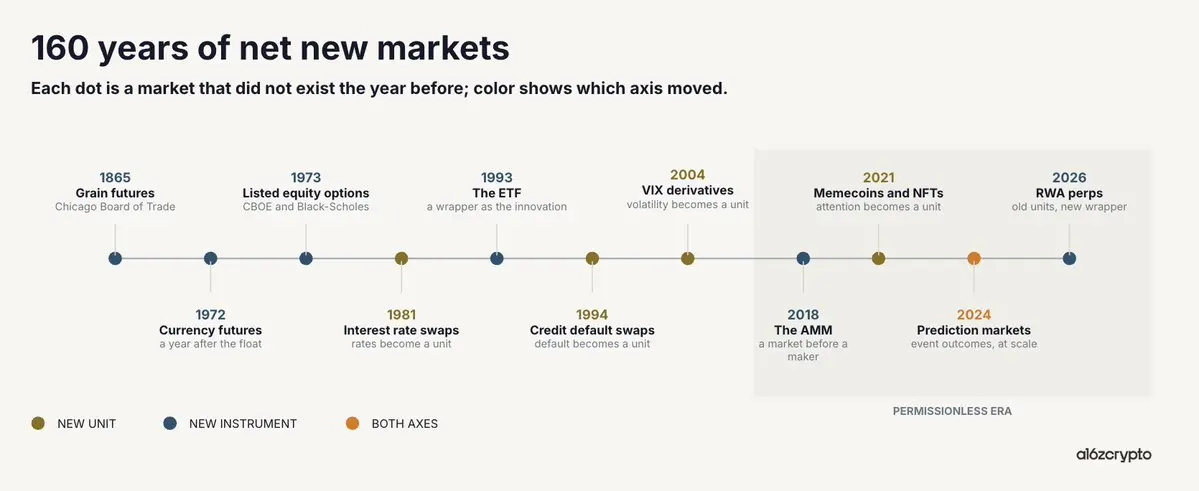
거의 모든 금융 역사는 한 축에서만 느리게 혁신하는 이야기입니다. 현물 곡물 시장은 수천 년 동안 존재했으며, 시카고는 1865년에 곡물 선물을 상장했습니다. 통화는 1971년에 변동하기 시작했으며, 1972년에 선물이 생겼습니다. 주식 옵션은 맞춤형 거래상 계약의 형태로 수세기 동안 존재했으며, 이후 1973년에 CBOE와 블랙-숄즈의 출현으로 상장 시장이 되었습니다. ETF는 1993년에야 등장했습니다.
새로운 위험 단위는 더 드뭅니다. 금리는 1981년까지 광범위하게 거래되지 않았습니다. 채무 불이행 위험은 1994년의 신용 부도 스왑이 생기기 전까지 도구가 없었습니다. 변동성은 2004년의 VIX 파생상품이 생기기 전까지 없었습니다. 사건 결과는 최근 몇 년 동안 예측 시장을 통해 진정한 시장이 되었습니다.
이러한 시장에 대한 수요는 결코 문제가 아니었다고 할 수 있습니다. 농부들은 CBOT가 등장하기 훨씬 이전부터 수확을 헤지하고 싶어했습니다. 채권자들은 CDS가 등장하기 훨씬 이전부터 채무 불이행 위험을 이전하고 싶어했습니다. 반대로, 성장을 저해한 것은 이러한 시장의 공급이었습니다. 역사적으로 공급을 제한한 두 가지가 있었습니다:
상장 위원회 및 법적 프레임워크
지리적 단편화
블록체인은 이 두 가지를 제거했습니다. 이들은 발행을 허가 없이 가능하게 하고, 배포를 전 세계적으로 가능하게 했습니다. 제 생각에, 이것이 가장 정제된 형태에서의 킬러 애플리케이션입니다: 블록체인은 시장 공급이 잠재적인 글로벌 수요를 따라잡게 하는 첫 번째 기술입니다.
이 주장은 경험적으로도 입증됩니다. 암호화 분야의 거의 모든 정의된 품목의 결과는 이 킬러 애플리케이션의 하위 제품입니다. 영구계약과 현물 DEX에서부터 예측 시장, 대출 시장, 그리고 밈코인, NFT 및 물리적 자산의 토큰화에 이르기까지, 가치는 체인에서 순수 신규 시장 발행권 및/또는 거래소를 가진 사람들에게 흐릅니다.
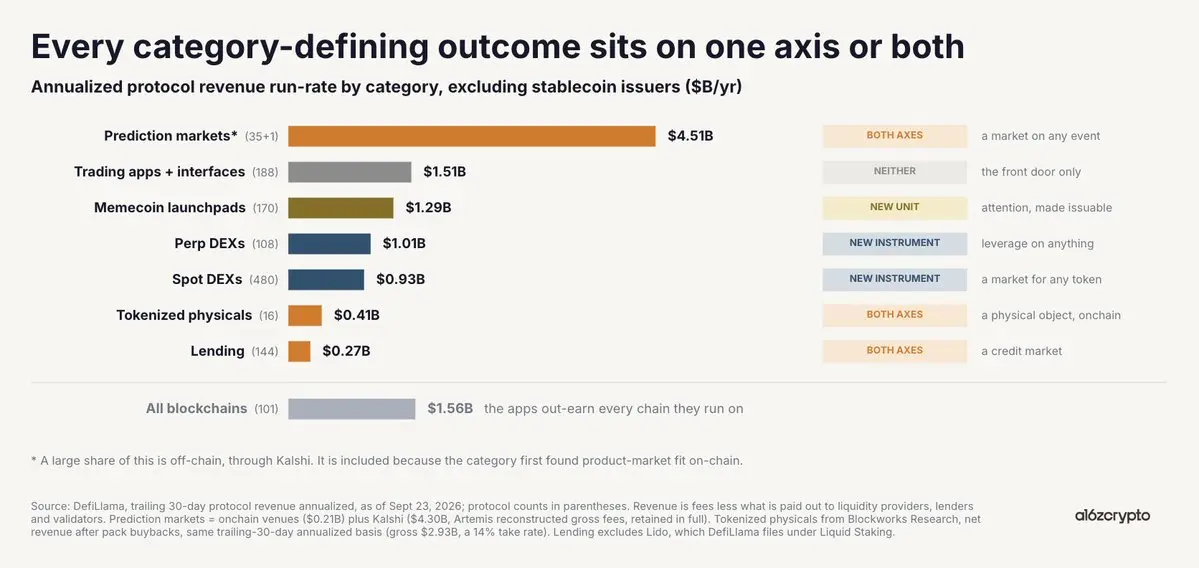
이 각각의 품목은 허가 없이 순수 신규 위험 단위를 창출했거나, 해당 위험을 이전하는 새로운 방식을 창출했습니다.
단위 측면에서, 암호화 공학은 이전에는 거의 없거나 전혀 금융 표현이 없던 위험 노출을 만들어냈습니다. 예측 시장은 아이오와 전자 시장으로 거슬러 올라갈 수 있지만, 체인에서 제품 시장 적합성을 찾았으며, 비선형적으로 확장되어 이산 사건—선거, 연준의 결정, 법원 판결—을 거래 가능한 단위로 변환했습니다. P2P 대출 시장은 개인 신용 관계를 실시간 연속 가격을 가진 것으로 변환했습니다. Pre-IPO 시장은 원래 소수의 2차 중개인에게만 개방된 위험 노출을 사용자가 규모에 따라 거래하고 보유할 수 있는 것으로 변환했습니다. 심지어 밈코인과 NFT도 주의 흐름과 문화적 관련성과 같은 추상적 위험 단위를 명확하고 거래 가능한 시장으로 변환했습니다.
또한, 암호화는 이러한 위험 단위를 이전하는 새로운 메커니즘을 창출했거나 규모화했습니다. AMM은 시장이 시장 조성자가 동의한 가격 제시 전에 존재할 수 있게 했습니다. 영구계약은 1993년에 처음 제안되었으며, 만기일이 있는 분산된 노출을 자금 비용 균형 계약으로 접어 체인에서 제품 시장 적합성을 찾았습니다. 이진 계약은 사건 결과를 1달러 또는 제로의 거래 가능한 시장으로 변환했습니다. P2P 대출은 공유 자금 풀과 활용 곡선을 사용하여 양자 대출을 대체했습니다. 연합 곡선은 발행과 가격 발견을 통합하여, 자산이 첫 번째 구매자로부터 시장을 가지게 합니다.
영구계약이 증명입니다
영구 선물보다 이 주장을 더 깔끔하게 표현할 수 있는 것은 없으며, 최근 체인에서 비암호화 거래량의 증가보다 이 주장을 더 깔끔하게 증명할 수 있는 것은 없습니다.
영구계약은 합성적이기 때문에, 상장 제약은 두 가지로 축소됩니다: 하나의 견고한 오라클과, 다른 쪽에 서 있는 두 거래 상대방. 이 두 가지가 갖춰지면 거의 모든 것이 레버리지 시장에서 존재할 수 있습니다. 이런 의미에서 영구계약은 역사상 가장 효율적인 조정 메커니즘 중 하나입니다.
같은 논리에 따라, 하이퍼리퀴드는 현재 우리가 가장 가까운 글로벌 금융 조정 플랫폼입니다. HIP-3 및 HIP-4는 사용자가 자신의 파생상품을 발행하고, 해당 장소의 글로벌 프론트에 접속하여 이를 통해 수익을 창출할 수 있게 합니다. 시장 출시의 마찰을 줄이는 것은 더 많은 시장을 의미하며, 수요는 자연스럽게 승자를 선택할 것입니다.
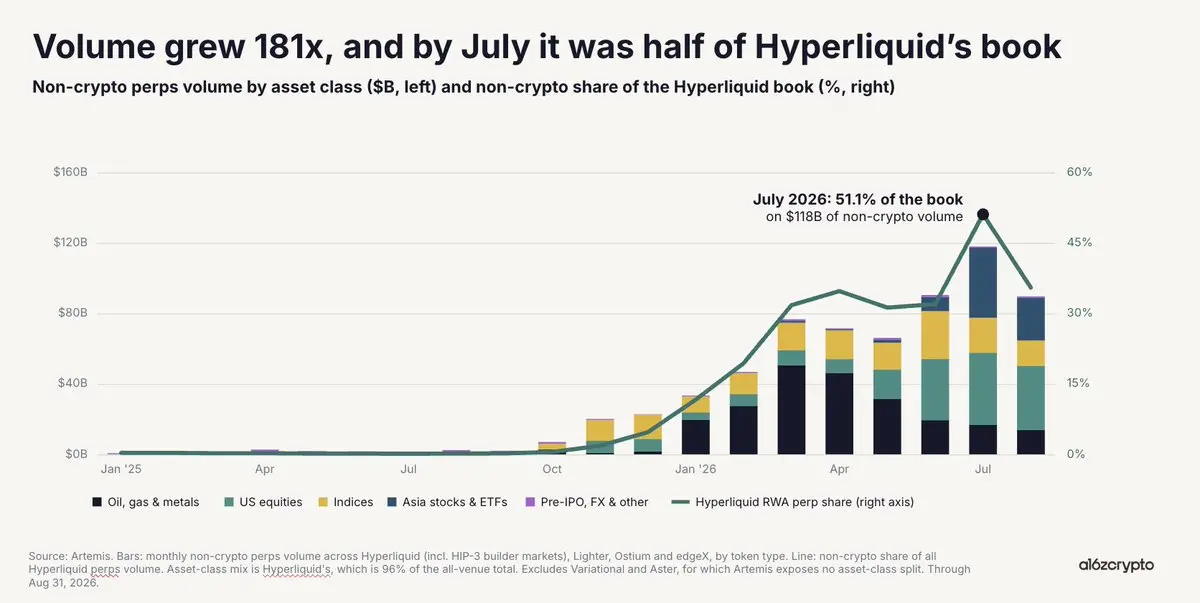
우연의 일치가 아닌 것은 암호화 분야—그리고 점점 더 금융 전반에서—가장 빠르게 성장하는 시장 중 하나가 체인에서 허가 없이 발행되고 전 세계적으로 배포되는 것입니다. 올해 7월, 체인에서 RWA 영구계약 거래량은 연간 1.4조 달러의 실행률에 도달했으며, 하이퍼리퀴드 주문서의 절반을 차지했습니다. 추상적으로 말하면, 이는 기존 위험 단위—주식, 석유, 저장 주식—가 허가 없이 새로운 이전 도구를 만나는 것입니다. 하류에서 이러한 재구성이 거래량의 폭발을 촉발했습니다.
또한 매 분기마다 어떤 순수 신규 시장이 주도하고 있다는 점에 주목해야 합니다. 2025년 4분기는 미국 주식과 원자재; 2026년 상반기는 석유, 천연가스 및 금속이며, 최근에는 반도체 및 저장 주식입니다. 이는 다시 핵심 주장을 반영합니다. 순수 신규 시장의 공급은 이제 세계가 그 분기에 거래하고자 하는 모든 것을 따라잡고 있습니다.
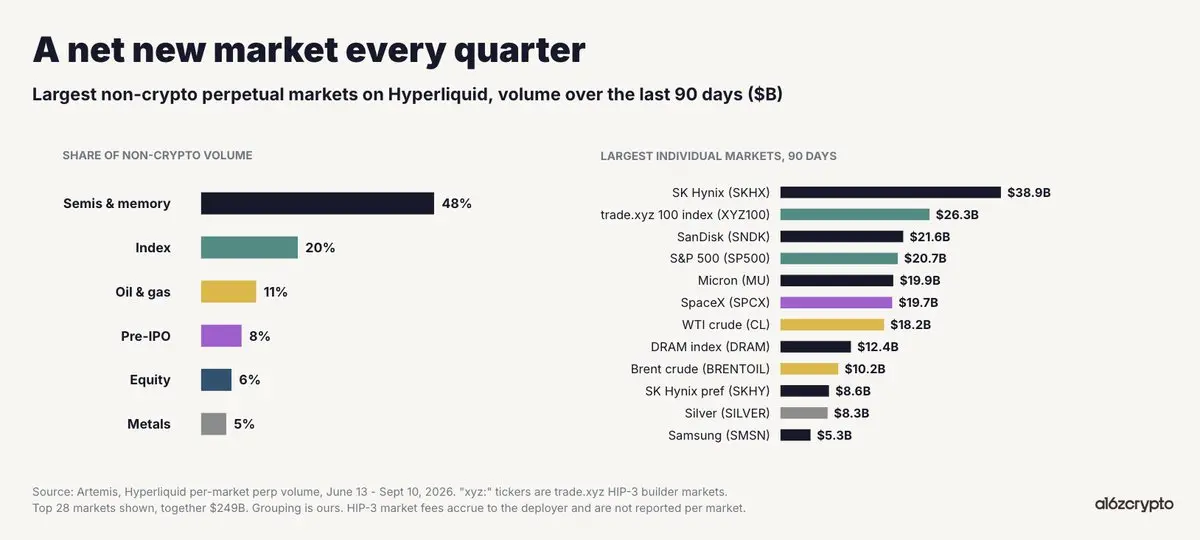
그러나 더 깊은 하류 의미는 허가 없이 24/7 거래가 가격 발견이 체인에서 권위적으로 발생하는 단초가 되었다는 것입니다. 올해 2월의 석유 충격 기간 동안, CME가 휴장할 때 WTI는 trade.xyz에서 가격 발견을 찾았습니다, 세계에서 가장 유동성이 높은 시장 중 하나가 되었습니다. 마찬가지로, 우리는 Cerebras와 SpaceX의 Pre-IPO 주식 시장이 은행가보다 더 정확하게 IPO 가격을 책정하는 것을 보았으며, Pre-IPO 영구계약의 마지막 시간과 실제 개장가 사이에는 단지 한계 차이만 있었습니다.
시장은 점점 더 명확하게 전통 시장의 구조적 제약—24/7 거래 부족, 지리적 장벽, Pre-IPO 접근 부족, 마진 고립—이 체인 시장의 지속 가능한 단초임을 나타내고 있습니다.
미래 전망
시장은 위험 단위를 이전합니다. 금융 역사 대부분의 시간 동안 시장은 지역, 상장 위원회 및 법적 프레임워크에 의해 제한되었습니다. 이제 이러한 제한은 사라졌습니다. 체인 시장의 접근 범위는 더 이상 기존 자산 집합에 국한되지 않으며, 누구든지—또는 어떤 기관이든—어디에서든 거래하고자 하는 모든 위험으로 확장됩니다.
이는 우리가 체인에서 신규 시장의 폭발적인 성장을 지속적으로 목격할 것임을 의미합니다. 이는 기존 위험을 이전하는 새로운 방식—상품 및 외환 선물, 지수, 올웨더 주식 노출—뿐만 아니라 새로운 위험 단위 자체—계산 선물, 거시 지표(CPI 등) 기반, 음악, 사회적 트렌드, 스포츠 및 예측 가능하고 양자 거래가 가능한 기타 자산—를 포함합니다. 이러한 시장을 창출하는 애플리케이션과 프로토콜, 그리고 이러한 시장을 거래하는 장소가 진정으로 가치를 포착할 수 있는 곳입니다.
 위험 경고