GLM-5.3 아마존에 상장, Zhipu 이틀 만에 14% 급등

 대행은 연구 보고서에서 Zhipu의 ARR 운영률을 중국 동종 업계에서 첫 번째로 평가했습니다(중립적 전언)——이 판단에 따르면, Zhipu는 "오픈 소스 생태계"와 "상업적 수익화"의 결합에서 앞서 나가는 중국 대형 모델 회사 중 하나일 수 있으며, 경쟁 구도는 여전히 변화하고 있습니다.
서문: 일주일 전, 지푸는 배급 주식 희석의 압박에 시달리고 있었고, 9월 한 달 동안 46% 이상 하락했다; 일주일 후, 그 모델은 아마존의 클라우드 선반, 해외 프로그래밍 도구의 기본 목록 및 한 국제 투자은행의 "매수" 목록에 동시에 등장했다. 이번 반등의 질과 얼마나 멀리 갈 수 있을지는 현재 진행 중인 세 가지 사건에 달려 있다.
1. 무슨 일이 일어났는가: GLM-5.3의 해외 "삼연타"
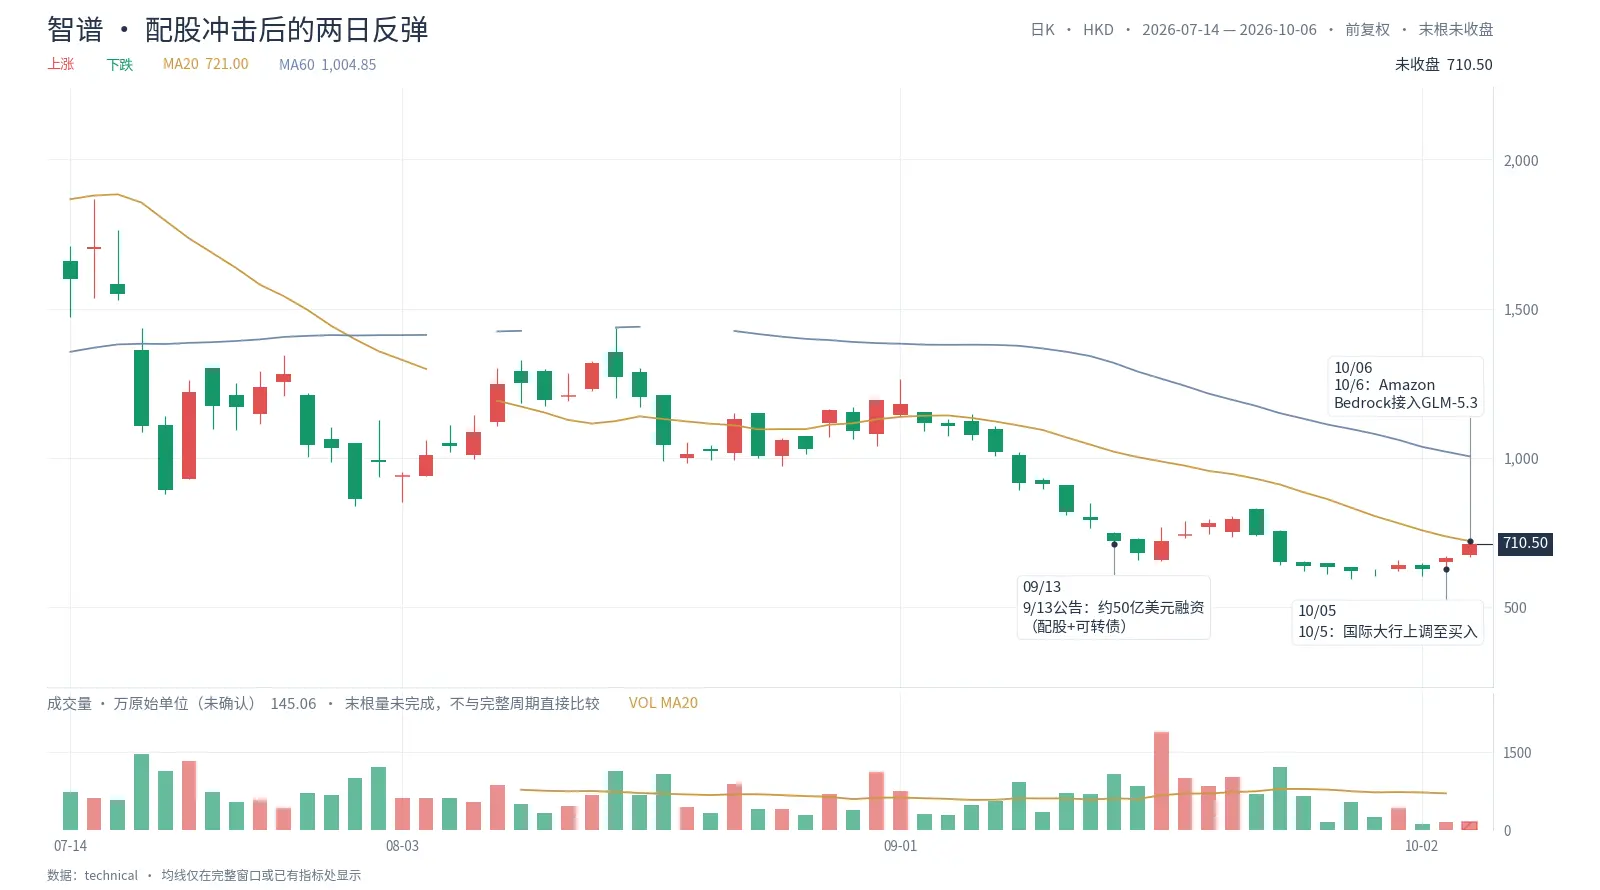
10월 6일, 아마존 클라우드 기술(AWS) 소속 모델 서비스 플랫폼 아마존 베드록이 지푸 GLM-5.3의 접속을 공식 발표했으며, AWS는 모델 호출량에 따라 지푸와 수익을 분배한다. 공개된 보도에 따르면, AWS 외에도 지푸는 최근 여러 해외 클라우드 업체와 유사한 분배 모델을 도입했다.
이것은 지푸의 해외 첫 번째 진출이 아니며, 최근 일주일의 세 번째 정거장이다:
AI 프로그래밍 도구 커서가 GLM-5.3 및 GLM-5.3-플래시를 출시했으며, GLM-5.3이 자사의 프로그래밍 평가 커서벤치 4.0에서 개방형 가중치 모델 최고 점수(42.6%)를 기록했다고 발표했다. 이 평가 작업은 실제 커서 사용 시나리오에서 다수의 파일 처리, 코드 편집, 리팩토링 및 문제 조사 등을 포함한다;
독일의 주권 AI 회사 알레프 알파가 새로운 모델 콜리브리를 발표했으며, 그 기술 보고서에서는 GLM-5.2와 GLM-5.3이 감독 미세 조정 데이터 생산에 사용되었다고 밝혔다;
사이버 보안 인증: 미국 국가 표준 및 기술 연구소(NIST) 산하 CAISI의 평가 결과가 9월 29일 발표된 해외 AI 보안 연구 보고서에 인용되었으며, GLM-5.3이 평가 시점에서 사이버 보안 능력이 가장 강한 개방형 가중치 모델로 분류되었다.
사용되고 제3자 평가 인증을 받으면서, GLM-5.3은 "중국 오픈 소스 모델"에서 글로벌 개발자 도구 체인에서 더 많이 사용되는 옵션 중 하나로 변모하고 있다.
2. 국제 대행사가 왜 이 시점에 등급을 상향 조정했는가
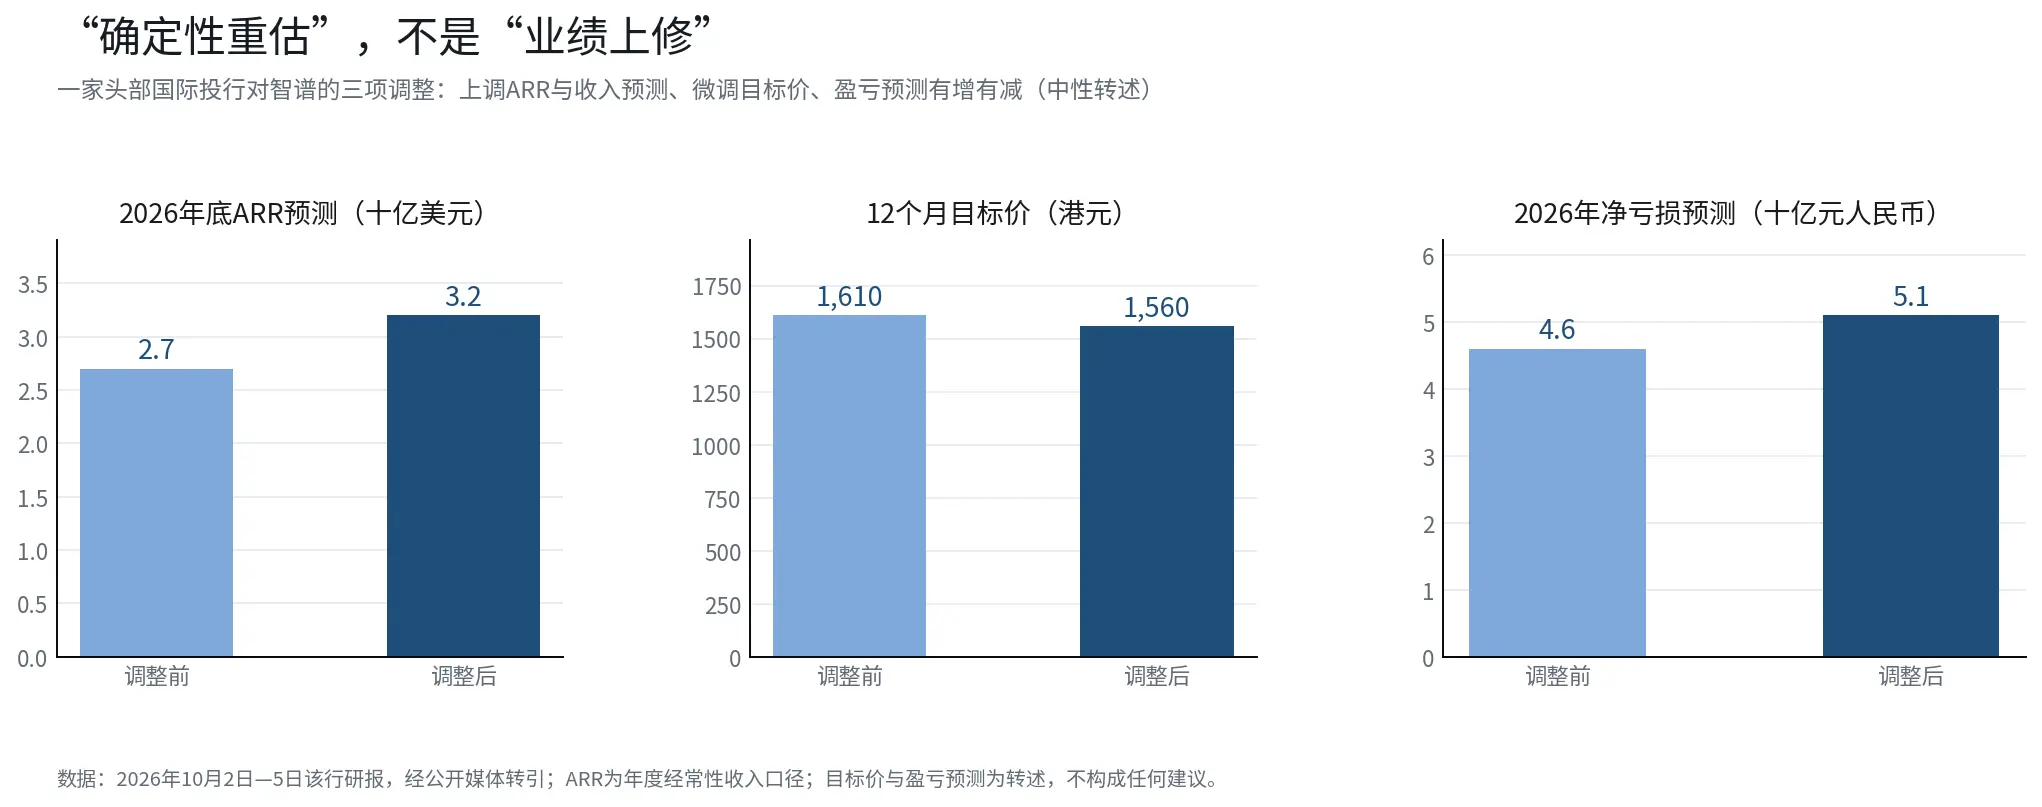
10월 5일 전후로, 한 주요 국제 투자은행이 지푸의 등급을 "중립"에서 "매수"로 상향 조정했으며, DCF 기반의 12개월 목표가를 1,560 홍콩 달러(중립적으로 전달)로 제시했다. 해당 은행이 제시한 세 가지 이유는 다음과 같다:
상업화 경로가 더욱 명확해졌다. 해당 은행은 지푸의 2026년 말 ARR 예측을 270억 달러에서 320억 달러로 상향 조정했으며, 이는 토큰 수요 증가와 회사가 10월부터 중국 및 글로벌 대형 클라우드 업체와 새로운 상업 협력 조건을 실행하는 데 기반한다; 동시에 2026년부터 2028년까지의 수익 예측을 3%에서 12%로 상향 조정했다.
컴퓨팅 파워 확장 및 재무 상태 개선. 지푸는 7월과 9월 각각 약 400억 달러와 500억 달러의 재융자를 완료했으며, 단기적으로 컴퓨팅 공급이 수익 성장의 주요 제약이 되지 않을 가능성이 있다.
비용 효율성 개선. 경영진은 9월 전화 회의에서 GLM-5.3의 추론 비용 효율성 덕분에 이론적 추론 총 이익률이 최대 80%에 이를 수 있다고 밝혔다.
하나의 세부 사항에 주목할 필요가 있다: 등급은 상향 조정되었지만, 목표가는 1,610 홍콩 달러에서 소폭 조정되어 1,560 홍콩 달러로 변경되었으며, 순손실 예측도 증가와 감소가 있었다(2026년부터 2028년까지 조정된 금액은 510억, 500억, 50억 위안). 이는 상업화 경로의 명확성에 대한 시장의 재평가로 보이며, 단순한 "실적 상향 조정"이 아니다. 해당 은행은 상업화 경로의 명확성을 긍정적으로 보고 있으며, 전체적인 수익 예측을 높이는 것이 아니다.
3. 클라우드 업체 분배: 오픈 소스 모델이 처음으로 비용 항목에서 수익 항목으로 전환
아마존 베드록이 GLM-5.3을 접속한 것은 지푸의 상업화 경로에서 볼 때, 단일 뉴스보다 훨씬 더 큰 의미를 가질 수 있다.
이전 시장에서 지푸에 대한 주요 우려는: 오픈 소스는 무료라는 것이며, 모델 능력이 아무리 뛰어나도 수익화 능력에 의문이 있다는 것이었다. 클라우드 업체 분배 모델이 이 등식을 바꿀 수 있다. GLM 시리즈 오픈 소스 모델은 더 이상 생태계 투자가 아니라 클라우드 플랫폼 선반의 상품이 되며; 제3자 클라우드 플랫폼은 잠재적인 대체자가 아닌 유통 채널로 변모한다. 국내에서는 지푸가 알리바바 클라우드 백련 플랫폼 등 주요 클라우드 업체와 유사한 분배 계약을 체결했으며, 화웨이 클라우드도 GLM-5.3을 상장하고 유사한 협력에 대한 의향을 밝혔다.
일부 시장 관점은 해외 주요 AI 회사의 경로를 참조하여: 모델과 클라우드 플랫폼의 결합이 대규모 배포 능력을 검증했으며, 관련 회사의 호출 수익이 1년 이상 동안 크게 증가했다. 지푸 경영진은 전화 회의에서 클라우드 서비스 제공업체와 수익 분배를 시작한 후, 회사가 일부 비즈니스의 컴퓨팅 압력을 줄이고 글로벌 비즈니스 확장을 가속화할 수 있다고 밝혔다. 파트너가 추론 인프라와 판매 채널을 제공하고, 회사는 호출 분배 수익을 얻으며, 관련 수익 증가는 자체 컴퓨팅 자본 지출과 분리된다. 이 경로가 복제될 수 있는지, 어느 정도까지 복제될 수 있는지는 여전히 불확실하다.
4. 함께 봐야 할 숫자: 남향 자금 증가, 주가 대폭 하락
지푸는 9월 남향 자금에서 788억 4천만 홍콩 달러의 순매수를 기록하며, 홍콩 주식 통에서 활발한 주식 순매수 상위에 올랐다; 9월 홍콩 주식 통의 총 매매 금액은 9,337억 6천만 홍콩 달러에 달하며, 모든 홍콩 주식 통 대상 중 1위를 차지했다; 최신 보유량은 3,729만 주로, 7월 초 대비 460% 이상 증가했다.
하지만 같은 달, 지푸의 주가는 누적 46.36% 하락했다.
남향 자금이 계속 증가하고 있는 반면, 주가는 하락하고 있다. 이러한 괴리의 중요한 배경 중 하나는 9월 13일 발표된 약 500억 달러의 자금 조달이다: 200억 달러의 주식 배급과 300억 달러의 무이자 전환 사채를 포함하며, 배급 가격은 714 홍콩 달러로 이전 종가보다 약 9.96% 할인되었고, 전환 사채가 모두 전환될 경우 약 5.3%의 새로운 자본이 추가될 것이다. 시장은 일반적으로 배급 희석을 9월 하락의 중요한 요인 중 하나로 보고 있으며, 남향 자금이 하락 중에도 계속 매수하는 것은 일부 내륙 자금의 가격 책정 기준이 단기 주가가 아니라 상업화 경로의 실현 리듬에 있다는 것을 반영할 수 있다. 이러한 해석은 여전히 불확실성이 존재한다. 9월의 하락이 배급 희석의 영향을 어느 정도 반영했는지는 지켜봐야 하며; 10월 GLM-5.3의 해외 진출과 클라우드 업체 분배 경로의 개방은 새로운 관찰 기준을 제공한다.
5. "모델 판매"에서 "임대 수익"으로
일부 시장 관점은 지푸의 이번 상승의 핵심 논리를 한 문장으로 요약한다: 비즈니스 모델이 "모델 판매"에서 "임대 수익"으로 전환되고 있다.
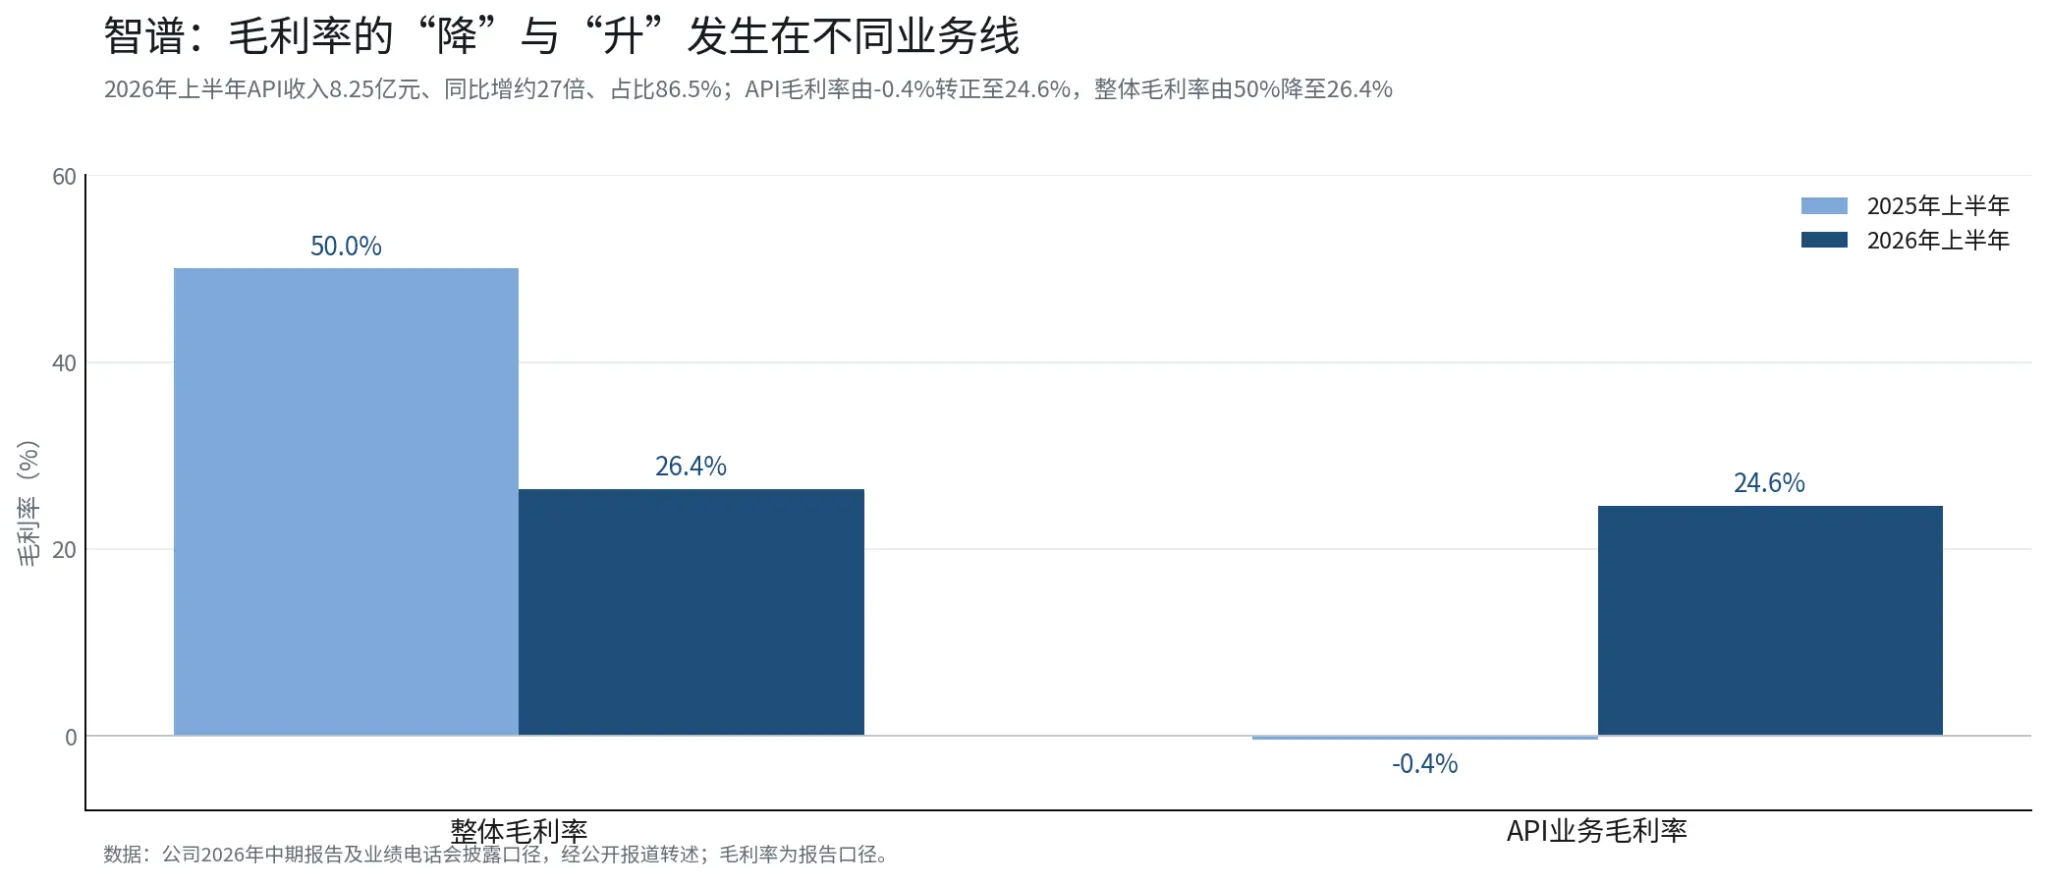
"모델 판매"는 프로젝트 기반, 개인화된 배포, 일회성 수익으로, 총 이익률은 높지만 규모의 한계가 명확하다; "임대 수익"은 클라우드 플랫폼이 호출량에 따라 분배하고, 지속적인 토큰 과금 수익으로, 총 이익률은 상대적으로 낮지만 규모의 한계가 훨씬 높다. 회사의 반기 보고서에 따르면, 지푸는 2026년 상반기 오픈 플랫폼 및 API 수익이 82억 5천만 위안으로, 전년 대비 약 27배 증가했으며, 총 수익에서 차지하는 비중은 86.5%에 달한다; API 사업의 총 이익률은 -0.4%에서 24.6%로 전환되었다. 전체 총 이익률은 50%에서 26.4%로 감소했지만, 이는 악화된 것이 아니라, 높은 총 이익률의 개인화된 배포에서 대규모 API로의 수익 구조 변화 과정을 반영할 가능성이 더 크다. 그러나 수익 품질의 추세는 지속적으로 추적해야 한다. 만약 분배 모델이 해외 클라우드 플랫폼에서 성공적으로 실행된다면, 이 수익 곡선의 기울기는 분명히 더 가파를 수 있으며, 이는 데이터 검증이 필요하다.
해당 은행은 연구 보고서에서 지푸의 ARR 운영률을 중국 동종 업계에서 1위로 평가했다(중립적으로 전달)------이 판단에 따르면, 지푸는 "오픈 소스 생태계"와 "상업적 변환"의 결합에서 앞서 나가는 중국 대형 모델 회사 중 하나일 수 있으며, 경쟁 구도는 여전히 변화하고 있다.
6. 세 가지 신호에 주목하라
클라우드 업체 분배 수익의 실제 확인 리듬. 경영진은 클라우드 서비스 제공업체와의 수익 분배가 10월부터 확인된다고 밝혔다. 만약 10월과 11월의 수익 데이터가 분배 모델의 규모 잠재력을 검증할 수 있다면, 이는 시장의 재평가에 중요한 관찰 포인트가 될 것이다.
배급 희석의 소화 진행 상황. 9월 약 46%의 하락폭이 배급과 전환 사채의 희석 영향을 충분히 가격에 반영했는지는 이후 남향 자금 유입 리듬과 기관 보유 변화에 달려 있다. 남향 자금 증가와 주가 저점이 공존하는 조합은 역사적으로 유사한 상황이 있었지만, 역사적 성과가 미래 결과를 보장하지 않으며, 이 조합 자체도 신뢰할 수 있는 규칙을 구성하지 않는다.
GLM-5.3의 해외 개발자 커뮤니티에서의 실제 호출량. 커서와 아마존 베드록의 접속은 "상장"이며, 진정한 시험은 "상장 이후의 호출량"이다. 만약 GLM-5.3이 해외 프로그래밍 시나리오에서 안정적인 사용 습관을 형성한다면, 해외 수익 분배 곡선의 증가 리듬은 국내보다 빠를 수 있다.
데이터 설명:
시장: 10월 5일 종가는 665 홍콩 달러(+6.15%); 10월 6일 장중 최고 720 홍콩 달러(+8.3%), 10:08 기준 703 홍콩 달러(+5.7%), 총 시가총액 약 3,134억 홍콩 달러; MINIMAX-WP, 알리바바-W, 바이두 그룹-SW의 상승폭은 10:08 경 장중 데이터. 공개 시장.
등급: 한 주요 국제 투자은행이 등급을 "중립"에서 "매수"로 상향 조정했으며, 목표가는 1,560 홍콩 달러(1,610 홍콩 달러에서 조정됨), ARR 예측 27억 → 32억 달러, 2026--28년 수익 예측 +3%에서 12%로. 2026년 10월 2일---5일, 미디어가 연구 보고서를 인용.
해외 진출: 커서가 GLM-5.3을 출시(커서벤치 4.0 점수 42.6%); 아마존 베드록이 접속하고 호출량에 따라 분배; 알레프 알파 콜리브리 기술 보고서; 해외 AI 보안 연구 보고서가 NIST/CAISI 평가를 인용. 2026년 9월---10월, 회사 발표 및 공개 보도.
재무: 2026년 상반기 수익 95억 4천만 위안(+399.7%), API 수익 82억 5천만 위안(비율 86.5%), 조정된 순손실 196억 4천만 위안; ARR 약 180억 달러, 연말 지침 300억 달러. 2026년 8월---9월, 회사 반기 보고서 및 전화 회의.
남향 자금: 9월 순매수 788억 4천만 홍콩 달러, 홍콩 주식 통 매매 총액 933억 7천만 홍콩 달러 1위, 보유량 7월 초 대비 460% 이상 증가. 2026년 10월, 공개 데이터(윈드 기준).
자금 조달: 약 500억 달러(200억 달러 배급 + 300억 달러 무이자 전환 사채), 배급 가격 714 홍콩 달러, 약 9.96% 할인. 2026년 9월 13일, 회사 발표.
면책 조항: 본 내용은 일반 정보 및 시장 논평을 위한 것이며, 문서에 언급된 시점의 공개 자료를 기반으로 정리되었으며, 관련 시장 데이터, 예측 및 확률은 시장 상황에 따라 변동할 수 있다. 본문에서 인용된 제3자 기관, 분석가 또는 기타 인사의 의견 및 투자 전략은 특정 시점의 관련 제3자의 의견을 나타내며, BIT의 의견이나 추천을 나타내지 않는다. 본 문서는 투자 조언, 투자 연구, 제안, 모집 또는 어떤 증권, 투자 제품 또는 거래 전략에 대한 추천을 구성하지 않으며, 어떤 투자 결정의 근거로 사용되어서는 안 된다. 금융 시장에는 위험이 있으며, 증권 가격 및 시장 성과는 변동할 수 있으며, 과거 성과 및 과거 시장 동향은 미래 결과를 나타내거나 보장하지 않는다. 투자자는 자신의 상황에 따라 관련 위험을 독립적으로 평가하고 필요 시 전문가의 조언을 구해야 한다.
 위험 경고