Q3 월스트리트 기관 암호화 보유: 보유량 기록 경신, 진정한 변화는 구매자 구조에 있다
 핵심 관점


 Q3 13F 기관 비트코인 ETP 보유량이 기록을 세웠지만, 증가분은 주로 자산 관리 채널과 주요 기관에서 왔습니다. 웰스파고가 정점에 서고, 골드만삭스와 밀레니엄이 보충하는 배경에는 고객 자산, 제품 교체 및 헤지 포지션이 혼합되어 있습니다; Q4 ETF가 순유출로 전환된 배경에서, 이 지연된 스냅샷은 가격 바닥이 아닌 보유 구조 변화에 대해 더 잘 설명합니다.
저자: 후타오, ChainCatcher
베이징 시간 11월 17일, Q3 13F 집중 공개가 기본적으로 마무리되었고, 웰스파고, 골드만삭스, 밀레니엄 등의 기관의 암호화폐 포지션이 대중의 시야에 들어왔다. 베이징 시간 11월 19일 저녁, 갤럭시 리서치의 집계에 따르면, 9월 30일 기준으로 2,166개의 신고 기관이 총 356,491개의 BTC에 해당하는 미국 현물 비트코인 ETP를 보유하고 있으며, 분기 말 가치는 297.8억 달러로, BTC 수량은 역사적인 최고치를 기록했다.
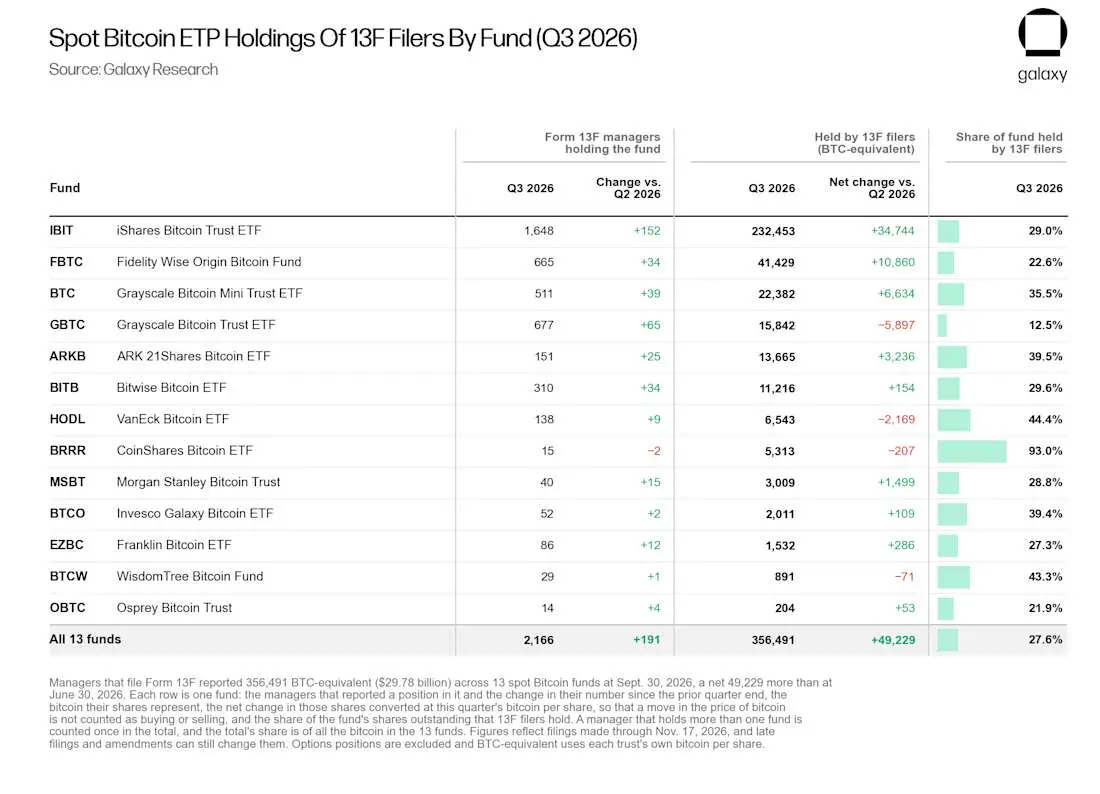
Q3 순증가는 49,229개의 BTC에 해당하며, 약 41.1억 달러로, 2025년 Q2 이후 최대 단기 증가량이다. 표면적으로는 월스트리트가 다시 매수한 것으로 보이지만, 총량 이면의 매수자 구조와 공개 지연은 "역대 최고" 자체보다 더 많은 정보를 제공한다.
같은 보고서에 따르면, 11월 16일 기준으로 관련 펀드의 BTC 총 보유량은 분기 말보다 38,531개 감소하여 1,252,139개에 이르렀고, BTC 가격은 분기 말 약 83,580달러에서 64,943달러로 하락했다. 분기 말 스냅샷과 공개 시의 상환, 하락이 공존하는 것은 본질적으로 13F가 기관화된 구조를 관찰하는 데 더 적합하다는 것을 설명한다.
투자 자문 및 자산 관리 플랫폼이 가장 활발함
실제로 지속적으로 매수하는 것은 거래가 가장 활발한 헤지펀드가 아니라 투자 자문 및 자산 관리 플랫폼이다. 갤럭시 데이터에 따르면, 이 카테고리는 144,307개의 BTC에 해당하며, 전체 13F 신고 보유의 40.5%를 차지하고, 이번 분기 약 절반의 순증가를 기여했으며, 9분기 연속 순매수를 기록했다; 현재 보유 규모는 2024년 3월의 3.3배에 달한다.
이 데이터는 총량보다 더 중요하다. 헤지펀드의 신고 보유 비율은 2024년 말 50.6%에서 19.0%로 감소했다. 이는 거래 자금이 전면 철수했다는 것을 의미하지 않는다—Q3 거시 펀드, 기초 및 상대 가치 펀드는 각각 10,492개와 9,184개의 BTC에 해당하는 순증가를 기록했지만, 안정적인 증가의 출처는 실제로 고객 배치 계좌로 전환되고 있다.
증가는 또한 높은 집중도를 보인다. 상위 50대 보유자는 총 59,578개 순증가했으며, 나머지 기관은 오히려 10,349개 순감소했다; IBIT는 기관 신고 보유의 65.2%를 차지하며, 이번 분기 순증가량 중 34,744개를 차지했다. 이른바 "기관 추가 매수"는 더 적은 수의 대형 기관, 대형 플랫폼 및 주요 발행인의 공동 집중으로, 위험 선호가 고르게 확산된 것이 아니다.
웰스파고가 정점에 서다
웰스파고는 이번 순위 변화의 핵심이다. 그들의 현물 비트코인 ETP 보유량은 Q2 말 약 15,900개 BTC에 해당하는 것에서 30,553개로 증가했으며, 가치는 약 25.5억 달러로, 처음으로 최대 13F 보유자가 되었고 제인 스트리트를 초과했다. 이 중 IBIT의 지분은 약 2,440만 주에서 두 배로 증가하여 4,958만 주가 되었다. 이전에 2024년 Q1부터 2026년 Q1까지, 1위는 항상 밀레니엄이 차지했다.
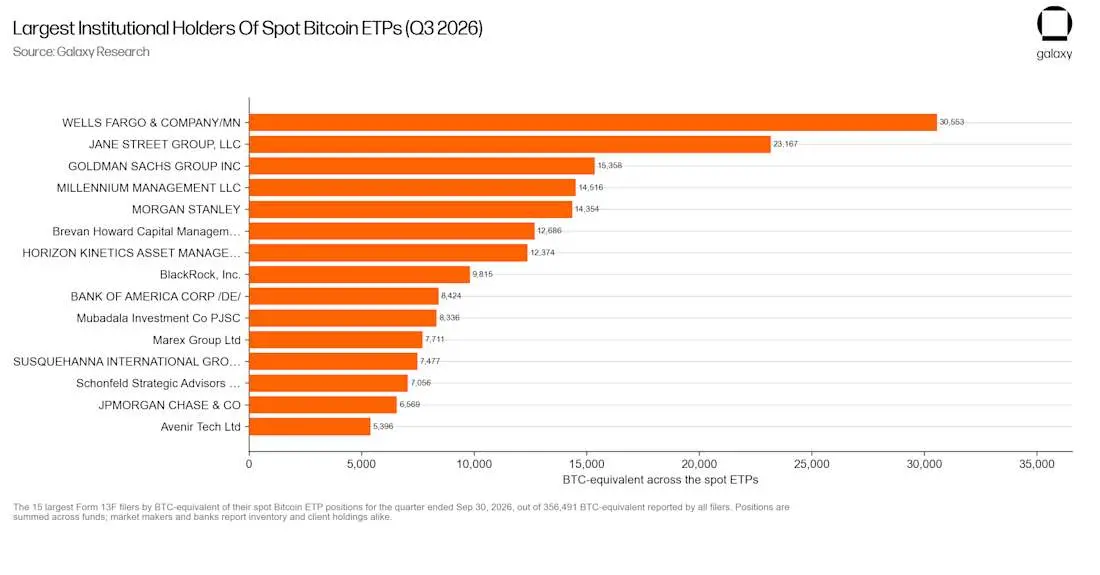
하지만 "최대 보유자"는 "최대 자사 매수자"와 같지 않다. 갤럭시 연구 책임자 알렉스 손은 X에서 다음과 같이 경고했다: "웰스파고가 보고한 IBIT 보유량 중 약 85%는 두 개의 증권사 부서에서 나왔기 때문에, 이는 실제로 고객 보유량이지 자사 또는 거래 업무에서 보유한 포지션이 아니다." 웰스파고의 정점은 더 많은 자산 관리 채널의 확대처럼 보이며, 은행의 자산 부채표가 BTC에 베팅하고 있다고 직접적으로 해석할 수는 없다.
다른 은행들도 자산을 확대하고 있다. 13F 문서에 따르면, 뱅크 오브 아메리카의 IBIT 지분은 약 172만 주에서 1,448만 주로 증가했으며, 증가율은 약 741%에 달한다; 모건 스탠리는 약 18% 증가하여 1,952만 주, JP모건은 약 9.6% 증가하여 1,141만 주가 되었다. 은행 측의 성장은 사실이지만, 13F는 최종 수혜자를 식별하지 않으며, 모든 포지션을 "은행 자사 폭매"로 기록하면 그 방향성 의미를 과장할 수 있다.
골드만삭스 보유량 두 배 증가
골드만삭스가 신고한 현물 비트코인 ETF 보유량은 약 5.8억 달러에서 12.83억 달러로 증가했으며, 전분기 대비 121% 성장했다. 하지만 자세히 살펴보면, 가장 큰 단일 보유량인 IBIT의 지분은 오히려 약 5% 감소하여 1,644만 주가 되었고, 시가총액은 여전히 7.783억 달러로 증가했으며, 이는 주로 IBIT의 분기 가격이 33.29달러에서 47.34달러로 상승했기 때문이다. 실제 증가량은 FBTC에서 왔으며: 지분은 약 10.6만 주에서 548만 주로 증가했으며, 가치는 약 3.979억 달러에 달한다.
이는 달러 시가총액이 가격과 지분 변화가 혼합되어 있어, 직접적으로 순매수와 동일시할 수 없음을 의미한다. 골드만삭스는 약 4,790만 달러의 MSBT 포지션을 새로 구축했으며; 이더리움 ETP 보유량은 약 2.1억 달러에서 약 12.2억 달러로 증가했으며, XRP 및 솔라나 펀드 보유량은 각각 약 1.44억 및 1.8억 달러로 증가했다. 동시에, 전략 롱 포지션은 약 52% 감소하여 약 4.226억 달러에 이르렀으며, 이는 전체 섹터에 대한 무차별 매수가 아니라 오히려 노출 구조 조정에 가깝다.
규모 또한 조정이 필요하다. 위의 네 가지 펀드는 총 약 28억 달러로, 골드만삭스 13F 신고 총액의 0.25%에 불과하다. 골드만삭스에게 이는 여전히 매우 작은 포트폴리오 조각이며; 암호화 시장에 있어서는 그 의미가 제품 채택 및 유통에 더 가깝고, 한 은행이 갑자기 자산 배치 중심을 변경하는 것이 아니다.
헤지펀드가 보충하고, 현물 롱은 거래의 한 다리일 뿐
밀레니엄의 보충은 가장 직관적이다. 그들의 현물 비트코인 ETF 롱 시가총액은 Q2 말 약 4.349억 달러에서 약 12.1억 달러로 증가했으며, 증가율은 약 179%에 달한다; IBIT 지분은 115% 증가하여 2,082만 주가 되었고, 가치는 약 9.855억 달러에 이른다. 이전 두 분기 동안, 그들은 IBIT를 2025년 말 3,433만 주에서 연속적으로 969만 주로 줄였으며, 이번 분기는 명확한 포지션 재구성을 나타낸다.
제인 스트리트는 제품 간 재고를 재배치하는 것처럼 보인다: IBIT 지분은 18.7% 감소하여 2,022만 주가 되었고, FBTC는 약 691% 증가하여 701만 주가 되었으며, ARKB는 약 270만 주에서 1,169만 주로 증가했다. IBIT만 보면 매도 결론을 내릴 수 있지만, 여러 펀드를 통합하면 그들의 작업은 발행자 간의 포지션 이동에 더 가깝고, 단순히 비트코인 ETP에서 철수하는 것이 아니다.
옵션은 "강세"라는 단어의 확실성을 더욱 약화시켰다. 밀레니엄은 동시에 약 611만 주 IBIT에 대한 콜 옵션과 275만 주의 풋 옵션을 신고했다; 제인 스트리트의 IBIT 콜 및 풋 옵션은 각각 약 3,497만 주와 4,532만 주에 해당하며, 모두 현물 보유량을 초과한다. 골드만삭스도 약 751만 주 IBIT에 대한 풋 옵션을 신고했다.
13F는 분기 말 롱 포지션과 일부 장내 옵션만 나열하며, 숏 포지션, 선물 및 스왑은 나열하지 않으며, 옵션 행사 가격, 기간 또는 거래 목적도 설명하지 않는다. 마켓 메이커와 기초 펀드에게 ETF 롱은 완전히 헤지된 한 다리가 될 수 있다. 비즈니스 속성을 무시하면, 동일한 문서는 완전히 반대의 이야기를 할 수 있다.
기록적인 스냅샷, 이미 시장에 뒤처져 있다
문서는 9월 30일에 고정되어 있으며, 시장은 이미 다른 흐름으로 나아갔다. RootData 데이터에 따르면, 최근 한 달 동안 현물 비트코인 ETF의 순유출은 약 36.3억 달러에 달한다. 갤럭시가 집계한 펀드 보유량 감소는 자금 흐름 방향과 일치하지만, 이러한 데이터는 웰스파고, 골드만삭스 또는 밀레니엄이 Q4에 매도했음을 지적할 수 없으며, 두 가지 통계 기준도 직접적으로 차감할 수 없다.
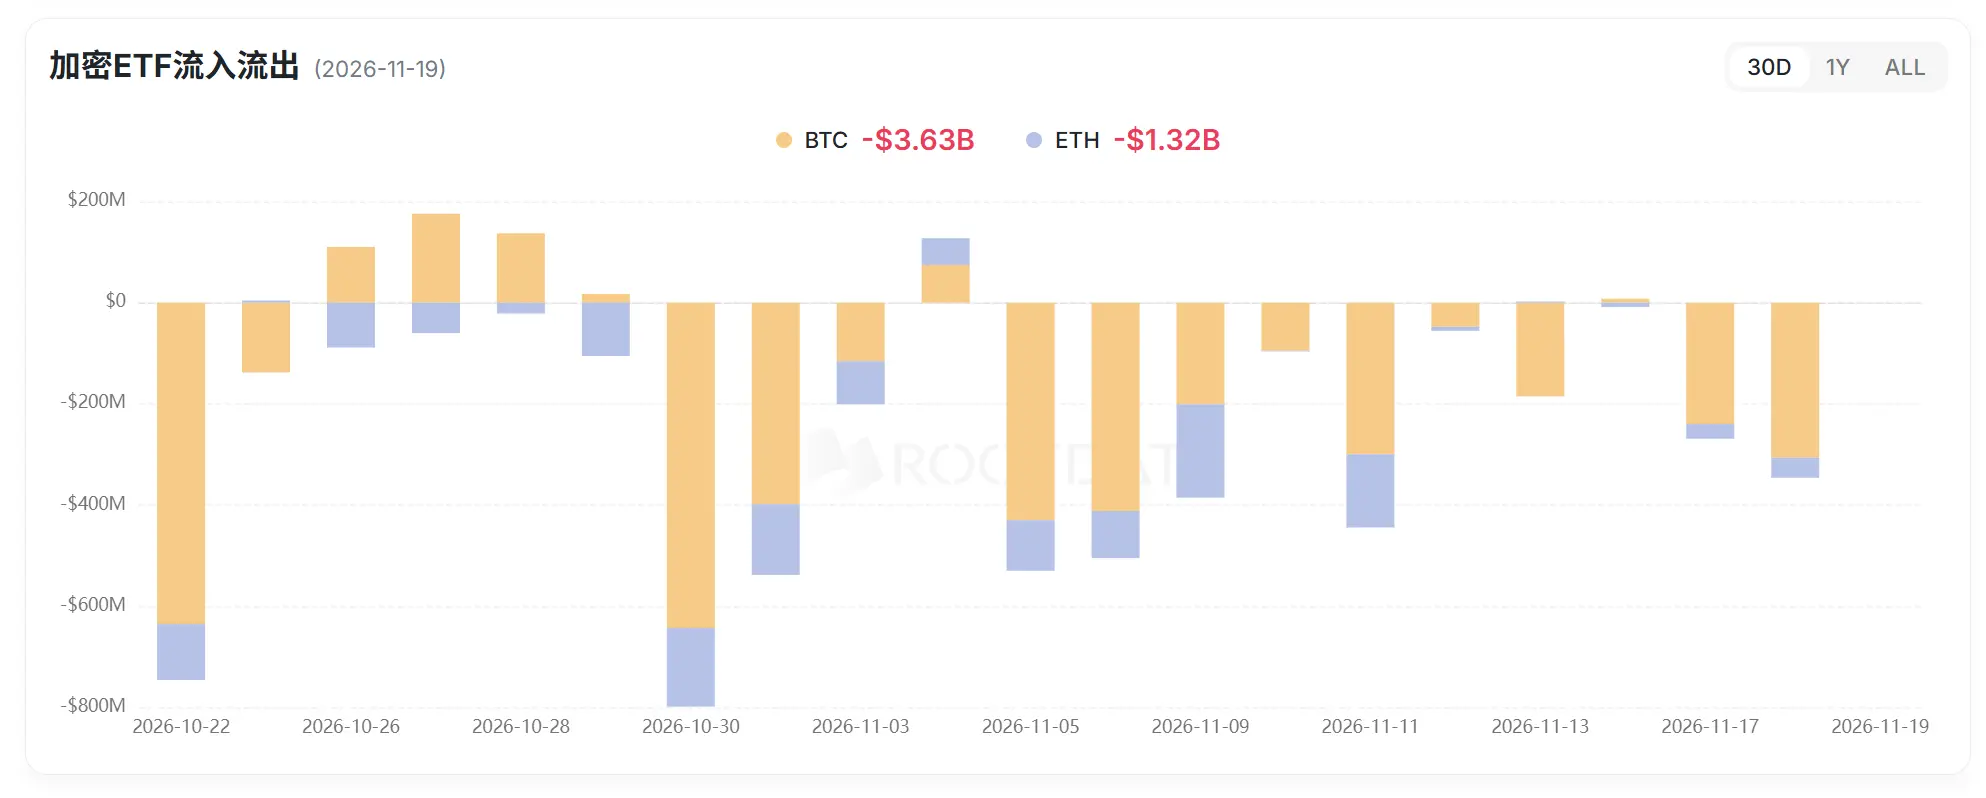
따라서 이 13F가 지원할 수 있는 가장 강력한 결론은 "월스트리트가 이미 바닥을 잡았다"가 아니라 비트코인 ETP가 더욱 깊이 자산 관리 및 고객 계좌에 들어가고 있다는 것이다: 신고 기관은 펀드 내 27.6%의 BTC를 보유하고 있으며, 이는 Q2 말의 24.8%보다 높다. 이는 더 지속적인 배치 수요를 가져올 수 있지만, 자산 관리 채널이 거래 자금보다 진정으로 안정적인지는 여전히 이번 Q4 상환의 완전한 검증을 거치지 않았다. 더 많은 데이터 정보는 2027년 2월 중순 다음 라운드 공개를 기다려야 밝혀질 것이다.
 위험 경고 위험 경고