Прогноз отчета Micron: приближается четвертый квартал 2026 финансового года, смогут ли HBM, SCA и программа выкупа помочь Micron начать новую эру "декуплирования"?
В восточном времени США 30 сентября (в эту среду) компания Micron Technology собирается опубликовать финансовый отчет за четвертый квартал 2026 финансового года (с июня по август 2026 года). Судя по повышенным ожиданиям со стороны аналитиков, в этом квартале, вероятно, будут снова достигнуты рекордные результаты. Однако перед лицом рыночной капитализации в триллион долларов и высокой концентрации прибыли, маргинальное значение финансовых данных за квартал само по себе относительно ограничено. Более важным вопросом для рынка является то, сможет ли Micron избавиться от статуса "циклической акции" и перейти к более устойчивой и предсказуемой модели роста.
Ведущие инвестиционные банки, такие как Goldman Sachs и UBS, сосредоточили внимание на трех основных сигналах, которые руководство собирается выпустить: сможет ли стратегическое соглашение SCA продолжить разрывать потолок роста доходов по контрактам? Сохранится ли высокая премия HBM до 2027 года? И после снятия ограничений по закону CHIPS 9 декабря, сможет ли программа выкупа акций обеспечить реальные денежные средства? Накануне публикации отчета за четвертый квартал, как нам следует рассматривать эти три ключевых переменных, которые изменяют ландшафт индустрии хранения данных?
I. Обзор: почему отчет за прошлый квартал привел к однодневному росту акций на 16%?
Вспоминая, как 24 июня Micron опубликовала отчет за FY26Q3 (с марта по май 2026 года), акции после торгов выросли на 16%, а на следующий день закрылись с ростом на 15,7%. Основной движущей силой этого роста стали результаты, значительно превысившие ожидания:
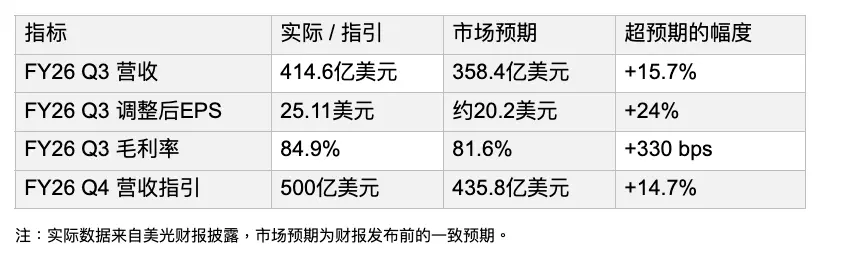
Значительное превышение ожиданий по финансовым показателям стало одним из важных факторов, способствующих росту акций: выручка Micron за третий квартал и прогноз на следующий квартал превысили рыночные ожидания примерно на 15%; что более важно, маржа валовой прибыли от нового дохода за третий квартал составила 98%, что означает, что большая часть дополнительной выручки преобразуется в прибыль, отражая сильную ценовую власть и способность передавать затраты Micron в период роста отрасли.
Долгосрочные соглашения SCA изменили восприятие рынка бизнес-модели компании: подписание 16 стратегических клиентских соглашений SCA не только зафиксировало минимальные контрактные доходы в размере около 100 миллиардов долларов по 14 соглашениям, но и принесло 22 миллиарда долларов предоплаты и залога, из которых наличные составили 18 миллиардов долларов. Это знаменует собой то, что попытка Micron "избавиться от цикличности" больше не остается на концептуальном уровне, а превращается в высокообеспеченные и предсказуемые денежные активы на балансе.
Оптимистичный взгляд руководства на среднесрочную структуру спроса и предложения продлил ожидания рынка по текущему циклу роста: Micron значительно повысила прогноз роста объемов поставок серверов с примерно 10% до почти 20% и четко указала, что напряженность в спросе и предложении сохранится до 2027 года. Тройное сочетание превышения ожиданий, реализации долгосрочных соглашений и продления цикла поддержало однодневный рост акций на 16% после публикации отчета за третий квартал.
II. Ожидания Micron за четвертый квартал стали общепринятыми: рынок заранее оценил, можно ли еще улучшить идеальные ожидания?
Прогнозы аналитиков по Micron за FY26 Q4 в целом превышают медиану руководства компании, и перед отчетом они продолжают повышаться, так что "превышение ожиданий" само по себе уже не может стать значительным катализатором для роста акций.
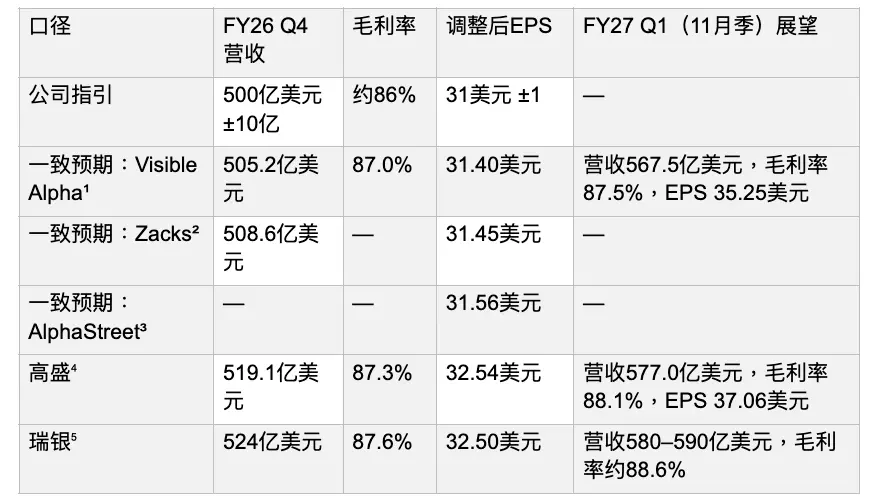
Примечание: ¹ Visible Alpha - финансовая платформа, принадлежащая S&P Global, данные по состоянию на 11 сентября 2026 года. ² Консенсус Zacks по состоянию на 25 сентября 2026 года. ³ Прогноз AlphaStreet перед отчетом, опубликованный в конце сентября 2026 года, только EPS. ⁴ Прогноз Goldman Sachs перед отчетом от 11 сентября 2026 года. ⁵ Исследование UBS в конце сентября 2026 года, согласно информации Zhichun Finance от 26 сентября 2026 года; UBS заявила, что ее прогноз превышает консенсусные ожидания на 3,9% (выручка) и 4,3% (EPS), исходя из этого, ее консенсусные ожидания составляют около 50,4 миллиарда долларов выручки и 31,16 долларов EPS, что близко к данным Visible Alpha. "---" означает, что источник не раскрыл информацию. Консенсусные ожидания различаются из-за различий в поставщиках данных, охватывающих брокеров и временных точках статистики.
Несколько показателей показывают, что рынок достиг высокой степени консенсуса по превышению ожиданий в этом квартале. Консенсусные ожидания рынка не только превышают медиану руководства компании, но и продолжают повышаться перед отчетом: прогноз выручки по данным Visible Alpha составляет 50,52 миллиарда долларов (по состоянию на 11 сентября), к 25 сентября консенсус Zacks вырос до 50,86 миллиарда долларов, а прогноз EPS был повышен на 0,06 долларов на той неделе. Во-вторых, прогнозы основных брокеров в целом превышают консенсусные ожидания на 2%–4%, Citigroup также открыто ожидает, что Micron превысит руководство, ссылаясь на резкий рост цен на DRAM и NAND в течение квартала. Большинство аналитиков, покрывающих Micron, дают положительные рекомендации.
Очевидное сокращение пространства для превышения ожиданий означает, что вероятность повторения роста акций, как в предыдущем квартале, снизилась. В прошлом квартале, когда был опубликован отчет, выручка Micron превысила рыночные ожидания почти на 16%; в то время как в этом квартале основные учреждения ожидают превышение ожиданий по выручке в пределах 2%–4%, выручка находится в диапазоне от 51 до 52,5 миллиарда долларов, что полностью соответствует рыночным ожиданиям. Более того, стоит обратить внимание на последующее движение акций в предыдущем квартале: после резкого роста на следующей неделе акции потеряли около 20%, а в течение 30 дней максимальная коррекция составила около 32%. Даже если результаты значительно превысят ожидания, фиксация прибыли после реализации положительных новостей все еще может оказать влияние на краткосрочные тенденции.
При высоких ценах акции становятся более чувствительными к любым сигналам о замедлении. Акции Micron в этом году выросли примерно на 277%, 24 сентября закрылись около 1,080 долларов, а рыночная капитализация превысила 1 триллион долларов; целевая цена Goldman Sachs в 1,100 долларов почти совпадает с текущей ценой. Это означает, что основной потенциальный риск этого отчета заключается не в том, что результаты окажутся хуже ожиданий, а в том, что превышение ожиданий уже было полностью оценено, и после реализации положительных новостей не осталось пространства для дальнейшего повышения.
III. Разница в оценках: Goldman Sachs 1100 долларов против UBS 1625 долларов, в чем разногласия?
Разница в целевых ценах между Goldman Sachs и UBS составляет 48%: хотя обе компании прогнозируют, что результаты Micron в этом квартале превысят рыночные ожидания и не используют непосредственно пиковые прибыли текущего цикла для оценки, Goldman Sachs присваивает лишь "нейтральный" рейтинг и целевую цену в 1,100 долларов, в то время как UBS сохраняет рейтинг "покупать" и целевую цену в 1,625 долларов.
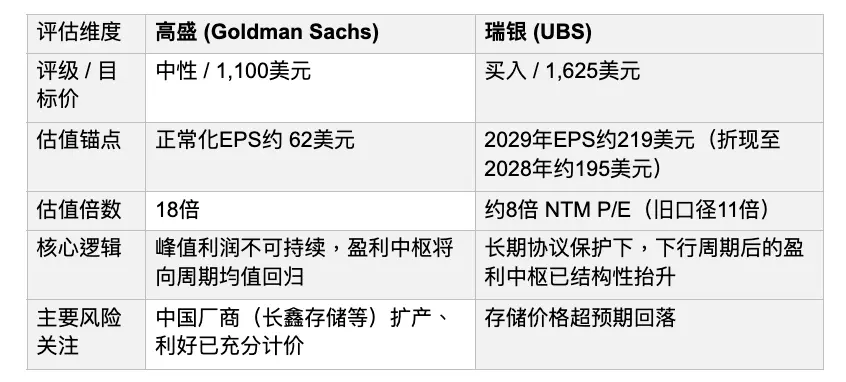
Оценочная модель Goldman Sachs основана на разумном коэффициенте "нормализованной прибыли", по сути, рассматривая Micron как циклическую акцию: Goldman Sachs умножает нормализованный EPS около 62 долларов на 18-кратный коэффициент P/E, получая целевую цену в 1,100 долларов. Эта база EPS составляет чуть более 30% от прогнозируемого значения EPS на 2027 год (170,70 долларов), подразумевая, что текущая прибыль находится на пиковом уровне цикла и не должна рассматриваться как долгосрочно устойчивый уровень. Таким образом, низкий коэффициент P/E Micron, рассчитанный на основе пиковых прибылей, не является сигналом недооцененности, а типичной характеристикой циклических акций на пиковом уровне. В этой модели Goldman Sachs считает, что положительные новости уже были полностью оценены: позиции инвесторов "склоняются к оптимизму", а рыночные ожидания перед отчетом "по-прежнему находятся на высоком уровне". Кроме того, Goldman Sachs указывает на то, что Longsys продолжает захватывать долю рынка DRAM и снижать цены как основной риск снижения, считая, что долгосрочное расширение китайских производителей остается ключевой переменной, сдерживающей оценку отрасли, и пока эта неопределенность не будет устранена, рынок не сможет признать более высокую оценку пиковых прибылей Micron.
Логика оценки UBS заключается в том, чтобы перескочить пиковые циклы и напрямую зафиксировать базу прибыли после окончания нисходящего цикла: согласно публично раскрытой модели оценки UBS, UBS прогнозирует, что неконсолидированный EPS Micron в 2029 году составит около 219 долларов, дисконтируя на 12,2% стоимости капитала за год до 2028 года, что соответствует примерно 195 долларов, и затем применяя коэффициент P/E около 8 раз (NTM P/E), получая целевую цену в 1,625 долларов. UBS выбирает 2029 год в качестве базового года для оценки, поскольку ожидается, что к этому времени отрасль уже полностью пройдет через умеренный нисходящий цикл, и уровень прибыли в этом году лучше отражает кросс-циклическую прибыльность Micron под защитой долгосрочных соглашений SCA, что соответствует их суждению о том, что "цены на память начнут снижаться во второй половине 2028 года".
Недавний рост акций Micron может быть вызван факторами настроения на рынке и ожиданиями катализаторов: после публикации отчета за прошлый квартал акции Micron продолжали корректироваться от 52-недельного максимума в 1,254.81 долларов, в начале сентября они опустились до 900 долларов; за последние две недели они снова поднялись до 1,080 долларов, при этом внимание рынка к размещению средств перед публикацией отчета возросло. С одной стороны, такие компании, как UBS, громко подтверждают свои положительные позиции; с другой стороны, SK Hynix и Samsung последовательно объявили о крупных планах по возврату акционерам, что побуждает рынок предполагать, что Micron последует за ними в выкупе акций после снятия ограничений.
IV. Дифференциация на рынке хранения: медленный рост DRAM и премия HBM, откуда берется эластичность прибыли?
Позиционирование DRAM и HBM является основой для понимания текущей дифференциации спроса и предложения в индустрии хранения и структуры доходов Micron. DRAM, или динамическая оперативная память, отвечает за временное хранение данных в процессе вычислений и широко используется в серверах, смартфонах и персональных компьютерах. HBM, или память с высокой пропускной способностью, по сути, также основана на архитектуре DRAM, но использует технологию TSV (технология через-силиконовые отверстия) для вертикального укладки многослойных чипов DRAM и их плотной упаковки с GPU на одной плате, обеспечивая значительно более высокую пропускную способность, чем традиционная память, и являясь незаменимым компонентом для ускорителей ИИ. С точки зрения структуры доходов, DRAM является основным источником дохода Micron: согласно прогнозам Goldman Sachs, в четвертом квартале 2026 финансового года около 75% доходов Micron будет поступать от DRAM (включая HBM), остальные около 25% будут поступать от NAND флеш-памяти.
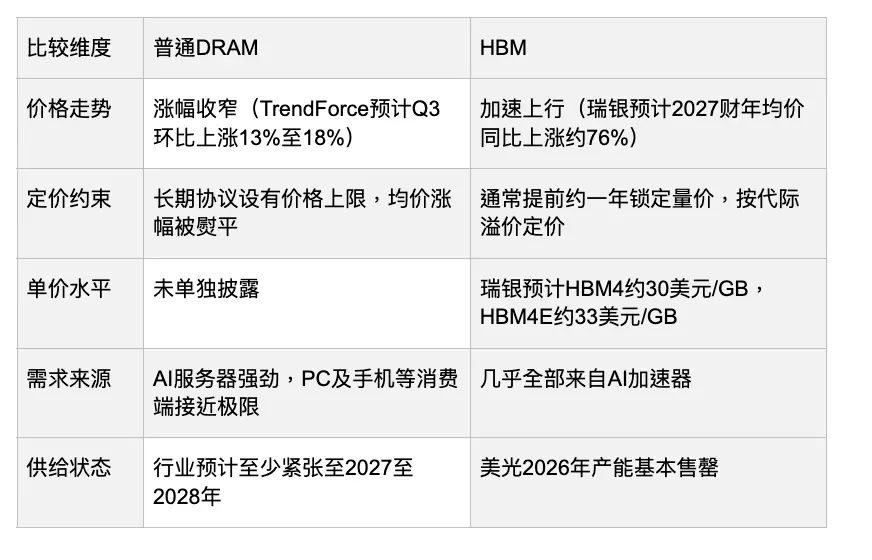
Ключевой особенностью текущего цикла хранения является высокая дифференциация ценовой структуры, при этом премия HBM заменяет традиционный общий рост цен на DRAM, становясь основным источником эластичности прибыли. Цены на традиционный DRAM и NAND ограничены верхними пределами долгосрочных соглашений и слабым спросом со стороны потребителей, и они перешли от резкого роста к медленному росту; HBM же, благодаря высоким технологическим барьерам и высокой концентрации производственных мощностей, продолжает расширять свою премию. Эта дифференциация означает, что движущая сила прибыли Micron в текущем цикле переходит от общего роста цен на обычный DRAM к высокой маржинальной премии, обеспечиваемой HBM.
Качественное сравнение еще больше подчеркивает ценовую способность HBM, при этом ее эластичность прибыли в основном зависит от цен, а не от объемов поставок. В третьем квартале 2026 года TrendForce ожидает, что квартальный рост цен на стандартные контракты DRAM сократится до 13%–18%. В то же время UBS ожидает, что средняя цена смешанного HBM Micron в 2027 финансовом году вырастет примерно на 76% по сравнению с предыдущим годом, при этом HBM4 составит около 30 долларов за ГБ, а HBM4E около 33 долларов за ГБ, что значительно превышает ценовую способность обычных продуктов хранения. В настоящее время Micron занимает около 20% мирового рынка HBM, а совокупный доход от HBM4 уже превысил 1 миллиард долларов; однако при практически распроданных мощностях объемы поставок ограничены фактическими пределами производственных мощностей, что затрудняет значительное увеличение объемов. Хотя рынок выражает сомнения по поводу снижения конфигурации HBM в новых GPU от NVIDIA, поскольку текущая проблема заключается в предложении, а не в спросе, снижение количества HBM на одну карту может позволить ограниченному предложению HBM соответствовать большему количеству поставок GPU, облегчая давление на поставки всей системы. Таким образом, при ограниченном росте объемов поставок, рост средней цены на 76% и соответствующая высокая маржа прибыли могут стать важным источником роста доходов и прибыли Micron в будущем.
На стороне предложения, вытеснение мощностей по производству полупроводников HBM является ключевым механизмом, поддерживающим "постоянный медленный рост" цен на обычную DRAM, в то время как темпы расширения китайских производителей представляют собой наибольшую неопределенность. Для производства HBM с аналогичным количеством бит требуется примерно в 3-4 раза больше мощностей по производству полупроводников, чем для обычной DRAM. Три основных производителя — SK Hynix, Samsung и Micron — приоритетно распределяют новые мощности на HBM, что значительно сжимает эффективное предложение обычной DRAM. TrendForce ожидает, что доля HBM в мировых инвестициях в полупроводники DRAM вырастет с 18% в 2025 году до 30% к концу 2027 года, но доля выхода битов увеличится лишь с 8% до 13%, что ясно демонстрирует огромный разрыв между потреблением мощностей и выходом битов. Поскольку строительство новых заводов обычно занимает более двух лет, этот эффект сжатия будет поддерживать напряженные условия спроса и предложения для обычной DRAM в течение длительного времени. Руководство Micron считает, что напряженность в спросе и предложении сохранится до 2027 года, а UBS также считает, что в индустрии DRAM дефицит будет сохраняться до второго квартала 2028 года. Разногласия сосредоточены вокруг ChangXin Memory (CXMT): Goldman Sachs считает расширение его доли основным риском, в то время как UBS полагает, что его расширение ограничено получением современного оборудования и выходом по технологии, и опасения рынка по поводу его ценового воздействия несколько преувеличены.
Структурный дисбаланс на стороне спроса усиливается: спрос, связанный с ИИ, продолжает сосредотачиваться на HBM и серверной памяти, в то время как потребительская электроника приближается к пределу ценового восприятия. По оценкам TrendForce, в 2026 году приложения ИИ будут потреблять около 20% мировых мощностей по производству полупроводников DRAM, в то время как годовой темп роста мощностей DRAM составляет всего около 10%–15%, что явно указывает на то, что скорость роста спроса ИИ значительно превышает предложение. Серверы для обучения и вывода ИИ предъявляют высокие требования к объему памяти и пропускной способности, а взрывной рост спроса на вывод также подтолкнул к увеличению поставок высокоемких корпоративных SSD; облачные сервисы подписывают многолетние долгосрочные контракты, чтобы гарантировать мощности. В резком контрасте с этим, такие потребительские устройства, как ПК и смартфоны, уже близки к пределу восприятия цен, и признаки ослабления спроса становятся все более очевидными. С точки зрения баланса спроса и предложения, возможности для смягчения в краткосрочной перспективе ограничены: новая мощность в основном направляется на HBM, а темпы расширения обычной DRAM относительно сдержаны. Стоит отметить, что TrendForce указывает, что в начале 2026 года доход от одного кристалла HBM временно оказался ниже, чем у модуля серверной памяти DDR5 на 64 ГБ, что означает, что относительная прибыльность HBM временно была ниже, чем у обычной DRAM. Это также объясняет, почему производители значительно повысили цены на HBM в 2027 году: только поддерживая достаточно высокую премию, производители могут продолжать перераспределять мощности на HBM.
Основные различия между двумя типами продуктов следующие:
Пункт 5. Что фиксирует долгосрочное соглашение SCA Micron? Может ли оно помочь Micron избавиться от "цикличности"?
Чипы памяти являются типичной высокоцикличной отраслью, и эта цикличность является основной причиной низкой долгосрочной оценки Micron: чипы памяти представляют собой высоко стандартизированные товары, цена на которые почти полностью определяется спросом и предложением: при дефиците цена резко растет, производители стремятся увеличить мощности; через один-два года новые мощности выходят на рынок, и возникает избыток, цена резко падает, производители терпят убытки и вынуждены сокращать производство. Этот цикл "процветание — расширение — избыток — очищение" аналогичен циклическим отраслям, таким как сталь, судоходство и жидкокристаллические панели. Его цена заключается в резких колебаниях прибыли и отсутствии предсказуемости в управлении, Micron в 2023 финансовом году уже столкнулась с большими убытками. Именно поэтому на фондовом рынке для циклических акций наблюдается "парадоксальная" оценка: "чем выше прибыль, тем ниже коэффициент P/E": прогнозируемый коэффициент P/E Micron на 2027 год составляет всего около 6 раз, SK Hynix — около 4 раз, в то время как средний взвешенный коэффициент P/E сопоставимых полупроводниковых компаний составляет около 16 раз.
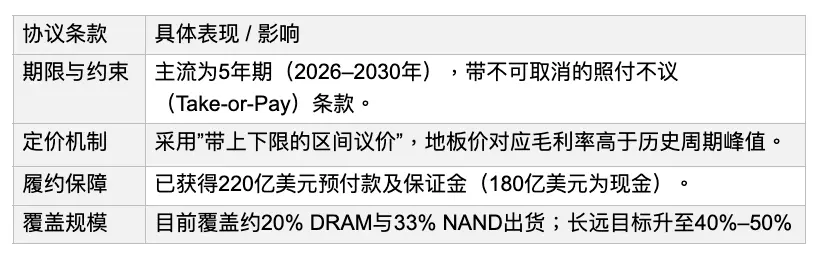
Суть стратегического клиентского соглашения SCA заключается в том, чтобы обменять часть ценовой гибкости на долгосрочную определенность в объемах и ценах: это соглашение в основном направлено на крупных облачных провайдеров. Согласно данным, раскрытым Micron в прошлом квартале, компания подписала 16 соглашений SCA, из которых 14 имеют минимальный контрактный доход около 100 миллиардов долларов, и уже получены предоплаты и гарантии исполнения на сумму около 22 миллиардов долларов, из которых наличными — около 18 миллиардов долларов.
Первые соглашения SCA официально вступили в силу в 2026 году, но на данный момент доля фактических поставок, охваченных контрактами, все еще относительно ограничена: согласно открытой информации, подписанные соглашения охватывают около 20% поставок DRAM Micron и треть поставок NAND. Руководство ожидает, что после завершения всех запланированных соглашений доход с фиксированной ценой или с установленным ценовым потолком составит около 40% от общего дохода, а конечная доля может даже превысить половину. Это означает, что на текущем этапе около 80% поставок DRAM Micron все еще в основном продаются по рыночной цене, что позволяет в полной мере воспользоваться ростом цен, вызванным улучшением рыночной ситуации.
Micron не раскрыла конкретные ценовые диапазоны соглашений, но ее механизм минимальной цены демонстрирует сильные антикризисные способности: Micron заявила, что валовая маржа, соответствующая минимальной цене соглашения, "значительно выше, чем в любой предыдущей циклической фазе". В качестве ориентира, валовая маржа Micron в предыдущем цикле составила около 62%. Что касается ценового потолка, согласно открытой информации в отрасли, верхний предел цен первых соглашений примерно соответствует рыночной цене второго квартала 2026 года. После этого рыночные цены продолжали расти, и клиенты SCA фактически получили определенную скидку.
Постепенное вступление в силу долгосрочных соглашений выравнивает рост средней смешанной цены (ASP) Micron, что является структурной причиной замедления темпов роста ее доходов: в прошлом квартале (FY26 Q3) доход Micron значительно вырос на 74% по сравнению с предыдущим кварталом; по прогнозам Goldman Sachs, темпы роста FY26 Q4 снизятся до около 25%, а в ноябре еще больше упадут до около 11%. Это замедление темпов роста не является признаком ослабления основ или спада в отрасли, а является естественным результатом увеличения доли доходов от SCA в период роста цен. Напротив, как только отрасль войдет в цикл спада, минимальные цены в соглашениях и гарантированные объемы закупок "по факту" будут играть поддерживающую роль, что и является основной причиной, по которой рынок готов платить премию за оценку логики "децикличности" Micron.
Основные условия соглашения SCA
Пункт 6. Обратный выкуп акций: ограничения Закона CHIPS будут сняты 9 декабря, какой опыт у SK Hynix?
Ограничения на выкуп акций по Закону CHIPS будут сняты 9 декабря 2026 года, этот финансовый отчет является последним официальным телефонным звонком перед снятием ограничений, и важность заявлений о капитальном возврате не меньше, чем у квартальных результатов. Закон о "чипах и науке" в США предоставляет субсидии для строительства местных заводов, одним из условий является то, что компании, получающие субсидии, не могут в течение определенного времени проводить крупномасштабные выкупы или дивиденды. Micron подписала соглашение о субсидии на сумму около 6,1 миллиарда долларов с Министерством торговли США в декабре 2024 года, и в течение следующих двух лет может проводить только небольшие выкупы, чтобы компенсировать размывание капитала от программ поощрения сотрудников. Срок действия соглашения истекает через два года, что соответствует 9 декабря 2026 года. Goldman Sachs также включила планы выкупа в список наиболее обсуждаемых тем на телефонном звонке перед отчетом.
Выкуп акций может поддержать стоимость для акционеров через увеличение прибыли на акцию, потенциальный спрос со стороны покупателей и сигналы от руководства. Во-первых, при неизменной прибыли уменьшение количества акций в обращении напрямую увеличивает прибыль на акцию; по оценкам, при текущем капитале Micron в около 1,1 миллиарда акций, выкуп на сумму 20 миллиардов долларов в квартал может вернуть около 1,6% акций в обращении. Во-вторых, регулярные выкупы могут обеспечить дополнительный рыночный спрос во время коррекции цен и в определенной степени смягчить давление на продажу. В-третьих, выкуп является публичным подтверждением устойчивости денежного потока со стороны руководства: крупное расширение мощностей со стороны производителей памяти на пиках рынка всегда является сигналом о достижении пика цикла; приоритетное использование наличных для возврата акционерам, а не для расширения мощностей, вместе с долгосрочными соглашениями SCA составляет второй столп нарратива Micron о "децикличности".
Судя по текущим раскрытым финансовым данным, Micron обладает сильной способностью к выкупу, и рынок сосредоточен на масштабе и темпе. Свободный денежный поток Micron в FY26 Q3 достиг рекордных 18,3 миллиарда долларов, чистые наличные составляют около 25 миллиардов долларов. Финансовый директор Марк Мерфи заявил, что после снятия ограничений компания увеличит объем капитального возврата, а долгосрочная цель — вернуть 100% избыточных наличных акционерам, но конкретные масштабы и сроки не были указаны. Согласно отчету UBS, пересказанному Zhitong Finance, UBS ожидает, что Micron начнет выкуп во втором квартале 2027 финансового года (с декабря 2026 года по февраль 2027 года) с первоначальным объемом около 20 миллиардов долларов в квартал, а затем, возможно, постепенно увеличит его.
Постоянный осторожный стиль руководства означает, что информация о выкупе на этом телефонном звонке может не превышать ожидания. UBS считает, что Micron не будет заранее давать агрессивные сигналы о выкупе. В сочетании с предыдущими заявлениями руководство, скорее всего, повторит направление "увеличения капитального возврата после снятия ограничений", а не объявит конкретные суммы авторизации. На фоне высоких ожиданий рынка относительно выкупа, если на этот раз будут даны только качественные заявления, это в краткосрочной перспективе вряд ли станет катализатором для роста акций.
Выкуп SK Hynix в августе предоставил полезный ориентир: выкуп может временно поднять рыночные настроения, но сам по себе он не обязательно изменит общую ценовую логику в отрасли. 19 августа после закрытия рынка SK Hynix объявила о плане выкупа и аннулирования акций на сумму 40 триллионов вон (около 28,6 миллиарда долларов), что составляет около 3,3% от общего капитала, срок исполнения — с 20 августа по 19 ноября, все выкупленные акции будут аннулированы; одновременно компания повысила цель по возврату акционерам на 2025–2027 годы с "в пределах 50% от накопленного свободного денежного потока" до "более 50%". Причиной, указанной советом директоров, является то, что внутренняя стоимость компании не была должным образом отражена в текущей цене акций. Перед объявлением цена акций уже упала почти на 50% по сравнению с пиковыми значениями июня, а накануне объявления упала более чем на 9%; в первый день торгов после объявления она выросла на 12,73%, полностью восстановив свои потери, что показывает, что рынок быстро и непосредственно реагирует на "реальные" возвраты акционеров. Однако затем цена акций все еще была примерно на 16% ниже 50-дневной средней, и сомнения рынка относительно устойчивости капитальных расходов на ИИ и рост глобальных доходностей облигаций не могут быть разрешены за счет выкупа. Другой важный момент заключается в том, что за неделю до объявления о выкупе SK Hynix объявила о плане расширения мощностей на сумму 54,3 триллиона вон, и цена акций упала на 4,9%, что отражает явное предпочтение рынка к "возврату акционерам", а не "расширению мощностей".
Судя по примеру Hynix, предстоящий выкуп Micron может оказать большее влияние на долгосрочную стоимость акций, чем на краткосрочную цену, он ближе к "балласту" долгосрочной стоимости, чем к независимому драйверу краткосрочной цены. Опыт Hynix показывает, что объявления о выкупе могут поднять настроение и укрепить признание рынка в отношении капитальной дисциплины, но среднесрочное направление цен акций все еще зависит от циклов цен на память и устойчивости спроса на ИИ. Более глубокий смысл выкупа Micron заключается в долгосрочной перспективе: сокращение капитала на пиках рынка будет определять, в какой степени прибыль на акцию и цена акций смогут поддерживаться в следующем цикле спада. Поэтому на этом телефонном звонке действительно стоит обратить внимание на то, сможет ли руководство предоставить количественную структуру капитального возврата, включая масштабы авторизации выкупа, темпы исполнения, а также распределение между капитальными расходами и возвратом акционерам.
Отказ от ответственности
Эта статья была составлена на основе открытой информации, и приведенные рыночные данные, мнения учреждений и новостные отчеты в основном взяты из исследовательских отчетов таких брокеров, как Goldman Sachs и UBS, а также из данных таких агентств, как Visible Alpha, Zacks, FactSet, TrendForce, а также из официальных объявлений и финансовых отчетов Micron Technology и SK Hynix, а также из открытых публикаций основных финансовых СМИ. Наша платформа сделала все возможное для проверки их точности, но не дает никаких явных или подразумеваемых гарантий относительно полноты, актуальности и точности соответствующей информации.
Мнения, прогнозы и данные оценки, упомянутые в статье, основаны на пересказе медиа, таких как Zhitong Finance, и данная платформа не получила оригинальный текст исследования, что может привести к различиям с оригиналом; Micron не раскрыла конкретный ценовой диапазон соглашения с стратегическими клиентами SCA, сопоставления в статье основаны на расчетах, основанных на открытой информации рынка, доля доходов HBM, процент выкупа акций и другие цифры также являются оценочными и не представляют собой официальные данные компании, читатели должны относиться к этому с осторожностью.
Анализ, суждения и ожидания, содержащиеся в данной статье, представляют собой мнение на момент написания (конец сентября 2026 года), согласованные ожидания, прогнозы учреждений и рыночные цены могут измениться до и после публикации финансового отчета, данная платформа не несет ответственности за обновления.
Содержимое данной статьи предназначено только для справки и общения, не является инвестиционным советом, предложением или приглашением к предложению, а также не является рекомендацией по любым ценным бумагам, финансовым продуктам или производным инструментам. Инвестиции в акции и полупроводниковую отрасль сопряжены с высоким риском волатильности, прошлые результаты не гарантируют будущую доходность, инвесторы действуют на свой риск. Читатели перед принятием любых инвестиционных решений должны учитывать свое финансовое положение и способность к риску, а также консультироваться с квалифицированными специалистами.
 Предупреждение о рисках Предупреждение о рисках