








Отчет Pantera Capital о токенизированных рынках: где настоящие потребности и возможности после того, как активы были переведены на блокчейн?
 Ключевые тезисы

 Объем рынка токенизированных активов достиг 331,8 миллиарда долларов, рост нестабильных активов составил 13,3%, но сделки по-прежнему сосредоточены на ограниченном числе продуктов, следующей задачей является решение вопроса о том, как активы могут действительно использоваться после их токенизации.
Автор:Pantera Capital
Составитель: Цзя Хуань, ChainCatcher
Пять основных выводов
Токенизация переживает структурные изменения: выпуск токенов на блокчейне больше не является сложной задачей, следующая фаза сосредоточена на создании соответствующих, ликвидных и более эффективных по использованию капитала вторичных рынков. Несмотря на то, что общая стоимость токенизации различных активов продолжает расти, объемы торгов и участие на рынке остаются явно дифференцированными.
В этом отчете представлены количественные данные по состоянию на 30 июня 2026 года, а также важные операционные достижения третьего квартала, включая результаты Robinhood Chain по состоянию на 31 августа и ключевые обновления политики в сентябре.
В рамках 671 отслеживаемого актива с рыночной капитализацией 331,8 миллиарда долларов рост происходит от стабильных монет к более широким областям. С первого по второй квартал стоимость токенизации нестабильных активов выросла на 13,3%, а возможности в различных классах активов и их использовании стали более разнообразными.
В то же время токенизация расширяет свои применения по нескольким направлениям. Трейдеры получают доступ к ценовым колебаниям акций через деривативы на блокчейне, платформы, ориентированные на индивидуальных пользователей, такие как Robinhood, вводят токенизированные активы в новые каналы распределения, а рынок кредитования позволяет использовать токенизированные залоги.
Для банков, компаний по управлению активами и платформ управления капиталом эти изменения открывают возможности для обслуживания клиентов через новые торговые, инвестиционные и финансовые продукты.
В этом отчете рассматривается, где происходят эти активности и что необходимо для их поддержки. Пять основных выводов следующие:
Торговля акциями на блокчейне показывает высокий спрос на ценовые колебания. В июне объем торгов вечными контрактами на акции на Hyperliquid и Lighter достиг 67,8 миллиарда долларов, что примерно в 16 раз больше наблюдаемого объема спотовой торговли токенизированными акциями на блокчейне. Эти деривативы позволяют трейдерам открывать позиции без необходимости владеть базовыми токенизированными активами.
Это сравнение показывает активный спрос на ценовые колебания, однако, из-за различий в кредитном плечо, частоте торгов и статистическом охвате, оно не является сравнением фактических вложенных средств или числа независимых пользователей.
После запуска Robinhood Chain достигнуты первые успехи в расширении распределения токенизированных акций и ETF. В его ассортимент входят известные компании, такие как NVIDIA, Apple, Tesla, а также ETF, такие как SPY и QQQ. В первый месяц после запуска 1 июля стоимость отслеживаемых токенизированных активов возросла примерно в пять раз.
Торговля также возросла: недельный объем RWA вырос с 5 миллионов долларов в первую неделю до 887,5 миллионов долларов в последнюю неделю августа, доля этого объема в торговле DEX на этой цепочке увеличилась с 0,1% до 12,9%. Эти данные указывают на то, что запуск продуктов приводит к реальным позициям и растущему интересу к торговле, хотя начальные балансы кошельков все еще остаются сосредоточенными.
Условия доступа определяют, где может формироваться открытый рынок. Среди 110 отдельных продуктов с ценностью не менее 10 миллионов долларов, открытые продукты составляют 41% от общей стоимости на конец июня, но при этом они обеспечили 99,8% наблюдаемого объема спотовой торговли за месяц. Ограничения на передачу могут сузить круг подходящих покупателей и торговых площадок.
Состав продуктов также имеет значение: лицензированные активы в основном сосредоточены в фондах с целью получения дохода, поэтому это сравнение не может отдельно оценивать влияние условий доступа.
Активность торгов на вторичном рынке не является универсальным показателем успеха токенизации. Помимо ограничений доступа, низкий объем спотовой торговли также может означать, что продукты изначально были разработаны для удержания, а не для частой торговли.
Для токенов акций оборачиваемость может отражать состояние ликвидности, глубину рынка и качество сделок; для токенизированных фондов государственных облигаций доходность и надежное выкупление могут быть важнее частоты торговли; для кредитных активов, используемых в качестве залога, наиболее важны кредитные операции и надежные схемы расчетов или выкупа. Оценка этих продуктов требует соответствия показателей их предполагаемому использованию.
Институтам следует сосредоточиться на создании рыночной инфраструктуры в рамках действующей регуляторной среды. Законопроект CLARITY не продвинулся в процессе Сената 15 сентября, более комплексное законодательство о рыночной структуре в США все еще не определено.
Тем не менее, Комиссия по ценным бумагам и биржам США (SEC) 17 сентября предоставила условные исключения для некоторых торговых площадок токенизированных акций и поставщиков ликвидности, что открывает конкретный путь для дальнейшего развития. Эти изменения требуют от институтов разработки планов по продуктам: сначала определить возможные регуляторные пути, а затем создать инфраструктуру для обслуживания квалифицированных инвесторов в рамках этого диапазона.
Для торговых активов это означает привлечение квалифицированных маркет-мейкеров и торговых площадок, способных удовлетворить требования к передаче продуктов; для фондов с доходом надежное выкупление может быть более приоритетным. В процессе постепенного совершенствования общей структуры институты могут улучшить каналы участия клиентов и доступность продуктов через эти конкретные меры.
Часть первая: Как токенизированные активы торгуются, хранятся и используются для финансирования?
Открытые продукты обеспечили 99,8% наблюдаемого объема спотовой торговли в июне
Токенизированных активов много, но токен на блокчейне не означает автоматического наличия открытого рынка. Многие токены по-прежнему в основном перемещаются между кошельками или удерживаются для получения дохода.
В июне объем межкошельковых переводов BUIDL составил 441 миллион долларов, USTB — 339 миллионов долларов, а европейский фонд Spiko — 353 миллиона долларов. Эти переводы могут включать подписку, выкуп, хранение, залог, стратегии дохода и другие операционные действия. Они показывают, что токены используются на блокчейне, но не представляют собой очищенные потоки инвестиционных средств и не отражают открытое ценообразование.
Открытая вторичная торговля требует подходящих покупателей и продавцов, поддерживающих торговую площадку для данного продукта, а также наличия активов для торговли. Продукты с нулевым объемом спотовой торговли также не имеют значительных запасов токенов в соответствующих пулах DEX. Для лицензированных продуктов ограничения на передачу могут препятствовать нормальному функционированию обычных открытых фондов. Инвесторы могут обратиться к каналам эмитента или лицензированным каналам, и эти действия не учитываются в данных по спотовой торговле. Таким образом, отсутствие наблюдаемой спотовой торговли не доказывает, что инвесторы не могут выйти.
В этой части продукты делятся на пять классов активов: процентные, акционные, товарные, кредитные и частные фонды. Процентные активы охватывают государственные долги США и других стран, а также инструменты денежного рынка; кредитные активы охватывают частный и корпоративный кредит; частные фонды охватывают активно управляемые стратегии и частный капитал. Синтетические доходные долларовые токены, такие как USDe, классифицируются как стабильные монеты и не включаются в этот анализ.
Продукты также делятся на открытые и лицензированные группы в зависимости от правил передачи токенов, а не требований к квалификации инвесторов при подписке.
Открытые продукты не устанавливают ограничений по идентификации или адресу на этапе передачи: любой адрес может получать токены и торговать на поддерживающей этот продукт площадке, даже если эмитент требует завершения проверки KYC при создании или выкупе долей. Лицензированные продукты устанавливают ограничения на саму передачу, токены могут перемещаться только между разрешенными адресами.
Выборка на июнь 2026 года включает 110 нестабильных продуктов, каждый из которых имеет рыночную капитализацию не менее 10 миллионов долларов. Из них 51 лицензированный продукт общей стоимостью 16,5 миллиарда долларов и 59 открытых продуктов общей стоимостью 11,5 миллиарда долларов.
Лицензированные продукты составляют 59% от общей стоимости выборки, но обеспечивают только 0,2% наблюдаемого объема спотовой торговли; открытые продукты составляют 41% от общей стоимости и обеспечивают 99,8% объема торговли, то есть 4,8 миллиарда долларов. В целом объем торговли открытыми продуктами в июне составляет примерно 41% от их рыночной капитализации, но торговля по-прежнему сосредоточена на меньшем количестве продуктов.
BUIDL от BlackRock, iBENJI от Franklin и USYC от Hashnote ограничивают получателей токенов. Tether Gold, PAX Gold и Syrup USDC не имеют таких ограничений на передачу. Обе группы продуктов почти всегда проверяют инвесторов при подписке, настоящая разница заключается в том, могут ли токены затем попасть на открытые торговые площадки.
Условия доступа и классы активов в определенной степени переплетаются. Лицензированные продукты сосредоточены в категориях, предназначенных для удержания: 81% стоимости процентных активов относится к лицензированным продуктам, 8% — к акциям, а 0% — к товарам. Процентные активы составляют 16,7 миллиарда долларов из общей стоимости выборки в 28 миллиардов долларов, поэтому около четырех пятых всей стоимости лицензированных активов сосредоточены в этой категории, которая обычно покупается для получения дохода и выкупа у эмитента.
Разница "59% от стоимости, но только 0,2% от объема торговли" частично объясняется составом продуктов, а не только условиями доступа. 71% активов частных фондов являются лицензированными, но в июне их оборачиваемость составила 9,4%; 46% кредитных активов являются лицензированными, оборачиваемость составила 9,5%. Оба показателя примерно в 100 раз превышают оборачиваемость процентных активов в 0,1%.
Требования к лицензированию ограничивают, в какие торговые площадки могут входить токены, но насколько велики эти ограничения, также зависит от того, предназначен ли продукт изначально для торговли.
Свободная передача не гарантирует ликвидность
Общая оборачиваемость категории — это сумма объемов торговли всех продуктов этой категории, деленная на их общую рыночную капитализацию. Небольшое количество очень активных токенов может повысить это значение, даже если другие токены почти не торгуются. Таким образом, высокая оборачиваемость категории не означает, что все продукты активно торгуются.
Акции хорошо иллюстрируют это различие. В выборке с рыночной капитализацией более 10 миллионов долларов 47 акционных продуктов только 12 имеют оборачиваемость ниже 1%. Эти продукты имеют общую стоимость 260 миллионов долларов, что составляет около 18% от общей стоимости акций в 1,5 миллиарда долларов. Большинство акций достигли порога, в то время как объем торговли у нескольких высокоактивных токенов многократно превышает их собственный объем, что поднимает общую оборачиваемость категории до 204,6%.
Процентные продукты, напротив, долгое время сохраняли низкую оборачиваемость. За 42 наблюдаемых месяца в 38 месяцах месячная оборачиваемость была ниже 1%, в июне она составила всего 0,1%. Фонды государственных облигаций обычно удерживаются для получения дохода и выкупаются через эмитента; акции и товары могут торговаться более активно в зависимости от рыночной цены.
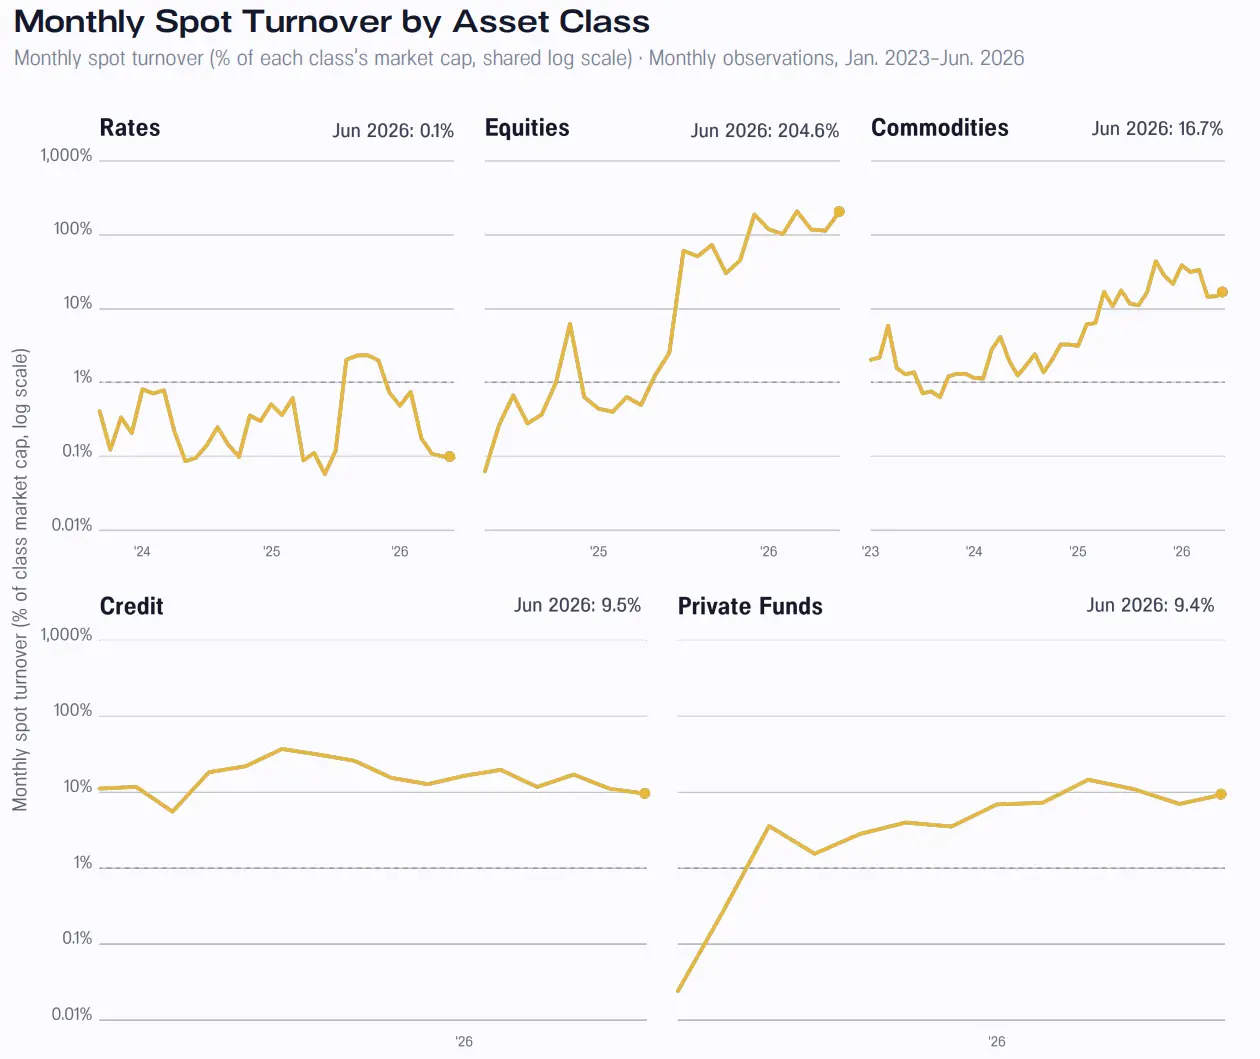
Рисунок: Месячная спотовая оборачиваемость по классам активов. В июне 2026 года оборачиваемость акций составила 204,6%, процентных активов — 0,1%, товаров, кредитов и частных фондов — соответственно 16,7%, 9,5% и 9,4%.
В группе открытых продуктов также есть продукты, которые не имеют торговли. Продукты стоимостью 3,4 миллиарда долларов, что составляет 29,5% от общей стоимости этой группы, в июне имели наблюдаемую спотовую оборачиваемость ниже 1%. Из них около 3 миллиардов долларов приходятся на два продукта: USDY от Ondo с рыночной капитализацией 2,1 миллиарда долларов и оборачиваемостью 0,1%; а также европейский фонд Spiko с объемом около 900 миллионов долларов, для которого не было наблюдаемой спотовой торговли.
1% порог является единым стандартом для оценки активности открытого вторичного рынка и не является определением ликвидности.
Объединение государственных долгов США и не США в одну категорию также скрывает реальные различия в использовании. Доллар является универсальной валютой для оценки на рынке, цены, котировки и практики залога строятся вокруг доллара. Таким образом, токенизированные краткосрочные государственные облигации США могут быть удерживаемы, использованы в качестве залога и выкуплены без необходимости дополнительного выбора валюты.
Ситуация с евро, бразильским реалом и мексиканским песо отличается: естественная группа держателей в местной валюте меньше, котировок в местной валюте меньше, и для большинства контрагентов на блокчейне это также подразумевает одну валютную конвертацию. Даже инструменты с аналогичным уровнем и структурой кредитования могут демонстрировать разные обороты. В настоящее время государственный долг в не долларовой валюте составляет лишь около 7% от активов с фиксированной доходностью, сводные данные пока не могут четко показать это различие.
Оборот активов с фиксированной доходностью составляет 0.1%, для акций — 204.6%
Торговая инфраструктура сталкивается с вопросом "что было первым: курица или яйцо". Только с ростом объема торгов и доходов от комиссий ликвидности может накапливаться рыночная глубина. Активы с высокой волатильностью и активной торговлей легче запускают рынок, поскольку оборот может генерировать достаточные комиссии, привлекая поставщиков ликвидности.
Инструменты с низким оборотом не могут этого сделать. Токенизированные краткосрочные государственные облигации, которые торгуются всего несколько раз в месяц, почти не могут приносить доходы поставщикам ликвидности, поэтому средства уходят или никогда не поступают. Меньше торгов — меньше комиссий; меньше комиссий — меньше рыночной глубины; меньшая глубина снова подавляет следующую сделку.
Это объясняет, почему один инструмент может иметь высокую ликвидность на традиционном рынке, но все же демонстрировать отсутствие ликвидности на блокчейне. Основное ограничение не в качестве базовых активов, а в дизайне торговой площадки. Автоматические маркет-мейкеры полагаются на оборот для получения дохода, в то время как инструменты, ориентированные на удержание, не могут обеспечить достаточный объем торгов. Запросы на цены, стимулы для маркет-мейкеров и поддержка выкупа со стороны эмитента более подходят для таких продуктов, чем фонды, зависящие от доходов от комиссий.
Например, для продажи активов на сумму 10 миллионов долларов, если ежедневный объем торгов ограничен 15% от наблюдаемого среднего объема спотовых торгов за июнь, для продуктов с фиксированной доходностью потребуется около 126.5 дней, для акций — около 0.5 дней. Для частных фондов это 11.2 дня, для кредитов — 4.9 дня, для товаров — 2.8 дня.
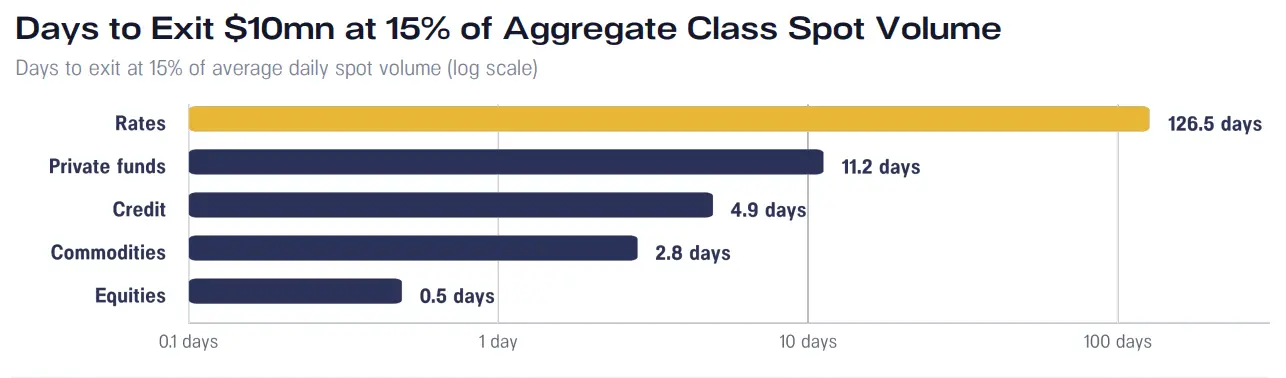
Рисунок: оценка дней, необходимых для продажи активов на сумму 10 миллионов долларов, при продаже 15% от среднего объема спотовых торгов по категориям. Эта оценка не включает каналы выкупа от эмитента и не учитывает ценовые колебания крупных сделок.
Эта оценка не включает каналы подписки и выкупа от эмитента. Квалифицированные инвесторы могут напрямую выкупать у эмитента, применяя различные временные графики. Поэтому даже если токены фонда редко торгуются, фонд все равно может предложить жизнеспособные способы выхода.
Объем торгов говорит нам о том, как быстро в прошлом обращалась стоимость активов, но не может объяснить, сколько активов можно продать по определенной цене. Среди наблюдаемых продуктов наибольший запас в пуле активов RWA составляет Tether Gold, распределенный по 109 адресам пулов, в общей сложности около 24 миллионов долларов. Однако набор данных не включает состояние по ценовым уровням, необходимое для оценки ценовых колебаний крупных сделок, или внутреннюю книгу заказов централизованных бирж.
Активы охватывают больше блокчейнов, но распределение по кошелькам остается неравномерным
Распределение активов необходимо оценивать с трех уровней: на каких цепях размещены активы, сколько адресов их держит и какую долю стоимости контролирует максимальная позиция.
На уровне инфраструктуры отслеживаемые активы, не являющиеся стабильными монетами, с января 2023 года были распределены всего по 3 цепям, а к июню 2026 года расширились до 23 цепей. За тот же период доля крупнейшей цепи снизилась с 87.8% до 53.8%, что составляет снижение на 34 процентных пункта; индекс Херфиндаля-Хиршмана, измеряющий концентрацию рынка, снизился с 0.8 до 0.3, чем ниже значение, тем более распределенным является распределение.
Многоцепное развертывание стало основной характеристикой рынка, а не редкостью. В конце квартала Ethereum по-прежнему занимает 53.8% от отслеживаемой стоимости активов; стоимость активов Solana составляет менее одной пятой от Ethereum, но она зафиксировала больше адресов держателей.
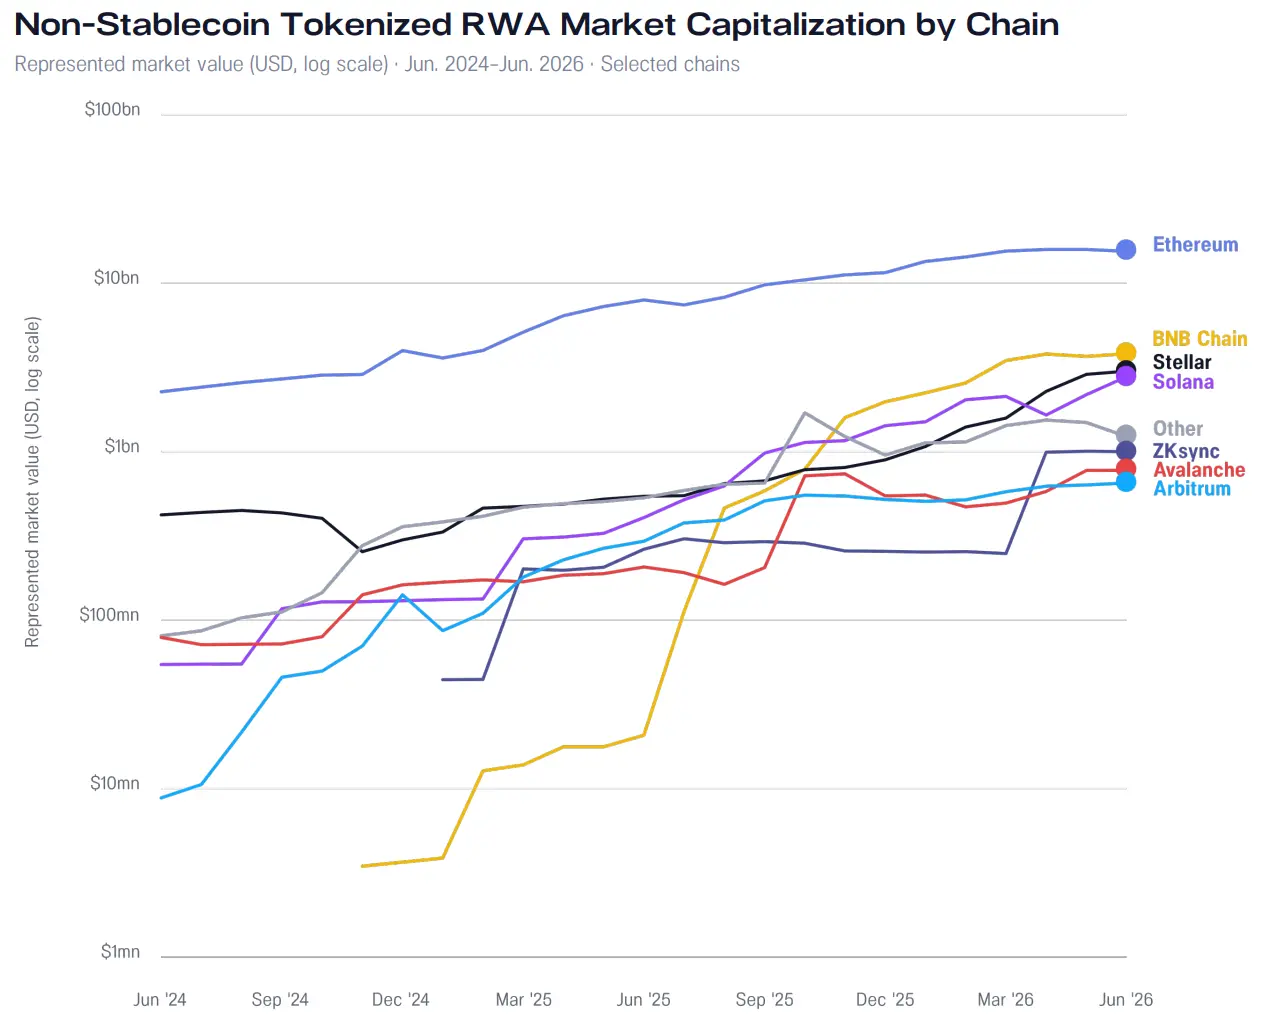
Рисунок: изменение рыночной капитализации RWA на некоторых цепях. Размещение активов постепенно расширяется на большее количество сетей, при этом Ethereum по-прежнему занимает наибольшую долю активов.
Количество держателей необходимо интерпретировать вместе с концентрацией баланса. Один крупный адрес может представлять собой единственного инвестора, эмитента или кошелек управления активами, Vault, или объединенный трастовый счет. Концентрация баланса на блокчейне может не совпадать с фактическим распределением прав собственности.
В активе с фиксированной доходностью максимальная позиция составляет 89.3% от стоимости этой категории, снизившись до 18.6%; для частных фондов этот показатель снизился с 74.9% до 27.0%. В конце периода для акций этот показатель составляет 25.2%, для кредитов — 14.4%, для товаров — 8.9%. С расширением категории этот процент может снижаться, но внутренние позиции существующих продуктов не обязательно становятся более распределенными.
Примеры на уровне продуктов показывают, почему необходимо одновременно проверять количество держателей и концентрацию: Syrup USDT имеет 1,105 адресов держателей, но десять крупнейших адресов владеют 93.0% от общего объема; PAX Gold имеет 91,775 адресов держателей, а десять крупнейших адресов составляют 32.5%.
Таким образом, продукт считается распределенным, только если он имеет не менее 1,000 адресов держателей и десять крупнейших адресов владеют не более 90% от общего объема.
Размер, активность торговли и степень распределенности редко сочетаются
Порог в 1% по обороту и проверка распределения позиций разделили выборку за июнь на четыре группы.
Из 110 продуктов только 29 одновременно прошли оба критерия, что составляет около четверти. Их общая стоимость составляет 6.6 миллиарда долларов, что составляет 23.5% от общей стоимости выборки, все они являются продуктами с открытым доступом, включая Tether Gold, PAX Gold, Syrup USDC и OnRe.
Еще 18 продуктов достигли порога оборота, но их позиции были сосредоточены, общая стоимость составляет около 1.7 миллиарда долларов; 6 продуктов имеют распределенные позиции, но не достигли порога оборота, общая стоимость составляет около 4.6 миллиарда долларов, включая Ondo USDY, фонд Spiko и Franklin BENJI/FOBXX.
Наибольшая группа включает 57 продуктов с низким оборотом и ограниченным охватом позиций, общая стоимость составляет 15.2 миллиарда долларов, что составляет 54.1% от общей стоимости выборки, но она генерирует всего около 100,000 долларов наблюдаемого спотового объема торгов. Эта группа включает Hashnote, BlackRock BUIDL, Franklin Institutional iBENJI и BCAP.
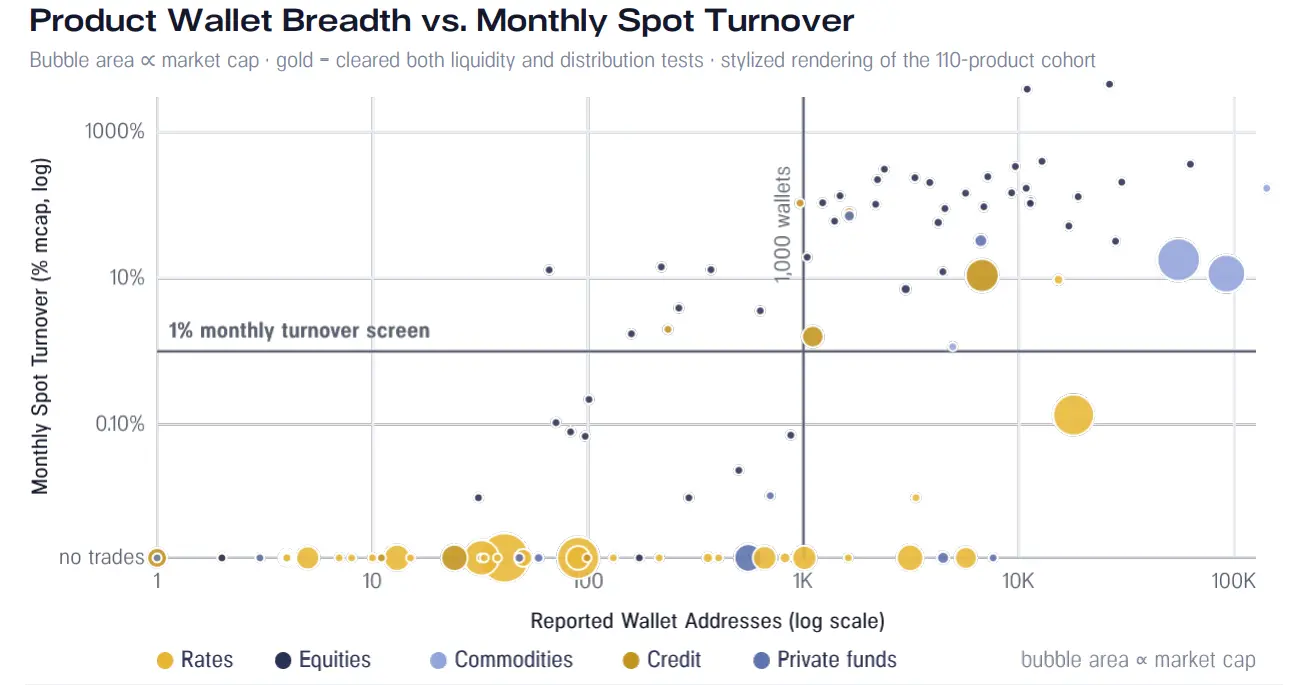
Рисунок: распределение количества адресов держателей продуктов и месячного спотового оборота. Золотой цвет обозначает продукты, прошедшие проверку ликвидности и распределения позиций, площадь пузырьков пропорциональна рыночной капитализации.
Существует 10 продуктов с объемом более 250 миллионов долларов, у каждого из которых менее 100 адресов держателей, общая стоимость составляет 11.4 миллиарда долларов. Даже среди продуктов, достигнувших порога оборота, охват держателей остается важным: группа с распределенными позициями в июне генерировала абсолютный объем торгов, который в 6.9 раз превышает объем группы с сосредоточенными позициями.
Изменение порога изменит принадлежность продуктов на границе групп, но общая картина не изменится. Рыночный размер, активная торговля и широкий охват держателей не появляются одновременно.
Истинный потенциал токенизации заключается не только в том, чтобы разместить фонды на блокчейне, но и в том, чтобы изменить то, что могут делать эти активы. Когда доли фонда могут быть распределены по всему миру, обладают ликвидностью для торговли, используются в качестве залога и подключаются к программируемым рынкам, их полезность как финансовых активов претерпевает коренные изменения. Этот переход особенно силен для частного рынка, так как он может повысить его ликвидность, доступность и эффективность капитала.
Джонатан Шаффер, основатель и генеральный директор Fission Labs
Из 48 продуктов с ограниченным доступом 46 не достигли порога оборота
Условия доступа помогают объяснить различия между различными группами: может ли токен попасть на площадку для вторичных торгов?
Из 48 продуктов с ограниченным доступом 46 имеют оборот ниже 1%, что составляет 96% от общего числа продуктов в этой группе и 99.1% от рыночной капитализации этой группы. Все продукты, которые одновременно прошли проверку по обороту и распределению позиций, являются продуктами с открытым доступом.
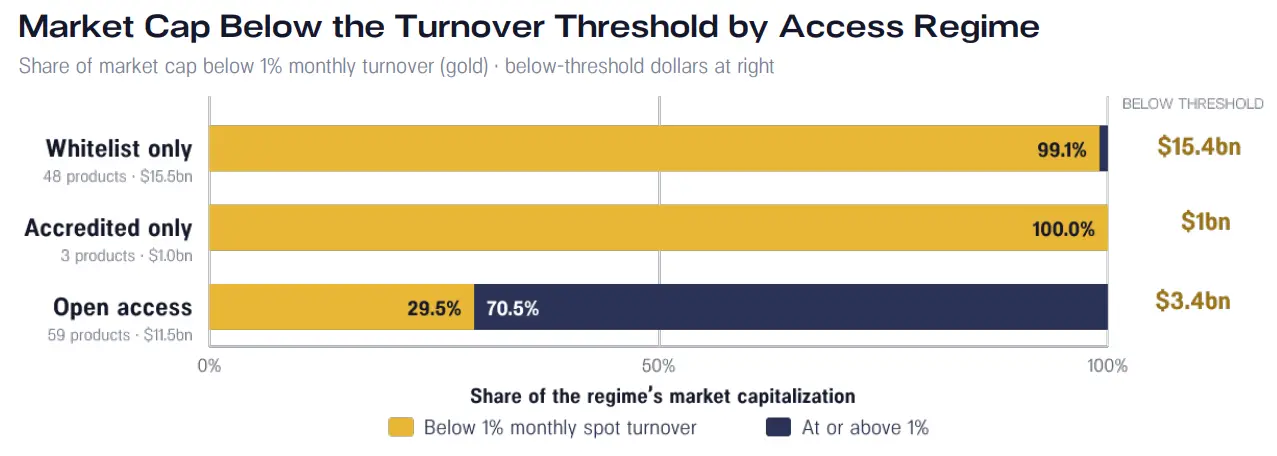
Рисунок: доля рыночной капитализации активов с месячным спотовым оборотом ниже 1% в зависимости от различных условий доступа. Золотой цвет обозначает часть ниже порога, справа указаны соответствующие суммы активов.
Это не означает, что открытый доступ обязательно приводит к торговле. Группы различаются по поддержке листинга, маркет-мейкингу, дизайну продуктов и потребностям инвесторов. Но в этой выборке условия доступа явно связаны с наблюдаемой торговой активностью.
Изменение количества держателей, концентрации или порога минимального баланса повлияет на конкретное количество продуктов, но не изменит результаты, связанные с условиями доступа. В всех тестовых сценариях не было ни одного разрешенного продукта, который попал бы в группу "достигнутый оборот и распределенные позиции".
Эти находки не означают, что разрешенные продукты должны отменить ограничения для инвесторов, чтобы развивать более активный вторичный рынок. Сохраняя требования KYC и передачи для фондов, можно улучшить доступ продуктов к покупателям и возможность получения финансирования, введя соответствующих поставщиков ликвидности и торговые или кредитные площадки.
Новый путь для токенизированного фондового рынка
15 сентября Сенат не смог продвинуть законопроект CLARITY, и временные рамки для более широкой законодательной структуры цифровых активов в США остаются неопределенными. В то же время токенизированные продукты и торговые площадки уже развиваются в условиях неопределенности законодательной базы.
Два дня спустя SEC выпустила "инновационное освобождение", предоставив пятилетнее условное освобождение для некоторых площадок и поставщиков ликвидности, поддерживающих разрешенные токенизированные сделки с акциями, торгуемыми через автоматических маркет-мейкеров и пулы ликвидности.
Его область применения четко определена, включая требования к квалификации, правам инвесторов и условиям торговли, оно не может заменить полное законодательство и не означает, что все токенизированные ценные бумаги могут торговаться без ограничений.
Для токенизации реальная возможность заключается в соединении квалифицированных инвесторов с площадками и поставщиками ликвидности, которые могут поддерживать вторичные сделки. При условии, что сопутствующая инфраструктура может адаптироваться, требования к лицензированию не обязательно препятствуют развитию рынка. При оценке прогресса следует обращать внимание не только на политические шаги, но и на то, сформировался ли действительно используемый рынок.
Как Morpho Vault предоставляет финансирование для залога RWA
Вторичные рыночные сделки не являются единственным способом, с помощью которого токенизированные активы создают экономическую ценность. Кредитование демонстрирует другой путь: использование активов в качестве залога на рынке кредитования.
На рынке кредитования Morpho, где 27 продуктов с прямыми RWA или поддерживаемыми RWA используются в качестве залога, мы выявили 129 адресов Vault и стратегий, которые в какой-то момент предоставляли финансирование в первой половине года. Среди них 79 Vault MetaMorpho V1 и 50 Vault V2, подключенных к рынку через адаптеры на блокчейне.
На конец квартала 54 адреса имели положительный чистый приток, из которых 26 относились к V1 и 28 к V2. Основные токены Pendle и другие производные инструменты будут отслеживаться до их экономически обоснованных активов; крипто-доходные продукты исключаются.
Чистое предложение капитала рассчитывается как накопленные депозиты минус накопленные выводы, отрицательные балансы обрабатываются как ноль. Это приблизительный индикатор денежного потока, а не текущего размера позиций, и его статистический охват меньше, чем общий RWA TVL всей платформы.
Динамика первой половины года была далека от линейного роста. Выявленные Vault и стратегии имели чистый приток в 120.4 миллиона долларов на 1 января, снизившись до примерно 49 миллионов долларов в конце апреля, а затем в мае и июне снова возросли, достигнув пика в 208 миллиона долларов 23 июня и закрывшись на уровне 187 миллионов долларов в конце квартала.
Структура, способствующая этому восстановлению, претерпела значительные изменения. Чистый приток капитала, предоставляемый через MetaMorpho V1, продолжал сокращаться в первой половине года, в то время как Vault V2 с начала года почти нулевого уровня вырос до примерно 92% от идентифицированного предложения капитала Vault. Расширение V2 превысило сокращение V1.
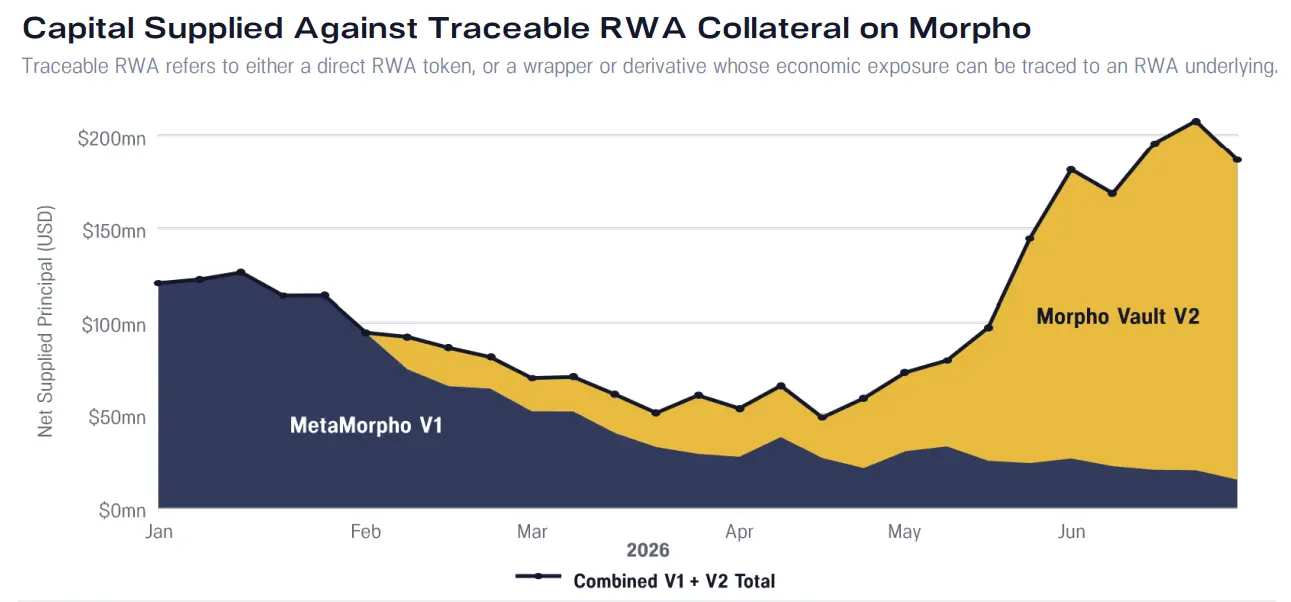
Рисунок: Предложение капитала, полученное на Morpho с использованием отслеживаемых RWA в качестве залога. Отслеживаемые RWA включают прямые токены RWA, а также упакованные продукты или производные инструменты, экономическое воздействие которых может быть отслежено до базовых активов RWA.
Вывод средств внутри V1 сосредоточен на определенных стратегиях. Часть крупных позиций thBILL, то есть фонда краткосрочных американских казначейских облигаций Theo, а также PT-reUSD, то есть позиции основных токенов Pendle, привязанных к Re Protocol reUSD, была выведена; другие стратегии в июне сохраняли или корректировали свои RWA-экспозиции.
В предложении капитала Vault Morpho с залогом RWA кредитование в конце первой половины года стало доминирующим. На конец квартала чистое предложение капитала с залогом частного кредитования и потребительского кредитования составило около 120 миллионов долларов, за ним следуют перестрахование около 44 миллионов долларов, казначейские облигации США около 12 миллионов долларов, акции и привилегированные акции около 9 миллионов долларов, товары около 3 миллионов долларов.
Активы, используемые в качестве залога, не означают, что ликвидность больше не требуется. Если заемщик не выполняет обязательства, кредитор должен иметь надежный способ продажи или выкупа залога.
Для активов с длительным сроком выкупа поставщики ликвидности могут сначала предоставить стабильные монеты, а затем ждать возврата средств от фонда. Этот поставщик финансирует этот период ожидания и несет соответствующие риски, поэтому его финансовые возможности и надежность очень важны для кредитного рынка.
Ликвидность активов RWA зависит от их использования
Оценка стоимости токенизированных активов в первую очередь зависит от предполагаемого использования продукта: инвесторы, которые держат активы для получения дохода, нуждаются в надежном выкупе, трейдеры нуждаются в конкурентоспособных условиях сделки, а заемщики нуждаются в надежном финансировании под залог.
Для доходных продуктов следует рассмотреть время подписки и выкупа, сборы, требования к квалификации, а также доступные возможности выхода.
Для токенов акций или товаров следует рассмотреть спреды, объемы сделок, проскальзывание, торговые сессии и покрытие маркет-мейкеров.
Для активов, используемых в качестве залога, следует рассмотреть лимиты заимствования, залоговые скидки, источники ценовых данных, а также схемы клиринга или выкупа.
Токен может существовать на блокчейне, но при этом наследовать почти все ограничения, связанные с представляемыми оффлайн-активами. С увеличением числа действий с активами, которые могут быть выполнены непосредственно в сети, ценность токенизации будет расти. Это включает в себя, как активы перемещаются, как они рассчитываются и как они используются в различных финансовых приложениях.
Новые каналы участия: объем торгов по бессрочным контрактам составил 67.8 миллиарда долларов, по сравнению с 4.2 миллиарда долларов по спотовым сделкам
Бессрочные контракты позволяют трейдерам открывать длинные или короткие позиции по активу без необходимости владеть базовыми токенами. В отличие от традиционных фьючерсов, бессрочные контракты не имеют даты истечения, трейдеры должны предоставить лишь маржу, а не платить полную стоимость позиции.
Спрос на ценовые экспозиции может расти, в то время как объемы или ликвидность самих токенизированных активов не обязательно растут синхронно.
В июне объем торгов по бессрочным контрактам на акции на Hyperliquid и Lighter составил около 67.8 миллиарда долларов, что примерно в 16 раз больше наблюдаемого объема спотовых торгов токенизированными акциями на DEX и RWA-родных платформах в 4.2 миллиарда долларов. С января по июнь это соотношение колебалось от 10 до 17 раз.
Плечо и частая переоценка могут увеличить объем торгов по бессрочным контрактам, в то время как спотовая торговля включает обмен самими токенами. Поэтому более высокий номинальный объем торгов по бессрочным контрактам не доказывает, что фактические вложенные средства больше, ликвидность глубже или что инвесторы отказываются от спотового владения.
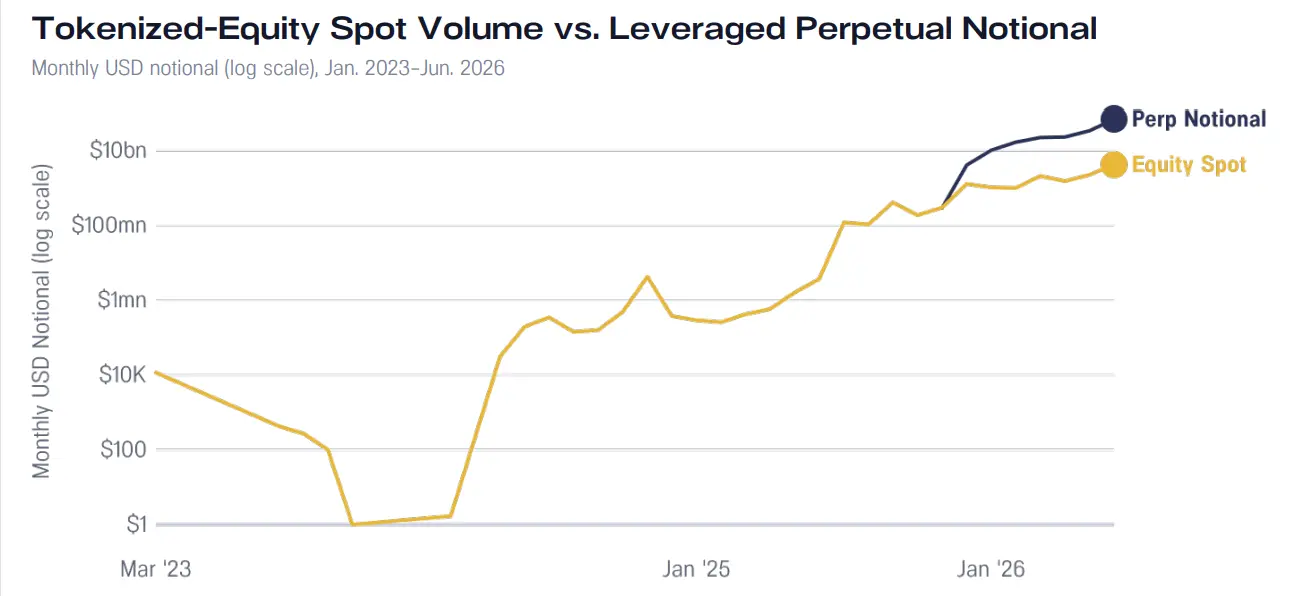
Рисунок: Объем спотовых торгов токенизированными акциями и номинальный объем бессрочных контрактов с плечом, с использованием месячных данных и логарифмических координат. Две группы данных не полностью совпадают по базовым активам.
Здесь бессрочные контракты на акции предоставляют синтетическую экспозицию к отдельным акциям и фондовым индексам, в то время как спот относится к торговле токенизированными акциями и ETF. Обе группы данных охватывают широкий рыночный экспозицию, каждая сделка учитывается только один раз, но охватываемые базовые активы не полностью совпадают.
Наблюдаемые спотовые данные объединяют RWA-родные площадки, такие как Ondo Stocks, с общими DEX, но не включают ордерные книги централизованных бирж, брокерские платформы, такие как Robinhood, внебиржевые сделки, альтернативные торговые системы и другие оффлайн-сделки. Публичный основной сетевой запуск Robinhood Chain состоялся после первой половины года, поэтому его следует анализировать отдельно.
Эти данные следует понимать как наблюдаемую активность на блокчейне, а не как общий объем торгов на рынке.
В третьем квартале Ondo расширит бизнес токенизированных акций на производные инструменты. Ondo Perps в июле стали доступны для соответствующих пользователей, не являющихся гражданами США, предлагая круглосуточные бессрочные контракты на акции, ETF и товары с максимальным плечом 20 раз и позволяя использовать токенизированные ценные бумаги в качестве залога.
Через несколько недель после запуска Ondo обновила информацию о накопленном объеме торгов, который достиг 9 миллиардов долларов, а открытый интерес составил 100 миллионов долларов; последующее обновление в сентябре показало, что более 25 миллионов долларов токенизированных акций Ondo были внесены в качестве залога.
Открытый интерес по бессрочным контрактам достиг 121.3% от рыночной капитализации токенизированных акций
Открытый интерес измеряет номинальную стоимость незакрытых позиций по бессрочным контрактам, каждая пара сопоставленных контрактов учитывается только один раз.
На конец первой половины года открытый интерес по бессрочным контрактам на акции Hyperliquid составил около 2.5 миллиарда долларов, что эквивалентно 121.3% наблюдаемой рыночной капитализации токенизированных акций. Апрель стал первым месяцем, когда этот показатель превысил 100% на конец месяца, составив 109.5%.
Трейдеры предоставляют маржу, а не всю номинальную сумму, поэтому это сравнение не отражает эквивалентных фактических вложенных средств и не указывает на право собственности на токенизированные акции. Оба показателя используют дневные снимки на конец месяца по времени UTC, охватываемые наборы базовых активов различаются, но оба включают отдельные акции и широкий рыночный экспозицию.
Дисперсия процентных ставок по финансированию снизилась, но не может быть напрямую эквивалентна улучшению ликвидности
Традиционные фьючерсы приближаются к спотовым ценам по мере приближения срока истечения. Бессрочные контракты не имеют даты истечения, поэтому биржи используют финансирование, чтобы поддерживать связь между ценами контрактов и базовыми активами.
Когда цена бессрочного контракта выше спотовой, обычно длинные позиции платят финансирование коротким; когда ниже спотовой, короткие платят длинным. Финансирование влияет на стоимость поддержания позиций.
На конец июня дисперсия процентных ставок по финансированию на Hyperliquid и Lighter была ниже предыдущих пиков. Hyperliquid продолжал снижаться с пика в марте до июня; Lighter снизился с февраля до мая, а в июне снова вырос. По сравнению с предыдущими пиковыми периодами, дневные процентные ставки по финансированию стали более сосредоточенными.
Существует множество факторов, которые могут объяснить это изменение. Более спокойный базовый рынок может уменьшить отклонения в ценообразовании; более глубокие ордерные книги могут смягчить влияние на цены и процентные ставки по финансированию при изменении торгового давления; более сбалансированный спрос на длинные и короткие позиции также может сыграть свою роль.
Важно различать эти причины: более спокойный рынок означает меньшее давление на платформу, в то время как более глубокая ликвидность означает, что платформа лучше справляется с давлением. Снижение дисперсии само по себе не доказывает улучшение ликвидности и не указывает на то, что стоимость финансирования для отдельных позиций стала более предсказуемой.
Некоторые площадки на блокчейне соединяют ликвидность, уже существующую на зрелых рынках. Veranta, построенная на Avantis.fi, обрабатывает сделки RWA через маркет-мейкеров традиционных торговых площадок; Variational Omni использует модель запроса, где поставщики ликвидности используют внешние рынки для ценообразования и хеджирования сделок.
Эти методы могут помочь платформе поддерживать торговлю, прежде чем она создаст свою собственную глубокую ордерную книгу. Для продуктов, которые связывают процентные ставки с традиционными затратами на финансирование, ставки также больше не зависят от дисбаланса между покупателями и продавцами внутри одной платформы.
Robinhood Chain: проверка канала розничного распределения в начале третьего квартала
Публичный основной сетевой запуск Robinhood Chain состоялся 1 июля 2026 года. Платформа, ориентированная на индивидуальных пользователей, предоставляет пример того, сможет ли разнообразие токенизированных активов преобразоваться в устойчивый спрос.
Токены акций Robinhood относятся к долговым ценным бумагам, предоставляющим экономическую экспозицию к базовым акциям, но не предоставляющим юридическое право собственности или право на выгоду от этих акций.
Этот случай использует данные, охватывающие начало третьего квартала до конца августа, не учитывая общий объем рынка за первую половину года. Ранние результаты показывают, что измеримая активность на блокчейне растет, но фактический объем средств, ликвидность и позиции токенов акций остаются относительно сосредоточенными.
Отслеживаемая стоимость токенизированных активов выросла с 5.6 миллиона долларов на конец июня до 28.4 миллиона долларов на конец июля. Объем торгов RWA в неделю вырос с 5 миллионов долларов в первую неделю запуска до 887.5 миллионов долларов в последнюю неделю августа, доля этого объема в торговле на DEX этой цепи увеличилась с 0.1% до 12.9%.
31 августа объем торгов RWA достиг 244.7 миллиона долларов, из которых 38% были отнесены к категории "торговля акциями". Этот показатель объема торгов учитывает сделки, осуществленные через маршрутизацию Rialto, касающиеся идентифицированных токен-контрактов, с расчетом номинальной суммы по стороне котировки USDC.
Эти данные не могут доказать, что потребители уже широко приняли токены акций, и не могут подтвердить, что сами токены акций уже сформировали устойчивый спрос.
По состоянию на 3 августа из 202 отслеживаемых контрактов RWA 96 получили финансирование. Количество транзакций также значительно превышает фактический уровень экономического участия: из 63,8 миллиона транзакций в июле 86,2% суммы составляют менее 1 доллара, медиана суммы транзакции составляет 0,0014 доллара.
В более длительном окне с 1 июля по 7 августа десять крупнейших адресов, отправивших средства, составили 89,4% от общего числа транзакций. Таким образом, высокое количество транзакций не доказывает наличие широкого экономического участия.
Переход от активности в транзакциях к реальным позициям
В моментальном снимке рыночной капитализации 30 крупнейших токенов RWA с финансированием составляют 97,6% от общего отслеживаемого значения; первые десять составляют 58,2%; только NVDA составляет 15,9%.
Разнообразные продукты не получили финансирования в широком масштабе, а лишь несколько ведущих продуктов опережают, за ними следует длинный список активов с небольшими объемами финансирования.
Расширение числа продуктов на платформе также происходит быстрее, чем формирование рынка. Из 202 отслеживаемых контрактов RWA 96 когда-либо имели ценность активов, 90 когда-либо фиксировали сделки на DEX, 68 имели активную ликвидность на момент снимка, 32 достигли как минимум 100 кошельков с балансом 1 доллар и выше.
От момента первого получения финансирования до первой сделки на DEX медианное время составляет 11 дней; вторая партия продуктов на платформе все еще не получила финансирования в период наблюдения. Это разные этапные показатели и не представляют собой единый конверсионный воронку, но они показывают, что богатый ассортимент продуктов может быстро превысить фактические потребности в финансировании.
Снимок баланса от 7 августа показывает, что позиции сильно сосредоточены. Из 64,981 адресов с положительным балансом 73,8% имеют менее 10 долларов; 669 адресов с балансом не менее 1,000 долларов составляют всего около 1% от текущих адресов владельцев, но контролируют 95,1% отслеживаемой стоимости активов.
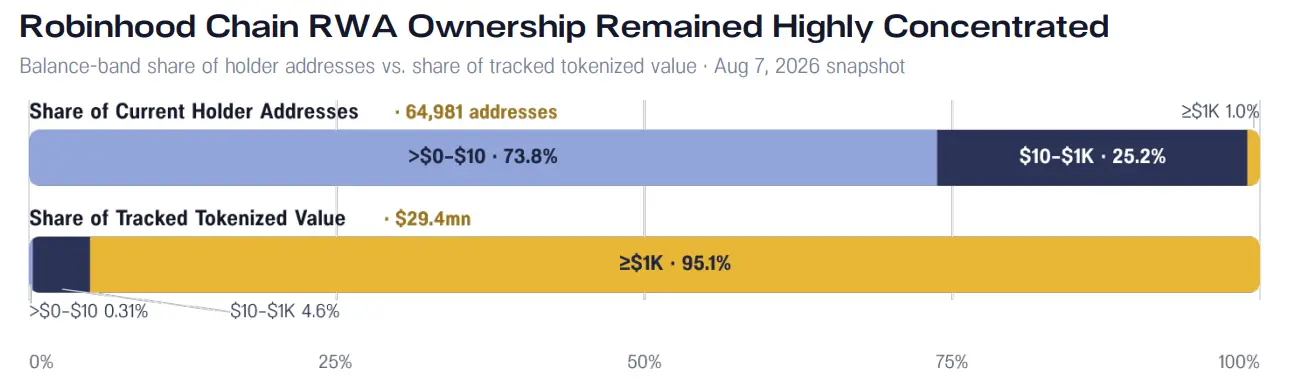
Рисунок: Доля адресов владельцев с разными диапазонами баланса и доля стоимости активов в Robinhood Chain. Около 1% адресов владельцев контролируют 95,1% отслеживаемой стоимости активов.
Платформа может предлагать сотни активов, но большая часть фактической стоимости финансирования все еще может сосредоточиваться на нескольких продуктах и адресах. Чтобы преобразовать охват платформы в устойчивое участие, необходимо не только увеличить количество продуктов.
Часть вторая: Какие изменения произошли в размере рынка и уровне токенизации активов?
Обзор: Как TPI измеряет прогресс токенизации
Инвесторы могут держать токены фондов на блокчейне, но сам фонд по-прежнему управляется традиционными посредниками: административный управляющий обрабатывает выпуск, кастодиан контролирует активы, а выкуп осуществляется через оффлайн-каналы.
Индекс прогресса токенизации, или Tokenization Progress Index (TPI), измеряет разрыв между тем, что актив представлен только в цифровом виде, и тем, насколько его операционная модель действительно использует блокчейн.
Эта структура рассматривает жизненный цикл актива, начиная с создания токена, оценивая, как токен входит и выходит из обращения, становится ли блокчейн авторитетным уровнем для передачи и расчетов, и может ли актив использоваться на программируемом рынке на блокчейне.
Юридические аспекты инициирования и проектирования структуры не включаются в оценку, поскольку права собственности, ограничения на передачу и права на выкуп в разных юрисдикциях все еще трудно сравнивать напрямую.
Три измерения оценки — это выпуск и выкуп, передаваемость и расчет, а также сложность и совместимость, каждая из которых оценивается от 1 до 5 баллов. 1 балл означает, что соответствующие процессы все еще контролируются посредниками и оффлайн-записями; 5 баллов означает, что блокчейн стал основным уровнем операций, а смарт-контракты управляют большинством этапов жизненного цикла актива.
Среднее значение трех измерений дает общий TPI, который может отражать неравномерное развитие различных этапов. Один актив может свободно передаваться, но выкуп все еще требует ручной обработки; он также может поддерживать доход на блокчейне, но кастодиан все еще находится в оффлайне.
Эти оценки соответствуют трем уровням:
Упаковочный, общий TPI 2.5 и ниже. Токен представляет собой право на активы, хранящиеся у кастодиана, в основном выполняя роль цифрового сертификата, при этом оффлайн-учетная книга остается авторитетной записью.
Смешанный, общий TPI выше 2.5 и ниже 3.5. Некоторые этапы жизненного цикла выполняются на блокчейне, например, передача и накопление дохода, но ключевые функции, такие как кастодиан и выкуп, все еще находятся в оффлайне.
Нативный, общий TPI 3.5 и выше. Активы изначально существуют на блокчейне, выпуск, выкуп, кастодиан и совместимость в основном управляются смарт-контрактами, с меньшей зависимостью от оффлайн-этапов.
Уровни являются лишь краткой классификацией и не могут заменить оценки на нижнем уровне. Два актива могут быть отнесены к одному и тому же уровню по совершенно разным причинам. TPI также используется только для оценки зрелости технологий и структур, не представляя собой суждение о инвестиционной ценности, оценке или перспективах актива.
Снижение объема стабильных монет скрывает рост нестабильных активов
С 25 марта 2026 года по 30 июня рыночная последовательность RWA.xyz снизилась с 334,5 миллиарда долларов до 331,8 миллиарда долларов, что составляет снижение примерно на 0,8%.
Объем стабильных монет снизился с 302,4 миллиарда долларов до 295,5 миллиарда долларов, уменьшившись примерно на 7 миллиардов долларов, что составляет снижение около 2,3%; объем нестабильных активов увеличился с примерно 32 миллиардов долларов до 36,3 миллиарда долларов, увеличившись примерно на 4,3 миллиарда долларов, что составляет рост около 13,3%.
Это сравнение измеряет изменения в размере между наблюдательной точкой в конце марта и концом первого полугодия, а не естественную квартальную доходность, приток средств от инвесторов или инвестиционные результаты.
Рыночный бенчмарк и каталог продуктов используют разные статистические диапазоны. Рыночный бенчмарк сохраняет исходные показатели RWA.xyz; независимый каталог продуктов Pantera фиксирует стоимость активов, представленных каждым продуктом, на основе доступных данных.
В независимом каталоге к концу первого полугодия была зафиксирована стоимость активов в 320,8 миллиарда долларов, из которых нестабильные активы составляют 30,5 миллиарда долларов. Это наблюдаемая сумма отслеживаемых продуктов, а не общий рыночный бенчмарк. Продукты, для которых отсутствуют доступные оценки на конец периода, не включаются в эту сумму.
Таким образом, уменьшение наблюдаемой общей суммы в каталоге из-за отсутствия оценок не доказывает снижение рынка; рост сопоставимого поднабора также не должен распространяться на продукты за пределами выборки.
Во втором квартале было запущено 28 продуктов, общее количество запусков в этом году увеличилось до 45
С апреля по июнь было запущено 28 продуктов, что увеличило количество запусков в 2026 году с 17 в конце первого квартала до 45 по состоянию на 30 июня.
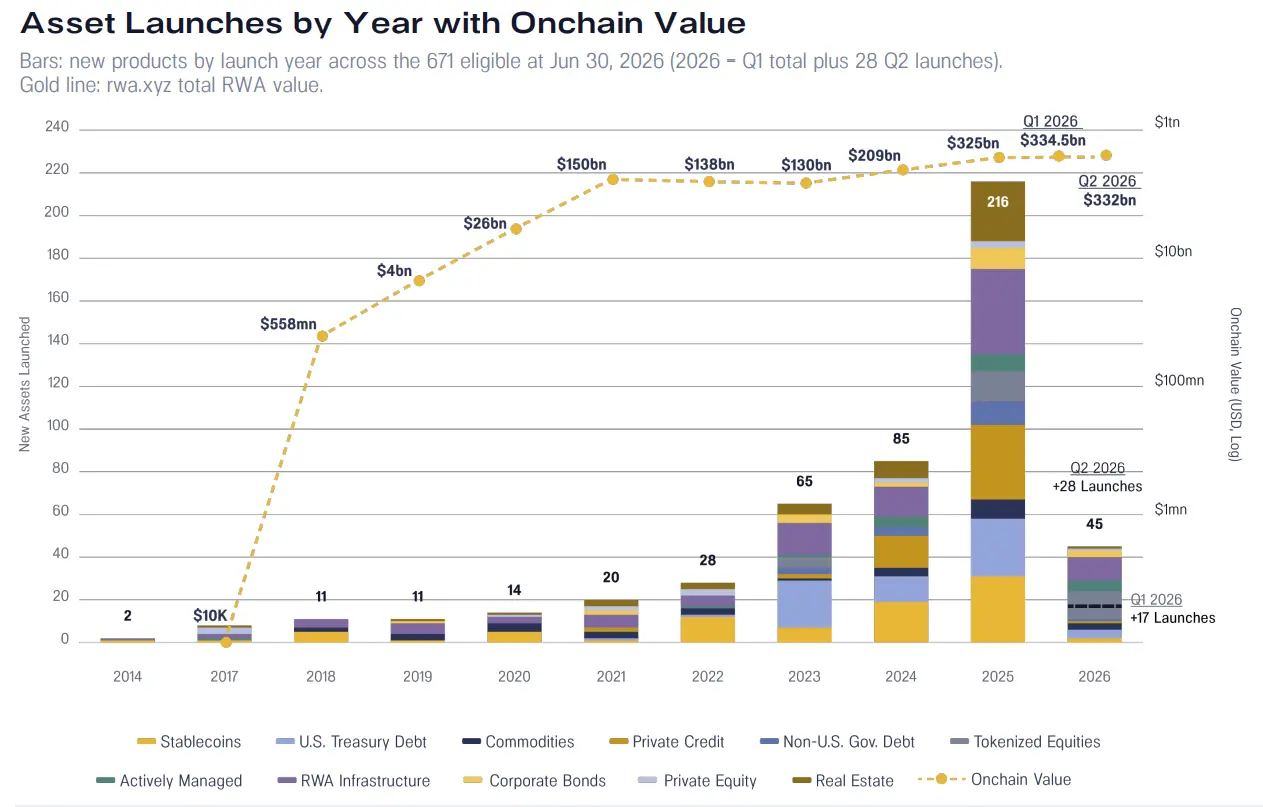
Рисунок: Количество новых токенизированных продуктов, запущенных по годам, и общая стоимость активов на блокчейне. В первом полугодии 2026 года было запущено 45 продуктов, из которых 28 были новыми во втором квартале; золотая линия представляет собой общую стоимость активов RWA.xyz, включая стабильные монеты.
Сектор кредитования также показывает, что запасы продуктов расширяются. BAGEY привнес краткосрочные корпоративные облигации на Ethereum и Solana; STAC от Securitize расширяет токенизированные облигации с рейтингом AAA на Solana; JAAA от Centrifuge продолжает развертывание на Solana и Base.
Centrifuge также токенизировал HYB от NYLIM, добавив зрелую стратегию доходности с расчетами в стабильных монетах.
Более ранние проекты также продвигаются. Между двумя снимками 13 проектов перешли от пилотной или объявленной стадии к официальному запуску. Запасы проектов также расширяются: добавлено 9 новых проектов, из которых 6 явно вошли в этот период, а 3 имеют недостаточные записи о конкретной дате включения.
Эти данные лучше понимать как изменения этапов между двумя снимками, а не как коэффициент конверсии в конце квартала.
В третьем квартале Ondo расширит токенизацию от отдельных ценных бумаг до полной инвестиционной стратегии. Запущенные 24 сентября Ondo Intelligent Portfolios упаковывают отобранные инвестиционные портфели в один токен, который можно передавать от одного лица к другому, для квалифицированных инвесторов за пределами США.
Среди них Ondo High Income Powered by BlackRock, Ondo Diversified Growth Powered by BlackRock и Ondo High Growth Powered by BlackRock используют стратегии портфелей, разработанные BlackRock для Ondo.
Перебалансировка выполняется на уровне смарт-контрактов, состав, веса и каждая перебалансировка могут быть просмотрены на блокчейне. Ondo заявляет, что планирует постепенно добавлять больше портфелей.
Объем стабильных монет составил 295,5 миллиарда долларов, что составляет 89,1% от общей стоимости рынка
В рыночной последовательности RWA.xyz объем стабильных монет на конец первого полугодия составил 295,5 миллиарда долларов, что на 2,3% ниже, чем наблюдаемое значение в конце марта; их доля в общей стоимости рынка снизилась с 90,4% до 89,1%.
Несмотря на то, что доля нестабильных активов увеличилась, стабильные монеты по-прежнему занимают наибольшую долю с явным преимуществом.
Стоимость стабильных монет снизилась примерно на 7 миллиардов долларов, что превышает увеличение нестабильных активов на 4,3 миллиарда долларов. Общее снижение, таким образом, скрывает рост вне стабильных монет и не означает, что все категории токенизированных активов сокращаются.
В рыночной бенчмарк последовательности государственные облигации внесли около 3 миллиардов долларов роста, токенизированные акции — около 1,1 миллиарда долларов, корпоративные кредиты — около 1,1 миллиарда долларов; снижение в других областях компенсировало часть роста.
Эти классификации бенчмарков не могут быть смешаны с классификациями в каталоге продуктов Pantera. В каталоге продуктов наблюдаемая стоимость на конец первого полугодия включает 15,4 миллиарда долларов США государственных облигаций, 5,1 миллиарда долларов частного кредита, 4,5 миллиарда долларов товаров, 1,5 миллиарда долларов активных стратегий, 1,2 миллиарда долларов неамериканского государственного долга, 1,1 миллиарда долларов частного капитала, 1 миллиард долларов токенизированных акций, 600 миллионов долларов корпоративных облигаций и 300 миллионов долларов недвижимости.
Из-за неполного покрытия данных на конец периода некоторые из них являются лишь частичными наблюдаемыми суммами продуктов. В каталоге в целом 192 продукта не имеют доступных оценок на конец первого полугодия. Эти продукты в наблюдениях в июле и августе в совокупности оценивались в 7,7 миллиарда долларов, но более поздние значения не были включены в итоговую сумму на конец периода.
Эти пропуски отражают доступность оценок и аномалии источников данных и не должны восприниматься как исчезновение продуктов, вывод средств инвесторов или обрушение стоимости целой категории.
В наблюдаемой сумме нестабильных активов в 30,5 миллиарда долларов Securitize составляет 13,0%, Ondo — 10,8%, Circle — 10,2%, Tether — 8,0%; Spiko входит в пятерку с долей 6,0%.
Из 515 активов TPI-оценка 501 актива не изменилась
Категория TPI — это средний балл включенных продуктов в каждом снимке. Он может изменяться из-за изменения способов выпуска, передачи, расчетов или доступа к DeFi существующими продуктами, а также из-за появления новых продуктов, добавления или удаления продуктов, переклассификации, исправления оценок и т. д.
В двух снимках было оценено 515 продуктов, из которых 501 общий балл не изменился.
По проверенным данным на конец первой половины года в общей сложности было 671 отслеживаемых актива, из которых 598 были оценены, 73 не оценены, средний общий TPI составил 2.04. Изменения в среднем балле по категориям необходимо отличать от улучшений в существующих способах работы продуктов.
Изменения в операционной модели в основном сосредоточены на распределении, передаваемости, расчетах и комбинировании, а не на широкомасштабной отмене требований к квалификации инвесторов. Более новые продукты показывают, что требования к соблюдению могут сохраняться на этапе выпуска, одновременно облегчая торговлю токенами, их межсетевую передачу или использование в DeFi.
Рост DeFi TVL сам по себе не повысит TPI, только изменения в операционной модели продукта могут это сделать. Первая половина года отражает улучшения в отдельных сегментах, а не общее движение всей категории к самостоятельному завершению выпуска и выкупа.
Упаковочные продукты по-прежнему составляют большинство: 506 упаковочных, 72 смешанных, 20 нативных, а также 73 записи без оценки. Категорный TPI отражает архитектуру оцененных продуктов, а не рыночную зрелость, взвешенную по сумме активов.
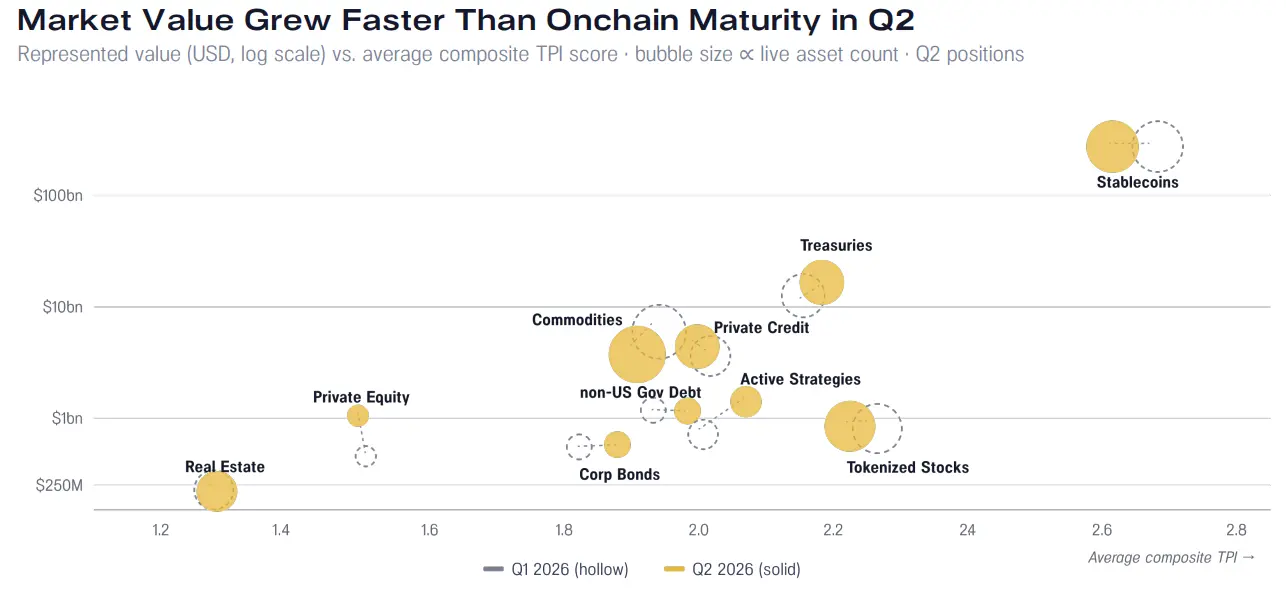
Рисунок: Рыночная стоимость различных категорий активов и средний общий TPI. Пустые пузырьки представляют первый квартал, полные пузырьки представляют второй квартал, размер пузырьков пропорционален количеству активов, вышедших на рынок. TPI измеряет технологическую и операционную зрелость токенизации, не отражая инвестиционную ценность.
Переход от отдельных ценных бумаг к цепочечным инвестиционным портфелям
Токенизация начинает расширяться от отдельных ценных бумаг к продуктам, которые комбинируют несколько активов в соответствии с четкой инвестиционной стратегией.
В Ondo Intelligent Portfolios каждый токен представляет собой инвестиционное участие в отобранном портфеле токенизированных акций и ETF, распределение активов и периодическая ребалансировка выполняются с помощью смарт-контрактов.
Для инвесторов фактическое изменение заключается в том, что необходимость самостоятельно управлять позициями и принимать решения о ребалансировке уменьшилась. Для цепочечного экосистемы это означает, что полный инвестиционный портфель превращается в передаваемый токен, который в будущем может быть подключен к рынкам кредитования, системам обеспечения и другим инвестиционным продуктам.
Программируемые возможности продукта больше не ограничиваются только передачей отдельных активов, но также могут охватывать конфигурацию портфеля, корректировку весов и последующее использование.
DeFi TVL частного кредитования достигает 44.7% стоимости сопоставимых образцов активов
Использование DeFi будет сопоставлено с общей заблокированной стоимостью DeFi, сравнивая с стоимостью активов, представленных той же группой продуктов.
На основе соответствия охвата частное кредитование достигло 44.7%, сырьевые товары составили 5.7%, токенизированные акции — 5.6%, активные стратегии — 1.3%, корпоративные облигации и частный капитал округлены до 0%.
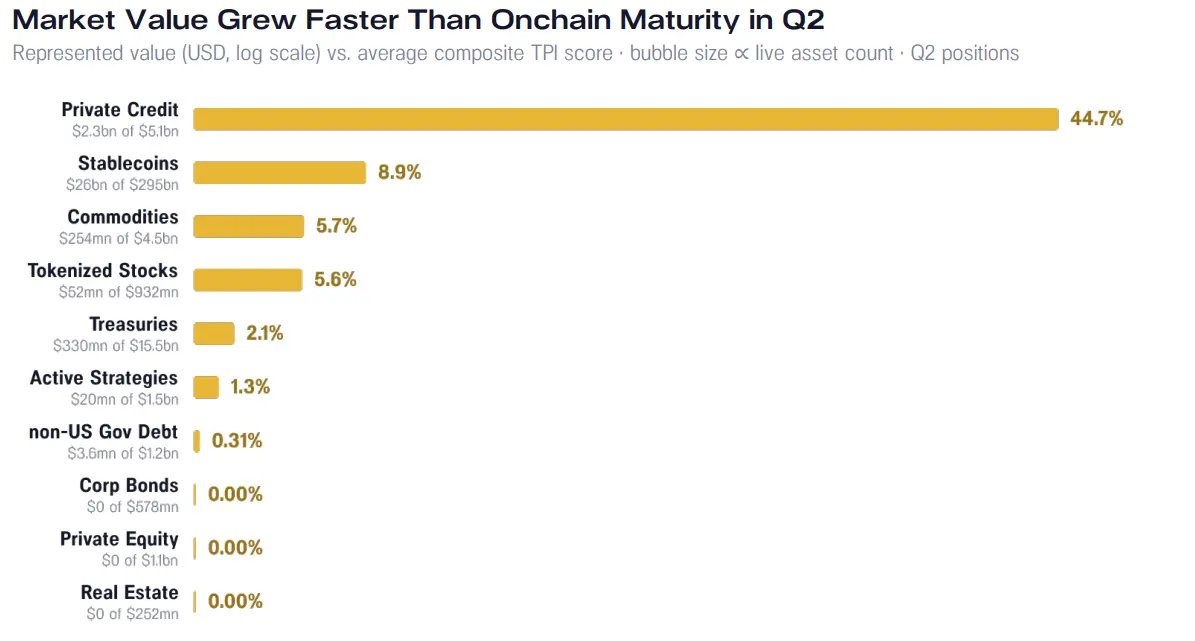
Рисунок: Уровень использования DeFi по различным категориям активов, рассчитанный как соотношение DeFi TVL к соответствующей стоимости активов продукта. Используются снимки TVL в начале третьего квартала и стоимость активов на конец первой половины года, применимо только к статистическим образцам с согласованным охватом.
Неполное покрытие оценки ограничивает диапазон сравнения, поэтому этот коэффициент следует интерпретировать в рамках одинакового охвата продуктов.
Случай Morpho также независимо показывает, что даже при ограниченной вторичной спотовой торговле токенизированный кредит все еще может использоваться для кредитования и обеспечения. Это отличается от рыночного использования, связанного с частыми спотовыми сделками.
Одна стратегия кредитования может работать на цепочке, но все еще трудно использовать ее институционально. Открытые балансы могут раскрывать позиции, активы могут потребоваться перемещать между различными местами, программное обеспечение также должно быть способно обнаруживать и торговать этими активами.
Выпуск токена не гарантирует, что он будет торговаться, иметь широкую базу держателей или находить применение в кредитовании и расчетах.
Часть третья: Как учреждения и агенты используют токенизированные активы?
Агенты становятся участниками рынка
Когда программное обеспечение может обнаруживать и торговать правами на активы, представленные токенами, учреждения могут использовать их, не раскрывая чувствительные позиции, а зрелая рыночная инфраструктура может идентифицировать и поддерживать их трансферы между торговыми площадками, начинается более глубокое преобразование.
Virtuals объявила, что ее AI Agent может получить доступ к более чем 430 токенизированным акциям Ondo через Treasures на Ethereum и Solana, но должен соблюдать ограничения юрисдикции.
Это объявление подтверждает возможность доступа, но не говорит о том, сколько агентов вложили средства или завершили сделки. Более важный сигнал заключается в архитектуре: финансовые активы открываются для программного обеспечения в машиночитаемой форме, и программное обеспечение может обнаруживать эти активы и выполнять сделки.
Платежный уровень также синхронизируется с уровнем активов. Согласно данным Circle, интернет-платежный протокол x402 обработал транзакции на сумму 24.2 миллиона долларов за 30 дней, завершившихся 29 апреля 2026 года, из которых 99.8% суммы было рассчитано в USDC.
Pay.sh предоставляет еще один пример: программное обеспечение может использовать стабильные монеты, оплачивая доступ к API за каждую заявку.
После окончания первой половины года Franklin Templeton 21 июля представила более широкую институциональную перспективу, полагая, что автономные системы потребуют программируемых платежей, проверяемой идентификации, исполнения контрактов, аудируемости и цифровых активов.
Блокчейн может поддерживать автономные контракты, проверяемую идентичность агентов, аудируемую деятельность, децентрализованные вычисления и доступ к данным, а также быстрое расчеты, поэтому он сыграет ключевую роль в процессе реализации потребительского торгового потенциала Agent AI. Рост Agent AI, вероятно, станет "убийственным приложением", способствующим принятию блокчейна.
Сэнди Каул, исполнительный вице-президент Franklin Templeton, руководитель цифровых активов и инноваций
Токенизация может стать инфраструктурой для программируемой коммерческой деятельности, позволяя финансам, собственности, правам, обеспечению и расчетам находиться в одной программируемой среде с деятельностью агентов.
Институциональному рынку нужны конфиденциальность и общая инфраструктура
Институциональное принятие также зависит от обеспечения надлежащей конфиденциальности для балансов, позиций и сделок.
На конец первой половины года Zama, Morpho и Steakhouse Financial запустили конфиденциальный USDC Vault, который направляет крипто-депозиты в существующие стратегии кредитования Morpho, одновременно защищая конфиденциальность личных балансов и позиций.
Основные стратегии кредитования используют криптоактивы в качестве обеспечения, поэтому это пример инфраструктуры конфиденциальности, а не кредитования, поддерживаемого RWA. Он демонстрирует, как в аудируемой системе кредитования можно сохранить конфиденциальность личных позиций.
В то же время DTCC продвигает токенизацию ближе к существующей рыночной инфраструктуре. Его дорожная карта на первую половину года включает рабочую группу из более чем 50 компаний, готовящихся к небольшим формальным сделкам и запланированным услугам, и четко определяет кросс-цепочечную интероперабельность как цель.
Затем, важность официального достижения вехи, полученного 15 июля, заключается в том, что многосетевое распределение — это не просто выбор, на какой цепочке развернуть. Когда активы перемещаются между традиционными торговыми площадками и блокчейн-торговыми площадками, право собственности, хранение, расчеты, ликвидность и корпоративные действия должны оставаться синхронизированными.
Рынок вычислительных мощностей указывает на машинную экономику
Как только программное обеспечение может держать средства и торговать токенизированными правами, охват активов, которые могут быть покрыты, выходит за рамки финансовых ценных бумаг.
Вычислительная мощность является ранним примером, поскольку она является как дефицитным реальным ресурсом, так и производственным фактором, который программное обеспечение может потреблять напрямую.
После окончания квартала Datavault AI объявила о планах выпуска токена, представляющего права доступа и использования предполагаемой сети вычислений на краю. Это объявление не доказывает, что рынок уже функционирует, но демонстрирует возможное направление: программное обеспечение покупает, распределяет и рассчитывает необходимые ресурсы через программируемый рынок.
Та же логика может быть распространена на энергетику, доступ к данным и другие измеримые ресурсы. Рынок вычислительных мощностей остается передовым направлением, пока токенизированные права использования не могут соответствовать реально доступной вычислительной мощности и измеримому потреблению.
Токенизированные фонды подключаются к традиционным распределительным сетям
Дочерняя компания Ondo Oasis Pro Markets является зарегистрированным в США брокером-дилером и дистрибьютором токенизированных инвестиционных продуктов, и теперь она присоединилась к Fund/SERV DTCC, став первой токенизированной платформой, подключившейся к этой сети.
Эта сеть обрабатывает более 85% транзакционной активности взаимных фондов в США. Присоединившись к Fund/SERV, Oasis Pro Markets подключилась к основной операционной инфраструктуре индустрии фондов США, что позволяет токенизированным фондам расширять масштабы и выходить на массовое применение, заполняя ключевую нишу.
Теперь не нужно создавать индивидуальные подключения для каждого фонда, а можно проводить сделки через стандартизированный интерфейс с фондами, платформами управления капиталом и поставщиками услуг, обеспечивая взаимозаменяемость на уровне данных по счетам, подтверждениям сделок, сверкам, распределению фондов, налоговой отчетности и отчетности для регуляторов.
Это открывает путь для токенизированных фондов Ondo к традиционным дистрибьюторам фондов, уже подключенным к этой сети, и способствует стратегии DTCC по поддержке токенизированных активов и содействию взаимозаменяемости традиционных и цифровых финансовых экосистем.
Инвесторы сосредоточены на реальном спросе, ликвидности и доступной инфраструктуре
На токенизированном онлайн-семинаре, проведенном Pantera в июне, участники неоднократно задавали вопросы: какие активы имеют реальный спрос, как лицензированные продукты могут достичь покупателей, и откуда появится ликвидность и практическая инфраструктура.
Эти вопросы отражают реальные разрывы, которые токенизация все еще должна решить. Выпуск токена не гарантирует, что он будет торговаться, иметь широкую базу держателей или находить применение в кредитовании и расчетах. Конфиденциальность, общая инфраструктура и программируемый доступ имеют смысл только тогда, когда они помогают преодолеть эти разрывы.
Оценка доступа агентов к активам должна основываться на фактических сделках с поддержкой реальных средств и повторном использовании, а не на количестве квалифицированных агентов.
Конфиденциальные финансы требуют постоянных потоков депозитов и кредитов. Работа DTCC должна реализовать перемещение активов в формальной среде и обеспечить взаимозаменяемость между площадками. Токены вычислительных мощностей должны быть связаны с реальной производственной мощностью, а не просто продвигаться на основе объявлений.
Если эти системы смогут обеспечить устойчивую, повторяющуюся экономическую активность, блокчейн может стать координационным слоем между учреждениями и автономным программным обеспечением. Если нет, токенизация останется в основном новой формой распределения, а способы работы на базовом уровне рынка почти не изменятся.
Следующий этап возможностей для учреждений
Токенизация может расширить каналы финансового участия различными способами: активные цепочечные рынки предоставляют ценовые риски, платформы, ориентированные на индивидуальных пользователей, распределяют токенизированные продукты, а рынки кредитования предоставляют финансирование для токенизированного обеспечения. Эти применения также ставят перед учреждениями различные требования.
Продукты с доходом требуют надежного выкупа и эффективного обслуживания; торговые активы нуждаются в конкурентоспособных условиях сделок и поддержке маркет-мейкеров; обеспечение требует надежной оценки, финансирования и расчетов.
Конфиденциальность и взаимозаменяемость могут помочь учреждениям предоставлять эти услуги между площадками, а программируемый доступ позволяет расширить объекты обслуживания от людей до программного обеспечения.
Следующий этап токенизации будет достигнут путем связывания продуктов с этими практическими применениями. Возможности банков, компаний по управлению активами и платформ управления капиталом заключаются в том, чтобы объединить распределительные возможности блокчейна и программируемость с рыночной инфраструктурой, к которой клиенты уже привыкли и ожидают.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи




