








Уолл-стрит предупреждает: Федеральная резервная система совершила "первоначальный грех", доходность десятилетних облигаций США может достичь 8%
 Ключевые тезисы

 Глобальный долговой рынок продолжает испытывать бурю, главный экономист TS Lombard Стивен Блиц выпустил шокирующее предупреждение: Федеральная резервная система повторяет "первоначальный грех", преждевременно ослабляя денежно-кредитную политику, что приведет к тому, что доходность десятилетних облигаций США в ближайшие годы достигнет 8%. Пока Уолл-стрит обсуждает, станет ли 6% реальностью, Блиц уже утверждает, что 5.75% — это всего лишь временная платформа — широкое фискальное стимулирование в сочетании с широкой денежной политикой на каждом этапе цикла будет повышать инфляцию и доходность, эпоха "покупки на падении" может подойти к концу.
Автор:Чжао Ин,Уолл-стрит Информер
В то время как буря на глобальном долговом рынке усиливается, главный экономист TS Lombard по США Стивен Блиц предупреждает, что Федеральная резервная система может повторить историческую ошибку, преждевременно ослабив денежно-кредитную политику до того, как инфляция будет полностью подавлена. Эта "исходная ошибка" приведет к тому, что доходность десятилетних казначейских облигаций США в течение следующих нескольких лет в конечном итоге достигнет 8%.
Доходность десятилетних казначейских облигаций США в среду уже поднялась до 5,30%, что является самым высоким уровнем с 2002 года, и большинство учреждений на Уолл-стрит обсуждают, станет ли 6% следующим рубежом. Однако Блиц в своем последнем отчете "Повторение исходной ошибки" считает, что такая оценка "слишком узка" — 5,75% это лишь следующая промежуточная платформа, а 8% — это долгосрочная цель, которая в конечном итоге окажет существенное давление на фондовый рынок и положит конец многолетнему мышлению инвесторов "покупать на падениях".
Основная логика этого вывода заключается в том, что сочетание мягкой фискальной и денежно-кредитной политики будет поднимать инфляцию и доходность в каждом экономическом цикле, а политическая экология США делает эту ситуацию трудной для изменения в краткосрочной перспективе. Блиц четко указывает, что реальная политическая воля к подавлению инфляции в США может появиться не раньше 2029 года, "но я не ставлю на это".
"Исходная ошибка": преждевременное ослабление, повторение истории
Блиц определяет "исходную ошибку" денежно-кредитной политики как: преждевременное ослабление до того, как экономический спад полностью уничтожит инфляцию, "как будто снова укусил одно и то же яблоко".
В его рассказе "преступником" на этот раз является бывший председатель Федеральной резервной системы Джером Пауэлл. В конце прошлого года, столкнувшись с охлаждением рынка труда, но ростом прибыли компаний, Пауэлл выбрал снижение процентных ставок — Блиц указывает, что это решение произошло как раз за два месяца до президентских выборов 2024 года, что объективно стало политическим подарком для тогдашнего правительства Байдена. Блиц признает, что Пауэлл испытывал "огромное давление" со стороны правительства и нескольких желающих занять его пост, включая некоторых членов Федерального комитета по открытым рынкам (FOMC), которые хотели, чтобы Пауэлл "закрыл глаза и ослабил еще больше".
Теперь Трамп, министр финансов Бессент и экономический советник Бессент надеются, что новый председатель Федеральной резервной системы Уош будет "с закрытыми глазами" проводить мягкую политику в новом цикле роста. Уош на сентябрьском заседании по денежно-кредитной политике "сдержал" повышение на 25 базисных пунктов, подняв процентную ставку по федеральным фондам до диапазона 3,75%-4,00%, и результат голосования был единогласным. Реакция Блица на это: "Почему бы не поднять на 50 базисных пунктов?"
"Не состоявшаяся рецессия": фискальная экспансия прервала корректировку
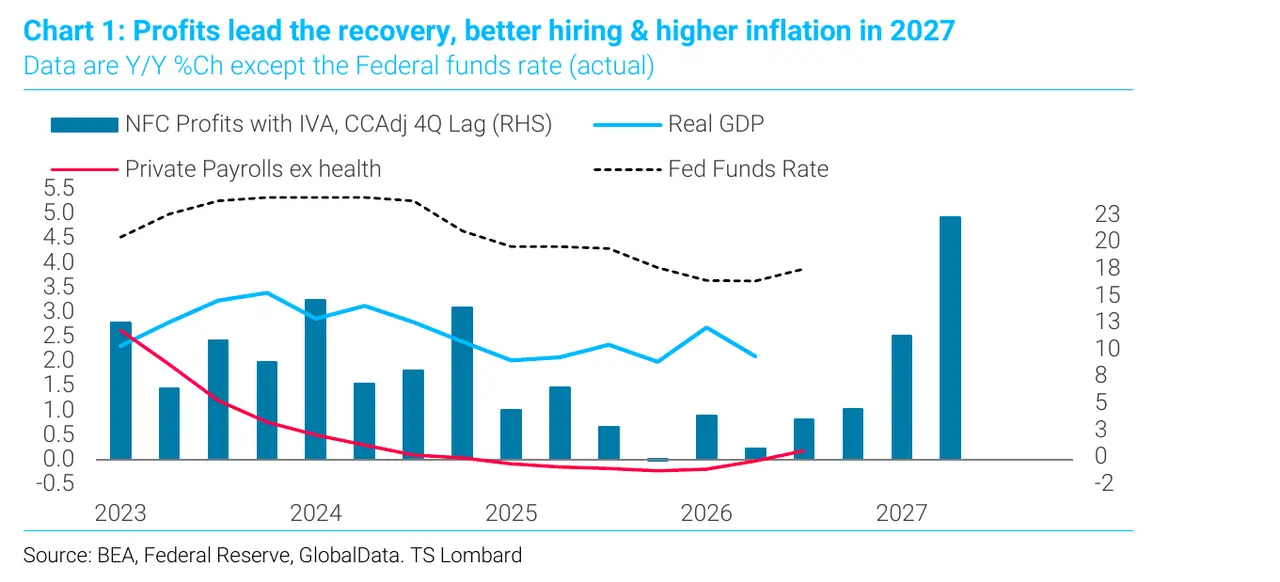
Блиц определяет 2025 год как "не состоявшуюся рецессию". После того как кривые доходности были инвертированы в течение примерно 22 месяцев, частная занятость вне сферы здравоохранения начала снижаться, реальный экономический рост должен был сократиться, но эта ситуация так и не реализовалась.
Причины заключаются в двух моментах: во-первых, объем фискальной экспансии слишком велик, во-вторых, Федеральная резервная система начала снижать процентные ставки, как только прибыль компаний начала расти. Таможенная политика также сыграла свою роль.
Блиц приводит два классических правила Уолл-стрит: первое, прибыль компаний опережает занятость, занятость опережает инфляцию; второе, самый мягкий год инфляции часто является первым годом восстановления. Это означает, что 2026 год будет "хорошим годом", и под воздействием таможенных и ценовых шоков базовая инфляция на самом деле снизится. Но начиная с этого момента, если фондовый рынок будет поддерживать, высокая прибыль компаний приведет к более быстрому набору персонала, что в свою очередь поднимет базовую инфляцию в 2027 году.
Он также указывает, что опубликованные на этой неделе данные по базовому PCE за август на первый взгляд "оказались ниже ожиданий", только потому, что фактическое значение 0,247% округлено до 0,2%, и базовая пересмотренная величина занижала всю серию. В то же время супербазовая инфляция выросла на 0,4% в месячном исчислении, а подкатегория "другие услуги" показала исторический максимум роста, затраты на образование также достигли рекорда. Доходность десятилетних казначейских облигаций сразу же стерла все повышения после публикации данных PCE.
Своп-спреды: рынок оценивает фискальные риски
Самая уникальная часть анализа Блица — это интерпретация своп-спредов. Он считает, что глубинной движущей силой роста доходности является "избыточное предложение суверенного долга" — правительства развитых рынков должны рефинансировать свои долги, а скорость расширения фискального дефицита превышает темпы роста номинального ВВП, при этом центральные банки больше не выступают в роли маржинальных покупателей.
Самый прямой сигнал исходит от своп-спредов: инвесторы все больше склоняются к выбору получения плавающей ставки по обеспеченным overnight-свопам на срок 10 лет, а не к удержанию суверенных облигаций с фиксированным купоном. Эта тенденция существует в США с 2012 года, но после пандемии COVID-19 распространилась на весь мир — своп-спреды в Великобритании и Франции значительно сократились, а ситуация в Германии также стала более сбалансированной.
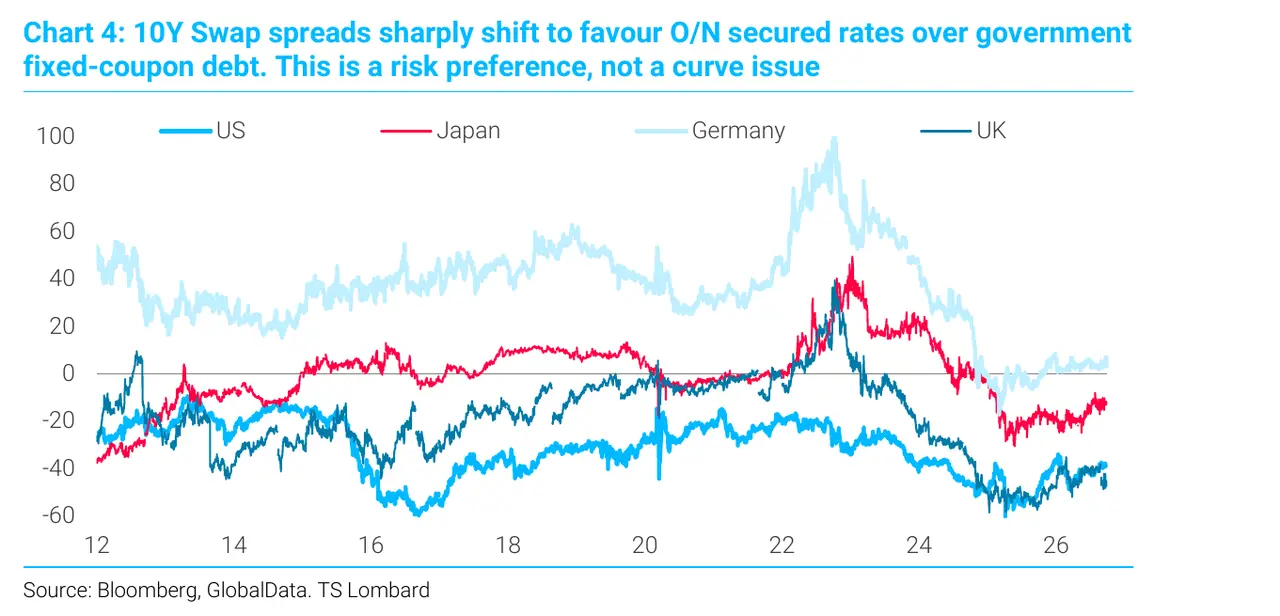
Блиц подчеркивает, что это "вопрос аппетита к риску, а не вопрос кривой". Франция и Германия делят один и тот же центральный банк, Банк Англии обычно следует за Европейским центральным банком, но динамика своп-спредов в этих двух странах различается. Рынок оценивает фискальные риски, а не политику процентных ставок или путь инфляции.
Он создал модель для своп-спредов десятилетних облигаций США, и результаты показывают, что даже исключая влияние формы кривой доходности и регуляторные ограничения на активы и обязательства банков, предпочтение рынка к государственным облигациям США продолжает снижаться с каждым годом.
Почему 8%: сочетание политики и политическая логика
Основной вывод Блица заключается в том, что сочетание мягкой денежной политики и расширяющейся фискальной политики будет поднимать инфляцию и доходность на дне каждого цикла, пока не появится реальная политическая воля подавить инфляцию за счет краткосрочного роста.
Он обобщает это расхождение как "сражение Гамильтона с Джексоном" — первый представляет путь управления экономикой через центральный банк, второй — путь, основанный на государственной политике. А "популизм, который выберет следующего президента, склонен к Джексону". Он резюмирует последние десять лет американской политики одной фразой: "Люди консервативны в социальных вопросах и либеральны в фискальных вопросах."
Природа роста доходности также имеет ключевое значение. Блиц указывает, что до сих пор рост доходности в основном был вызван реальными процентными ставками, что одновременно сдерживало фондовый рынок и предотвращало распродажу доллара. Но если движущая сила переключится на премию за инфляционные ожидания, "фондовый рынок будет показывать неплохие результаты, а медведи на долларе встретят свое время", и тогда "всеобщее ожидание долгосрочного медвежьего рынка доллара действительно начнется".
Определяющим фактором является то, что чистая сбережения в США упала до нуля, и "нет признаков улучшения". Именно на этом фоне Блиц делает свой вывод: "В конечном итоге мы увидим, как доходность десятилетних казначейских облигаций достигнет 8%."
Что "обрушится" первым
Блиц не предсказывает крах какого-либо конкретного актива. Он ожидает, что разорвется нечто — ментальная установка, то есть уверенность рынка в возвращении инфляции к 2% и рефлексивная логика "инвестировать в акции и облигации всегда принесет доход". Для поколения инвесторов, пережившего 40 лет снижения процентных ставок и привыкшего к покупке на падениях, это будет значительная когнитивная перестройка.
Стоит отметить, что Блиц не является единственным. По сообщениям, глава хеджирования дельты Goldman Sachs Рич Приворостский на этой неделе заявил, что тенденция процентных ставок "стала слишком жесткой, чтобы ее игнорировать", хотя "фондовый рынок демонстрирует впечатляющую устойчивость".
Кроме того, Министерство финансов США не лишено влияния на динамику доходности. Rabobank ранее назвал расширенный план выкупа государственных облигаций Министерства финансов в августе "облегченной версией контроля кривой доходности" и предупредил, что "более высокая доходность ухудшает фискальные перспективы, что приводит к повышению премии за срок, а затем снова повышает доходность", и операции по выкупу "прервали этот цикл, но не обязательно сломали его".
Судьба Блица заключается в том, что правительство, отказывающееся признать рецессию, не может самостоятельно выбрать верхний предел доходности.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





