








Три основных направления изменений в эпоху постфинансовых технологий
 Ключевые тезисы

 Облачные вычисления и мобильный интернет больше не являются основной силой,Продвижение ящей изменения в финансовых услугах.
Автор:Саймон Тейлор, основатель Fintech Brainfood
Составитель: Цзя Хуань, ChainCatcher
Облачные вычисления и мобильный интернет больше не являются основными движущими силами изменений в финансовых услугах. На смену им пришли интеллектуальные токены (единицы, которые обрабатывают и генерируют информацию с помощью AI) и токены стоимости (онлайн-токены, представляющие валюту или активы).
Десять лет назад идеи, которые отличали финансовые технологии, такие как приоритет мобильных устройств, облачные вычисления и замена банковских отделений API, стали стандартом для всех финансовых компаний по всему миру. Когда эти практики стали повсеместными, финансовые технологии перестали быть направлением для будущих инноваций и стали повседневной реальностью отрасли.
Новые финансовые бизнесы и инвестиционные направления формируются вокруг трех изменений.
Принятие решений переходит от электронных таблиц к AI-моделям, а работа моделей зависит от токенов.
Записи, которые ранее существовали только внутри одной компании, теперь существуют в виде токенов на общих реестрах.
Клиенты также становятся агентами, обладающими кошельками.
Деньги — это токены, токены — это деньги.
В этой статье будет обсуждаться, как эти изменения повлияют на финансы, какие компании уже начали действовать и почему первой компанией с рыночной капитализацией в триллион долларов, основанной на современных технологиях, станет компания, сосредоточенная на AI и токенах.
Эта конкуренция за крупнейший в мире пул прибыли.
В 2025 году чистая прибыль банковского сектора превысила прибыль любого другого сектора. Финансовый сектор обладает крупнейшим в мире пулом прибыли и является вторым по величине сектором по рыночной капитализации. При этом Boston Consulting Group (BCG) оценивает, что доля финансовых технологий в этом пуле составляет всего около 4%. JPMorgan вскоре станет первым банком с рыночной капитализацией в триллион долларов. Финансовых компаний, основанных на современных технологиях, которые приближаются к этому масштабу, пока нет.
Эта статья наметит путь развития после финансовых технологий.
Финансовые технологии умирают от успеха
Финансовые технологии значительно сократили затраты традиционных банков, которые зависели от отделений, бумажных документов и телефонного обслуживания. Мобильный интернет дал клиентам в кармане компьютер, а облачные вычисления предоставили компаниям более быстрые и дешевые инфраструктуры, на основе которых они могут строить свои услуги.
Это позволило финансовым компаниям впервые зарабатывать на некоторых группах клиентов, которые ранее были трудны для получения прибыли. Благодаря модели приоритета мобильных устройств, Nubank уже имеет 140 миллионов клиентов. Согласно отчету за второй квартал, стоимость обслуживания одного клиента составляет 1 доллар в месяц, в то время как средний доход с каждого клиента составляет 17,10 долларов.
В то же время крупные банки приносят около 350 долларов дохода с каждого розничного клиента в год, но затраты на обслуживание в несколько раз выше, а прибыль в основном поступает от продажи других финансовых продуктов существующим клиентам, а также от кредитования, инвестиций и других общих операций.
Revolut, Nubank, Stripe, Ramp и Robinhood все еще могут сохранять сложный рост в течение многих лет, и, вероятно, так и будет. Финансовые технологии как отдельная инвестиционная категория могут подойти к концу, но победители в этой области все еще могут вырасти в крупнейшие компании в истории этой категории под воздействием новых благоприятных факторов.
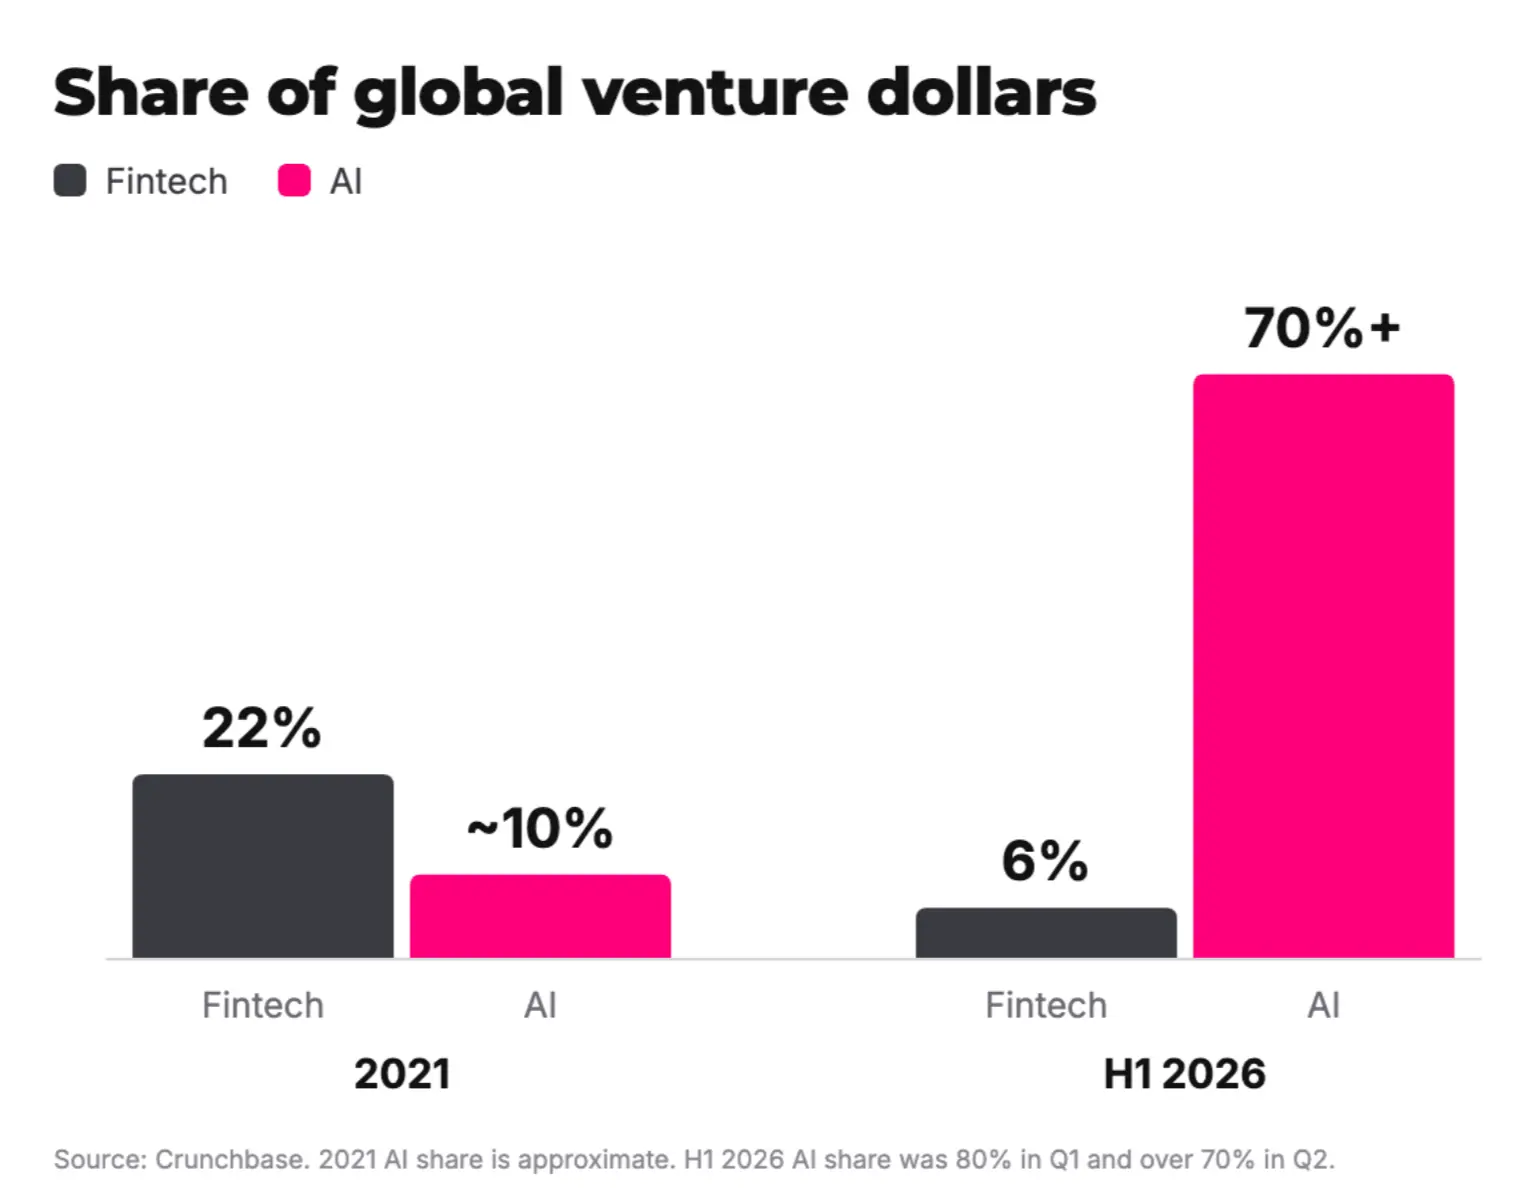
Доля финансовых технологий в глобальных сделках венчурного капитала снизилась с 14,5% в 2021 году до 12,3% в 2025 году. В то же время доля инвестиций в AI-компании в сделках финансирования финансовых технологий возросла с примерно 10% до 70-80%, точные цифры варьируются в зависимости от источника. Новые венчурные капиталы теперь приоритетно инвестируются в AI.
Принятие решений, записи и каналы обслуживания
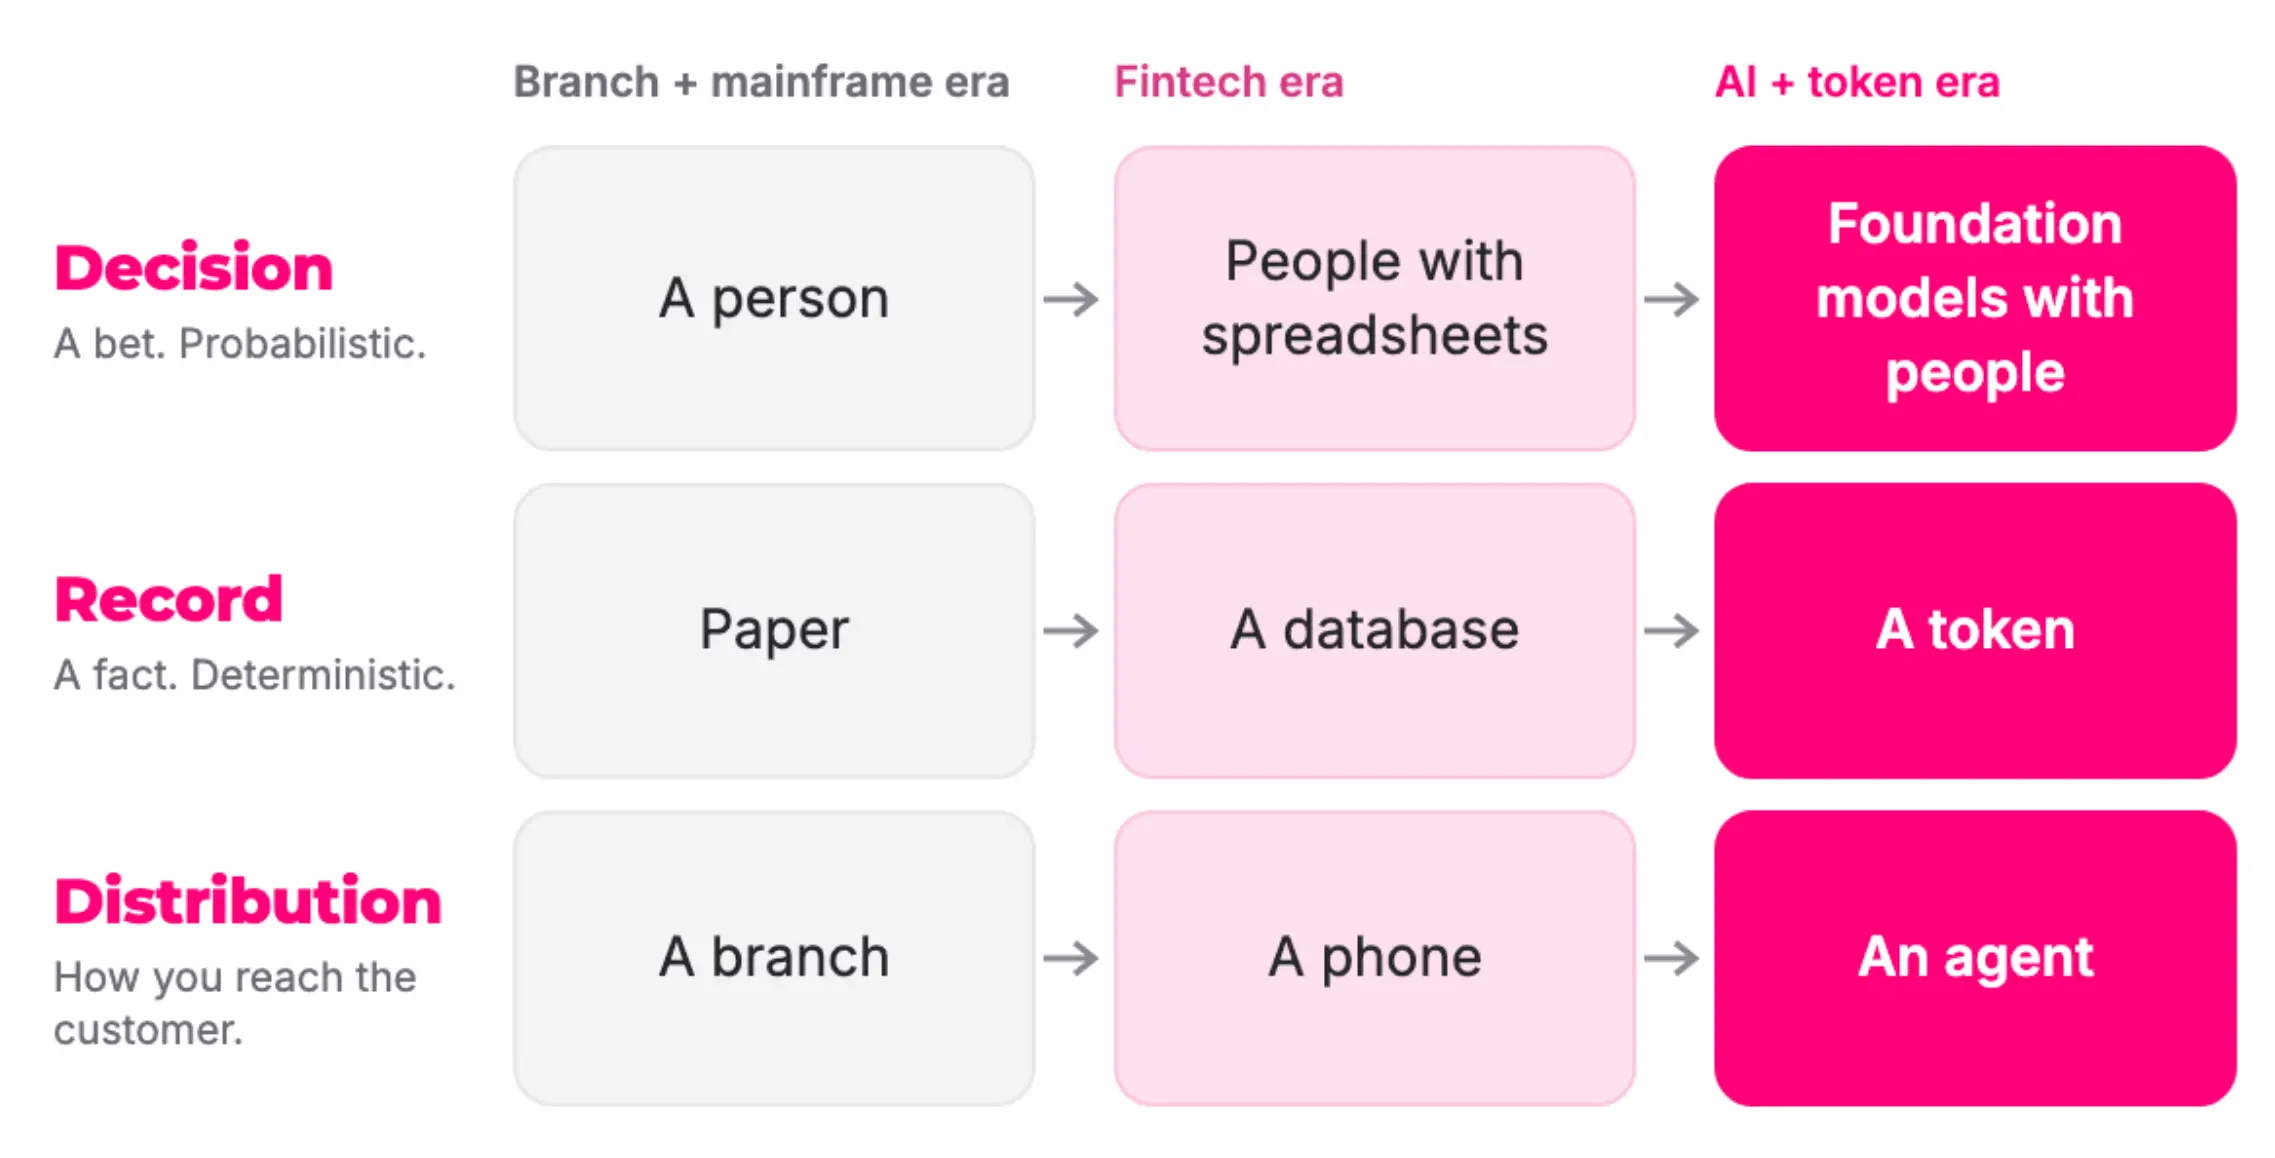
Каждый финансовый продукт состоит из трех частей: принятия решений, записи и способа достижения клиентов. В 19 веке в банковских отделениях менеджеры определяли цену вашего кредита по своему усмотрению, а затем записывали это в бумажный реестр, в то время как вы находили их через отделение. Принятие решений — это ставка на риск, запись фиксирует уже произошедшие факты, а достижение клиентов зависело от здания.
С тех пор способы принятия решений постоянно менялись: сначала полагались на личное суждение, затем решения принимались людьми с помощью электронных таблиц, а теперь они выполняются в сотрудничестве с основными моделями и людьми.
Записи перешли от бумажных реестров к базам данных, а затем к токенам.
Способы достижения клиентов также изменились от отделений к мобильным телефонам, а затем к агентам.
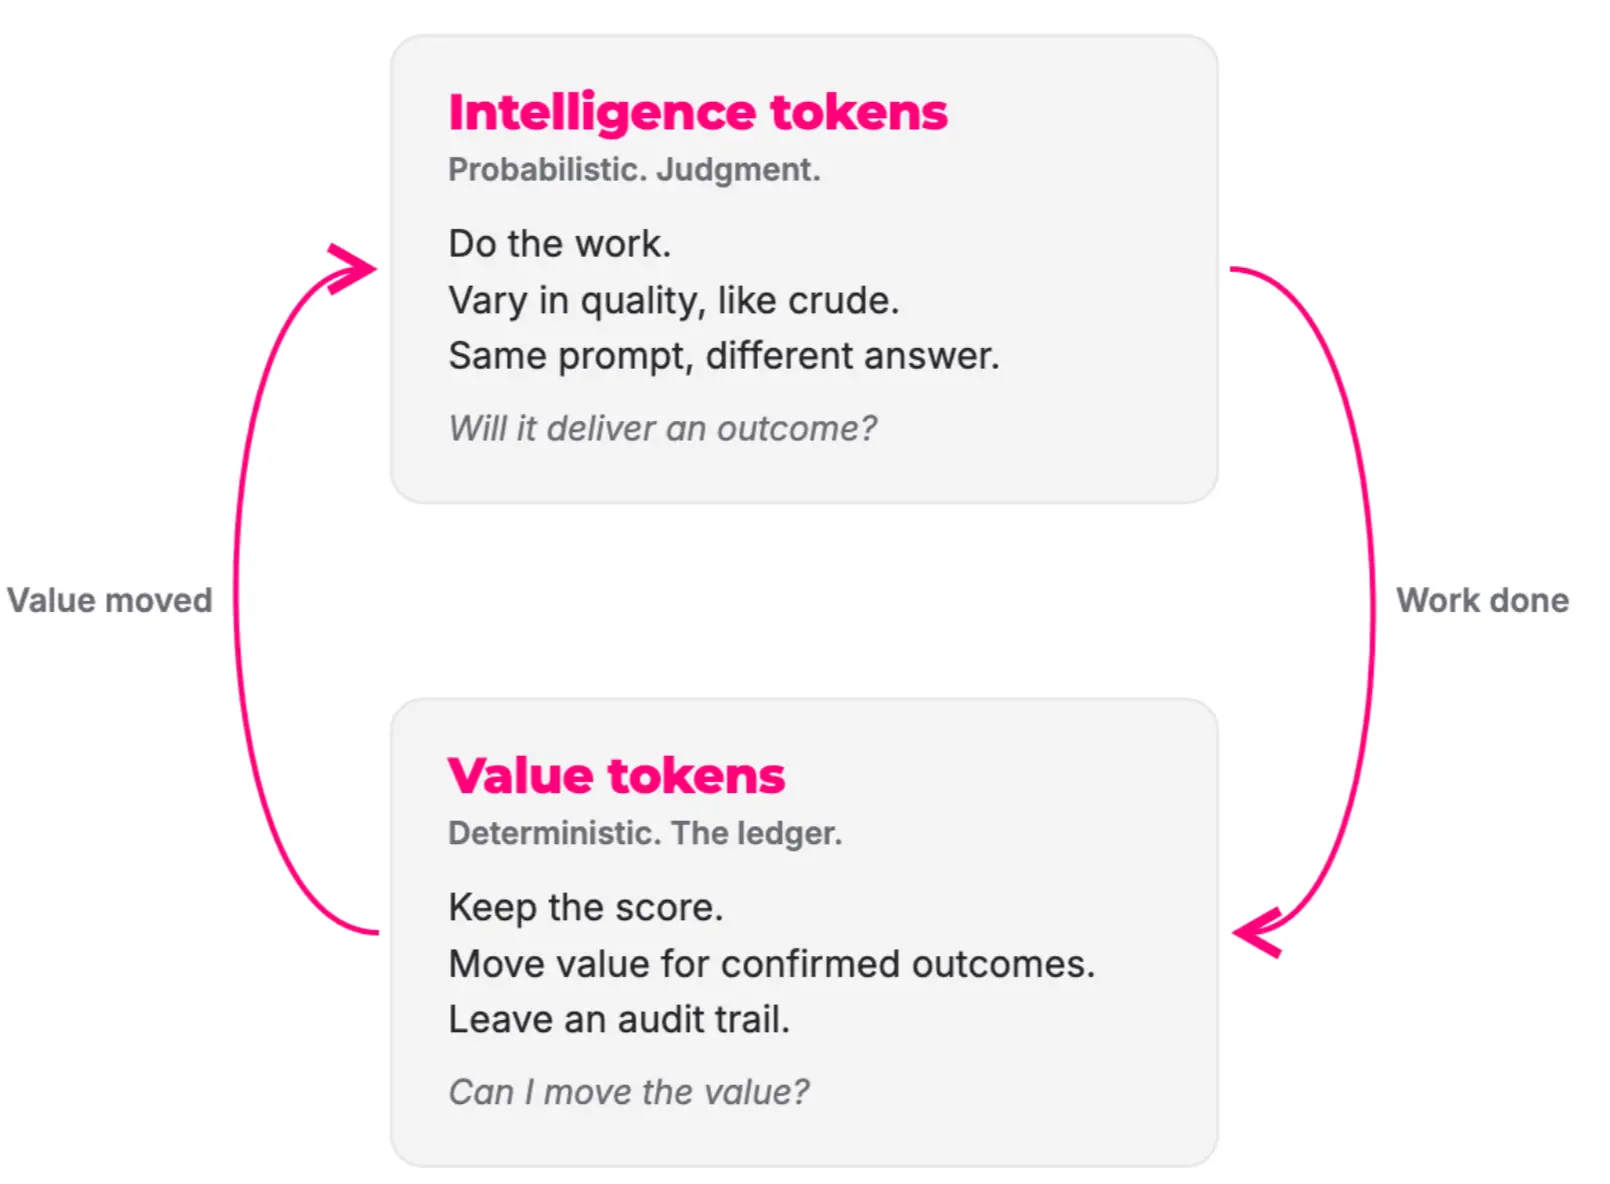
Интеллектуальные токены — это основные единицы, используемые AI при принятии решений. Они используются для выполнения вычислительных задач, но вывод модели не всегда определен, один и тот же вопрос может получить разные ответы. Токены стоимости — это основные единицы, фиксирующие стоимость валюты или актива. USDC или OUSD стоимостью 1 доллар обеспечиваются резервами в долларах или эквивалентных активах в соотношении 1:1.
Но на протяжении последних двух этапов всегда существовали три проблемы.
Принятие решений не претерпело значительных изменений. Мы добавили машинное обучение, системы правил и кредитные рейтинги, но правила принятия решений по-прежнему устанавливаются и корректируются людьми. Основные модели и агенты позволяют программному обеспечению выполнять более глубокие задачи принятия решений.
Записи не всегда могут оставаться последовательными. Крупные банковские системы могут сохранять очень надежные записи, но эти записи существуют только внутри одной организации, и их необходимо копировать и синхронизировать в других местах. Стейблкоины и токенизированные реальные активы (RWA), то есть токены стоимости, позволяют всем сторонам совместно использовать одну программируемую книгу. Все видят одну и ту же запись.
Каналы обслуживания по-прежнему зависят от человеческих действий. Отличный дизайн интерфейса снижает сопротивление к операциям почти до нуля, но в конечном итоге все равно требуется, чтобы человек нажал кнопку. Предоставление пользователям графиков бюджета не делает их более искусными в накоплении. Если агенту разрешено автоматически переводить наличные на сберегательный счет, пользователю не нужно открывать интерфейс для ручных операций.
В следующую эпоху эти три элемента снова изменятся.
Деньги — это токены, токены — это деньги
19 августа Stripe согласилась приобрести OpenRouter, сообщается, что цена сделки немного превышает 7 миллиардов долларов. OpenRouter — это шлюз, который распределяет запросы на вызов AI между различными моделями, ежедневно обрабатывающий 10 триллионов токенов и охватывающий более 400 моделей. В тот же день Ramp запустила Router.com, который передает каждый запрос модели, соответствующей требованиям качества пользователя и имеющей наименьшую стоимость. Две из самых успешных финансовых технологических компаний в одну неделю пришли к выводу, что маршрутизация AI токенов сама по себе является бизнесом в сфере финансовых услуг.
Мартин Касадо из a16z назвал это "Токены — это новые доллары". Я хотел бы сделать шаг вперед: не все токены — это доллары. Доллары представляют собой определенную сумму, в то время как вывод, генерируемый моделями с помощью интеллектуальных токенов, содержит неопределенность. То, что делает маршрутизационная платформа, — это устанавливать цену на каждую единицу AI вычислений в долларах, таких как определенные суммы. Эта цена устанавливается миллионы раз в секунду.
Это и есть финансовый рынок, который только что был построен двумя платежными компаниями.
Интеллектуальная экономика строится на этом цикле.
Продукты финансовых гигантов отражают это изменение
Среди финансовых компаний, которые уже достигли значительного масштаба, самые быстрорастущие понимают это изменение. Это видно из их недавно выпущенных продуктов: они используют AI модели и рабочие процессы агентов на уровне принятия решений, продвигают токенизацию активов на уровне записи и открывают услуги для агентов и машин на уровне каналов обслуживания.
Принятие решений (AI модели и рабочие процессы агентов)
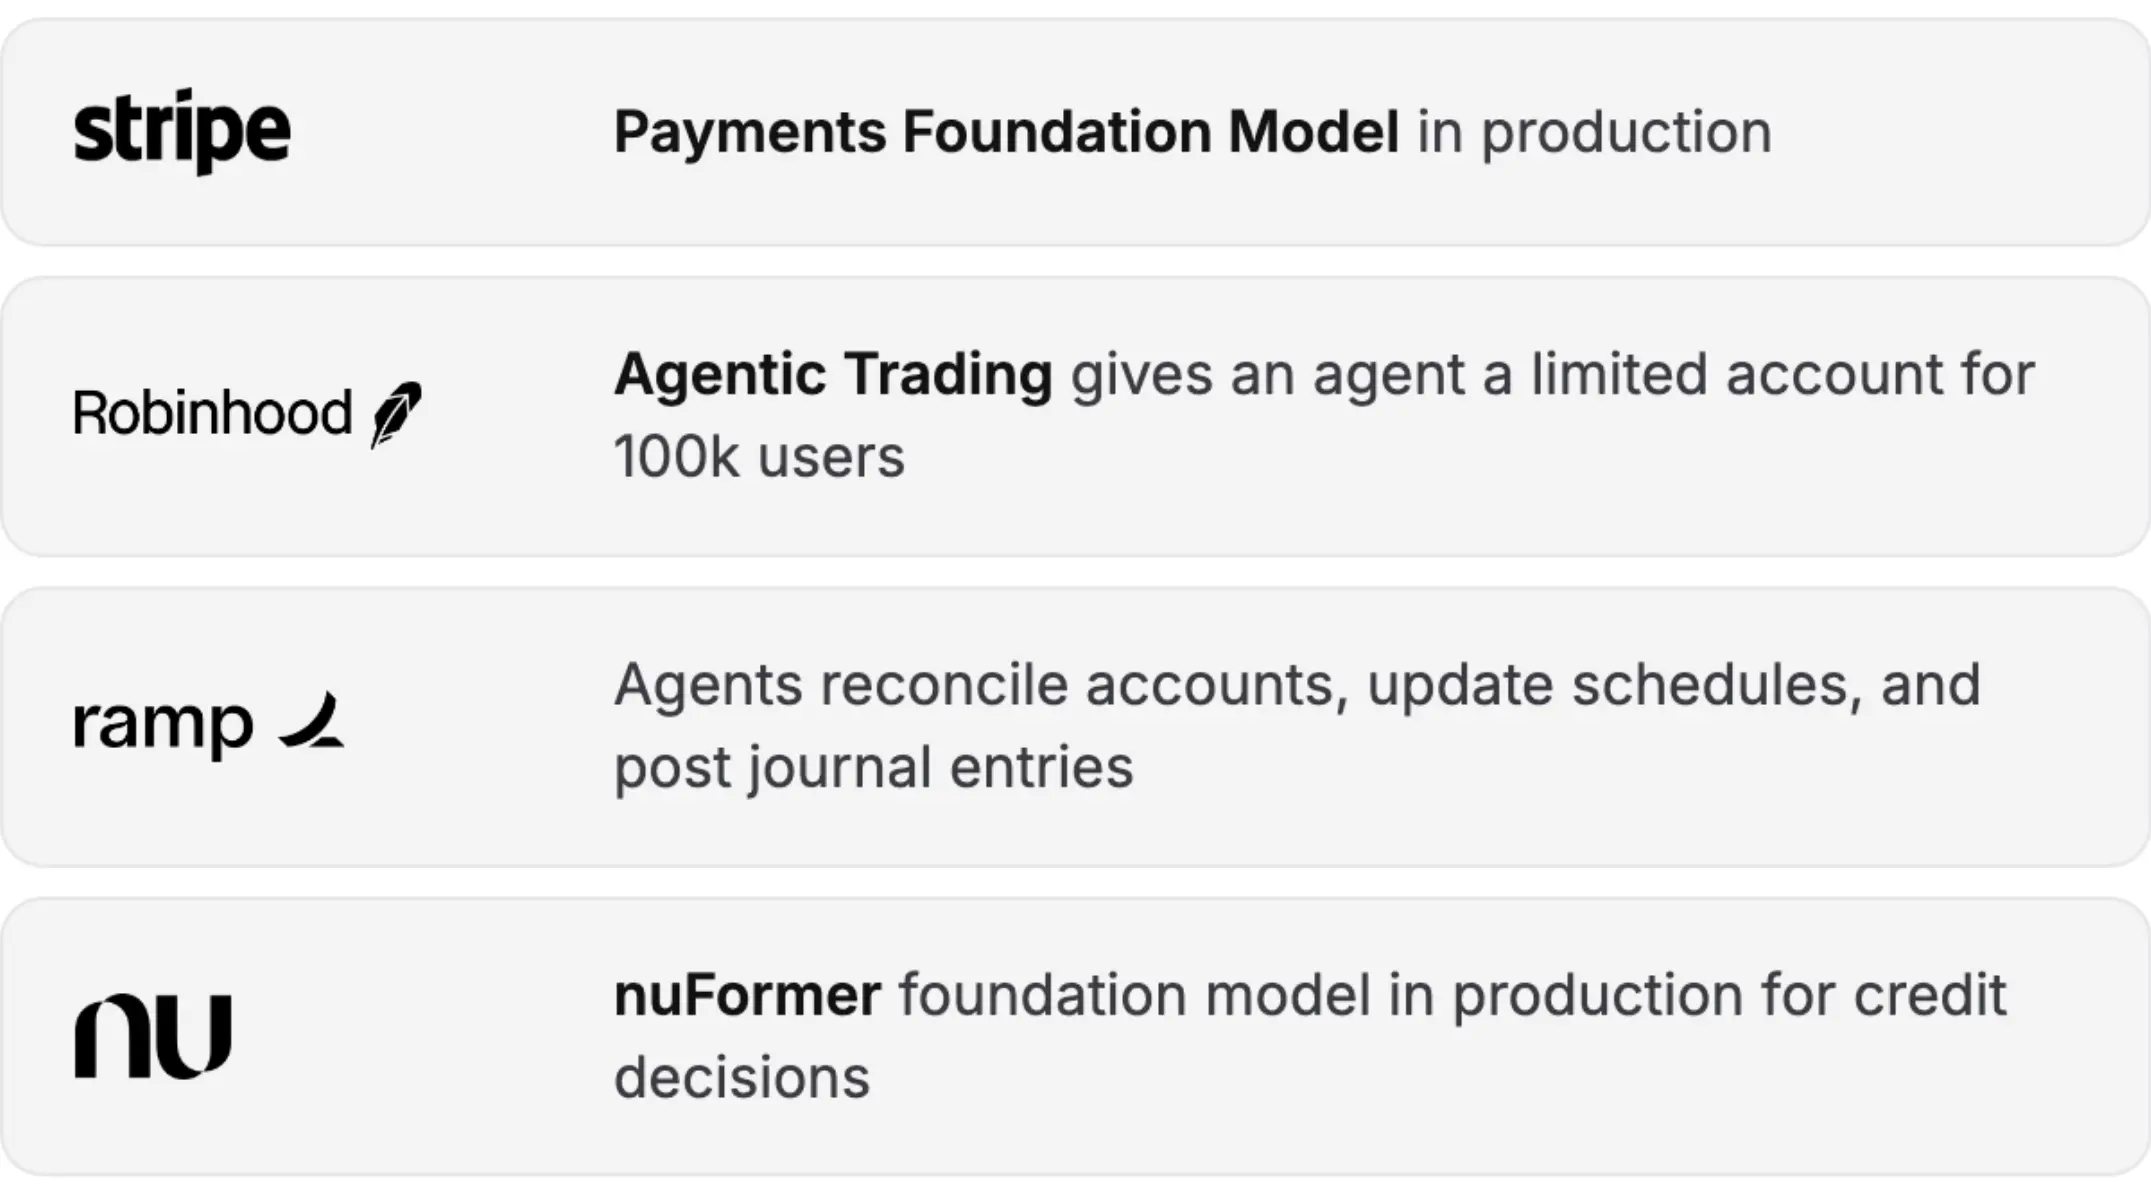
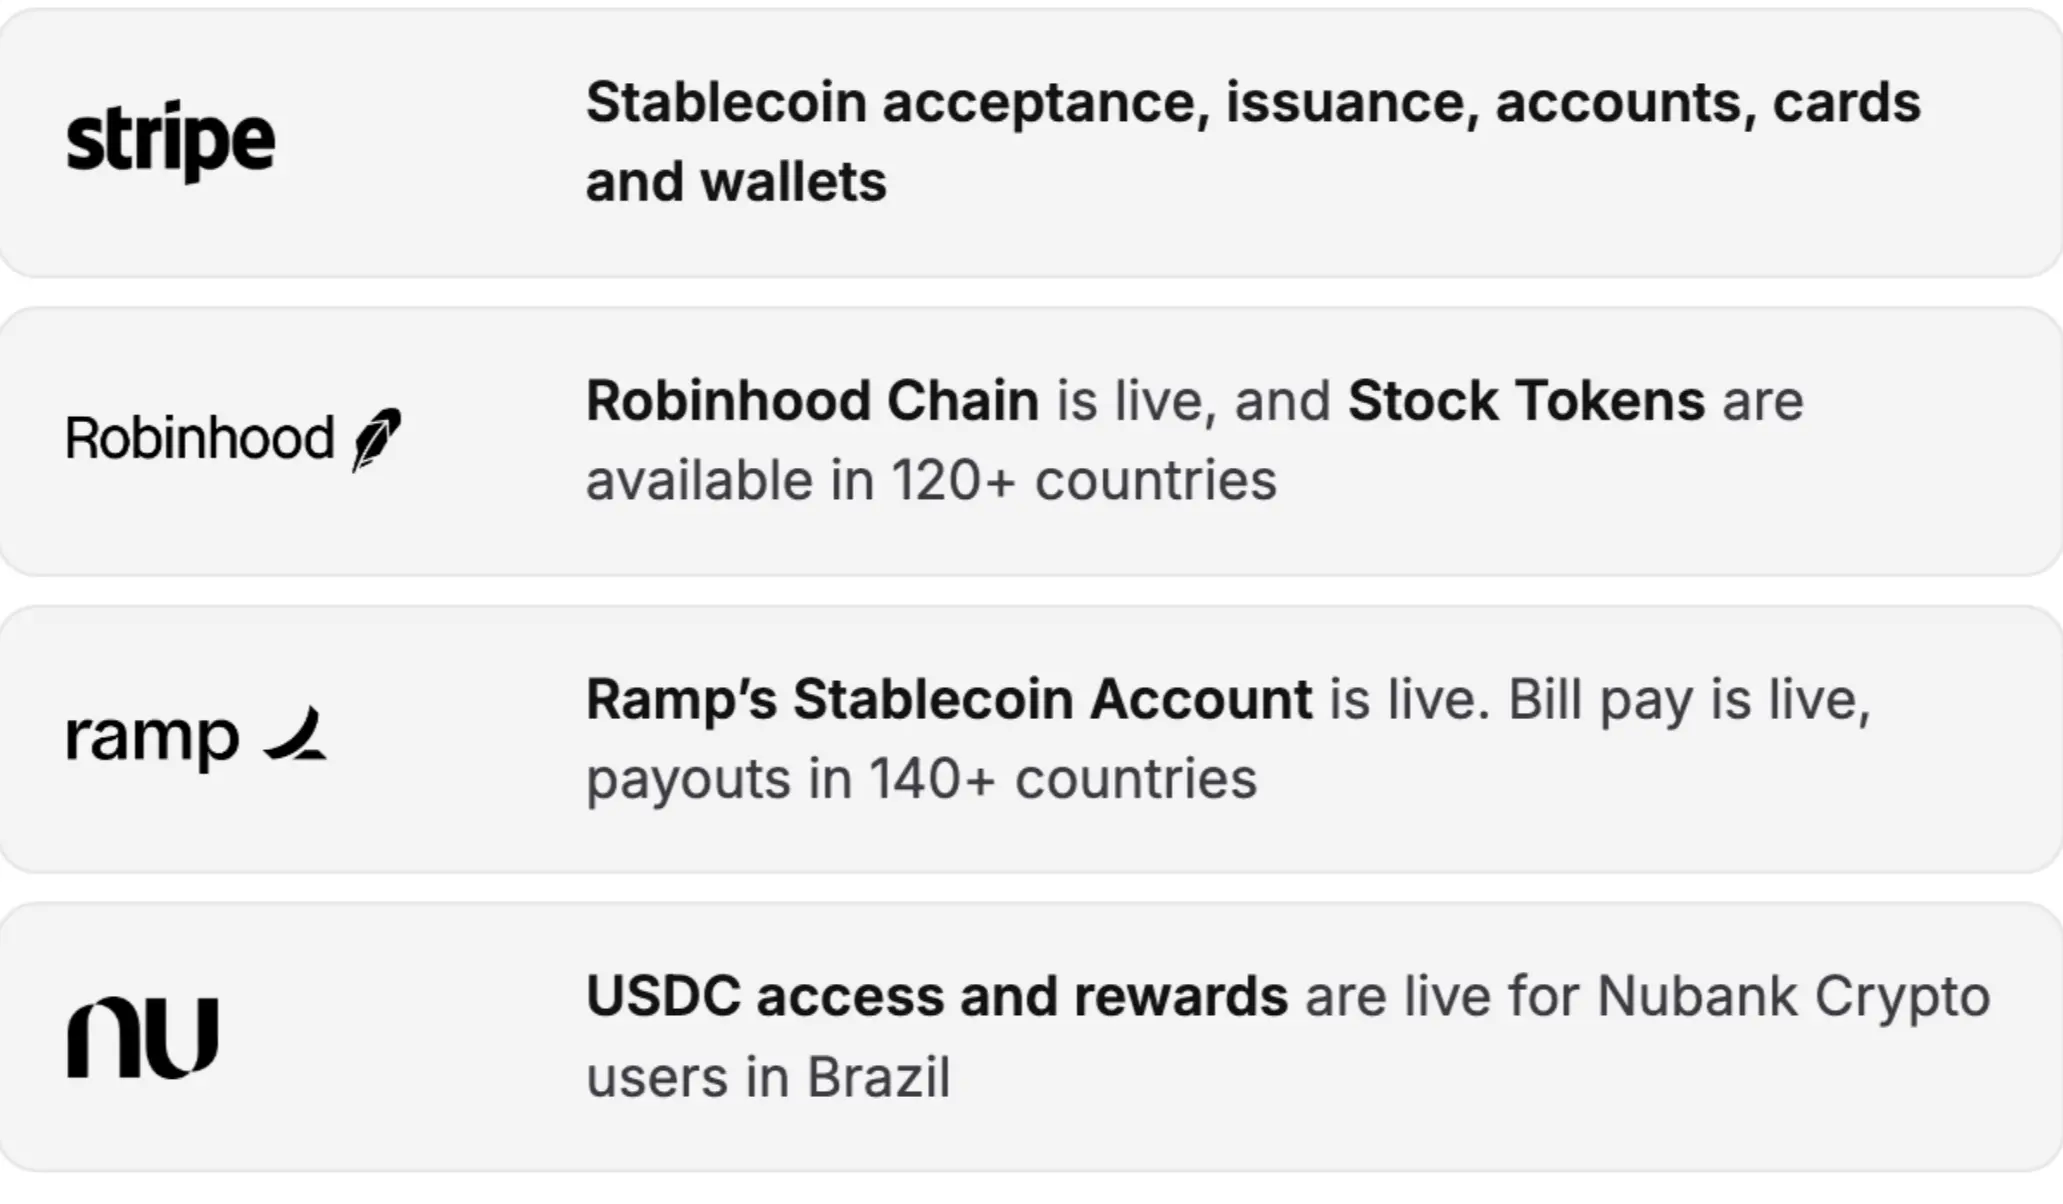
Запись (токенизация и стейблкоины)
Каналы обслуживания (агенты становятся клиентами)
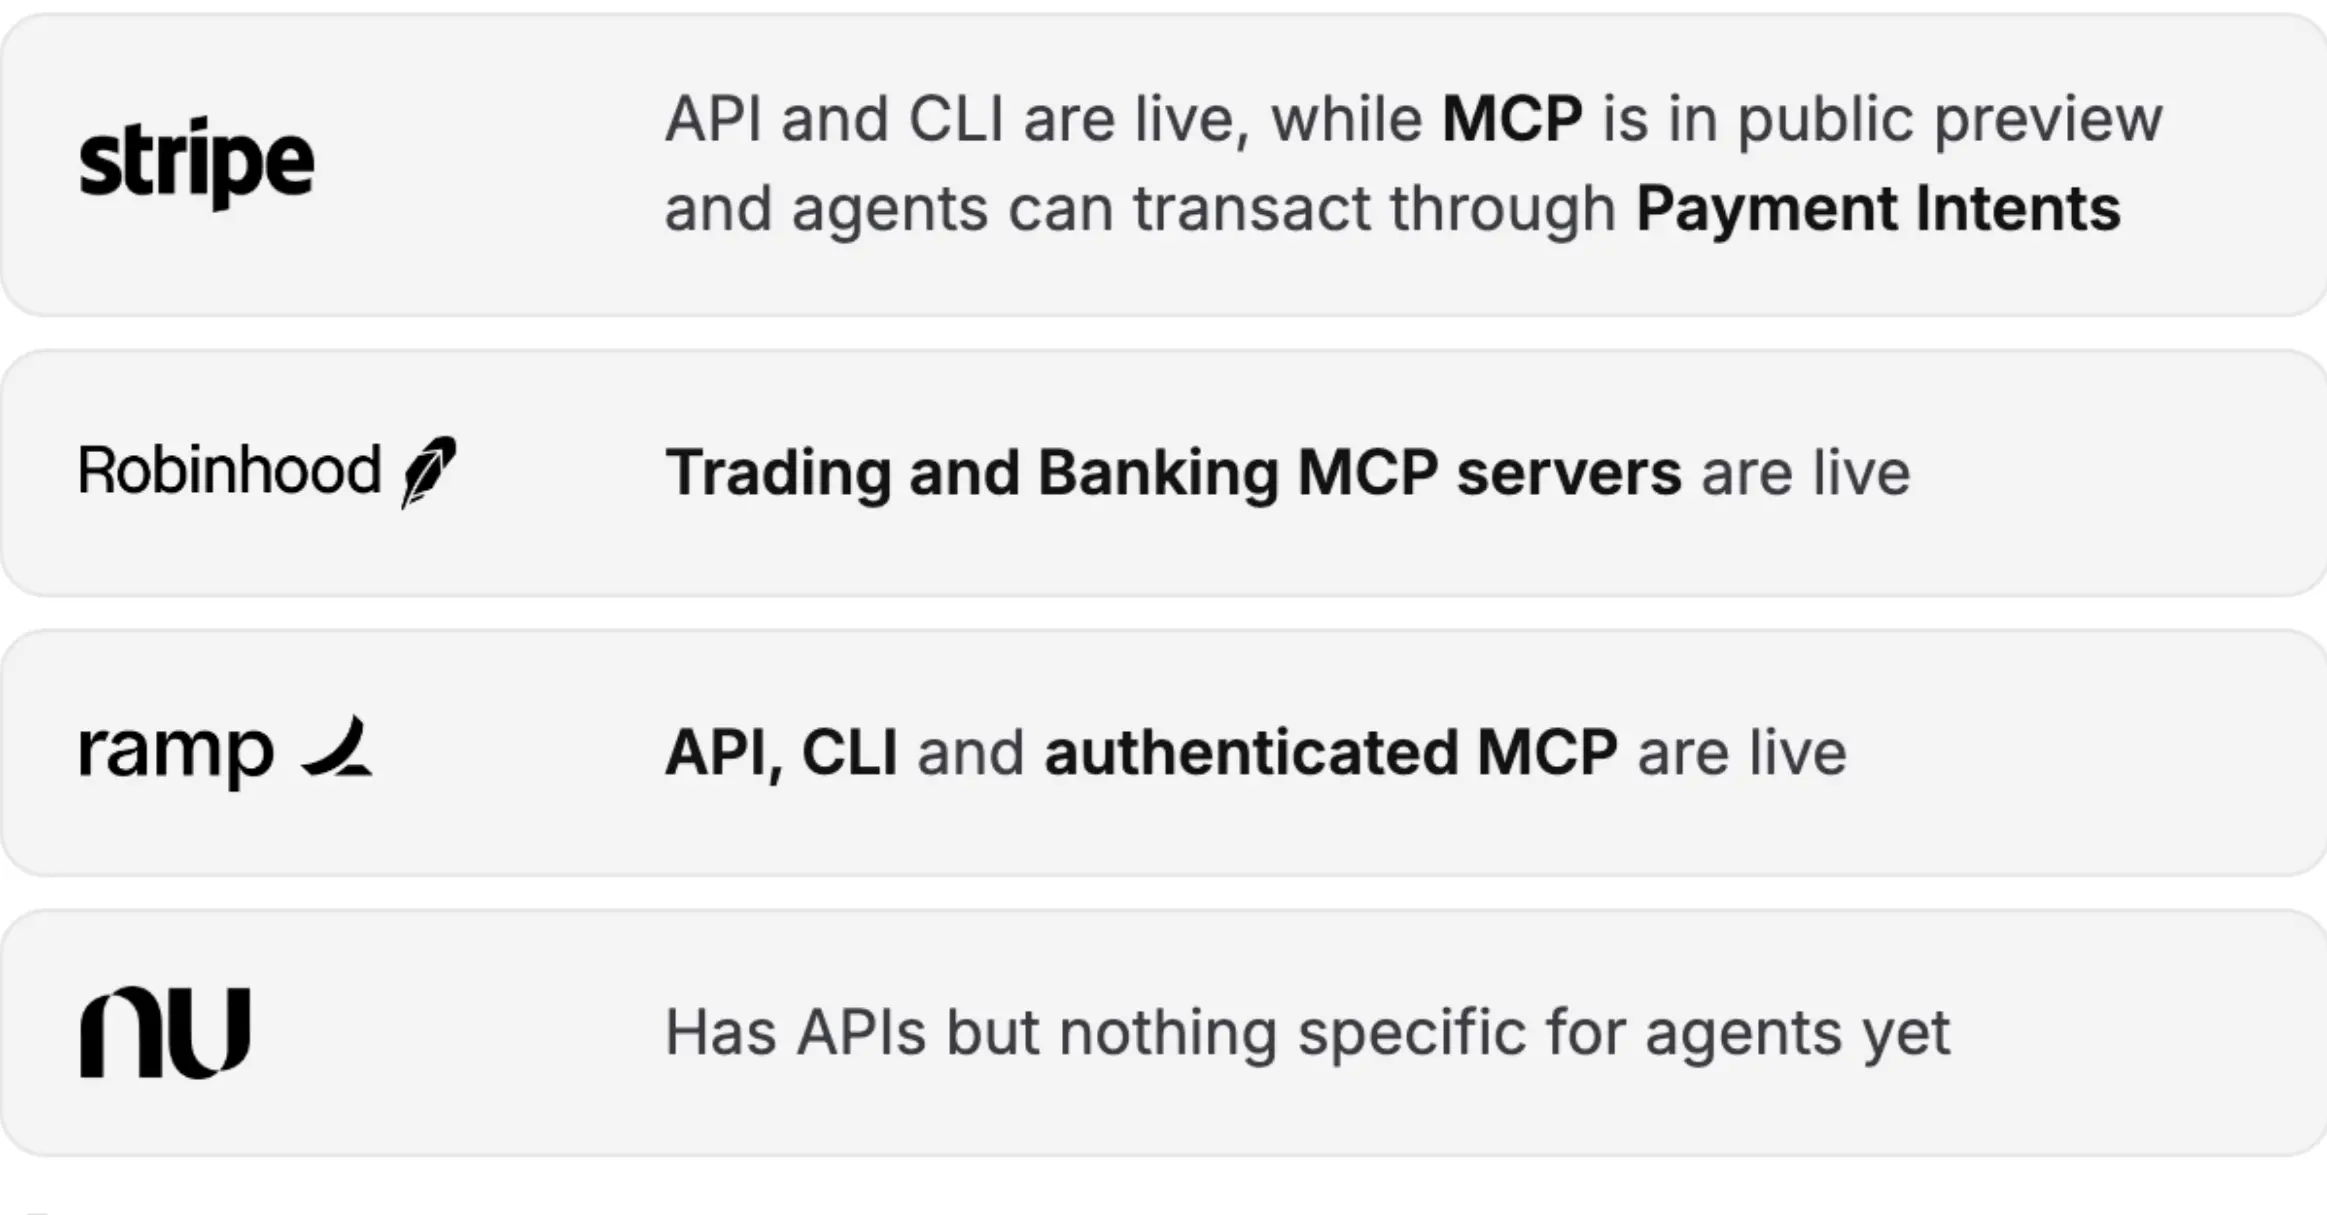
Robinhood более активно продвигает токенизацию, чем Nubank или Ramp, в то время как Nubank продвигается дальше в области собственных базовых моделей. Но если рассмотреть эти компании вместе, становится очевидным общее направление.
Финансовые решения переходят к интеллектуальным токенам
Оценка способности клиентов к погашению кредита всегда была важным источником конкурентного преимущества в финансовом секторе. Преимущества традиционных финансовых учреждений в прошлом исходили от их крупных активов и обязательств, способных поглощать убытки, а также от десятилетий накопленных данных о потребительских кредитах. Но в конечном итоге вся эта работа по-прежнему полагалась на электронные таблицы, кредитные комитеты и, в лучшем случае, на машинное обучение.
Revolut с помощью облачных вычислений и мобильного интернета достигла первоначального масштабирования с более низкими затратами. В результате более 80 миллионов клиентов предоставили ей набор данных, которого нет у других компаний. Таким образом, она обучила свою базовую модель PRAGMA на основе своей истории транзакций, чтобы заменить правила и системы оценки эпохи финансовых технологий.
Результатом стало увеличение способности выявления высокорисковых кредитов на 130%, а уровень обнаружения мошенничества (то есть доля фактически произошедшего мошенничества, выявленного системой) увеличился на 65%. Кредитный комитет никогда не достигал таких результатов. Nubank также сделала то же самое с помощью nuFormer: она напрямую считывает исходные данные транзакций, представленные в виде токенов, избегая месячной работы по ручному проектированию и созданию характеристик данных.
Те же изменения также проникают в внутренние процессы принятия решений компаний.
Когда каждый рабочий процесс немного отличается, традиционная автоматизация выходит из строя. Подключение клиентов и проверка, кредитное одобрение и закрытие в конце месяца все еще требуют ручной обработки в тех местах, где автоматизация не охватывает. Агенты не требуют, чтобы каждый процесс был полностью одинаковым, им нужно лишь понимать содержание и шаги.
Агент, используемый британским кредитным учреждением для малого и среднего бизнеса Allica, может напрямую считывать письма, свободно написанные кредитными брокерами, запрашивать недостающие материалы, вызывать движок принятия решений и предоставлять результаты кредитного одобрения. На начальном этапе половина случаев была полностью завершена им за 12 минут, в то время как аналогичный процесс в крупных банках часто занимает несколько недель.
Умные токены становятся конкурентным преимуществом.
Финансовые записи переходят на токены стоимости
Основные банковские системы меняют способ учета стоимости активов: от баланса в традиционных базах данных к токенам стоимости. Это изменение особенно важно, когда учреждениям необходимо согласовать право собственности на активы, передать стоимость или вывести активы на более широкий рынок.
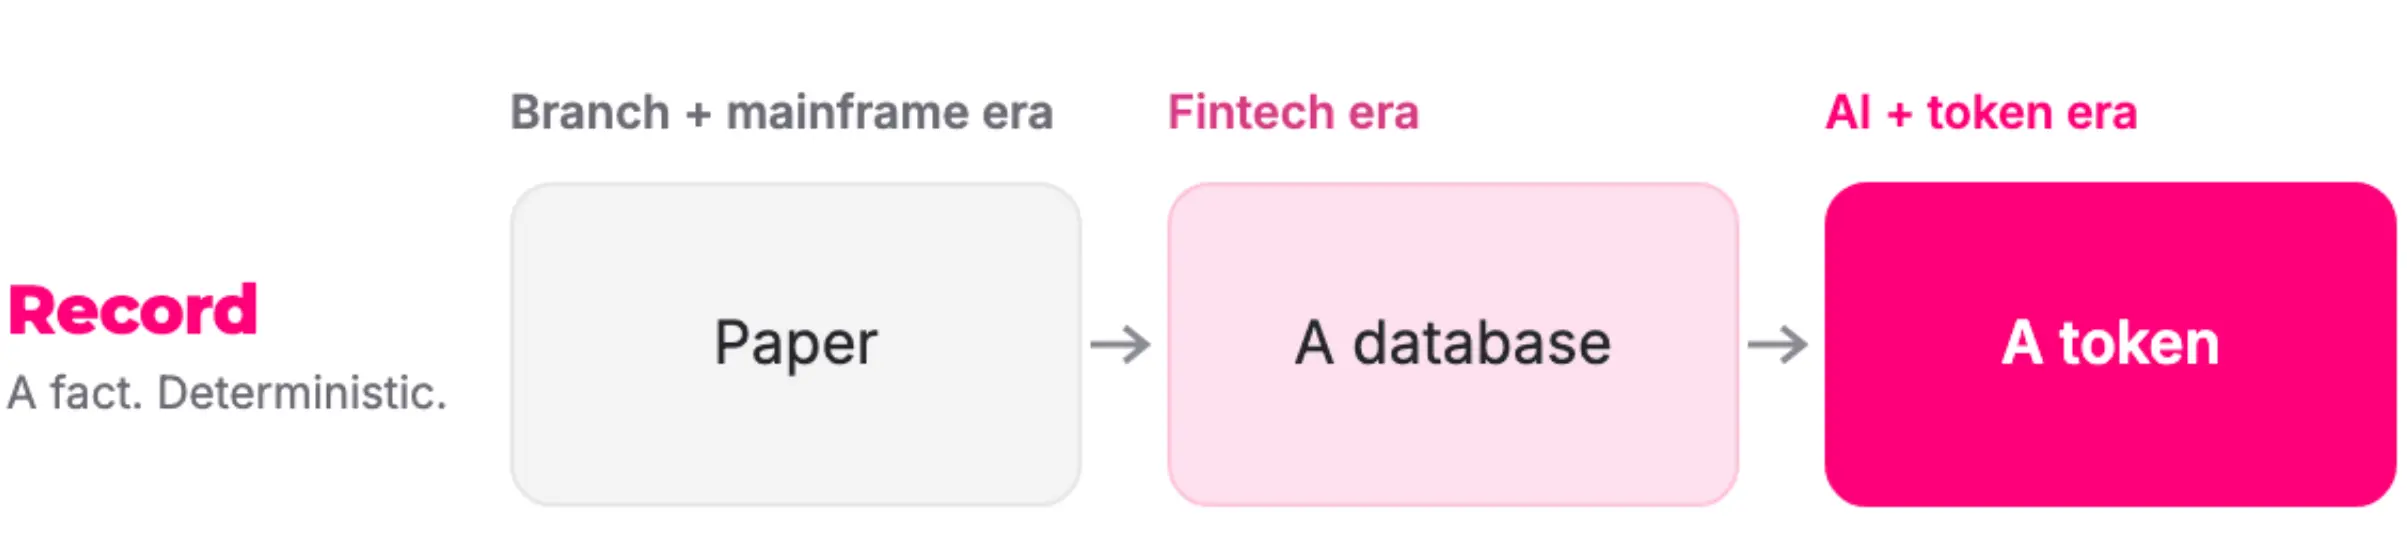
Ранее компании, выдающие кредиты потребителям или предприятиям, должны были создавать дорогостоящие и сложные внутренние процессы, чтобы упаковать кредиты в ценные бумаги и продать их. Один кредит соответствовал бумажному контракту и записям в бухгалтерии компании.
Токенизация делает каждую единицу актива более легкой для обращения.
Например, Figure использует токены стоимости для учета новых выданных кредитов на основе стоимости жилья. Эти кредиты выдаются под залог чистой стоимости жилья за вычетом непогашенной ипотеки. Эти кредиты затем попадают на торговую платформу Figure Connect, где их могут покупать инвесторы из капитальных рынков. Эта инфраструктура также все чаще открывается для других кредитных учреждений, включая конкурентов Figure или компании, которые она может приобрести в будущем.
Во втором квартале 2026 года квартальный объем торгов Figure Connect достиг 2,8 миллиарда долларов, что составило 65% от общего объема торгов на ее платформе потребительских кредитов. Темп роста скорректированной чистой выручки составил 95%, а скорректированная EBITDA (прибыль до вычета процентов, налогов, амортизации и износа) составила 54,6%. При расчете по сумме темпов роста выручки и маржи прибыльности, балл составил около 150, что отражает высокий уровень роста и прибыльности.
Общий реестр также решает проблему, которую финансовые технологии никогда не могли решить: в настоящее время нет действительно глобальной финансовой компании. Nubank является гигантом в Бразилии и также силен в Мексике, но в других местах все еще выглядит как стартап. Revolut имеет сильные позиции в Европе, но в большинстве своих крупных рынков занимает места с четвертого по седьмое. Эти два препятствия не позволили нам увидеть настоящую глобальную финансовую компанию масштаба.
При входе на новый рынок необходимо получить местную лицензию, подготовить капитал и обеспечить юридическую команду. Только в Мексике, еще не начав обслуживать клиентов, необходимо подготовить около 100 миллионов долларов в качестве регулируемого капитала.
Потоки средств могут приостанавливаться. Fedwire не работает по субботам, CLS и T2 не работают весь уикенд, а фондовый рынок США торгует всего шесть с половиной часов в день. В то время как компания, управляемая ИИ, работает каждый час.
Токены изначально могут работать круглосуточно по всему миру. Таким образом, один продукт может использовать одну и ту же сеть расчетов, не подключаясь к 40 местным банкам. Visa теперь может проводить расчеты с эмитентами карт в США через USDC семь дней в неделю, тогда как раньше это было возможно только в течение пяти рабочих дней. Токены акций Robinhood также уже доступны в более чем 120 странах.
AI Agent, созданный для круглосуточной торговли, сможет действительно работать только тогда, когда рынок сможет открываться и рассчитываться круглосуточно.
Agent становится новым входом в финансовые услуги
Я не хочу использовать вашего Agent, я хочу, чтобы мой Agent использовал ваш продукт.
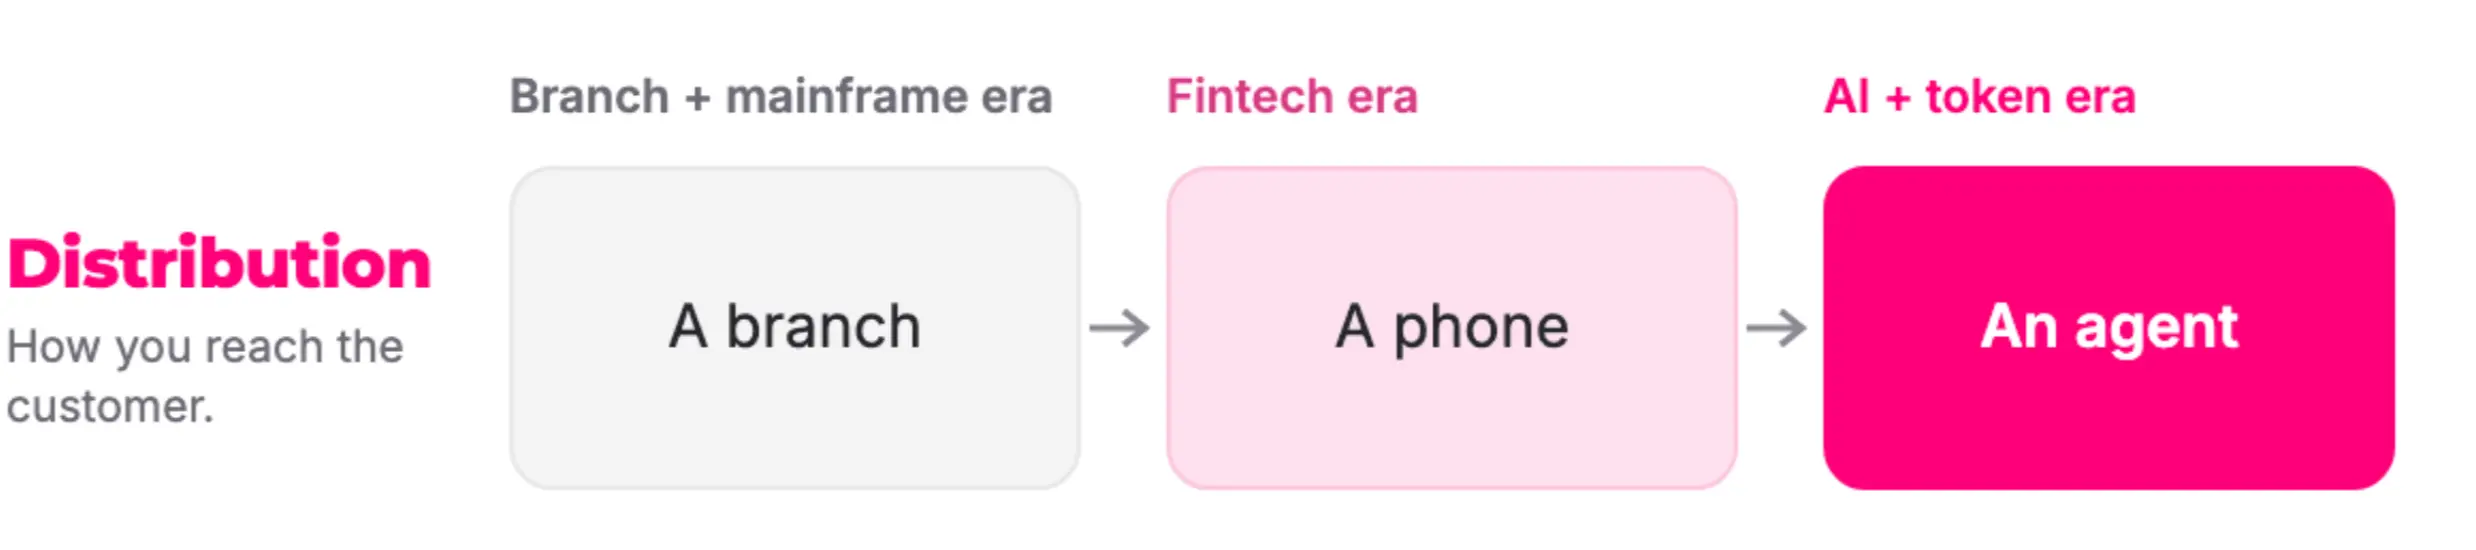
Если ИИ сможет эффективно выполнять финансовые задачи, он станет участником экономической деятельности. Agent нуждается в бюджете, идентификации, полномочиях и способе представлять ценности, которые он держит или передает от имени других. Это создает новый класс финансовых клиентов: каналы обслуживания, изначально предназначенные для пользователей с мобильными телефонами, теперь напрямую вызываются программным обеспечением, работающим от имени пользователей.
Человеческие пользователи приносят внимание, поэтому потребительский интернет может монетизироваться, привлекая пользователей и способствуя покупкам. Agent приносит четкие задачи: помоги мне получить X, бюджет Y, ограничения Z. Он инициирует запрос, получает структурированные результаты и принимает решение за несколько миллисекунд. Ваш бренд либо попадает в контекст окна модели, становясь строкой информации, на которую она ссылается при принятии решения, либо вообще не появляется.
Robinhood стала первой крупной компанией, рассматривающей Agent как клиента. Она позволяет Agent напрямую вызывать функции учетной записи через сервер MCP для торговли и банковских услуг, без необходимости догадываться, как управлять веб-страницей или интерфейсом приложения. Уже 100 000 пользователей передали свои учетные записи с ограничениями прав Agent.
В то же время некоторые авиакомпании рассматривают аналогичный доступ как бот-трафик и затем удивляются, почему клиенты считают, что сайт не работает. Stripe заполняет пробел в платежах: предоставляет Agent одноразовую платежную карту, которую можно использовать только в пределах утвержденного лимита, позволяя ему завершать платежи без необходимости держать оригинальные платежные реквизиты пользователей.
Agent позволяет финансовой компании обслуживать в несколько раз больше клиентов.
Что будет после финансовых технологий
Morgan Stanley первым достигнет рыночной капитализации в триллион долларов, опираясь на депозиты, лицензии и достаточно устойчивый баланс. Традиционные конкурентные преимущества далеко не исчезли, но они больше не являются единственным источником преимущества.
Теперь каждая финансовая компания может создать преимущество в трех аспектах.
Принятие решений. Рискованные решения переходят на собственные базовые модели, а Agent отвечает за те рабочие процессы, которые ранее было трудно автоматизировать.
Запись. Активы могут обращаться за пределами учреждения, а средства и рынки могут работать круглосуточно по всему миру.
Каналы обслуживания. Agent становится клиентом.
Список оценок частных компаний вызывает восторг, потому что мы впервые можем увидеть, как они переходят от текущего масштаба к триллиону долларов.
Stripe. Оценка 159 миллиардов долларов, обладая самым сильным эффектом запирания разработчиков в финансовых технологиях, преимущество возникает из технологической зависимости после подключения и высоких затрат на миграцию, и она только что приобрела платформу для оценки AI Token.
Revolut. Сообщается, что она привлекает финансирование с оценкой в 115 миллиардов долларов, имея более 80 миллионов клиентов, и ее базовые модели для финансовых операций уже запущены. Она также продолжает получать лицензии, недавно добавив условное одобрение в США, а также лицензии в Австралии и Объединенных Арабских Эмиратах.
Ramp. Оценка 44 миллиарда долларов, годовой доход превышает 1 миллиард долларов, свободный денежный поток уже положительный.
В списке "Великолепной восьмерки" Coatue есть две финансовые технологии. Согласно данным Coatue, как только компания преодолевает порог в 100 миллиардов долларов, вероятность роста до триллиона долларов составляет около 31%.
Не стоит забывать и о новой волне компаний, основанных на AI. Hebbia заявляет, что учреждения, использующие ее продукты, управляют активами на сумму 30 триллионов долларов. Оценка Rogo всего за 16 недель выросла с 750 миллионов долларов до 2 миллиардов долларов. Если одна из этих компаний сможет достичь масштаба Cursor в области программирования, она больше не будет называть себя финансовой технологией.
Первая волна финансовых технологий поместила банки в ваш карман.
Следующая волна углубится в ранее скрытые за экраном решения, записи и рабочие процессы.
Компании первой волны могут возглавить эту трансформацию, но категория "финансовые технологии", которую они создали, больше не может описать то, что предстоит сделать.
Финансовые технологии как независимая инвестиционная категория подошли к концу, потому что идеи, которые изначально поддерживали ее, стали общепринятыми практиками в отрасли.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





