В первый день полного запуска GPT-6 индекс Доу Джонса упал более чем на 340 пунктов: когда "AGI момент" ИИ сталкивается с "более высоким и длительным"

 Большинство отчетов сосредоточено на том, что "большинство чиновников поддерживает еще одно повышение процентной ставки в этом году". Однако в протоколе есть один пункт, который, согласно открытым отчетам, упоминается относительно редко: некоторые участники считают, что развитие искусственного интеллекта может привести к тому, что в среднесрочной перспективе совокупный спрос превысит предложение, что создаст восходящее давление на инфляцию.
7 октября две вещи произошли в один день, но направления были не согласованы.
OpenAI полностью запустила GPT-6 для всех пользователей ChatGPT по всему миру, начиная с этого дня платные пользователи (Plus, Pro, Business, Enterprise) работают на базе GPT-6 Sol, а пользователи Free и Go переключаются на GPT-6 Luna с 8 октября, и вводится новая возможность под названием Intelligent UI — ответы могут динамически комбинировать текст, графики и интерактивные компоненты в зависимости от типа вопроса. Согласно официальным данным OpenAI, количество активных пользователей ChatGPT за неделю превышает 1,2 миллиарда.
В тот же день Федеральная резервная система опубликовала протокол заседания за сентябрь. Все 19 участников заседания единогласно поддержали повышение процентной ставки в сентябре, большинство участников считают, что в конце года может потребоваться дальнейшее повышение ставок; участники заседания в целом подчеркивают, что инфляция остается высокой, а рынок труда близок к полной занятости, риски инфляции склоняются к повышению.
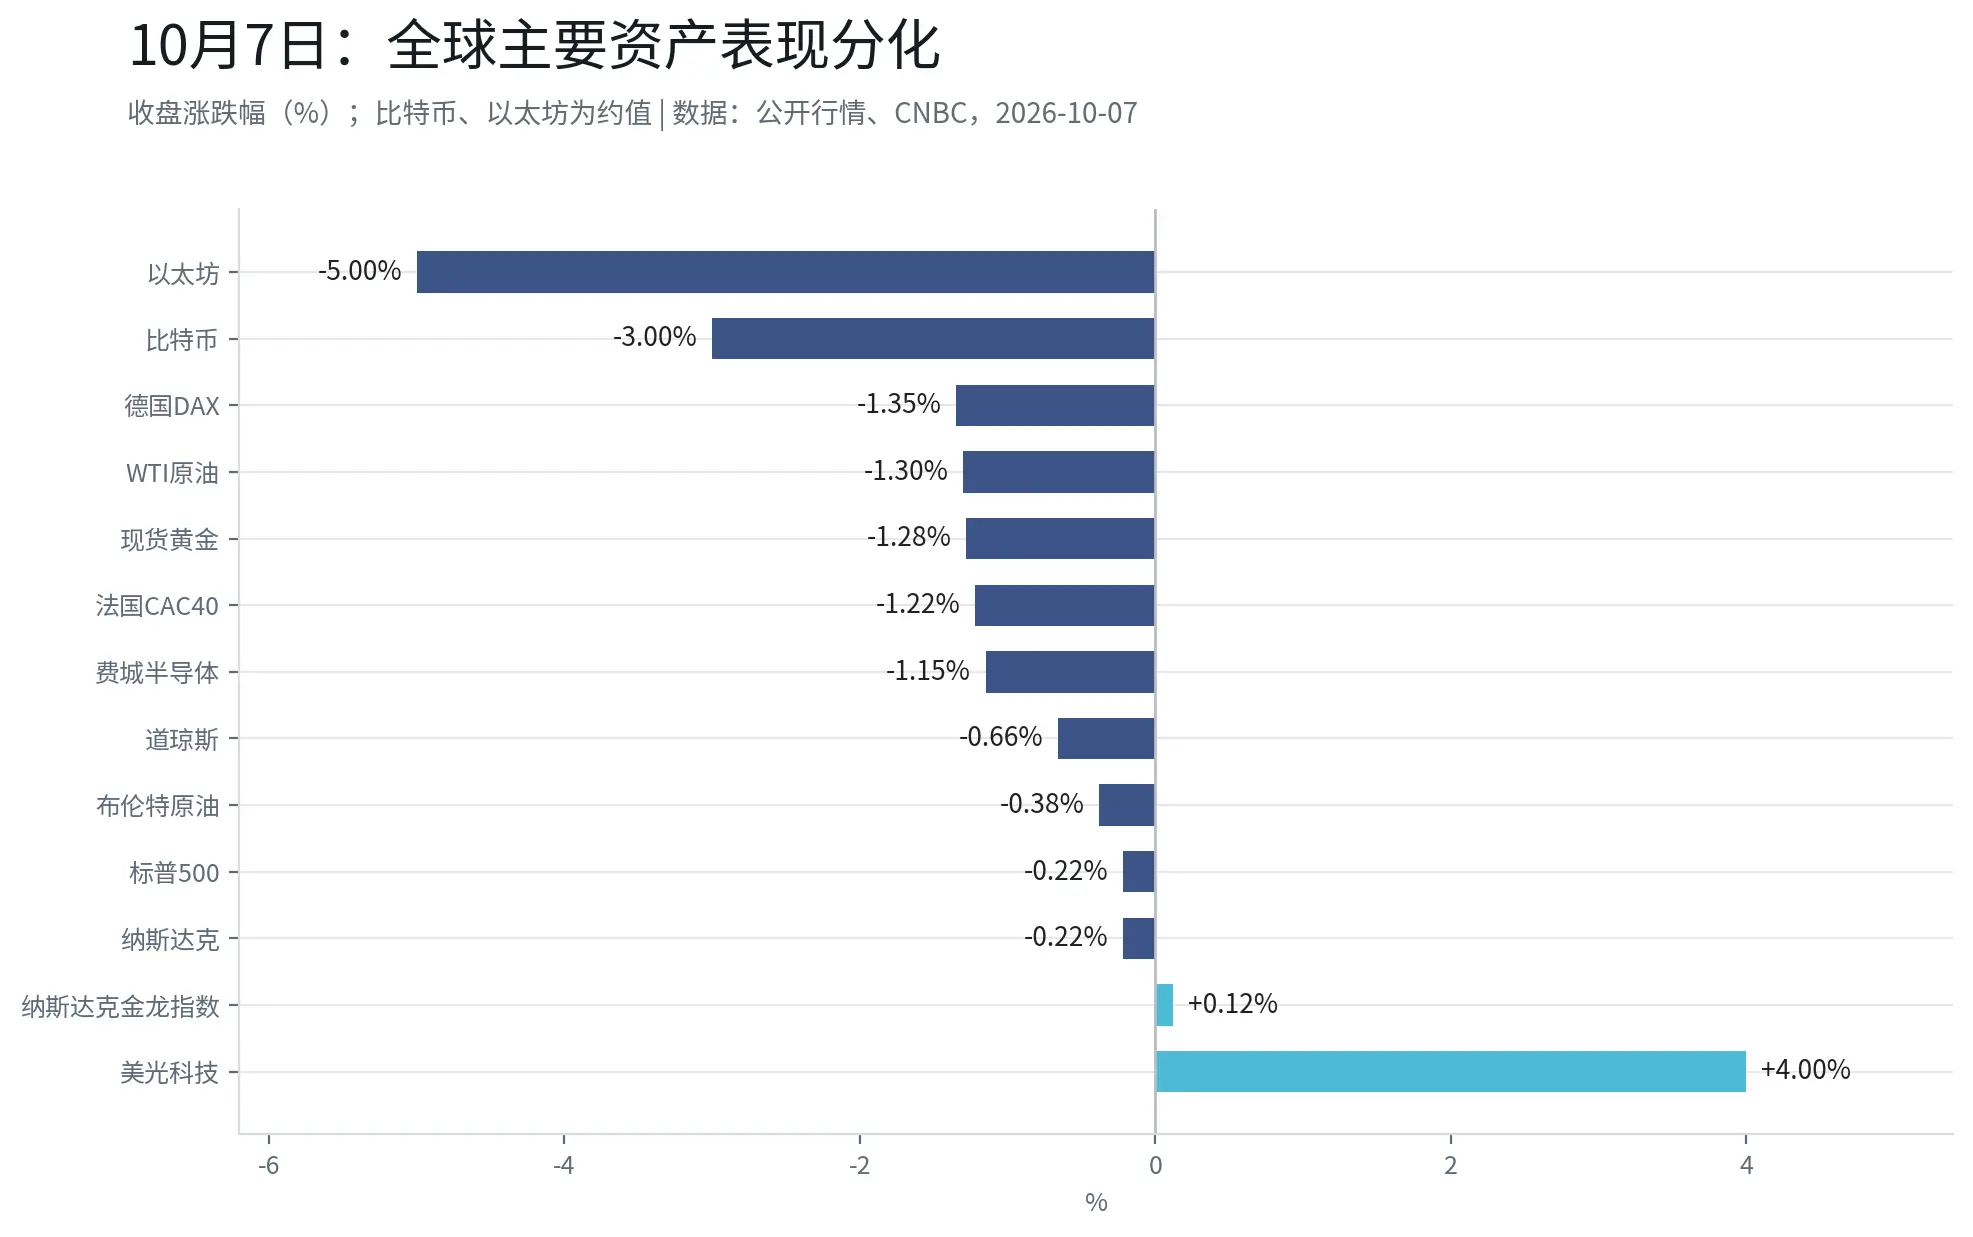
С одной стороны, это "момент AGI" в рыночной нарративе, с другой стороны, это "выше и дольше" в риторике центрального банка. В тот день три основных индекса американского рынка акций откатились от рекордных уровней предыдущего дня: индекс Доу Джонса упал на 341,41 пункта до 51179,87 пункта (-0,66%), индекс S&P 500 упал на 0,22% до 7801,77 пункта, индекс Nasdaq упал на 0,22% до 27538,69 пункта. В Европе падение было еще больше — немецкий DAX упал на 1,35%, французский CAC40 упал на 1,22%; кроме того, рост доходности американских облигаций также был вызван опасениями по поводу французских финансов и высоких цен на нефть, что считается одной из причин давления на европейские акции.
1. Одна фраза в протоколе, которую стоит внимательно прочитать
Большинство отчетов сосредоточено на "большинстве чиновников, поддерживающих еще одно повышение ставок в этом году". Но в протоколе есть еще один фрагмент, который, согласно публичным отчетам, упоминается относительно редко: некоторые участники заседания считают, что развитие искусственного интеллекта может привести к тому, что в среднесрочной перспективе общий спрос превысит предложение, что создаст давление на инфляцию.
Эта фраза может быть не менее значимой, чем "еще одно повышение ставок в этом году". В обсуждениях инфляции Федеральной резервной системы капиталовложения в ИИ рассматриваются как один из факторов, способных повысить общий спрос, а не просто как нейтральный нарратив "технологического прогресса". Исходя из этого, можно предположить: если коммерциализация ИИ и расширение вычислительных мощностей продолжат ускоряться, это может стать одним из дополнительных аргументов для "выше и дольше" в отношении процентных ставок — это интерпретация, основанная на оригинальном тексте протокола, но направление все еще остается неопределенным.
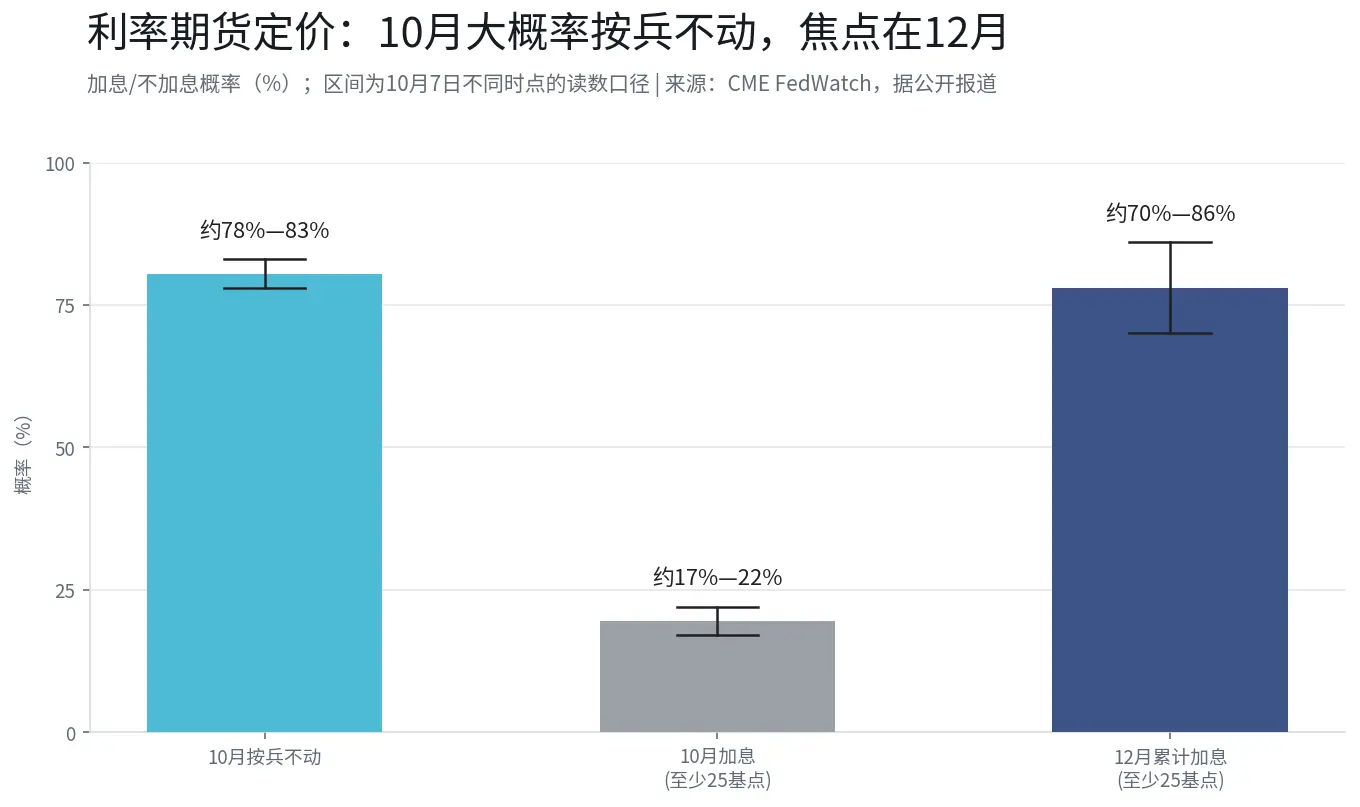
Текущая оценка рынка находится между двумя этими позициями. Согласно данным CME FedWatch (данные на 7 октября немного различаются по времени), вероятность повышения ставок на 25 базисных пунктов в октябре снизилась до примерно 17% — 22%, в то время как вероятность накопительного повышения на 25 базисных пунктов к декабрю составляет около 70% — 86%. Сигнал, передаваемый рынком, заключается в том, что в октябре, скорее всего, не будет изменений, а декабрьское заседание может стать одним из ключевых наблюдательных узлов.
2. Облигации США: спрос на 10-летние аукционы превысил ожидания, но настоящая проблема — длинный конец
Одним из самых обсуждаемых изменений цен на активы в тот день произошло на рынке облигаций.
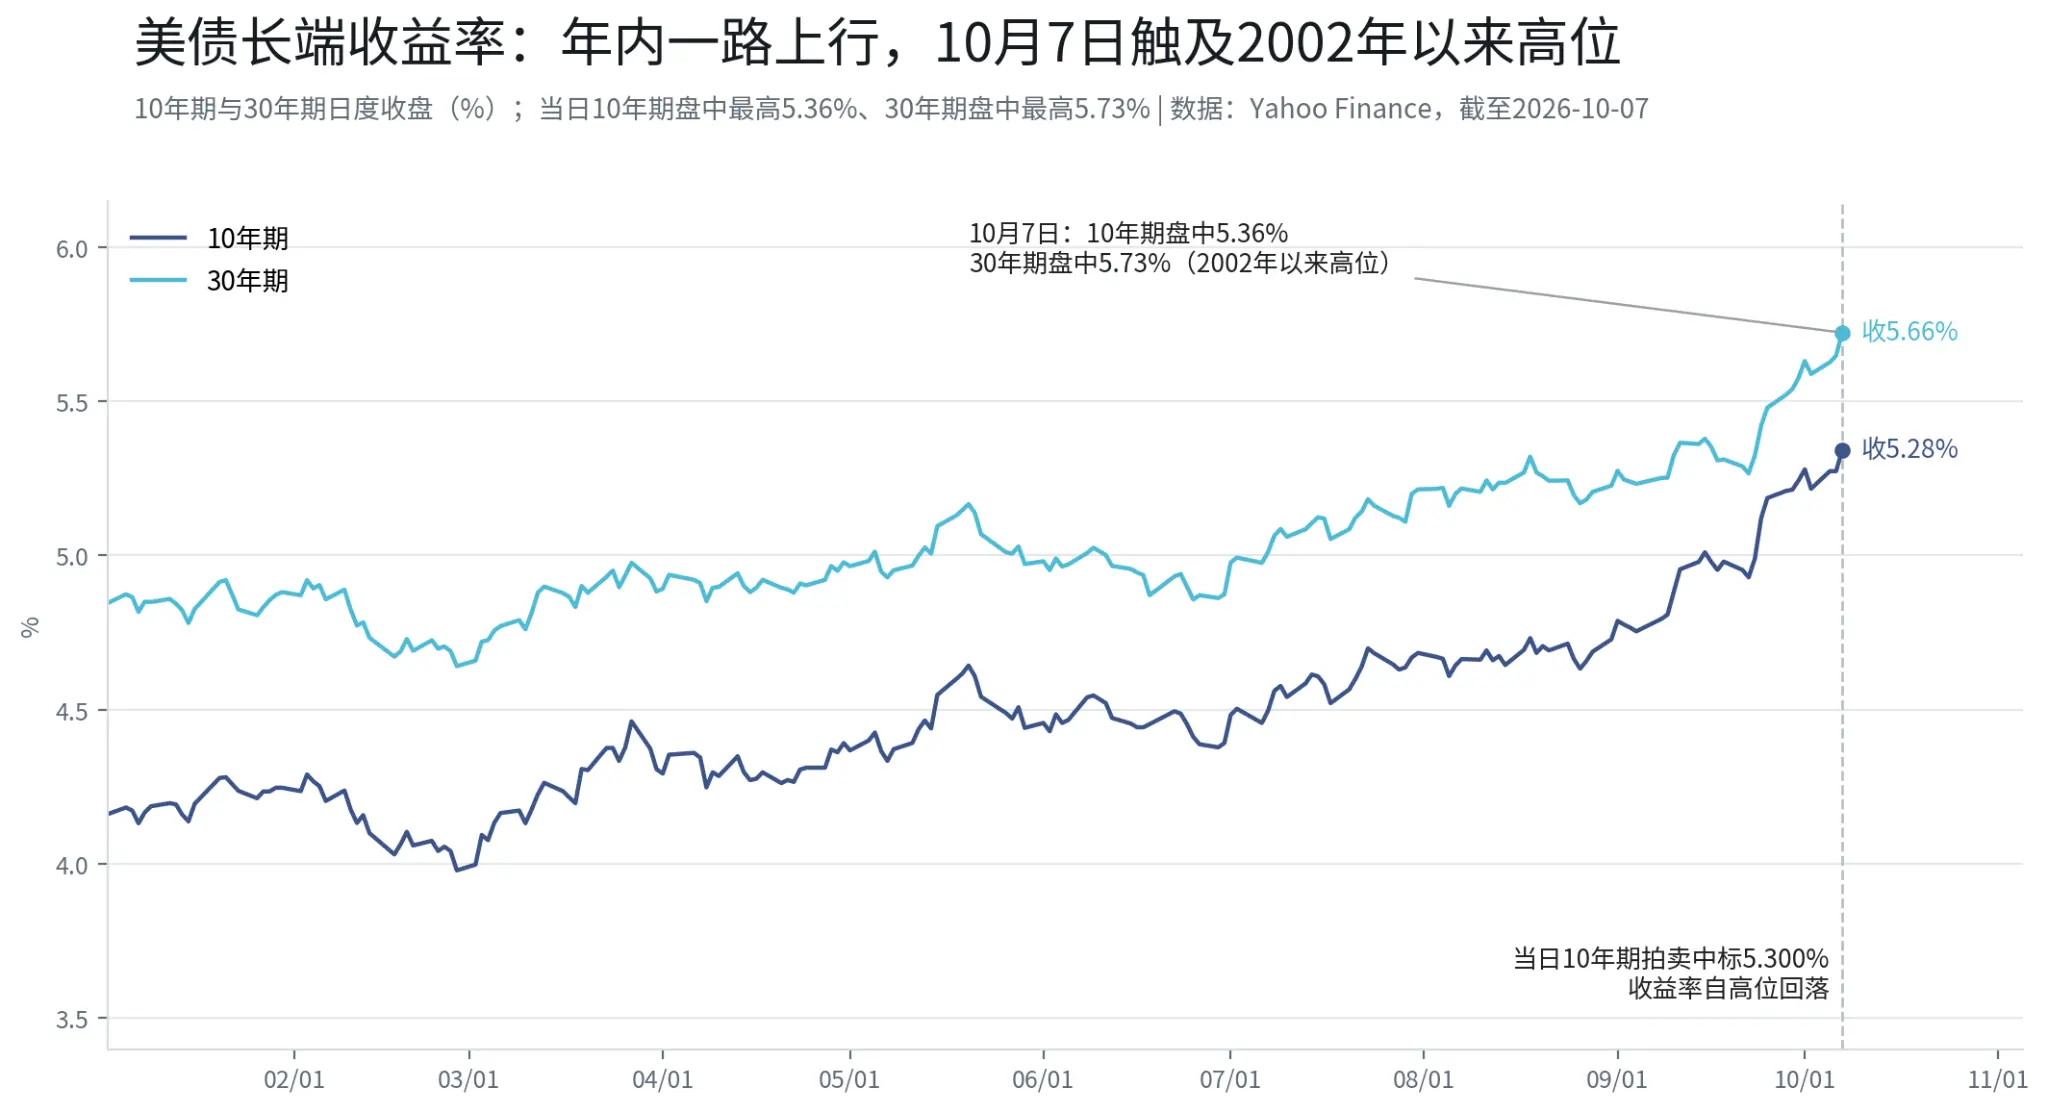
Доходность 10-летних государственных облигаций США на время достигла 5,364% (по данным Reuters, это максимальный уровень с апреля 2002 года), доходность 30-летних облигаций достигла 5,70% — 5,73% (максимум с мая 2002 года). На закрытии обе доходности вернулись к 5,28% и 5,66% соответственно. Согласно публичным отчетам, чиновники Министерства финансов США в тот день заявили, что текущая распродажа облигаций является "глобальным явлением" — доходности длинного конца в США, Европе и Японии растут одновременно, что связано с инфляционными ожиданиями после того, как цены на нефть превысили 100 долларов, а также с требованиями инвесторов к более высокой компенсации для поглощения масштабного предложения суверенных долгов.
Однако 7 октября произошло важное опровержение: в тот день на аукционе 10-летних облигаций на сумму 39 миллиардов долларов коэффициент покрытия составил 2,77, что значительно выше среднего значения за последние шесть аукционов — 2,54; первичные торговцы получили лишь около 2,5%, что является низким уровнем после финансового кризиса — это означает, что около 97,5% объема размещения было куплено не торговцами напрямую. Косвенные заявки (включая центральные банки и другие учреждения) получили 80,3%, что выше среднего значения за последние 10 аукционов — 72,4%.
Одно из толкований заключается в том, что при доходности выше 5,3% некоторые долгосрочные инвестиционные фонды (пенсионные фонды, страховые компании, суверенные фонды) могут переходить от "избегания длинного конца" к "дисциплинированному размещению в длинный конец". Эти фонды имеют внутреннюю дисциплину по уровню доходности, и если она достаточно высока, они инвестируют. Но одного аукциона недостаточно, чтобы подтвердить тренд — и стоит подчеркнуть, что он подтверждает только спрос на 10-летние облигации.
После публикации результатов аукциона доходность 10-летних облигаций вернулась с внутридневного максимума к 5,28% — 5,30%. Снижение доходности произошло после аукциона: наиболее важное маржинальное изменение на облигационном рынке в тот день, возможно, было не в экономических данных, а в появлении покупок.
3. 30-летние облигации: более важный сегмент, чем 10-летние
Если 10-летние облигации были "якорем цен" в тот день, то 30-летние облигации могут быть наиболее напряженным сегментом.
С точки зрения уровней, оба сегмента на самом деле одинаково экстремальны: доходность 10-летних облигаций на уровне 5,364% является максимальной с апреля 2002 года, доходность 30-летних облигаций на уровне 5,70% — 5,73% является максимальной с мая 2002 года; согласно данным рыночного интерфейса, оба сегмента сейчас находятся на уровне 98% диапазона за 52 недели. Если смотреть только на рост, 30-летние облигации не более крутые, чем 10-летние — с начала сентября доходность 10-летних облигаций выросла с около 4,79% до 5,28%, а 30-летние облигации выросли с около 5,27% до 5,66%.
На самом деле, три структурные причины делают 30-летние облигации "более удивительными".
Во-первых, это тот конец, который не контролируется центральным банком. Политическая ставка напрямую определяет короткий конец, в то время как доходность 30-летних облигаций определяется рынком — она состоит из инфляционных ожиданий и премии за срок. Когда Федеральная резервная система говорит "выше и дольше", короткий конец следует за политическим курсом; в то время как рост 30-летних облигаций больше похож на голосование рынка по финансовому курсу и долгосрочной инфляции. Согласно публичным отчетам, в текущей распродаже давление на длинный конец было больше, чем на короткий, спред между 10-летними и 30-летними облигациями сохраняется на уровне около 35 — 40 базисных пунктов в положительной крутой форме — рынок не оценивал по "рецессионной инверсии", а больше по "инфляции и премии за предложение".
Во-вторых, дюрация увеличивает волатильность. Дюрация 30-летних облигаций примерно в два раза больше, чем у 10-летних, и при одинаковом росте доходности падение цен значительно больше. Для пенсионных фондов и страховых компаний, владеющих долгосрочными облигациями, 30-летние облигации являются сегментом с наибольшим давлением на оценку; для эмитента (Министерства финансов США) это также самый дорогой сегмент финансирования.
В-третьих, результаты аукциона 10-летних облигаций не могут быть автоматически распространены на 30-летние. Аукцион 7 октября показал, что размещение на уровне доходности 5,3% готово принять 10-летние облигации; но дюрация обязательств пенсионных фондов и страховых компаний в основном находится в диапазоне 20 — 30 лет, и существует ли аналогичный спрос на сверхдолгий конец, нужно будет выяснить на аукционе 30-летних облигаций 8 октября. Если аукцион 30-летних облигаций также будет сильным, это увеличит доказательства того, что длинные ставки "достигли пика"; если будет явно слабым, это укажет на то, что инвестиционные фонды готовы продлить свои вложения только до 10-летних облигаций, и давление на 30-летние облигации еще не снято.
На фоне цен на нефть выше 100 долларов передача инфляционных ожиданий на сверхдолгий конец также более прямая. Результаты аукциона 30-летних облигаций и последующие данные по инфляции могут объяснить, насколько далеко может продвинуться этот рост процентных ставок, лучше, чем динамика самих 10-летних облигаций.
4. Дата выпуска GPT-6 на американском рынке акций: диверсификация оборудования, а не всеобщее веселье
Полный запуск GPT-6 не привел к "всеобъемлющей покупке ИИ" на рынке, а вместо этого наблюдалась внутренняя диверсификация.
Филадельфийский полупроводниковый индекс упал на 1,15%. Внутренние движения в секторе хранения и полупроводников разделились: согласно публичным данным, Micron вырос более чем на 4%, Advanced Micro Devices вырос более чем на 3%; Qualcomm, Arm упали более чем на 2%, TSMC упала на 2,09%, Western Digital и SK Hynix ADR ослабли.
Относительная сила Micron связана с предложением и спросом на память. Согласно отчетам, 7 октября один из зарубежных аналитиков повысил целевую цену Micron с 2100 долларов до 3000 долларов, одной из основных логик является спрос на HBM с высокой пропускной способностью от центров обработки данных ИИ (эта целевая цена представляет собой лишь оценку соответствующего учреждения). Одно из рыночных толкований заключается в том, что чем больше нагрузка на вывод таких моделей, как GPT-6, тем более прямым становится спрос на высокоскоростную память, и внутри сектора хранения наблюдается диверсификация цен между "основной памятью ИИ" и "традиционной памятью" — будет ли эта диверсификация продолжаться, еще предстоит проверить по последующим отчетам и данным о заказах.
Крупные технологические акции показывают смешанные результаты: Amazon вырос на 1,42%, Apple на 0,91%, Google на 0,81%, Microsoft немного вырос; Meta упала на 2,38%, Nvidia и Tesla немного снизились. Диверсификация сама по себе является сигналом: выпуск GPT-6 не привел к общему росту, рынок начал различать "кто действительно выигрывает от спроса на вывод".
5. Золото упало ниже 4100 долларов: двойное давление от стоимости владения и доллара
Золото стало одним из активов с наибольшим падением в тот день.
Согласно публичным данным, спотовая цена золота составила около 4110 долларов за унцию (разные источники котировок варьируются от 4110,68 до 4110,75), упав на 1,28%, в течение дня минимальная цена достигла около 4066 долларов, что является самым низким уровнем с 5 августа; спотовая цена серебра составила около 59,75 долларов за унцию; декабрьские фьючерсы на золото в Нью-Йорке упали на 46,40 долларов до 4140,70 долларов за унцию.
Снижение золота в тот день, вероятно, связано с двумя факторами: во-первых, с реальной процентной ставкой — доходность 30-летних облигаций США в течение дня находилась выше 5,7%, что систематически повышает альтернативные издержки владения бездоходными активами, когда доходность американских облигаций может обеспечить более 5,3%, "нулевая" природа золота становится ограничением; во-вторых, с укреплением доллара — индекс доллара поднялся выше 102,3, что сдерживает цену золота, выраженную в долларах. Представитель аналитической компании по драгоценным металлам заявил СМИ, что информация, передаваемая рынком, заключается в том, что процентные ставки могут оставаться на высоком уровне в течение более длительного времени, что поддерживает доходности и доллар.
Стоит отметить, что падение золота произошло до публикации результатов аукциона 10-летних облигаций, а после аукциона доходность снизилась, а цена золота восстановилась с минимума — просто связывать падение с каким-либо единичным событием было бы неточно, факторы процентных ставок, доллара и позиций могли действовать совместно.
6. Нефть: геополитическая напряженность, но цена на нефть наоборот упала
Фьючерсы на нефть WTI упали на 1,30% до 88,28 долларов за баррель, цена на нефть Brent упала на 0,38% до 100,20 долларов за баррель (по данным публичных котировок).
Динамика цен на нефть и геополитические новости не совпадают. Согласно публичным отчетам, Иран в тот день заявил, что Ормузский пролив находится в "закрытом состоянии", и иранские вооруженные силы контролируют его; конфликт между Саудовской Аравией и хуситами в Йемене также продолжается. Однако цены на нефть не выросли, возможно, из-за более значительного влияния хеджирования со стороны предложения: страны G-7 согласились координировать поставки около 100 миллионов баррелей сырой нефти и топлива через Международное энергетическое агентство в течение следующих четырех месяцев, и 7 октября страны IEA согласились ускорить темпы уже объявленных резервов; согласно данным морской статистики, экспорт нефти из Ближнего Востока (кроме Ирана) в последнее время даже превысил уровни до конфликта, часть грузов изменила маршруты; также сообщается, что Saudi Aramco изучает новые экспортные каналы для решения краткосрочных перебоев.
Геополитическая премия за риск в определенной степени была компенсирована политикой со стороны предложения, что может быть одной из важных причин, по которой цены на нефть не выросли в соответствии с ситуацией на Ближнем Востоке. Однако если перебои в поставках продолжат нарастать, способность резервов к смягчению имеет свои пределы, и сохраняется неопределенность относительно того, сможет ли это равновесие быть поддержано.
Семь, синхронная коррекция криптовалют: давление на длинные позиции с плечом
Биткойн в тот день на время упал ниже 83 000 долларов, закрывшись на уровне около 83 100 долларов, упав более чем на 3%; Эфириум упал почти на 5%, SOL упал примерно на 3%, HYPE и XRP упали более чем на 4%, DOGE упал более чем на 7% (согласно публичным котировкам).
Согласно данным CoinGlass, за последние 24 часа общая сумма ликвидаций на рынке составила около 700 миллионов долларов, из которых более 90% составили длинные позиции. Коррекция криптоактивов может быть связана с несколькими факторами: доходность американских облигаций и укрепление доллара сдерживают оценку бездоходных/низкодоходных активов, а ликвидация длинных позиций на фоне резкого падения увеличивает волатильность; утренние геополитические события, вызвавшие рост цен на нефть, также оказали давление на аппетит к риску.
Восемь, независимая динамика акций китайских компаний
На фоне общего падения американских акций индекс Nasdaq China Golden Dragon в конце торгов вышел в плюс, немного поднявшись (по публичным котировкам примерно на 0,1%---0,3%, разные источники могут немного отличаться); некоторые акции китайских компаний показали заметный рост.
Относительная независимая динамика акций китайских компаний может быть связана с несколькими факторами: во-первых, ранее произошла значительная коррекция, и оценки находятся на относительно низком уровне; во-вторых, согласно статистическому анализу почти 2800 глобальных фондов от одного иностранного банка, средняя доля активных длинных фондов в акциях Китая с июня увеличилась с "недостаточной" до "бенчмарк нейтральной", завершив четырехлетний период недостаточной доли, при этом соответствующие фонды управляют активами в акциях Китая на сумму около 562 миллиардов долларов (это мнение представляет собой лишь оценку соответствующей организации). Сможет ли изменение исторического поведения капитала продолжиться, и не гарантирует ли историческая производительность будущие результаты.
Девять, на что можно обратить внимание дальше
Во-первых, результаты аукциона по 30-летним облигациям. Это прямое испытание на тему "расширяется ли распределение на долгосрочный конец": если 10-летние облигации сильные, а 30-летние тоже сильные, давление на долгосрочные процентные ставки может близиться к фазовому освобождению; если 10-летние сильные, а 30-летние слабые, это указывает на то, что долгосрочный конец все еще является слабым звеном, факторы давления на высоко оцененные активы и золото еще не сняты.
Во-вторых, сможет ли доходность 10-летних облигаций США вернуться и стабилизироваться ниже 5,3%. Если доходность продолжит находиться выше 5,3%, оценочный якорь высоко оцененных активов будет продолжать испытывать давление; если покупка на основе распределения будет устойчивой, верхняя граница долгосрочных процентных ставок может быть ближе, чем предполагает текущее ценообразование ------ это предположение имеет неопределенность.
В-третьих, передача в индустрии после выпуска GPT-6. Диверсификация внутри сектора хранения (некоторые активы, связанные с AI-хранилищем, укрепляются, традиционное хранилище и некоторые полупроводники ослабевают) является предварительным сигналом. Если разница в ценах между "AI-основным хранилищем" и "традиционным хранилищем" продолжит расширяться, логика ценообразования в цепочке AI может перейти от "покупки AI" к "идентификации сегментов, которые действительно выигрывают от спроса на выводы" ------ в конечном итоге все еще потребуется подтверждение заказов и финансовых отчетов.
В-четвертых, маржинальные изменения вероятности повышения ставок в декабре. В настоящее время рынок оценивает вероятность повышения ставок в декабре как минимум на 25 базисных пунктов примерно в 70-80% (по данным CME FedWatch в разные моменты времени). Если последующие данные по инфляции покажут, что она остается устойчивой, эта вероятность может еще больше возрасти, а "приостановка" в октябре может быть лишь вопросом ритма; наоборот, любой сигнал о снижении инфляции может одновременно улучшить положение акций роста и долгосрочных облигаций.
Заключение
Чтение 7 октября как "поражение AI-нарратива" или "паника на рынке" будет неполным. На самом деле произошло больше похоже на то, что протоколы ФРС включили AI в инфляционную рамку, что привело к давлению на долгосрочные доходности; в тот же день аукцион 10-летних облигаций с превышением спроса частично вернул доходности обратно. Полное продвижение GPT-6 не привело к общему росту, а скорее к переупорядочиванию "выигрывающих сегментов"; коррекция золота и криптовалют больше является результатом стоимости владения и долларовой среды. А под всем этим, 30-летняя доходность поднялась выше 5,7% и еще не прошла проверку спросом на аналогичном уровне ------ именно она может стать настоящим испытанием в следующие несколько торговых дней.
Источники данных
Официальные публикации OpenAI
Публичные данные котировок (американские акции, облигации, золото, нефть, криптоактивы и т.д.)
Результаты аукционов Министерства финансов США
Протоколы заседаний ФРС, CME FedWatch
Reuters, CNBC, FXStreet, CoinGlass
Заявления G-7/IEA
Исследовательские отчеты и публичные публикации иностранных инвестиционных компаний
Отказ от ответственности: содержание данной статьи предназначено только для общей информации и рыночных комментариев, основано на публичных материалах, собранных на момент, указанном в статье, соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии, цитируемые третьими сторонами, аналитиками или другими лицами, представляют собой лишь мнение соответствующей третьей стороны в определенное время и не отражают мнение или рекомендации BIT. Данная статья не является инвестиционным советом, инвестиционным исследованием, предложением, призывом или рекомендацией по каким-либо ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки подвержены рискам, цены на ценные бумаги и рыночные показатели могут колебаться, историческая производительность и прошлые рыночные тенденции не гарантируют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом.
 Предупреждение о рисках Предупреждение о рисках