Самый прибыльный квартал в истории Samsung, но цена акций упала на 30% по сравнению с пиковым значением в июне

Введение: Одна компания представила самые прибыльные квартальные результаты в истории отечественных предприятий, но акции в тот же день упали, откатившись примерно на треть от максимума полугодичной давности. Соединяя эти два факта, вопрос изменился с "насколько хороши результаты" на "что рынок оценивает". В этой статье сначала проверим сами результаты, затем посмотрим на источники и направления прибыли, затем объясним, как читать цены акций, и в конце вернем бухгалтерские книги Samsung обратно в контекст всей цепочки производства аппаратного обеспечения ИИ.
I. Эти результаты сами по себе: квартальная прибыль примерно в 2,5 раза больше годовой прибыли 2025 года
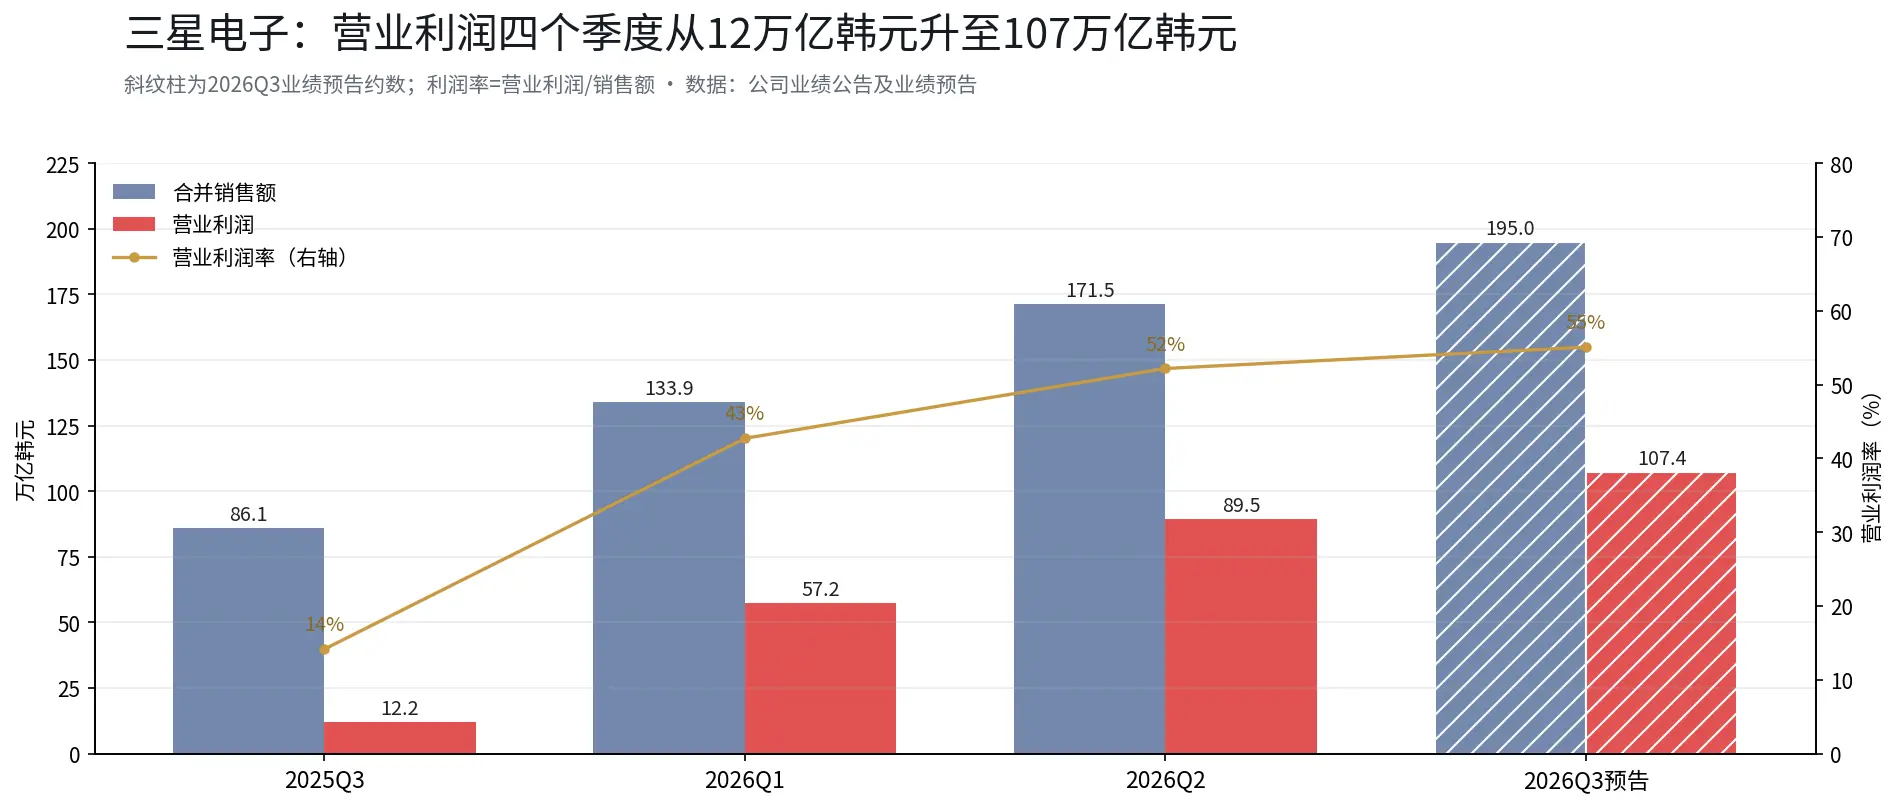
Сначала проверим цифры. Прогноз результатов за третий квартал 2026 года: консолидированные продажи составят около 195 триллионов вон, что на 126,6% больше по сравнению с прошлым годом; консолидированная операционная прибыль составит около 107,4 триллионов вон, что на 782,5% больше по сравнению с прошлым годом. Это первый случай в истории корейских компаний, когда квартальная операционная прибыль превысила 100 триллионов вон; для сравнения, операционная прибыль Samsung за весь 2025 год составила 43,6 триллионов вон, что означает, что за один квартал было заработано примерно полтора года прибыли.
Если рассмотреть последние четыре квартала, наклон сам по себе создает нарратив: операционная прибыль за третий квартал 2025 года составила 12,17 триллионов вон, за первый квартал 2026 года — 57,2 триллионов, за второй квартал — 89,5 триллионов, прогноз на третий квартал — 107,4 триллионов. Операционная маржа выросла с 14% до примерно 55%.
Но одно и то же число можно прочитать двумя способами. Первый способ — это уровень: 107,4 триллионов вон установили исторический рекорд. Второй способ — это наклон: темп роста по сравнению с прошлым годом во втором квартале составил 1813,8%, в третьем квартале он снизился до 782,5%. Оба способа верны, но акции выбрали второй. Здесь стоит обратить внимание на технический факт: такой высокий темп роста во многом обусловлен низкой базой сравнения за аналогичный период 2025 года, если смотреть в два года, то сектор хранения находится в историческом цикле роста, и исторические результаты не гарантируют будущие.
II. Откуда деньги и куда они уходят
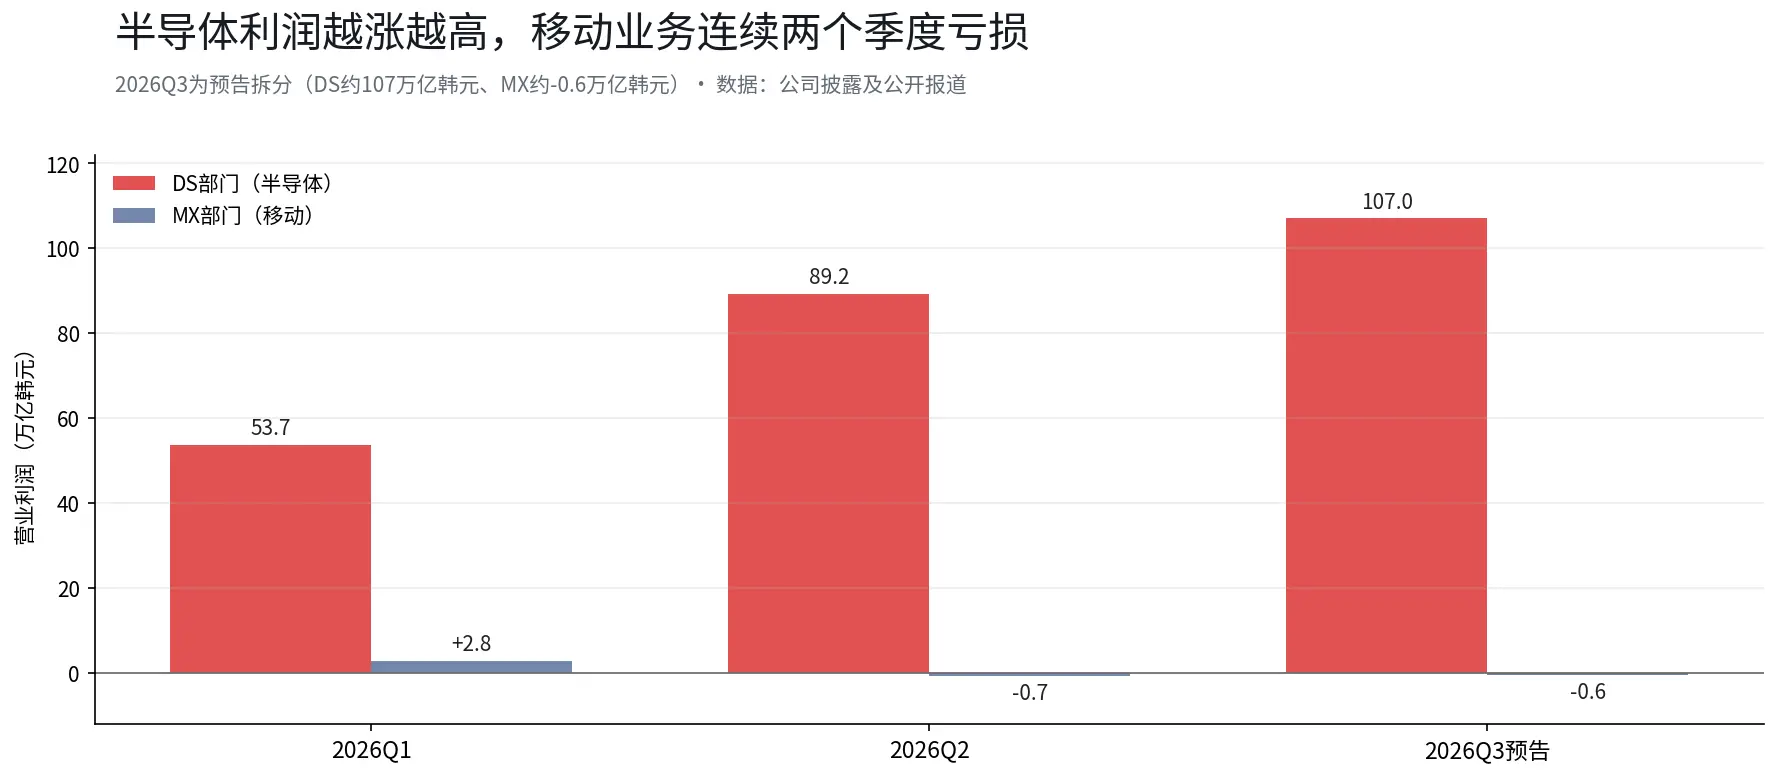
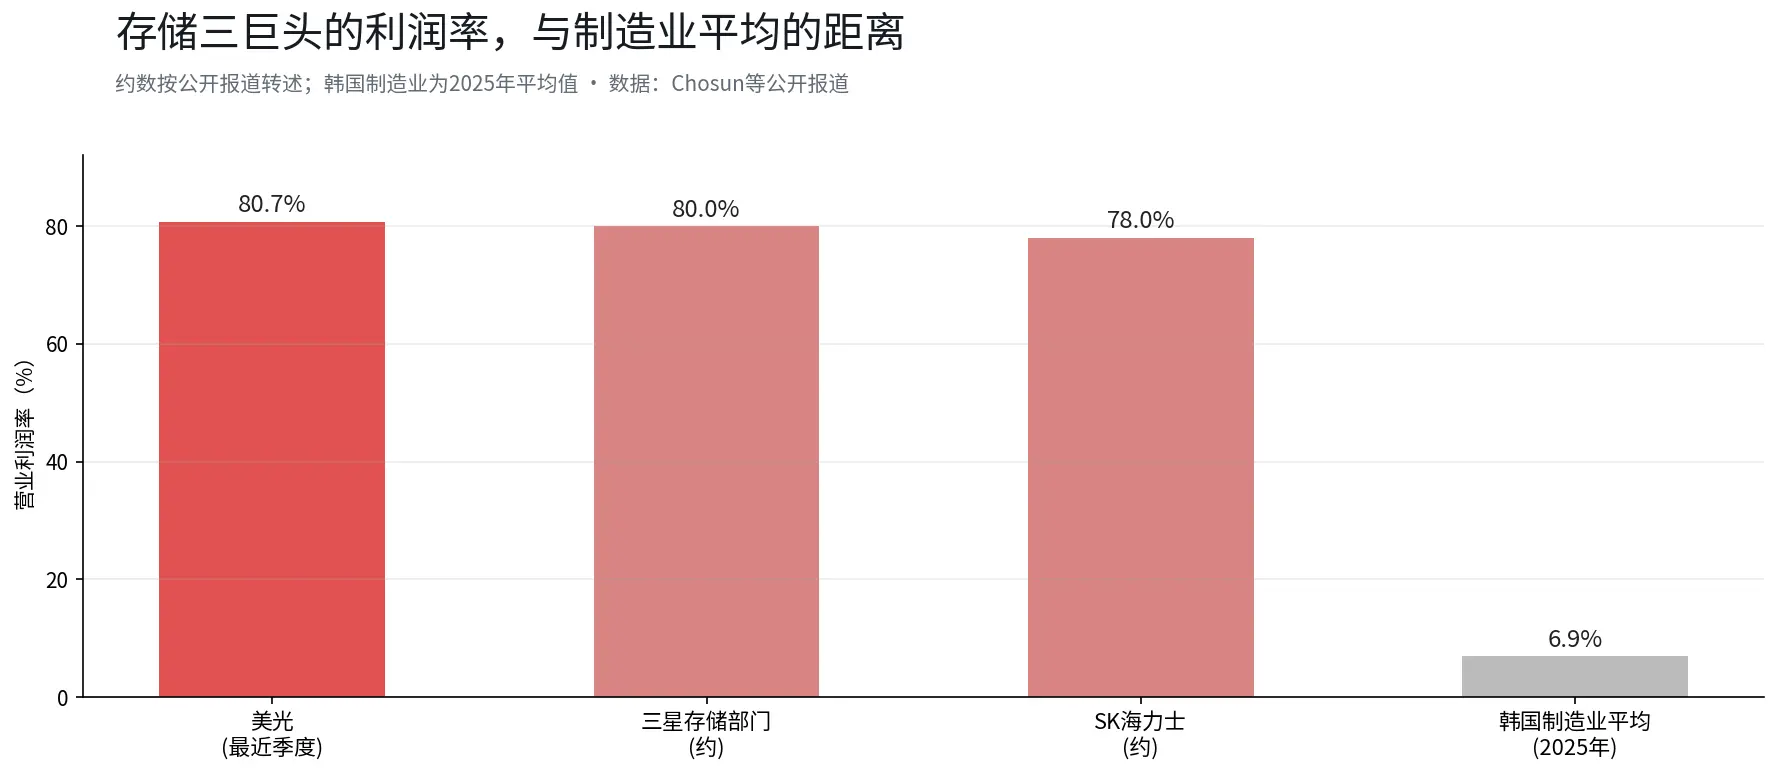
Согласно анализу Citigroup, операционная прибыль подразделения полупроводников Samsung за третий квартал составила около 107 триллионов вон, что является дальнейшим ростом по сравнению с 89,2 триллионов во втором квартале. Уровень прибыли трех крупнейших производителей памяти пересматривает общепринятые представления о производственном секторе: согласно публичным отчетам, таким как Chosun, операционная маржа Micron за последний квартал составила 80,7%, у Samsung в сегменте памяти — около 80%, у SK Hynix — около 78%. Для сравнения, средняя операционная маржа корейского производственного сектора в 2025 году составила всего 6,9%.
На другой стороне того же отчета о прибылях и убытках деньги идут в обратном направлении. Подразделение мобильного бизнеса и потребительской электроники за третий квартал понесло убытки в размере около 0,6 триллионов вон, что является вторым подряд кварталом убытков; объем поставок смартфонов снизился на 9% по сравнению с предыдущим кварталом до 58 миллионов единиц. Более прямые действия происходят на стороне предложения: согласно сообщениям корейских СМИ, подразделение мобильного опыта Samsung уведомило поставщиков о планах сократить производство смартфонов на 20% до 30% в четвертом квартале. Компания также повысила цены на серию Galaxy S26, согласно сообщениям, начальная цена S26 увеличилась на 800 вон до 7799 вон, а S26+ и S26 Ultra увеличились на 1000 вон.
Эти два подразделения — это две разные бухгалтерские книги одной компании, и они взаимосвязаны. Рост цен на чипы памяти привел к тому, что маржа прибыли в полупроводниковом подразделении достигла около 80%; тот же рост цен является непосредственной причиной неконтролируемых затрат в мобильном подразделении. Morgan Stanley прогнозирует, что совокупные операционные убытки мобильного подразделения Samsung в 2026-2028 годах могут достичь 16 миллиардов долларов (по данным их отраслевого отчета от 21 июля). Часть денег, заработанных в полупроводниках, теряется в собственном бизнесе по производству конечной продукции.
III. Почему акции не реагируют
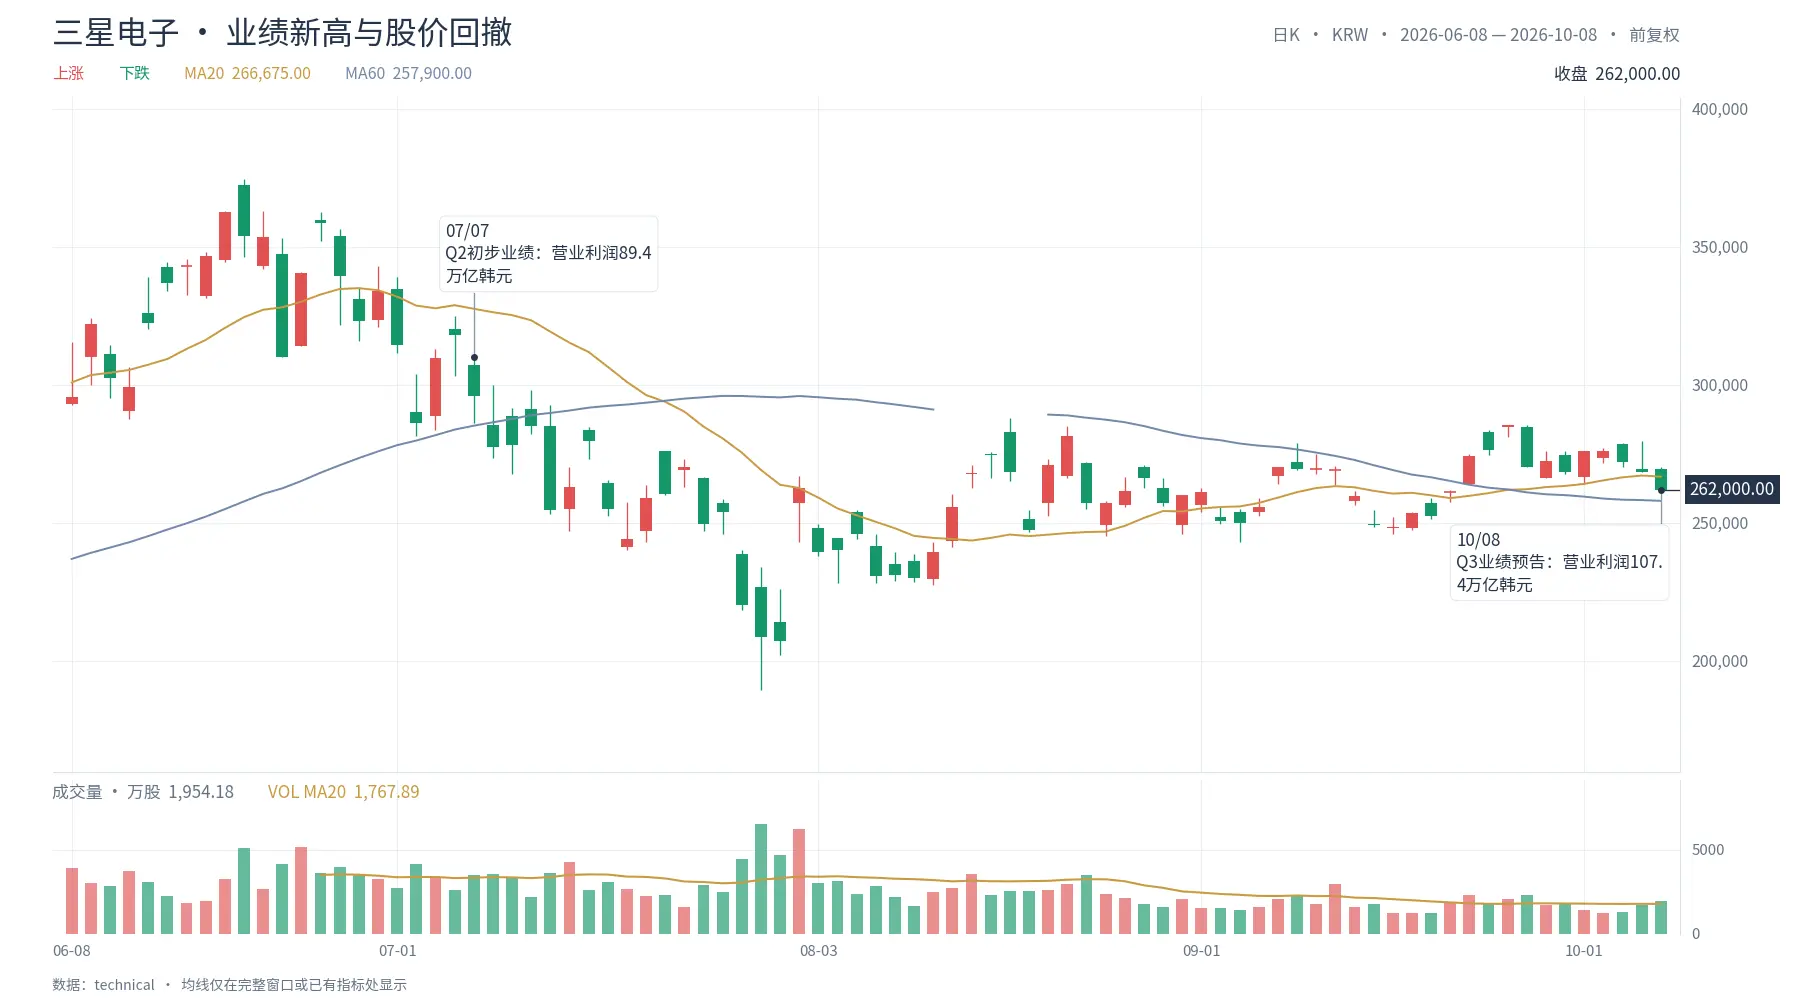
8 октября на закрытии акций Samsung Electronics составила 262 тысячи вон, снизившись на 2,42% за день; за три торговых дня октября акции упали на 5,07%; по сравнению с максимумом в 374,5 тысячи вон 18 июня, откат составил около 30%. Акции упали в день публикации прогноза результатов, что говорит о том, что рынок оценивал эти рекордные результаты до публикации, а само раскрытие не дало нового импульса для роста.
Три вопроса были поставлены на одну и ту же повестку дня. Первый — это разрыв: выручка за третий квартал составила 195 триллионов вон, что ниже прогноза аналитиков примерно в 201,9 триллионов; операционная прибыль составила 107,4 триллионов, что также ниже прогноза около 108,67 триллионов. Разрыв составил всего около 1%, что обычно не способно повлиять на акции, но в момент, когда ожидания были высоко согласованы, сигнал о небольшом отклонении от прогноза будет усилен. Второй — это наклон: темп роста по сравнению с прошлым годом снизился с 1813,8% во втором квартале до 782,5% в третьем, а по сравнению с предыдущим кварталом рост операционной прибыли также замедлился с 56% во втором квартале. Третий — это запасы и импульс повышения: согласно отчету Morgan Stanley от июля, рынок теряет импульс к повышению прибыли производителей памяти, доля чистой прибыли, подлежащей повышению, снизилась с пиковых 92% до 77%, темп роста контрактных цен на DRAM снизился с пиковых значений, запасы DRAM и NAND во втором квартале также увеличились.
Капитальные затраты — это еще одно давление, скрытое в нижней части отчета о прибылях и убытках. Во втором квартале капитальные затраты Samsung составили 16,8 триллионов вон, из которых 15,4 триллионов пришлись на полупроводниковое подразделение; чтобы заполнить пробел в производственных мощностях, компания за последний год запустила и планирует в течение следующих двух лет продолжать инвестировать десятки триллионов вон в расширение заводов по производству памяти. Если во второй половине года для ускорения производства HBM4 будут увеличены затраты на строительство и амортизацию, эти расходы могут отразиться в отчетах в следующих кварталах. Рынок беспокоит: не поглотят ли эти расходы большую часть приростной прибыли в каком-то квартале.
IV. Логика Citigroup и более фундаментальный вопрос
Согласно публичным отчетам, Citigroup поддерживает рейтинг "покупать" для Samsung с целевой ценой на 12 месяцев в 430 тысяч вон, что предполагает около 60% роста по сравнению с ценой закрытия 7 октября в 268,5 тысячи вон; это мнение представляет собой лишь оценку соответствующего учреждения. Основной аргумент Citigroup основан на эластичности цен HBM4: согласно сообщениям, они оценивают, что средняя цена HBM4 12hi может вырасти с примерно 2 долларов в 2026 году до диапазона 4-5 долларов в 2027 году, а HBM4 8hi будет иметь премию в 20-30% на этой основе. Руководство Samsung также заявило на пресс-конференции во втором квартале, что ожидает, что продажи HBM4 в третьем квартале вырастут более чем в три раза и составят более 60% от общего дохода HBM во второй половине года (по данным телефонной конференции по отчету).
Логика быков заключается в эластичности цен, а вопрос со стороны противников — в способности спроса выдерживать это. Согласно расчетам Morgan Stanley, капитальные затраты глобальных облачных провайдеров могут достичь 1,2 триллиона долларов в 2027 году, из которых более половины пойдет на хранение; в то же время соотношение капитальных затрат и EBITDA для Google, Amazon, Microsoft и Meta в 2026 году уже превышает 70%, и в 2027 году у некоторых компаний капитальные затраты могут превысить EBITDA. Ценовая власть на хранение находится на стороне предложения, а прибыль на стороне предложения в конечном итоге зависит от расходов со стороны спроса. Как только расходы покупателей приближаются или даже превышают их прибыльность, насколько далеко может продлиться кривая роста цен, зависит от баланса, который Samsung не может контролировать.
V. Бухгалтерская книга Samsung — это также бухгалтерская книга всей цепочки аппаратного обеспечения ИИ
В финансовом отчете Samsung есть два противоположных факта. Один из них — это продолжающийся взрывной рост спроса на HBM и DRAM со стороны центров обработки данных ИИ, что может продлить напряженность в спросе и предложении на рынке хранения, а уровень прибыли в отрасли находится на исторически высоком уровне; другой — это сокращение производства, повышение цен и убытки в потребительском бизнесе одной и той же компании, рост цен на хранение сжимает прибыль конечных продуктов. Эти два факта не являются случайным совпадением, второй частично вызван первым: чем дороже вычислительная мощность, тем сложнее производить конечные продукты. Подобное давление передается по всей цепочке производства аппаратного обеспечения ИИ, просто разные этапы по-разному воспринимают это давление.
Мы считаем, что чтение акций Samsung по сути — это рынок, который оценивает темп роста, а не уровень прибыли: уровень уже реализован, наклон — это часть оценки. Это чтение имеет одно условие и один контрпример. Условие заключается в том, что наклон расходов облачных провайдеров остается стабильным; если в 2027 году прогноз капитальных затрат будет систематически пересмотрен вниз, объем и цена хранения будут под давлением; контрпример — если на пресс-конференции 29 октября долгосрочные соглашения о поставках и прогнозы спроса и предложения на 2027 год дадут более жесткие указания, опасения по поводу наклона могут временно ослабнуть. Невозможно заранее подтвердить, является ли прибыль на данный момент пиковым значением этого цикла, можно проверить только три ответа 29 октября: спрос и предложение на 2027 год, прогресс долгосрочных соглашений, детали капитальных затрат и вознаграждений акционеров. В какой степени прибыль этого квартала уже учтена в ценах, еще предстоит выяснить.
Данные
Результаты Samsung и разбивка по подразделениям: корпоративные объявления (2026/10/8, 7/30, 5/6).
Сравнение операционной прибыли за третий квартал 2025 года и за весь год: раскрытие компании, агентство Yonhap (2026/4/7, 7/7).
Акции Samsung и откат: публичные котировки, по состоянию на закрытие 2026/10/8; максимум 6/18 — это цена в моменте.
Мнение Citigroup: исследовательский отчет Citigroup, пересказ в СМИ.
Мнение Morgan Stanley: отраслевой отчет Morgan Stanley от 21/07/2026, пересказ в СМИ.
Сокращение производства смартфонов, поставки, ценообразование S26: корейские СМИ, консалтинг Jibang.
Уровень прибыли трех крупнейших производителей памяти: публичные отчеты Chosun и др.
Отказ от ответственности: Содержимое этой статьи предназначено только для общей информации и рыночных комментариев, основано на публичных данных, собранных на момент, указанном в статье; соответствующие рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих лиц, упомянутые в статье, представляют собой лишь мнения соответствующих третьих лиц в определенное время и не отражают мнения или рекомендации BIT. Эта статья не является инвестиционным советом, инвестиционным исследованием, предложением, призывом или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют будущие результаты. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи