








Протокол заседания Федеральной резервной системы: все 19 членов совета поддерживают повышение процентной ставки в сентябре, "большинство" ожидает еще одно повышение в этом году, но намекает, что в октябре спешить не стоит
 Ключевые тезисы

 Большинство чиновников считают, что повышение процентной ставки в сентябре является "страховочным" средством для борьбы с упорной инфляцией; меньшинство чиновников считает, что это необходимая мера для сдерживания инфляции; в целом не проявляется желание проводить несколько последовательных повышений ставок. "Новая Федеральная резервная служба" подчеркивает содержание протокола: "Большинство участников считают, что повышение ставки в конце года может быть уместным." Почти все чиновники считают, что инфляция все еще на высоком уровне, а рынок труда близок к полной занятости.
Автор: Ян Чэнь
Протокол заседания Федеральной резервной системы в сентябре показывает, что руководство ФРС продемонстрировало единую ястребиную позицию по вопросу повышения процентных ставок, хотя причины для повышения ставок вызывали разногласия.
Согласно протоколу заседания Федерального комитета по открытым рынкам (FOMC), состоявшегося 15-16 сентября, 19 высокопоставленных чиновников ФРС поддержали повышение целевого диапазона федеральной фондовой ставки на 25 базисных пунктов до 3,75% - 4,00%. Это первое повышение ставок ФРС с июля 2023 года.
Протокол показывает, что "большинство участников считают, что дальнейшее повышение целевого диапазона федеральной фондовой ставки до конца года может быть уместным." Однако участники также подчеркивают, что они подходят к каждому заседанию с открытым умом, и будущие решения по политике будут зависеть от полученной информации.
Журналист Ник Тимирас, известный как "новая пресс-служба ФРС", подчеркивает содержание протокола ФРС: "Что касается перспектив денежно-кредитной политики после текущего заседания, большинство участников считают, что повторное повышение целевого диапазона федеральной фондовой ставки до конца года может быть уместным."
С учетом того, что данные по занятости после заседания оказались хуже ожиданий, а несколько чиновников подали сигналы о том, что "нет необходимости спешить с повышением ставок", рынок в настоящее время ожидает, что ФРС, скорее всего, не будет действовать на заседании в октябре и снова повысит ставки в декабре.
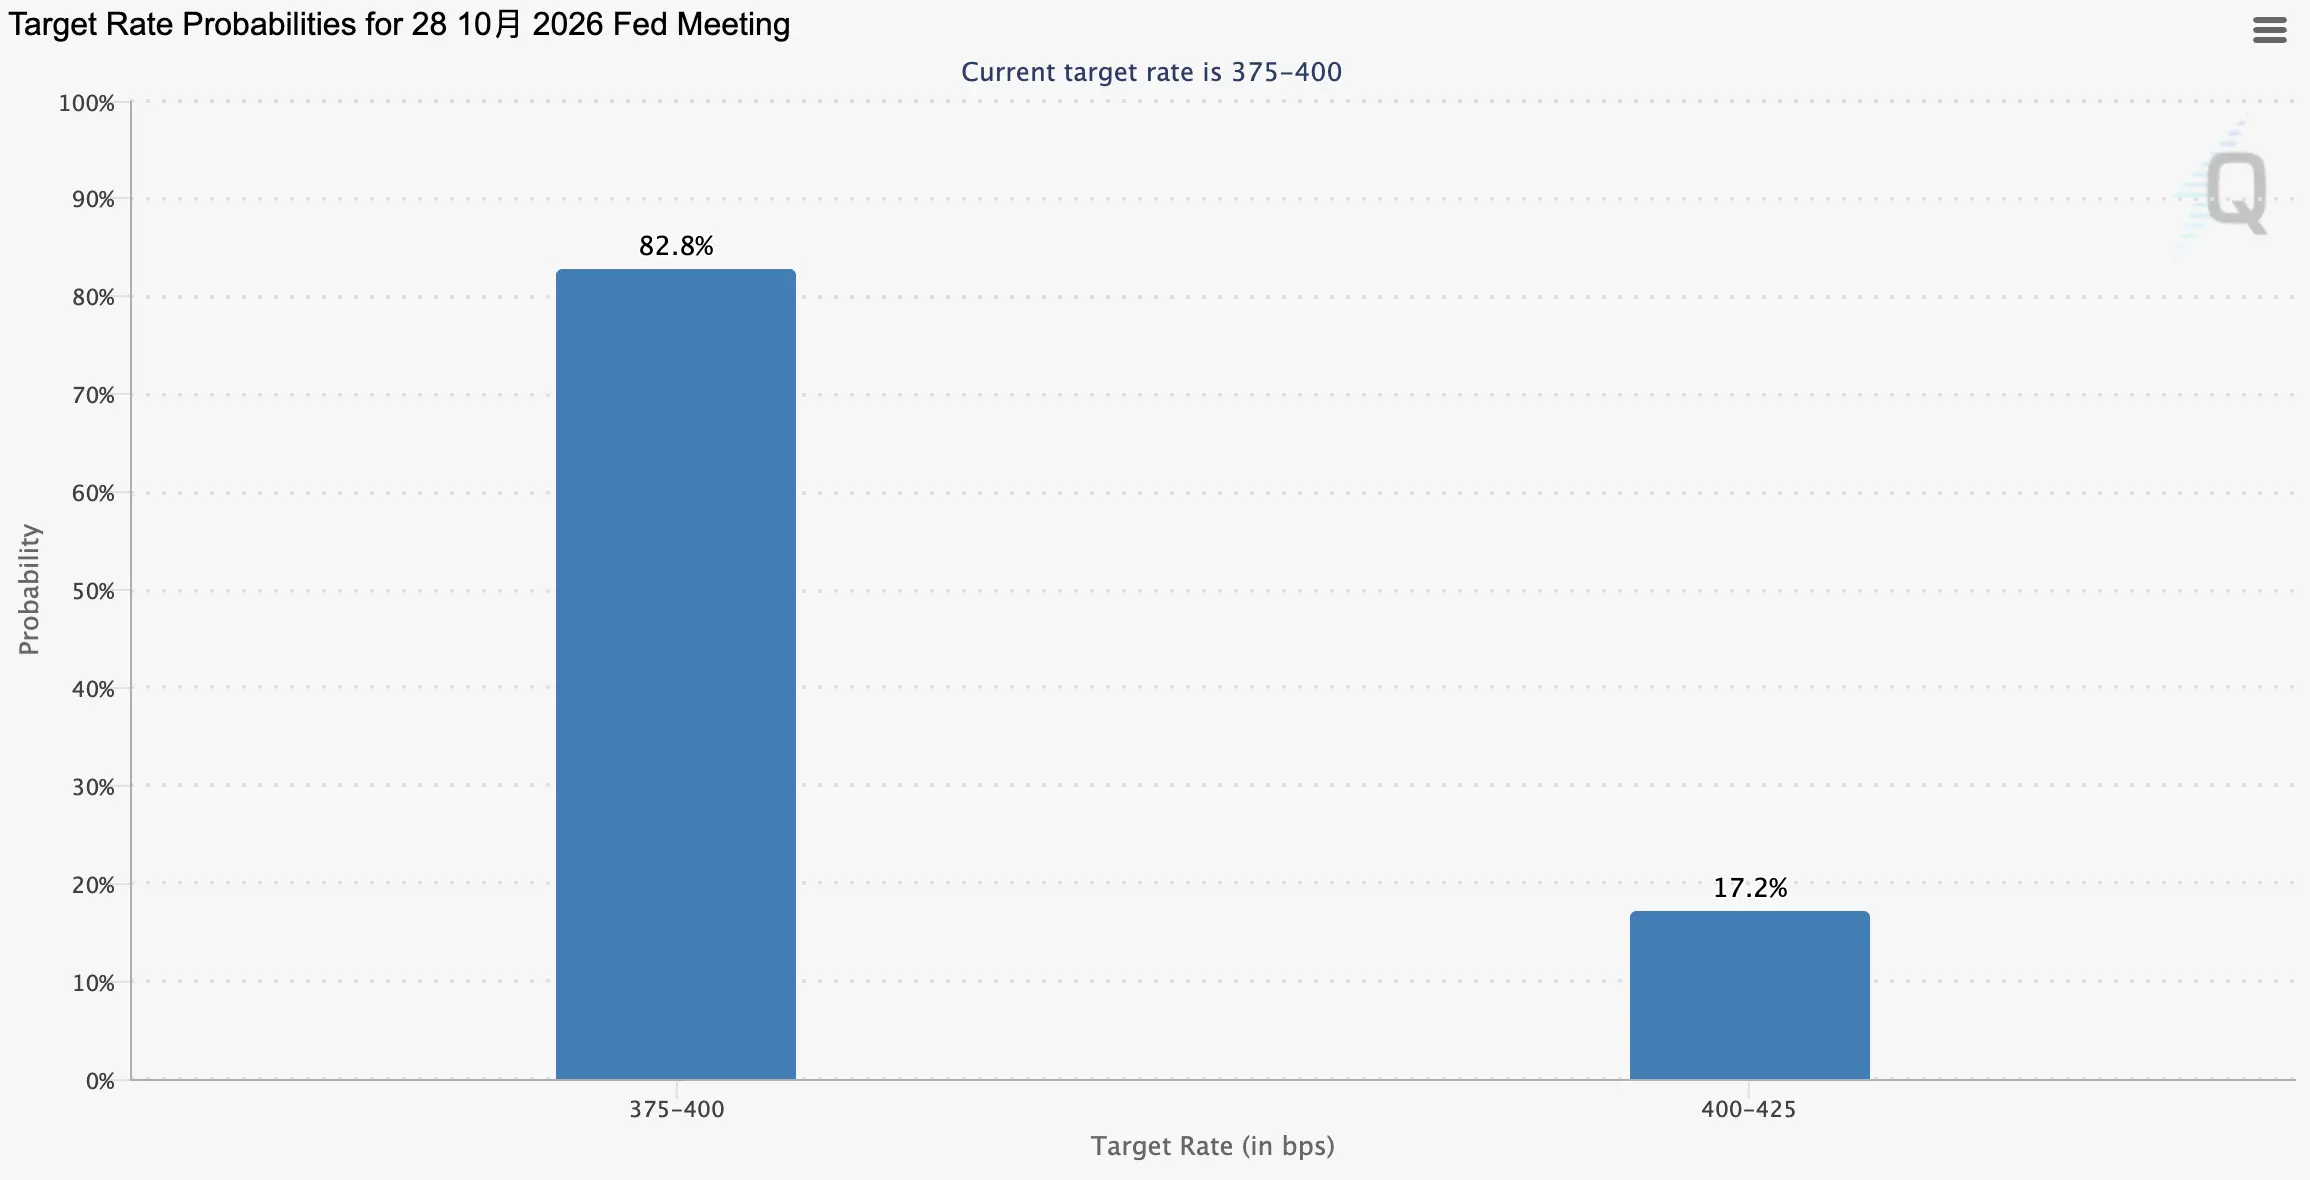
Согласно инструменту CME FedWatch, инвесторы в настоящее время оценивают вероятность повышения ставок на 25 базисных пунктов на заседании ФРС 27-28 октября менее чем в 20%, что значительно ниже примерно 70% несколько дней после объявления решения в сентябре. Опубликованный 14 октября индекс потребительских цен (CPI) в США может стать важными данными, влияющими на эти ожидания.
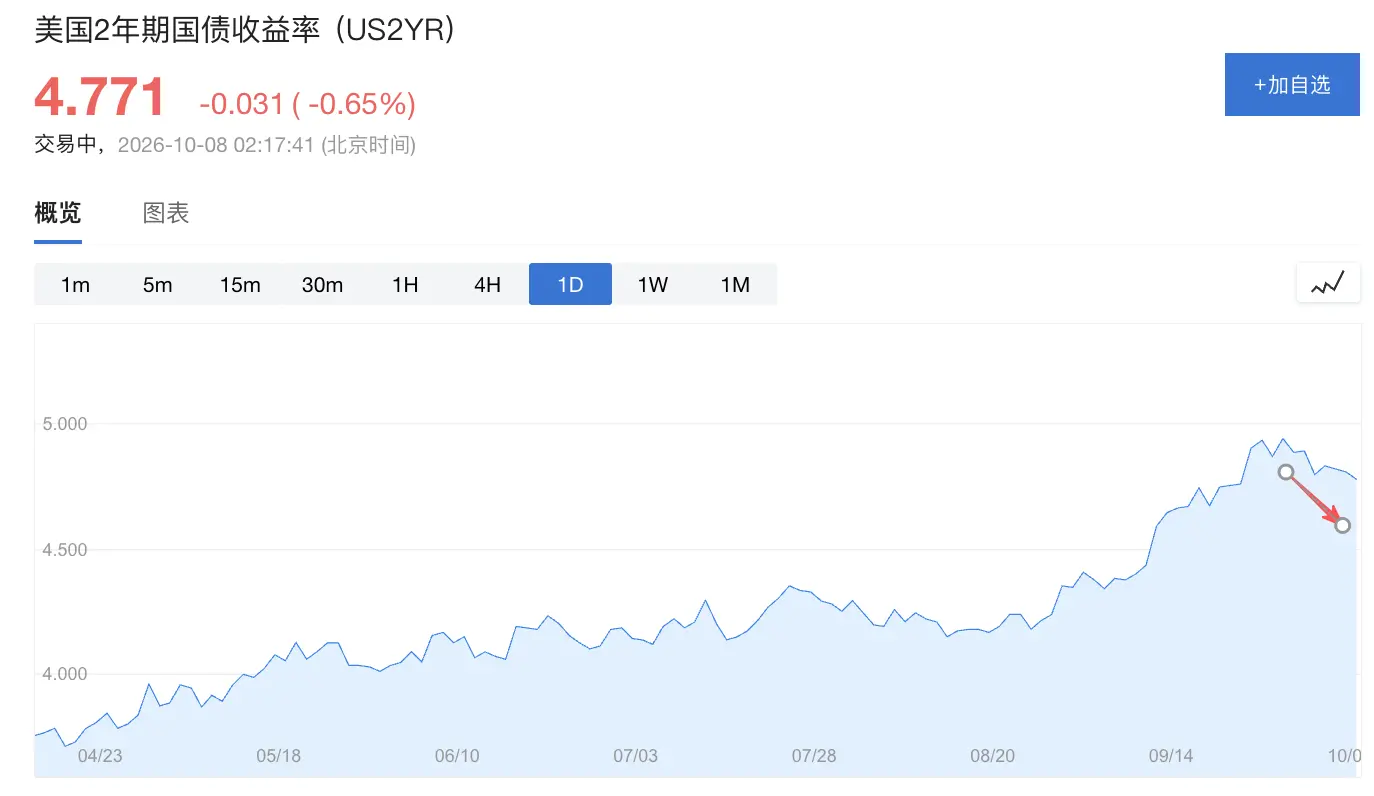
Доходность двухлетних казначейских облигаций США за последнюю неделю снизилась более чем на 12 базисных пунктов и сейчас близка к 4,78%. Как один из наиболее чувствительных к ожиданиям ФРС сроков, снижение доходности двухлетних облигаций отражает мнение рынка о том, что необходимость в последовательном ужесточении политики ФРС в краткосрочной перспективе снижается.
19 чиновников единогласно поддержали повышение ставок в сентябре, но разногласия по причинам повышения
На заседании в сентябре чиновники ФРС пришли к единому мнению о необходимости повышения ставок, но протокол показывает, что у них есть явные разногласия по поводу того, связано ли повышение с "страховкой" или с необходимостью реагировать на более широкие инфляционные давления.
"Многие участники" считают, что повышение целевого диапазона ставок обусловлено соображениями управления рисками, что может обеспечить защиту от инфляции, превышающей целевой уровень в 2%, особенно в условиях, когда спрос превышает ожидания или предложение снова подвергается ударам.
В то же время другая группа чиновников считает, что более высокая политика процентной ставки сама по себе необходима, чтобы предотвратить дальнейшее распространение недавних шоков, таких как цены на энергоносители, на более широкий круг цен на товары и услуги. Некоторые чиновники считают, что повышение ставок соответствует их оценке роста нейтрального уровня процентных ставок.
Протокол также показывает, что некоторые чиновники считают, что уровень процентной ставки перед повышением в сентябре не был достаточно ограничительным. "Несколько участников" заявили, что тогдашняя политика "не была ограничительной или была лишь слегка ограничительной".
Это означает, что, хотя все чиновники поддержали повышение ставок в сентябре, не существует единого мнения о том, что ФРС вошла в новую стадию, требующую продолжительного и значительного ужесточения денежно-кредитной политики.
Большинство чиновников ожидают еще одно повышение ставок в этом году, но в октябре нет явной срочности
Что касается дальнейшего пути политики, информация из протокола имеет ястребиную окраску, но не показывает, что повышение ставок в октябре стало установленным планом.
Протокол гласит: "Большинство участников считают, что дальнейшее повышение целевого диапазона федеральной фондовой ставки до конца года может быть уместным." Это означает, что на заседании в сентябре большинство чиновников все еще ожидали как минимум еще одно повышение ставок в этом году.
Тем не менее, чиновники также подчеркивают, что они будут сохранять "открытое отношение" к каждому заседанию, и будущие решения по политике будут зависеть от постоянно поступающей информации.
Это заявление в основном соответствует недавним публичным выступлениям чиновников ФРС.
Председатель Нью-Йоркского ФРС Джон Уильямс и вице-председатель ФРС Филипп Джефферсон недавно заявили, что у ФРС есть время для дальнейшей оценки экономической ситуации и нет необходимости спешить с повторным повышением ставок. Выступления обоих быстро подтолкнули рынок к снижению ставок на повышение в октябре.
Кроме того, отчет о занятости в США за сентябрь оказался хуже ожиданий, что также снизило рыночные ожидания по поводу повышения ставок ФРС в этом месяце. В настоящее время инвесторы более склонны считать, что ФРС приостановит действия в октябре, ожидая дополнительных данных по инфляции и занятости, и в декабре рассмотрит второе повышение ставок в этом году.
Инфляция все еще выше целевого уровня, цены на энергию и инвестиции в ИИ увеличивают риски роста
Несмотря на то, что ФРС считает, что инфляция постепенно снижается, чиновники все еще не уверены в скорости снижения инфляции.
Протокол показывает, что почти все участники считают, что риски инфляции имеют восходящий характер, и некоторые чиновники считают, что эта тенденция усилилась в последние месяцы. Чиновники указывают на недавний рост цен на энергоносители, геополитические риски и тарифы, которые могут привести к тому, что инфляция продлится дольше, чем ожидалось.
Бум инвестиций в ИИ также стал важным источником инфляционных рисков, обсуждаемых на этом заседании.
Некоторые чиновники считают, что ИИ способствует инвестициям и улучшает перспективы производительности, но также может повысить инфляцию за счет увеличения спроса, роста затрат на Вложение и увеличения потребности в финансировании. В то же время сильный спрос на квалифицированную рабочую силу в отраслях, связанных с ИИ, также может привести к росту заработной платы в соответствующих профессиях.
Протокол гласит, что инвестиции в ИИ продолжают расти, и их масштаб и скорость "продолжают превышать ожидания".
Кроме того, некоторые чиновники указывают на то, что рост цен на основные товары по-прежнему высок. С учетом расширяющегося влияния ИИ, возникающие потребительские и затратные давления могут частично компенсировать смягчение инфляции, вызванное ослаблением тарифов.
Экономика США сохраняет устойчивость, финансовая среда по-прежнему поддерживает рост
Устойчивость экономического роста также является важным фоном для решения ФРС о повышении ставок в сентябре.
Протокол показывает, что несколько чиновников считают, что потенциальная динамика экономики США усилилась. Потребительские расходы остаются устойчивыми, инвестиции компаний поддерживаются строительством инфраструктуры ИИ, и вся экономика продолжает расширяться с относительно устойчивыми темпами.
В то же время рынок труда считается близким к уровню полной занятости.
Финансовая среда также не создает достаточно сильных ограничений для экономики. Несмотря на то, что доходность долгосрочных казначейских облигаций в последнее время значительно возросла, многие чиновники считают, что финансовая среда в целом по-прежнему поддерживает экономический рост, что связано с резким ростом цен на акции с начала года и узким кредитным спредом корпоративных облигаций.
Протокол показывает, что доходность двухлетних и десятилетних казначейских облигаций за соответствующий период в сумме возросла примерно на 35 базисных пунктов. Чиновники считают, что изменения реальных процентных ставок являются одной из основных причин роста долгосрочных доходностей казначейских облигаций.
Участники рынка также рассматривают геополитическую ситуацию, неопределенность в плане выкупа Министерства финансов США, а также значительное размещение частного долга для финансирования строительства инфраструктуры ИИ как важные факторы, способствующие росту премии за срок и доходности казначейских облигаций.
Совместное вмешательство в июле поддерживает иену, действия Министерства финансов, средства ФРС не использовались
Совместное вмешательство США и Японии на валютном рынке в конце июля для поддержки иены было предпринято Министерством финансов США и не задействовало средства самой ФРС.
Протокол показывает, что Нью-Йоркская ФРС "полностью действовала от имени Министерства финансов США" при проведении вмешательства, используя средства Министерства. Портфель так называемого системного открытого рыночного счета (SOMA) ФРС не участвовал в этом действии. Этот счет содержит казначейские облигации и другие ценные бумаги правительства США.
Протокол заседания не раскрывает точное время или масштаб вмешательства. Министр финансов США Джанет Йеллен в прошлом месяце заявила, что США использовали лишь "незначительные" средства в этом действии и что этот шаг соответствует интересам США.
Слабость иены стала все более важной проблемой для японских Решатель, поскольку это приводит к росту цен на импорт и стоимости жизни для домохозяйств. В то же время Трамп критиковал слабость иены, считая, что это дает японским производителям несправедливое торговое преимущество.
Действия в конце июля стали первым совместным вмешательством Токио и Вашингтона на валютном рынке за почти 30 лет для поддержки иены. Согласно данным Министерства финансов Японии, за месяц до 26 августа Япония потратила рекордные 15,4 триллиона иен (примерно 975 миллиардов долларов) на вмешательство на валютном рынке.
Министр финансов Японии Кацумата и министр финансов США Джанет Йеллен уже подали сигналы о том, что, если это будет необходимо, обе страны готовы снова вмешаться.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





