








BlackRock: Как впервые за много лет повышение процентной ставки Федеральной резервной системы повлияет на акции и облигации?
 Ключевые тезисы

 В условиях высокой процентной ставки облигации предлагают более высокую купонную доходность, в то время как американский рынок предпочитает крупные компании с устойчивой прибылью.
Первое повышение ставки ФРС за годы: что это может значить для портфелей инвесторов
Автор оригинала: Кристи Акуллиан
Примечание редактора: Федеральная резервная система снова повысила процентные ставки после нескольких лет.
На заседании в сентябре ФРС повысила целевой диапазон процентной ставки по федеральным фондам на 25 базисных пунктов до 3.75%---4.00%. Фон этого решения несложен: инфляция все еще выше целевого уровня, цены на энергоносители снова растут, а рынок труда в США пока не показывает явного ухудшения.
Но для инвесторов более важный вопрос не в том, "насколько повысили", а в том: если США снова войдут в среду высоких процентных ставок, как будут вести себя акции и облигации?
Ответ, который дает Кристи Акуллиан, руководитель инвестиционной стратегии BlackRock iShares в Америке, не так уж пессимистичен. Исторически первое повышение ставок не означает, что акции и облигации обязательно упадут; наоборот, пока экономика остается устойчивой, а колебания ставок контролируемыми, в среде высоких ставок все еще могут возникнуть инвестиционные возможности.
Ниже приведен перевод оригинала:
ФРС снова начала повышать ставки.
В сентябре ФРС повысила целевой диапазон процентной ставки по федеральным фондам на 25 базисных пунктов до 3.75%---4.00%, что стало первым повышением с июля 2023 года.
BlackRock считает, что причины этого повышения ставок в основном три: общая инфляция все еще высока, рост цен на энергоносители снова увеличивает ценовое давление, в то время как рынок труда в США по-прежнему сохраняет устойчивость.
Таким образом, у ФРС все еще есть пространство для дальнейшего сдерживания инфляции, не беспокоясь о явном ухудшении экономики и занятости.
Но для рынка возник более важный вопрос: если ставки снова начнут расти, упадут ли акции и облигации?
Ответ BlackRock: не обязательно.
Повышение ставок не означает, что акции и облигации обязательно упадут
Рынок обычно воспринимает повышение ставок как негативный сигнал.
Причина проста. После повышения ставок стоимость финансирования для компаний возрастает, что может сдерживать оценку акций; одновременно рост доходности облигаций также может привести к падению цен на уже существующие облигации.
Но, судя по историческим данным, между повышением ставок и падением активов нет такой прямой связи.
BlackRock проанализировала семь циклов повышения ставок ФРС с 1983 года. Результаты показывают, что в течение 12 месяцев после первого повышения ставок американские акции в среднем выросли на 4.7%, американские облигации в среднем выросли на 3.07%, а высокодоходные облигации в среднем выросли на 4.68%.
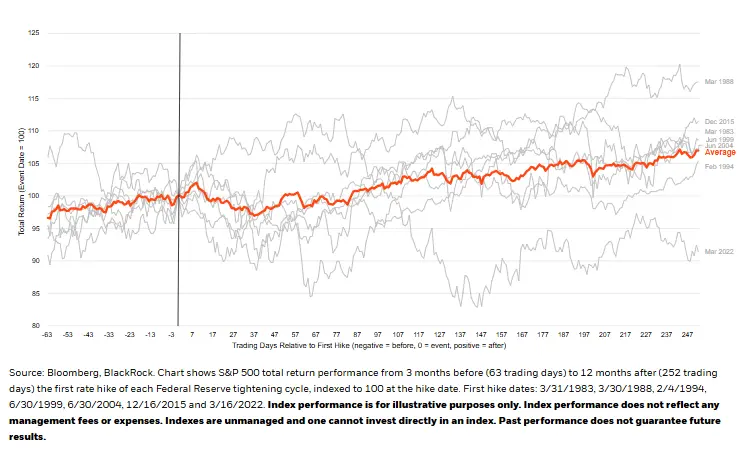
Конечно, это не означает, что "повышение ставок на самом деле благоприятно для рынка". Более точно, одно повышение ставок само по себе не может определить направление цен на активы в следующем году.
ФРС обычно повышает ставки, когда экономика все еще достаточно сильна. Если прибыль компаний продолжает расти, а рынок труда не показывает явного ухудшения, то рост экономики может компенсировать часть давления, вызванного высокими ставками.
Поэтому, вместо того чтобы просто судить, "является ли повышение ставок негативным или позитивным", более важный вопрос на самом деле заключается в следующем: почему ФРС повышает ставки? Может ли экономика выдержать более высокие ставки?
Для облигаций высокие ставки также означают более высокий доход
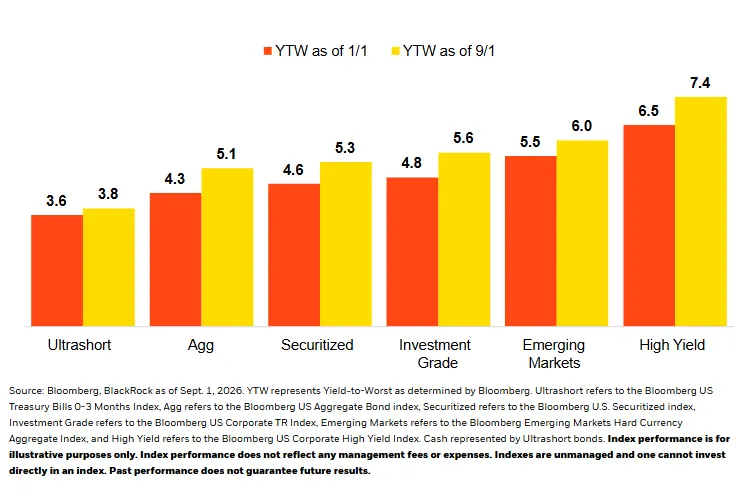
Одно из главных отличий текущей среды повышения ставок от предыдущих лет заключается в том, что облигации теперь могут предложить более высокий доход. BlackRock считает, что текущие высокие ставки с низким риском и реальные доходности предоставляют более привлекательную отправную точку для активов с фиксированным доходом.
Другими словами, хотя рост ставок может снизить цены на существующие облигации, для инвесторов, готовящихся к покупке новых облигаций, доступные доходности также стали выше.
Таким образом, высокие ставки для облигаций не являются однозначно плохой новостью. В настоящее время BlackRock предпочитает облигации с высоким кредитным качеством, включая инвестиционные облигации и качественные высокодоходные облигации, при этом подчеркивая получение дохода через купоны, а не чрезмерную ставку на рост цен на облигации.
Тем не менее, массовое размещение государственных и корпоративных облигаций все еще может повысить долгосрочные ставки, поэтому BlackRock считает, что инвесторам не следует просто ставить на быстрое снижение долгосрочных ставок, а необходимо более гибко управлять сроками облигаций.
Стоит отметить, что долгосрочные реальные доходности в настоящее время находятся на высоком уровне. BlackRock упоминает, что реальная доходность 30-летних казначейских облигаций с защитой от инфляции (TIPS) уже превышает 3%.
Это означает, что даже не полагаясь на резкий рост цен на облигации, долгосрочные облигации сами по себе начинают предлагать относительно значительные реальные доходы.
Настоящая угроза для американских акций не обязательно высокие ставки
По сравнению с облигациями, проблемы, с которыми сталкиваются акции, несколько сложнее.
BlackRock сохраняет относительно позитивный взгляд на американские акции. Причина в том, что прибыль американских компаний все еще достаточно сильна, а исторически акции не начинают автоматически падать из-за первого повышения ставок ФРС.
Данные BlackRock показывают, что в последние семь циклов повышения ставок индекс S&P 500 в целом продолжал расти в течение 12 месяцев после первого повышения.
Но здесь есть очень важное условие: ставки не должны сильно колебаться. Рынок на самом деле может медленно адаптироваться к более высоким, но относительно стабильным ставкам. Например, если инвесторы уже уверены, что политика ставок в ближайшее время останется на уровне около 4%, то этот уровень в конечном итоге будет постепенно отражен в оценках акций и стоимости финансирования компаний.
Действительная проблема заключается в том, что рынок постоянно переоценивает, насколько высокими должны быть ставки. Если инфляция снова превысит ожидания, и инвесторы постоянно будут повышать свои ожидания по будущим ставкам, то долгосрочные доходности казначейских облигаций могут быстро вырасти, и тогда оценки акций также придется постоянно пересматривать.
Таким образом, BlackRock действительно интересует не только "высокие ли ставки", но и будут ли ставки внезапно сильно колебаться.
В такой среде BlackRock предпочитает крупные компании с высоким качеством прибыли, которые могут стабильно выплачивать дивиденды, в то время как к акциям малой капитализации, более чувствительным к стоимости финансирования, относятся с осторожностью.
Покупка акций и облигаций вместе не обязательно будет так же эффективно диверсифицировать риски, как в прошлом
Еще одно изменение касается отношений между акциями и облигациями.
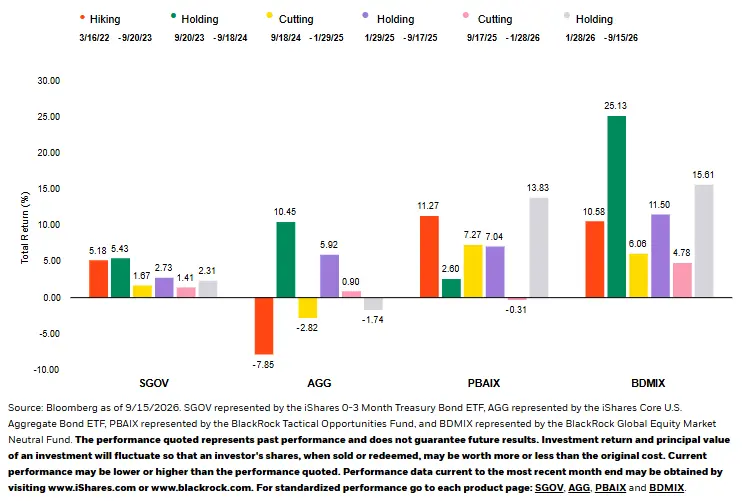
Одной из причин популярности традиционного инвестиционного портфеля 60/40 является то, что в прошлом акции и облигации часто могли взаимно хеджировать риски. Когда экономика ухудшается, акции обычно падают; но в то же время ФРС может снизить ставки, и цены на облигации растут, что компенсирует часть убытков от акций. Однако в последние годы эта связь начала становиться менее стабильной.
Согласно данным BlackRock и Morningstar, в 2010---2019 годах коэффициент корреляции между акциями и облигациями составлял около -0.22; с 2020 года это число возросло до 0.51. Это означает, что в последние годы случаи одновременного роста или падения акций и облигаций стали более частыми.
Причина в том, что основные риски, с которыми сталкивается рынок, изменились.
Если рынок больше всего беспокоит рецессия, то при падении акций облигации обычно могут извлечь выгоду. Но если рынок больше всего беспокоит инфляция, ситуация может быть совершенно иной: рост инфляции будет способствовать повышению ставок, цены на облигации упадут, а более высокие ставки также снизят оценки акций.
Вот почему BlackRock считает, что традиционная комбинация "акции + облигации" может быть не такой стабильной, как в прошлом, и необходимо добавить другие источники дохода из различных активов или стратегий для дальнейшей диверсификации рисков.
В дальнейшем стоит наблюдать не только за тем, будет ли ФРС продолжать повышать ставки
Базовая оценка BlackRock заключается в том, что ФРС может еще раз повысить ставки в 2026 году, но в настоящее время не считает, что это перерастет в очень агрессивный цикл повышения ставок.
Для рынка действительно стоит обратить внимание не на "будет ли еще одно или два повышения ставок", а на три более важных переменных.
Во-первых, будет ли инфляция продолжать расти.
Если цены на энергоносители постепенно снизятся, и инфляция снова охладится, давление на ФРС для дальнейшего повышения ставок уменьшится; наоборот, если инфляция продолжит распространяться, рынку, возможно, придется повысить свои ожидания по ставкам.
Во-вторых, сможет ли экономика и прибыль компаний выдержать высокие ставки.
Исторически повышение ставок, после которого акции все еще растут, часто происходило, когда экономика продолжала расти. Если занятость, потребление и прибыль компаний одновременно значительно ослабнут, то ценность исторического опыта также снизится.
Наконец, и это самый важный момент в отчете BlackRock: действительно стоит остерегаться не столько высоких ставок, сколько внезапной нестабильности ставок.
Если экономика все еще устойчива, а рынок сможет постепенно адаптироваться к более высоким, но стабильным ставкам, то акции все еще могут расти, а облигации могут обеспечивать доход благодаря более высоким купонам. Но если инфляция будет повторяться, что приведет к постоянному повышению ожиданий по ставкам, и долгосрочные ставки резко возрастут, то как акции, так и облигации могут снова столкнуться с давлением.
Таким образом, на это повышение ставок действительно стоит смотреть не только на то, когда ФРС снова примет меры. Более важно: смогут ли высокие ставки оставаться стабильными и как долго экономика США сможет это выдержать.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





