Индекс потребительских цен (CPI) за сентябрь будет опубликован сегодня ночью, основной показатель 0,2% или 0,3% — последнее испытание перед решением Федеральной резервной системы в октябре

Введение: Сегодня вечером в 20:30 рынок ожидает последний отчет по инфляции перед заседанием FOMC с 27 по 28 октября. Рынок должен опасаться не общего скачка CPI, который уже стал общепринятым мнением из-за роста цен на энергоносители, а отклонения базового CPI от ожидаемого направления. 0.2% соответствует продолжению бездействия в октябре, 0.3% соответствует возобновлению ожиданий повышения процентных ставок. Глава Федерального резервного банка Нью-Йорка Джон Уильямс во вторник также представил новую опору, считая, что в этом году целесообразно еще раз повысить ставки, а в 2027 году необходимости в этом нет, добавив, что, кроме AI и энергетического сектора, не наблюдается общего ценового давления. Этот отчет одновременно проверит два направления.
I. Общий скачок инфляции, за который нужно держать ответ перед энергетикой
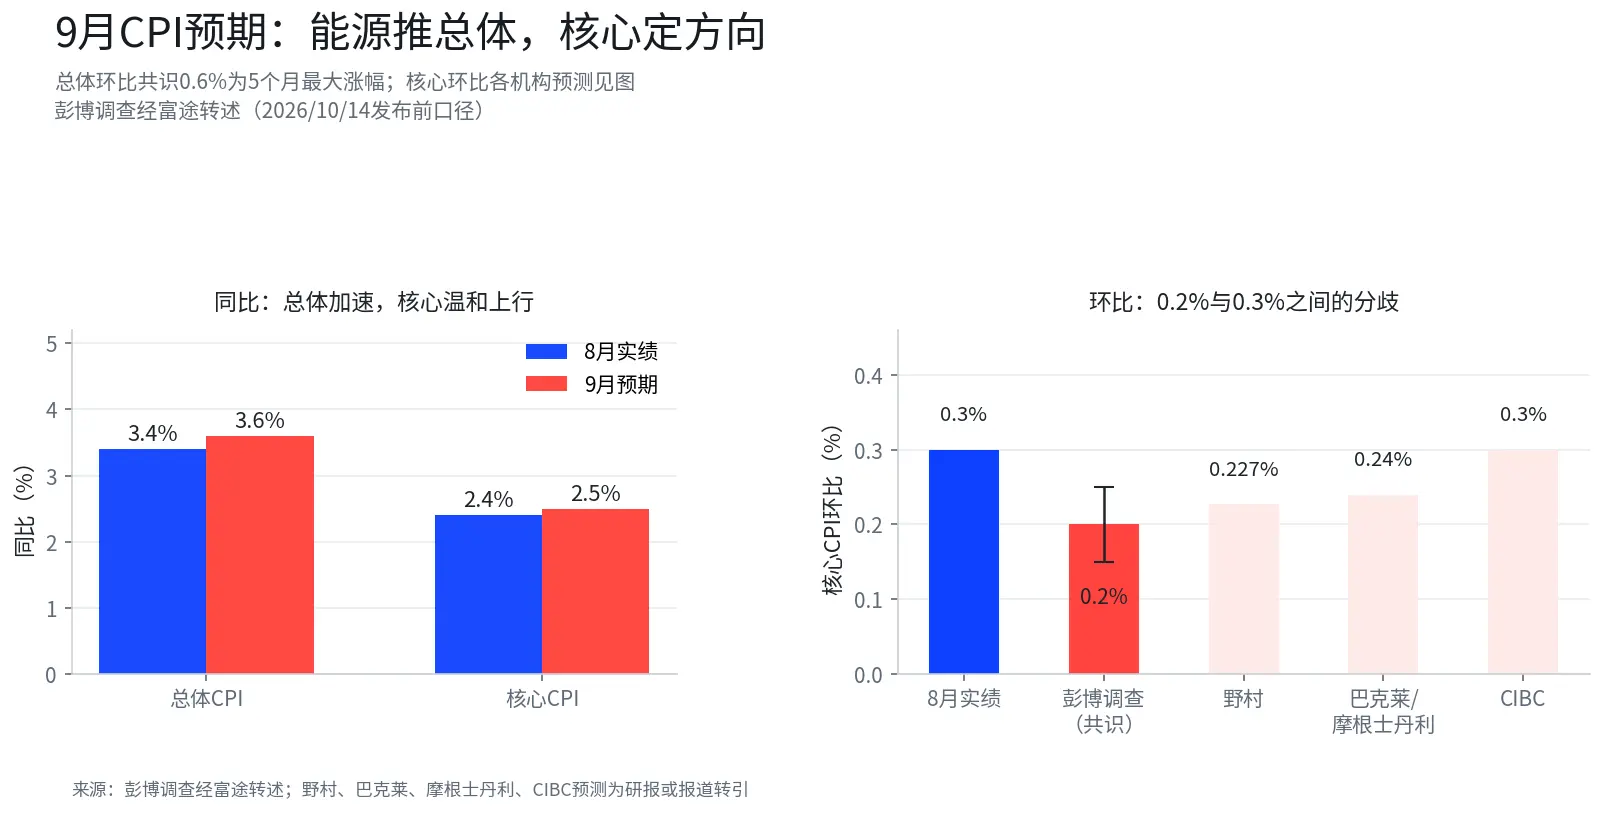
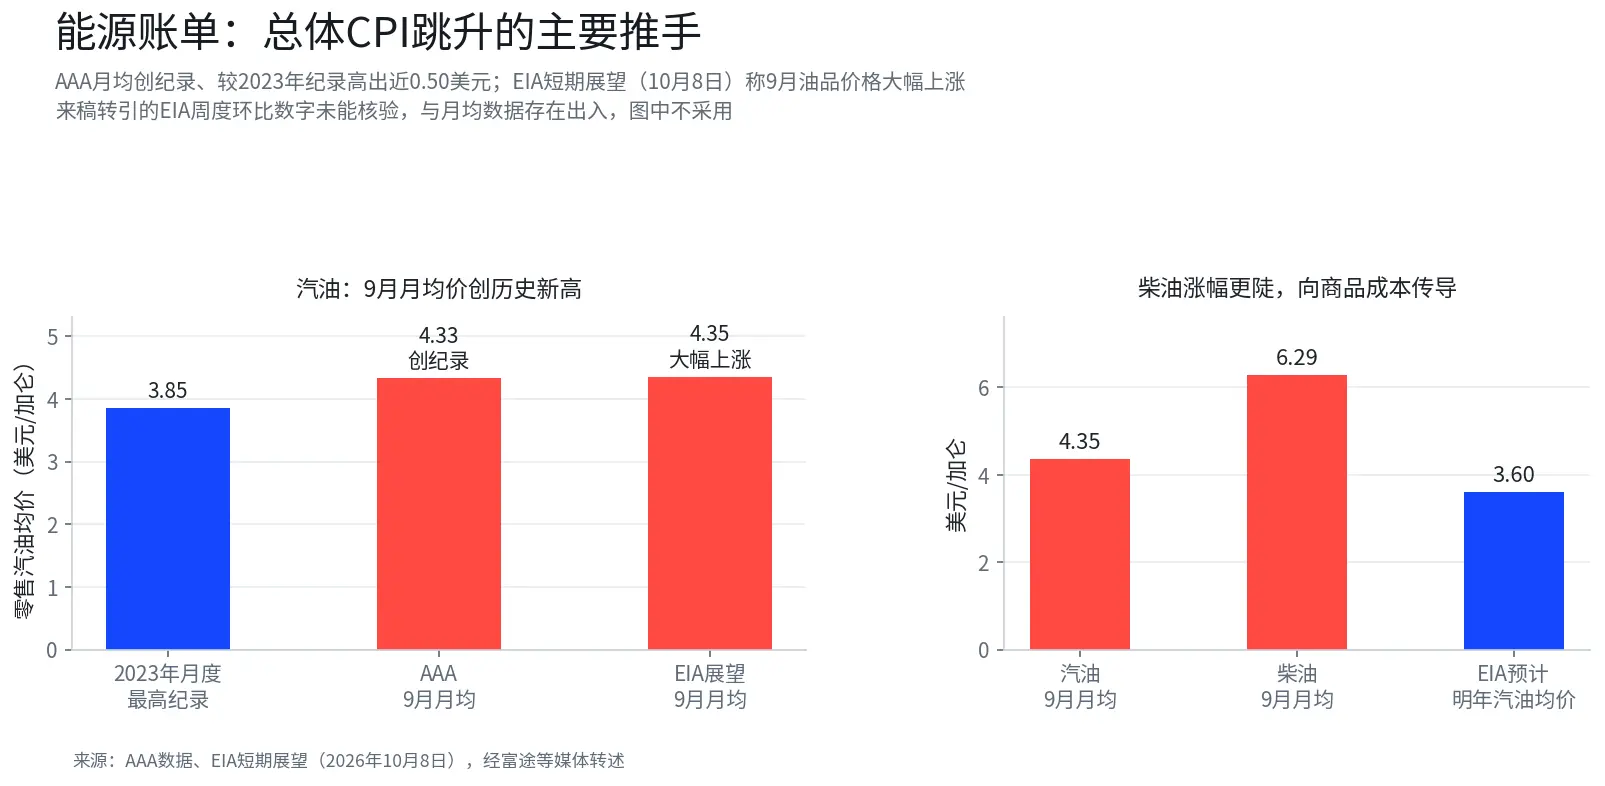
Наибольшее беспокойство в данных CPI за сентябрь вызвано энергетикой. Согласно данным AAA, средняя розничная цена бензина в сентябре достигла рекордных 4.33 доллара за галлон, что на почти 0.50 доллара выше предыдущего рекорда, установленного в 2023 году. EIA в своем краткосрочном прогнозе, опубликованном 8 октября, сообщила, что розничные цены на бензин и дизель в США в сентябре значительно выросли, средняя цена бензина составила около 4.35 долларов, а дизеля — около 6.29 долларов, что было вызвано ростом цен на нефть и увеличением маржи переработки. Данные о недельном опросе EIA о приросте (около +7.3%, годовой +37.6%) не удалось проверить независимо, и они не совпадают с вышеупомянутыми средними данными, поэтому в основном тексте используются только направленные формулировки. Общий CPI, возможно, вырастет на 0.6%, а годовой — до примерно 3.6%, что является консенсусной оценкой рынка по поводу энергетического шока.
Скачок в энергетике не является основной проблемой. Экономист Bank of America Стивен Джону считает, что если базовая инфляция вырастет на 0.2% в месячном исчислении, ожидания повышения ставок на рынке не будут значительно расти. Если достигнет 0.3%, это может снова вызвать предположения о необходимости продолжения ужесточения со стороны ФРС в октябре (по данным Futu).
II. Три причины замедления базовой инфляции и три опровержения
Базовое ожидание — это базовая инфляция на уровне 0.2%, что ниже 0.3% в августе. Поддержка исходит из трех источников.
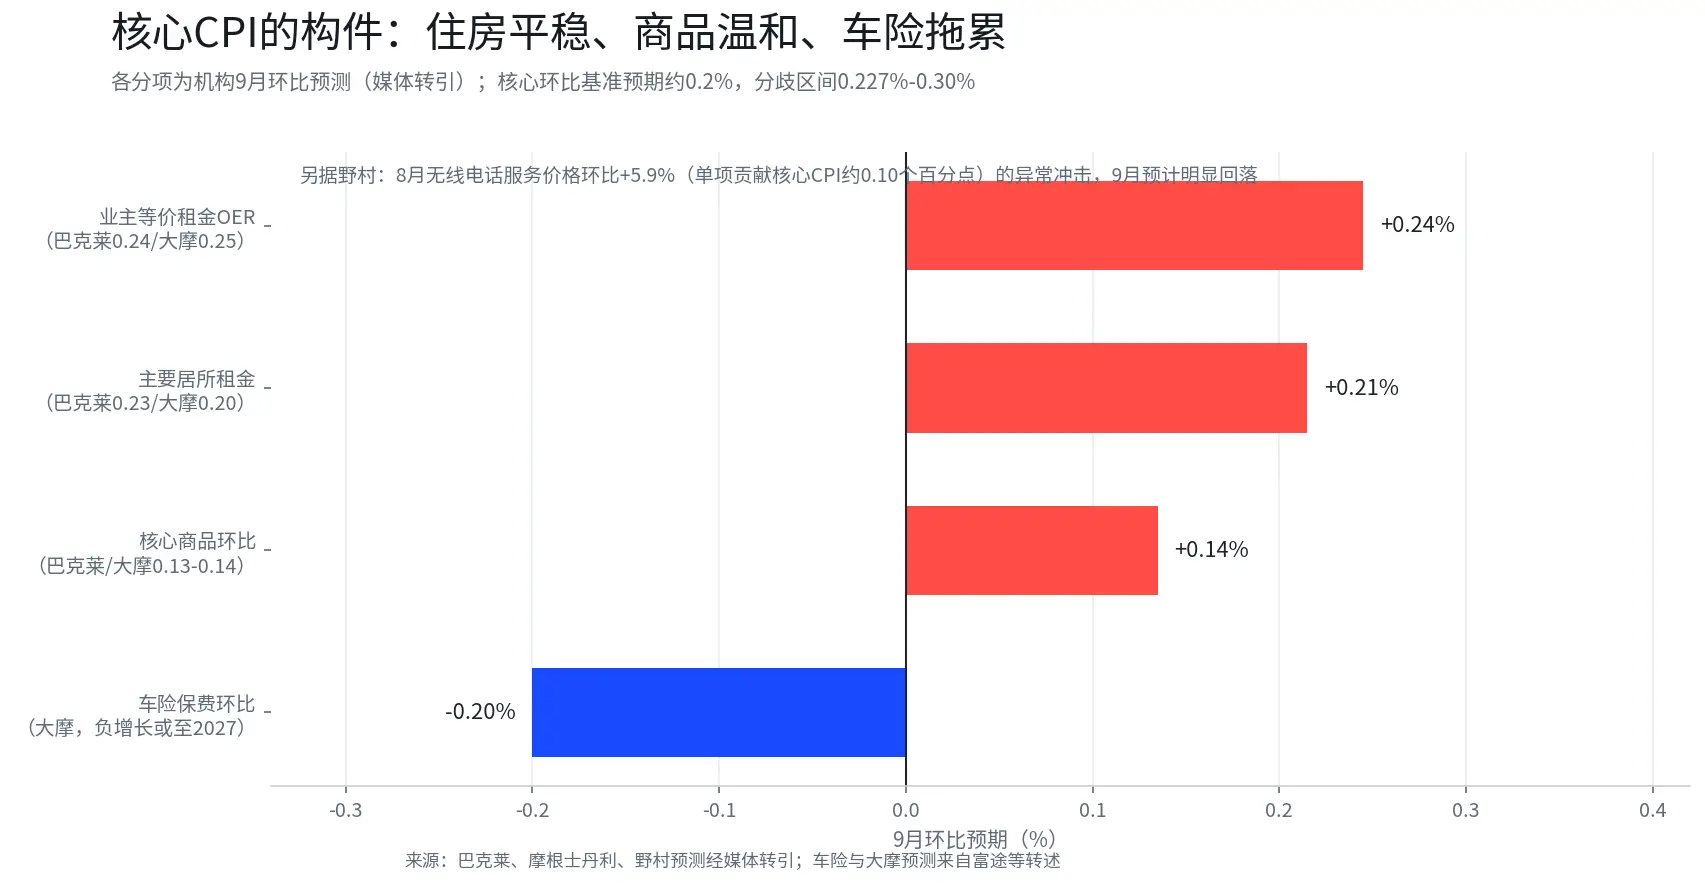
Первое, техническое снижение цен на услуги беспроводной связи. В августе базовый CPI превысил ожидания, главным образом из-за резкого роста цен на услуги беспроводной связи на 5.9% в месячном исчислении, что дало вклад около 0.10 процентных пункта. Nomura считает, что этот временный шок в сентябре значительно ослабнет, прогнозируя базовую инфляцию на уровне 0.227% в сентябре, при этом указывая на наличие давления на цены на авиабилеты, медицинские услуги и жилье (по данным Futu).
Второе, инфляция в жилье становится более стабильной. Согласно публичным отчетам, жилье является наиболее весомой составляющей CPI (вес около 35%, данные о 35.3% не удалось проверить независимо). Barclays прогнозирует, что в сентябре арендная плата за эквивалент жилья вырастет на 0.24%, а арендная плата за основное жилье — на 0.23%. Morgan Stanley прогнозирует эти значения на уровне 0.25% и 0.20% соответственно, указывая на то, что с мая инфляция в жилье в среднем составляет около 0.24%, что немного ниже долгосрочной тенденции около 0.26% до пандемии.
Третье, базовые товары не имеют движущей силы для роста. Barclays и Morgan Stanley прогнозируют, что базовая инфляция товаров в сентябре останется в диапазоне 0.13% до 0.14%, что в целом соответствует августу. Morgan Stanley прогнозирует, что в сентябре страховые взносы на автомобили снизятся на 0.20%, и отрицательный рост может продолжаться до 2027 года (по данным СМИ). Замедление роста базовых товаров указывает на то, что текущий всплеск в основном вызван локальными энергетическими шоками, и распространение на основные потребительские и сервисные услуги все еще ограничено.
Опровержения также конкретны. Команда экономистов RBC во главе с Майком Рейдом считает, что вероятность значительного замедления базовой инфляции ограничена, и если базовая инфляция останется на высоком уровне второй месяц подряд, вероятность повышения ставок в октябре может снова возрасти. В отчете Futu перечислены риски роста, включая авиабилеты, гостиницы, автомобильные запчасти, а также недавний резкий рост цен на дизель и его влияние на стоимость товаров. Главный экономист CIBC Шон Филд ожидает базовую инфляцию на уровне 0.3% и считает, что в этом месяце произойдет повышение ставок, поскольку "все еще слишком много категорий растут более чем на 3%".
III. Разделение на 0.2% и 0.3%, на чьей стороне рынок
CME FedWatch показывает, что трейдеры в настоящее время оценивают вероятность того, что ФРС оставит процентные ставки без изменений в этом месяце, примерно в 77%, тогда как месяц назад эта вероятность составляла около 51% (по данным Futu, данные на 14 октября. Указанная вероятность повышения на 17% не совпадает с этой статистикой, в основном тексте используется значение около 77%). В настоящее время рынок уже учел накопленные ожидания трех повышений ставок, включая сентябрь (по данным Futu). Оценки инвестиционных банков также различаются: Курт Льюис из Piper Sandler ожидает, что ФРС оценит перспективы инфляции после трех повышений ставок. Линда Пьега из Stifel считает, что потребуется еще три-четыре повышения ставок, чтобы контролировать инфляцию (это мнение представляет только соответствующую организацию). Заявление Уильямса во вторник является противоположной опорой: целесообразно еще раз повысить ставки в этом году, в 2027 году дальнейшее ужесточение не требуется, а на рынке труда нет признаков давления на инфляцию.
IV. Политический контекст: протоколы включили энергетику и AI в причины инфляции
Протокол заседания в сентябре (опубликованный 7 октября) показывает, что 19 чиновников единогласно поддержали повышение на 25 базисных пунктов до 3.75% - 4.00%, что стало первым повышением с июля 2023 года. Большинство участников заседания считают, что дальнейшее повышение целевого диапазона ставок в этом году может быть целесообразным, при этом подчеркивая необходимость открытого подхода к каждому заседанию. Протоколы указывают на то, что продолжающаяся геополитическая ситуация повышает цены на нефть и нефтепродукты, а резкий рост инвестиций в искусственный интеллект также усиливает инфляционное давление. Сотрудники ФРС повысили прогнозы инфляции на 2026-2028 годы, ожидая, что инфляция вернется к 2% к 2029 году, что на год позже, чем прогнозировалось в июле. Несколько чиновников отметили, что влияние строительства AI, похоже, усиливается, в то время как влияние повышения тарифов ослабевает. Некоторые чиновники также считают, что текущий уровень процентных ставок оказывает лишь умеренное ограничительное воздействие. Эти высказывания в сочетании с более мягким заявлением Уильямса указывают на то, что разногласия внутри ФРС сосредоточены на темпе, а не на направлении, и сегодняшний базовый CPI является следующим переменным входом в это разногласие.
V. Три числа, на которые нужно обратить внимание сегодня вечером
Первое, относительное положение базового CPI на уровне 0.24%. 0.2% или ниже, ожидания повышения ставок ослабевают, что дает передышку активам с высокой оценкой. Более 0.25%, ожидания повышения ставок в декабре могут возрасти, а доходность на длинном конце может снова протестировать предыдущие максимумы.
Второе, месячное изменение в жилье. Если OER и аренда продолжат находиться в диапазоне 0.2% - 0.25%, базовый путь инфляции не будет нарушен. Если снова вырастет, нарратив о замедлении базовой инфляции нужно будет пересмотреть.
Третье, цены на базовые услуги. В августе рост базовых услуг составил около 3% (по сообщениям), повышение цен в сфере услуг часто продолжается несколько месяцев, и его динамика лучше отражает инерцию инфляции, чем общий CPI. Четверговый PPI также используется для расчета предпочтительного базового PCE ФРС, оба этих показателя войдут в список входных данных для заседания 28 октября.
С учетом общей ситуации и публичной информации, одна из возможных ситуаций заключается в том, что общий показатель будет выше, а базовый будет соответствовать или близок к ожиданиям, что позволит сохранить оценку бездействия в октябре. Если базовый показатель окажется на уровне 0.3%, консенсус о корректировке темпа нужно будет пересмотреть.
Данные пояснения
Ожидания CPI: опрос Bloomberg, пересказанный Futu, данные до 14 октября 2026 года.
Цены на энергоносители: средняя цена AAA, краткосрочный прогноз EIA (8 октября). Данные о недельном опросе EIA не были проверены независимо и не совпадают с месячными данными.
Прогнозы по компонентам: Barclays, Morgan Stanley, Nomura, RBC, CIBC, Bank of America — исследования или заявления экономистов, пересказанные СМИ.
Протоколы заседания и заявления чиновников: протоколы FOMC за сентябрь (опубликованные 7 октября) и заявления Уильямса во вторник, пересказанные СМИ.
Вероятность повышения ставок: CME FedWatch, пересказанный Futu, данные на 14 октября.
Отказ от ответственности: Содержимое этой статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент написания, связанные рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих лиц, упомянутые в статье, представляют собой только мнения соответствующих третьих лиц на определенный момент времени и не отражают мнения или рекомендации BIT. Эта статья не является инвестиционным советом, исследованием инвестиций, предложением, приглашением или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для любых инвестиционных решений. Финансовые рынки сопряжены с рисками, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют будущих результатов. Инвесторы должны самостоятельно оценивать связанные риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом. Услуги по торговле акциями BIT не предоставляются жителям Гонконга или пользователям из других ограниченных юрисдикций.
 Предупреждение о рисках Предупреждение о рисках