








Настоящие и поддельные крипто-маркетмейкеры: какой тип маркетмейкинга обладает легитимностью?
 Ключевые тезисы

 Понять регуляторные пробелы за крипто-маркетмейкерами. Автор, исходя из основных обязанностей маркетмейкера (двусторонние котировки, предоставление ликвидности), различает истинный маркетмейкинг и манипуляции объемом под предлогом маркетмейкинга, анализирует различия между крипто-маркетмейкерами и традиционными маркетмейкерами в отношении допуска, объектов подписания и торговых сцен, а также указывает на пять основных недостатков в отрасли и изменения в регулировании.
Автор: Ekko An, Ryan Yoon
Скомпилировано: Chopper, Foresight News
Любой, кто когда-либо торговал на рынке криптовалют, заметит знакомую модель: после выхода токена цена быстро растет, а затем стремительно падает, объем торгов практически испаряется за одну ночь. Криптоинвесторы часто связывают такие резкие колебания с маркет-мейкерами.
Это негативное восприятие вызвано группой учреждений, которые под именем маркет-мейкеров осуществляют манипуляции с ценами. Под влиянием таких учреждений в криптоиндустрии «маркет-мейкер» постепенно стал синонимом команды, управляющей ценами, и по всему миру инвесторы продолжают нести убытки из-за таких действий. Федеральное бюро расследований США (FBI) предъявило обвинения нескольким учреждениям, предоставляющим «услуги манипуляции»; в Корее есть команды, которые под предлогом предоставления ликвидности искусственно завышают объемы торгов, и ответственные лица уже получили тюремные сроки. Но все это относится к незаконным операторам, которые взимают плату, распродают токены и не выполняют настоящую функцию предоставления ликвидности.
Поскольку нет четких требований к квалификации, любой может назвать себя маркет-мейкером, что подрывает репутацию всей отрасли. Такие манипуляции разрушают доверие к рынку и не имеют ничего общего с основной функцией маркет-мейкеров по предоставлению ликвидности.
Почему рынок нуждается в маркет-мейкерах
Маркет-мейкеры являются основными участниками рынка, одновременно выставляя заявки на покупку и продажу, постоянно обеспечивая ликвидность и гарантируя нормальное проведение сделок. Чтобы понять ценность маркет-мейкеров, сначала нужно ясно понимать их рабочие функции. В Корее термины «поставщик ликвидности (LP)» и «маркет-мейкер» часто используются взаимозаменяемо.
В широком смысле, предоставление ликвидности не ограничивается учреждениями с определенной квалификацией. Любая заявка, которая не может быть немедленно исполнена и ждет на книжке заказов, называется пассивной заявкой, что эквивалентно предоставлению контрагента другим трейдерам. Таким образом, как только выставляется пассивная заявка, в широком смысле это считается предоставлением ликвидности. Высокочастотные торговые компании, такие как Jump Trading, заполняющие книжку заказов собственными средствами, относятся к этой категории.
Как валютные обменные пункты в аэропортах гарантируют, что пассажиры могут обменивать валюту в любое время, так и рынки с маркет-мейкерами позволяют покупателям и продавцам совершать сделки без ожидания друг друга. Инвесторы и эмитенты токенов могут извлечь из этого выгоду.
Что могут получить инвесторы: более низкие торговые издержки
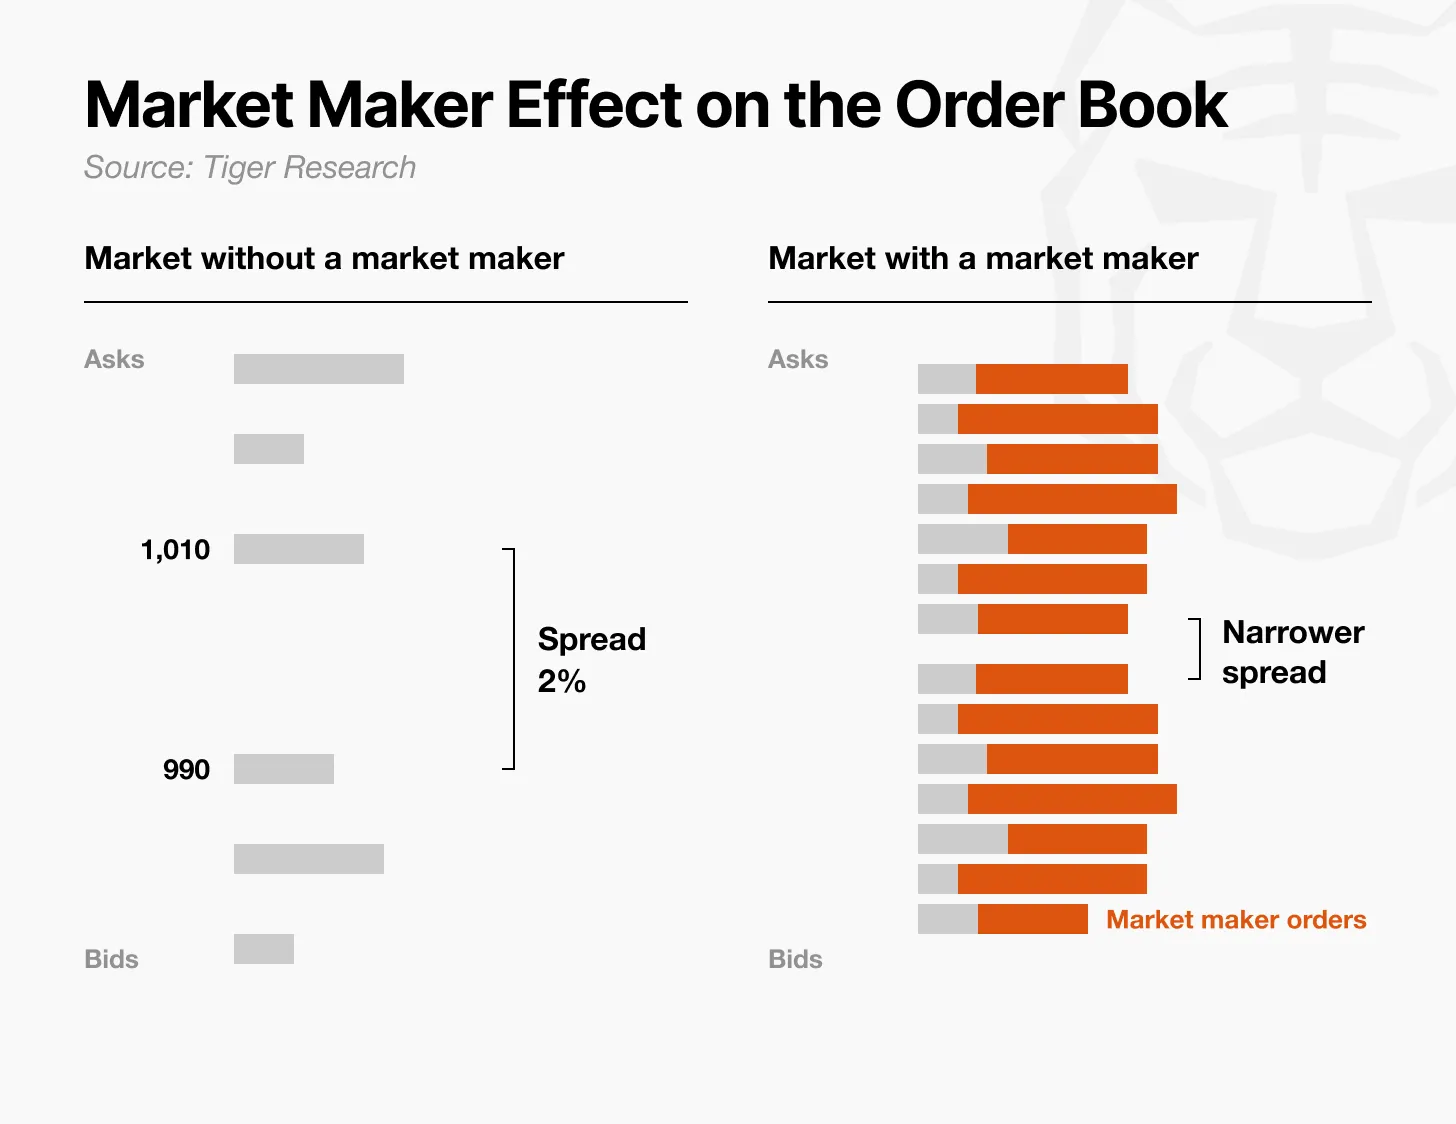
Влияние маркет-мейкеров на книжку заказов
Комиссии не являются единственным фактором, определяющим фактическую прибыль или убыток инвесторов; скрытые издержки оказывают большее влияние: могут ли заказы быть исполнены немедленно по ожидаемой цене, не вызовут ли крупные заказы колебания цен, существует ли значительная разница в ценах между различными централизованными биржами. Работа маркет-мейкеров заключается в решении этих трех проблем: выставление плотных заявок с обеих сторон, выступление в качестве контрагента, когда нет противостоящих заявок, и сглаживание разницы в ценах между различными биржами. Благодаря этому инвесторы могут торговать по мере необходимости, торговые издержки становятся ниже, и они получают близкие цены на всех платформах.
* Снижение торговых издержек: сужение спреда, уменьшение дополнительного проскальзывания от крупных заказов * Возможность торговать в любое время: всегда есть контрагент * Сужение разницы в ценах между биржами: одновременные котировки на нескольких биржах, использование арбитража для сглаживания разницы
Во-первых, торговые издержки снижаются. Разница между ценой покупки и ценой продажи сама по себе является издержкой. Например, если текущая цена покупки составляет 1010 вон, а цена продажи — 990 вон, то, купив токен и сразу же продав его, вы потеряете 2%. Чем больше объем заказа, тем больше убыток. После того как ликвидность на оптимальном уровне исчерпана, заказы продолжают исполняться по следующему уровню цен, что постоянно увеличивает стоимость покупки. После того как маркет-мейкеры выставляют плотные заявки, спред сужается, объем заявок на каждом уровне цен становится выше, и убытки от проскальзывания для каждой сделки инвестора уменьшаются.
Во-вторых, инвесторы могут продавать и покупать в любое время. В торговле очень важно, могут ли трейдеры открывать и закрывать позиции в нужный момент. У токенов с низкой ликвидностью продавцам нужно ждать появления покупателей, в то время как цена может продолжать двигаться в неблагоприятном направлении. В нормальных рыночных условиях маркет-мейкеры будут постоянно выставлять заявки и выступать в качестве контрагентов. Даже если рынок тихий, продавцы могут сразу же совершить сделку, а покупателям не нужно долго ждать.
Что могут получить эмитенты токенов
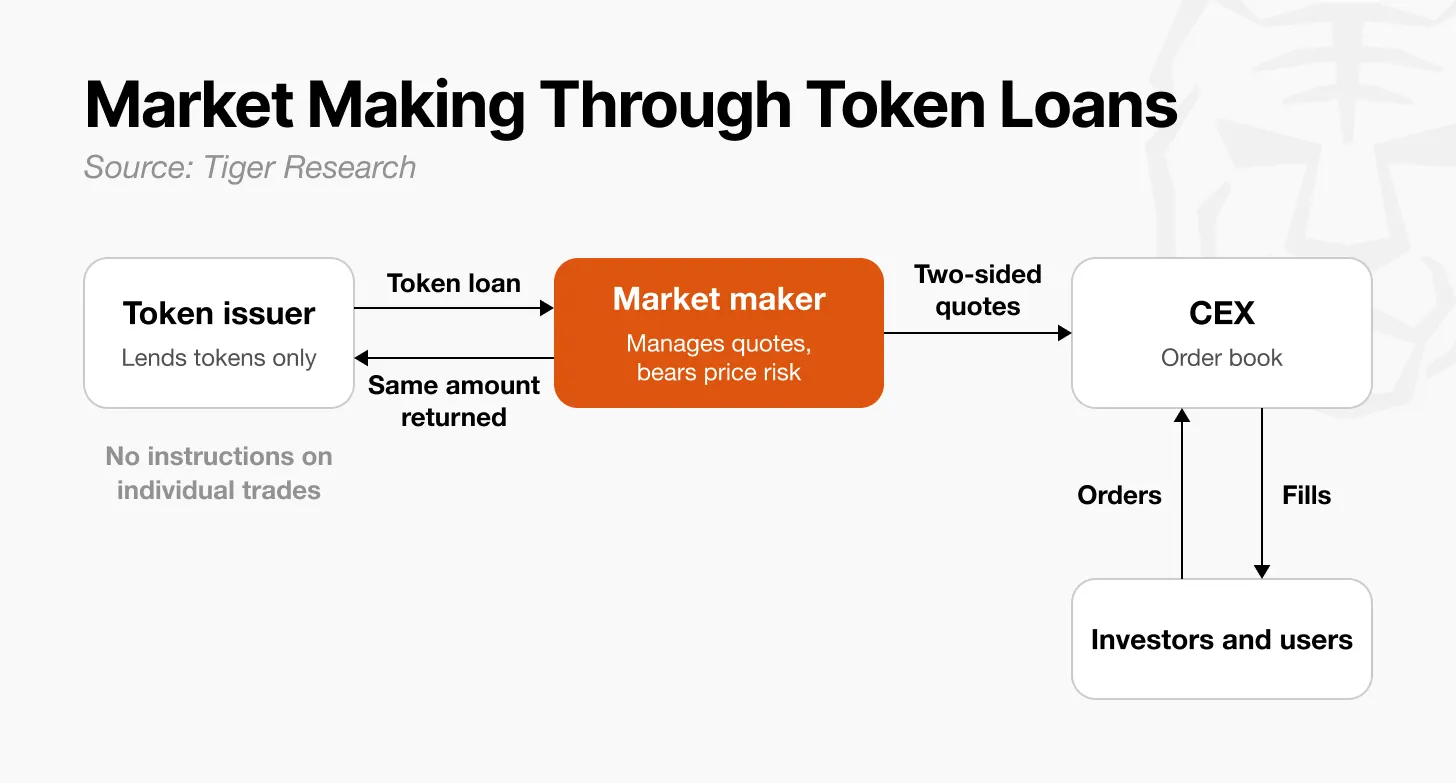
Маркет-мейкинг через кредитование токенов
Выход токена на рынок — это не конец, а начало. После выхода токена необходимо продолжать торговлю, чтобы пользователи и инвесторы могли свободно входить и выходить, и токен мог сформировать справедливую цену. Маркет-мейкеры поддерживают торговлю для эмитентов, и эмитенты могут получить две выгоды:
* Более стабильная торговля: мелкие заказы трудно вызывают резкие колебания цен * Избежание подозрений в манипуляциях с ценами: независимый третий маркет-мейкер отвечает за котировки, эмитент только предоставляет токены в кредит
Во-первых, эмитенты получают рынок с стабильной торговлей. После выхода токена на рынок его цена ежедневно переоценивается: пользователи покупают токены для использования продуктов, инвесторы торгуют токенами на основе перспектив проекта. Только если участники могут свободно входить и выходить, цена токена может быть справедливой. У токенов с низкой ликвидностью даже мелкий заказ может вызвать значительные колебания. Эта высокая волатильность увеличивает неопределенность и, независимо от того, хороши ли фундаментальные показатели проекта, подрывает репутацию эмитента.
Во-вторых, избегание подозрений в манипуляциях с ценами. Если эмитенты токенов напрямую покупают и продают свои токены, их легко заподозрить в манипуляциях с ценами. Поэтому соответствующие сделки передаются независимым маркет-мейкерам, а эмитенты только предоставляют токены в кредит. В соответствии с законным договором обычно указываются условия, запрещающие манипуляции с ценами.
Проще говоря, инвесторы могут торговать по мере необходимости, торговые издержки становятся ниже; эмитенты токенов могут создать среду для стабильного обращения токенов. Разница между ценами, которую зарабатывают маркет-мейкеры, по сути является платой за услуги, которую трейдеры платят за немедленное исполнение сделок. По мере того как конкуренция в отрасли сжимает эту часть дохода, ликвидные дивиденды в конечном итоге будут приносить пользу всем участникам рынка.
Различия между крипто-маркет-мейкерами и традиционными финансовыми маркет-мейкерами
Суть бизнеса крипто-маркет-мейкеров не отличается от традиционных финансовых маркет-мейкеров, различия заключаются в рыночной среде и применимых правилах регулирования. Маркет-мейкеры на фондовом рынке подписывают официальные контракты с биржами и ведут бизнес в рамках зрелой регуляторной структуры. В отличие от этого, на крипторынке в настоящее время нет набора правил, регулирующих контракты между маркет-мейкерами и централизованными биржами, а также эмитентами токенов.
Участники: лицензированные учреждения и учреждения без требований к контрактам
В традиционных финансах маркет-мейкинг — это юридически четко определенная деятельность. Финансовые учреждения подписывают официальные контракты с биржами после проверки и продолжают выставлять котировки в соответствии с соглашением, получая при этом снижение комиссий. Биржи публично раскрывают, какое учреждение отвечает за маркет-мейкинг по какой акции, а долгосрочно сложившиеся законы и прецеденты четко определяют, что считается законным маркет-мейкингом.
Крипторынок совершенно другой. Маркет-мейкеры выполняют ту же работу, но почти нет институциональных норм, регулирующих, как маркет-мейкеры подписывают официальные контракты с централизованными биржами, какие обязательства у сторон и какую компенсацию они могут получить. У них есть два основных отличия: Во-первых, отсутствие правил контракта. Нет стандартного определения того, что такое законный маркет-мейкинг, какие учреждения могут выполнять заказы бирж на маркет-мейкинг, как устанавливаются соответствующие обязательства и доходы. Во-вторых, уникальные структурные риски крипторынка. Централизованные биржи сами занимаются маркет-мейкингом, маркет-мейкеры подписывают непубличные частные контракты с эмитентами, такие искаженные соглашения очень распространены. Регуляторы в настоящее время в первую очередь занимаются явными рисками, а не созданием полной структуры, например, запрещая биржам заниматься собственным маркет-мейкингом и требуя раскрытия непубличных контрактов.
Корейский рынок также сталкивается с этой проблемой, законы строго запрещают централизованным биржам заниматься собственным маркет-мейкингом, но нет единого стандарта и официального процесса для определения, является ли маркет-мейкинг законным.
Здесь необходимо прояснить одно заблуждение: регуляторная пустота касается официальных контрактов, подписанных с биржами / брокерами, такие контракты требуют лицензии. Простое использование собственных средств для выставления заявок на торговлю, независимо от наличия лицензии, само по себе является законной деятельностью. Правила ЕС MiCA аналогичны: маркет-мейкинг на бирже с использованием собственных средств не требует лицензии, только когда предоставляются услуги маркет-мейкинга клиентам, требуется квалификация.
Контрагенты: биржи, централизованные биржи и эмитенты токенов
Наиболее очевидное различие между крипто-маркет-мейкингом и традиционными финансами заключается в том, что контракты на маркет-мейкинг с эмитентами токенов очень распространены. При этом «модель торговли без контракта» имеет другую природу: маркет-мейкеры не подписывают контракты ни с кем, нет платы за услуги, они просто используют собственные средства для торговли по своей стратегии, ликвидность является побочным результатом торговли. Это то, что было упомянуто ранее как широкое предоставление ликвидности, это законная деятельность, не требующая лицензии. Модель кредитования токенов также аналогична: если маркет-мейкер самостоятельно принимает решение о торговле и несет ценовые риски, эмитенты не вмешиваются в торговлю, по сути это совпадает с торговлей без контракта.
Риски сосредоточены в типе контрактов, которые используют объем торговли в качестве показателя оценки. Участники отрасли сообщают, что такие контракты отличаются от контрактов, инициированных биржами, по источникам финансирования и субъектам, несущим риски, условия могут быть разнообразными, от установки спредов до торговых стратегий в период выхода и разблокировки. Однако контракты, сосредоточенные на увеличении объема, легко приводят к манипуляциям и ложной торговле; и содержание контрактов полностью не раскрывается, что является большой проблемой в отрасли.
Торговые сценарии: единый рынок и распределенный рынок
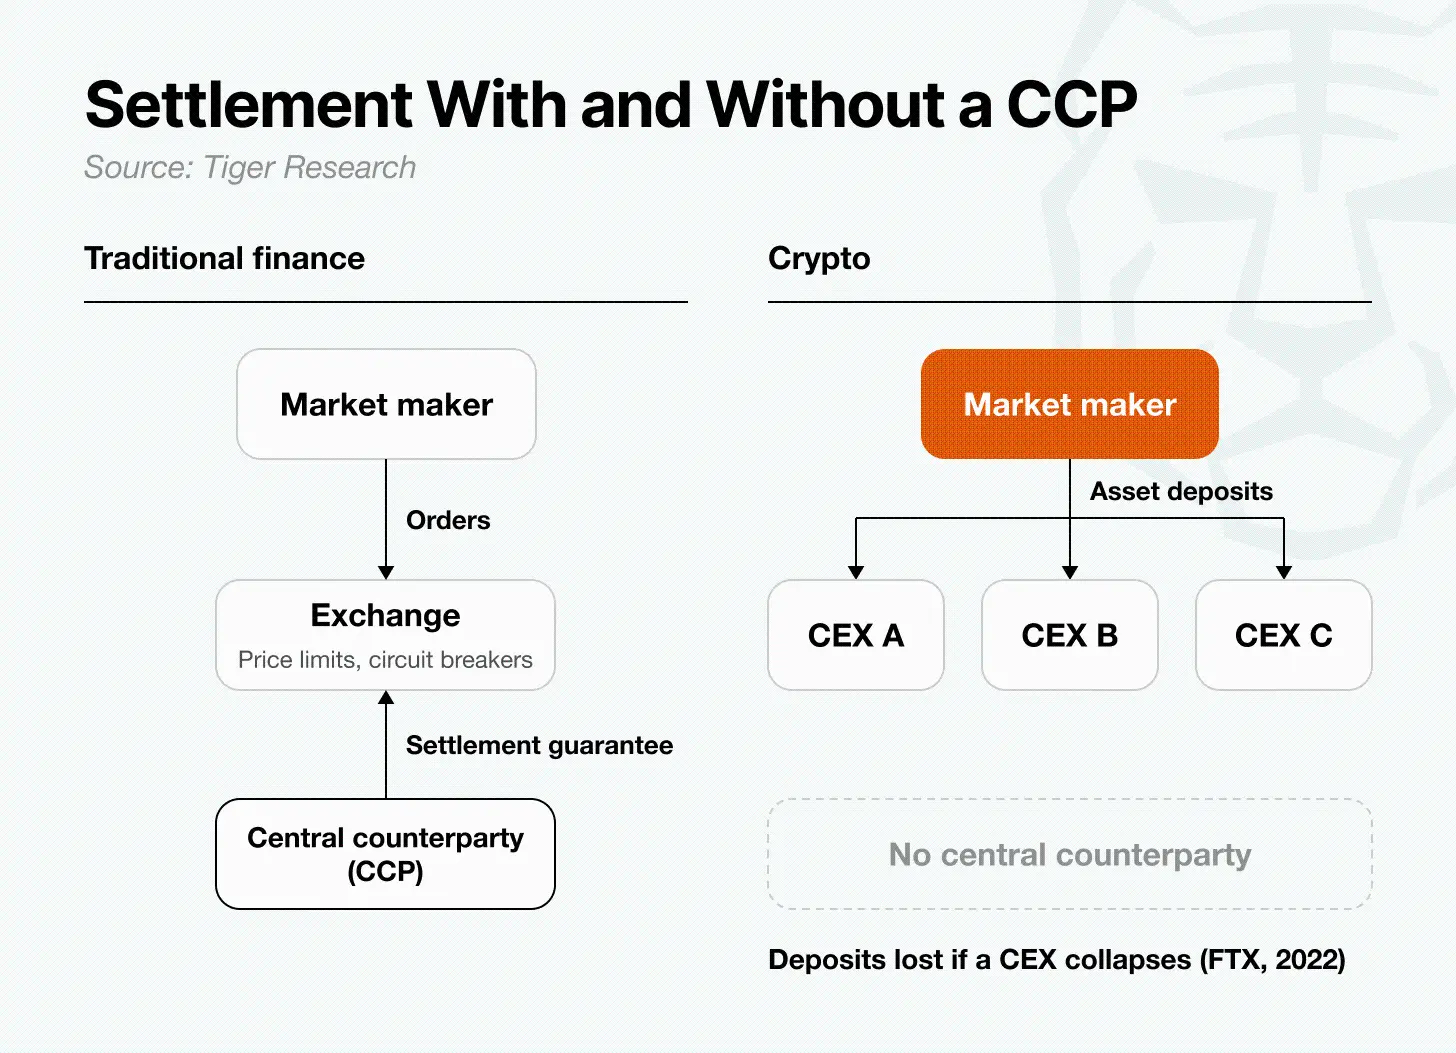
Сравнение механизмов расчетов с центральным контрагентом и без него
Акции торгуются на одной бирже в фиксированный период времени, биржи и клиринговые учреждения предотвращают аномалии и контролируют риски расчетов. Крипторынок охватывает множество централизованных бирж по всему миру и работает круглосуточно, что лишает его этой защитной механики и создает много рисков для маркет-мейкеров.
Во-первых, крипторынок работает 7×24 часа и распределен по многим биржам по всему миру, что делает его подверженным колебаниям цен между платформами. Маркет-мейкеры должны распределять активы по различным биржам, чтобы сгладить разницу в ценах; если возникают проблемы с сетью, такие как приостановка депозитов и выводов, эта арбитражная механика может остановиться. Во-вторых, инструменты хеджирования рисков ограничены. На рынке нет защитных механизмов, таких как автоматическое отключение, высоколиквидные фьючерсные сделки распространены, и маркет-мейкеры могут полагаться только на фьючерсные позиции для хеджирования рисков по спотовым позициям. Примером является цепная ликвидация на сумму около 19 миллиардов долларов в один день в октябре 2025 года: когда механизм автоматического сокращения позиций на бирже срабатывает, даже если у маркет-мейкеров есть законные хеджирующие позиции, они могут быть принудительно ликвидированы. После потери хеджирующей защиты маркет-мейкеры могут только срочно отменить заказы, что приводит к дальнейшей нестабильности на рынке.
Самая основная проблема заключается в отсутствии механизма расчетов с центральным контрагентом. В традиционной финансовой системе сделки и расчеты имеют гарантии; крипто-маркет-мейкеры должны напрямую вносить активы на различные биржи, чтобы торговать. Если биржа обанкротится, как это произошло в случае с FTX в 2022 году, активы маркет-мейкеров на платформе могут быть полностью потеряны, и их трудно вернуть.
В настоящее время в индустрии маркет-мейкинга существуют пять основных недостатков
Маркет-мейкинг является основой для плавной торговли. Но если не установить ограничения, распространенные псевдомаркет-мейкинговые услуги могут серьезно подорвать стабильность рынка. Нам необходимо точно определить структурные проблемы крипторынка и найти жизнеспособные решения. Ниже перечислены пять основных недостатков, которые не связаны с самой деятельностью маркет-мейкинга, а с отсутствием четких стандартов и системы мониторинга, что затрудняет различение законного предоставления ликвидности и незаконных манипуляций с ценами. Индустрия крипто-маркет-мейкинга сейчас остро нуждается в четких стандартах.
Обычные операции по управлению рисками легко могут быть ошибочно истолкованы как манипуляции на рынке.
С точки зрения посторонних, обычные операции по управлению рисками маркет-мейкеров могут легко восприниматься как нарушение рынка или манипуляции с ценами. Участники отрасли выделили четыре типа действий по управлению рисками, которые чаще всего неправильно понимаются. Даже на зрелых рынках, если заранее не определить границы законности, такие недоразумения все равно будут происходить.
Корейский фондовый рынок является Типичный случай. В 2021 году Корейская комиссия по финансовому надзору признала, что девять брокеров часто изменяли свои котировки, что нарушало рынок, и выписала штраф в 48,7 миллиарда вон (примерно 35 миллионов долларов США), что привело к полной остановке деятельности по созданию рынка. Спустя год, в июле 2022 года Корейская комиссия по ценным бумагам и фьючерсам опровергла это заключение: частые изменения цен и отмена заявок являются необходимыми действиями для выполнения обязательств и управления рисками; доля отмененных заявок этих учреждений (95,68% - 99,55%) близка к уровню Нью-Йоркской фондовой биржи (около 94,6%), и заранее не было четких стандартов оценки, поэтому соответствующие действия не являются незаконными. Однако в течение года расследования рынок полностью лишился маркет-мейкеров.
В крипторынке нет четких стандартов; одно и то же торговое действие может быть охарактеризовано обвинением в манипуляциях с одной стороны и предоставлением ликвидности с другой. Даже если маркет-мейкер соответствует требованиям, он не может предсказать, будет ли его сделка признана незаконной, и часть учреждений из-за этого просто покинула рынок.
Решение заключается в том, чтобы заранее определить стандарты соответствия. Основным критерием должно быть намерение сделки, а не просто частота отмены заявок. Это соответствует подходу регулирования в США: запрещены только экстремальные котировки. Участники отрасли обычно используют следующие критерии для оценки:
- Осуществляется ли торговля в рамках заранее согласованных контрактов и внутренних правил управления рисками
- Снижает ли операция действительно ценовые риски самого маркет-мейкера
- Существуют ли двусторонние заявки, не преследующие цель одностороннего толкания цен
Например, когда рынок резко колебался, маркет-мейкер продавал наличные, одновременно покупая равное количество фьючерсов, что со стороны выглядело как безумное падение цен, но по сути это было хеджирование общего риска портфеля, что является нормальным управлением рисками. Напротив, если одна сторона распространяет негативные новости и одновременно продает наличные в больших объемах без хеджирования, это не считается управлением рисками.
Регулирующие органы и биржи заранее публикуют этот набор стандартов, и соответствующие поставщики ликвидности могут спокойно работать, а незаконные манипуляции легче выявить. Проблемы, возникающие из-за отсутствия стандартов, не ограничиваются этим: соответствующие учреждения подвергаются подозрению, и это также облегчает злоумышленникам выдавать себя за маркет-мейкеров.
Злоупотребление идентичностью маркет-мейкеров
В предыдущем разделе говорилось о неверной оценке соответствующих маркет-мейкеров, но обратная проблема также существует: многие учреждения, которые вообще не являются маркет-мейкерами, заявляют о себе как о таковых. Большинство "скандалов с маркет-мейкерами" на рынке вызваны такими третьими сторонами, которые выдают себя за маркет-мейкеров.
Gotbit является представительным примером. Информация от американской прокуратуры показывает, что в период с 2018 по 2024 год Gotbit продавал услуги по накрутке объемов, используя множество аккаунтов для создания ложного объема торгов, с целью повышения рыночной капитализации токенов проектов и помощи проектам в выходе на ведущие биржи. Основатель этого учреждения признал свою вину и был приговорен к 8 месяцам тюремного заключения, а компания была оштрафована на сумму около 23 миллионов долларов США в виде конфискованных криптоактивов.
Некоторые маркет-мейкеры заметили, что бизнес-модель таких учреждений заключается в создании ложного объема торгов, при этом они сами не несут никаких ценовых рисков. В системе оценки, основанной только на объеме торгов, их данные даже выглядят очень привлекательно.
Поэтому для оценки маркет-мейкеров необходимо перейти от "объема торгов" к реальной глубине ликвидности, так как объем можно легко создать с помощью манипуляций. Настоящие маркет-мейкеры рассматривают объем только как побочный результат, акцентируя внимание на:
- Какова глубина книги заказов в диапазоне 1% - 2% от текущей цены
- Какой ценовой проскальзывание вызовет заявка фиксированного объема
- Какова доля времени, когда одновременно доступны двусторонние котировки
Какой бы высокий ни был объем торгов, если книга заказов тонка и мелкие заказы могут значительно повлиять на цену, это не является реальной ликвидностью. Основной критерий оценки: могут ли внешние трейдеры совершать сделки в желаемом объеме по справедливой цене. Биржи и стороны проектов используют этот набор показателей для отбора маркет-мейкеров, и учреждения, преследующие единственную цель манипуляции, постепенно будут исключены из рынка.
Для учреждений, которые принимают заказы от бирж и эмитентов и предоставляют услуги маркет-мейкинга, можно требовать регистрации или лицензии. Установив порог на этапе подписания контракта, можно изначально отсеять такие учреждения, как Gotbit, которые зарабатывают на услугах по манипуляциям. Участники, занимающиеся исключительно собственными средствами, не должны подпадать под лицензионное регулирование. Как и упоминалось ранее, логика ЕС MiCA также соответствует этому: использование собственных средств для маркет-мейкинга на бирже не требует лицензии, а предоставление услуг клиентам требует квалификации.
Скрытые стороны контракта и конфликты интересов
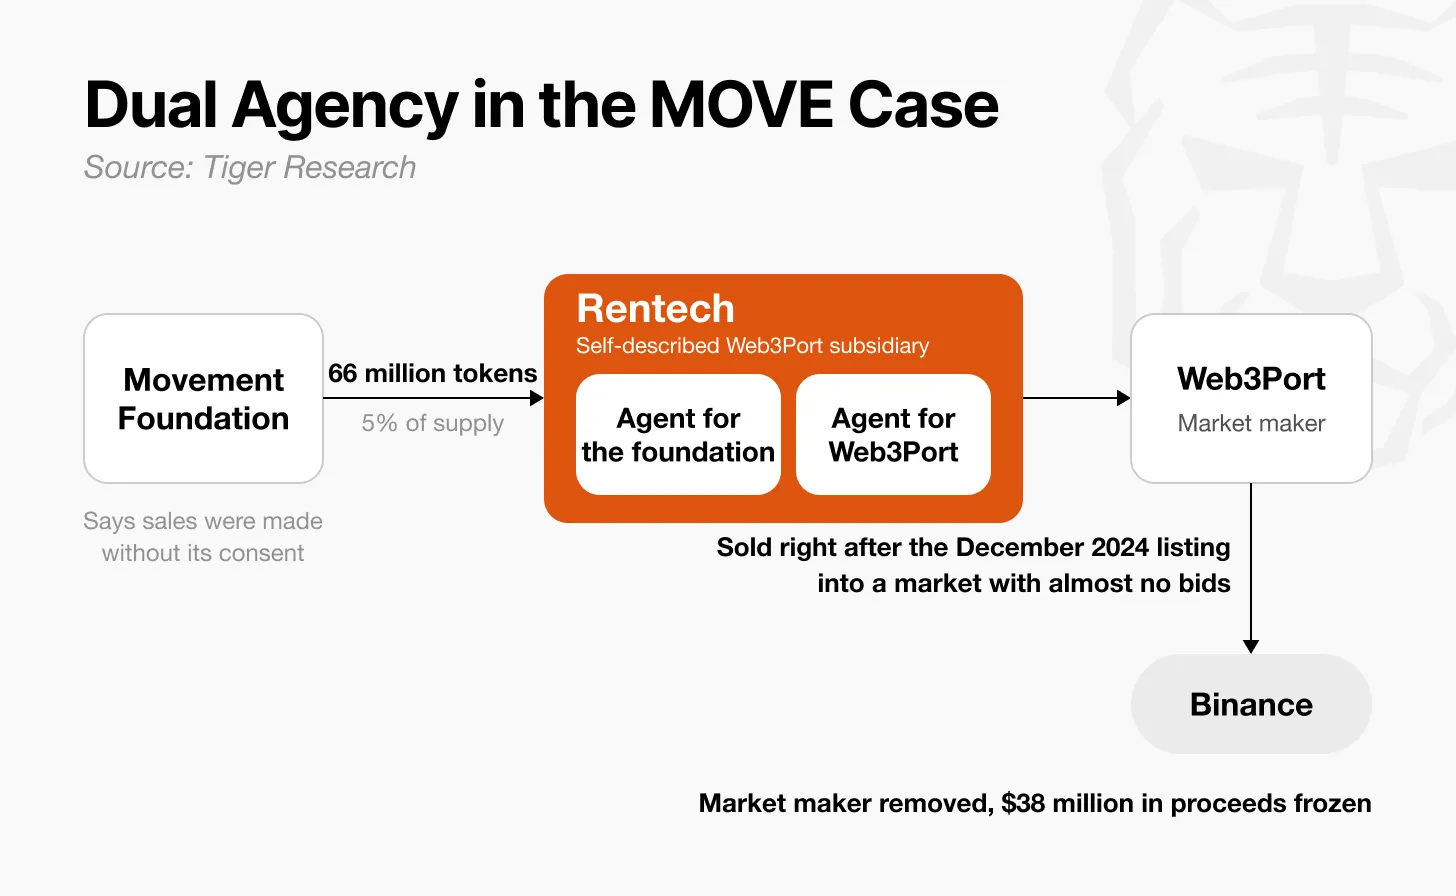
Двойное представительство в случае MOVE
Даже если выбрано надежное учреждение, если отношения сторон контракта не прозрачны, это все равно может привести к серьезным проблемам. На крипторынке контракты между эмитентами токенов и маркет-мейкерами часто не раскрываются. Если контрагент скрыт, легко возникает искаженная структура, при которой одно и то же учреждение одновременно выступает представителем обеих сторон сделки.
Событие MOVE является Типичный случай. Фонд Movement передал 66 миллионов токенов (5% от общего объема) посреднику Rentech (который утверждает, что является дочерней компанией Web3Port) и поручил ему предоставить ликвидность. Позже выяснилось, что Rentech в одном и том же контракте одновременно является представителем фонда и представителем Web3Port, что означает, что одно и то же лицо представляет обе стороны сделки.
Эти токены были выпущены на рынок в декабре 2024 года, когда практически не было покупателей, и были немедленно проданы. Binance сняла с листинга этого маркет-мейкера и заморозила 38 миллионов долларов США соответствующих доходов, после чего Coinbase приостановила торговлю MOVE. Фонд заявил, что эта продажа не была согласована с ним. Этот контракт формально является соглашением о предоставлении ликвидности, но на самом деле не содержит двусторонних котировок, а лишь одностороннюю продажу токенов со стороны проекта.
Поэтому условием для законного маркет-мейкинга является наличие справедливых условий контракта и прозрачных отношений при подписании. С точки зрения сути контракта, соглашение о законном маркет-мейкинге имеет два основных принципа: маркет-мейкеры самостоятельно несут реальные ценовые риски, а эмитенты токенов не вмешиваются в ценовые движения.
В модели займа токенов маркет-мейкеры используют заемные токены вместе с собственными средствами для выставления двусторонних заявок. По истечении срока контракта они возвращают только равное количество токенов и не получают указаний на влияние на цену. Стандартный контракт должен четко указывать:
- Запрет на манипуляции с торговлей
- Запрет на одностороннее толкание цен
- Максимальная разница между ценами покупки и продажи
- Минимальный объем заявки
Аналогично в модели опционов, если маркет-мейкер самостоятельно определяет ежедневные котировки, а эмитент только устанавливает условия опционов и не вмешивается в отдельные сделки, это соответствует принципам.
Второе требование заключается в открытости контракта. По крайней мере, биржи и регулирующие органы должны иметь возможность проверить, какое учреждение занимается маркет-мейкингом, объем токенов, условия контракта и является ли посредник одновременно представителем обеих сторон. С марта 2026 года Binance уже требует от эмитентов предоставления такой информации. Более того, как и фондовые биржи публикуют информацию о своих маркет-мейкерах, инвесторы также имеют право знать, какое учреждение отвечает за маркет-мейкинг конкретного токена.
Биржи и маркет-мейкеры являются одним и тем же субъектом
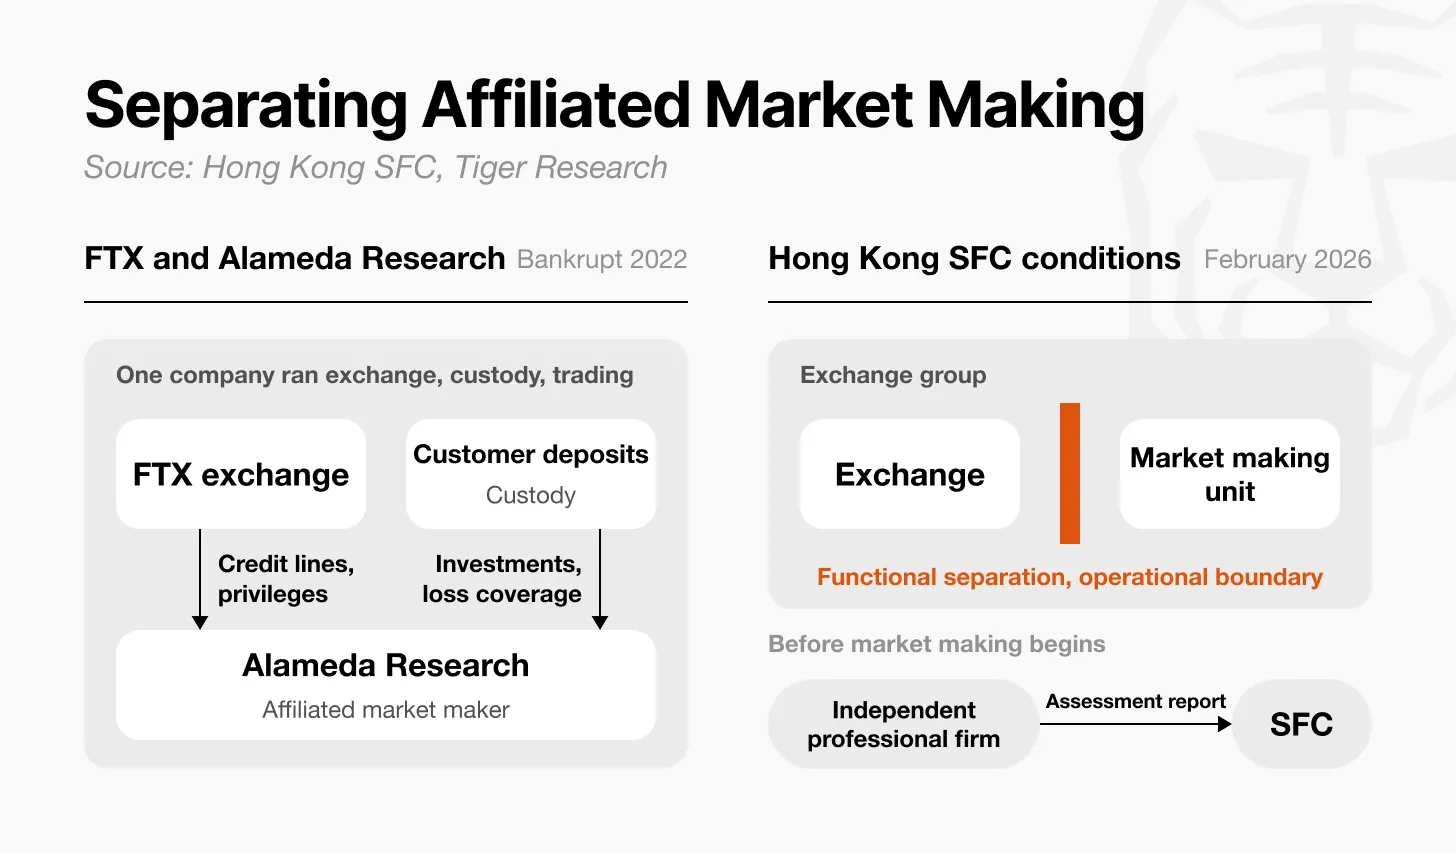
Изоляция связанных бизнесов по маркет-мейкингу
Если маркет-мейкер является связанным субъектом централизованной биржи, риск конфликта интересов значительно возрастает. Одна компания, которая одновременно управляет биржей, хранением и собственными торговыми операциями, может легко получить привилегии, недоступные другим пользователям.
FTX и Alameda Research являются классическим примером. Alameda является основным маркет-мейкером платформы FTX и получает кредитные линии и привилегии, недоступные другим пользователям. Американское регулирование установило, что средства пользователей FTX были направлены в Alameda для инвестиций и покрытия убытков. Обе компании обанкротились в 2022 году.
Проблема не в самой идентичности маркет-мейкера, а в том, что эта система кредитных полномочий и операционного пространства не контролируется, что в конечном итоге приводит к присвоению активов пользователей. Решение не заключается в том, чтобы полностью запретить связанные маркет-мейкинги, а в изоляции бизнеса и постоянном мониторинге. Отчет Международной организации комиссий по ценным бумагам (IOSCO) 2023 года выделяет такие конфликты интересов как ключевой риск, и Гонконг вскоре внедрил соответствующие правила регулирования. В феврале 2026 года Комиссия по ценным бумагам Гонконга (SFC) разрешила связанным субъектам биржи заниматься маркет-мейкингом, но установила три жестких условия:
- Изоляция бизнес-единицы маркет-мейкинга и функций биржи
- Установление четких границ между ними
- Перед началом маркет-мейкинга предоставление независимого отчета об оценке от третьей стороны регулирующим органам
Эти правила четко определяют границы и обеспечивают постоянный мониторинг, чтобы избежать привилегий и утечки инсайдерской информации. Если в будущем централизованные биржи Кореи будут заниматься маркет-мейкингом через связанные компании, они также должны изначально следовать этим принципам.
В кризисный момент нет обязательств, маркет-мейкеры первыми отменяют заявки
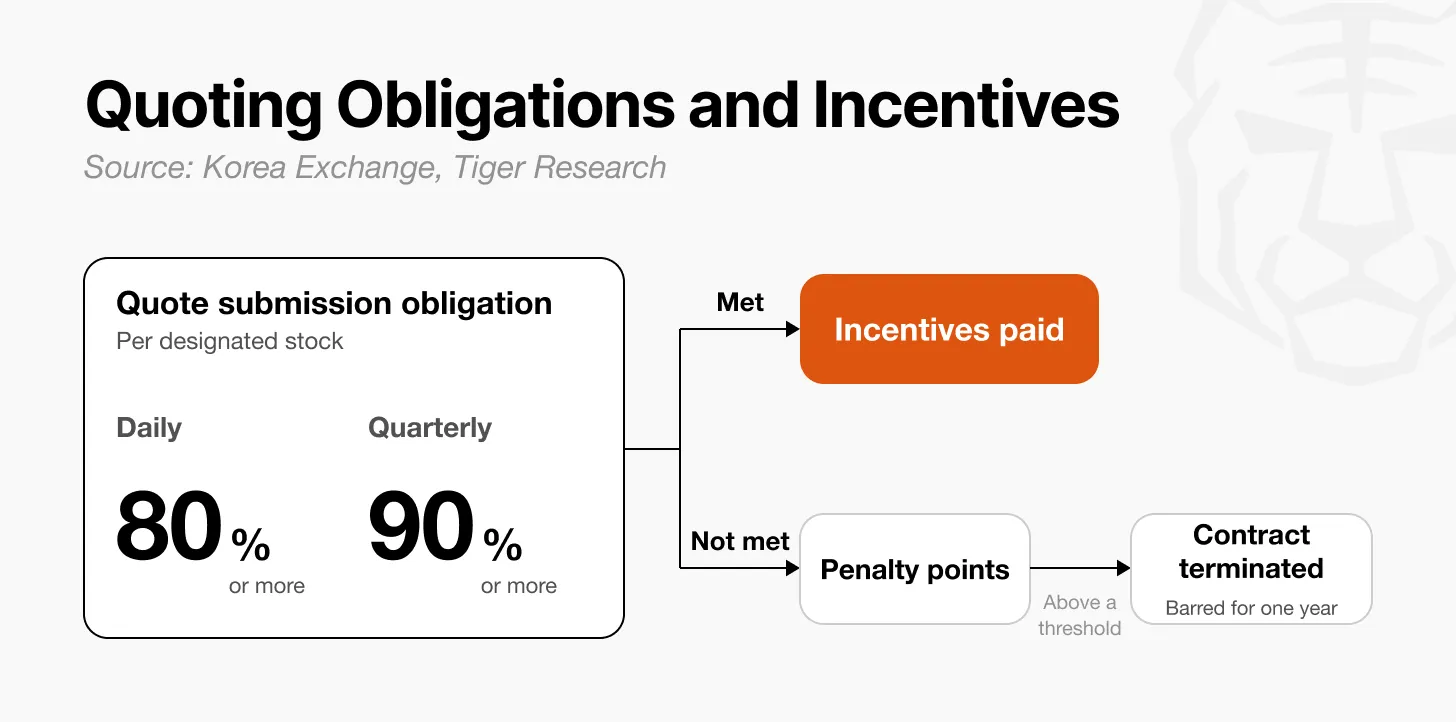
Обязанности по котировкам и механизмы стимулов
Четыре предыдущих пункта являются недостатками в обычных условиях, а последний пункт - это проблема, которая возникает только во время резкого падения рынка. Абсолютное большинство крипто-маркет-мейкеров не имеют обязательств по выполнению своих обязательств в условиях падения. Когда убытки продолжают расти, рациональный выбор заключается в том, чтобы отменить котировки, что приводит к огромному разрыву в книге заказов и ускоряет крах рынка. Упомянутое ранее падение рынка 10 октября 2025 года является Типичный случай: множество криптоактивов упали на 40% - 70% за один день, и участники отрасли в целом считают, что массовая отмена заявок маркет-мейкерами стала ключевым фактором потери контроля над рынком.
Чтобы избежать массовой отмены заявок в кризисный момент, необходимо одновременно установить четкие обязательства по выполнению и сопутствующие механизмы стимулов. Учреждения, которые связаны обязательными контрактами, будут вести себя совершенно иначе в кризисной ситуации. По данным интервью с участниками, одна криптоактивность упала из-за макроэкономических негативных факторов, и ее маркет-мейкер лишь расширил спред, но не отменил котировки, сохранив непрерывность торговли. Разница заключается в обязательствах контракта и руководящих принципах управления рисками.
Традиционный фондовый рынок уже внедрил эту систему в регулирование. Корейская фондовая биржа (KRX) требует, чтобы маркет-мейкеры обеспечивали котировки по каждому инструменту не менее 80% времени в день и не менее 90% времени в квартал; только при выполнении этих требований они могут получить стимулы, а несоответствие приведет к штрафам, и при достижении порога будет немедленно прекращено поручение, а в течение года будет запрещено заниматься маркет-мейкингом.
Также необходим набор показателей для оценки эффективности выполнения обязательств. Участники отрасли оценивают восстановление после шока, не смотря на восстановление цен, а оценивая, восстановлена ли торговая функция:
- Сужается ли расширенный спред
- Возвращается ли отмененный объем заявок
- Сужается ли разница цен между различными биржами
- Сколько времени требуется для восстановления нормального состояния
Использование этих показателей в качестве стандартов оценки выполнения обязательств и сопутствующих стимулов даст маркет-мейкерам больше мотивации поддерживать котировки в кризисной ситуации, а не просто покидать рынок.
Переход от последующих наказаний к регулярному регулированию
Недоверие рынка к маркет-мейкерам не является безосновательным. Но, как видно из предыдущего раздела, корень проблемы не в самом маркет-мейкинге, а в том, что любой может назвать себя маркет-мейкером, и в отрасли нет четких стандартов для определения "нормальной деятельности".
Текущие законы Кореи по-прежнему поддерживают это Неясное государство, и нам необходимо четко определить, где именно находятся пробелы в регулировании: использование собственных средств для выставления заявок, включая использование заемных токенов для торговли, само по себе является законным. Как и в других сделках, если действия составляют манипуляцию ценами, они будут наказаны; чисто собственная торговля не является незаконной. Серые зоны сосредоточены на бизнесе по контрактам.
Текущие пробелы в регулировании Кореи:
- Отсутствие официального канала для подписания контрактов на маркет-мейкинг с биржами; действующий Закон о защите пользователей виртуальных активов запрещает только манипуляции ценами и не устанавливает исключения для законного маркет-мейкинга. Подписание контрактов с обязательствами по котировкам между биржами и маркет-мейкерами несет риск признания соответствующих сделок манипуляцией.
- Маркет-мейкеры по контрактам не имеют системы регистрации или лицензирования.
- Юридическим лицам сложно открыть счета в вонах для участия в торговле.
То есть, корейская регуляторная структура не запрещает само предоставление ликвидности, а лишь не имеет набора каналов, позволяющих официально поручать маркет-мейкерские операции и включать их в регулирование. Контрактные маркет-мейкеры не имеют законного пути регулирования, и регуляторы могут только наказывать после того, как произойдет инцидент.
Основные юрисдикции мира продвигают аналогичные правила: выравнивание недобросовестных торговых практик с традиционными финансами, одновременно официально признавая соответствующих поставщиков ликвидности в законодательстве.
Европейский Союз: MiCA вступает в силу с 30 декабря 2024 года, запрещая манипуляции с ценами на криптоактивы; для маркет-мейкерства на бирже не требуется лицензия, лицензия необходима только для предоставления услуг клиентам. Крупные маркет-мейкеры, такие как Keyrock и Flowdesk, получат соответствующие лицензии в июне 2026 года для работы с клиентами.
Гонконг: регуляторы определили, что на бирже недостаточно ликвидности, в феврале 2026 года Комиссия по ценным бумагам разрешила связанным с биржей субъектам заниматься маркет-мейкерством при условии разделения бизнеса.
Япония: в июле 2026 года был принят законопроект, который включает криптоактивы в Закон о финансовых инструментах и добавляет запрет на insider trading.
Разные регионы начинают с разных подходов, но направление одно. Строгое преследование манипуляций, одновременно предоставляя законное место для соответствующих маркет-мейкеров в рамках регулирования. Корейский рынок также должен найти этот баланс; полное отрицание маркет-мейкеров или безусловное их приукрашивание недопустимо. Что касается структурных недостатков, упомянутых ранее, необходимые реформы регулирования можно обобщить следующим образом:
- Законодательное различие между законной деятельностью и нарушениями. Использование общепринятых стандартов: несет ли маркет-мейкер собственные ценовые риски, нет ли односторонних целей контроля цен, могут ли внешние инвесторы нормально совершать сделки. Заранее уточнить стандарты, чтобы избежать неверной интерпретации нормального риск-менеджмента как манипуляции.
- Четкие требования к квалификации маркет-мейкеров. Лицензии и регистрационные обязательства касаются только учреждений, принимающих поручения от бирж/эмитентов с обязательствами по исполнению; собственные средства для предоставления ликвидности остаются без изменений, лицензия не требуется. Исключить «фальшивые» маркет-мейкерские организации на этапе подписания контрактов.
- Прозрачность контрактов. По крайней мере, биржи и регуляторы могут проверять маркет-мейкеров, объем токенов и условия контрактов; инвесторы также имеют право запрашивать информацию о соответствующих маркет-мейкерах токенов.
- Управление конфликтами интересов. Если маркет-мейкерская деятельность осуществляется внутри группы биржи, необходимо разделение бизнеса и внешняя оценка, ссылаясь на гонконгскую модель.
- Связывание обязательств и стимулов. Ссылаясь на механизм маркет-мейкерства корейской биржи, установить обязательства по поддержанию котировок и соответствующие стимулы, чтобы маркет-мейкеры были готовы оставаться на рынке в кризисные моменты.
Сейчас самое подходящее время для создания этой законодательной структуры. Проект Закона о базовых цифровых активах, который будет представлен на рассмотрение в июне 2025 года, уже четко указывает: маркет-мейкерская деятельность, порученная биржей, не подпадает под определение манипуляции с ценами. В сентябре 2026 года высокопоставленный чиновник Комиссии по финансовым услугам Кореи (FSC) публично заявил, что будет оценена необходимость создания регуляторной структуры для маркет-мейкеров. На октябрьском заседании аудиторской комиссии Национального собрания председатель финансовой комиссии заявил, что текст законопроекта уже подготовлен и находится на финальной стадии обсуждения, правительственная цель — завершить законодательство в этом году.
Далее основным спором уже не является вопрос о том, следует ли разрешать маркет-мейкерство, а по каким стандартам это разрешать. Однако в текущей публичной версии законопроекта основное внимание уделяется маркет-мейкерству по поручению биржи, ориентируясь на модель фондового рынка. А множество обсуждаемых в данной статье беспорядков как раз происходит из контрактов на поручение от эмитентов токенов. Если законопроект не установит правила для поручений эмитентов на маркет-мейкерство, крупнейшая зона регуляторной слепоты останется.
Открытие доступа для предприятий также связано с этой законодательной структурой. В феврале 2025 года Комиссия по финансовым услугам Кореи объявила о планах пилотного проекта, позволяющего около 3500 публичным компаниям и профессиональным инвесторам торговать криптоактивами. Соответствующие указания еще не окончательны и рассматриваются для одновременного опубликования с Законом о базовых цифровых активах.
Если на этапе создания правил для входа институциональных средств не включить маркет-мейкеров в регулирование, после того как корпоративные средства войдут на рынок, бизнес по предоставлению ликвидности останется вне рамок. Корейскому крипторынку, чтобы надежно привлекать институциональные средства, в первую очередь необходимо изменить свое восприятие маркет-мейкеров. Полагаться только на послепродажные наказания не удержит соответствующих маркет-мейкеров и не позволит исключить поддельные маркет-мейкерские организации. Закон о базовых цифровых активах является ключевым моментом: превратить маркет-мейкеров из объектов преследования в объекты регулярного регулирования.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





