








От "максимального кэшбэка" до реальной стоимости: PayGlass делает выбор криптокарт более прозрачным
 Ключевые тезисы

 Когда на рынке есть 100 карт или даже больше, как пользователю с минимальными затратами на принятие решений и низким порогом быстро найти нужную карту?
Автор: Payglass
Согласно отчету CoinDesk в августе этого года, объем ежемесячных платежей по криптокартам превысил 1 миллиард долларов, увеличившись более чем в три раза по сравнению с прошлым годом. В октябре 2023 года эта цифра была менее 1 миллиона долларов.
Сегодня рынок криптокарт стал одной из самых быстрорастущих областей в криптовалютном пространстве. Поэтому выпуск криптокарт стал соревнованием, в которое вовлечены различные проекты, такие как кошельки, биржи и даже публичные блокчейны.
В июне этого года кошелек для самоуправляемых стейблкоинов MiniPay объявил о сотрудничестве с Visa для запуска MiniPay Card, техническую поддержку которой предоставляет Gnosis Pay, а Monavate выступает в качестве регулируемого эмитента. Пользователи в Европе, Африке, Латинской Америке и Юго-Восточной Азии могут напрямую тратить свои стейблкоины из кошелька; в июле BingX объявил о запуске дебетовой карты BingX Visa; в сентябре кошелек Telegram был переименован в Walt и объявил о планах по запуску криптокарты; в октябре Gate объявил о сотрудничестве с Visa и планах по запуску криптовалютной карты в более чем 40 странах.
Обновление Visa в марте этого года показало, что на их сети работает более 130 проектов стейблкоин-карт, охватывающих более 50 стран, и ожидается, что к 2026 году это число удвоится.
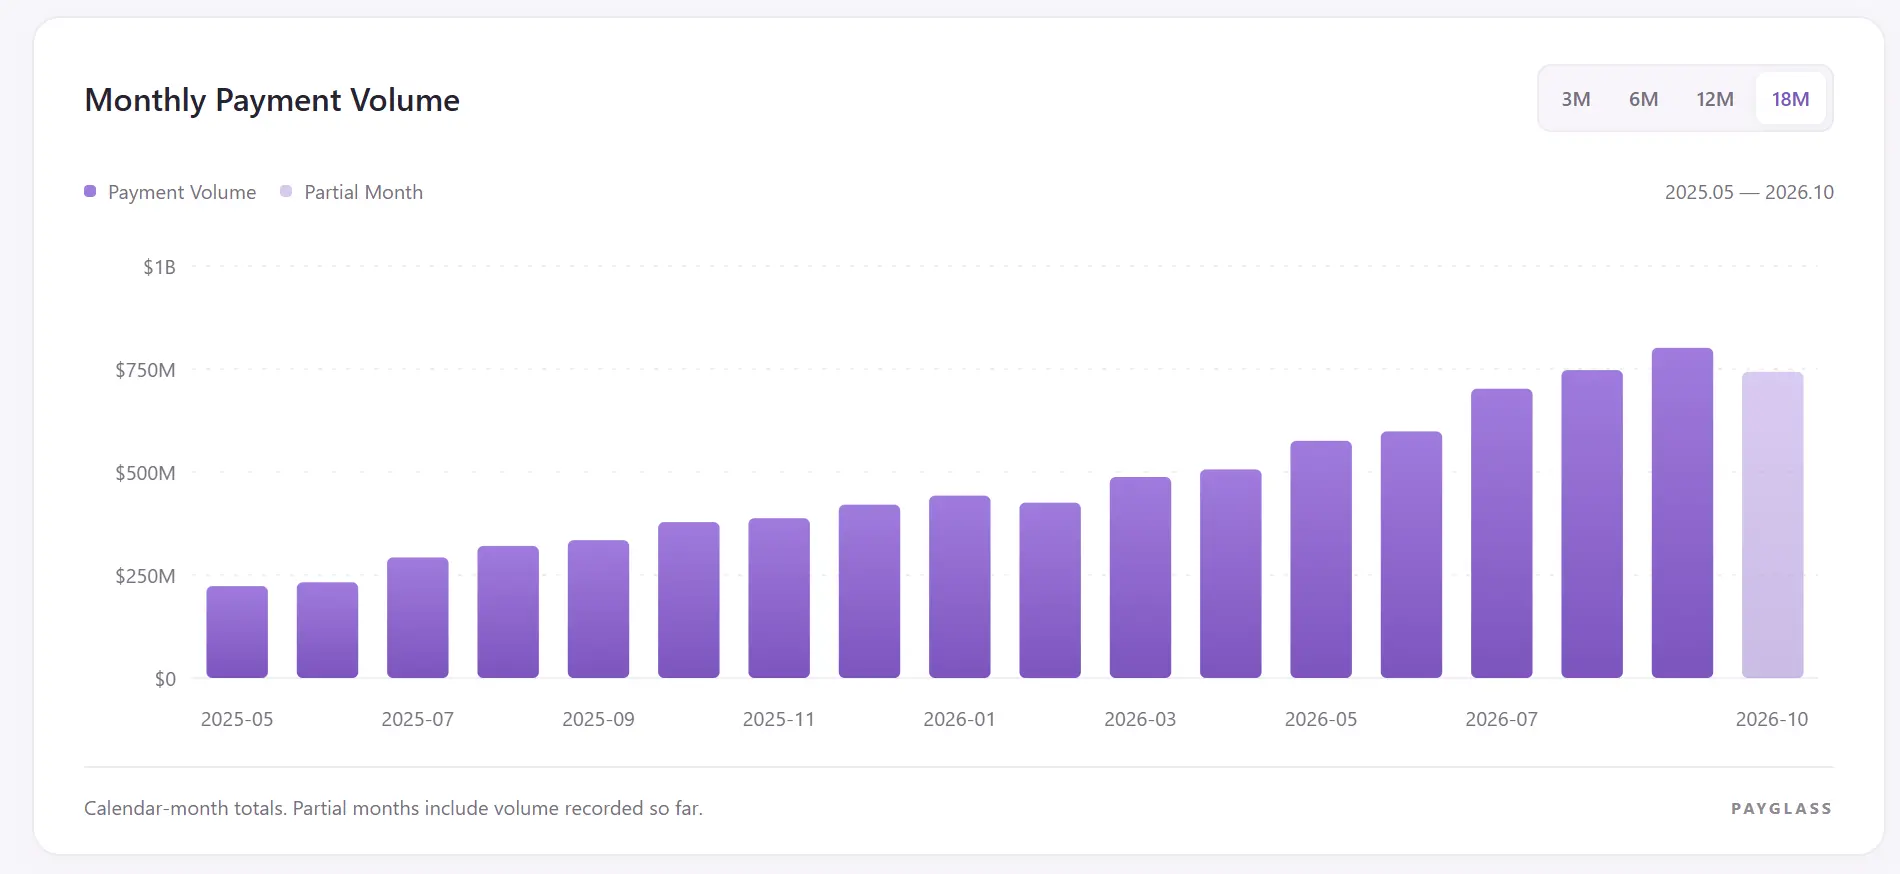
Скорость роста предложения криптокарт значительно превышает скорость осознания их пользователями.
I. Ошеломляющие данные о тарифах
Структура тарифов криптокарт гораздо сложнее, чем у кредитных карт, поскольку она состоит из трех уровней: уровень картельной организации, уровень эмитента и уровень блокчейна. Пользователи должны учитывать как минимум четыре числа — сбор за заявку, комиссию за обмен валюты (FX), процент кэшбэка, а также годовую плату, тарифы на пополнение, тарифы на возврат и так далее.
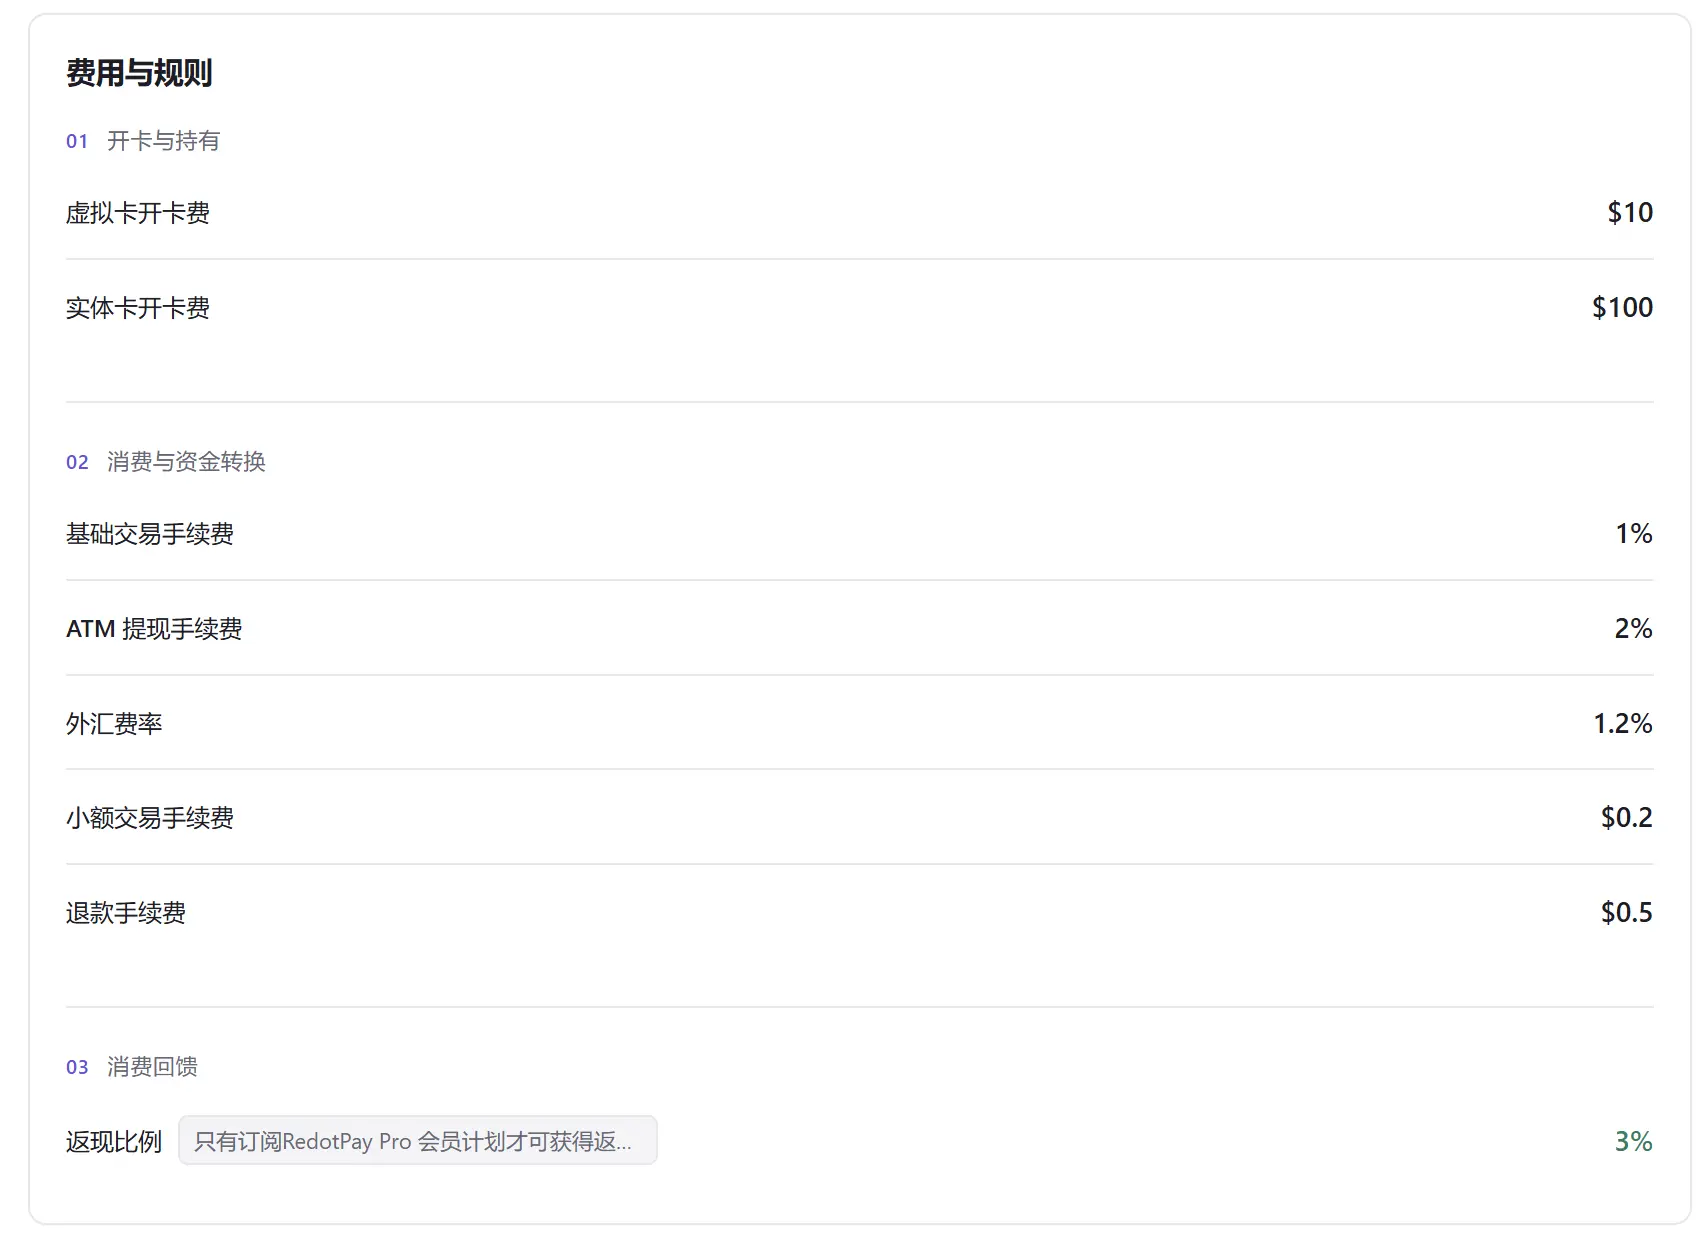
Каждый из этих пунктов сам по себе несложен. Сбор за заявку варьируется от 0 до 100 долларов: виртуальная карта RedotPay стоит 10 долларов, а физическая карта — 100 долларов, разница между двумя картами одного и того же эмитента составляет 10 раз; Tria — 25 долларов, Solayer Pay — 20 долларов, Bitwala — 1.1 доллара, а несколько карт вообще не взимают сбор. Комиссия за обмен валюты колеблется от 0 до 1.75%, при этом Solayer Pay имеет максимальную ставку, а Moto, imToken Card и KAST — 0. Некоторые сборы указаны отдельно: сбор за мелкие транзакции RedotPay составляет 0.2 доллара, сбор за возврат — 0.5 доллара, а комиссия за снятие наличных в банкомате — 2%; imToken Card взимает 1% за каждое пополнение криптоактивов — то есть до того, как вы проведете карту, деньги уже уменьшились.
В среднем, при расходах в 86 долларов, эти мелкие сборы не так уж и мелки: при счете в 86 долларов комиссия за обмен валюты в 1% составляет 0.86 доллара, а сбор за мелкие транзакции в 0.2 доллара добавляет еще один уровень.
Кэшбэк — это самый обманчивый пункт. RedotPay указывает 3%, но в примечании написано "только для подписчиков Pro, с месячным лимитом 18 долларов" — по расчетам 3%, после превышения месячных расходов в 600 долларов эта часть кэшбэка прекращается. 1.5% от Tria действуют только на первые 1000 долларов в месяц, после чего снижаются до 0.5%. Gate Card и COCA указывают "максимум 8%", а OKX Card имеет ставку от 2% до 10%, но на самом деле все это игра с порогами по уровням VIP.
Карта с нулевой комиссией за обмен валюты может взимать 1% при пополнении, а карта с надписью "максимум 8% кэшбэка" может быть доступна только пользователям, которые тратят более 10,000 долларов в месяц.
Годовая плата — это еще один крайний случай. Moto — это карта с самой высокой годовой платой среди карт, собранных Payglass: 2500 долларов в год или 250 долларов в месяц. Но она снижает базовую торговую плату, комиссию за обмен валюты и тарифы на обмен криптовалюты и фиатной валюты до 0, позволяя держателям карт неограниченно пользоваться залами ожидания в аэропортах. При годовой плате в 2500 долларов и базовом кэшбэке в 5%, вам нужно потратить 50,000 долларов в год — в среднем 4167 долларов в месяц — чтобы покрыть годовую плату. Это карта, созданная для определенной группы людей, а не продукт, который можно сравнивать с картами без годовой платы.
Кроме того, KYC также является еще одним барьером для получения карт, доступные регионы различаются для разных криптокарт, некоторые продукты доступны только в США, другие в основном в Азии, и пользователи могут обнаружить, что не соответствуют KYC-политике карты только во время подачи заявки.
II. PayGlass: раскрытие каждого уровня данных карты
Перед лицом такой фрагментированной таблицы, PayGlass стремится сделать простую вещь: собрать все ключевые данные о криптокартах в одной таблице и представить их в едином формате.
На PayGlass карта больше не является рекламным текстом, а представляет собой набор полей, которые можно сопоставить. В настоящее время он включает более 35 проектов криптокарт и создает для каждой карты четыре основных линии данных.
Первая линия — это тарифы и правила. От сбора за заявку, месячной и годовой платы, базовой торговой платы, комиссии за обмен валюты до сборов за пополнение криптоактивов, сборов за возврат, сборов за снятие наличных в банкомате, сборов за мелкие транзакции и кэшбэка с его всеми дополнительными условиями — все цифры, скрытые в углах официального сайта, собраны в одном столбце. Примечание RedotPay "только для Pro-участников, с месячным лимитом 18 долларов" на Payglass находится рядом с цифрой 3% и не может быть пропущено; сбор в 1% за пополнение imToken Card также не исчезнет из-за того, что "это не сбор за использование карты".
Вторая линия — это спецификации самой карты. Тип карты (дебетовая или кредитная), режим хранения (самоуправляемый или сторонний), картельная организация, поддерживаемые валюты, поддерживаемые страны и регионы, поддержка Apple Pay и Google Pay, наличие физической карты. Эти поля определяют, "можно ли использовать эту карту в моих руках", например, Moto — это неконтролируемая кредитная карта Solana, а imToken Card — это многофункциональная дебетовая карта, предоставляемая Fiat24 с швейцарским IBAN — две группы пользователей практически не пересекаются.
Третья линия — это данные о транзакциях. Payglass отслеживает потоки транзакций по каждому проекту карт, 30-дневные колебания и трендовые линии, позволяя пользователям одновременно видеть две вещи: сколько сейчас собирает эта карта и используется ли она все большим количеством людей или выбрасывается. По состоянию на 24 октября 2026 года, среди собранных карт с полными данными о транзакциях за 30 дней общий объем составил 825 миллионов долларов, при этом три ведущие компании RedotPay, ether.fi и KAST составляют 80.4%.
Четвертая линия — это проекты и репутация. Члены команды, инвестиционные учреждения, недавние новости и оценки пользователей — эта информация в основном отражает общую силу и фон проекта, стоящего за картой, и имеет важное значение для оценки перспектив развития проекта и его способности к поддержке.
IV. Инфраструктура информации о криптокартах
Но цель Payglass не ограничивается созданием сравнительной таблицы.
На рынке, где количество продуктов продолжает удваиваться, а тарифные структуры каждая компания описывает по-своему, то, что она действительно хочет сделать, — это информационный слой этой отрасли.
Во-первых, установить общепринятые стандарты для сравнения. Сегодня каждый эмитент говорит о своей тарифной системе на своем официальном сайте, используя разные слова для описания одной и той же вещи, помещая наиболее неблагоприятный пункт в наименее заметное место. Payglass надеется стать местом, где все тарифы будут переведены в единый формат — как DeFiLlama для DeFi, CoinMarketCap для бирж. Зрелость рынка определяется не количеством продуктов, а их сопоставимостью.
Во-вторых, сделать рынок криптокарт проверяемым. Тарифы — это то, что говорит эмитент, а потоки транзакций — это то, что происходит на блокчейне; только совместное представление этих данных имеет смысл. Payglass сопоставляет реальные потоки на блокчейне с тарифами, заявленными проектом, позволяя пользователям впервые проверять маркетинговые заявления с помощью данных о поведении — карта с кэшбэком 4%, если 30-дневный объем составляет всего несколько миллионов долларов, больше похожа на бюджет на субсидии, чем на стабильную бизнес-модель.
В-третьих, снизить стоимость выбора. С увеличением числа карт, временные затраты пользователей на сравнение на каждом официальном сайте будут линейно расти, и вероятность отказа от сравнения и получения карты наугад также возрастет. Фильтры, предлагаемые Payglass (страна и регион, валюта, наличие физической карты), сортировка (по сбору за заявку, комиссии за обмен валюты, кэшбэку, оценкам) и список избранного по сути снижают информационные затраты на этот процесс — позволяя пользователю за несколько минут сделать вывод, который раньше требовал посещения десятков официальных сайтов.
В-четвертых, вернуть конкуренцию к самим продуктам. Когда все тарифы, льготы, потоки и фон проектов представлены в одной таблице, единственное, чем могут конкурировать эмитенты, — это реальная сила продукта: действительно ли тарифы ниже, действительно ли кэшбэк доступен, действительно ли услуги стабильны. Прозрачный рынок в конечном итоге выгоден тем, кто делает хорошие продукты, а не тем, кто хорошо говорит.
Видение Payglass заключается в том, чтобы каждый, кто держит стейблкоины, мог с минимальными информационными затратами найти наиболее подходящую для себя карту; а также вернуть индустрию криптокарт от "у кого кэшбэк больше" к "у кого продукт действительно лучше".
Заключение
С менее чем 1 миллионом долларов в октябре 2023 года до 1 миллиарда долларов в месяц сегодня, криптокарты достигли этого за менее чем три года. Они уже доказали, что могут доставить стейблкоины к любому терминалу Visa по всему миру.
Следующее, что нужно доказать, — это другое: как пользователи могут с минимальными затратами на принятие решений и порогами быстро находить нужную им карту, когда на рынке есть 100 карт или даже больше?
Зрелость отрасли заключается не только в увеличении числа продуктов, но и в том, чтобы информация о них стала доступной для поиска, сравнения и проверки. Способы тратить деньги с помощью криптокарт уже достаточно зрелы, теперь не хватает системы, которая поможет людям понять их.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





