








Bitwise отчет: Биткойн может стать самым прибыльным мейнстримным активом в следующем десятилетии
 Ключевые тезисы

 Bitwise обновила долгосрочную целевую цену на биткойн: в 2036 году ожидается 1,6 миллиона долларов, прогнозируемая годовая доходность 34,3%.
Автор оригинала:Bitwise
Составитель оригинала: Luffy, Foresight News
28 октября криптоинвестиционная компания Bitwise опубликовала отчет о долгосрочных предположениях капитального рынка для биткойна, повысив целевую цену биткойна на 2036 год до 1,6 миллиона долларов, что соответствует ожидаемой годовой доходности 34,3%. Отчет использует модель оценки прошлого года, так как расширение доступного рыночного масштаба из-за хранения ценностей и институциональных инвестиций привело к повышению цели. Несмотря на то, что за последний год биткойн упал более чем на 50%, институциональные инвесторы увеличили свои позиции, а волатильность постепенно снижается, доля биткойна на рынке хранения ценностей продолжает расти. В отчете также отмечается, что этот прогноз является сценарным, и биткойн по-прежнему сталкивается с множеством рисков, включая регуляторные и технологические. Ниже приведены отредактированные материалы отчета (с некоторыми сокращениями):
Биткойн пережил год с высокой волатильностью. С пика в октябре 2025 года до минимума в июне 2026 года максимальная просадка составила 53%. Однако это все еще соответствует нашим ожиданиям по долгосрочной доходности биткойна; по сравнению с историческим циклом, где максимальная просадка превышала 80%, текущая волна падения значительно сократилась. Мы считаем, что это сигнализирует о том, что биткойн как актив становится более зрелым.
Отбросив ценовые колебания, за последний год биткойн достиг стабильного прогресса: регуляторная среда продолжает улучшаться, институциональные инвесторы продолжают принимать его, а глобальный рынок активов для хранения ценностей продолжает расширяться.
Мы ожидаем, что следующие десять лет станут золотым веком для биткойна, движимым тремя основными факторами:
- Биткойн продолжает становиться активом для институциональных инвестиций, что приводит к стабильным чистым притокам капитала в долгосрочной перспективе;
- На фоне высокого государственного долга институциональные инвесторы все больше нуждаются в твердых активах для хеджирования инфляции и рисков девальвации фиатных валют;
- Общее количество биткойнов ограничено, а эластичность предложения практически нулевая.
С учетом вышеизложенного, мы прогнозируем, что биткойн станет самым успешным основным институциональным активом в следующие десять лет, а цена в 2036 году достигнет 1,6 миллиона долларов, с десятигодовым совокупным годовым темпом роста 34,3%. По сравнению с прогнозом в прошлом году, где цена на 2035 год составляла 1,3 миллиона долларов с годовой доходностью 28,3%, текущий прогноз был повышен. Повышение связано с продолжающимся расширением целевого рыночного масштаба биткойна, а также с нашим увеличением уверенности в долгосрочном пути развития биткойна.
Мы полагаем, что биткойн будет сохранять низкую и среднюю корреляцию с другими крупными классами активов, такими как акции и облигации. Он по-прежнему будет оставаться высоковолатильным, но волатильность продолжит снижаться, как это наблюдалось в последние 15 лет. Хотя с расширением круга инвесторов эффект традиционного «четырехлетнего цикла сокращения» биткойна постепенно ослабевает, он все еще остается циклическим активом и будет подвержен значительным просадкам.
В этом отчете прогнозируется, что наибольшими долгосрочными рисками для биткойна являются технологические разрушения, вызванные прорывами в квантовых вычислениях и математике ИИ, а также риски на уровне регулирования и государственной политики.
Макроэкономические предположения
Биткойн по своей сути является активом, движимым макроэкономическими факторами, и макроэкономические условия имеют решающее значение для его долгосрочных предположений о капитальном рынке.
Биткойн часто рассматривается как «цифровое золото», хотя у него есть и другие применения, и в будущем ожидается, что сценарии платежей также будут реализованы, но хранение ценностей является его самой основной инвестиционной логикой.
Наиболее важные макроэкономические переменные сосредоточены на долге, бюджетном дефиците, девальвации фиатных валют и изменениях в статусе доллара как глобальной резервной валюты, которые напрямую определяют спрос институциональных инвесторов на твердые активы, такие как золото.
Мы считаем, что направление макроэкономических тенденций достаточно ясно: в том числе и в США, объем государственного долга будет ускоренно накапливаться, а долговая нагрузка будет продолжать сжимать экономику. Как сказал инвестиционный стратег Лин Альден: «Этот поезд уже не остановить».
В 2026 году доходность глобальных суверенных облигаций значительно возрастет, что указывает на то, что тренд может приблизиться к критической точке. В условиях отсутствия политической поддержки для жесткой политики многие западные демократические страны уже оказались в ситуации, из которой трудно вернуться: высокий долг приводит к бремени по процентам, создавая долговой маховик.
В следующие десять лет, сталкиваясь с тяжелым долговым бременем, правительства стран, вероятно, выберут девальвацию своих валют. Легендарный хедж-фонд инвестор Рэй Далио в июне 2025 года написал: «Когда государственный долг высок, политики склонны снижать процентные ставки и девальвировать валюту, в которой номинирован долг. Ставка на эту тенденцию будет выгодным выбором».
В такой среде твердые активы, такие как биткойн, станут важной частью инвестиционного портфеля.
Быстрый рост долга США
Этот год отмечает 250-летие основания США, но финансовая реальность не так оптимистична. Вот пять шокирующих фактов о долге США:
- За 200 лет с 1776 по 1976 год общий долг США составил 650 миллиардов долларов; сейчас федеральный долг достиг 40,2 триллиона долларов.
- Половина федерального долга США накопилась за последние десять лет.
- На душу населения долг превышает 127 тысяч долларов.
- Объем федерального долга составляет 121% от ВВП.
- Ежегодные расходы на обслуживание долга составляют 1,1 триллиона долларов, что является третьим по величине расходом в федеральном бюджете США. Если рефинансировать весь долг по текущим рыночным ставкам, годовые проценты будут близки к 1,5 триллиона долларов.
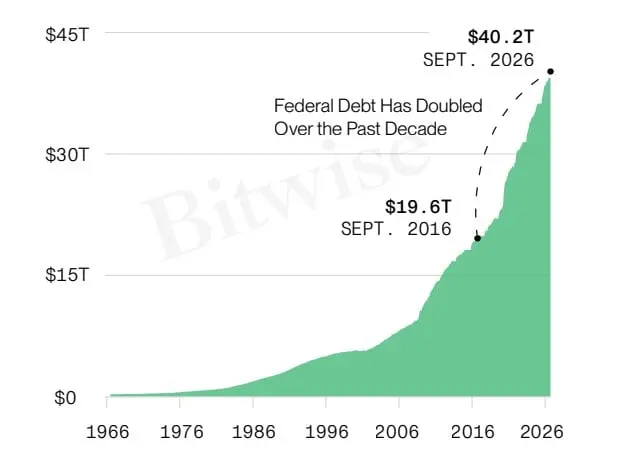
Общий объем федерального долга США, 1966‑2026, в 2016 году 19,6 триллиона, в сентябре 2026 года 40,2 триллиона, за последние десять лет объем долга удвоился. Источник данных: Министерство финансов США, статистический период с 1966-01-01 по 2026-09-30
Ситуация продолжает ухудшаться
В 2026 финансовом году (по состоянию на сентябрь) бюджетный дефицит США достиг 2 триллионов долларов, увеличившись на 218 миллиардов долларов по сравнению с прошлым годом, что на 140 миллиардов долларов выше прогноза Бюджетного управления Конгресса от февраля. Обещания текущего правительства по сокращению бюджетных расходов не были выполнены.
В начале 2025 года Трамп создал Министерство эффективности правительства (DOGE), целью которого было сократить государственные расходы на 2 триллиона долларов, но менее чем за год оно было тихо закрыто, и в итоге было сокращено лишь 215 миллиардов долларов, что составило всего 10% от цели.
В 2026 финансовом году общие расходы правительства США достигли рекордного уровня в 7,4 триллиона долларов, а бюджетный дефицит составил 6,2% от ВВП. Все это происходит на фоне сильного экономического роста; если экономика войдет в рецессию, объем дефицита станет еще более устрашающим.
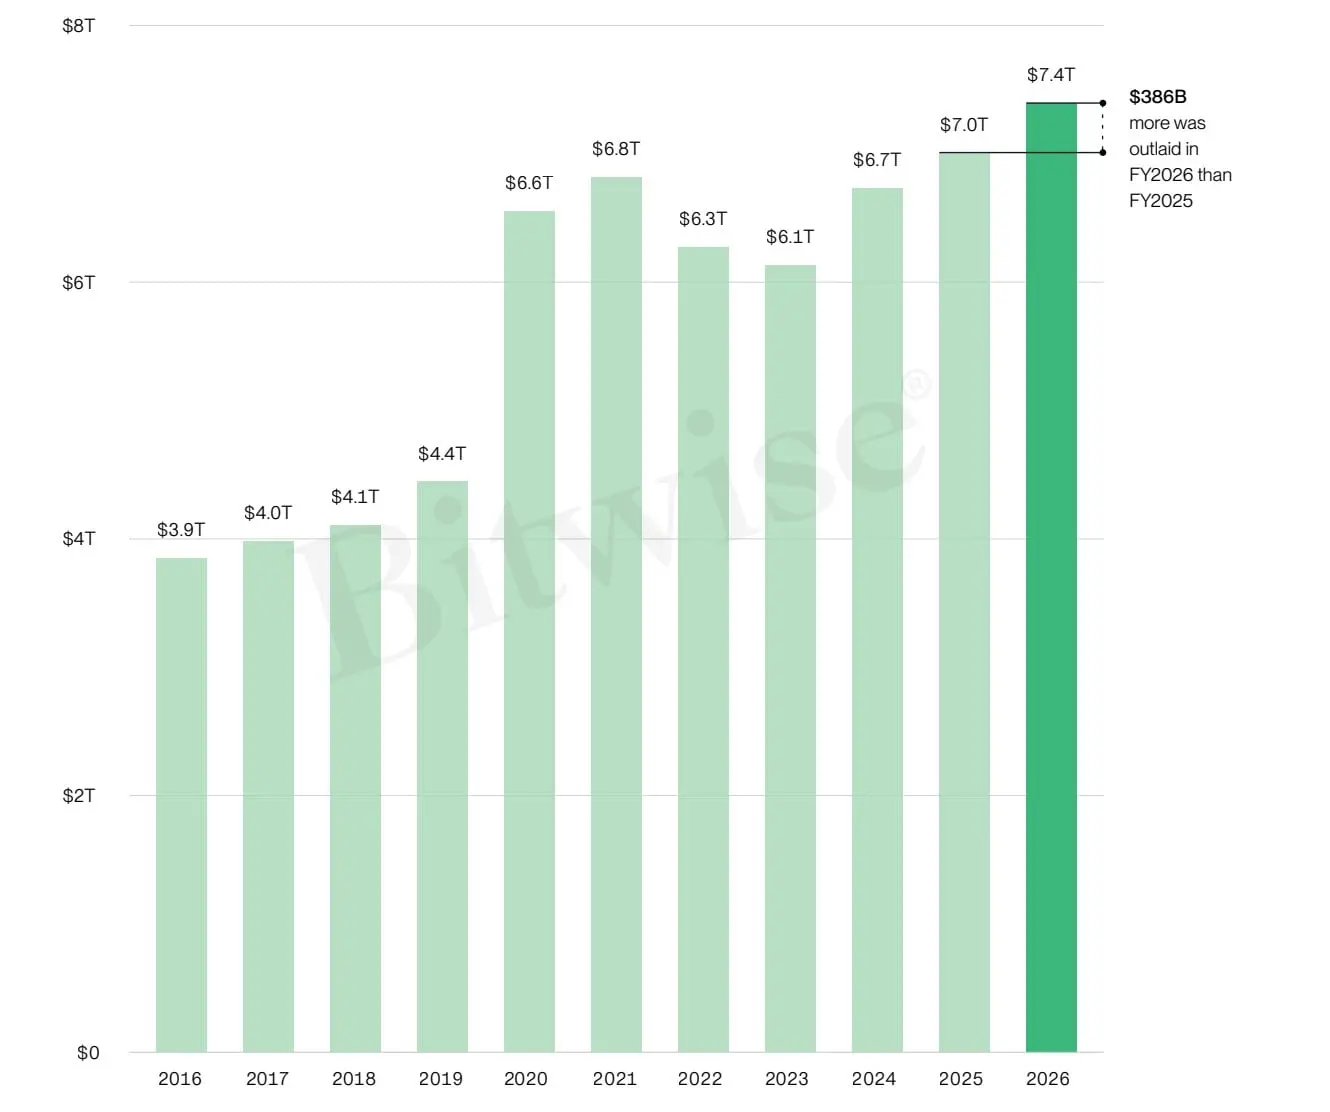
Годовые общие расходы бюджета США, 2016‑2026 финансовые годы, в 2026 финансовом году 7,4 триллиона долларов, что на 386 миллиардов долларов больше, чем в предыдущем году. Примечание: финансовый год США длится с 1 октября по 30 сентября следующего года. Данные по состоянию на 2026-09-30, источник Министерство финансов США.
Не только в США
Высокая долговая нагрузка является глобальным явлением, и в развитых экономиках с хорошо развитой системой социального обеспечения долг продолжает расти. В следующей таблице представлены общие долги стран G10, соотношение долга к ВВП, ежегодный дефицит, доходность 10-летних государственных облигаций и изменения по сравнению с предыдущим годом.
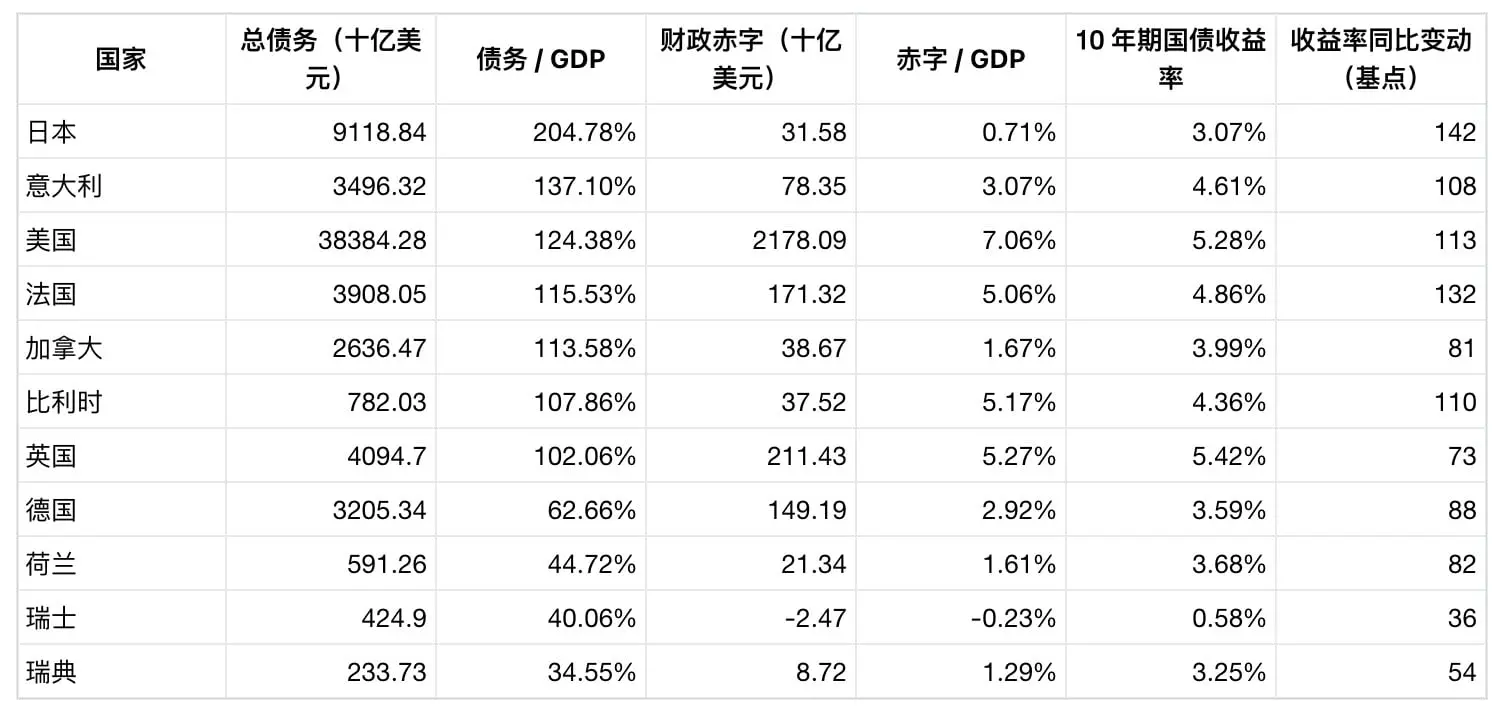
Эта таблица основана на статистике МВФ на конец 2025 года и включает федеральные, государственные и местные правительства, исключая внутренние долги; для Японии используются оценки МВФ.
Спрос на твердые активы растет
Инвесторы уже заметили макроэкономические изменения и все чаще включают твердые активы в свои портфели как средство хеджирования. С 2020 года биткойн и золото являются наиболее успешными классами активов в мире.
Укрепление твердых активов не требует экстремальных сценариев, таких как гиперинфляция; достаточно продолжения макроэкономической среды после пандемии. Рынок уже активно корректирует свои портфели, увеличивая долю твердых активов. Модель данного отчета предполагает лишь продолжение существующей тенденции, не предполагая гиперинфляции.
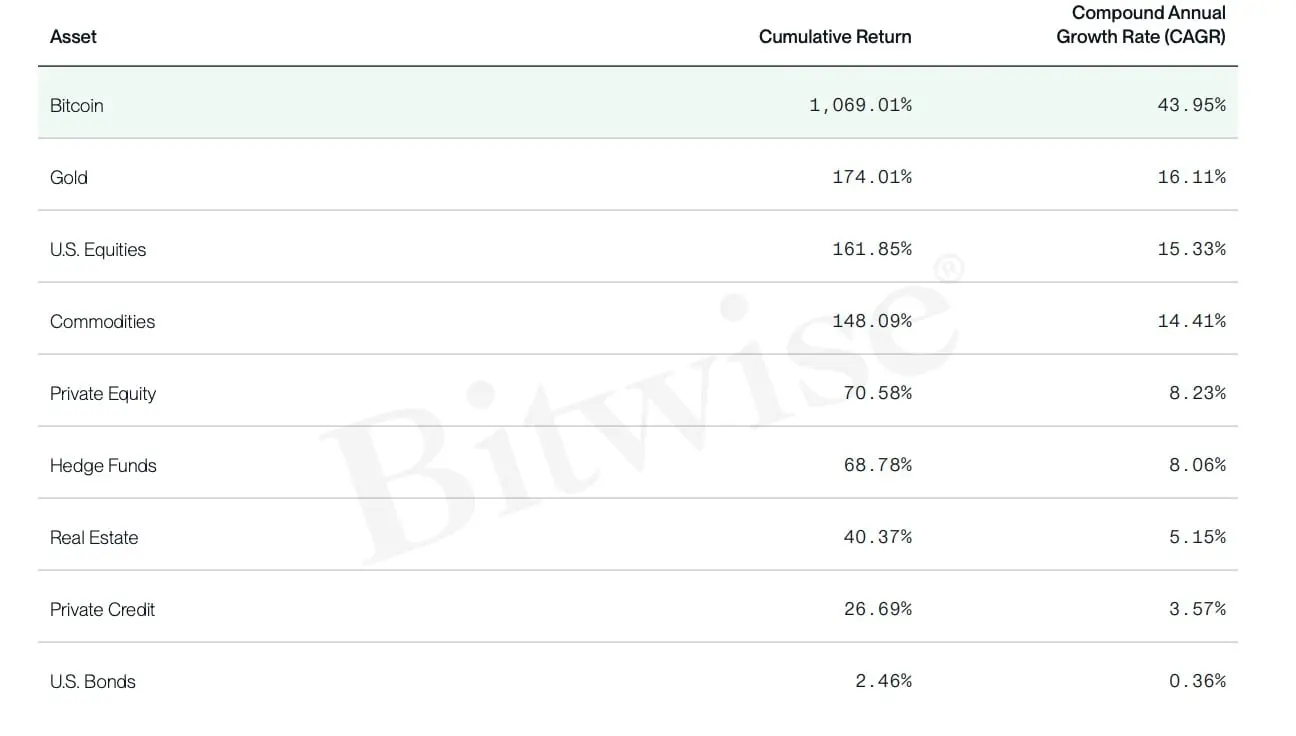
Кумулятивная доходность и годовая доходность основных классов активов с 2020-01-01 по 2026-09-30. Источник данных: Bloomberg, PivotalPath
Резервные активы, покупки золота центральными банками, изменения в глобальном валютном порядке
Еще одной ключевой макроэкономической тенденцией является ослабление глобального доминирования доллара как резервной валюты. Это проявляется в снижении доли доллара в международных валютных резервах центральных банков, а также в увеличении запасов золота центральными банками многих стран.
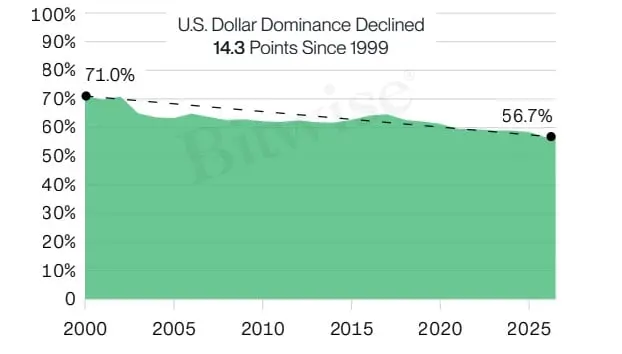
Доля доллара в глобальных валютных резервах, 71,0% в 1999 году, 56,7% в июне 2026 года, общий спад на 14,3 процентных пункта; источник данных МВФ, по состоянию на 2026-06-30
В 2025 году чистые покупки золота центральными банками мира достигли 96 миллиардов долларов, что является историческим максимумом, в четыре раза больше, чем десять лет назад, и на 14% больше, чем в 2024 году, при этом темпы роста продолжают ускоряться.
В то же время более десяти стран, включая США, уже начали накапливать резервы в биткойнах. Хотя прогресс в принятии биткойна на суверенном уровне за последний год был медленным, он действительно происходит:
- В ноябре 2025 года Центральный банк Чехии стал первым центральным банком в Европе, который приобрел биткойн на сумму 1 миллион долларов. В апреле 2026 года президент публично заявил: внутренние исследования показывают, что включение 1% биткойна в общий портфель в 180 миллиардов долларов может повысить общую ожидаемую доходность без увеличения рисков, назвав биткойн «активом будущего».
- В октябре 2025 года суверенный фонд благосостояния Люксембурга стал первым суверенным фондом в еврозоне, который включил биткойн ETF в свой портфель с долей 1%.
- Deutsche Bank выпустил отчет, в котором говорится, что золото и биткойн станут частью баланса центральных банков к 2030 году.
Хотя все это небольшие шаги, они представляют собой постепенное включение биткойна в нормальные обсуждения резервных активов центральных банков, что очень похоже на процесс принятия биткойна финансовыми учреждениями пять лет назад.
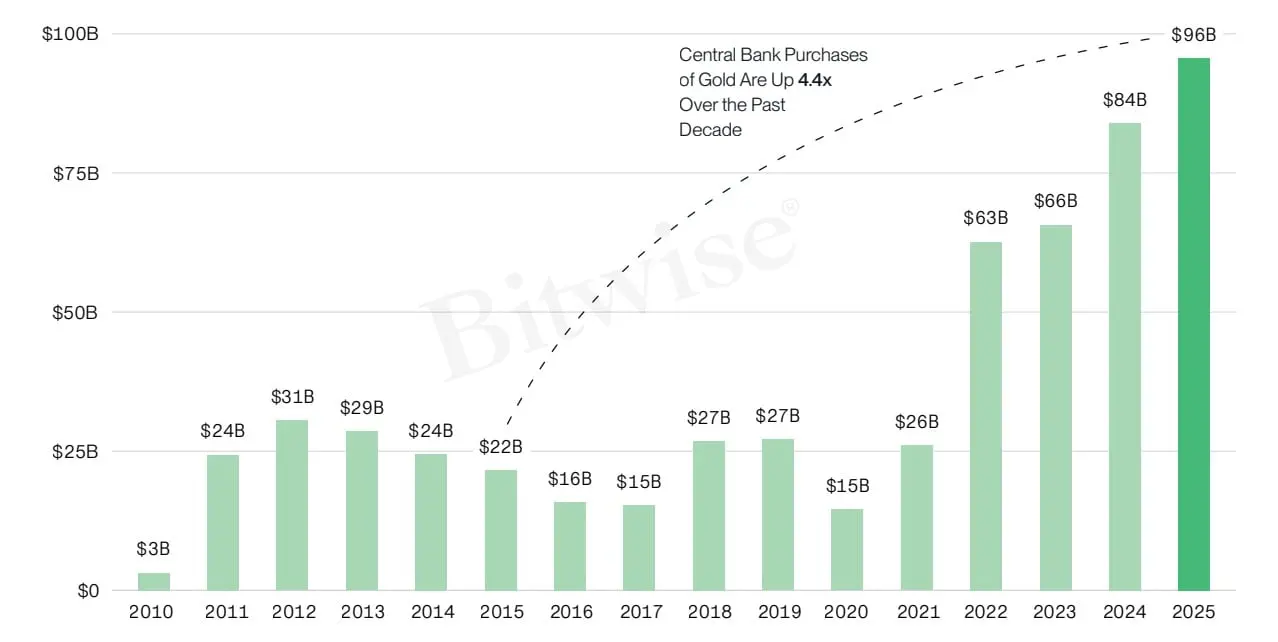
Годовые чистые покупки золота центральными банками мира (в миллиардах долларов), 2010‑2025, в 2025 году 96 миллиардов, рост за десять лет в 4,4 раза. Источник: Всемирный совет по золоту, Bloomberg, по состоянию на 2025-12-31.
Предположения о регуляторной среде
Глобальная регуляторная среда для криптовалют продолжает улучшаться. После выборов в США в 2024 году правительство, выступающее против криптовалют, уйдет в отставку, и произойдут изменения в руководстве SEC, OCC, CFTC и Министерства финансов. За последний год регуляторы внедрили множество дружественных политик, усиливающих институциональные гарантии и упрощающих внедрение криптоактивов.
Эта тенденция не ограничивается США, активные успехи наблюдаются на Ближнем Востоке, в Гонконге, Великобритании и других местах. Почти все крупные финансовые учреждения в США уже начали заниматься криптовалютами. BlackRock, JPMorgan, Morgan Stanley активно участвуют, а также множество компаний и десятки миллионов американцев, что делает полное изменение политики маловероятным.
Однако в 2026 году регулирование также не будет легким. Ожидаемый законопроект о криптовалюте "Clarity Act" не смог продвинуться в Конгрессе, в основном из-за опасений демократов по поводу этических норм законопроекта. Неудача этого законопроекта показывает, что риски регулирования все еще объективно существуют.
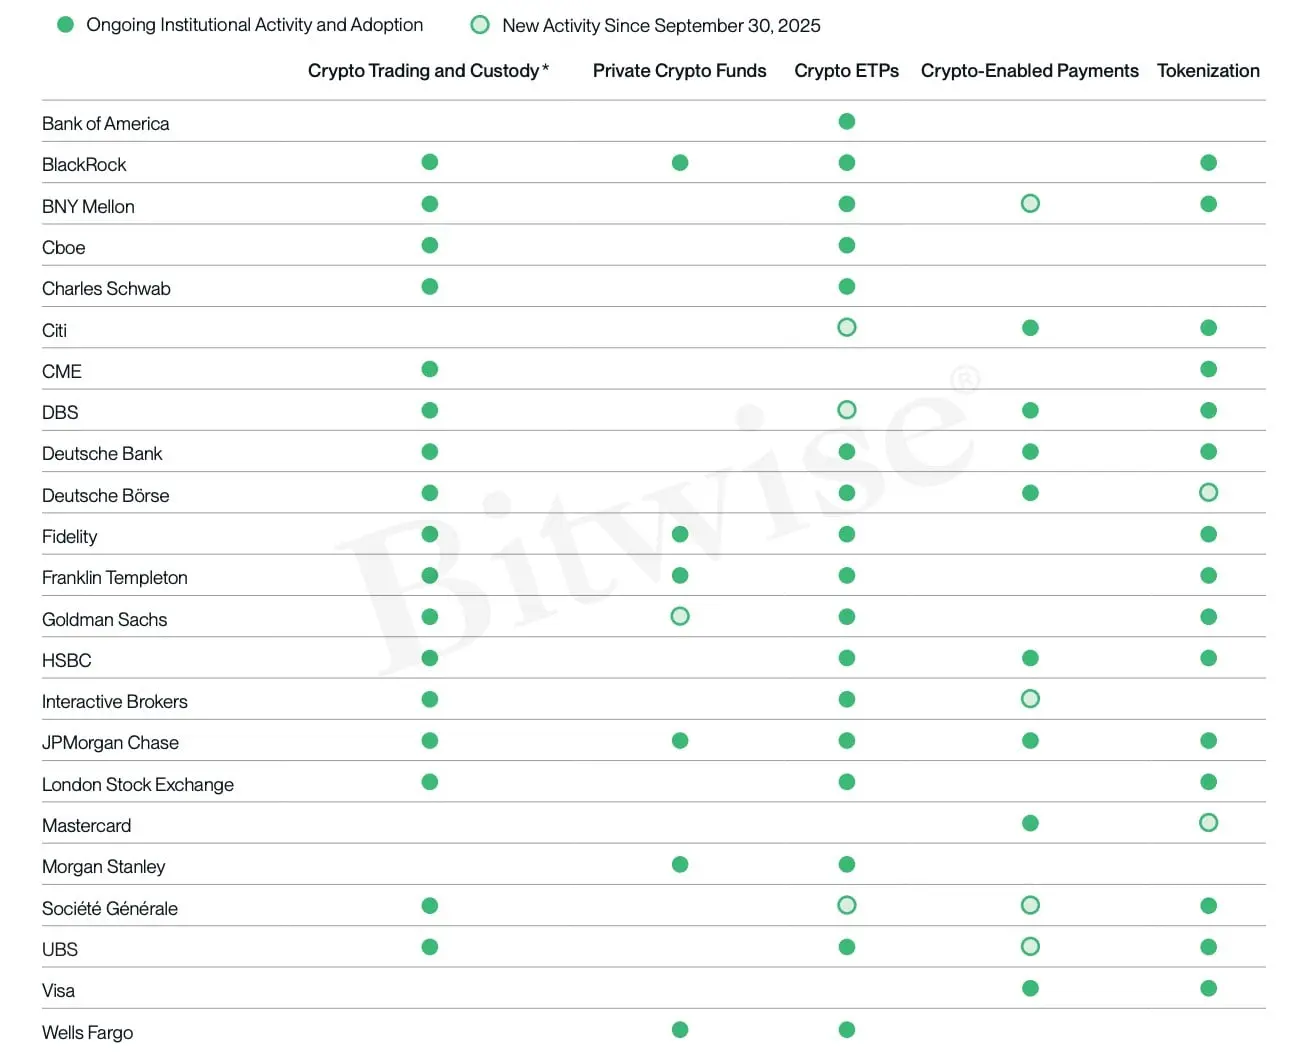
Глобальные крупные учреждения, занимающиеся криптовалютами, включают Bank of America, BlackRock, Bank of New York Mellon, Charles Schwab, Citigroup, CME, Deutsche Bank, Deutsche Börse, Fidelity, JPMorgan, Goldman Sachs, HSBC, UBS, Visa, Mastercard и другие. Источник данных: корпоративные объявления и презентационные материалы, по состоянию на 30 сентября 2026 года.
Гипотеза о капиталовом рынке биткойнов
Гипотеза о доходах
Мы считаем, что в следующие десять лет биткойн станет лучшим классом активов в мире с совокупным годовым темпом роста 34,3%. Существует три основных движущих фактора:
1) Институциональный спрос
Биткойн — это один из немногих активов, который изначально был доминируем розничными инвесторами. Традиционные активы, такие как частный капитал и частные кредиты, сначала принимаются учреждениями, а затем к ним присоединяются розничные инвесторы; биткойн, наоборот.
Всего существует 21 миллион биткойнов, из которых уже 96% находятся в обращении, и большинство из них принадлежит розничным инвесторам; в то время как подавляющее большинство учреждений в настоящее время имеет 0% в своем портфеле.
Согласно данным Boston Consulting Group, общий объем активов, управляемых учреждениями по всему миру, составляет около 147 триллионов долларов. Мы прогнозируем, что в следующие десять лет учреждения выделят 1-5% своих инвестиционных портфелей на биткойн, что соответствует потенциальному спросу в 1,5-7,4 триллиона долларов. При этом ежегодное новое предложение биткойнов составляет всего около 14 миллиардов долларов, и между новым предложением и потенциальным спросом существует огромный разрыв, который будет сбалансирован за счет роста цен.
Поток институциональных инвестиций уже начался. Спотовый ETP на биткойн в США был запущен менее трех лет назад, и его объем управления достиг 108 миллиардов долларов, большая часть средств поступила от учреждений. Мы ожидаем, что после 2027 года поток инвестиций ускорится. В 2026 году несколько ведущих платформ управления активами уже запустили продукты ETF на спотовый биткойн, что дополнительно стимулирует приток средств.
2) Ограниченное и неэластичное предложение
Общий объем биткойнов ограничен 21 миллионом, из которых уже в обращении 20,1 миллиона (95,7%). Годовая инфляция составляет всего 0,8%; после халвинга в 2028 году она снизится до 0,4%, а в 2032 году — до 0,2%. Для сравнения, годовая инфляция нового предложения золота составляет около 2%.
Ключевая особенность заключается в том, что предложение полностью неэластично. Независимо от того, насколько высок спрос и какова цена, больше биткойнов не будет произведено. Золото, нефть и другие сырьевые товары не могут этого сделать. Огромный институциональный спрос в сочетании с жестким предложением формирует экономическую логику, поддерживающую оптимистичный взгляд на биткойн.
3) Продолжающееся беспокойство о девальвации фиатных валют
Беспокойство о глобальном долге, бюджетном дефиците и девальвации валют становится все более распространенным, и рынок ищет твердые активы для хеджирования рисков фиатных валют. Легендарный инвестор Пол Тюдор Джонс в своей статье "Большая инфляция валют" заявил: "Необходимо выделить корзину твердых активов. Если бы мне пришлось выбрать один актив для ставки, я бы выбрал биткойн".
Федеральный долг США за пять лет увеличился на 11,7 триллиона долларов, достигнув 40,2 триллиона долларов; ежегодные процентные расходы составляют 1,1 триллиона долларов, что является третьим по величине расходом в федеральном бюджете.
Институциональный спрос, жесткое предложение и беспокойство о девальвации фиатных валют взаимодействуют, и биткойн получит двойную выгоду: во-первых, он захватит долю рынка хранения ценности, во-вторых, расширится общий объем рынка хранения ценности.
Модель оценки
Модель оценки биткойна все еще находится в стадии разработки, и в академической среде нет единого стандарта. Bitwise использует модель доступного общего рынка (TAM): оценивает, какой объем рынка биткойн может занять в будущем, затем прогнозирует уровень проникновения и, сочетая фиксированное общее предложение биткойна, рассчитывает цену.
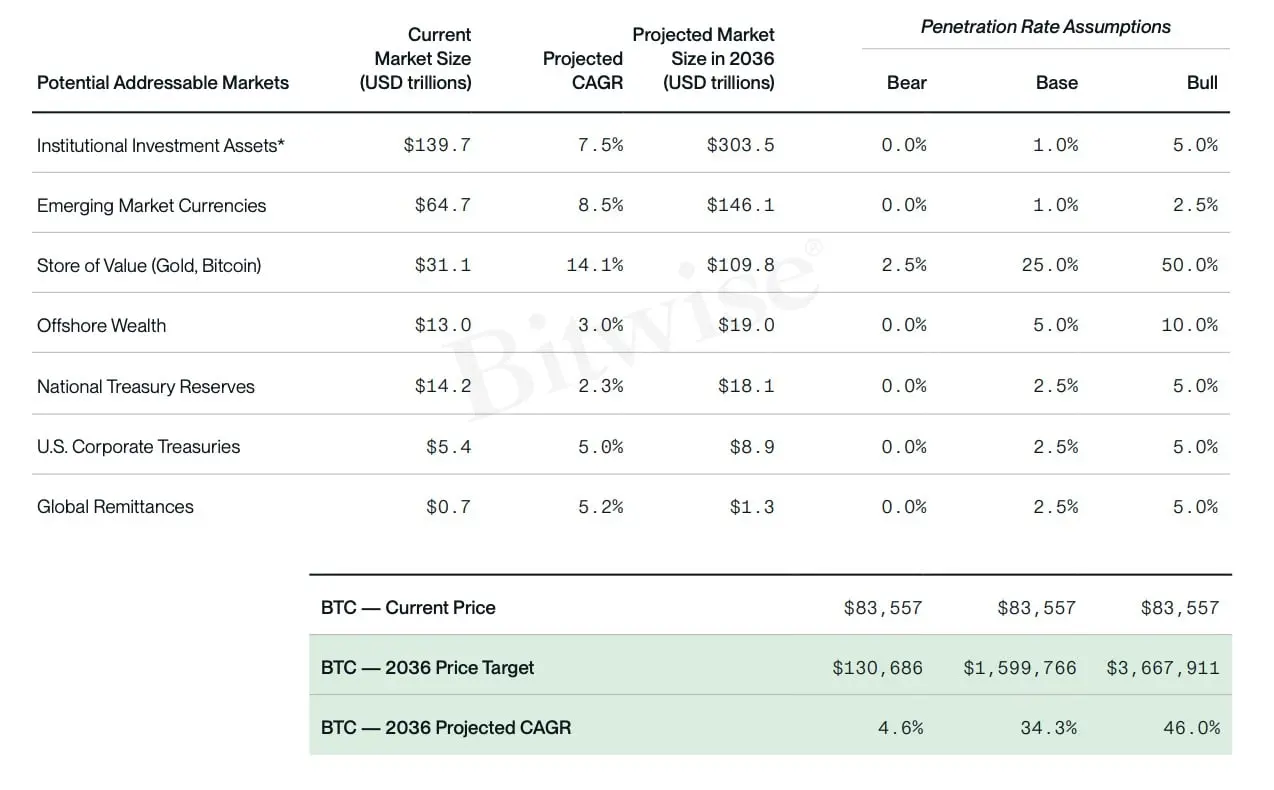
Оценочная структура Bitwise для биткойна, разделенная на три сценария: пессимистичный, базовый и оптимистичный.
Мы пришли к следующим результатам:
- Пессимистичный сценарий: 130686 долларов в 2036 году, годовая доходность 4,6%
- Базовый сценарий: 1599766 долларов в 2036 году (около 1,6 миллиона долларов), годовая доходность 34,3%
- Оптимистичный сценарий: 3667911 долларов в 2036 году, годовая доходность 46,0%
При этом мы считаем, что базовый сценарий наиболее вероятен. Сравнивая с прогнозами других учреждений: J.P. Morgan прогнозирует, что в 2033 году цена превысит 1 миллион долларов; Standard Chartered прогнозирует, что в 2030 году она превысит 500 тысяч долларов; Ark Invest в оптимистичном сценарии прогнозирует около 1,2 миллиона долларов в 2030 году; прогноз Майкла Сейлора предполагает 21 миллион долларов в 2046 году.
Гипотеза о корреляции
За последние десять лет корреляция биткойна с большинством крупных классов активов оставалась на низком уровне.
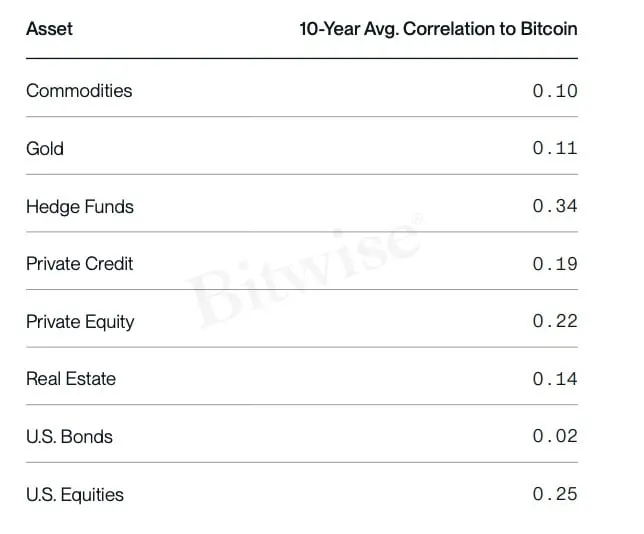
Десятилетняя средняя скользящая корреляция биткойна с другими активами.
Рынковые СМИ часто описывают биткойн как актив с высоким бета-риском, сильно связанный с фондовым рынком. Однако на практике историческая 90-дневная корреляция биткойна с американскими акциями почти никогда не превышала 0,5, не достигая "высокой корреляции (>0,75)". Впечатление СМИ основано на краткосрочной связи во время падений на медвежьем рынке.
Однако в последние годы корреляция биткойна с американскими акциями медленно увеличивается, что является естественным явлением для зрелости активов: с увеличением числа традиционных инвесторов корреляция будет немного расти.
Долгосрочная корреляция биткойна с государственными облигациями близка к 0, в большинстве случаев колеблется между -0,25 и 0,25, что имеет большое значение для диверсификации портфеля. Причина в следующем:
Однократное структурное изменение: биткойн переходит от нишевого актива к мейнстримному альтернативному активу, миллионы инвесторов впервые включают биткойн в свои портфели, что приводит к асимметричному притоку средств, отличному от двустороннего движения средств в зрелых активах. Этот эффект в будущем может ослабнуть, но все равно будет иметь значение.
Разные движущие факторы: акции и облигации в основном зависят от экономического роста, налоговых ставок, геополитики и технологических достижений; биткойн дополнительно зависит от уровня принятия, регулирования и беспокойства о девальвации фиатных валют. Различия в логике движущих факторов приводят к диверсификации доходности.
С другой стороны, корреляция биткойна с золотом продолжает расти, достигнув исторического максимума 0,58 11 сентября 2026 года; с распространением нарратива о биткойне как средстве хранения ценности эта тенденция будет продолжаться и углубляться.
Гипотеза о волатильности
За последние десять лет волатильность биткойна постоянно снижалась, а колебания волатильности также сужались, что свидетельствует о снижении рисков активов и более разнообразной группе инвесторов. Последний цикл показал снижение на 53%, по сравнению с историческими падениями более 80%, что дополнительно подтверждает эту тенденцию.
Мы предполагаем, что скорость снижения волатильности будет вдвое меньше, чем в прошлом, поскольку значительные риски, такие как регулирование, хранение и ликвидность, уже в значительной степени учтены в ценах. Модель принимает текущую волатильность и ожидаемую волатильность в 2036 году за среднее значение 27,8% в качестве общей гипотезы на десять лет; на практике первоначальная волатильность была выше, а затем, по мере зрелости актива, она будет снижаться.
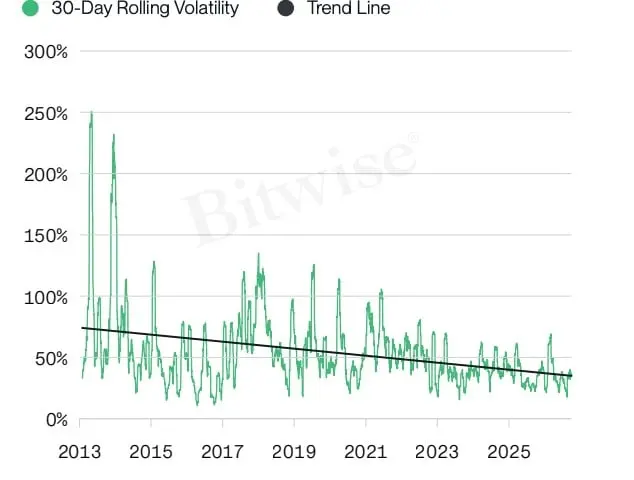
С 2013 по 2025 год 30-дневная скользящая волатильность биткойна, общий тренд — вниз.
Гипотеза о четырехлетнем цикле халвинга
История биткойна демонстрирует четырехлетний циклический характер: три года резкого роста, за которыми следует год значительной коррекции. С календарной точки зрения 2025 год, кажется, нарушает цикл, с общим доходом -6%. Однако с точки зрения ценовой траектории логика цикла все еще актуальна: 6 октября 2025 года максимальная цена составила 126080 долларов, после резкого роста на 696% до 30 июня 2026 года минимальная цена составила 58717 долларов, что соответствует падению на 53,4%.
Это был самый мелкий медвежий рынок в истории, и если низкая точка будет подтверждена, это станет очень важным сигналом для биткойна на пути к институциональному активу.
Основные силы, движущие четырехлетним циклом, ослабевают, но "четырехлетний цикл" уже глубоко укоренился в психологии инвесторов. Мы предполагаем, что эффект цикла ослабнет, но не исчезнет полностью.
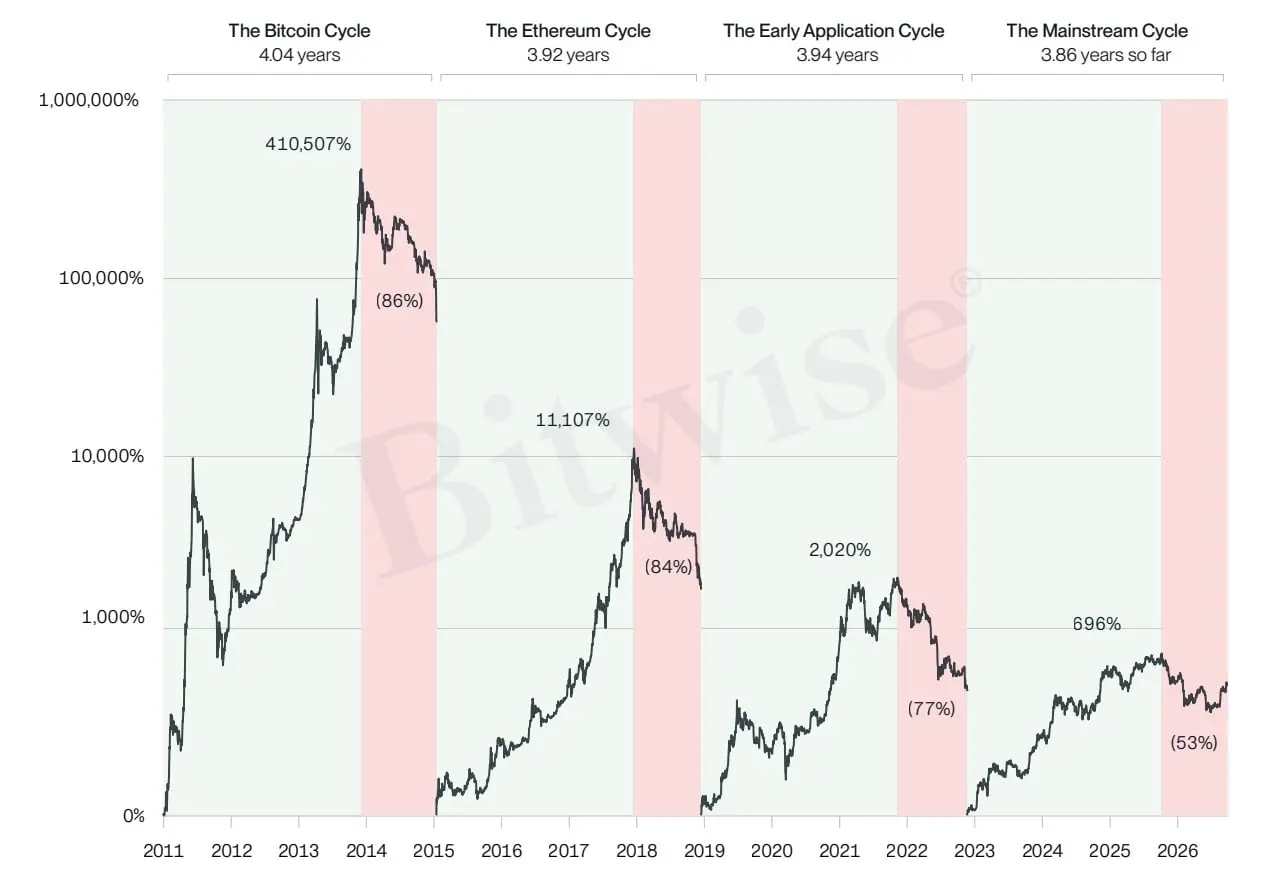
График логарифмических доходов биткойна в различных циклах бычьего и медвежьего рынков, максимальные падения в каждом цикле: 86%, 84%, 77%, в этом цикле 53%.
Биткойн и традиционные активы: сравнение долгосрочных гипотез о капиталовом рынке
Bitwise обобщает последние гипотезы о капиталовом рынке от JPMorgan, PGIM, BlackRock и Vanguard,Ожидания по крупным классам активов на десять лет,В качестве эталона для сравнения。
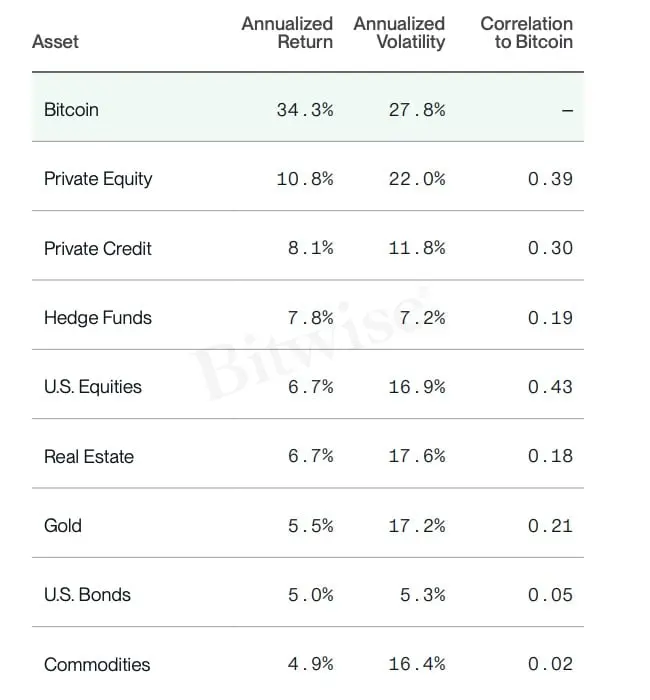
Прогнозы по различным активам на следующие десять лет (2026-2036).
Риски и замечания
История биткойна относительно коротка, волатильность высока, регуляторная среда постоянно меняется, институциональное принятие все еще находится на ранней стадии, а базовая технология появилась в 2008-2009 годах. Все эти факторы делают долгосрочные прогнозы естественно обладающими огромной неопределенностью. Основные риски:
- Ограниченные исторические данные. Биткойн начал широко торговаться только в 2010 году, институциональные продукты появились с 2014 года, а спотовые ETP были запущены только в 2024 году. Данных для обратного тестирования не так много. Будущая макроэкономическая среда, регулирование и структура рынка могут претерпеть значительные изменения, и исторические результаты не обязательно могут быть воспроизведены.
- Риски регулирования и законодательства. Глобальные законы, касающиеся криптовалют, еще не зрелые, и в любой момент может произойти значительный поворот, как в положительном, так и в отрицательном направлении. Дружественная регуляторная среда сейчас не обязательно будет продолжаться в будущем.
- Принятие со стороны учреждений, компаний и государств является новой тенденцией. Биткойн изначально был доминируем розничными инвесторами, а вход учреждений и правительств является относительно новым явлением, которое не гарантирует устойчивость этой тенденции.
- Риски технологий и квантовых вычислений. Биткойн зависит от базового кода, который требует постоянной итерации. Квантовые вычисления и прорывы в математике, ускоренные ИИ, могут представлять угрозу на уровне криптографии. В будущем биткойн может потребовать значительных обновлений, чтобы перейти на квантово-устойчивую криптографию; сам процесс обновления несет в себе неопределенность. Даже если протокол завершит обновление, если кошельки пользователей не будут перенесены на квантово-устойчивые адреса, активы все равно будут под угрозой. Сообщество уже начало соответствующую работу, но все еще существует множество нерешенных проблем. Развитие ИИ ускорит риски прорыва криптографии.
Кроме того, макроэкономическая среда, механизмы торговли и безопасность самоуправления также представляют собой риски. В этом отчете перечислены только ключевые неопределенности, и он не охватывает все риски.
Резюме
Всего за 17 лет биткойн из нишевого актива превратился в актив стоимостью 1,7 триллиона долларов, который исследуется и включается в портфели ведущими мировыми учреждениями. Поскольку все больше учреждений включают биткойн в свои портфели, качественные прогнозы и гипотезы становятся особенно важными.
В этом отчете мы представляем наши основные долгосрочные суждения:
- 34.3% ожидаемая годовая доходность: в течение следующих десяти лет Биткойн может стать самым прибыльным основным классом активов в мире.
- Волатильность снижается, но все еще на высшем уровне: волатильность снизилась по сравнению с историческими данными, но все еще является самой волатильной основной активом.
- Диверсификация портфеля: поддерживает среднюю и низкую корреляцию с большинством активов, корреляция с золотом увеличивается, подходит для диверсифицированных институциональных портфелей.
- Приток институциональных средств от 1.5 триллиона до 7.4 триллиона долларов: распределение 1-5% в портфеле приводит к огромному объему покупок.
- Расширение спроса на хранение ценностей: государственный долг, финансовая экспансия и чрезмерная эмиссия денег продолжают подавлять покупательную способность фиатной валюты, повышая спрос на твердые активы, такие как золото и Биткойн.
- Регулирование имеет инерцию: Уолл-стрит и обычный рынок широко принимают криптовалюту, существующие благоприятные регуляторные политики трудно полностью отменить.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





