








Последний отчет a16z: технологии стали "всеми циклами" глобального капитального рынка, 86% венчурного капитала направлено в AI, капитальные расходы на AI вернули полупроводники, электроэнергию и оборону на главные позиции рынка, жесткая инфраструктура стала новым фаворитом
 Ключевые тезисы

 Доклад с точки зрения фондового рынка и технологий рассматривает состояние рынка 2026 года (по крайней мере, за первые два квартала) и дает прогноз на будущее.
Автор: Шоу Цзывэй, Инвесторский обзор
Недавно команда a16z Growth выпустила вторую версию отчета «Состояние рынков II». Отчет рассматривает состояние рынка в 2026 году (по крайней мере, за первые два квартала) с точки зрения фондового рынка и технологий, а также дает прогноз на будущее.
Основное содержание можно резюмировать так: технологии больше не являются просто одним из секторов, а представляют собой «всеобъемлющий цикл» роста прибыли на капитальном рынке; внутри технологий внимание рынка смещается с программного обеспечения на аппаратное обеспечение и инфраструктуру; теория устаревания GPU ослаблена реальностью; программная индустрия не движется к закату, а входит в стадию «доказательства своей ценности»; внедрение ИИ все еще находится на ранней стадии.
Технологии становятся «всеобъемлющим циклом», являясь альтернативным выбором с высоким ростом и легким капиталом
Основной вывод отчета заключается в том, что технологии превратились из «ремесленного производства» в основной двигатель глобальной экономики. В отчете говорится, что сегодня каждая компания в каком-то смысле является технологической компанией, и трудно найти действительно работающие только на бумаге предприятия. Технологии больше, чем любая другая отрасль, стимулируют инвестиции, циклы исследований и разработок, рост прибыли и расширение маржи; крупнейшие, самые прибыльные и быстрорастущие компании в основном являются технологическими.
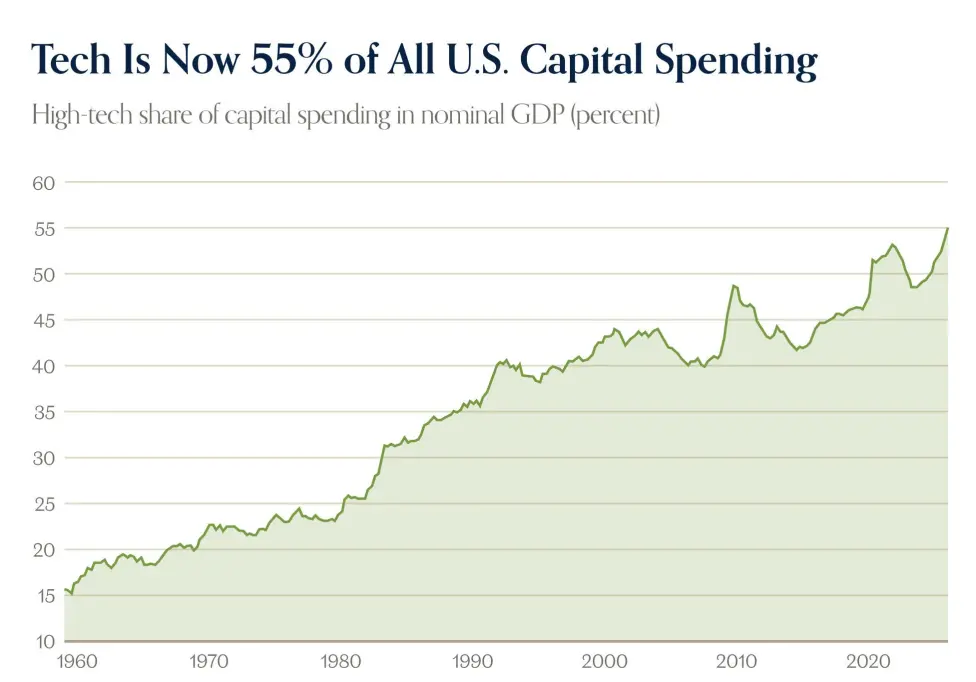
В отчете отмечается, что после глобального финансового кризиса технологии действительно начали набирать силу на капитальном рынке. После краха рынка жилья и ужесточения кредитования технологии предложили инвесторам, осторожно относящимся к активам, альтернативу с высоким ростом и легким капиталом.
Более того, технологии обладают огромным встроенным операционным рычагом, поскольку рынок услуг далеко не насыщен, а предельные затраты на программное обеспечение близки к нулю. Оглядываясь назад, те, кто сомневался, смогут ли убыточные технологические компании вырасти в машины с высокой рентабельностью, упустили основную тему последнего десятилетия.
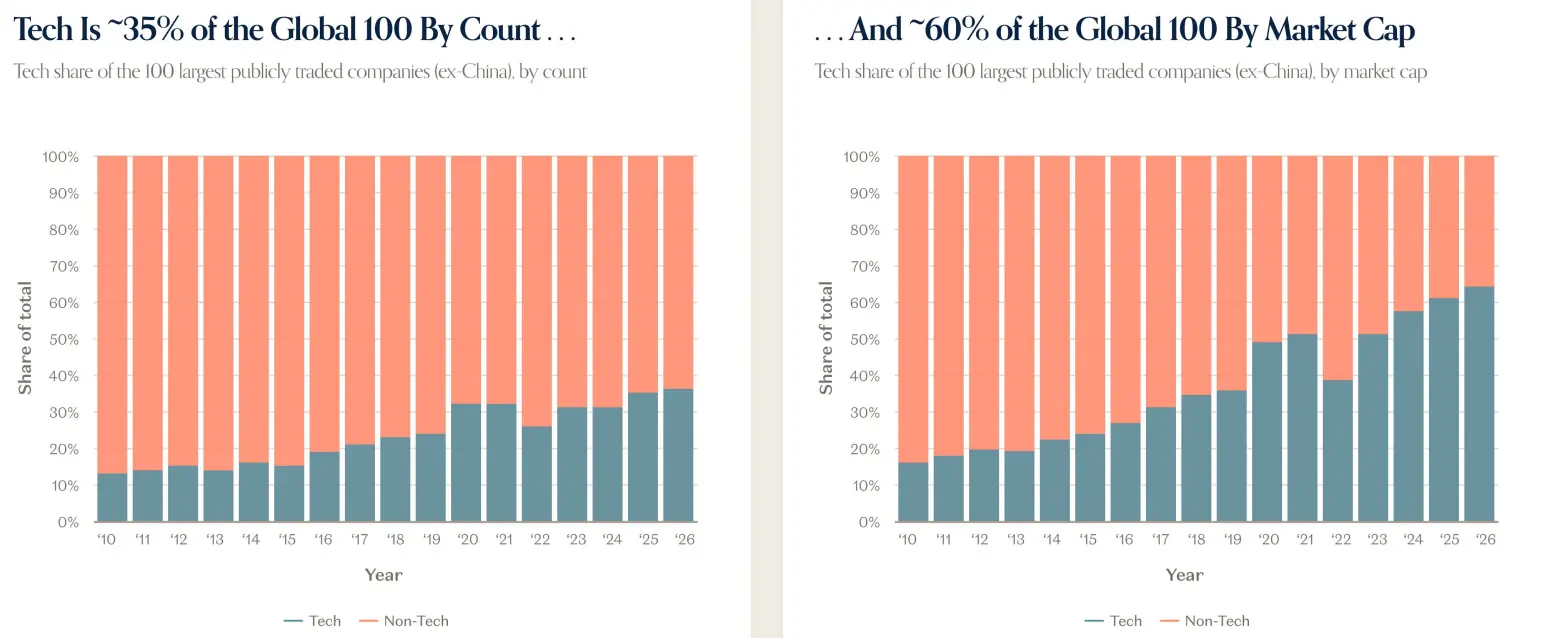
Программное обеспечение действительно поглотило мир, но центральное место технологий на капитальном рынке поднялось на новый уровень. Прибыль технологий продолжает расти сложным образом, хотя базовый уровень низок, но это более заметно по сравнению с другими областями. С 2023 года технологии почти стали историей роста прибыли: по состоянию на конец августа 2026 года технологии составили около 76% общего роста прибыли S&P 500.
Отчет утверждает, что сегодня технологии нельзя больше называть просто сектором. Ранее циклы определялись товарами длительного пользования — домами, посудомоечными машинами, автомобилями и т.д., теперь технологии заменили их. Технологии повсюду, они стали «всеобъемлющим циклом».
Программное обеспечение доминировало в предыдущем технологическом цикле, теперь аппаратное обеспечение стало главной ролью
С тем, как технологии становятся «всеобъемлющим циклом», структура внутри технологий также меняется.
В отчете говорится, что темой годовых и более длительных циклов является переход от битов к атомам. Программное обеспечение доминировало в предыдущем технологическом цикле, теперь аппаратное обеспечение стало главной ролью.
Строительство ИИ стимулирует резкий рост спроса в традиционно медленно растущих, циклических и капиталоемких отраслях, таких как полупроводники, электроэнергия и сети. Этот спрос во многом финансируется исторической прибылью крупнейших технологических компаний, функционально превращая свободный денежный поток гипермасштабных облачных поставщиков в свободный денежный поток полупроводников; одновременно это также все больше зависит от долгов.
Но не только ИИ. Глобальный спрос на инфраструктуру исчисляется триллионами долларов, расходы на оборону растут, электросети сталкиваются с необходимостью полной электрификации, производство возвращается, а роботы и автономные такси становятся реальностью.
В отчете говорится, что аппаратное обеспечение и инфраструктура, отстававшие от программного обеспечения на протяжении многих лет, стали центром внимания рынка. Государственные и частные инвестиции в вычисления, хранение, электроэнергию, робототехнику, производство и оборону происходят с такой интенсивностью, какой не наблюдалось десятилетиями, а то и дольше. Как говорится в отчете: атомы вернулись.
ИИ — это межплатформенный переход, объем капитальных затрат беспрецедентен
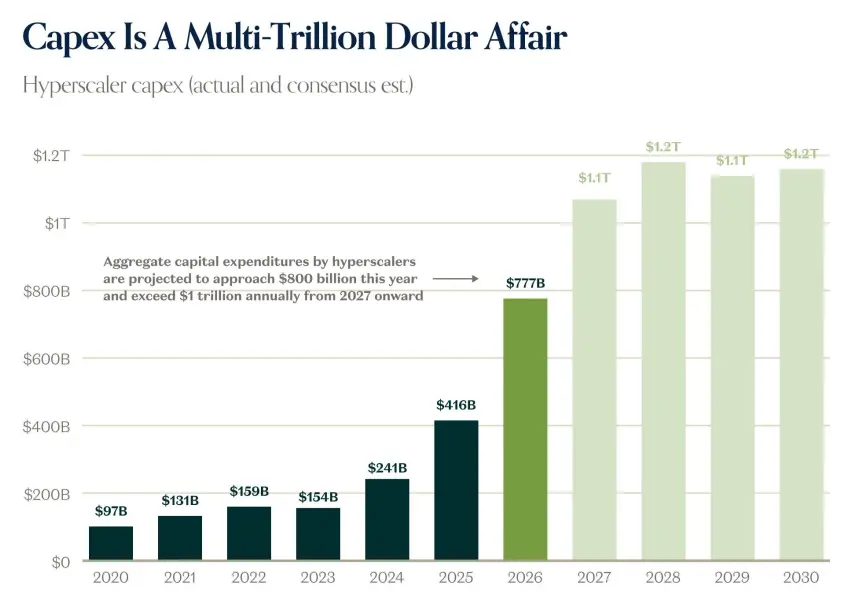
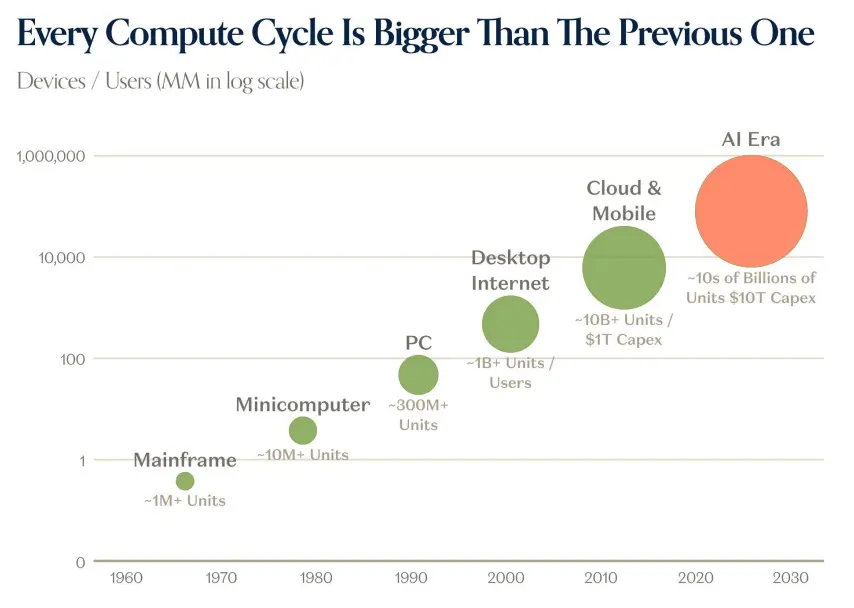
Отчет описывает ИИ как межплатформенный переход. Капитальные затраты гипермасштабных компаний выросли с примерно 97 миллиардов долларов в 2020 году до 241 миллиардов долларов в 2024 году и 416 миллиардов долларов в 2025 году; в 2026 году ожидается 777 миллиардов долларов, а с 2027 года — более 1 триллиона долларов в год. В отчете говорится, что каждый новый вычислительный цикл больше предыдущего: от мэйнфреймов, мини-компьютеров, ПК, настольного интернета, облака и мобильных технологий до эпохи ИИ, масштаб устройств, пользователей и капитальных затрат увеличился на порядок.
В отчете отмечается, что прогнозы рынка по капитальным затратам каждый год оказываются заниженными, спрос и цены продолжают поднимать инвестиции. Доля капитальных затрат в ВВП уже близка или превышает исторические пиковые значения в таких отраслях, как железные дороги, нефтегаз и телекоммуникации. Свободный денежный поток гипермасштабных компаний поглощается капитальными затратами, и ожидается, что это давление продлится до 2028 года. С увеличением использования наличных средств долговой рынок начинает вмешиваться: в 2026 году значительно возросли заимствования, связанные с ИИ, и срок их действия стал длиннее. В отчете также говорится, что ROIC гипермасштабных компаний все еще выше стоимости долга и WACC, что делает их заимствования и инвестиции финансово обоснованными на данный момент.
Капитальные затраты также оказывают влияние на реальную экономику. В отчете говорится, что строительство центров обработки данных привело к увеличению числа рабочих мест в строительстве и квалифицированных профессиях более чем на 300 тысяч, а также к повышению зарплат: зарплаты менеджеров по объектам, менеджеров по строительству, сетевых инженеров и других должностей в центрах обработки данных выше, чем в аналогичных не связанных с центрами обработки данных должностях.
Капитальные затраты начинают приносить результаты
В отчете говорится, что скорость и масштаб роста доходов от ИИ беспрецедентны. Совокупный ARR OpenAI и Anthropic быстро растет с четвертого квартала 2024 года, ожидается, что к третьему кварталу 2026 года он приблизится к 150 миллиардам долларов. В отчете показано, что в 2026 году доход OpenAI и Anthropic составит около 100 миллиардов долларов, что превышает доходы публичного программного обеспечения (без учета гипермасштабных компаний) примерно в 63 миллиарда долларов. Объем облачных доходов удвоился по сравнению с прошлым годом, и ожидается, что свободный денежный поток гипермасштабных компаний значительно восстановится в 2029-2030 годах.
В отчете также упоминается о быстром росте Neoclouds, компании CoreWeave, Nebius, Applied Digital и других, чьи кривые доходов резко возрастают. Что касается опасений по поводу амортизации и устаревания GPU, в отчете говорится, что аренда и остаточная стоимость старых GPU не обрушились, а наоборот, остаются стабильными или растут: данные по арендным ценам и остаточной стоимости B200, H200, H100, A100 подтверждают это.
Что касается уровня внедрения, отчет считает, что ИИ все еще находится на ранней стадии. 69% компаний из S&P 500 заявляют, что у них уже есть развертывание ИИ в реальном времени, но только 2% раскрывают отслеживаемые ими показатели, 0% выделяют показатели отдельно и отслеживают их. Пространство для расходов на ИИ в компаниях все еще велико: только 20% организаций ограничивают использование из-за затрат, связанных с ИИ; большинство отраслей ожидают увеличения расходов на ИИ. В отчете говорится, что расходы на ИИ в настоящее время составляют лишь около 0,3% доходов S&P 500, в то время как облачные технологии достигли около 4% ИТ-бюджета во втором году, и TAM ИИ больше, чем ИТ-бюджет. С потребительской стороны подписки на платный ИИ с 2025 года увеличились примерно в 5 раз, средние месячные расходы домохозяйств возросли, но поток рекомендаций по поиску все еще мал.
Отчет также проводит параллели с мобильным интернетом: полупроводники первыми вышли на рынок, затем инфраструктура, а затем программное обеспечение и услуги. Отчет считает, что версия ИИ может проявить аналогичный порядок.
Теория устаревания GPU преувеличена
С вычислительными потребностями и жизненным циклом GPU напрямую связаны аппаратное обеспечение и капитальные затраты. В отчете говорится, что спрос на вычисления все еще превышает предложение. Ранее известные медведи ставили под сомнение, что GPU устареют через три-четыре года, стоит ли вкладывать столько средств; что означает успешная продажа B200 для развертывания A100, проведенного год-два назад? По крайней мере на данный момент, спрос на вычислительные мощности ИИ растет, A100 все еще весьма полезен.
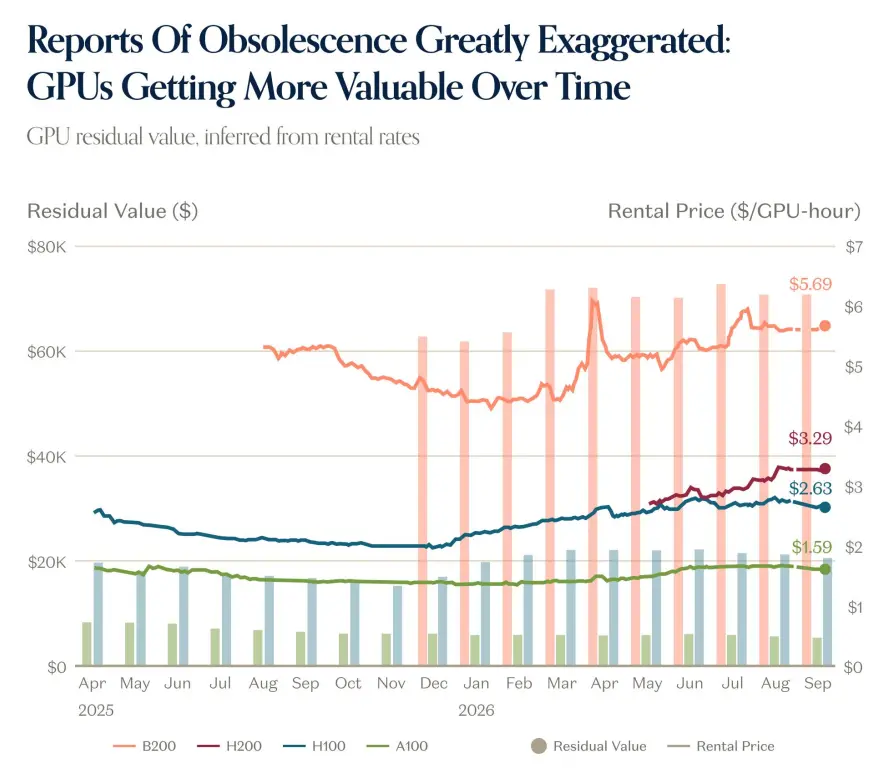
Обычно арендные ставки и остаточная стоимость GPU со временем снижаются, но на практике это не так. С удешевлением интеллекта спрос на вычислительные мощности растет, цены на новейшие чипы растут, а старые чипы также остаются на высоком уровне. Цены на A100 равны или выше уровней начала года. В отчете говорится, что история далеко не закончена, но до сих пор прогресс в вычислениях и моделях не является нулевой суммой. Лучшие и более дешевые интеллектуальные решения накапливают ценность для всей экосистемы, а старые чипы и модели сохраняют значительную ценность даже после установленного «срока годности» от медведей.
В то же время внедрение ИИ все еще относительно незрелое: широко, но поверхностно. Почти 30% компаний из S&P 500 сообщают, что ИИ оказывает какое-то «количественное влияние», но только около 2% сообщают о каких-либо отслеживаемых показателях. В случае использования через Делегирование лишь очень небольшая часть пользователей развернула масштаб. На стороне потребителей, по состоянию на апрель, только около 2% домохозяйств в США платят за какую-либо услугу ИИ; сейчас это число выше и растет, но в целом все еще невелико. Вывод отчета заключается в том, что GPU работают активно, а данные показывают, что зрелое внедрение и использование ИИ все еще на ранней стадии.
SaaS: доказать свою ценность, а не конец света
Возвращаясь к программному обеспечению, в начале года появились мнения, что программное обеспечение мертво, ИИ может генерировать все с помощью «атмосферного программирования», и конец света для SaaS близок. В отчете говорится, что реальность часто более тонка. Действительно, произошла распродажа, но она была более избирательной, чем подразумевает «конец света»; ИИ или угроза ИИ сыграли свою роль, но не были единственным фактором.
Некоторые переоценки публичных программных компаний давно назревали. После окончания политики нулевых процентов, такие компании, как технологические, обменяли рост на прибыль. В 2022 году рынок был полон высокорослых, в большинстве своем убыточных программных компаний; к 2026 году история изменилась: около 75% прибыльны, но только около 30% показывают рост более 20%. Высокие процентные ставки изначально предназначались для того, чтобы сделать капитал относительно дефицитным, поэтому компании разумно перешли от убыточного роста к более самодостаточному, более медленному, но более стабильному росту. Это само по себе разумно, но компании с медленным ростом не будут долго получать высокие оценки роста, новая «норма медленного роста» в конечном итоге догнала программное обеспечение. Не все компании такие: быстрорастущие компании все еще торгуются по коэффициентам, соответствующим историческим средним, хотя и не на пиковых уровнях нулевых процентов; но таких компаний становится все меньше, и сектор в целом переоценивается. В отчете подводится итог: программное обеспечение не мертво, но действительно необходимо «доказать свою ценность».
Частный рынок: ценность накапливается на частной стороне
Отчет считает, что рынок частного капитала накапливает историческую ценность. С начала 2026 года объем венчурного капитала составил около 72 миллиардов долларов, а стоимость выходов, поддерживаемых венчурным капиталом, составила около 2.188 триллионов долларов. Максимальный размер частных компаний беспрецедентен: общая оценка таких компаний, как SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp, Waymo и других, достигает нескольких триллионов долларов. В отчете говорится, что стоимость пяти крупнейших частных компаний превышает сумму всех технологических IPO за последние десять лет.
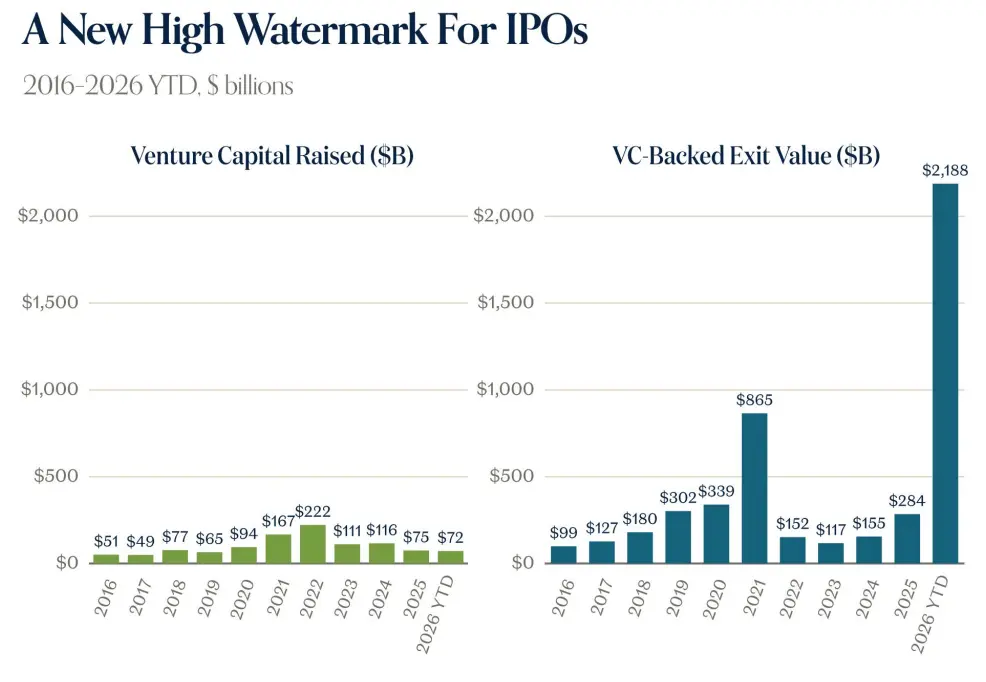
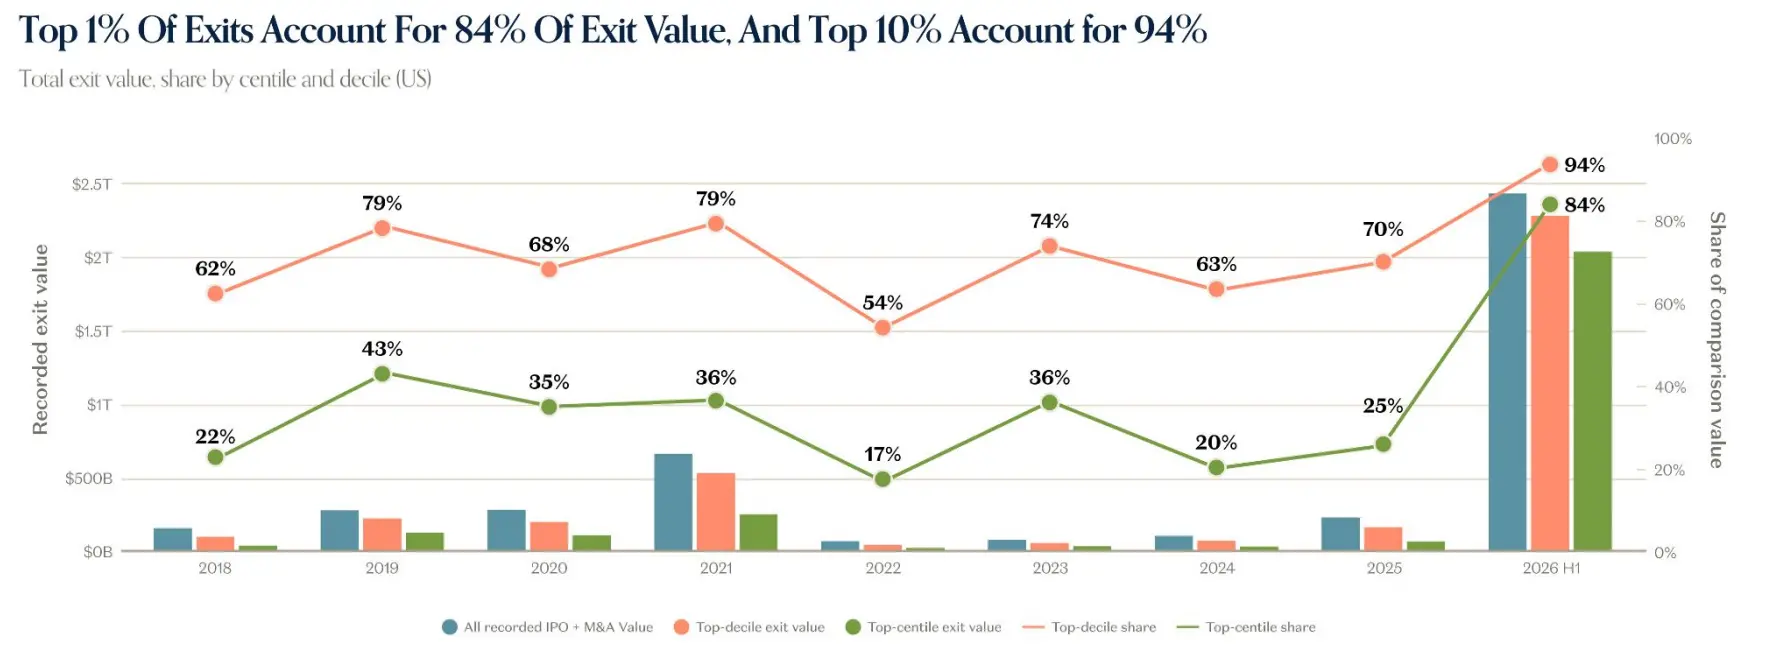
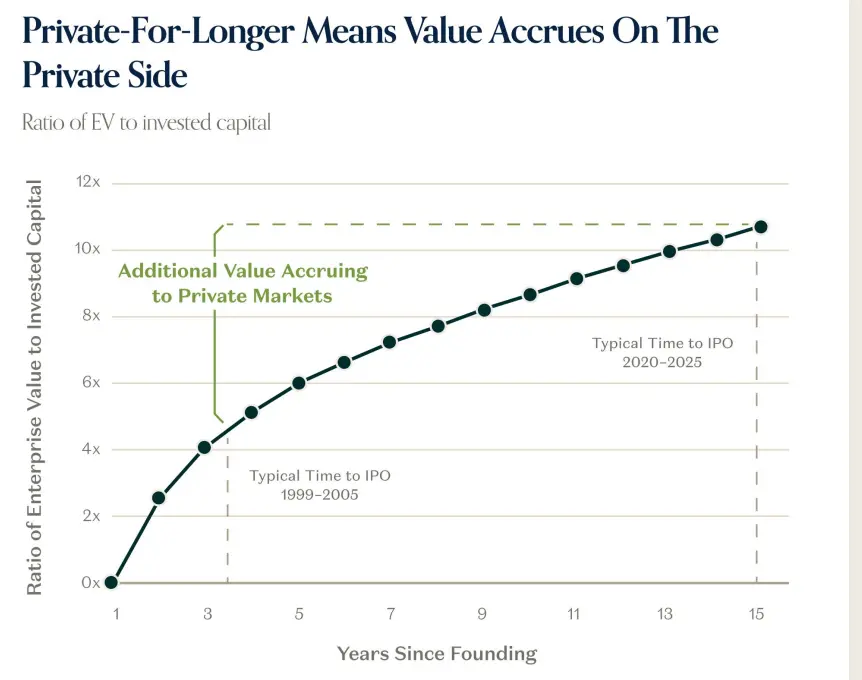
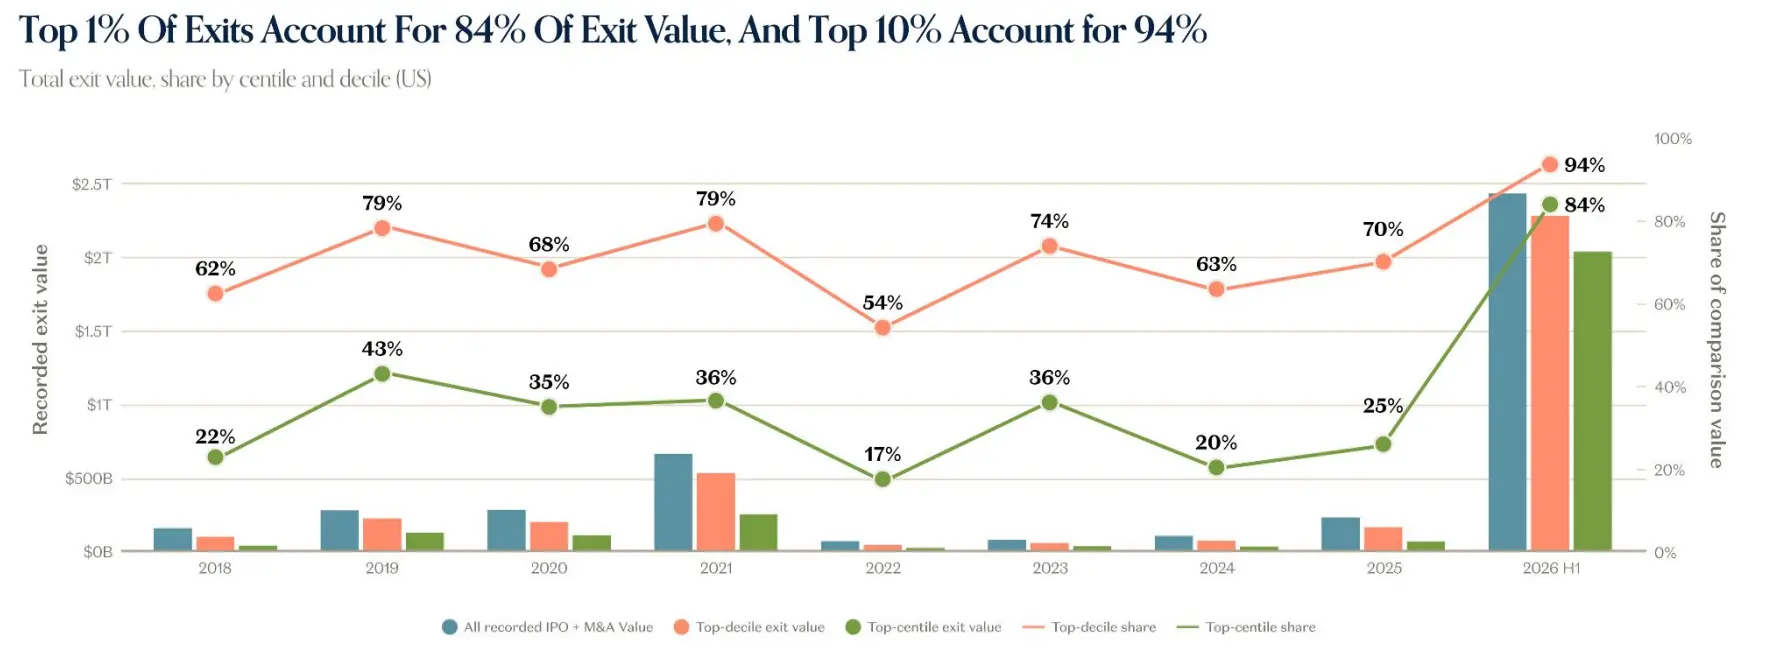
Отчет называет это явление "Private-for-longer", то есть компании выходят на рынок позже, а большая часть их стоимости накапливается на этапе частного капитала. Типичное время IPO увеличилось с примерно 3 лет в период с 1999 по 2005 год до более 10 лет в период с 2020 по 2025 год. Общая оценка активных американских единорогов достигла 5.34 триллионов долларов, что превышает 3.5 триллионов долларов индекса Russell 2000. Эффект силы закона возврата также стал более выраженным: 1% выходов составляет 84% от общей стоимости выходов, а 10% — 94%.
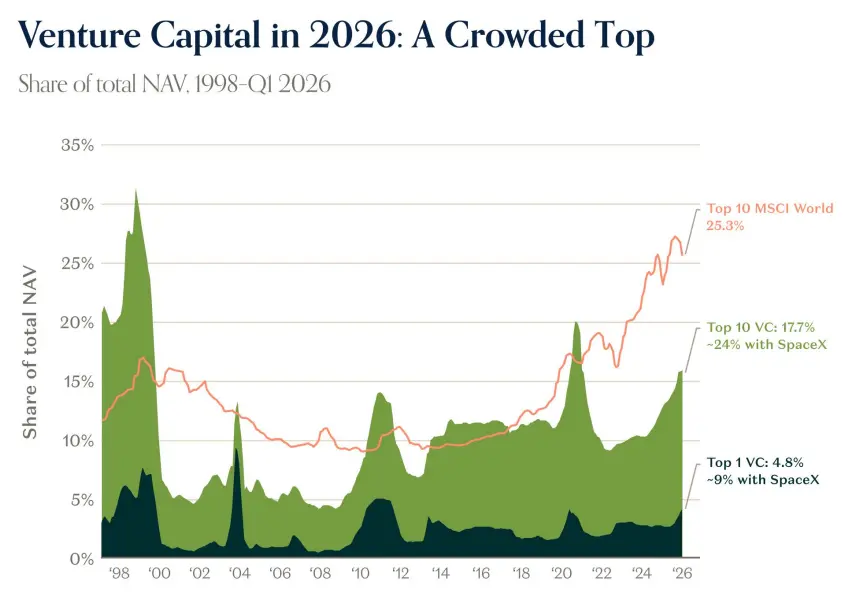
Вторичный рынок также отражает эту тенденцию. В отчете говорится, что уровень участия в передаче акций сотрудников составляет менее 60%, но уровень подписки достиг исторического максимума; скидки на передачу акций невелики; медиана цен на вторичном рынке относительно предыдущего раунда составляет 0% скидки, 75-й процентиль — 23% премии, 90-й процентиль — 79% премии. Рост стоимости портфелей ведущих венчурных капиталистов значительно превышает рост ведущих публичных компаний: с 2017 по 2026 год индекс Top 30 VC портфелей вырос с 100 до 2333, в то время как Top 10 публичных компаний выросли только до 542. Концентрация венчурного капитала возросла, Top 10 VC составляют 17.7% от NAV, а если учитывать SpaceX, то около 24%. В то же время разброс доходности венчурных фондов достиг исторического максимума, разрыв между верхним десятым процентилем и остальными фондами увеличился.
Отчет утверждает, что после окончания эпохи нулевых процентных ставок стартапы, как и публичные компании, переходят от роста к прибыли. Однако компании, успешно привлекающие финансирование, продолжают демонстрировать высокие темпы роста, сопоставимые или даже превышающие пики нулевых процентных ставок. Доля ИИ в стоимости сделок венчурного капитала выросла с 15% в 2016 году до 86% в 2026 году. Новые единороги становятся все моложе: медианный возраст новых единорогов снизился с примерно 7 лет в 2019 году до примерно 4 лет в 2026 году, в то время как медианный возраст всех активных единорогов увеличился до примерно 15 лет.
Отчет также отмечает, что в 2026 году большинство технологических единорогов, поддерживаемых венчурным капиталом в США, имеют доход менее 500 миллионов долларов и рост не более 20%, но их денежный запас относительно короткий. Стартапы пост-ИИ демонстрируют различные кривые роста: компании, основанные в 2022 году, в четвертом году показывают рост доходов примерно в 3 раза круче, чем в предыдущие годы. Ведущие приложения ИИ показывают рост примерно в 5 раз на малой базе и примерно в 2.5 раза на большой базе; медианный рост на малой базе составляет 423% в год, на большой базе — 150%.
Данные о частных компаниях рассказывают макроэкономическую историю
Отчет утверждает, что частные технологические компании все больше становятся ведущими сигналами важных экономических вопросов. Данные OpenRouter показывают, что недельное использование токенов увеличилось с 0.5T в начале 2025 года до 4.7T в сентябре 2025 года, а затем до 126.2T в сентябре 2026 года, что соответствует росту примерно в 27 раз, удвоившись дважды с июня.
Отчет считает, что внедрение ИИ все еще "широкое и поверхностное". Доля пользователей верхнего десятого процентиля, использующих плагины и навыки, значительно выше, чем у типичных компаний: уровень внедрения плагинов составляет 95% для OpenAI, 21% для передовых компаний и 9% для типичных компаний; уровень внедрения навыков составляет 93%, 19% и 3%. Smart Router от Databricks решает 92.3% задач кодирования по цене 2.13 доллара за задачу, снижая затраты на 35% и увеличивая балл на 1.3 пункта. Kalshi начала устанавливать цены на будущую вычислительную мощность GPU. В отчете также говорится, что поставщики услуг по выводу данных добавили около трех четвертей доходов, но составляют лишь около одной пятой от EV.
Оглядываясь назад, отчет также дает прогноз. Команда a16z Growth ожидает, что ИИ расширит спрос: корпоративное и потребительское внедрение станет более зрелым и будет направлено на новые передовые области, такие как робототехника, биотехнологии, здравоохранение и AD. В целом, технологии развиваются с экспоненциальной скоростью. В отчете говорится, что никто не может предсказать будущее, но учитывая скорость и темп изменений, этот цикл не будет похож на предыдущие циклы.
 Предупреждение о рисках
 Предупреждение о рисках


Популярные статьи





