BlackRock возглавил отступление, 1,6 миллиарда долларов исчезло из ETH ETF
 Ключевые тезисы

 В октябре из США было выведено около 1,6 миллиарда долларов по ETH ETF, при этом доля BlackRock ETHA составила почти 90%.
Автор: Фугуй
BlackRock возглавил отток, 1.6 миллиарда долларов исчезли из ETH ETF
В октябре 2026 года на Уолл-стрит произошел довольно странный инцидент. ETH был приглашен в брокерский счет BlackRock, и именно BlackRock стал тем, кто больше всего потерял деньги на ETH в октябре.
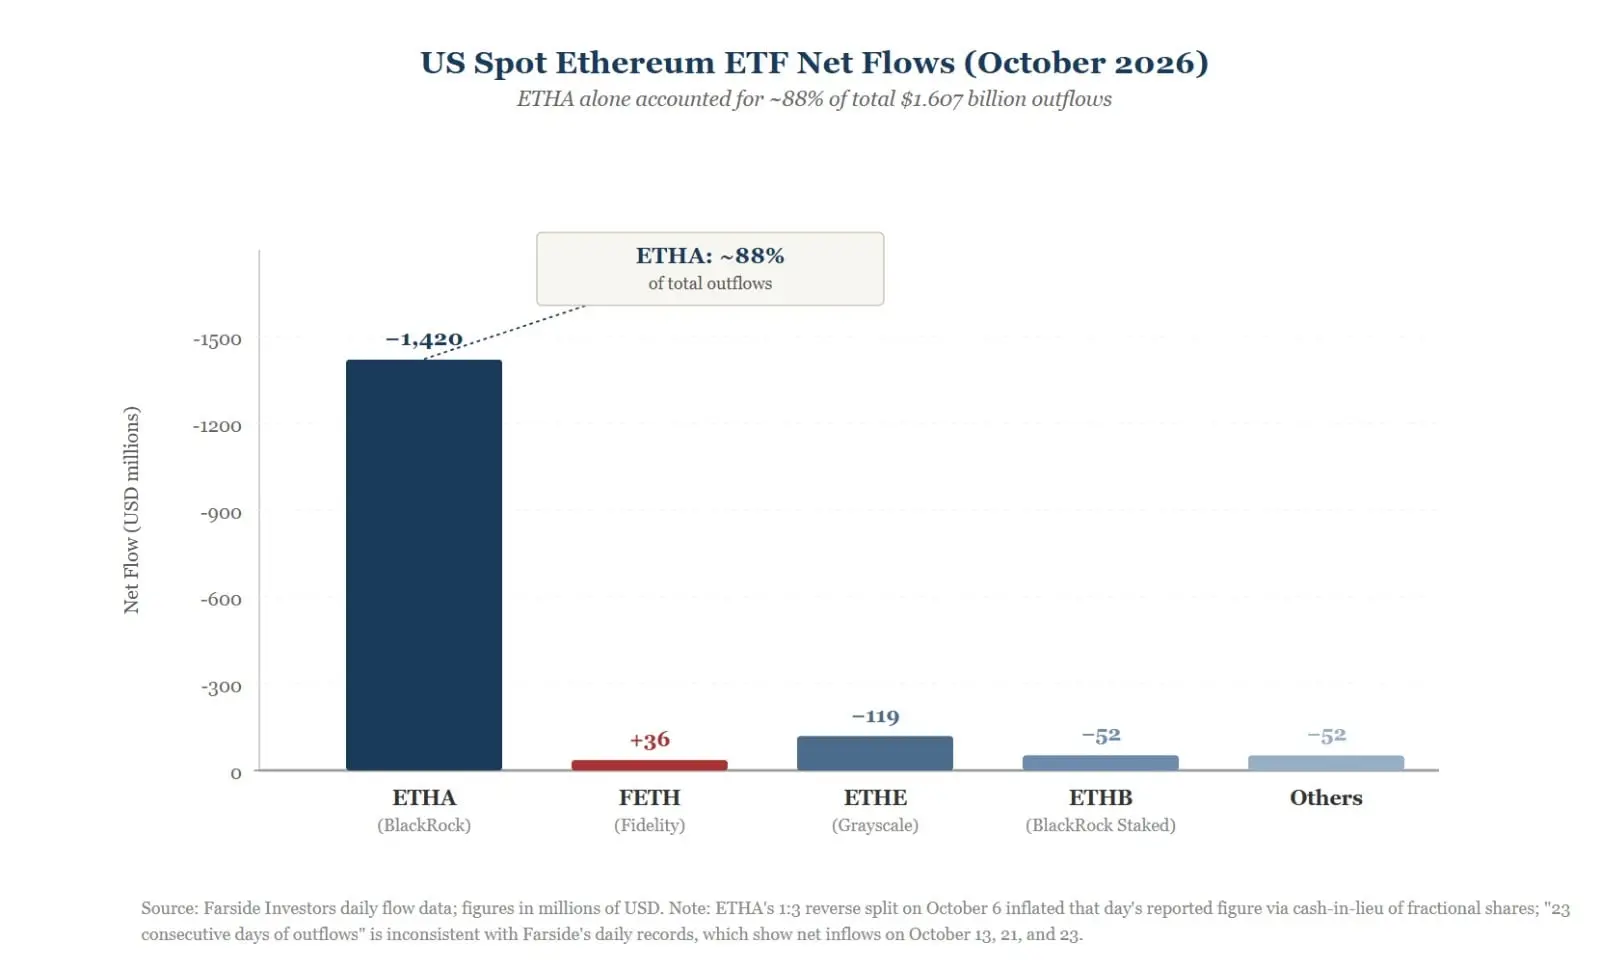
Счета ведутся так. По ежедневным записям Farside Investors, по состоянию на 30 октября, чистый отток из американского спотового ETH ETF в октябре составил примерно 1.607 миллиарда долларов, из которых фонд ETHA составил около 1.42 миллиарда, почти девяносто процентов. Из двадцати двух торговых дней девятнадцать дней были с чистым оттоком, три дня — с чистым притоком. В интернете распространилось утверждение о «непрерывном оттоке в течение двадцати трех дней», но это не соответствует ежедневной таблице Farside, так как 13, 21 и 23 октября были небольшие поступления, это рекорд можно не распространять.
Также есть одна запутанная запись, которую нужно прояснить. 6 октября ETHA за один день потерял 201.9 миллиона долларов, в тот день он как раз провел обратный сплит 3 к 1. В документах SEC указано, что доли, составляющие менее одной акции, должны быть погашены наличными, поэтому в цифрах этого дня есть «вода». Однако 7, 12, 14, 19, 22 октября и до конца месяца ETHA каждый день терял деньги, один сплит не может поддержать выкуп в течение месяца.
Деньги уходят так сосредоточенно, что стоит задать вопрос: кто продает и куда уходит?
Продажа ETH не означает отказ от ETH: куда же ушли деньги?
Многие заголовки пишут «BlackRock продает ETH», это звучит убедительно, но это неправильно. ETHA — это продукт, выпущенный BlackRock, доли находятся в руках инвесторов. Когда клиент выезжает, портье просто ведет учет, нельзя сказать, что портье продал дом. На самом деле выкупают доли держатели фонда, среди которых есть как учреждения, так и уполномоченные участники, занимающиеся арбитражем на выкупах. После выкупа часть ETH, стоящая за долей, либо продается, либо передается уполномоченным участникам для обработки, что влияет на спотовый рынок. Однако Farside сообщает только суммы, не указывает имена, кто продает, эти данные не могут это сказать.
Посмотрим на другие брокерские конторы. В октябре фонд FETH от Fidelity наоборот показал чистый приток около 36 миллионов долларов, Grayscale с ETHE потерял около 119 миллионов, а собственный фонд BlackRock ETHB потерял около 52.3 миллиона. Кто-то входит, кто-то выходит, это не полный отток, а больше похоже на то, что все выбирают, как забрать ETH.
Так может, деньги просто поменяли место, чтобы продолжать держать ETH? Данные могут только подтвердить, что ETHA теряет, но не могут подтвердить направление. Чтобы понять, куда они ушли, нужно дождаться раскрытия позиций, таких как 13F, они подаются ежеквартально, с задержкой.
В макроэкономическом плане есть несколько подсказок. В анализе Wintermute от 12 октября упоминается, что протоколы заседания ФРС заставили рынок больше поверить в то, что в конце года будут повышены ставки, доходность десятилетних казначейских облигаций остается высокой, а S&P 500 достигает новых максимумов. На той неделе из спотового BTC ETF было выведено около 680 миллионов долларов, а из ETH ETF — около 540 миллионов. В условиях высоких ставок активам без денежного потока трудно, BTC тоже не избежал этого. По данным Cointelegraph, ETH к 21 октября упал с примерно 2700 долларов до 2438 долларов, что составляет снижение на 9.7%. Цены падают, выкупы увеличиваются, эти два фактора взаимно влияют, но просто по совпадению нельзя определить, что является причиной, а что следствием.
Но макроэкономическая среда одинаково влияет на каждую брокерскую контору, девяносто процентов оттока сосредоточено на ETHA, поэтому нужно смотреть на сам продукт. ETHA продает колебания ETH. Купив его, вы зарабатываете на разнице в цене, а вознаграждение за ставку, которое вы могли бы получить, держась за ETH, вам не принадлежит. Это похоже на покупку билета на матч, вы можете войти и посмотреть игру, но дивиденды от рекламы на стадионе вас не касаются. В годы с низкими ставками этот билет можно было бы купить. Когда ставки высоки, казначейские облигации имеют купонный доход, денежные фонды приносят проценты, а открытая позиция, которая получает только разницу в цене, ставит на стол альтернативные издержки. ETHA также является крупнейшим и самым удобным входом для институциональных инвесторов, чтобы снизить позиции по ETH, проще всего продать его.
Это объяснение не является единственным. Grayscale с ETHE давно предлагает ставку, в октябре также наблюдается отток, но его управленческий сбор составляет 2.5%, историческая нагрузка велика, поэтому его сложно сравнивать напрямую. Более осторожное утверждение заключается в том, что макроэкономика — это ветер, а структура продукта — это места утечки, когда ветер сильный, утечки заполняются водой.
BlackRock также заметила утечку, и ее решение — выпустить еще один продукт.
Билет без дохода: почему BlackRock все еще хочет выпустить ETHB
BlackRock лучше всех знает о проблеме билета без дохода. 12 марта 2026 года iShares Staked Ethereum Trust, код ETHB, был зарегистрирован на Nasdaq. Согласно проспекту, фонд использует от 70% до 95% ETH для стейкинга, 82% вознаграждений идут акционерам, оставшиеся 18% делятся между эмитентом, кастодианом Coinbase и провайдером верификационных узлов. Управленческий сбор составляет 0.25%, в первые двенадцать месяцев он снижается до 0.12% на активы в пределах 25 миллиардов долларов. В день Список активы составили около 107 миллионов долларов. Это не первый случай, REX-Osprey уже в сентябре 2025 года вышел на рынок, Grayscale также вышел раньше BlackRock, так что BlackRock — третья компания.
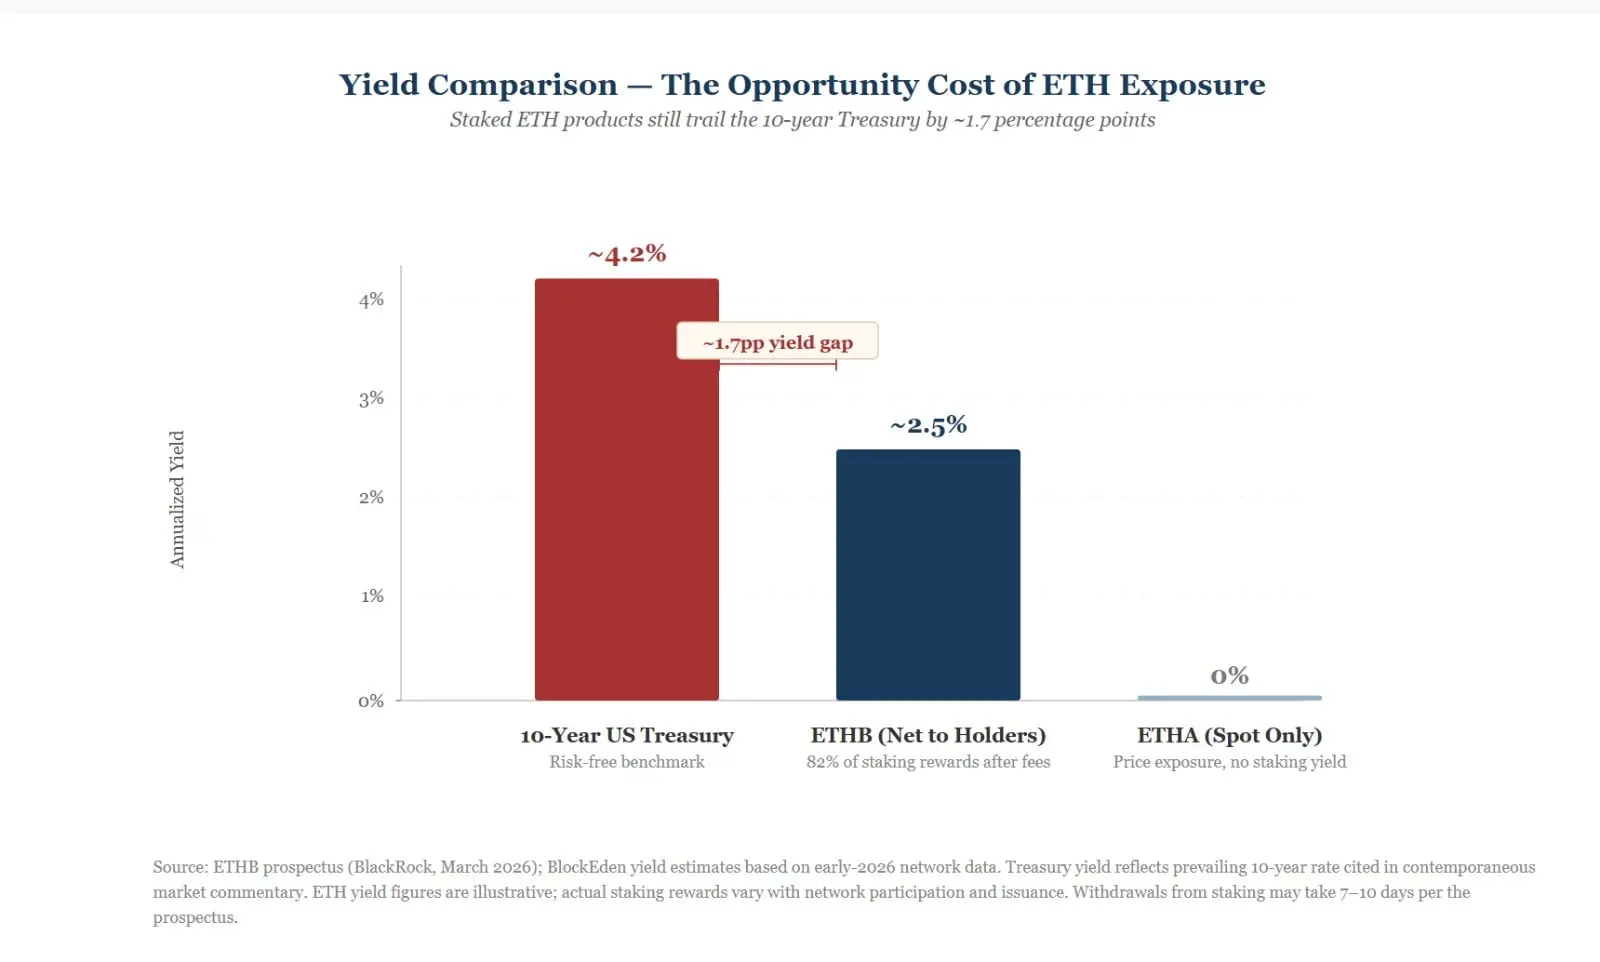
Здесь есть расчет, который стоит сделать. Один исследовательский блог по данным сети на начало 2026 года оценил, что годовая ставка составляет около 3%, после вычета 18% доли акционерам остается около 2.5%. В том же материале указана доходность десятилетних казначейских облигаций около 4.2%. ETHB заполняет одну из коротких позиций, но эта позиция короче, чем у казначейских облигаций. В проспекте также указано, что выход из верификационных узлов и вывод средств требуют очереди, сканирование может занять от семи до десяти дней, часть дохода — это цена ликвидности.
Поэтому не спешите говорить, что деньги из ETHA все ушли в ETHB. В октябре ETHB также терял, данные поддерживают только одно утверждение: один и тот же эмитент, два ETH, но с разной производительностью.
BlackRock не покинула Ethereum, она размышляет, как упаковать один и тот же ETH, чтобы люди продолжали его держать. Упаковка может решить, как его взять, но не может решить, сколько стоит то, что берется. Поэтому нужно вернуться к вопросу: откуда на самом деле берется ценность ETH?
Парадокс ценности Ethereum: чем более процветающая сеть, тем ценнее ETH?
Ценность акций заключается в том, что компания зарабатывает деньги и делит прибыль. У ETH нет совета директоров и отчета о прибылях и убытках, на чем же он основан?
Академическое сообщество выдвинуло одно объяснение. В статье «Tokenomics: Dynamic Adoption and Valuation», написанной учеными Лином Уильямом Конгом, Е Ли и Ненгом Ваном, опубликованной в 2021 году в The Review of Financial Studies, с помощью динамической модели доказывается, что ценность токена исходит от суммы спроса пользователей на транзакции, в отличие от традиционной оценки, которая дисконтирует будущие денежные потоки. Чем больше людей использует платформу, тем ценнее токен; чем ценнее токен, тем больше людей хочет быстрее войти. Эти два конца взаимно притягивают друг друга, это и есть теоретическая основа «чем более процветающая сеть, тем ценнее токен».
У этой модели есть одно условие: пользователи должны держать токены для того, чтобы совершать транзакции на платформе. Если применить это условие к бухгалтерским записям Ethereum, парадокс становится очевидным.
После EIP-1559 базовая плата за транзакции сжигается, чем более загружена сеть, тем больше сжигается, ETH на некоторое время получил репутацию дефляционного актива. В 2024 году обновление Dencun введет blob, публикация данных на L2 станет очень дешевой, сжигание на L1 уменьшится. Исследование CMCC утверждает, что квартальная сумма сжигания комиссий Ethereum упала с примерно 1.1 миллиарда долларов в первом квартале 2024 года до около 300 миллионов в третьем квартале, что составляет снижение на 73%. К 2026 году некоторые СМИ подсчитали, что ежедневно выпускается около 1700 ETH, а сжигается только пятьдесят-шестьдесят. Everstake в мае предоставил данные о годовом чистом увеличении около 0.7% до 0.8%. Обновление Fusaka в декабре прошлого года установило минимальную цену на blob, чтобы попытаться поддержать объем сжигания, но результаты еще предстоит увидеть.
Меньше сжигается, но выпуск продолжается, кому же уходят деньги? Тем, кто ставит. Вознаграждение за стейкинг не оплачивается клиентами снаружи, это новые ETH, выпущенные протоколом, что эквивалентно тому, что сеть сама печатает деньги и платит тем, кто охраняет ее.
Эта тема уже была исследована в академической среде. В рабочей статье NBER «The Tokenomics of Staking» Лин Уильям Конг, Чжихэн Хэ и Кэ Танг помещают стейкинг в динамическую модель, считая, что стейкинг приводит к перераспределению богатства, и с помощью данных о токенах, которые можно ставить, обнаруживают, что чем выше ставка, тем выше последующая сверхдоходность. Эту статью стоит использовать с осторожностью. Это рабочая статья от апреля 2025 года, не прошедшая рецензирование, объектом исследования является группа токенов, а не только Ethereum. Ее ранняя версия была представлена на одной из академических конференций в 2023 году, и рецензенты задавали вопросы о том, не является ли доход от этой стратегии только результатом большей чувствительности этих токенов к колебаниям всего крипторынка, то есть бета. Поэтому это дает лишь идею, а не окончательный вывод.
Применяя эту идею к ETH, я сам тоже немного поразмышляю, но это не будет частью статьи. Вознаграждение исходит из нового выпуска, количество ETH у тех, кто не ставит, остается неизменным, доля в общем объеме немного снижается. Ранее упомянутое чистое увеличение выпуска составляет менее 1% в год, это не так много, настоящая разница заключается в том, распределяются ли вознаграждения. Держатели ETHA не получают их, это направление в бухгалтерских записях, а сколько они потеряли, нужно считать отдельно.
Таким образом, сеть становится более загруженной, токены не обязательно становятся более дефицитными. Безопасность сети зависит от стейкинга, вознаграждение за стейкинг зависит от увеличения выпуска, а кто в конечном итоге получает этот выпуск, зависит от того, сколько сжигается в этом году.
Процветание инфраструктуры и трудности токенов: кто забирает экономическую ценность Ethereum
В анализе Blockworks говорится о том же странном явлении: пользователи совершают больше транзакций, особенно с использованием стейблкоинов, rollup заполняет blob до рекордных уровней, но доходы от сборов L1 значительно ниже, чем в 2021-2022 годах. Сборы перешли на более высокий уровень, в L2, в цепочку поставок MEV и приложения, L1 стал платформой с низкой маржой, но очень надежной для расчетов. Данные Coin Metrics более прямолинейны: в первом квартале 2025 года сборы за blob составили всего 0.07% от общих сборов.
Например. Ethereum похож на Автомагистраль, чтобы увеличить количество машин, плата за проезд была сильно снижена. Машин стало больше, сервисные зоны, автозаправочные станции и мойки зарабатывают деньги, а люди на платной дороге просто наблюдают за потоком машин. Дорога действительно становится все более важной, но важность и прибыль — это разные вещи.
Стабильные монеты для расчетов, токенизированные наличные, RWA, выпущенные учреждениями — все эти реальные экономические активности переходят на Эфириум. Прогноз 21Shares на 2026 год признает это, одновременно указывая на сжатие сборов, перераспределение ценности L2 и умеренное увеличение эмиссии, что делает порог для превращения пропускной способности в устойчивую ценность выше. Чтобы переоценить ETH, необходимо увидеть рост общих сборов, либо согласование интересов L2 и основной сети, либо помощь в виде разницы между денежными потоками и доходами.
Здесь возникает более острый вопрос. Традиционные финансовые учреждения, выпуская токенизированные государственные облигации и используя стабильные монеты для расчетов, нуждаются в расчетах и безопасности Эфириума, не обязательно удерживая ETH в качестве позиции на балансе. Банки ведут бизнес через интернет, и никто не слышал, чтобы кто-то покупал «интернет-токен» на своем балансе. Покупка ETH для оплаты газа — это операционные расходы, а не инвестиционный портфель. Институтам нужна инфраструктура, а необходимость держать ETH — это два разных утверждения, между которыми есть разрыв. Насчет ширины этого разрыва исследователи все еще спорят. В обзоре Everstake за май кто-то предлагает изменить кривую вознаграждений, кто-то предлагает сохранить статус-кво, а кто-то считает, что следует улучшить захват ценности L1; этот обзор также склоняется ко второму варианту: проблема заключается в захвате ценности, а не в эмиссии.
Что именно отказываются делать учреждения: три будущих ETH?
Отказываются ли учреждения от Эфириума? Данные за октябрь не могут ответить на такой большой вопрос. Можно сказать, что возможно, что продается не ETH, а способ его удержания: без выплаты процентов и без гарантии получения сетевых дивидендов. Это предположение, а не вывод. Если смотреть вперед, вероятно, есть три пути.
Первый — макроэкономическое восстановление. Снижение процентных ставок, рискованные активы снова принимаются, деньги из ETF возвращаются. Важно следить за последовательностью: деньги возвращаются раньше цен, что указывает на то, что кто-то заранее открыл позиции; если цена растет, а деньги приходят позже, это уже следование за ростом.
Второй — обновление продуктов. Будут ли продукты с залогом продолжать привлекать деньги, изменит ли ETHA свои правила, чтобы компенсировать залог — все это неопределенности. Ранее было подсчитано, что чистая прибыль ETHB не достигает государственных облигаций, ему нужно ждать снижения процентных ставок, чтобы его убедительность возросла.
Третий — ухудшение захвата ценности. Деньги из BTC ETF вернулись, но ETH ETF не возвращается, курс ETH к BTC продолжает падать, чистая эмиссия остается положительной, доходы от blob не растут. Это указывает на то, что проблема переместилась с макроэкономической среды на сам ETH. Дата обновления основной сети Glamsterdam все еще не определена, обновление тестовой сети Hoodi, согласно объявлению фонда Эфириума, было отложено до 22 октября. Это не может доказать, что это привело к выкупу, но уменьшает терпение тех, кто ждет следующей позитивной новости.
Возвращаясь к началу. Первые, кто подал билеты, увидели, как зрители покидают зал; среди покидающих есть те, кто недоволен отсутствием дохода от билетов, и те, кто недоволен тем, что деньги, заработанные на мероприятии, не были распределены между билетами. В кассе BlackRock не хватает 1,6 миллиарда долларов — это бухгалтерская проблема. Вне бухгалтерии дело в том, что этот путь становится все лучше, и есть ли способ для платных станций, чтобы проезжающие автомобили оставляли немного денег за проезд.
 Предупреждение о рисках Предупреждение о рисках