Circle: Результаты "пустые", крупные каналы "атакуют", расширение экосистемы - единственный выход
 Ключевые тезисы


 Круг в третьем квартале "превысил ожидания" в основном благодаря разовым доходам в 180 миллионов долларов от продаж токенов Arc; без учета этого реальные прибыли ослабли, распределение Hyperliquid и возврат по каналам Coinbase начнут сжимать валовую маржу с четвертого квартала, расширение экосистемы - единственный выход.
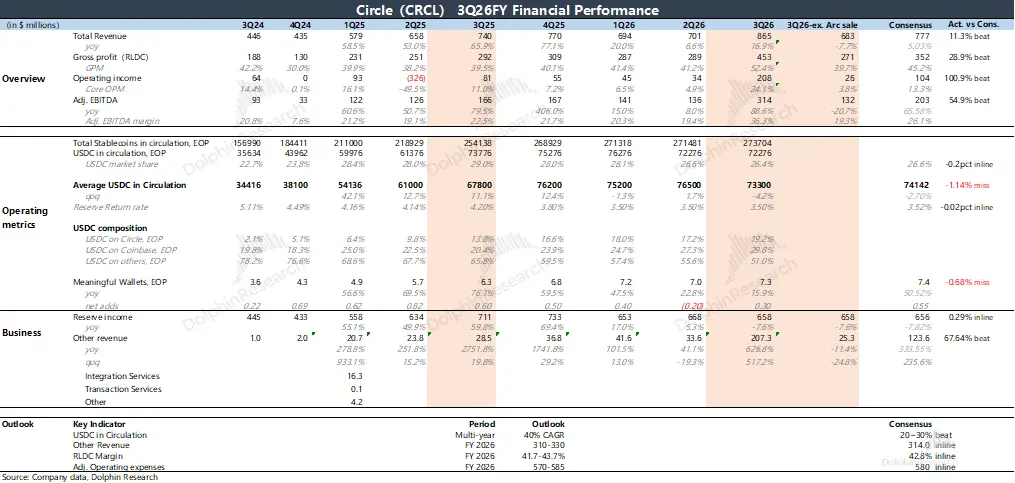
Circle опубликовала отчет за третий квартал 4 ноября на восточном побережье США. В целом, результаты были достигнуты в основном за счет доходов от продаж токенов Arc, что оказалось "выше ожиданий", но если исключить эту часть, то результаты оказались средними, что подтверждает опасения инвесторов перед отчетом.
Конкретно:
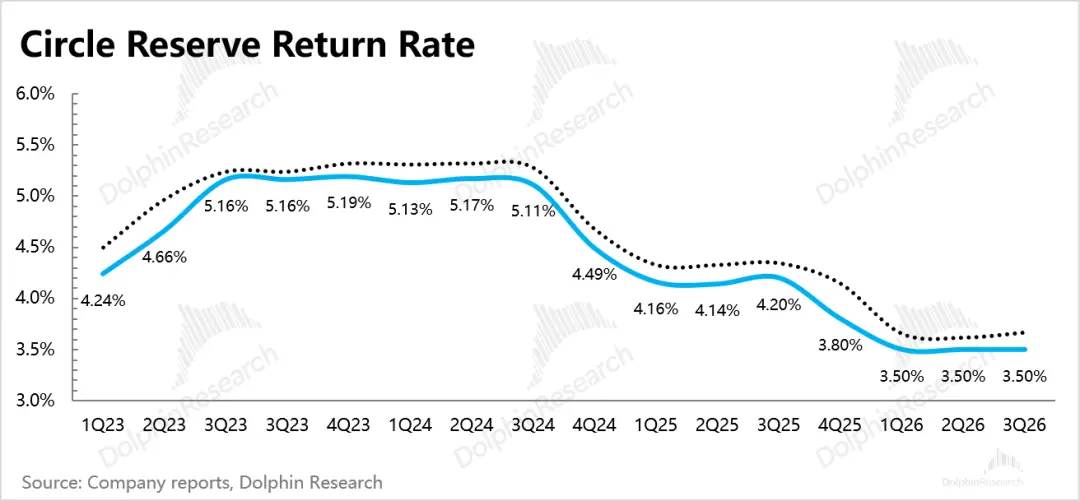
1. Ожидаемое снижение доходов от резервных процентов
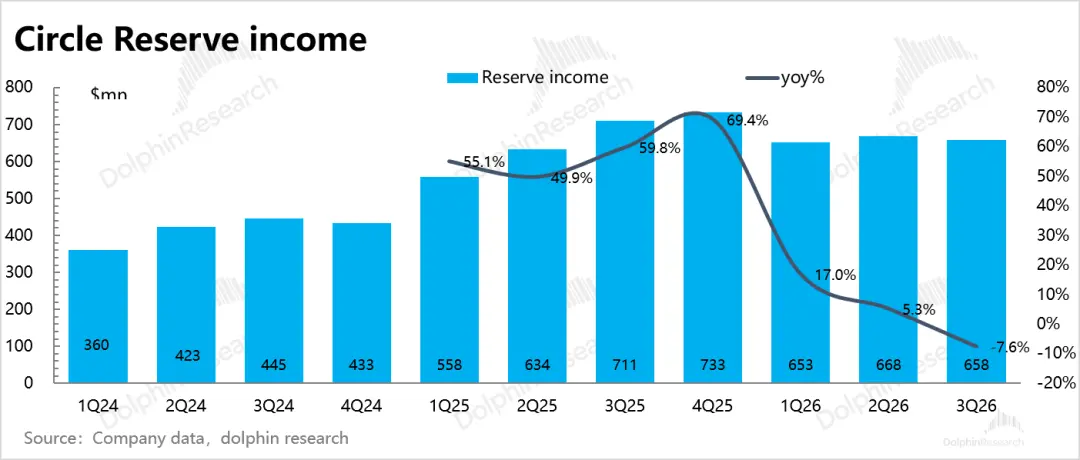
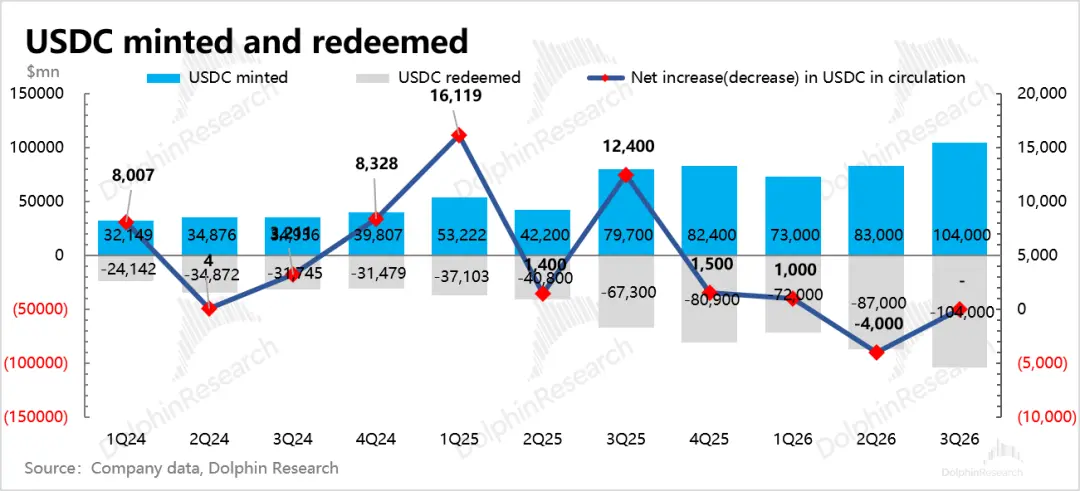
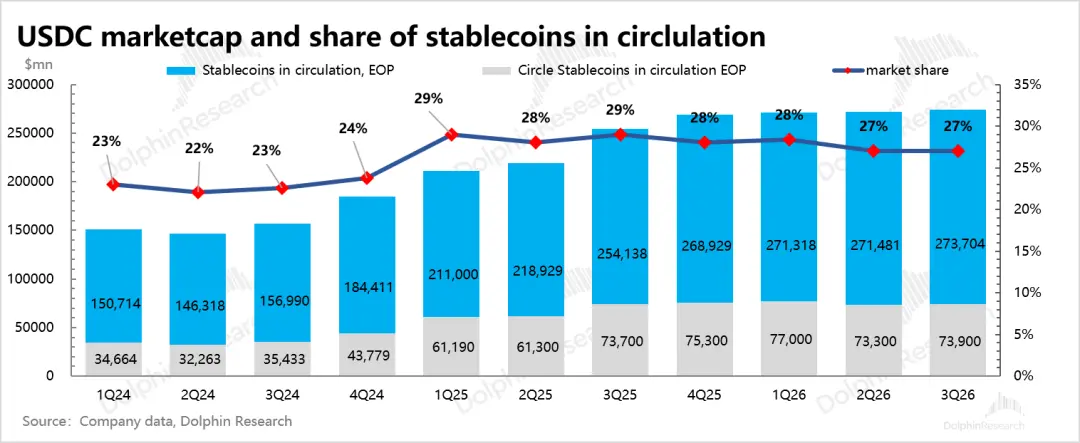
Доходы от резервных процентов за Q3 составили 660 миллионов, что соответствует ожиданиям. При росте рыночной капитализации USDC на 8% по сравнению с прошлым годом, доходы от процентов снизились на 8% из-за снижения процентов, а средний объем обращения USDC в Q3 составил 73.3 миллиарда, что на 4% меньше по сравнению со Q2.
2. Подтверждение продаж токенов Arc быстрее, чем ожидалось
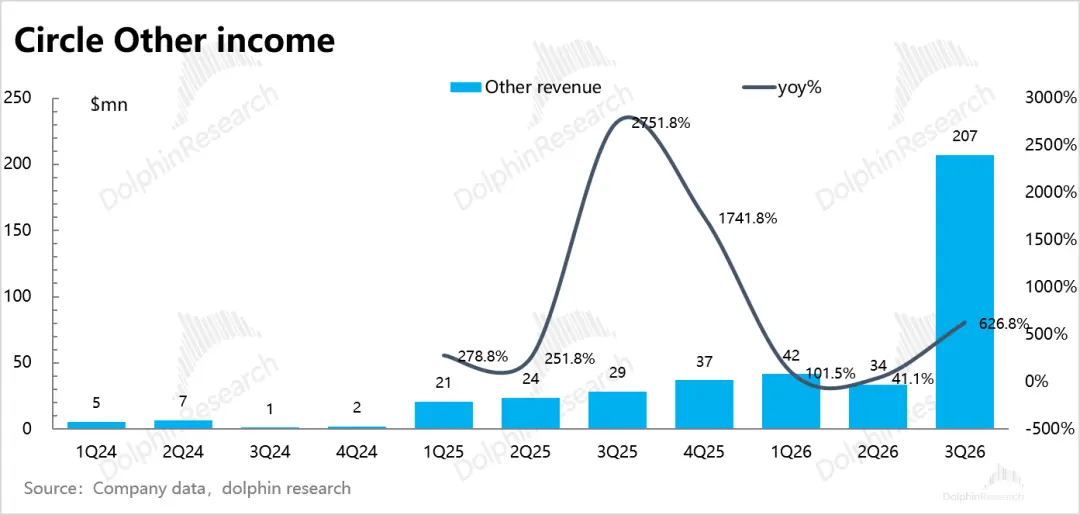
Другие доходы за Q3 составили более 200 миллионов, из которых доходы от продаж токенов Arc составили 180 миллионов, темп подтверждения превысил рыночные ожидания (ожидалось 90 миллионов) и первоначальные прогнозы на весь год в 180 миллионов.
Однако этот доход не является стабильным и устойчивым, больше похож на разовый доход. Исходя из неизменного прогноза других доходов на весь год в 310-330 миллионов, ожидается, что в Q4 этого дохода не будет. В этом году две волны предпродаж составили в общей сложности 224 миллиона, после подтверждения 180 миллионов в Q3 осталось 40 миллионов, которые будут подтверждены в следующем году.
Эта предпродажа токенов Arc привлекла множество институциональных инвестиций. Но по сути это "покупка акций" будущих доходов от актива Arc, однако Circle сначала учитывает это как предоплату, а затем, в зависимости от процесса разработки продуктов на цепочке Arc, в конечном итоге подтверждает как доход.
Покупка акций = доход, что само по себе довольно странно и не может дать надежного прогноза. Если только не будет постоянного "финансирования" через выпуск токенов, это разовый доход, не обладающий стабильными и устойчивыми характеристиками бизнеса.
Настоящие устойчивые доходы появятся только в 2027 году, источником которых станут торговые сборы Arc, доходы от стейкинга и сборы сети CPN. Предпродажа ARC просто заранее реализовала часть будущей стоимости.
3. Давление на распределение процентов из-за "ответного удара" крупных каналов
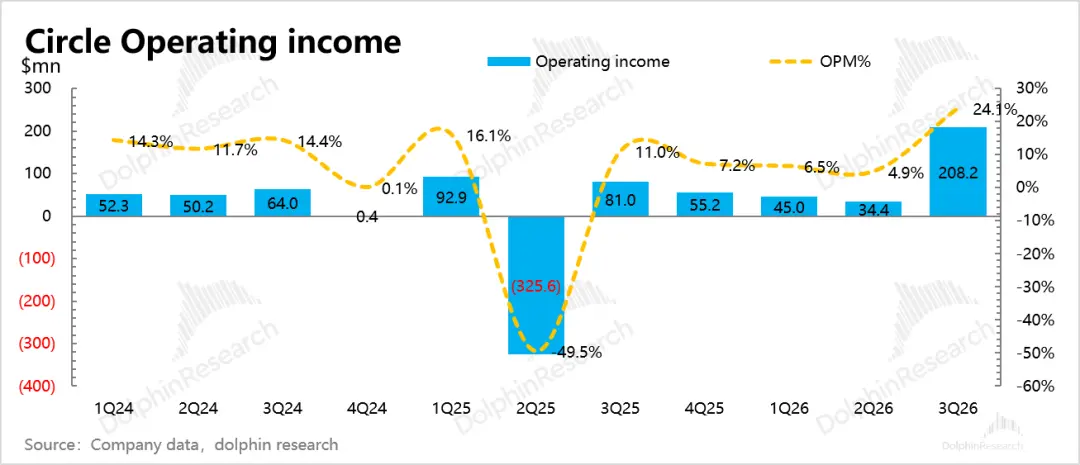
Поскольку продажи токенов Arc практически без затрат, 180 миллионов эквивалентны чистой прибыли, что привело к "искусственному увеличению" прибыли за Q3. Если очистить данные, то реальная тенденция к прибыли идет вниз — из-за снижения доходов и относительно жестких расходов, операционная прибыль по GAAP составила 3.9%, что на 1 пункт ниже по сравнению с Q2.
Тем не менее, результаты Q3 также отражают тенденцию оптимизации расходов из-за сокращения штата. Почти половина расходов Circle — это зарплаты сотрудников, поэтому скорректированные операционные расходы (без учета компенсаций за увольнения) снизились на 5% по сравнению с предыдущим кварталом, что отражает сокращение штата на 5%.
Стоит отметить, что начиная с Q3, прибыль будет постепенно отражать влияние распределения процентов Hyperliquid. По грубым расчетам, для Circle это означает потерю почти 100 миллионов валовой прибыли в год, и уже в Q4 начнет явно проявляться давление на изменение доходов из-за сопротивления каналов:
Hyperliquid — крупнейшая платформа для бессрочных контрактов на блокчейне, у нее есть собственная цепочка. Пользователи должны сначала внести USDC в качестве залога для торговли, поэтому на платформе накопилось большое количество USDC, примерно 6 миллиардов долларов. Для Circle это один из немногих крупных резервуаров USDC вне биржи.
На фоне различных интересов в рамках закона CLARITY, начиная с сентября, Hyperliquid требует от Circle возврата процентов по резервам, соответствующим USDC. Однако у Circle есть заранее согласованное соглашение о распределении с Coinbase — Coinbase получает 100% процентов на USDC, хранящийся на платформе, а проценты на USDC, находящиеся вне хранения Coinbase и Circle, делятся 50 на 50.
Таким образом, чтобы удовлетворить требования Hyperliquid по возврату процентов, необходимо использовать канал Coinbase. Результатом этого является:
(1) Hyperliquid получает обратно большую часть процентов (ожидается 90%);
(2) Coinbase и Circle теряют по 50% от распределения процентов, но получают дополнительные 90% от объема хранения USDC на платформе (AUC), Circle оставляет 10%.
В настоящее время общий объем USDC в экосистеме Hyperliquid составляет 6.3 миллиарда долларов, при ставке 3.5% доход от резервов составляет 228 миллионов в год, из которых Hyperliquid забирает 90%, то есть 200 миллионов. Остается менее 30 миллионов процентов, которые делят Coinbase и Circle.
Это означает, что изначально можно было подтвердить 228 миллионов дохода от процентов и 100 миллионов валовой прибыли (за вычетом затрат на выпуск и 50% распределения, положенного Coinbase), в итоге на руки остается только 10 миллионов валовой прибыли.
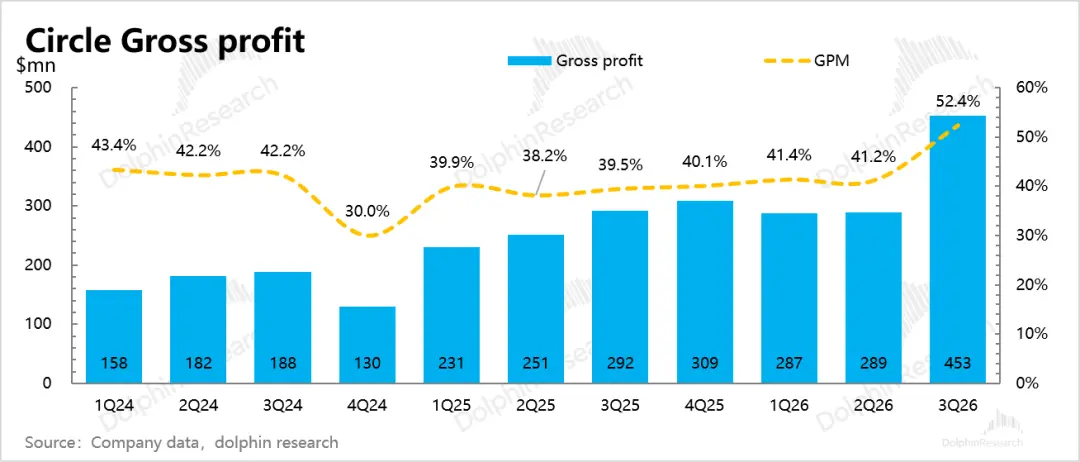
В Q3 валовая маржа составила 52.4%, после вычета чистой прибыли от продаж токенов Arc в 180 миллионов валовая маржа составила 39.5%, что уже видно по сравнению с Q2.
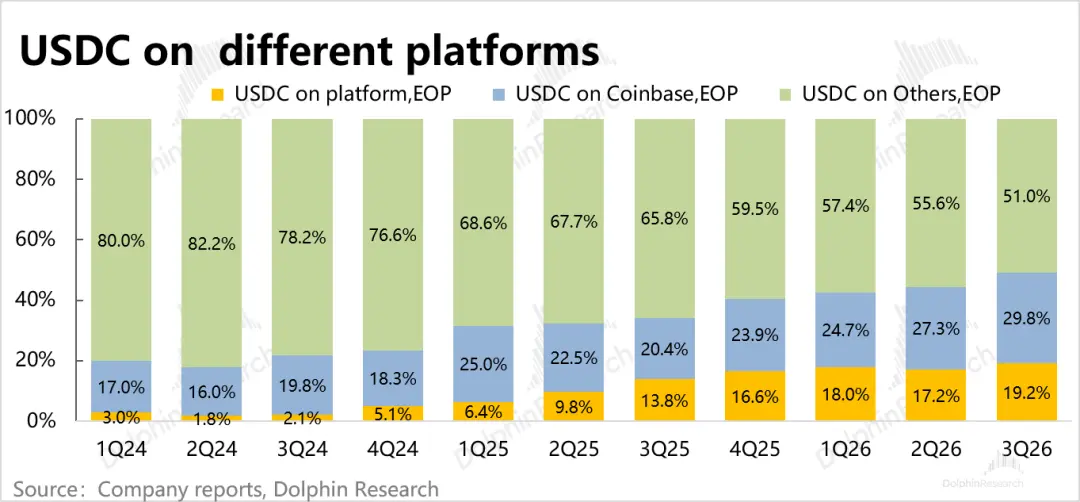
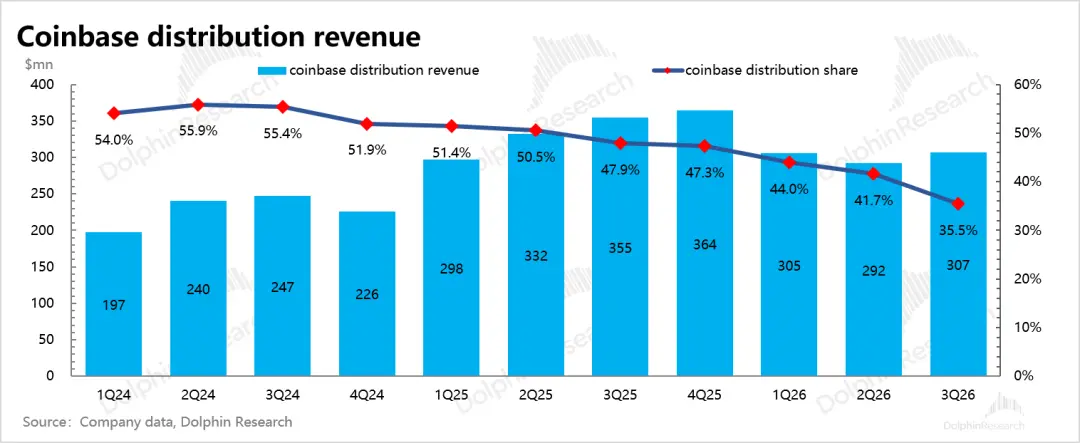
Доля USDC на Coinbase быстро увеличилась до 30%, но доля доходов от распределения в затратах Circle быстро снизилась до 35%, что также подтверждает влияние "сопротивления" Hyperliquid.
- Обзор ключевых показателей
Мнение Дельфина
Результаты третьего квартала лишь подтверждают различия в темпах, что приводит к "искусственному увеличению", поэтому не принесли настоящих сюрпризов.
В прогнозах доходы и прибыль не изменились. Рентабельность RLDC (доходы за вычетом затрат на распределение, аналогично валовой марже) остается на уровне около 42% в течение всего года, по расчетам, валовая маржа в Q4, вероятно, снизится до более чем 30%, что указывает на дальнейшее углубление влияния Hyperliquid.
Тем не менее, событие Hyperliquid было раскрыто в сентябре и его влияние можно количественно оценить, поэтому рынок, вероятно, уже учел это. Однако риск заключается в том, появится ли второй Hyperliquid в будущем?
Кроме того, конкуренция среди стабильных монет также усиливается. Преимущества USDC в основном заключаются в обеспечении государственными облигациями и высокой степени соответствия, а также в тесной связи с более жесткими регуляторами и крупнейшей централизованной криптобиржей Coinbase в США.
Однако игра между финансовыми учреждениями также меняется. С приближением USDC к Binance — Binance инвестировала 100 миллионов долларов в акции Circle, расширяя и продлевая стратегическое партнерство между сторонами.
Хотя сотрудничество с Binance в основном ориентировано на развивающиеся рынки, оно неизбежно также окажет тонкое влияние на отношения с Coinbase. Кроме того, альянс Open USD, запущенный Coinbase и рядом традиционных игроков в финансовых платежах, также был запущен 30 сентября.
Тем не менее, Дельфин считает, что, кроме USDT, USDC все еще имеет значительное преимущество по сравнению с альянсными монетами, которые могут не сформировать эффективную силу из-за слишком большого количества заинтересованных сторон. В то же время, давление со стороны других финансовых учреждений на Circle, скорее всего, будет связано с рисками и влиянием, связанными с требованиями крупных каналов, такими как Hyperliquid, о возврате процентов.
Таким образом, хотя руководство по-прежнему оптимистично настроено относительно долгосрочных прогнозов по расширению обращения USDC (CAGR 40%), в краткосрочной и даже среднесрочной перспективе необходимо полагаться на процветание самого крипторынка (основной сценарий для USDC) и на прорыв USDC в условиях конкуренции.
 Предупреждение о рисках Предупреждение о рисках