Возвращение Демократической партии к власти в Конгрессе США вызвало "огромный шок" на финансовых рынках. Как будут развиваться доллар и государственные облигации США в будущем?
 Ключевые тезисы


 После того как Демократическая партия вновь взяла под контроль обе палаты Конгресса, американские акции сначала выросли, а затем упали за два торговых дня, доллар ослаб, доходность 10-летних государственных облигаций США за два дня снизилась более чем на 12 базисных пунктов, международные цены на нефть сначала резко упали, а затем восстановились. Рынок переоценивает ограничение фискального расширения, регулирование AI и геополитические риски.
Американская Демократическая партия выиграла промежуточные выборы, что вызвало значительные колебания на глобальных финансовых рынках.
Согласно сообщению Синьхуа от 4 ноября, несколько основных американских СМИ прогнозируют, что Демократическая партия США одержала убедительную победу на промежуточных выборах, состоявшихся 3 числа, и вновь захватила контроль над Сенатом и Палатой представителей. Американское общественное мнение считает, что эти промежуточные выборы привели к "резким изменениям в распределении власти в Вашингтоне", и президент США Дональд Трамп "в последние два года своего правления оказался в пассивной ситуации с значительно уменьшенной властью".
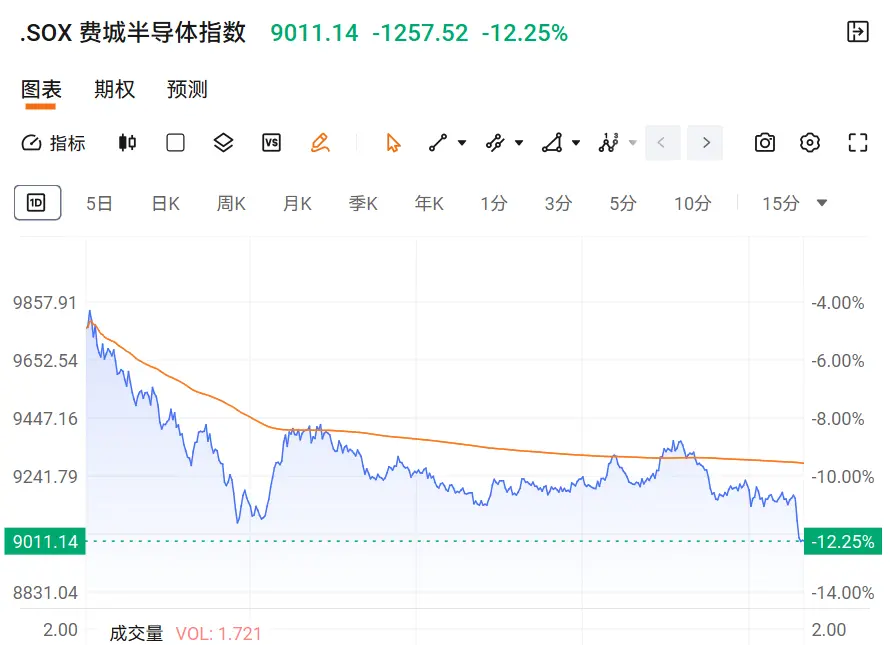
Указанные результаты выборов вызвали "огромный шок" на американском капитальном рынке. В течение двух торговых дней 4 и 5 числа американский рынок акций сначала вырос, а затем упал. На закрытие 4 числа индекс Доу-Джонса, S&P 500 и Nasdaq выросли на 3,03%, 1,58% и 1,44% соответственно. На закрытие 5 числа американские акции понесли значительные потери: индекс Доу-Джонса, S&P 500 и Nasdaq упали на 3,44%, 4,36% и 5,52% соответственно. Секторы технологий и промышленности стали "основными пострадавшими", упав на 7,30% и 4,12% соответственно.
Международные цены на нефть сначала резко упали, а затем начали расти. На закрытие 4 числа цена фьючерсов на легкую нефть с поставкой в декабре на Нью-Йоркской товарной бирже упала на 8,29%, а цена фьючерсов на нефть марки Brent с поставкой в январе упала на 8,67%. На закрытие 5 числа указанные цены на нефть снова выросли на 2,72% и 3,88% соответственно.
В этом процессе доллар демонстрировал тенденцию к снижению, упав на 0,3% и 0,02% 4 и 5 числа соответственно. Государственные облигации США выросли в цене: доходность 10-летних облигаций США упала на 6,8 и 5,9 базисных пунктов, составив около 4,83%.
Почему возвращение Демократической партии к власти в Конгрессе США вызвало такие большие колебания на капитальном рынке?
Анализ показывает, что после того, как Демократическая партия захватила контроль над Конгрессом, дальнейшее продвижение Трампом финансовых и налоговых политик может столкнуться с большими ограничениями. В то же время позиция Демократической партии в отношении регулирования в области ИИ и внешней политики также может повлиять на экономику и политику США.
С точки зрения более долгосрочных изменений, как эти изменения повлияют на доллар и рынок государственных облигаций США? Изменят ли они решения Федеральной резервной системы по процентным ставкам в будущем?
Слабый доллар, сильные облигации США
После победы Демократической партии на промежуточных выборах рынок начал корректировать свои ожидания по поводу роста экономики США, государственных расходов и инфляции, что вызвало колебания как на долларе, так и на рынке государственных облигаций, которые служат якорем для глобальных валют и финансовых активов. Индекс доллара 4 и 5 числа неуклонно снижался, достигнув 101,21, что стало новым минимумом за месяц. Государственные облигации США в целом выросли в цене (соответствующая доходность упала), при этом доходность 10-летних облигаций США упала до 4,814%, что стало самым низким уровнем с сентября.
Что касается поведения доллара и рынка государственных облигаций, старший вице-директор отдела исследований и развития Oriental Jincheng Бай Сюэ отметила, что ранее ожидания масштабного сокращения налогов и увеличения государственных расходов со стороны администрации Трампа были важными факторами, поддерживающими укрепление доллара и рост доходности государственных облигаций. После того как Демократическая партия контролирует Конгресс, трудности с продвижением нового раунда сокращения налогов и увеличения государственных расходов со стороны администрации Трампа возросли, что несколько ослабило опасения рынка по поводу увеличения дефицита бюджета и объема выпуска государственных облигаций.
В то же время рынок беспокоится о том, что усиление регулирования в области ИИ со стороны Демократической партии может повлиять на инвестиции в технологические компании и строительство центров обработки данных, что, в свою очередь, может затормозить капитальные расходы компаний и экономический рост. Эти изменения заставили рынок пересмотреть свои ожидания по поводу темпов роста экономики США и поддержания высоких процентных ставок Федеральной резервной системой, что привело к сужению процентной разницы между государственными облигациями США и валютами других стран, снижению привлекательности доллара и падению доходности государственных облигаций.
Профессор Шанхайского университета Цзяотун и бывший старший экономист Федеральной резервной системы Ху Цзе заявил в интервью изданию "Пэнбай" (The Paper), что краткосрочное ослабление доллара в основном связано с тем, что изменения в политическом ландшафте увеличили неопределенность на рынке, и некоторые инвесторы решили временно вывести свои активы и оставаться в ожидании. Падение доходности государственных облигаций связано с корректировкой ожиданий рынка по поводу расширения государственных расходов в США. Взаимное сдерживание между Демократической и Республиканской партиями может увеличить трудности с принятием масштабных законопроектов о государственных расходах, ограничивая дальнейшее расширение расходов правительства, что в свою очередь может на маргинальном уровне ослабить давление на предложение государственных облигаций.
Глава глобальных макроисследований Deutsche Bank Джим Рид также считает, что "учитывая, что ситуация с разделением власти между двумя партиями обычно делает более сложным принятие мер по финансовой стимуляции, цены на государственные облигации США также растут. Это в определенной степени ослабляет опасения по поводу направления финансовой политики." Он также отметил, что инвесторы ожидают, что Федеральная резервная система примет более мягкую политику, и рынок снизил ожидания повышения ставок Федеральной резервной системой в июне 2027 года, что также способствовало снижению индекса доллара.
Регулирование в области ИИ стало еще одной важной темой для рынка.
"Ранее Демократическая партия проявляла относительную осторожность в отношении строительства большого количества центров обработки данных. В ходе выборов Демократическая партия поднимала этот вопрос как одну из тем критики политики Трампа. Поэтому после того, как Демократическая партия получила больше власти в Конгрессе, она может продолжить относиться к развитию ИИ в США с осторожностью. Если Демократическая партия установит определенные ограничения на политику в области ИИ, спрос этого сектора на финансирование может ослабнуть, что, в свою очередь, снизит конкуренцию за средства с рынком государственных облигаций." - добавил Ху Цзе.
Североамериканский главный экономист Capital Economics Стивен Браун отметил, что после того, как Демократическая партия захватила контроль над Конгрессом, вероятность усиления налогообложения бизнеса и регулирования в области ИИ возросла. Ранее некоторые кандидаты от Демократической партии выражали требования к регулированию в отношении строительства центров обработки данных и их потребления энергии.
Кроме того, изменения в инвестициях в секторе ИИ также могут повлиять на инфляцию в США через стоимость энергии. Заместитель директора отдела глобальных макроэкономических исследований Института мировой экономики и политики Китайской академии социальных наук Ян Цзыжун считает, что если ужесточение регулирования в области ИИ приведет к замедлению строительства центров обработки данных и связанных капитальных расходов, то давление на стоимость электроэнергии, вызванное ростом спроса, также может на маргинальном уровне ослабнуть, что снизит инфляционное давление. Это изменение может повлиять на рынок в отношении будущего пути процентных ставок Федеральной резервной системы.
"Тем не менее, указанные факторы недостаточны для того, чтобы утверждать, что доходность государственных облигаций будет иметь тенденцию к снижению. Долгосрочная доходность государственных облигаций зависит не только от ожиданий рынка по поводу процентной ставки Федеральной резервной системы, но и от таких факторов, как премия за срок. Даже если рынок снижает доходность из-за охлаждения ожиданий по поводу расширения бюджета, если премия за срок остается на высоком уровне, долгосрочная доходность государственных облигаций все равно может столкнуться с давлением на повышение." - добавил Ян Цзыжун.
Ожидания инфляции и изменения цен на нефть: изменится ли политика Федеральной резервной системы?
"Снижение бюджетного расширения будет сдерживать дополнительный рост совокупного спроса, уменьшая стимулы для инфляции, вызванной спросом; смягчение ситуации в Иране приведет к снижению цен на нефть, что непосредственно ослабит давление на вводимую инфляцию со стороны энергетики. Эти два фактора в совокупности ускорят возвращение инфляции к целевым уровням, что уменьшит необходимость для Федеральной резервной системы поддерживать высокие процентные ставки." - отметила Бай Сюэ.
После промежуточных выборов международные цены на нефть значительно упали. Рынок ожидает, что после того, как Демократическая партия захватила контроль над Конгрессом, администрация Трампа может столкнуться с большими политическими и финансовыми ограничениями в продолжении военных действий против Ирана.
Старший вице-президент и руководитель торгового направления финансовой компании BOK Financial Деннис Кисслер заявил: "Контроль Демократической партии над Конгрессом может привести к сокращению военных расходов США на Ближнем Востоке и повысить вероятность скорейшего достижения мирного соглашения." Он отметил, что увеличение объемов экспорта нефти из Ближнего Востока, а также заявление Трампа о том, что в настоящее время нет планов по атаке на Иран, усиливают давление на снижение цен на нефть.
Ху Цзе также считает, что если контроль Демократической партии над Конгрессом приведет к ограничению политики администрации Трампа, что повлияет на внешние военные действия США и рынок энергии, это теоретически может оказать косвенное влияние на инфляцию.
"Тем не менее, эта цепочка передачи довольно длинная, и в краткосрочной перспективе ее трудно будет непосредственно отразить в изменениях денежно-кредитной политики Федеральной резервной системы. Кроме того, даже если соответствующие военные конфликты завершатся, цены на нефть и инфляция не восстановятся сразу, потребуется определенное время для передачи и корректировки." - добавил Ху Цзе.
Что касается дальнейшей политики Федеральной резервной системы, он считает, что в декабре этого года существует высокая вероятность повышения ставок. Будет ли продолжено повышение ставок в следующем году, зависит от последующих экономических данных. Если экономическая ситуация и инфляция улучшатся, возможно, в следующем году не потребуется повышения ставок, но снижение ставок может произойти не раньше середины следующего года.
Ян Цзыжун также считает, что в 2027 году путь процентных ставок Федеральной резервной системы будет зависеть от динамики цен на энергоносители. Он отметил, что если цены на нефть временно поднимутся, а затем упадут, и ожидания инфляции останутся стабильными, Федеральная резервная система, вероятно, сможет начать медленное снижение ставок в 2027 году; но если геополитические конфликты приведут к тому, что цены на энергоносители останутся высокими в течение длительного времени и это повлияет на основную инфляцию и рост заработной платы, Федеральная резервная система может быть вынуждена поддерживать ограничительные уровни процентных ставок на более длительный срок, и не исключено, что денежно-кредитная политика будет колебаться.
Главный глобальный экономист PGIM Далип Сингх предложил другое мнение. Он считает, что убедительная победа Демократической партии на этих промежуточных выборах может, наоборот, создать пространство для дальнейшего ужесточения денежно-кредитной политики Федеральной резервной системы.
Сингх считает, что результаты выборов ослабили влияние Трампа на Конгресс, американскую политику и Федеральную резервную систему, что дало Федеральной резервной системе большую свободу в реализации политики денежного ужесточения. Он прогнозирует, что к концу 2027 года Федеральная резервная система может повысить ставки еще четыре раза по 25 базисных пунктов, что поднимет целевой диапазон процентной ставки федеральных фондов до 4,75% - 5,00%.
Согласно текущим рыночным ценам, результаты выборов пока не изменили явно ожидания инвесторов по поводу краткосрочной политики Федеральной резервной системы. На момент публикации данные CME FedWatch показывают, что рынок по-прежнему ожидает, что вероятность повышения ставок Федеральной резервной системой на 25 базисных пунктов в декабре превышает 70%.
 Предупреждение о рисках Предупреждение о рисках