Мерил Линч: После Дня благодарения рынок с большой вероятностью ожидает краткосрочный рост, для крупного рынка необходимо выполнение трех условий
 Ключевые тезисы

 Главный стратег Bank of America Хартнетт ожидает, что широта глобальных фондовых рынков ухудшится до экстремального уровня. После Дня благодарения американские акции могут ожидать технического отскока, но для настоящего большого рынка необходимо, чтобы доходность десятилетних облигаций США упала ниже 4.5%, WTI нефть опустилась ниже 70 долларов, а доллар подтвердил свой пик — три основных условия. В то же время средства в акции продолжают поступать, позиции еще не полностью очищены. Bank of America предупреждает, что рынок недооценивает риски жесткой посадки, капиталовложения в AI и эффект богатства замедляются, инвесторы должны дождаться более четкого освобождения рисков.
Автор:Бу Шуцин,Уолл-стрит Информер
Главный инвестиционный стратег Bank of America Майкл Хартнетт в последнем выпуске «The Flow Show» сделал вывод: после Дня благодарения американские акции, скорее всего, ожидает волна технического отскока, но это всего лишь краткосрочное дыхание. Чтобы это переросло в крупный рынок, рынок должен одновременно увидеть три условия: доходность десятилетних казначейских облигаций должна упасть ниже 4,5%, цена на нефть WTI должна упасть ниже 70 долларов за баррель, а доллар должен подтвердить свой пик после слабых данных по занятости и инфляции.
Прямой причиной ожидания этого отскока является то, что широта рынка ухудшилась до экстремального уровня. Глобальное правило широты Bank of America показывает, что по состоянию на 18 ноября 68% глобальных фондовых индексов находятся в состоянии "перепроданности", то есть одновременно упали ниже 50-дневной и 200-дневной скользящих средних. Согласно этому правилу, когда 88% рынка оказывается в состоянии перепроданности, это будет значительным сигналом для обратной покупки рискованных активов. Хартнетт отметил, что этот порог "возможно, будет достигнут в ближайшие дни", что принесет краткосрочное облегчение для перепроданных акций после Дня благодарения.
Рынок действительно был сильно распродан. По данным Bank of America, с начала года цена на нефть выросла на 44,9%, индекс доллара на 5,7%, в то время как американские акции выросли всего на 4,8%, глобальные акции на 4,4%, наличные на 3,3%, высокодоходные облигации упали на 1,2%, инвестиционные облигации на 3,0%, государственные облигации на 3,9%, золото на 15,1%, биткойн на 29,5%. За тот же период индекс Nasdaq упал на 15% от своего пика, акции банков упали на 16%, а цена на нефть упала на 22% от своего пика. 30-летние казначейские облигации идут к шестому подряд году отрицательной доходности, что является самым длинным рекордом с 1963 по 1969 год во время войны во Вьетнаме.
Однако Bank of America напоминает, что распродажа на уровне цен не равна распродаже на уровне позиций. На прошлой неделе в глобальные фондовые фонды все еще поступило 66,6 миллиарда долларов, в американские фонды роста — 9,1 миллиарда долларов, что является крупнейшим недельным притоком с декабря 2024 года; в опросе менеджеров фондов в ноябре уровень наличных составил всего 3,6%, находясь в "продающем" диапазоне, а распределители активов в основном делают ставку на акции и короткие позиции по облигациям. По мнению Bank of America, это означает, что необходимо увидеть больше распродаж на уровне позиций, чтобы дать полное разрешение на покупку рискованных активов.
Правило широты приближается к порогу, но это всего лишь "краткосрочное облегчение"
Индекс быков и медведей Bank of America снизился с 7,4 до 7,1, сигнализируя о нейтральной позиции.
Если рассмотреть по частям, позиции хедж-фондов находятся на нейтральном уровне 56%, приток средств в акции достиг 99% на уровне "крайне бычьей" позиции, опрос менеджеров фондов показывает 100% на уровне "крайне бычьей" позиции, в то время как широта глобальных фондовых индексов составляет всего 18%, находясь на уровне "крайне медвежьей" позиции. Значительные оттоки из долгового рынка развивающихся стран и высокодоходных облигаций, ослабление кредитных показателей (расширение спреда между высокодоходными облигациями и субординированными банковскими облигациями), ухудшение широты фондового рынка и переход фьючерсных позиций в короткие позиции совместно снизили этот показатель. Старый индекс быков и медведей сейчас составляет 6,2.

Текущий показатель глобального правила торговли капиталом Bank of America составляет 1,1%, также находясь на нейтральном уровне. Это правило выдает сигнал на покупку, когда за четыре недели глобальные акции и высокодоходные облигации выходят за пределы 1% активов, и сигнал на продажу, когда приток превышает 1%.
В отчете четко указано, что срабатывание правила широты приносит "краткосрочное облегчение для перепроданных акций после Дня благодарения", а не разворот тренда. Настоящий крупный рынок требует одновременного выполнения трех макроэкономических условий, перечисленных в следующем разделе.
Три условия: доходность, цена на нефть и доллар
Первое условие — это падение доходности десятилетних казначейских облигаций ниже 4,5%. Bank of America считает, что наибольшей угрозой для рискованных активов в настоящее время является не снижение доходности в условиях рецессии, а рост доходности, поскольку уровень долга слишком высок. Цена 30-летних казначейских облигаций упала на 62% с пика до минимума, а текущая доходность 30-летних облигаций всего на 25 базисных пунктов ниже недавнего максимума.
Второе условие — это падение цены на нефть WTI ниже 70 долларов за баррель. Высокие цены на нефть являются ключевым фактором в этом году для "долгосрочных позиций в нефти и коротких позиций в криптовалюте", а также важным переменным, сдерживающим потребление и инфляционные ожидания.
Третье условие — это достижение пика доллара, которое должно основываться на слабых данных по занятости и инфляции. Bank of America называет доллар "разрушительным шаром" и считает, что пик доллара, дно биткойна, золота и индекса KOSPI является лучшим индикатором достижения пика опасений по поводу повышения процентных ставок, поскольку эти четыре актива являются первыми "жертвами" повышения ставок.
"Рынок двух вопросов": когда остановится повышение ставок и произойдет ли это до рецессии
Хартнетт охарактеризовал рынок, который войдет в 2027 год, как "рынок двух вопросов": когда закончится цикл повышения ставок и закончится ли он до рецессии.
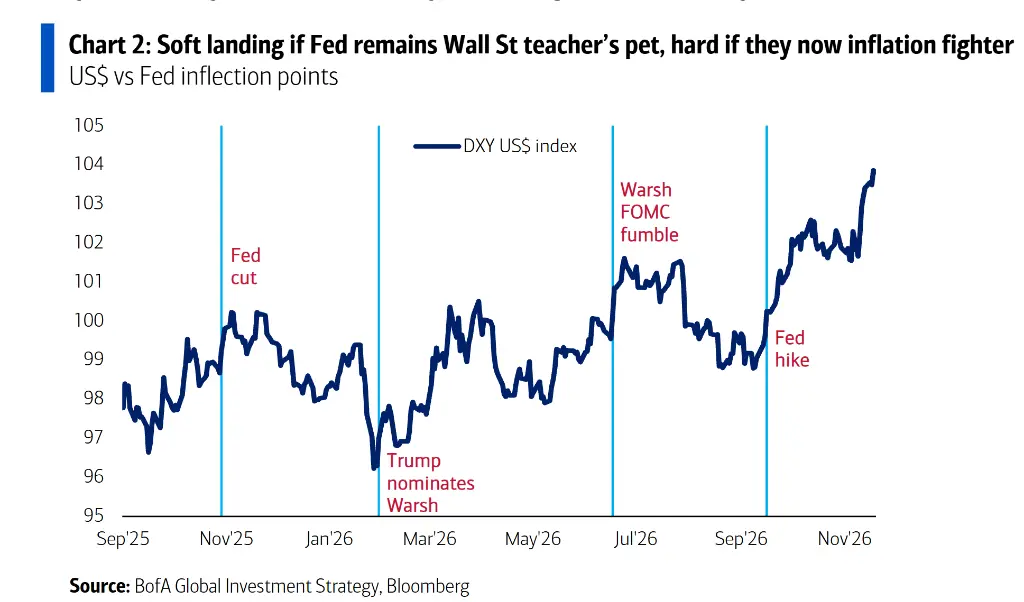
Он привел следующий контекст: с июня 2026 года по май 2027 года в мире будет 71 повышение ставок, что, в сочетании с чрезмерным бычьим настроением, будет продолжать оказывать давление на рискованные активы. Если Федеральная резервная система по-прежнему будет "другом Уолл-стрит", рассматривая фондовый рынок как слишком большой, чтобы упасть, то падение кредитного и фондового рынков само по себе может сократить цикл повышения ставок. Конкретный порог — это спред IG CDX, превышающий 80 базисных пунктов, или падение S&P 500 ниже 6845 пунктов, что аннулирует годовой рост.
Однако после промежуточных выборов избиратели четко требуют "доступности", и если Федеральная резервная система начнет действовать как "жесткий" по отношению к инфляции, инвесторы смогут начать закладывать конец цикла ужесточения только на заседаниях FOMC 18 марта или 28 апреля, что приведет к повышению рисков жесткой посадки. Хронология, составленная Bank of America, такова: 29 октября прошлого года "голубиная" ставка Федеральной резервной системы соответствовала пику биткойна, 30 января этого года назначение Трампа на пост Уорша соответствовало пику золота, 17 июня "ошибка" голубиного FOMC под председательством Уорша соответствовала пику индекса полупроводников Филадельфии и KOSPI, 16 сентября повышение ставок Федеральной резервной системы соответствовало пику цен на медь, минимальному спреду IG и росту доллара.
Вероятность жесткой посадки недооценена: эффект богатства и капитальные расходы на ИИ замедляются
Несогласие Bank of America с рыночным консенсусом сосредоточено на следующем: вероятность жесткой посадки недооценена, а ожидания "процветания" завышены. Текущий консенсус прогнозирует рост номинального ВВП в 2027 году на 5-6% и рост прибыли на акцию более чем на 15%, Bank of America считает, что эти два числа завышены.
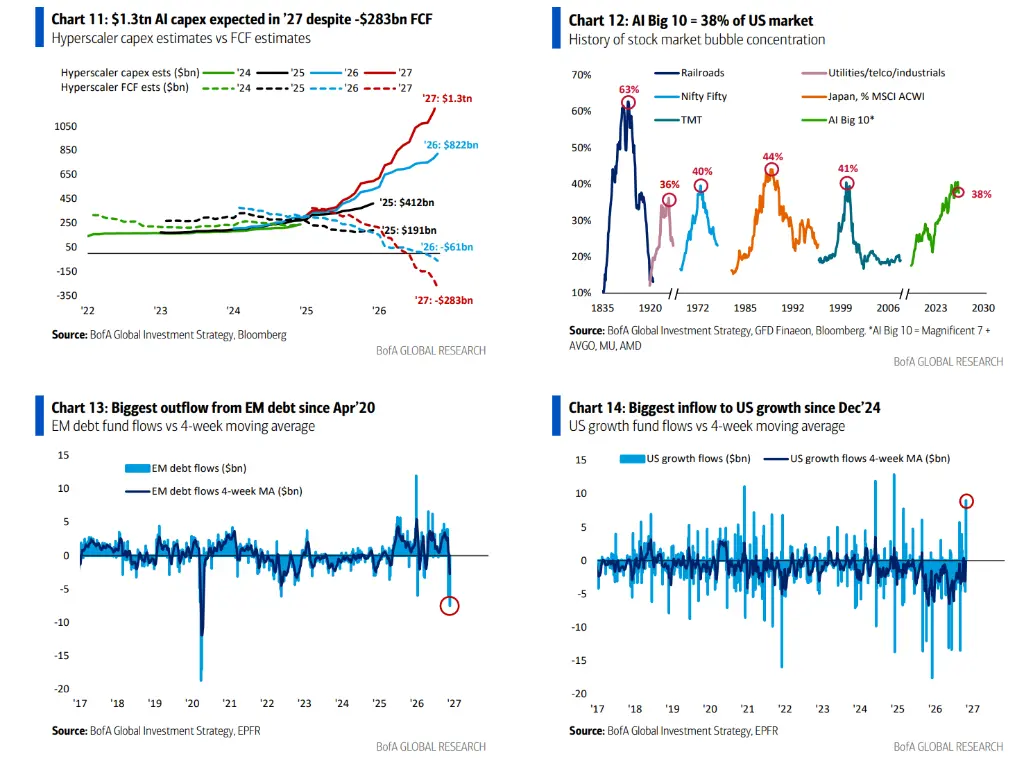
Два основных двигателя, поддерживающих номинальный ВВП США и прибыль на акцию, ослабевают. Во-первых, это богатство домашних хозяйств в акциях, которое с начала этого квартала сократилось примерно на 5 триллионов долларов, хотя в 2026 году оно все еще увеличится примерно на 8 триллионов долларов; во-вторых, капитальные расходы на ИИ, которые, по прогнозам, составят 1,3 триллиона долларов в 2027 году для крупных облачных компаний, в то время как свободный денежный поток составляет отрицательные 283 миллиарда долларов. Bank of America утверждает, что избиратели, рынок облигаций и распределители активов говорят "замедлить строительство центров обработки данных ИИ".
Что касается опережающих индикаторов рецессии, Bank of America больше всего обращает внимание на количество первичных заявок на пособие по безработице и кредитный спред: как только первичные заявки превысят 250 тысяч, а спред IG превысит 100 базисных пунктов, это будет означать, что "цикл процветания" превращается в "цикл несчастий", заставляя распределителей активов сокращать акции и увеличивать долю облигаций, доллара и активов, не связанных с ИИ, таких как REIT и недвижимость, то есть "долгосрочные позиции в квартирах и короткие позиции в чипах", что изменит долгосрочные темы с 2020-х годов.
Этот поворот означает необходимость обратной торговли по четырем основным темам последних нескольких лет: включая ABB (Anything but Bonds, кроме облигаций, все что угодно, катализатором является долг и дефицит, доходность 30-летних казначейских облигаций -62%), ABD (Anything but the Dollar, кроме доллара, все что угодно, катализатором является опасение обесценивания, биткойн и золото достигли пиков в октябре и январе с годовой доходностью 44% и 23% соответственно), а также ИИ (полная ставка на искусственный интеллект, катализатором является разрушение, рыночная капитализация Nasdaq увеличилась на 26 триллионов долларов с марта 2023 года, а десять крупнейших акций ИИ составляют 38% индекса S&P 500).
Капитал все еще поступает в акции, облигации и золото теряют
На прошлой неделе в глобальные фондовые фонды поступило 66,6 миллиарда долларов (приток ETF составил 73,5 миллиарда долларов, отток из паевых фондов составил 6,8 миллиарда долларов), приток наличных составил 400 миллионов долларов, приток в золото составил 200 миллионов долларов, отток из криптовалют составил 1,1 миллиарда долларов, отток из облигаций составил 7,4 миллиарда долларов, что произошло впервые с апреля 2025 года.
Если рассмотреть по частям, отток из облигаций развивающихся рынков составил 7,5 миллиарда долларов, что является максимальным показателем с апреля 2020 года; отток из инвестиционных облигаций составил 700 миллионов долларов, что произошло впервые за два месяца; отток из TIPS составил 22 миллиона долларов, что произошло впервые с января 2026 года; приток в европейские акции составил 1,5 миллиарда долларов, что является максимальным показателем с февраля 2026 года; отток из японских акций составил 4,2 миллиарда долларов, что является максимальным показателем с мая 2026 года; приток в американские фонды роста составил 9,1 миллиарда долларов, что является максимальным показателем с декабря 2024 года; приток в фонды технологий составил 5,4 миллиарда долларов, что является восьмой подряд неделей притока.
В 2026 году общий годовой приток в глобальные фондовые фонды достиг рекорда в 1,5 триллиона долларов, глобальные облигации составили 909 миллиардов долларов, американские акции — 751 миллиард долларов, фонды крупных американских компаний — 669 миллиардов долларов, инвестиционные облигации — 443 миллиарда долларов, государственные облигации США — 243 миллиарда долларов, фонды технологий — 229 миллиардов долларов, акции Кореи — 79 миллиардов долларов; фонды потребительского сектора зафиксировали рекордный отток в 20 миллиардов долларов.
В опросе менеджеров фондов в ноябре инвесторы ожидают, что в 2027 году будет: мягкая посадка глобальной экономики, снижение инфляции, замедление роста капитальных расходов на ИИ; по позициям они делают ставку на акции, сырьевые товары, развивающиеся рынки, здравоохранение и промышленность, а также ставят на понижение наличных, облигаций, REIT, потребительского сектора и энергетики. Они считают, что лучшими классами активов будут международные акции (36%) и американские акции (24%), лучшими рынками будут Nasdaq (21%) и MSCI Emerging Markets (21%), а лучшей валютой будет иена (42%). Что касается целевых уровней на конец 2027 года, медиана опроса составляет 4,9% для доходности десятилетних казначейских облигаций, 1,12 для евро к доллару, 7926 пунктов для индекса S&P 500 и 4341 доллар за унцию золота.
Bank of America относится к этому с ожиданием. Если мягкая посадка осуществится, то есть инфляция станет ниже, занятость будет стабильной, а производительность повысится и станет видимой весной следующего года, то рост прибыли на акцию останется выше 10%, тогда оценки индекса S&P 500 на уровне 16 раз, средних акций на уровне 15 раз и MSCI ACWI, исключая США, на уровне 12 раз не будут пугающими, и тогда нужно будет просто дождаться, когда нарратив изменится с "повышения ставок" на "снижение ставок", и снова купить циклические активы на "C": криптовалюту, чипы, медь, потребление, квартиры. До этого момента следует сохранить капитал и дождаться, когда "страх" станет более очевидным.
链捕手ChainCatcher напоминает: относитесь к блокчейну рационально, повышайте осведомлённость о рисках и будьте осторожны с выпуском и спекуляциями виртуальными токенами. Весь контент на сайте является рыночной информацией или мнением соответствующих сторон и не является инвестиционной рекомендацией в любой форме. Если вы обнаружите чувствительную информацию, нажмите — мы оперативно разберёмся.
Популярные статьи