Мерил Линч: DRAM по-прежнему крепок, NAND тихо ослабел, память начинает дифференцироваться
 Ключевые тезисы

 Bank of America считает, что логика роста цен на DRAM еще не нарушена, в то время как на спотовом рынке NAND уже наблюдается явное ослабление, что станет первым видом, который необходимо будет переоценить в текущем цикле роста хранения. Разница в оценке между двумя продуктами и их производственная эластичность будут зависеть от того, удастся ли провести переговоры по контрактной цене в первом квартале 2027 года в срок.
Автор: Сюй Чао,Уолл-стрит Информер
Рынок памяти переходит от "одновременного роста" к "дифференциации". Банк Америки считает, что логика роста цен на DRAM еще не нарушена, в то время как на спотовом рынке NAND наблюдается явное ослабление, что станет первым видом, требующим пересмотра цен в текущем цикле роста памяти.
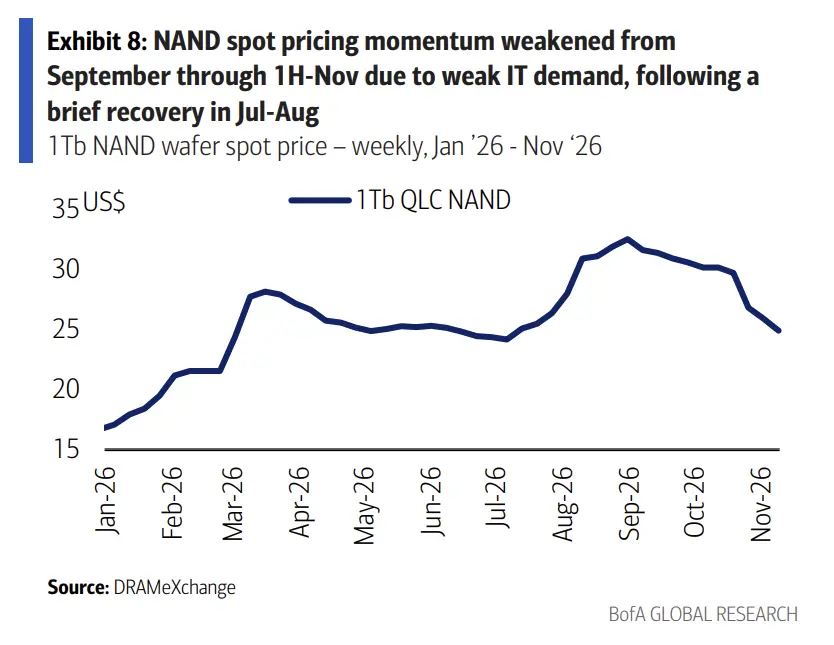
Отчет Банка Америки от 13 ноября показывает, что цены на спотовый NAND значительно упали, 512Gb чипы упали более чем на 10%, 1Tb - почти на одноцифровое значение, в то время как спотовые цены на 16Gb DDR5 остались на уровне. С середины октября спотовые цены на NAND скорректировались примерно на 20%.
Исходя из этого, Банк Америки сохраняет осторожный прогноз по средней цене NAND в первом квартале 2027 года: цены на NAND для ИТ снизятся на 5% до 10% по сравнению с предыдущим кварталом, цены для корпоративных приложений останутся в основном стабильными или немного вырастут, в целом ожидается снижение на низкое одноцифровое значение . Это мнение резко контрастирует с ожиданиями рынка, который по-прежнему предполагает рост цен на NAND более чем на 10%. В то же время Банк Америки продолжает предполагать, что рост цен на DRAM продлится до четвертого квартала 2026 года (рост на 8% по сравнению с предыдущим кварталом) и первого квартала 2027 года (рост на 5%).
Банк Америки сообщает, что после общения с инвесторами на этой неделе настроение на рынке акций памяти улучшилось по сравнению с прошлой неделей, компании с высоким весом DRAM считаются имеющими ограниченное пространство для снижения. Большинство акций DRAM в настоящее время имеют соотношение цена/прибыль всего 3-5 раз по сравнению с прибылью за 2026-2027 годы, что значительно ниже, чем у аналогов в области ИИ полупроводников.
Три сигнала о слабости спотового NAND
Банк Америки сводит свои опасения по поводу NAND к трем пунктам: цены на спотовые товары с конца октября скорректировались примерно на 20%; заказы от OEM-производителей ПК и смартфонов, а также от китайских облачных компаний значительно ослабли; и переговоры по контрактной цене на первый квартал 2027 года могут быть отложены, на рынке не наблюдается ажиотажа.
Дифференциация данных по спотовым ценам довольно очевидна. Согласно DRAMeXchange, спотовая цена на 512Gb чипы составляет 14.3 доллара, что на 12% меньше по сравнению с прошлой неделей и на 32% меньше по сравнению с прошлым кварталом, но по сравнению с прошлым годом все еще на 121% выше; 1Tb чипы стоят 24.9 доллара, что на 4% меньше по сравнению с прошлой неделей, на 19% меньше по сравнению с прошлым кварталом и на 194% выше по сравнению с прошлым годом. В то же время, 16Gb DDR5 стоит 60.2 доллара, что остается на уровне по сравнению с прошлой неделей и на 150% выше по сравнению с прошлым годом.
Производители по-прежнему подчеркивают сильный спрос на корпоративные SSD, что в определенной степени может компенсировать слабость ИТ NAND. Но Банк Америки предупреждает, что устаревшие производственные линии составляют 20% до 30% от общего объема производства чипов в мире и не подходят для производства высококачественного NAND и eSSD, и должны продолжать использоваться для ИТ NAND, что создает структурное давление на цены. Цены на NAND большой емкости (более 2Tb) и eSSD (более 30TB) немного снизились, но Банк Америки считает, что это больше похоже на активные акции производителей по продвижению нового поколения QLC ------ цены на NAND для большинства eSSD все еще показывают небольшую тенденцию к росту.
Точка разногласия: контрактные цены остаются высокими, но переговоры могут быть отложены
Текущие тренды контрактных цен на NAND и спотовых цен расходятся.
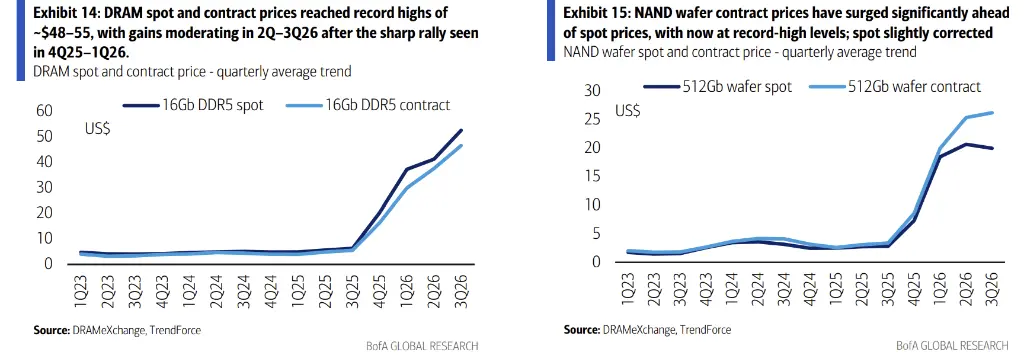
Согласно TrendForce, контрактная цена на 1Tb TLC чипы в октябре осталась практически на уровне, продолжая боковое движение второго и третьего кварталов; контрактная цена на 512Gb составляет около 27 долларов, что близко к историческому максимуму, примерно в десять раз выше минимальной цены в 2.5 доллара в феврале 2025 года.
Опасения Банка Америки связаны со временем: если нижний уровень не начнет размещать срочные заказы, переговоры по контрактной цене на первый квартал 2027 года могут быть отложены, и способность производителей к торгам в новом раунде переговоров будет ослаблена. Это мнение напрямую связано с их ожиданиями по сравнению с рынком ------ продавцы в целом предполагают, что цены на NAND все еще вырастут примерно на 10%, в то время как Банк Америки прогнозирует небольшое снижение.

Сторона DRAM демонстрирует другую картину. Согласно TrendForce, контрактная цена на 16Gb DDR5 в октябре снова выросла на 5%, годовой рост превышает 500%; контрактная цена на 64GB модули DDR5 и DDR4 на серверной стороне в октябре выросла примерно на 15%, цены на модули уже превысили 1000 долларов, достигнув 1600 долларов и 1500 долларов соответственно. На основании этого Банк Америки сохраняет предположение о росте цен на DRAM на 8% в четвертом квартале 2026 года и на 5% в первом квартале 2027 года.
Samsung: оптимизм по HBM, но не агрессивный
Банк Америки 12 ноября провел встречу с инвесторами с Samsung Electronics, где были выделены три ключевых момента: спрос на чипы для AI дата-центров в США остается сильным, несмотря на опасения, заказы не сокращаются; рыночная позиция HBM значительно улучшилась по сравнению с годом назад; долгосрочные контрактные цены (LTA) на DRAM показывают сильный рост, высокие цены и высокая маржа могут быть устойчивыми в долгосрочной перспективе.
Однако заявления руководства не являются агрессивными, что также является одним из основных вопросов для инвесторов. Цель Samsung по доле рынка HBM составляет около 30% до 40%, а не более 50%; даже к концу 2027 года рентабельность LPDDR5 все еще будет выше, чем у HBM, поэтому расширение мощностей HBM вряд ли будет слишком агрессивным, чтобы избежать разрушения доли рынка традиционного DRAM. В технологическом плане HBM4e будет использовать тот же 1c узел и 4nm логические чипы, что и HBM4. Банк Америки также упомянул, что рост контрактных цен в 2027 году вряд ли достигнет ожидаемого уровня TrendForce, поскольку цены уже выросли в 2026 году.
Стоит отметить, что прогноз Samsung по NAND для ИТ не так оптимистичен, как по eSSD, что соответствует оценкам цен Банка Америки.
Настроение улучшается, оценка остается основным поддерживающим фактором
Акции памяти на этой неделе отскочили, общий рост за год составляет более 100%, SanDisk и Kioxia с начала года принесли более 250% доходности. Банк Америки сообщает, что инвесторы, общавшиеся на этой неделе, в целом упоминали о ограниченном пространстве для снижения, ссылаясь на то, что заказы на чипы AIDC остаются устойчивыми после промежуточных выборов в США, цены на DRAM продолжают расти (в отличие от NAND), а коэффициенты оценки остаются низкими.
Данные по оценке показывают, что SK Hynix имеет соотношение цена/прибыль 3.6 раза по сравнению с прибылью за 2026 год, Samsung - 4.7 раза, Micron - 10.7 раза, Nanya - 5.1 раза; в сегменте NAND Sandisk имеет соотношение цена/прибыль 4.3 раза по сравнению с прибылью за 2027 год, Western Digital - 13.2 раза, SIMO - 16.4 раза, Phison - 7.7 раза. Банк Америки считает, что по сравнению с аналогами в области ИИ полупроводников, ценообразование в сегменте памяти все еще выглядит умеренно.
Банк Америки подводит итог, что баланс спроса и предложения на DRAM и ценовые тренды по-прежнему поддерживаются за счет вытеснения мощностей AI дата-центрами и HBM, в то время как ценовая власть на NAND смещается в сторону покупателей. Разница в оценках и эластичность прибыли двух сегментов будут зависеть от того, удастся ли провести переговоры по контрактным ценам на первый квартал 2027 года в срок.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи