Министерство финансов США изменило руководство по выпуску государственных облигаций, удалив слово "по крайней мере", что может подготовить почву для сокращения долгосрочных государственных облигаций в 2027 году
 Ключевые тезисы

 Министерство финансов США в квартальном заявлении о рефинансировании объявило, что в течение нескольких следующих кварталов будет поддерживать неизменным объем аукционов номинальных облигаций с фиксированным купоном и плавающих облигаций, убрав слово "по крайней мере", которое использовалось с начала 2024 года. Это изменение формулировки означает, что министерство оставило пространство для возможного снижения объема выпуска долгосрочных облигаций не ранее 2027 года. В то же время Министерство финансов США объявило, что лимит выкупа долгосрочных государственных облигаций остается на уровне 6 миллиардов долларов, а общий объем аукционов государственных облигаций на следующей неделе составит 125 миллиардов долларов.
Министерство финансов США тихо изменило предварительные указания по выпуску облигаций, удалив одну ключевую формулировку, что открывает двери для сокращения объема выпуска долгосрочных государственных облигаций с 2027 года. Это последний шаг министра финансов Скотта Бессента в серии мер по сдерживанию доходности на длинном конце.
В среду Министерство финансов в квартальном заявлении о рефинансировании объявило, что в ближайшие несколько кварталов объем аукционов номинальных облигаций с фиксированным доходом и облигаций с плавающей ставкой останется неизменным, но удалило слово "по крайней мере" (at least), которое использовалось с начала 2024 года. Это незначительное изменение формулировки означает, что Министерство финансов оставило за собой возможность, начиная с 2027 года, снизить объем выпуска долгосрочных облигаций.
С точки зрения влияния на рынок, этот шаг является одним из ряда действий, которые Бессент продолжал предпринимать в последние месяцы. Всего через две недели после публикации заявления о рефинансировании в августе Министерство финансов неожиданно значительно увеличило объем выкупа государственных облигаций, однако эта мера не смогла сдержать рост доходности на длинном конце, и доходность 30-летних государственных облигаций США в прошлом месяце достигла самого высокого уровня с 2002 года.
Трейдеры ранее имели заметные разногласия относительно того, какие изменения принесет заявление в среду, некоторые учреждения считали, что в условиях снижения доходности с начала октября изменения в указаниях будут ограниченными.
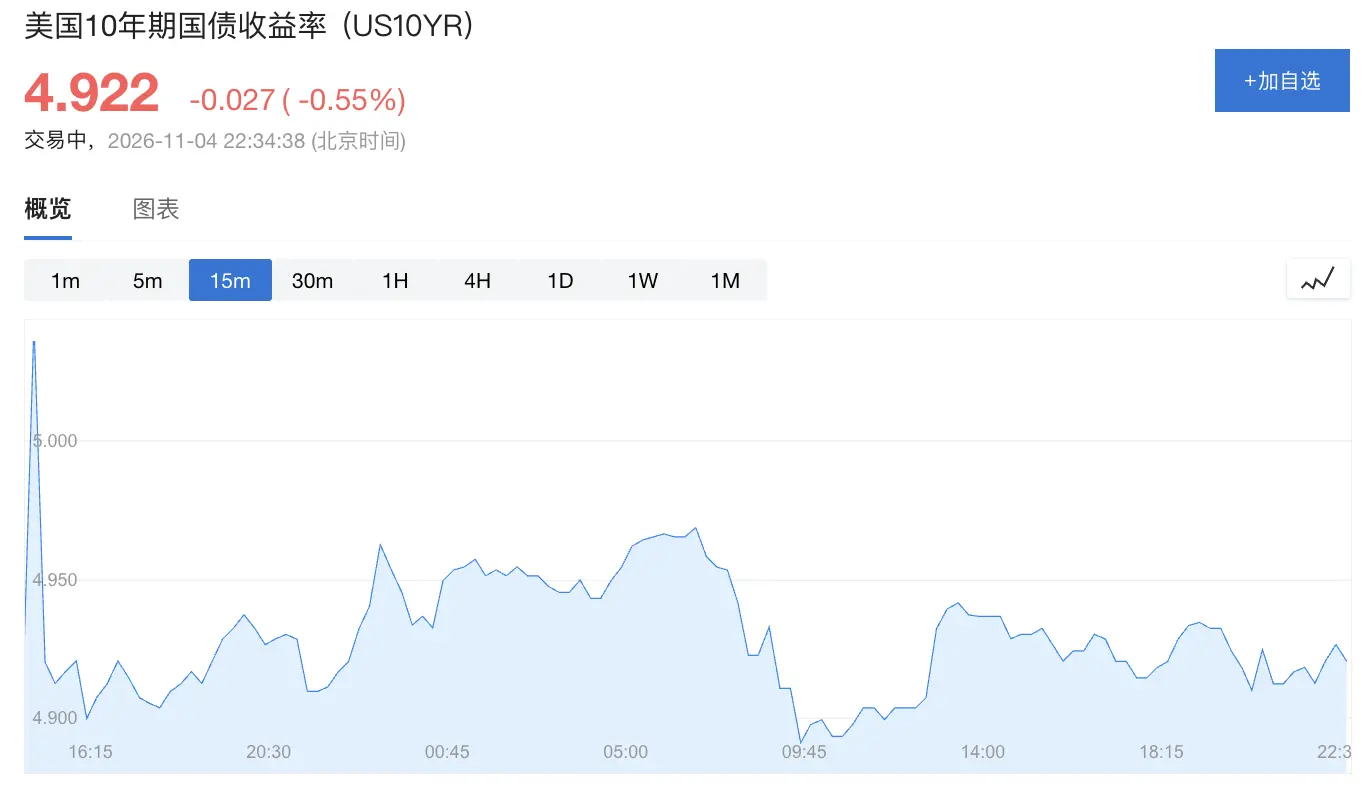
В среду доходность 10-летних государственных облигаций США упала на 3 базисных пункта до 4.922%.
Изменение формулировки: удаление "по крайней мере"
Это изменение формулировки кажется незначительным, но на самом деле имеет большое значение.
С начала 2024 года Министерство финансов заявляло, что объем аукционов облигаций с фиксированным доходом останется "по крайней мере в ближайшие несколько кварталов" неизменным, и это утверждение было широко интерпретировано рынком как исключение возможности сокращения предложения в ближайшее время. Удалив слово "по крайней мере", Министерство финансов фактически оставило за собой гибкость для внесения изменений в любое время.
Еще в феврале 2025 года Консультативный комитет по займам Министерства финансов (TBAC) — консультативная группа, состоящая из инвесторов в облигации, трейдеров и других участников рынка — уже рекомендовала Министерству финансов удалить или изменить предварительные указания.
В августе этого года TBAC снова рекомендовала Министерству финансов "рассмотреть возможность обновления формулировок предварительных указаний, чтобы сохранить гибкость операций до начала 2027 финансового года".
В среду TBAC официально рекомендовала Министерству финансов изменить язык предварительных указаний и "подчеркнула, что четкое общение и регулярная предсказуемая операционная структура имеют решающее значение для помощи участникам рынка в адаптации к будущим изменениям".
Стоит отметить, что в предыдущем заявлении о рефинансировании 5 августа Министерство финансов уже сделало подготовительное изменение, изменив формулировку оценки изменений в объеме облигаций с фиксированным доходом и облигаций с плавающей ставкой с "увеличения" (increases) на "изменения" (changes), оставив намек на возможное сокращение предложения в будущем. Удаление "по крайней мере" является дальнейшим уточнением этого сигнала.
Операции по выкупу: объем остается на уровне в три раза выше
Что касается операций по выкупу облигаций, Министерство финансов в среду заявило, что предстоящие операции по выкупу долгосрочных государственных облигаций будут иметь максимальный объем покупки в 6 миллиардов долларов, что соответствует недавней практике. Этот объем уже в три раза превышает прежний лимит.
Министерство финансов также заявило, что будет "постоянно оценивать возможности улучшения операций по выкупу, включая изменения максимального объема покупки, график и частоту операций по выкупу, определение квалификации облигаций и изменения в процессах исполнения", что намекает на возможность дальнейшего расширения операций в будущем.
Тем не менее, увеличение объема выкупа не привело к ожидаемому снижению доходности на длинном конце. Доходность 30-летних государственных облигаций США в прошлом месяце все еще поднялась до самого высокого уровня с 2002 года, что указывает на ограниченную реакцию рынка на эту серию действий Министерства финансов.
Дисбаланс спроса и предложения: снижение спроса на долгосрочные активы со стороны фиксированного дохода и пенсионных фондов
В этом квартальном рефинансировании общий объем аукционов на следующей неделе остается на уровне 125 миллиардов долларов, что является 11-м подряд неизменным показателем, с конкретным составом: 9 ноября 58 миллиардов долларов 3-летних государственных облигаций, 10 ноября 42 миллиарда долларов 10-летних государственных облигаций и 12 ноября 25 миллиардов долларов 30-летних государственных облигаций.
Более глубокая проблема заключается в дефиците бюджета. Годовой дефицит бюджета правительства США составляет около 2 триллионов долларов, и спрос на выпуск государственных облигаций продолжает расти.
В связи с этим Министерство финансов все больше полагается на краткосрочные казначейские векселя (bills) с сроком не более одного года. Однако в настоящее время доля краткосрочных казначейских векселей в общем объеме непогашенного долга превышает исторически нормальный уровень, поскольку краткосрочные облигации должны быть рефинансированы по рыночным ставкам, что увеличивает чувствительность стоимости обслуживания государственного долга к колебаниям процентных ставок.
В то же время Федеральная резервная система недавно впервые с 2023 года возобновила повышение процентных ставок, и инвесторы ожидают дальнейших действий в ближайшие месяцы.
На стороне долгосрочного спроса как чиновники, так и участники рынка отмечают, что в последние годы спрос институциональных инвесторов, таких как пенсионные фонды с фиксированным доходом, на долгосрочные активы продолжает ослабевать.
При подготовке этого заявления Министерство финансов провело регулярный опрос первичных трейдеров, чтобы выяснить "структурные изменения" в спросе инвесторов на государственные облигации, а также "как следует скорректировать объем аукционов в будущем", что показывает, что оно систематически оценивает структуру спроса и предложения на долгосрочные облигации.
С момента установления текущей структуры предварительных указаний предшественником Бессента Джанет Йеллен (Janet Yellen) трейдеры в целом ожидали, что объем предложения облигаций с фиксированным доходом в конечном итоге восстановится. Эта корректировка указаний знаменует собой коренной поворот в этих ожиданиях, и рамки общения Министерства финансов с рынком переходят в новую стадию.
Предупреждение о рисках и отказ от ответственности
Рынок несет риски, инвестиции требуют осторожности. Этот материал не является индивидуальной инвестиционной рекомендацией и не учитывает особые инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователи должны учитывать, соответствуют ли любые мнения, взгляды или выводы, содержащиеся в этом материале, их конкретным обстоятельствам. Инвестируя на основании этого, вы несете ответственность за свои действия.
 Предупреждение о рисках Предупреждение о рисках