








Мерил Линч Хартнетт: противоречие между AI и ABB уже разгорается, настоящее окно для снижения давления на технологические акции придется ждать до следующего года
 Ключевые тезисы


 Банк Америки предупреждает, что выпуск облигаций сверхкрупными облачными провайдерами резко возрос, структурный конфликт между ABB (Anything but Bonds) и AI продолжает углубляться, но доходность американских инвестиционных-grade технологических облигаций относительно общего рынка облигаций упала до 30-летнего минимума, что, наоборот, сделало их "игнорируемой низиной". Реальное ослабление технологических акций может произойти только в первой половине 2027 года, когда ожидается, что смягчение геополитической обстановки, падение цен на нефть и завершение цикла повышения процентных ставок будут способствовать ослаблению финансовых условий.
Автор: Бу Шуцин, Уолл-стрит Джиенвэнь
Рост капитальных затрат на ИИ в условиях структурного давления на рынок облигаций создает положительное столкновение, что оказывает давление на бычий рынок технологических акций. В последнем отчете о потоках капитала от Bank of America Merrill Lynch указывается, что это противоречие в краткосрочной перспективе трудно разрешить, и реальное окно для снижения рисковых активов может появиться только во второй половине 2027 года.
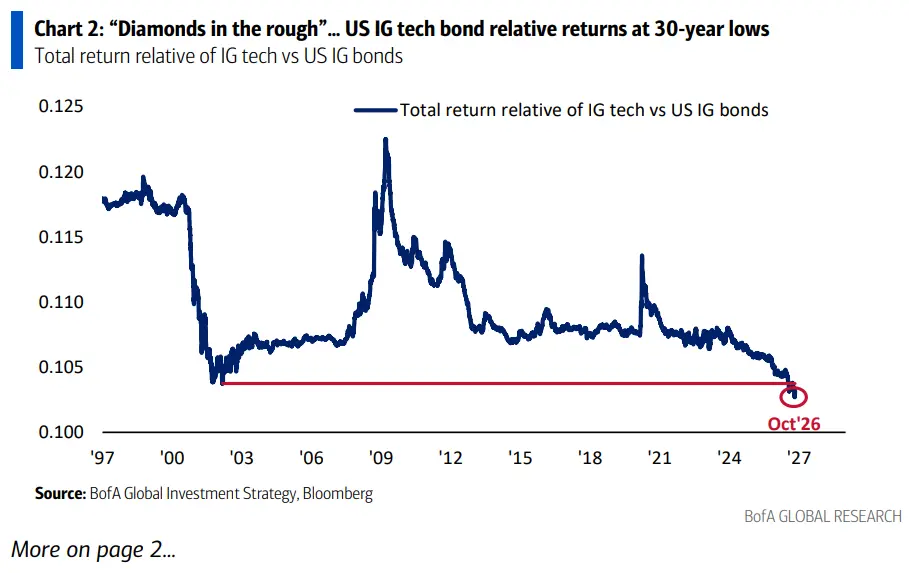
Согласно еженедельному отчету "Flow Show", опубликованному глобальной инвестиционной стратегической командой Bank of America Merrill Lynch 29 октября, объем выпуска долговых обязательств гиперскейлеров в области облачных вычислений достигнет 182 миллиардов долларов в 2026 году, что резко увеличилось по сравнению с 17 миллиардов долларов в 2024 году, и вызванный этим шок предложения облигаций сдерживает производительность технологических облигаций ------ общий доход инвестиционных облигаций в США по сравнению с индексом инвестиционных облигаций упал до 30-летнего минимума.
В то же время за последние шесть месяцев центральные банки мира повысили процентные ставки 42 раза, доллар укрепился, доходность облигаций США выросла, и явный рост технологических акций был заметно затруднен, индекс Nasdaq 100 достиг верхнего предела в 30000 пунктов, индекс полупроводников Филадельфии упал на 20% от максимума.
Стратег Bank of America Майкл Хартнетт в отчете отметил, что политики не позволят доходности облигаций расти без контроля, угрожая богатству фондового рынка и залогам банковской системы, угроза контроля кривой доходности (YCC) или количественного смягчения (QE) эффективно сдержит рост доходности облигаций.
Однако истинное снижение рисковых активов и акций ИИ по-прежнему зависит от снижения доходности облигаций и смягчения финансовых условий, и этот "клапан давления" скорее всего будет реализован в первой половине 2027 года через прогресс в геополитическом мире, резкое падение цен на нефть и окончание цикла повышения процентных ставок. На этой неделе глобальные потоки акций составили 56,6 миллиарда долларов, в китайский фондовый рынок за неделю поступило 25,7 миллиарда долларов, что является наибольшим объемом с апреля 2025 года.
Резкий рост капитальных затрат на ИИ, технологические облигации становятся "игнорируемой низиной"
Расширение капитальных затрат гиперскейлеров в области ИИ меняет структуру рынка облигаций.
Согласно данным Bank of America, свободный денежный поток соответствующих компаний, как ожидается, упадет с 240 миллиардов долларов в 2024 году до минус 180 миллиардов долларов в 2027 году, в то время как капитальные затраты вырастут с 240 миллиардов долларов в 2024 году до 1,2 триллиона долларов в 2027 году.
Чтобы заполнить этот финансовый разрыв, гиперскейлеры активно выпускают облигации. Объем выпуска долговых обязательств в 2026 году достиг 182 миллиардов долларов, в то время как объем выпуска акций составил 89 миллиардов долларов, а в 2024 году объем выпуска долговых обязательств составил всего 17 миллиардов долларов. Массовое финансирование акций означает конец эпохи массовых выкупов акций ------ объем выкупа акций гиперскейлеров упал с 105 миллиардов долларов в 2024 году до примерно 14 миллиардов долларов в 2026 году.
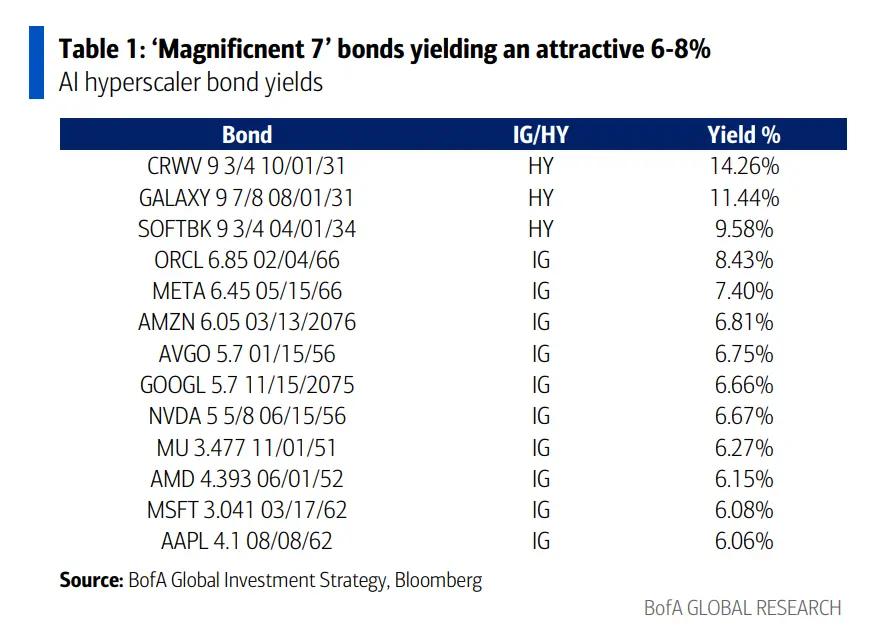
Bank of America считает, что вышеупомянутое обстоятельство делает технологические облигации "игнорируемой низиной" (diamonds in the rough). Общий доход инвестиционных облигаций в США по сравнению с индексом инвестиционных облигаций находится на 30-летнем минимуме. Что касается конкретной доходности, долгосрочные инвестиционные облигации таких технологических гигантов, как META, Amazon, Google и Nvidia, в основном имеют доходность в диапазоне от 6% до 8%, а некоторые облигации с высоким доходом достигают 9% до 14% (см. таблицу 1). Bank of America рекомендует инвесторам обратить внимание на эту относительную ценовую возможность.
Структурное противоречие "ABB" и ИИ
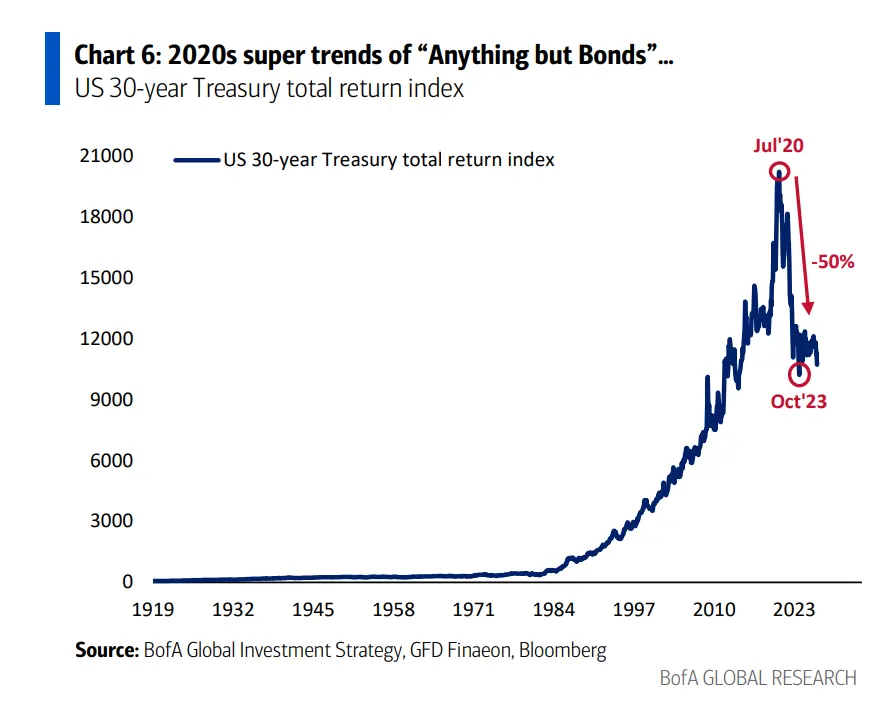
Bank of America обобщает структуру распределения активов 2020-х годов в четыре основных супер-тренда, включая ABB (Anything but Bonds, избегать облигаций), ABD (Anything but Dollar, избегать доллара) и ИИ (искусственный интеллект).
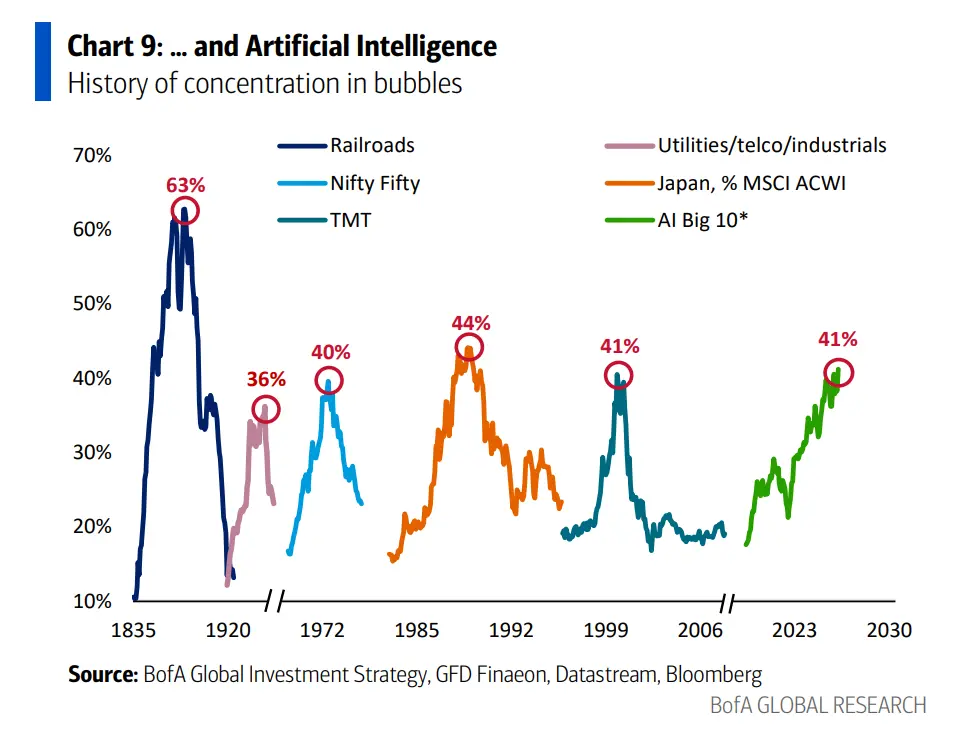
В настоящее время внутреннее напряжение между ABB и ИИ становится все более очевидным.
В отчете указывается, что от социальных волнений в Бразилии и Франции до бюджетных споров в Великобритании, избиратели по всему миру требуют от правительств увеличения расходов для борьбы с неравенством, и правительства осознают, что политика жесткой экономии сталкивается с социальными рисками, политический популизм и поляризация становятся трудными для обратного хода. Это означает, что распределители активов будут поддерживать структурно низкие доли облигаций и занимать позиции с крутой кривой доходности.
Тем не менее, именно эта логика "ABB", поднимающая доходность облигаций, ограничивает бычий рынок акций ИИ ------ рынок облигаций выполняет роль "дисциплинарного исполнителя" резкого роста капитальных затрат на ИИ. Bank of America указывает, что, хотя угроза YCC/QE на уровне политики эффективно сдерживает беспорядочный рост доходности облигаций, истинный рост рисковых активов и акций ИИ требует существенного снижения доходности облигаций и смягчения финансовых условий, и это условие скорее всего будет зависеть от: резкого падения цен на нефть, вызванного прогрессом в геополитике, и окончания глобального цикла повышения процентных ставок ------ Bank of America указывает на это окно в первой половине 2027 года.
Потоки капитала на этой неделе: Китай достиг максимума за год, золото впервые показало чистый отток
На этой неделе глобальные потоки капитала показали явное расслоение. Чистый приток капитала в акции составил 56,6 миллиарда долларов (из которых 75,9 миллиарда долларов поступило в ETF, а 19,6 миллиарда долларов вышло из активных фондов), чистый приток в облигации составил 15,4 миллиарда долларов, чистый приток в наличные составил 3,4 миллиарда долларов, чистый отток из криптовалют составил 0,5 миллиарда долларов, чистый отток из золота составил 1,7 миллиарда долларов.
Стоит обратить внимание на конкретные потоки: в китайский фондовый рынок за неделю поступило 25,7 миллиарда долларов, что является наибольшим объемом с апреля 2025 года; в японский фондовый рынок поступило 6,8 миллиарда долларов, что является наибольшим чистым притоком с мая 2013 года; из европейского фондового рынка вышло 2,3 миллиарда долларов, что является наибольшим чистым оттоком с июля 2026 года; золото показало первый чистый отток с июля 2026 года; TIPS поступило 1,1 миллиарда долларов, что является наибольшим объемом с июня 2026 года, что свидетельствует о росте инфляционных ожиданий.
По секторам, сектор технологий уже пятый раз подряд зафиксировал чистый приток (5,3 миллиарда долларов), сектор материалов вышел на 1,2 миллиарда долларов, что является наибольшим оттоком с июля 2026 года. Управление активами частных клиентов Bank of America достигло 4,6 триллиона долларов, доля акций составляет 66%, облигаций 17,5%, наличных 9,4%; за последние четыре недели частные клиенты продолжали покупать муниципальные облигации, ETF в области промышленности и здравоохранения, продавая ETF в области товаров первой необходимости, долговых обязательств развивающихся рынков и товаров длительного пользования.
Индикатор быков и медведей снижается, риски выборов становятся очевидными
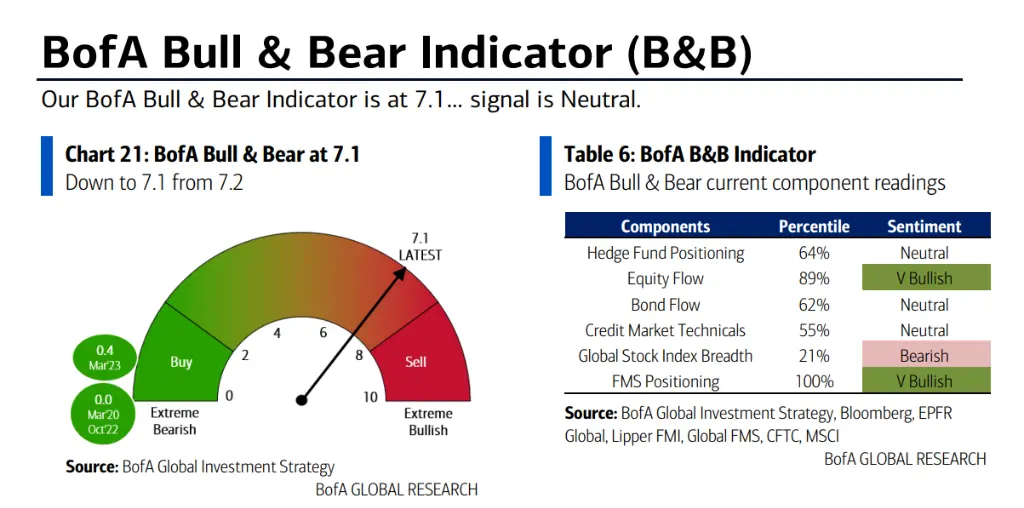
Индикатор быков и медведей Bank of America на этой неделе немного снизился с 7,2 до 7,1, текущий сигнал "нейтральный". Снижение индикатора в основном связано со слабостью широты глобальных фондовых индексов, а также с расширением спредов по высокодоходным облигациям и субстандартным банковским облигациям, что частично компенсируется сильными потоками капитала в акции.
Что касается политических рисков, Bank of America указывает, что риск "демократического завоевания" (DEM sweep) уже учитывается рынком, но сценарий значительной победы демократов в Сенате на 53 места и скачка доходности облигаций еще не был полностью учтен. Независимо от результатов выборов, требования избирателей к "доступности" негативно сказываются на технологиях, банковской системе и энергетических монополиях, в то время как сектор товаров длительного пользования относительно выигрывает.
Что касается Китая, Bank of America указывает, что доходность облигаций в Китае достигла рекордного минимума, юань по отношению к тайваньскому доллару за последний год укрепился более чем на 20%, акции китайских технологий (CQQQ) упали на 32% с июня, а дефляция в Китае стала глобальной проблемой. Bank of America рекомендует делать ставку на падение цен на нефть в первой половине 2027 года, поскольку прогресс в мире приведет к увеличению предложения; однако если падение цен на нефть не приведет к росту евро и иены, это станет важным сигналом о том, что дефляция в Китае становится новым негативным фактором для всего мира.
Возврат активов в 2026 году: сырьевые товары на первом месте, облигации на последнем
С точки зрения кросс-активного выступления с начала года, сырьевые товары с ростом на 91,6% занимают первое место, цена на нефть (WTI) выросла на 79% в этом году. Акции США выросли на 14%, глобальные акции на 9,6%, доллар на 3,9%, доходность наличных составила 3,1%. Высокодоходные облигации немного упали на 0,5%, инвестиционные облигации упали на 2,5%, государственные облигации упали на 3,3%, золото упало на 7,1%, биткойн упал на 8,4%.
С точки зрения всего десятилетия, данные Bank of America показывают, что годовая доходность 10-летних казначейских облигаций США составляет минус 4%, годовая доходность золота составляет 15%, а годовая доходность индекса Nasdaq составляет 17%, что подтверждает устойчивую эффективность четырех основных супер-трендов: ABB, ABD и ИИ.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





