








Логика, стоящая за резким падением Google: AI сжег денежный поток, уничтожил выкуп акций и продолжает сжигать поисковые запросы
 Ключевые тезисы


 Alphabet однодневное падение более чем на 11%, рыночная капитализация уменьшилась примерно на 500 миллиардов долларов: инвестиции в AI поглощают денежные потоки, выкуп акций обнулился, вместо этого начали выпускать акции и продавать облигации, темпы роста доходов от поиска упали до минимального уровня за год; JPMorgan назвал это «неудачей перезапуска AI торговли».
Google в четверг столкнулся с самым резким однодневным падением в своей истории, акции упали более чем на 11%, рыночная капитализация уменьшилась на около 500 миллиардов долларов, в ходе торгов возникло "смертельное пересечение" — то есть 50-дневная скользящая средняя упала ниже 200-дневной скользящей средней, что также затронуло более широкий сектор технологических акций, и индекс Nasdaq оказался под давлением.
Последний отчет Alphabet поразил самые чувствительные нервы рынка: инвестиции в ИИ продолжают поглощать денежные потоки, выкуп акций снизился до нуля, а ценовая способность основного поискового бизнеса также начала испытывать давление. Согласно единому прогнозу Bloomberg, доходы от поиска Google, YouTube, подписок и Google Services оказались ниже ожиданий, операционная прибыль группы составила 40,6 миллиарда долларов, что ниже рыночного прогноза в 43,2 миллиарда долларов и также ниже порога в около 45 миллиардов долларов, установленного покупателями.
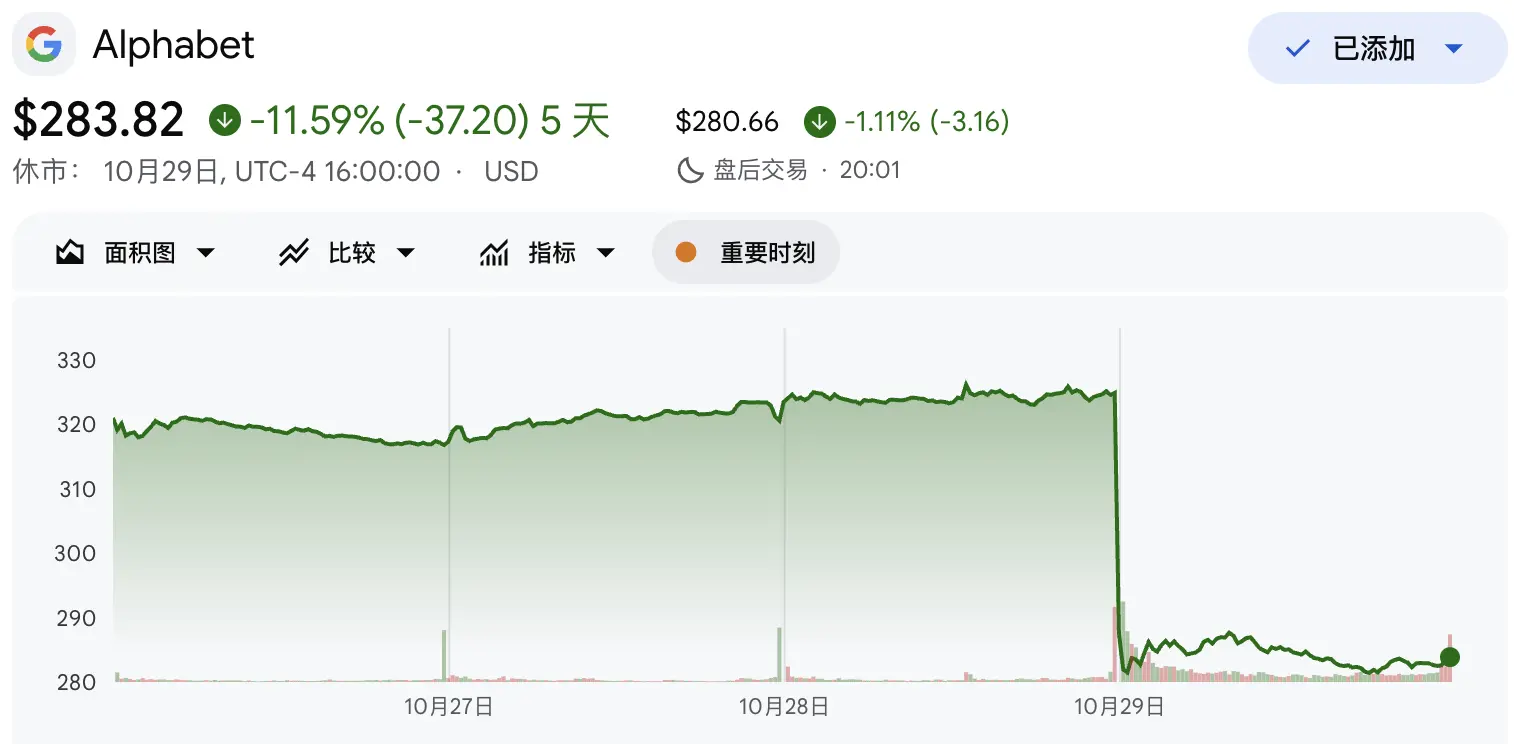
Это не только неудача на уровне финансового отчета, но и переоценка логики торговли ИИ. Комментарии JPMorgan, Goldman Sachs и Morgan Stanley указывают на один и тот же вывод: этот отчет снова оказал давление на рискованное предпочтение сектора ИИ, который недавно начал восстанавливаться, усилив беспокойство рынка по поводу возврата капитальных затрат крупных технологических компаний в области ИИ. JPMorgan прямо заявил, что это "неудача в перезапуске торговли ИИ/технологиями". Трейдер Goldman Sachs Талес Арруда отметил, что рынок переходит от "вознаграждения за рост капитальных затрат" к "требованию предоставить доказательства возврата".
Ответ Alphabet оказался совершенно противоположным. Свободный денежный поток компании расходуется гораздо быстрее, чем ожидалось, выкуп акций за первые девять месяцев 2026 года снизился до нуля, в то время как финансирование осуществляется за счет продажи акций и выпуска облигаций. В то же время Сундар Пичаи подчеркнул, что рост объемов поисковых запросов по сравнению с прошлым годом достиг максимума за пять лет, но рост доходов от поиска замедлился, а низкий уровень монетизации в режиме ИИ стал самым тревожным сигналом для рынка.
Объем запросов на пятилетнем максимуме, но доходы от поиска показывают наименьший рост за год
Наиболее тревожный парадокс этого отчета для быков скрыт в сравнении нескольких цифр.
Генеральный директор Alphabet Сундар Пичаи заявил в отчете, что рост объемов поисковых запросов Google по сравнению с прошлым годом "является самым высоким за последние пять лет". Однако доходы от поиска и других бизнесов увеличились всего на 12% до 63,35 миллиарда долларов, что значительно ниже 16,8% во втором квартале и 19,1% в первом квартале, а также явно ниже порога ожиданий покупателей в около 14%.
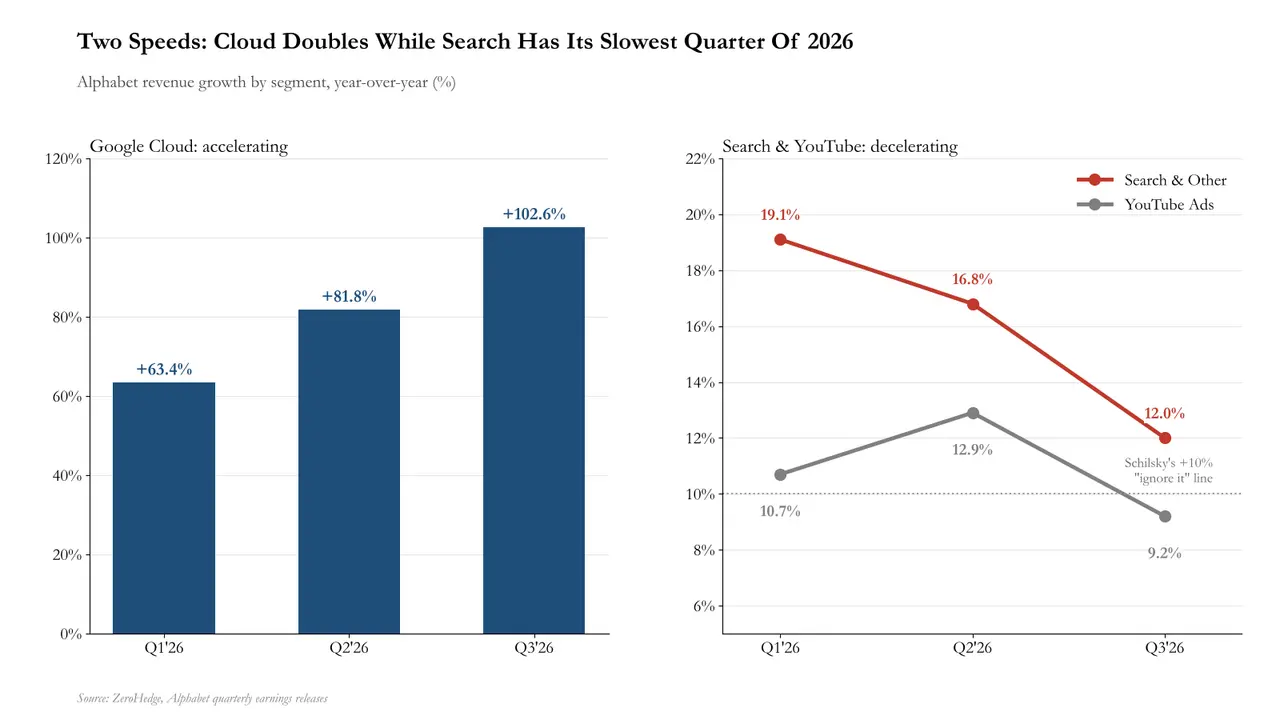
По словам Марка Шилски из торгового отдела JPMorgan, это означает, что "Google отвечает на большее количество вопросов, чем когда-либо, но вознаграждение за каждый вопрос становится все меньше".
Руководство предложило несколько объяснений. Главный коммерческий директор Филипп Шиндлер указал на валютный курс как на "самый большой одиночный фактор, замедляющий бизнес поиска по сравнению со вторым кварталом", а команда TMT Goldman Sachs добавила два вертикальных фактора: отмена ЕС минимального порога для рекламных расходов розничных продавцов в Азиатско-Тихоокеанском регионе и нормализация рекламных расходов в медиа и развлечениях после завершения чемпионата мира по футболу FIFA.
Но рынок действительно беспокоит влияние режима ИИ на монетизацию поиска. Шиндлер признал, что в режиме ИИ существует "низкий уровень монетизации", но настаивал, что "большинство запросов в режиме ИИ являются дополнительными и со временем создадут больше возможностей для монетизации". Аналитик Barclays Росс Сандлер отметил, что руководство "предпочитает пользовательский опыт, а не монетизацию", при этом рост запросов по синему ссылочному поиску отстает от общего роста запросов, а более агрессивный процесс поиска через Делегат в следующем году может еще больше увеличить этот разрыв. Он охарактеризовал это как "желтое предупреждение" для инвесторов.
Morgan Stanley также отметил, что разрыв в темпах роста поиска Alphabet и рекламы Meta расширился до недавнего пика в около 13 процентных пунктов, что усиливает беспокойство рынка по поводу миграции доли рекламы и перераспределения ИИ.
YouTube также не смог предоставить буфер, доходы этого бизнеса выросли на 9,2%, что ниже 10% наблюдаемой линии, упомянутой Марком Шилски из JPMorgan.
Смотрим в четвертый квартал, финансовый директор Анат Ашкенази предупредил, что валютные ветры будут усиливаться, в то время как бизнес поиска также столкнется с высоким базовым давлением из-за ускоренного роста в третьем квартале 2025 года.
Облачный бизнес впечатляет, но прибыль поглощается черной дырой ИИ
Единственным положительным моментом в отчете, который превзошел ожидания, стал Google Cloud.
Доходы облачного бизнеса удвоились по сравнению с прошлым годом и составили 30,7 миллиарда долларов, а маржа прибыли отдела выросла с 23,7% до 36,2%, что значительно превышает рыночные ожидания в около 33%, почти 100 клиентов уже используют TPU. Объем заказов в облачном бизнесе достиг 561 миллиарда долларов, что на 256% больше по сравнению с прошлым годом, компания заявила, что около 55% из них будет преобразовано в доход в течение следующих 24 месяцев. Почти 100 клиентов используют TPU.
Но проблема в том, что сильный рост облачного бизнеса не смог должным образом отразиться на прибыли группы.
Совокупные убытки от совместной разработки ИИ на уровне Alphabet увеличились с 4,5 миллиарда долларов год назад до 7,7 миллиарда долларов, а другие ставки потеряли еще 2 миллиарда долларов. По грубым оценкам, около половины прироста прибыли облачного бизнеса было израсходовано до того, как оно достигло консолидированного отчета о прибылях и убытках.
Аналитик Goldman Sachs Эрик Шеридан в своем комментарии к квартальному отчету обобщил это явление как "замедление бизнеса поиска, продолжающая необходимость инвестиций в вычислительные мощности". Он отметил, что руководство продолжает подчеркивать лидерство в передовых моделях, включая выпуск Genie 4 и Gemini C4 Carbon, а также признало, что доступные вычислительные мощности остаются ограничивающим фактором для дальнейшего ускорения облачного бизнеса.
Это также является основной заботой рынка: спрос на облачные услуги силен, но спрос на капитальные затраты в области ИИ еще сильнее. Рост кажется возможным, но денежные возвраты все еще нужно ждать.
Свободный денежный поток на исходе, выкуп акций на нуле, переход к выпуску облигаций и продаже акций
Наиболее шокирующая информация из этого отчета, возможно, не связана с отчетом о прибылях и убытках, а с раскрытием финансовой деятельности.
Рынок изначально ожидал, что Alphabet в этом квартале израсходует около 3,5 миллиарда долларов свободного денежного потока. Фактическая цифра близка к тройному значению этого прогноза. Капитальные затраты составили 51,4 миллиарда долларов, что ниже рыночного прогноза в 55,8 миллиарда долларов, но операционный денежный поток снизился на 13% по сравнению с прошлым годом до 42,3 миллиарда долларов, что значительно ниже рыночного прогноза в 53,9 миллиарда долларов. Капитальные затраты удвоились за год, а операционный денежный поток снизился.
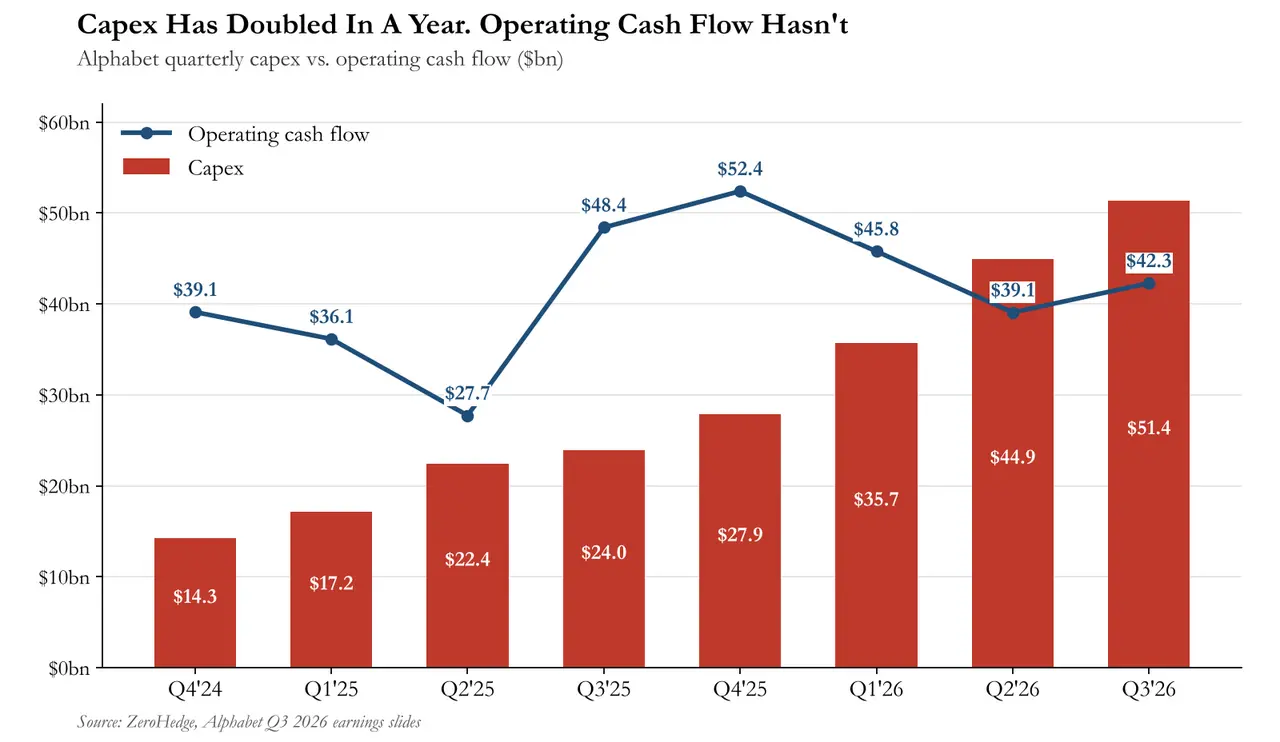
Еще более примечательна коренная смена структуры финансирования. В первые три квартала 2026 года объем выкупа акций Alphabet составил ноль — в то время как за аналогичный период 2025 года он составил 39,8 миллиарда долларов. В то же время компания продала 12 миллионов акций класса A (выручка 4,3 миллиарда долларов) и 24 миллиона акций класса C (выручка 8,1 миллиарда долларов) по рыночной цене, выпустив новые акции на сумму 12,4 миллиарда долларов, при этом в программе ATM осталось 27,6 миллиарда долларов. Кроме того, компания выпустила необеспеченные облигации на сумму 28,7 миллиарда долларов, а квартальные процентные расходы выросли с 143 миллионов долларов год назад до 967 миллионов долларов.
В сравнении, в первые три квартала 2025 года Alphabet вернула инвесторам 44,4 миллиарда долларов через финансовую деятельность; в то время как в первые три квартала 2026 года компания чисто финансировала 115,8 миллиарда долларов, включая 42,9 миллиарда долларов обычных акций (из которых 10 миллиардов долларов поступило от Berkshire Hathaway), 19,1 миллиарда долларов принудительно конвертируемых привилегированных акций и 76,3 миллиарда долларов чистого нового долга.
Руководство заявило, что ожидаемая доходность инвестиций будет "значительно выше стоимости капитала". Но сама стоимость капитала уже растет: средняя цена продажи акций Alphabet составляет около 358 долларов за акции класса A и 338 долларов за акции класса C, в то время как предрыночная цена акций составляет около 290 долларов, что означает, что компания завершила финансирование по цене на 15% до 20% выше текущей рыночной цены — это, возможно, самая выгодная сделка, которую она заключила в этом квартале.
Рыночный нарратив меняется, сектор ИИ сталкивается с новым испытанием "доказательства возврата"
Влияние этого отчета на рынок уже выходит за рамки самой Alphabet, указывая на самую суть всей инвестиционной логики в области ИИ.
Трейдер Goldman Sachs Талес Арруда в своем утреннем отчете отметил, что рынок переживает переход от "вознаграждения за рост капитальных затрат" к "требованию предоставить доказательства возврата", описывая текущую "болезненную сделку" как недоходность крупных облачных провайдеров по сравнению с рынком, в то время как "лопаты и кирки" для снижения рисков начинают набирать силу. Он также отметил, что улучшение стабильности кредитного рынка и отчет Oracle могут иметь более решающее значение для высоколиквидных инфраструктурных комплексов, чем любой отчет крупного облачного провайдера.
Команда рыночной разведки JPMorgan охарактеризовала этот отчет как "неудачу в перезапуске торговли ИИ/технологиями" и отметила, что предрыночные ценовые движения показывают, что тенденция к широкому ротационному движению продолжится. Банк сослался на прецеденты начала года: с января по 20 февраля этого года сектор энергетики вырос на 22%, сектор материалов — на 16%, сектор промышленности — на 14%, в то время как сектор технологий упал на 3,5%, а общий рост S&P 500 составил менее 1%. JPMorgan сохраняет "тактический оптимистичный" подход, полагая, что основные риски исходят от эскалации геополитического конфликта на Ближнем Востоке, а не от самого отчета, и заявил, что будет покупать на спадах.
Что касается целевых цен аналитиков, несколько учреждений, сохраняя рейтинги, снизили целевые цены: Bernstein снизил с 385 долларов до 325 долларов, Bank of America — с 430 долларов до 380 долларов, JPMorgan — с 425 долларов до 375 долларов, Morgan Stanley — с 400 долларов до 375 долларов, Barclays — с 425 долларов до 405 долларов, Susquehanna — с 460 долларов до 400 долларов. Citizens — единственное учреждение, которое снизило рейтинг до "рыночного исполнения". Даже после снижения, медианная целевая цена аналитиков все еще на около 30% выше предрыночной цены.
Bank of America отметил, что при цене около 291 долларов акции Alphabet соответствуют примерно 19-кратному коэффициенту P/E за 2027 год и 16-кратному коэффициенту P/E за 2028 год, в то время как оценка основного поискового бизнеса составляет всего около 10-кратного коэффициента. Это может быть сигналом для покупки, при условии, что рынок верит в достоверность прогнозов прибыли на 2028 год и что другие конкуренты не успеют первыми захватить этот рынок. И пока Alphabet борется с проблемами монетизации, Microsoft Azure демонстрирует рост выше ожиданий и прогнозирует рост фиксированного обменного курса на 49% до 50% в следующем квартале. Это сравнение делает логику диверсификации победителей в инвестициях в инфраструктуру ИИ все более ясной.
Предупреждение о рисках и отказ от ответственности
Рынок несет риски, инвестиции требуют осторожности. Этот текст не является личной инвестиционной рекомендацией и не учитывает специальные инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователи должны учитывать, соответствуют ли любые мнения, взгляды или выводы, изложенные в этом тексте, их конкретным обстоятельствам. Инвестируя на основе этого, вы берете на себя ответственность.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





