








Телефонная конференция Microsoft: ожидается, что доходы Azure в этом финансовом квартале вырастут на 50%, капитальные расходы ограничены "задержками со стороны третьих лиц"
 Ключевые тезисы


 Microsoft в первом квартале финансового года 2027 года выручка увеличилась на 19% по сравнению с прошлым годом и составила 92,28 миллиарда долларов, рост Azure составил 48%, прогноз на следующий квартал 49%–50%; финансовый директор заявил, что задержка поставок со стороны третьих лиц негативно сказалась на капитальных расходах, во втором квартале капитальные расходы ожидаются более 50 миллиардов долларов, а за весь год около 170 миллиардов долларов.
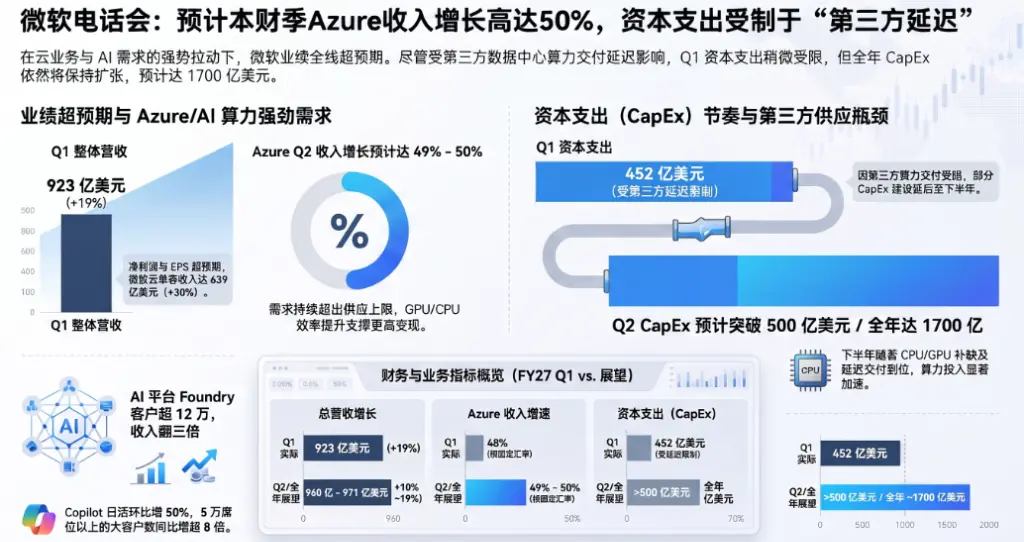
По данным Wall Street Journal, в среду, 28 числа по восточному времени, Microsoft опубликовала отчет о финансовых результатах за первый квартал 2027 финансового года, в котором выручка увеличилась на 19% по сравнению с прошлым годом и составила 92,28 миллиарда долларов, что на 1,8% выше ожиданий аналитиков.
Выручка облачного сервиса Microsoft Azure в этом квартале выросла на 48%, что выше рыночных ожиданий, а прогноз на следующий квартал был повышен до 49-50% роста при фиксированном курсе.
На телефонной конференции руководство компании отметило, что ключевым фактором сильных результатов Azure в этом квартале стало улучшение эффективности. Финансовый директор Эми Худ объяснила, что инженерная команда продолжает искать возможности для повышения эффективности на уровне GPU и CPU, что позволяет Microsoft перераспределять вычислительные мощности, которые ранее были ограничены поставками, на платформу Foundry.
Кроме того, Эми Худ признала, что в этом квартале цены на токены оказались выше ожиданий, а высококачественные модели принесли более высокую доходность на токен, что стало дополнительным вкладом в квартальные результаты.
Генеральный директор Microsoft Сатья Наделла подчеркнул, что платформа Foundry стала коммерческим центром стратегии AI Microsoft. Сатья Наделла отметил, что развертывание AI у корпоративных клиентов переходит от этапа экспериментов к производственному развертыванию, и акцент смещается с "следующей технологической новинки" на "возможность построения стабильной системы, управления весами моделей, контроля затрат и обеспечения безопасности".
Он сравнил текущий темп внедрения AI в корпоративном секторе с историческим процессом массового развертывания баз данных в прошлом, заявив:
Это вопрос десятилетия, а не нескольких кварталов.
Капитальные расходы в этом квартале составили 45,2 миллиарда долларов, что ниже предыдущих ожиданий, поскольку часть поставок третьих сторон была отложена на вторую половину года. Эми Худ ожидает, что капитальные расходы во втором квартале превысят 50 миллиардов долларов, а общая сумма за год составит около 170 миллиардов долларов, с дальнейшим ускорением во второй половине года, сосредоточив внимание на CPU (включая более высокие спецификации памяти и хранения) и GPU, а также на задержанных поставках третьих сторон.
Эми Худ заявила, что компания уверена в возврате на каждый доллар капитальных расходов и ожидает, что в 2027 финансовом году будет поддерживаться положительный свободный денежный поток. Руководство также особо отметило, что среди всех крупных облачных провайдеров Microsoft в настоящее время является "убежищем".
Что касается стратегии финансирования, Эми Худ заявила, что компания будет гибко использовать различные инструменты финансирования, включая финансовый лизинг и рынок облигаций, когда появится подходящий момент, но в настоящее время нет срочной необходимости. "У нас много вариантов."
Рост Azure до 48%, прогноз на следующий квартал "более сильный"
В этом квартале выручка основного облачного сервиса Microsoft Azure выросла на 48% по сравнению с прошлым годом, что превысило предыдущие рыночные ожидания.
Финансовый директор Microsoft Эми Худ на телефонной конференции отметила, что этот избыточный результат в основном обусловлен бизнесом Foundry и улучшением монетизации CPU.
Отвечая на беспокойство Уолл-стрит по поводу роста в следующем квартале, Эми Худ дала уверенный прогноз:
Что касается Azure, мы ожидаем, что рост выручки при фиксированном курсе составит 49-50%.
Она подчеркнула, что, несмотря на задержки контрактов на услуги GPU от третьих сторон, Microsoft компенсировала этот пробел за счет повышения общей эффективности платформы.
Причина, по которой можно дать такой сильный прогноз, заключается в сочетании острого дефицита вычислительных мощностей AI и преимуществ оптимизации базового оборудования. Эми Худ прямо заявила о текущей рыночной ситуации:
Спрос клиентов продолжает превышать доступное предложение.
Она далее объяснила:
Инженерная команда проделала отличную работу по повышению эффективности на уровне платформы… Мы в этом квартале выявили и монетизировали недостаточно использованные мощности CPU, что помогло нам удовлетворить растущий спрос при существующих мощностях.
Амбиции Сатьи Наделлы в области AI: "Copilot — это новая операционная система для работы"
Если базовая инфраструктура является двигателем, то Copilot и экосистема Agentic (интеллектуальные агенты), которую он создает, являются конечным оружием Microsoft.
Генеральный директор Microsoft Сатья Наделла на встрече сделал крайне амбициозное заявление:
Мы рассматриваем Copilot как новую операционную систему для работы.
Вокруг этой "новой ОС" Microsoft продемонстрировала впечатляющие коммерческие данные. Сатья Наделла сообщил:
С июля количество автоматизированных задач почти удвоилось. Число активных пользователей в день увеличилось почти на 50% по сравнению с предыдущим кварталом и более чем в 5 раз по сравнению с прошлым годом.
Кроме того, количество клиентов с более чем 50 000 местами для Copilot увеличилось более чем в 8 раз по сравнению с прошлым годом.
Когда его спросили о темпах развития корпоративных приложений AI, Сатья Наделла передал Уолл-стрит сигнал о "долгосрочном подходе". Он отметил, что корпоративный AI не является краткосрочным явлением, когда несколько крупных клиентов закупают мощности на несколько кварталов:
Корпоративный бизнес — это не то, что нужно смотреть каждый квартал. Это процесс, который длится десять лет, и именно этого я всегда ожидал, а не просто когда четыре клиента покупают у вас много мощностей, и вы показываете рост за несколько кварталов, для меня это вообще не считается настоящим бизнесом.
Ответ руководства на вопрос о высоких маржах: "Лучшее решение — это рост выручки"
Сохраняя высокий темп роста выручки, операционная маржа Microsoft в этом квартале также немного увеличилась до 50%.
Отвечая на вопрос аналитиков о том, как одновременно поддерживать высокий уровень выручки и прибыли на уровне 50%, финансовый директор Эми Худ уверенно ответила:
Лучшее решение — это рост выручки.
Эми Худ отметила:
Хотя многие, кажется, считают, что я всегда начинаю с нижней части отчета о прибылях и убытках, правильный ответ заключается в том, что вы всегда должны начинать с верхней части отчета, а затем двигаться вниз.
Она подчеркнула, что суть высокой прибыли заключается не только в увеличении объема выручки, но и в реальном повышении эффективности, которая заключается не только в сокращении затрат, но и в "стабильности, безопасности, надежности, обеспечении наивысшего качества продукции при минимально возможных затратах".
Капитальные расходы ограничены "задержками третьих сторон"
В качестве ключевого показателя, измеряющего гонку вооружений AI среди технологических гигантов, капитальные расходы Microsoft в этом квартале составили 45,2 миллиарда долларов, и руководство заявило, что из-за внешних факторов темпы инвестиций фактически были вынуждены замедлиться.
Эми Худ на телефонной конференции объяснила причины:
Поскольку мы ожидали, что некоторые мощности третьих сторон будут доставлены в первом квартале, но они были задержаны.
Но это не означает, что решимость Microsoft в инвестициях ослабла. Microsoft ожидает, что капитальные расходы в этом календарном году составят около 170 миллиардов долларов. Эми Худ подчеркнула:
Во второй половине финансового года мы ожидаем, что капитальные расходы ускорятся, в основном за счет CPU (включая более высокие затраты на память и хранение) и GPU, а также переноса поставок мощностей третьих сторон на вторую половину года.
Microsoft ясно заявила, что благодаря сильным результатам основного бизнеса компания продолжит поддерживать положительный свободный денежный поток и, при необходимости, всегда готова пополнить свои ресурсы через финансирование и другие каналы.
Полный текст телефонной конференции Microsoft за второй квартал (с помощью AI):
Оператор: Добро пожаловать на телефонную конференцию по результатам первого квартала 2027 финансового года Microsoft. В настоящее время конференция находится в режиме только для прослушивания, после официальной части будет проведен вопрос-ответ. Обратите внимание, что конференция записывается. Сейчас я с удовольствием представляю вице-президента по связям с инвесторами Джонатана Нилсона.
Джонатан Нилсон, вице-президент по связям с инвесторами: Добрый день, спасибо всем за участие сегодня.
Сегодня со мной на телефонной конференции: председатель и генеральный директор Сатья Наделла, финансовый директор Эми Худ, главный бухгалтер Элис Джолла, а также заместитель генерального юрисконсульта и корпоративный секретарь Брайан ДеФо.
На сайте Microsoft по связям с инвесторами вы можете найти наш пресс-релиз о результатах и финансовые сводные слайды. Эти слайды предназначены для дополнения нашего официального выступления сегодня и предоставляют объяснения различий между финансовыми показателями GAAP и не-GAAP. В разделе прогнозов на телефонной конференции также будут опубликованы более подробные слайды прогнозов на сайте Microsoft по связям с инвесторами.
Эта телефонная конференция будет обсуждать несколько не-GAAP проектов. Предоставленные не-GAAP финансовые показатели не должны рассматриваться как замена или превосходство над финансовыми показателями, составленными в соответствии с GAAP; они служат лишь дополнительными пояснительными материалами, помогающими инвесторам лучше понять результаты компании за первый квартал и влияние соответствующих проектов и событий на финансовые результаты. Если не указано иное, все сравнения, сделанные на сегодняшней телефонной конференции, относятся к аналогичному периоду предыдущего финансового года. В случаях, когда доступны данные по фиксированному курсу, мы также предоставим темпы роста при фиксированном курсе как основу для оценки основных бизнес-результатов компании, чтобы исключить влияние колебаний валютных курсов. Если темпы роста при фиксированном курсе совпадают с отчетными темпами роста, будет указано только отчетное значение.
После завершения телефонной конференции мы немедленно опубликуем официальные выступления на сайте до публикации полного текстового отчета. Сегодняшняя телефонная конференция транслируется в интернете и записывается. Если у вас есть вопросы, ваши вопросы будут включены в последующее использование трансляции, текстового отчета и записи. Вы можете просмотреть эту телефонную конференцию и ознакомиться с текстовым отчетом на сайте Microsoft по связям с инвесторами.
Эта телефонная конференция будет содержать прогнозные заявления, то есть предсказания, ожидания или другие заявления о будущих событиях. Эти заявления основаны на текущих ожиданиях и предположениях и подвержены рискам и неопределенности. Фактические результаты могут значительно отличаться из-за факторов, обсуждаемых в пресс-релизе о результатах, комментариях на этой телефонной конференции, а также в разделе "Факторы риска" в формах 10-K, 10-Q и других отчетах и документах, поданных в Комиссию по ценным бумагам и биржам. Мы не берем на себя обязательства обновлять какие-либо прогнозные заявления.
Теперь я передаю слово Сатье.
Сатья Наделла, председатель и генеральный директор: Большое спасибо, Джонатан. Начало финансового года было сильным. Выручка от облачных услуг Microsoft превысила 63 миллиарда долларов, а темп роста по сравнению с прошлым годом ускорился до 30%. В настоящее время мы сосредоточены на трех вещах: разработке AI как инструмента, обеспечении суверенитета каждой организации над своими данными и создании механизмов управления для обеспечения безопасности и доверия к интеллектуальным агентам.
Теперь я расскажу о наших успехах в достижении этих целей и о том, как мы строим новый технологический стек, начиная с Copilot.
В этом квартале мы выпустили крупнейшее обновление Copilot на сегодняшний день, объединив чат, сотрудничество, автоматизацию и код в единый опыт. Это единый продукт, охватывающий как бизнес, так и потребительский сегменты, и включающий полный набор приложений Office. Мы позиционируем Copilot как операционную систему нового поколения для работы.
Клиенты все чаще используют Copilot для выполнения реальной работы. С июля количество автоматизированных задач почти удвоилось. Число активных пользователей в день увеличилось почти на 50% по сравнению с предыдущим кварталом и более чем в 5 раз по сравнению с прошлым годом. Уровень удовлетворенности пользователей увеличился почти на 20% по сравнению с предыдущим кварталом, достигнув исторического максимума. 90% запросов к Copilot выполняются в автоматическом режиме, который динамически маршрутизирует задачи между моделями, достигая оптимального баланса между качеством, скоростью и стоимостью.
Эти улучшения приводят к более масштабным закупкам. Количество клиентов с более чем 50 000 местами для Copilot увеличилось более чем в 8 раз по сравнению с прошлым годом, включая Capgemini, HCL Tech, Hitachi, Truist Financial и Налоговую и таможенную службу Великобритании. На прошлой неделе Volkswagen объявила о планах развернуть Copilot для более чем 330 000 сотрудников, что стало одним из крупнейших развертываний в Европе на сегодняшний день.
Мы также демонстрируем сильные результаты по пакету E7. Этот пакет включает Copilot E5, Entra и Agent 365. На сегодняшний день тысячи клиентов из различных отраслей приобрели этот пакет, включая Amadeus, BlackRock, Fiserv и Департамент здравоохранения Нового Южного Уэльса.
Наша бизнес-модель расширяется с подписки на места до модели с оплатой за использование, что увеличивает наш общий потенциальный рынок (TAM) и средний доход на пользователя (ARPU). Подписная модель предоставляет мощные ежедневные интеллектуальные функции каждому пользователю, обычно финансируемые ИТ-отделом, что позволяет внедрять передовые достижения во всей организации. По мере того как интеллектуальные агенты берут на себя более ценные задачи, модель оплаты за использование открывает спрос, управляемый бизнес-отделами, где расходы напрямую связаны с ценностью, создаваемой интеллектуальными агентами.
Количество клиентов Copilot, активно использующих модель оплаты за использование, увеличилось более чем на 75% в этом квартале.
В области разработки программного обеспечения все основные интеллектуальные агенты уже представлены на GitHub. За последние шесть месяцев количество PR (запросов на внесение изменений), сгенерированных агентами, увеличилось в 6 раз, а количество PR, инициированных агентами, в настоящее время составляет более одной трети от общего числа PR на платформе. С ростом активности агентов на GitHub мы продолжаем инвестировать в надежность.
Сегодня утром на конференции GitHub Universe мы поделились тем, как расширить емкость и перестроить основную архитектуру Git для эпохи агентов. Мы также объявили, что Copilot Fusion официально доступен для широкой аудитории — это значительный шаг к внедрению многомодельной оркестрации в разработку программного обеспечения. Он может повысить скорость до 40% и снизить затраты до 77%, обеспечивая качество на передовом уровне. С момента запуска модели оплаты за использование объем потребления баллов функций GitHub агентами удвоился. Мы также помогаем разработчикам защищать безопасность кода и преобразовывать код, сгенерированный ИИ, в высококачественное программное обеспечение. Доход от GitHub Advanced Security увеличился более чем на 50% по сравнению с прошлым годом, клиенты используют свои возможности ИИ для сканирования всего репозитория кода и исправления уязвимостей в реальном времени.
В области корпоративных приложений мы продолжаем развивать видение "Copilot как новой операционной системы для работы", напрямую интегрируя бизнес-логику и возможности Dynamics 365 в Copilot, помогая каждой организации создать свою бесконечную SaaS-фабрику. В этом квартале мы запустили 30 новых навыков Copilot в Dynamics 365, позволяя клиентам напрямую использовать возможности CRM и ERP в рабочих процессах.
В области найма более 10 миллионов участников LinkedIn ежедневно используют нашу функцию поиска вакансий на основе ИИ, а 25 тысяч клиентов используют наши интеллектуальные решения для найма. Рекрутеры, использующие помощника по найму, могут находить кандидатов с качеством собеседования на 33% быстрее, одновременно снижая объем отборки резюме на 83%.
В области здравоохранения в этом квартале мы автоматизировали обработку 30 миллионов записей о посещениях пациентов, что на 70% больше по сравнению с прошлым годом, помогая клиническим врачам сократить административную работу и уделять больше времени лечению пациентов. Включая Advocate Health, Mass General Brigham, Mercy и Intermountain Health, 10 медицинских учреждений с начала этого календарного года уже зарегистрировали более 1 миллиона посещений через наши решения.
В научной области наша команда FDE работает с клиентами, используя Discovery для ускорения научного прогресса. Группа Saint-Gobain является Типичный ным примером — компания использует Discovery для ускорения разработки низкоуглеродных строительных материалов.
В основе нашего опыта работы с интеллектуальными агентами лежит универсальная платформа. В ее центре находится Foundry, который становится все более важным двигателем нашего роста. Foundry помогает организациям создавать замкнутые циклы обучения, основанные на бизнес-контексте, и безопасно развертывать интеллектуальных агентов в масштабах. В настоящее время количество клиентов Foundry превышает 120 тысяч, а доход увеличился более чем в 3 раза по сравнению с прошлым годом. Возможности выбора моделей и функциональные возможности Foundry, в сочетании с глубокой интеграцией с нашим полным технологическим стеком, формируют дифференцированное конкурентное преимущество.
Azure OpenAI в прошлом квартале напрямую выиграла от значительного прогресса моделей OpenAI. С учетом встроенных возможностей выбора моделей в Foundry клиенты могут оптимизировать построение между качеством, стоимостью и производительностью. На самом деле количество клиентов, использующих многомодельные решения для интеллектуальных агентов, увеличилось в 5 раз по сравнению с прошлым годом, а доход от открытых моделей на Foundry увеличился в 10 раз.
Мы также продолжаем быстро развиваться в области собственных моделей. Наша цель — продвинуть оптимальные границы стоимости и эффективности — то есть предоставить сопоставимые возможности с очень низкими затратами на обучение в течение трех-шести месяцев после выпуска передовых моделей, тем самым передавая экономию затрат клиентам. Эта цель уже отражена в наших продуктах сегодня:
· MAI-Cyber в настоящее время поддерживает более 40% сканирований в нашем сканере кода MDASH, стоимость каждого сканирования снижена на 18%;
· MAI-Transcribe — это модель транскрипции речи с самой высокой точностью и самой низкой стоимостью в мире, поддерживающая многоязычные рабочие процессы Dragon Copilot;
· MAI-Code-Flash в прошлом месяце имела 3 миллиона активных пользователей на GitHub, помогая разработчикам более эффективно использовать баллы ИИ;
· Microsoft-Decision-1 — это наша новая модель для структурированных решений, которая превосходит LLM и другие модели решений как по задержке, так и по качеству. В первый месяц после запуска ее использовали более 4000 клиентов, включая группу Atos, Equinor и Raiffeisen Bank International (RBI);
· MAI-Base-2 мы недавно завершили предобучение, и по сравнению с другими моделями открытых весов, которые мы тестировали, эффективность вычислений при обучении выше в 4-12 раз. Эта базовая модель будет использоваться в предстоящей серии моделей MAI, охватывающих области вывода, кода и кибербезопасности.
Помимо моделей, мы открываем клиентам в Foundry возможности, поддерживающие наш собственный опыт Copilot. Это предоставляет клиентам управляемый Microsoft способ создания интеллектуальных агентов, способных делать выводы, использовать инструменты и выполнять сложные долгосрочные задачи, сохраняя при этом автономию выбора моделей.
Другим ключевым уровнем является уровень данных. В настоящее время количество платных клиентов Fabric достигло 44 тысяч, что на более чем 50% больше по сравнению с прошлым годом. Мы продвигаем глубокую интеграцию Foundry и Fabric, позволяя клиентам напрямую строить своих интеллектуальных агентов рядом с данными. В настоящее время более 19 тысяч клиентов одновременно используют Foundry и Fabric, что позволяет компаниям соединять и запускать агентов на основе оперативных данных, аналитических данных и неструктурированных данных. Клиенты также быстро развертывают нашу оптимизированную базу данных ИИ, включая PostgreSQL, SQL DB, Hyperscale и Cosmos DB, обеспечивая быстрый и безопасный доступ к данным и необходимому контексту для агентов.
Рост PostgreSQL ускоряется уже четвертый квартал подряд, а количество клиентов, использующих PostgreSQL и Foundry, увеличилось на 90% по сравнению с прошлым годом.
У нас также есть одна из баз данных, жизненно важных для любого бизнеса, а именно база знаний, лежащая в основе Microsoft 365, охватывающая людей, межличностные отношения, документы, электронные письма, встречи, чаты, проекты и другие рабочие продукты. Work IQ открывает этот контекст для каждой рабочей нагрузки интеллектуального агента. С помощью Microsoft IQ мы интегрируем Work IQ, Fabric IQ и Foundry IQ в единый контекст системы интеллектуальных агентов. В настоящее время почти 60 тысяч клиентов получают доступ к контексту через Microsoft IQ, что на 25% больше по сравнению с предыдущим периодом.
С увеличением числа развернутых интеллектуальных агентов потребность в масштабном управлении становится все более актуальной. С помощью Agent 365 мы предоставляем платформу для наблюдаемости ИИ, позволяя клиентам управлять, защищать и оптимизировать производительность и затраты агентов. В настоящее время в реестре зарегистрировано более 50 миллионов агентов, что на более чем 30% больше по сравнению с предыдущим периодом.
Наконец, по мере того как агенты получают более широкий доступ к корпоративным данным и системам, безопасность становится все более критичной. Наш подход заключается в разделении интеллекта и разрешений, принуждая к аутентификации, управлению разрешениями, мониторингу и мерам изоляции вне модели. На прошлой неделе мы расширили возможности Purview, выпустив новые функции, помогающие клиентам защищать и изолировать внутренние угрозы агентов, включая: расширенное обнаружение агентов в локальных и облачных средах, динамическое управление разрешениями с принуждением к минимальному доступу для каждой задачи и постоянную оценку рисков. Мы также запустили команду Guardian для мониторинга активности агентов, помогая предотвращать небезопасные действия до их возникновения. Предварительные клиенты, включая KPMG, Nationwide Building Society, Northern Trust и Salentis, положительно отзываются о Purview в целом.
На более широком уровне мы помогаем клиентам полностью защищать и управлять использованием ИИ в компании. На сегодняшний день клиенты использовали Microsoft Purview для аудита более 7,6 миллиардов действий агентов, что увеличилось в 5 раз по сравнению с предыдущим периодом.
Всё это поддерживается нашей инфраструктурой. Мы строим на основе постоянно растущих бизнес-заказов, создавая гибкий унифицированный ресурсный пул, который динамически распределяет емкость между вычислениями, данными, Foundry и Copilot, чтобы воспользоваться возможностями с наивысшей ценностью.
Растущий спрос побудил нас открыть 24 новых дата-центра на пяти континентах в этом квартале, и мы также ускоряем скорость запуска емкости — в нашем крупнейшем регионе (где сосредоточены развертывания GPU) цикл запуска нового типа GB300 сократился примерно на 20% по сравнению с предыдущим периодом. В то же время мы продолжаем повышать эффективность существующей инфраструктуры за счет комплексной оптимизации на уровне проектирования дата-центров, чиповых систем, программного обеспечения и моделей. Например, мы увеличили пропускную способность рабочих нагрузок Copilot более чем на 50% по сравнению с предыдущим периодом.
Мы продолжаем расширять наш парк с помощью последних инноваций от NVIDIA и AMD, а также нашей собственной системы Maia. Мы получили первую партию GPU NVIDIA Vera Rubin и очень этому рады. Maia 200 уже обеспечивает повышение производительности до 1,7 раз на ватт в AI-опыте Copilot и Teams, а Maia 300 дополнительно повысит производительность, обеспечивая увеличение производительности на ватт на 40% по сравнению с ведущими системами GPU.
Наш рост не ограничивается только GPU. Наша собственная облачная Cobalt CPU продолжает широко использоваться, обеспечивая лучшее соотношение цены и качества для универсальных облачных рабочих нагрузок. Общий рост Azure наблюдается как в сегментах корпоративного, так и малого и среднего бизнеса, охватывая основные облачные услуги и инфраструктуру ИИ.
Наконец, поговорим о бизнесе с устройствами и потребителями. В области Windows мы продвигаем видение внедрения смешанного интеллекта на каждом рабочем столе и в каждом доме, превращая каждый ПК в безопасный терминал для интеллектуальных агентов. С запуском более мощных моделей на локальном уровне мы видим возможности для наделения ПК большими интеллектуальными способностями — по сути, почти безграничными. Мы работаем с более широкими экосистемами аппаратного обеспечения, чтобы внедрить эти возможности в ПК следующего поколения, включая AMD Ryzen AI 400 серии, Intel Core Ultra Series 3 и Qualcomm Snapdragon X2 серии. Ранее в этом месяце мы также выпустили новые ПК с NVIDIA RTX Spark и рабочими станциями DGX для Windows. С помощью этих новых устройств вы можете запускать передовые модели прошлого года на ноутбуке и модели прошлого квартала на настольном компьютере.
Мы интегрируем Windows с Agent 365, чтобы агенты могли работать в безопасных границах устройства. Мы запустили Microsoft Execution Container (MXC) — управляемый политиками уровень выполнения для управления и изоляции агентов на Windows и других платформах, а также интеграции с Agent 365 для обеспечения управления и наблюдаемости. Агенты, такие как OpenAI Codex, Anthropic Claude Code и Meta Muse, уже используют MXC, и клиенты, такие как Meta, начали массовое развертывание в своих корпоративных средах.
В области поиска и рекламы Bing и Edge снова увеличили свою долю рынка. На LinkedIn взаимодействие более 1,4 миллиарда участников продолжает углубляться, время просмотра контента в динамике увеличилось на 15% по сравнению с прошлым годом.
В игровой сфере мы продолжаем сосредотачиваться на создании качественных игр и охватываем различные игровые сценарии для игроков на консолях, ПК, мобильных устройствах и в облаке. Minecraft установил исторический рекорд в этом квартале, достигнув исторического максимума по взаимодействию и доходам, в то время как World of Warcraft провел крупнейшее бета-тестирование в истории серии. Мы входим в праздничный сезон покупок с самой сильной линейкой игр от первого и третьего лица за последние годы, включая выпущенную на прошлой неделе Modern Warfare IV — эта игра получила лучшие отзывы за последние десять лет в серии Call of Duty, а также Grand Theft Auto VI, которая выйдет на Xbox в следующем месяце.
В заключение, основываясь на наблюдаемом спросе, силе продуктов и повышении эффективности, которую мы достигаем по всему технологическому стеку, я никогда не был так уверен в долгосрочной отдаче от наших инвестиций.
Теперь я передаю слово Эми.
Эми Е. Худ, исполнительный вице-президент и главный финансовый директор: Спасибо, Сатья, добрый день всем.
В этом квартале наши результаты по выручке, операционной прибыли и прибыли на акцию превзошли ожидания благодаря сильному спросу на облачные услуги Microsoft.
Выручка составила 92,3 миллиарда долларов, увеличившись на 19%. Валовая прибыль увеличилась на 17%, валовая маржа составила 68%. Операционная прибыль увеличилась на 21%, при фиксированном курсе — на 22%. Прибыль на акцию составила 4,89 доллара, увеличившись на 18% после исключения влияния нашей инвестиции в OpenAI, при фиксированном курсе — на 19%. Влияние валютных курсов в целом соответствует прогнозам.
Операционные расходы увеличились на 6%, что в основном связано с продолжающимися инвестициями в вычислительные мощности и таланты для исследований и разработок. Операционная маржа немного увеличилась до 50% по сравнению с прошлым годом благодаря сильному росту выручки, повышению эффективности платформы и целевым инвестициям, но частично была компенсирована изменением структуры продаж в сторону Azure.
После исключения влияния нашей инвестиции в OpenAI, другие доходы и расходы составили -234 миллиона долларов, что немного ниже ожиданий.
Капитальные расходы составили 45,2 миллиарда долларов, что связано с задержкой поставок части ожидаемых третьих сторон мощностей в первом квартале. Около трех четвертей капитальных расходов направлено на краткосрочные активы, в основном на CPU и GPU, включая более высокие затраты на память и хранение для поддержки инфраструктуры, необходимой клиентам для создания и расширения AI-приложений. Остальные расходы направлены на долгосрочные активы. В этом квартале финансируемая аренда составила 7,4 миллиарда долларов. Обратите внимание, что мы признаем полную стоимость финансируемой аренды в момент начала аренды, включая капитальные расходы. Фактические денежные выплаты по недвижимости, заводам и оборудованию составили 39,4 миллиарда долларов.
Денежный поток от операционной деятельности составил 58 миллиардов долларов, увеличившись на 29% благодаря сильным счетам и поступлениям от облачных услуг. Свободный денежный поток составил 18,6 миллиарда долларов, что отражает высокие капитальные расходы.
Наконец, мы вернули акционерам 10,2 миллиарда долларов через дивиденды и выкуп акций.
Теперь мы представим результаты каждого подразделения согласно обновленной структуре, объявленной в сентябре.
Выручка подразделения «Агенты и инфраструктура» составила 76,8 миллиарда долларов, увеличившись на 25%, что отражает общую силу всех уровней подключения нашей платформы. Объем коммерческих заказов снизился на 12%, при фиксированном курсе — на 11%, что в основном связано с эффектом базового уровня от крупных обязательств Azure в прошлом году, частично компенсированным здоровым ростом коммерческих продаж в этом квартале (включая одно крупное обязательство Azure в этом квартале).
Остаточные обязательства по коммерческим контрактам увеличились на 73% и составили 677 миллиардов долларов, благодаря крупному обязательству Azure в этом квартале, снижение по сравнению с предыдущим кварталом оказалось меньше исторического сезонного тренда. Средний срок остаточных обязательств составляет 2,3 года, около 30% будет признано в выручке в течение следующих 12 месяцев, что на 29% больше по сравнению с прошлым годом. Часть, которая будет признана после следующих 12 месяцев, увеличилась на 98%.
Теперь поговорим о бизнесе облачных услуг Microsoft.
Выручка составила 63,9 миллиарда долларов, темп роста ускорился до 30%, при фиксированном курсе — до 31%, объем новых заказов почти удвоился по сравнению с прошлым годом, что отражает сильный спрос на Azure и коммерческое облако M365.
Выручка Azure превысила ожидания, увеличившись на 48%, хотя задержка поставок третьих сторон мощностей оказала определенное влияние на результаты, рост в основном был обусловлен Foundry и улучшением монетизации CPU. Выручка Foundry увеличилась более чем в три раза по сравнению с прошлым годом, что стало возможным благодаря повышению эффективности нашего GPU-кластера — это позволило нам выделить дополнительные мощности для клиентов, а также в этом квартале мы получили выгоду от более высокой доходности на токен.
Что касается кластера CPU, инженерные работы позволили нам выявить и использовать не полностью загруженные мощности в этом квартале, что помогло нам удовлетворить больший рост спроса с существующими мощностями. Своевременность таких инженерных улучшений, наряду с поставками арендуемых GPU третьих сторон, нашими собственными мощностями и изменениями в составе моделей, может привести к колебаниям темпов роста по сравнению с прошлым годом.
Выручка коммерческого облака M365 увеличилась на 18%, при фиксированном курсе — на 19% (после исключения влияния 1 процентного пункта, полученного в прошлом году от признания доходов). По отчетным данным выручка увеличилась на 17%, при фиксированном курсе — на 18%. Результаты превзошли ожидания, в основном благодаря более высокой степени принятия и использования GitHub Copilot, частично компенсированной слабой реализацией продаж M365 E3 и независимых SKU.
Мы продолжаем оптимизировать стратегию продаж, чтобы сбалансировать традиционный ритм продаж по SKU на основе мест и новые высококачественные продукты E7, M365 Copilot и продукты производительности на основе использования.
Рост по сравнению с прошлым годом был обусловлен как ARPU, так и количеством мест. Рост ARPU в основном связан с высококачественными продуктами, включая M365 Copilot, E5 и E7 (число платных мест достигло миллионов), а также дополнительным вкладом продуктов с оплатой по мере использования, в основном GitHub Copilot. Темп роста выручки Copilot ускорился по сравнению с предыдущим кварталом и продолжает распространяться на M365, GitHub и продукты безопасности.
Количество платных мест в коммерческом облаке M365 увеличилось на 5%, что было несколько затруднено из-за упомянутой слабой реализации продаж. Рост был обусловлен расширением установленной базы в различных сегментах клиентов, в основном сосредоточенных на наших продуктах для малых и средних предприятий и сотрудников на передовой.
Выручка потребительского облака M365 увеличилась на 17%, при фиксированном курсе — на 16%, с небольшим снижением по сравнению с предыдущим кварталом, поскольку мы начали входить в период высокой базы по сравнению с повышением цен в прошлом году.
Выручка от лицензий на продукцию и серверы снизилась на 3%, при фиксированном курсе — на 2%, что в основном связано с пиковыми закупками, вызванными выпуском продуктов в прошлом году, и снижением сделок с закупками, частично компенсированным более высоким процентом признания доходов в структуре контрактов.
Выручка облачных решений для отрасли увеличилась на 10%, Dynamics 365 и решения для талантов LinkedIn показали рост, но тенденция к заказам продолжает замедляться. Выручка от передовых и поддерживающих услуг увеличилась на 4%, при фиксированном курсе — на 5%, что было обусловлено поддерживающими услугами.
Валовая маржа облака Microsoft снизилась по сравнению с прошлым годом до 66%, что в основном связано с изменением структуры продаж в сторону Azure, частично компенсированным улучшением валовой маржи продуктов, связанных с Azure. Валовая прибыль в этом подразделении увеличилась на 20%, при фиксированном курсе — на 21%. Операционные расходы увеличились на 10%, что было вызвано упомянутыми инвестициями в исследования и разработки. Операционная прибыль увеличилась на 24%, при фиксированном курсе — на 25%. Операционная маржа немного снизилась до 53% по сравнению с прошлым годом, сильный рост выручки, повышение эффективности платформы и целевые инвестиции были в большей степени компенсированы изменением структуры продаж в сторону Azure.
Теперь перейдем к бизнесу устройств и потребителей.
Выручка составила 15,5 миллиарда долларов, снизившись на 3%. Выручка от поиска и рекламы (без учета затрат на привлечение трафика) увеличилась на 12%, превысив ожидания, благодаря росту как объема, так и цены на LinkedIn, Edge и Bing. Выручка Xbox снизилась на 2%, выручка от контента и услуг Xbox также снизилась на 2%, при фиксированном курсе — на 1%, что было вызвано снижением третьего контента и Xbox Game Pass, частично компенсированным ростом контента от первого лица. Выручка от Windows OEM и устройств снизилась на 22%, что ниже ожиданий, снижение составило 27%, при фиксированном курсе — 28%, что в основном связано с истечением поддержки Windows 10 в прошлом году, что привело к снижению спроса, а также с распродажей запасов OEM и каналов и ослаблением спроса на ПК, при этом уровень запасов остается высоким.
Валовая прибыль в этом подразделении осталась на уровне прошлого года, операционные расходы снизились на 3%, что в основном связано с Xbox, частично компенсированным продолжающимися инвестициями в исследования и разработки. Операционная прибыль увеличилась на 2%, при фиксированном курсе — на 3%. Операционная маржа увеличилась до 35% по сравнению с прошлым годом благодаря снижению амортизации нематериальных активов от приобретения Activision, частично компенсированному снижением доли выручки от Windows OEM.
Теперь перейдем к прогнозу на второй квартал, если не указано иное, все данные представлены в долларах.
Основываясь на текущих курсах валют, мы ожидаем, что валютные колебания не окажут существенного влияния на общий рост выручки, операционных расходов и роста выручки двух подразделений.
Вот наши прогнозы:
Выручка подразделения «Агенты и инфраструктура» ожидается в диапазоне от 80,1 до 80,7 миллиарда долларов, увеличившись на 24% до 25%. В области коммерческих заказов мы ожидаем здорового роста коммерческих продаж, но результаты будут подвержены влиянию крупных обязательств Azure, подписанных в прошлом году. Такие крупные обязательства Azure могут привести к колебаниям в заказах, что снизит значимость темпов роста для оценки выполнения базовых продаж.
Выручка Azure ожидается с ростом на 49% до 50% при фиксированном курсе, продолжающееся повышение эффективности кластеров CPU и GPU частично компенсирует влияние задержки поставок третьих сторон GPU как услуги до второй половины года. Спрос клиентов продолжает превышать доступное предложение. После второго квартала темпы роста по сравнению с прошлым годом будут продолжать отражать своевременность и масштаб повышения эффективности, новые мощности, а также сильную базу по сравнению с прошлым годом, включая ускоренный рост во второй половине года.
Выручка коммерческого облака M365 ожидается с ростом примерно на 19% при фиксированном курсе, валютные колебания, как ожидается, снизят темпы роста отчетности менее чем на 1 процентный пункт. Мы ожидаем, что динамика высококачественных продуктов на основе мест и продуктов с оплатой по мере использования продолжится, а реализация продаж E3 и независимых SKU также улучшится. Рост будет в основном обусловлен ARPU, также будет вклад от количества мест, мы продолжаем ожидать, что темпы роста выручки в этом году будут постепенно ускоряться.
Выручка потребительского облака M365 ожидается с ростом на низкий двузначный процент, с небольшим снижением по сравнению с предыдущим кварталом, поскольку мы входим в период высокой базы по сравнению с повышением цен.
Выручка от лицензий на продукцию и серверы ожидается с падением на средний и высокий однозначный процент, с снижением по сравнению с предыдущим кварталом, что связано с ожидаемым снижением доли признания доходов в структуре контрактов. Темпы роста могут значительно колебаться из-за структуры контрактов, времени выпуска продуктов и других тенденций закупок.
Выручка облачных решений для отрасли ожидается с ростом на средний и высокий однозначный процент, влияние упомянутой тенденции к заказам продолжает проявляться.
Выручка от передовых и поддерживающих услуг ожидается с ростом на низкий до средний однозначный процент.
Валовая маржа облака Microsoft ожидается на уровне около 65%, что ниже по сравнению с прошлым годом, продолжающееся улучшение валовой маржи продуктов будет в большей степени компенсировано изменением структуры продаж в сторону Azure.
Выручка подразделения устройств и потребителей ожидается в диапазоне от 15,9 до 16,4 миллиарда долларов. Выручка от поиска и рекламы (без учета затрат на привлечение трафика) ожидается с ростом на низкий двузначный процент, что обусловлено стабильными тенденциями как по цене, так и по объему, в целом ожидается аналогичный темп роста для всей выручки от поиска и рекламы.
Контент и услуги Xbox ожидают роста выручки на среднем уровне однозначных чисел, с повышением по сравнению с предыдущим периодом, что обусловлено совместным влиянием публикации контента третьими сторонами и первой стороной. С увеличением темпов публикации контента в течение года ожидается, что рост будет наиболее сильным во втором квартале, замедлится в третьем квартале и еще больше замедлится в четвертом квартале.
Выручка от аппаратного обеспечения во втором квартале ожидается с падением по сравнению с прошлым годом.
Выручка от Windows OEM и устройств ожидается с падением примерно на 30% по сравнению с прошлым годом. Темпы роста будут продолжать находиться под давлением высоких уровней запасов, спроса на ПК и высоких показателей прошлого года, связанных с прекращением поддержки Windows 10. Как и в предыдущие кварталы, диапазон потенциальных результатов остается шире, чем обычно. Мы ожидаем, что эти тенденции продолжатся до конца текущего финансового года.
На уровне всей компании выручка ожидается в диапазоне от 96 до 97,1 миллиарда долларов, с ростом на 18-19%. Ожидается, что операционные расходы составят от 32,7 до 32,9 миллиарда долларов, с ростом на 26-27%; операционные расходы составят от 18,5 до 18,6 миллиарда долларов, с ростом на 9%, что обусловлено продолжающимися инвестициями в вычислительные мощности и таланты. Оценки затрат на операционные расходы и операционные расходы включают в себя оценку затрат на недавно объявленную программу добровольного выхода сотрудников. Ожидается, что операционная маржа немного снизится по сравнению с прошлым годом.
После исключения влияния наших инвестиций в OpenAI, другие доходы и расходы ожидаются примерно на уровне минус 300 миллионов долларов, при этом процентные доходы будут превышены процентными расходами (включая процентные платежи, связанные с финансированием аренды дата-центров).
Эффективная налоговая ставка во втором квартале ожидается на уровне около 20%.
Что касается капитальных затрат, во втором квартале ожидается превышение 50 миллиардов долларов. Таким образом, учитывая задержки в производственных мощностях, общие расходы за календарный год ожидаются на уровне около 170 миллиардов долларов. В второй половине финансового года мы в настоящее время ожидаем, что капитальные затраты будут в основном обусловлены CPU (включая более высокие затраты на память и хранение), GPU и задержкой поставок третьих сторон до второй половины года, что приведет к ускорению. Поскольку мы продолжаем повышать эффективность инфраструктуры, каждый доллар капитальных затрат, вероятно, будет поддерживать больше выручки и более высокую отдачу в долгосрочной перспективе.
Основываясь на сильных показателях бизнеса, мы ожидаем, что в течение всего финансового года 2027 свободный денежный поток останется положительным. Чтобы дополнить денежные средства, генерируемые бизнесом, и сохранить финансовую гибкость, мы будем стремиться к получению дополнительных источников финансирования, когда мы сочтем это привлекательным.
В заключение, мы начали финансовый год 2027 с сильным импульсом, с ускорением роста облачных услуг Microsoft. Улучшения продуктов и повышение эффективности инфраструктуры дата-центров и приложений первой стороны и интеллектуальных агентов продолжают повышать ценность и результаты, которые мы создаем для клиентов. Постоянная доставка ценности клиентам позволит нам достичь устойчивого долгосрочного роста.
Теперь переходим к сессии вопросов и ответов, передаю слово Джонатану.
Сессия вопросов и ответов
Джонатан Нилсон, вице-президент по связям с инвесторами: Спасибо, Эми. Теперь переходим к сессии вопросов и ответов. Чтобы уважать других участников, пожалуйста, каждый участник задает только один вопрос. Оператор, пожалуйста, повторите инструкции.
Оператор: Первый вопрос от Адама Вуда из Morgan Stanley, пожалуйста, задавайте.
Адам Вуд, аналитик (Morgan Stanley): Капитальные затраты ниже ожиданий, а облачная валовая прибыль улучшилась по сравнению с предыдущим периодом. Я хотел бы спросить: с увеличением мощности AI в будущем, какой более важный фактор будет способствовать доходам в следующие несколько лет — повышение коэффициента использования и снижение единичных затрат, или монетизация большего количества рабочих нагрузок на уровнях Fabric, Foundry и Copilot?
Сатья Наделла, председатель и главный исполнительный директор: Спасибо за ваш вопрос, Адам. Оба аспекта важны. Но я считаю, что наша идея заключается в поддержании единого пула ресурсов и повышении его эффективности и гибкости распределения. То есть, от физического строительства дата-центров до строгости управления операциями и до того, как оптимизированные рабочие нагрузки работают на инфраструктуре — это наша отправная точка.
После этого следует вопрос о том, как распределять ресурсы, наблюдая за сигналами спроса. Это также видно из нашей новой структуры подразделений: базой Copilot является состояние базы данных Work IQ, которая вызывается в Foundry — Foundry это место, где клиенты строят многослойные системы поставок, которые охватывают как неструктурированные, так и структурированные данные, и, конечно, используют базу данных PostgreSQL в Azure. Все работы агентов регистрируются в Agent 365, а Purview отвечает за управление их безопасностью. Мы рассматриваем все это как единую инфраструктуру. Конечно, мы будем сообщать вам об этом в различных формах продуктов.
Но вернемся к вашему основному вопросу — откуда приходит прибыль, откуда берется рычаг? Это не будет исходить из одной точки, а будет происходить на каждом уровне, и когда мы работаем совместно между уровнями, выгоды будут иметь эффект сложного процента.
Эми Э. Худ, исполнительный вице-президент и главный финансовый директор: Адам, извините, мы, возможно, не услышали первую половину вашего вопроса, но мы, по крайней мере, получили вторую половину.
Адам Вуд, аналитик (Morgan Stanley): Это очень полезно, спасибо.
Оператор: Следующий вопрос от Карла Керстеда из UBS, пожалуйста, задавайте.
Карл Керстед, аналитик (UBS): Спасибо. Эми и Сатья, я хотел бы, чтобы вы подробнее объяснили, что я считаю одним из ключевых показателей этой телефонной конференции — прогноз роста фиксированного валютного курса Azure в декабре на уровне 49-50%. Я могу подумать о нескольких переменных: запущенные мощности, распределение к третьим сторонам, возможно, также сильный спрос со стороны OpenAI. Можете ли вы подробнее объяснить основные факторы, способствующие этому? Спасибо.
Эми Э. Худ, исполнительный вице-президент и главный финансовый директор: Спасибо за ваш вопрос, Карл. Возможно, я начну с первого квартала, это поможет понять ситуацию во втором квартале и даже в более долгосрочной перспективе, что также связано с вопросом Адама.
В первом квартале команда инженеров действительно добилась отличных результатов в повышении эффективности на уровне платформы. Это не только вопрос повышения эффективности GPU, но и повышения эффективности на каждом уровне — как приложение использует платформу, как Foundry использует платформу и как сама платформа Azure работает. Эти улучшения эффективности продолжаются каждую неделю, есть хорошие идеи, много практики, некоторые успешные, некоторые нет, но мы продолжаем на этом настаивать. Поэтому, возможно, не так легко предсказать, какое влияние они могут оказать в каждом квартале. В первом квартале команда показала отличные результаты, что также отразилось на том, что мы смогли выделить больше мощностей для Foundry в этом квартале.
Это хорошо, потому что, как я уже говорил на телефонной конференции, наш спрос все еще превышает предложение. Поэтому каждый раз, когда команда инженеров может достичь повышения эффективности, мы стараемся приоритизировать это для Foundry, потому что, как описал Сатья, Foundry имеет решающее значение для клиентов, строящих новые технологические стеки.
Во-вторых, вы упомянули, что ценообразование за токены также может привести к определенной волатильности. В этом квартале наше ценообразование за токены было выше ожиданий. Возможность использовать высококачественные модели и получать хорошую прибыль действительно положительно сказалась на этом квартале, так было и в первом квартале. Кроме того, цифры первого квартала также показывают, что это касается не только GPU, но и повышения эффективности хранения памяти CPU — это рабочая нагрузка, охватывающая все компоненты, требующая совместной работы всех частей.
Таким образом, наша способность создавать дополнительные мощности в существующем кластере также позволяет нам довольно быстро реагировать на спрос в первом квартале. Что касается второго квартала, эти повышения эффективности продолжатся, что хорошо. Нам также нужно продолжать искать возможности для повышения эффективности, что также является основой для достижения данного прогноза — я продолжаю верить в работу команды в первом квартале, но нам также нужно, чтобы эта работа помогла нам восполнить некоторые пробелы в предложении, поскольку часть ожидаемого предложения во втором квартале была отложена до второй половины года.
Кроме того, в течение квартала ценообразование за токены также имеет определенную неопределенность, эти факторы могут меняться в любое время. В целом, основываясь на наблюдаемых повышениях эффективности и на прогнозах, которые я могу сделать, когда вижу эти повышения, я чувствую оптимизм. Но предсказуемость других факторов ниже, надеюсь, это поможет вам понять различные факторы, Карл.
Карл Керстед, аналитик (UBS): Это очень полезно, спасибо, Эми.
Оператор: Следующий вопрос от Марка Мёрдлера из Bernstein Research, пожалуйста, задавайте.
Марк Мёрдлер, аналитик (Bernstein Research): Большое спасибо. Поздравляю компанию с отличными квартальными результатами и прогнозами. Я хотел бы понять факторы, способствующие сильному росту Azure AI — это традиционные корпоративные клиенты или клиенты, родившиеся в цифровую эпоху или AI-клиенты? С учетом того, что спрос на выводы начинает расти, а Microsoft является предпочтительной платформой для бизнеса, Эми, как следует понимать долю рабочих нагрузок корпоративных клиентов в общей рабочей нагрузке? Сатья, что конкретно способствует сильному росту платформы Azure AI — это корпоративные клиенты или клиенты, родившиеся в цифровую эпоху? Очевидно, что оба, но любая информация, отражающая рост спроса со стороны бизнеса, будет очень ценна.
Сатья Наделла, председатель и главный исполнительный директор: Спасибо за ваш вопрос, Марк. На прошлой неделе я только что вернулся из Европы и был вдохновлен увидеть множество высококачественных систем агентов, которые широко развертываются.
Deutsche Bank развернул полностью автоматизированную систему без человеческого вмешательства для обработки автоматической торговли и управления спорами по купонам. Rolls-Royce развернул систему для управления всем обслуживанием своих реактивных двигателей — у каждого двигателя 30 тысяч деталей, цепочка поставок довольно сложная, охватывающая планирование, выполнение, управление запасами, все построено на системе агентов Foundry.
Группа Raiffeisen Bank International (RBI) показала мне более 20 бизнес-процессов от начала до конца, будь то кредитование или другие области, они могут обрабатывать их более оптимальным образом. Широта рабочих нагрузок впечатляет, а многофункциональные характеристики также очень заметны — они начинают с передовых моделей, а Unilever даже напрямую использовал наши отслеживаемые данные для обучения модели MAI, что является поразительным уровнем сложности оптимизации моделей, оптимизации рабочих нагрузок и оптимизации токенов.
В целом, корпоративные рабочие нагрузки действительно начинают развиваться. Это напоминает мне времена, когда компании строили базы данных приложений, и теперь все это повторяется в области AI. В то же время некоторые требования к "новизне" начинают ослабевать — компании все больше интересуются: могу ли я построить надежную систему? Могу ли я контролировать веса модели? Могу ли я управлять затратами и надежностью? Какова безопасность? В этом смысле широкое распространение корпоративных рабочих нагрузок действительно начинается.
Но, как и в любом бизнесе, это не то, что можно завершить за один квартал, это долгий путь, который займет десять лет. Это именно то, что я всегда хотел увидеть — а не полагаться на несколько клиентов, которые покупают много мощностей, чтобы поддерживать рост на несколько кварталов, это не действительно устойчивый бизнес.
Я хочу видеть широту. У нас есть хорошая позиция по широте, и у нас есть крупные клиенты, которые готовы закупать у нас, мы приветствуем это сотрудничество. При разумном ценообразовании мы будем их выигрывать; если это не так, мы также будем терпеливо строить бизнес широты.
Оператор: Следующий вопрос от Габриэлы Боргес из Goldman Sachs, пожалуйста, задавайте.
Габриэла Боргес, аналитик (Goldman Sachs): Добрый вечер, спасибо. Сатья, я хотел бы продолжить обсуждение темы широты. Вы упомянули в своем выступлении, что MAI теперь может достичь сопоставимой производительности в течение трех-шести месяцев после выпуска передовых моделей, в то время как OpenAI составила 11% выручки в этом квартале. Можете ли вы с более макроэкономической точки зрения рассказать о том, как вы видите эволюцию комбинации токенов и ценности токенов между передовыми моделями, MAI и более сложными стратегиями корпоративного AI? Спасибо.
Сатья Наделла, председатель и главный исполнительный директор: Я считаю, что для любой рабочей нагрузки вы можете рассматривать следующие три аспекта как инструменты в вашем ящике:
Первое, когда новая модель выпускается и показывает отличные результаты по важным для вас показателям, следует ее использовать. Некоторые модели OpenAI из прошлого квартала именно такие, они отличные модели. Мы очень воодушевлены прогрессом OpenAI в Astra и будущими прорывами, и мы видим хороший спрос.
Второе, люди начинают задумываться: могу ли я одновременно использовать несколько передовых моделей? Эти модели имеют значительные различия в цене. На самом деле, сегодня утром "Искусственный анализ" опубликовал, на мой взгляд, действительно ценные бенчмарки — используя наш программный агент Fusion, мы заняли второе или третье место, что очень обнадеживает. Это означает, что вы сейчас можете получить производительность на уровне передовых технологий с 45% скоростью и 75% экономией. Кто бы не хотел такого решения? Как пользователь программного агента, вы хотите, чтобы Anthropic и OpenAI конкурировали за вашу рабочую нагрузку не раз в квартал, а для каждой задачи. Именно это и реализует ценность наших маршрутизаторов и автоматической оркестрации Fusion, и мы с нетерпением этого ждем.
Третье, есть еще один важный способ. Многие клиенты говорят: возьмем Unilever, это их собственная система, и в конечном итоге они даже будут использовать данные, накопленные на передовых моделях, для обучения своих моделей, которые могут быть как с открытыми весами, так и MAI моделями.
Все три способа должны быть открыты как опции. В зависимости от ценовой политики и потребностей клиентов они будут гибко выбирать. И это имеет свою временную последовательность — не так, что как только выбрано, так и остается. Возможно, начать с передовой модели, затем перейти к открытым весам, затем к MAI моделям, а затем, когда будет выпущена следующая передовая модель, снова вернуться к ней на несколько месяцев, и так по кругу. Это именно то, что я считаю динамическими характеристиками этих рабочих нагрузок. Именно поэтому, будь то в Foundry, Fabric или в построении Copilot и GitHub Copilot, мы действительно хотим создать модельную систему, которая будет постоянно создавать ценность для клиентов, а не позволять им быть заблокированными в одном выборе.
Оператор: Следующий вопрос от Брента Тилла из Jefferies, пожалуйста, задавайте.
Брент Тилл, аналитик (Jefferies): Спасибо, Эми. Приятно видеть, что Azure приближается к 50% роста, и есть еще один показатель, который также близок к 50% — ваша операционная маржа. Многие спрашивают, как вы можете поддерживать уровень около 50% как на верхней, так и на нижней линии. Можете ли вы рассказать о ваших постоянных операционных улучшениях и о том, как вы поддерживаете высокий уровень нижней линии?
Эми Е. Худ, исполнительный вице-президент и главный финансовый директор: Спасибо, Брент. Прежде всего, я хочу сказать, что лучшее решение всегда — это рост доходов. Многие, похоже, думают, что я начинаю с нижней части отчета о прибылях и убытках, но правильный подход — начинать с верхней части и двигаться вниз.
Наши акценты, можно сказать, пронизывают все комментарии: мы изменили структуру подразделений, потому что меняем способ доставки продуктов и услуг клиентам — мы предоставляем совершенно новые, отличные и более ценные продукты, и степень интеграции между ними значительно выше, чем когда-либо. Когда верхняя линия доходов ускоряется, безусловно, это будет положительно способствовать прибыли, и здесь, я думаю, стоит обратить внимание на абсолютную сумму прибыли.
Второй момент — повышение эффективности является нашим настоящим фокусом. Когда мы говорим о эффективности, многие думают, что это связано с затратами. Результаты действительно отражаются на затратах, но истинная ценность эффективности заключается в стабильности, безопасности и надежности — она обеспечивает максимальное качество единичного выхода при минимальных затратах, и это суть операционного превосходства.
Что касается превосходства продуктов, я считаю, что в прошлом квартале все команды проделали отличную работу. Поверх этого идет постоянный фокус на операционных улучшениях и обеспечении того, чтобы операционные расходы действительно использовались для создания новых вещей или обеспечения безопасности и качества. Я думаю, что мы очень активно придерживались этих двух направлений в этой среде, и это крайне важно. Когда вы достигаете этого, и находитесь в хорошем рынке с широкой клиентской базой и глобальным бизнесом, вы увидите хорошие результаты. Особенно в этом квартале — мы достигли значительного повышения эффективности в течение квартала, увеличив доходы без дополнительных затрат, и, естественно, извлекли из этого выгоду. Но что меня успокаивает, так это то, что стоит за этой цифрой — я считаю, что это фокус на правильном рычаге.
Оператор: Следующий вопрос от Брэда Ребека из Stifel, пожалуйста, задавайте.
Брэд Ребек, аналитик (Stifel): Извините, я только что не услышал, как произнесли мое имя. Что касается учета использования M365: когда вы переходили от модели по количеству мест к модели учета использования GitHub, это освободило для вас значительный рост доходов. Теперь, в сегменте учета использования основной клиентской базы M365, с готовностью инструментов, вы считаете, что это освобождение произойдет так же быстро, как и с GitHub, без значительных затрат на продажи, или потребуется значительное усилие, чтобы эти метрики действительно начали работать? Спасибо.
Сатья Наделла, председатель и главный исполнительный директор: Спасибо за ваш вопрос. Я думаю, что в области программирования освобождение произойдет быстрее, потому что рынок уже привык к такому способу оплаты. Кроме того, мы надеемся, что содержание, связанное с Fusion, которое мы сегодня представили на GitHub Universe, также предложит более привлекательное решение — вы покупаете пакет баллов и хотите максимально эффективно использовать эти баллы, именно в этом заключается ценность GitHub Copilot Fusion. Мы очень оптимистично настроены по поводу прогресса в этой области.
Что касается самого Copilot, мы стремимся постоянно добавлять больше ценности в подписку с каждым обновлением модели, в корне интегрируя передовые достижения для всех и способствуя широкому развертыванию по всей организации. Во многих случаях, как я уже говорил, эта часть финансируется ИТ-отделом — это то, что вы хотите, чтобы было стандартом для всей организации. В то же время вы также можете включить модель оплаты по мере необходимости или учета использования для необходимых сценариев. Эти два варианта остаются открытыми.
Таким образом, задача заключается в том, чтобы помочь клиентам понять эти два варианта и использовать их оптимальным образом. Мы не хотим, чтобы они чрезмерно покупали один способ и затем чувствовали, что баллы исчерпаны — это никому не принесет пользы. Мы хотим, чтобы они понимали ценность подписки — она постоянно растет, а не статична; в то же время они могут гибко использовать учет использования. Эта двойная зрелость понимания постепенно формируется в нашей стратегии продаж и восприятии клиентов, мы оптимистично настроены по поводу прогресса, но еще много работы впереди.
Эми Е. Худ, исполнительный вице-президент и главный финансовый директор: Я добавлю немного — это также причина, по которой мы продолжаем инвестировать и корректировать стратегию продаж в области передовых партнеров. Нам нужно, чтобы обе стороны работали вместе, чтобы гарантировать, что клиенты полностью используют лицензии Copilot и выбирают модель учета использования в нужный момент. Будь то инвестиции в организацию FDE (передовое совместное сотрудничество) или новые стратегии продаж в нашей команде по современному офису и Microsoft 365, все это направлено на эту цель.
Как сказал Сатья, за пределами области программирования это будет относительно медленный процесс, но мы все же видим обнадеживающие сигналы, и я остаюсь оптимистом.
Оператор: Последний вопрос от Тала Лиани из Bank of America, пожалуйста, задавайте.
Тал Лиани, аналитик (Bank of America): Я хотел бы подтвердить то, что вы только что сказали — вы раскрыли данные, связанные с Copilot, в этом квартале? Кроме того, мой вопрос больше касается капитальных обязательств или капитальной стратегии. Вы упомянули в своем выступлении, что при необходимости вы будете искать финансирование в будущем. Можете ли вы рассказать о стратегии между долгом и акциями и другими способами финансирования, а также о том, как вы планируете финансироваться, если это потребуется? Спасибо.
Эми Е. Худ, исполнительный вице-президент и главный финансовый директор: Я отвечу на этот вопрос. Я имею в виду, что если это привлекательно и разумно, у нас есть достаточная гибкость в финансировании. Я уже говорил об этом вопросе: финансирование через лизинг — это способ финансирования, который мы всегда использовали; кроме того, нам повезло иметь возможность выйти на рынок облигаций, учитывая наш кредитный рейтинг, это вариант, который мы еще не полностью использовали; конечно, есть и другие варианты.
В целом, мы оптимистично настроены по поводу поддержания положительного свободного денежного потока, и мы уверены в возврате на каждый доллар капитальных затрат. Поэтому мы верим, что в подходящий и привлекательный момент у нас есть достаточно вариантов для выхода на рынок финансирования.
Что касается вашего прямого вопроса — в этом квартале мы не раскрыли конкретные обновления по цифрам Copilot, только упомянули о росте доходов и использования.
Джонатан Нилсон, вице-президент по связям с инвесторами: Спасибо, Тал. На этом вопрос-ответ на сегодняшнем телефонном заседании завершен. Спасибо всем за участие, надеемся вскоре снова пообщаться.
Сатья Наделла: Спасибо всем.
Эми Е. Худ: Спасибо.
Оператор: Спасибо за участие, на этом заседание завершено, пожалуйста, отключитесь, спасибо за ваше участие.
Предупреждение о рисках и отказ от ответственности
Рынок имеет риски, инвестиции требуют осторожности. Этот документ не является личным инвестиционным советом и не учитывает индивидуальные инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователи должны рассмотреть, соответствуют ли любые мнения, взгляды или выводы, изложенные в этом документе, их конкретным обстоятельствам. Инвестируя на основе этого, вы берете на себя ответственность.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





