








Сегодня вечером решение Федеральной резервной системы: инфляция разгорается все сильнее, но повышение ставок приостановлено? Уош ожидает серьезного испытания доверия
 Ключевые тезисы


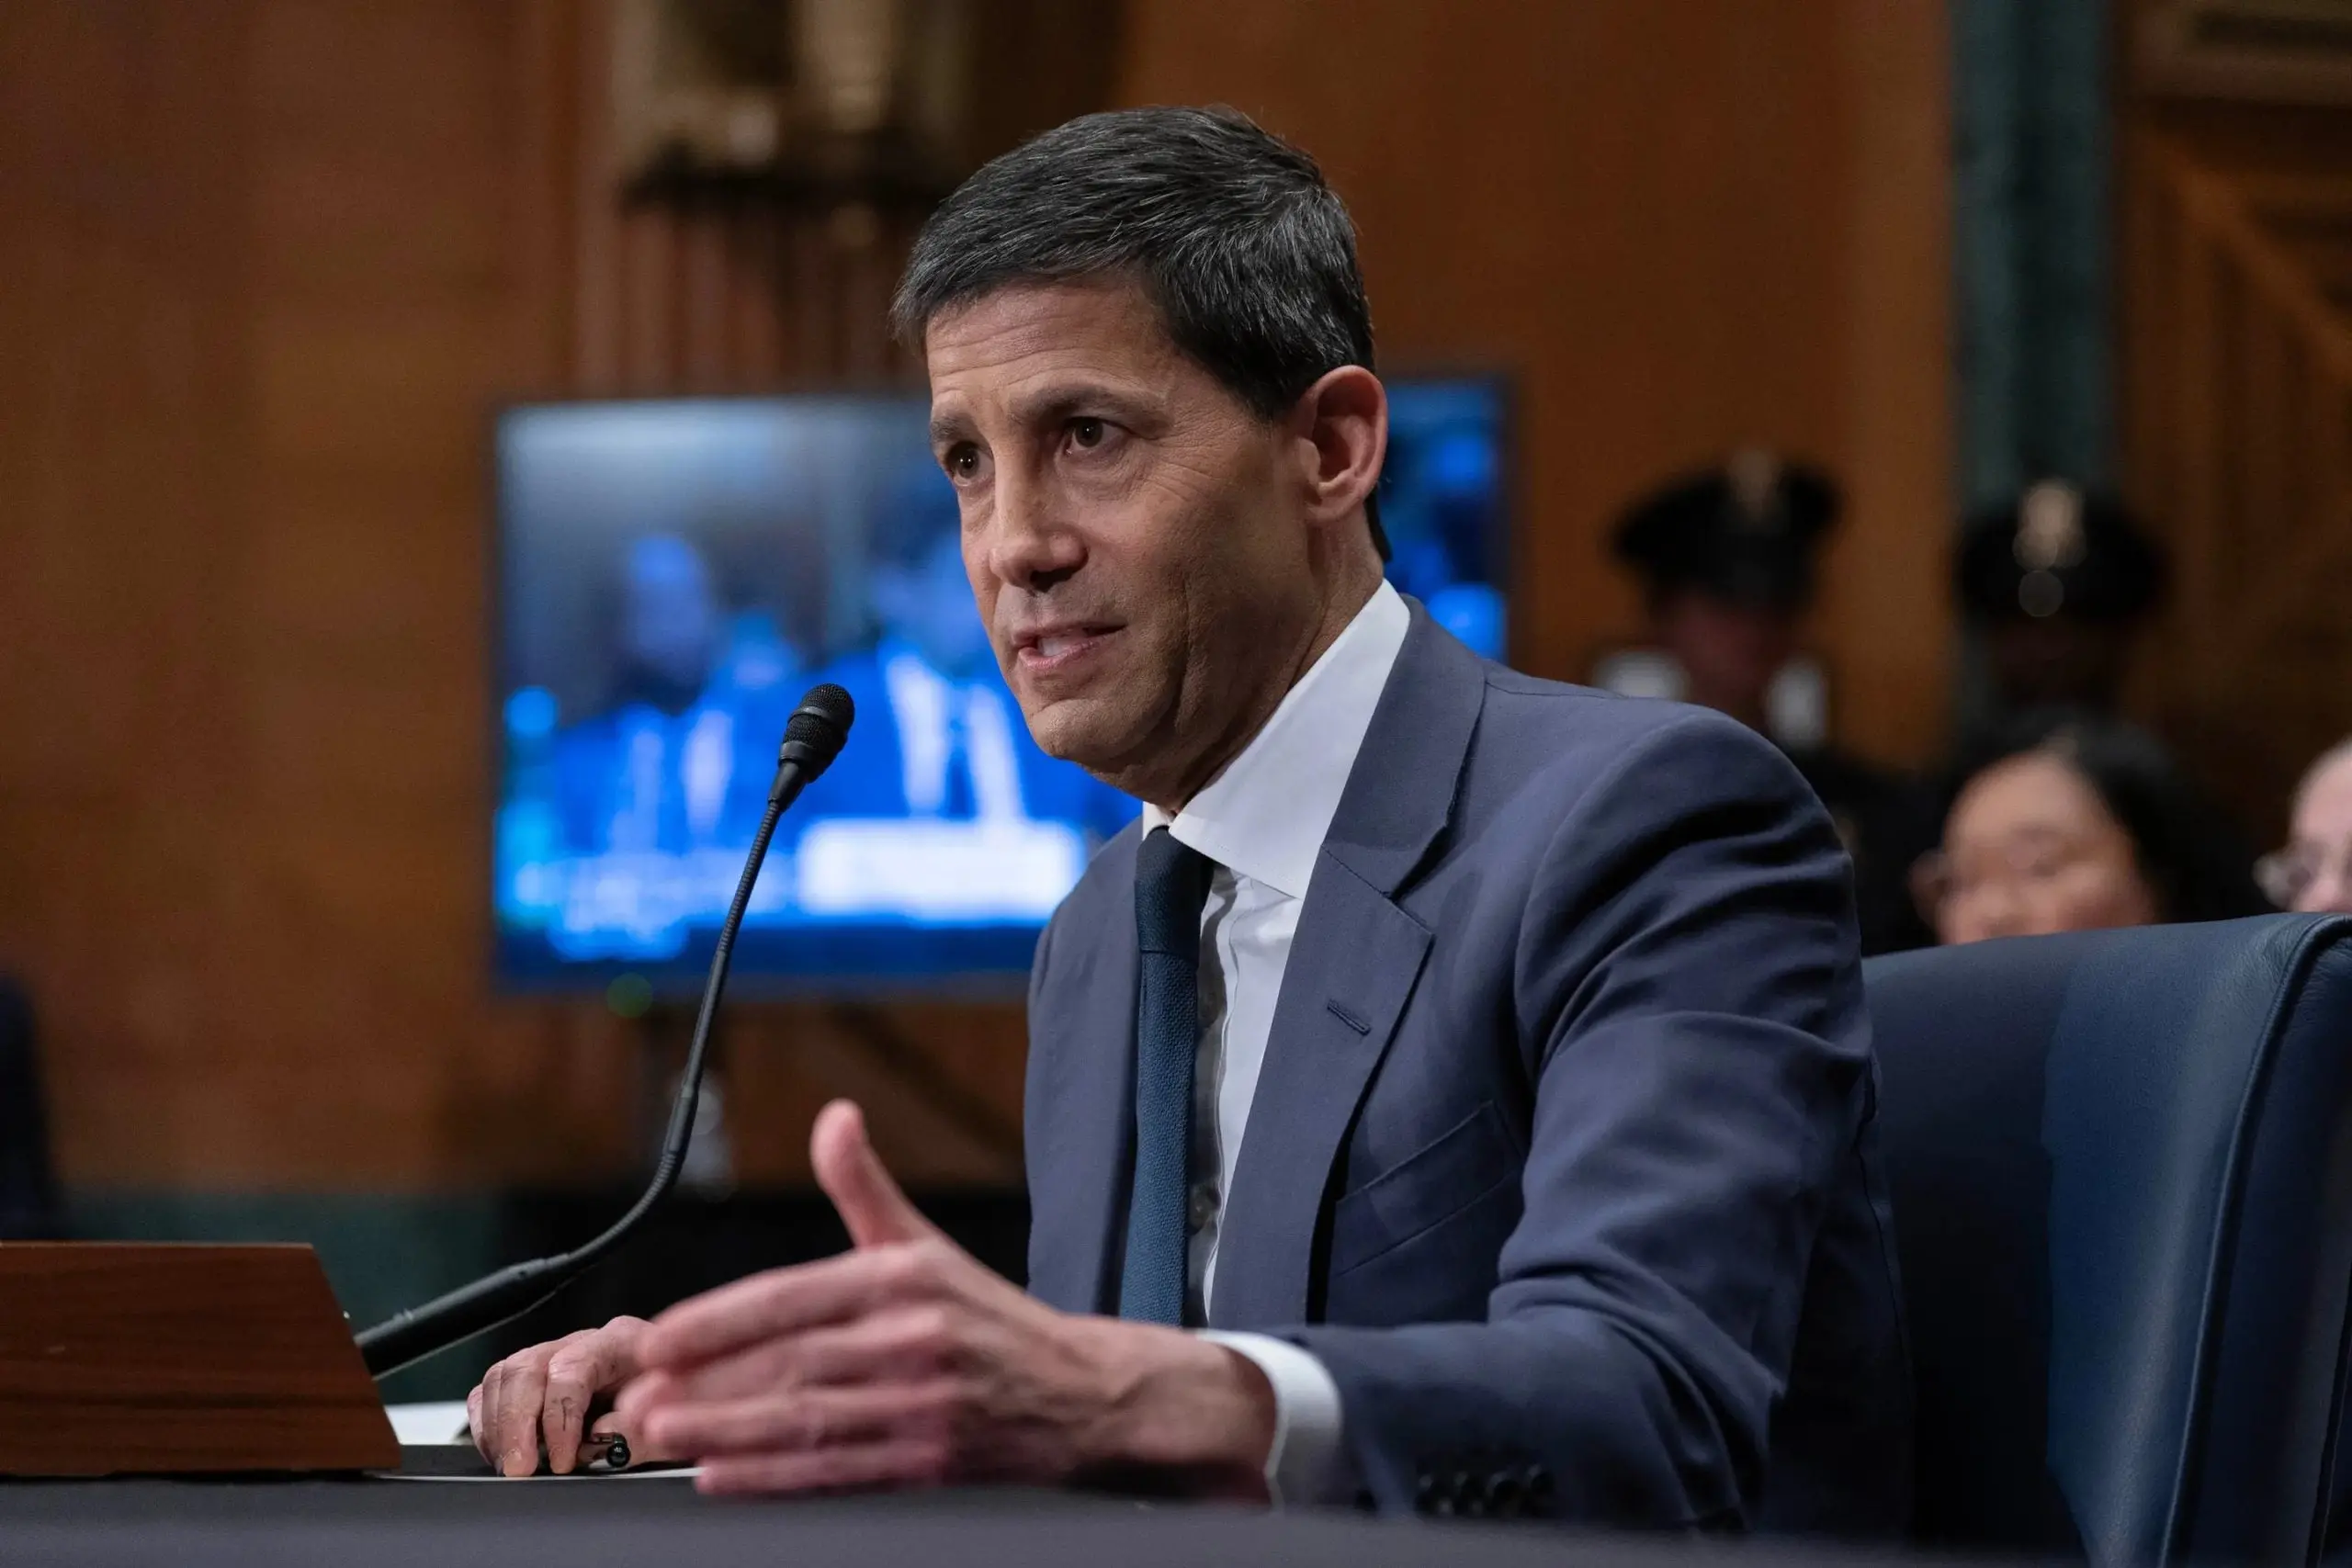
 Инфляция превысила ожидания, но рынок уверен, что Федеральная резервная система не предпримет никаких действий перед промежуточными выборами. Вечером ожидается, что решение может столкнуться с несколькими голосами против со стороны ястребов, а настоящая буря разразится на пресс-конференции председателя Уоша: сможет ли он прояснить логику "пропуска повышения ставок" и избежать повторения коммуникационного бедствия июля?
Автор: Сюй Чао,Уолл-стрит Информер
Данные по инфляции продолжают превышать ожидания, но Федеральная резервная система, похоже, почти наверняка останется на месте на этой неделе. Эта противоречивая ситуация сосредоточила все внимание на сегодняшней пресс-конференции — как Ваш объяснит рынку решение приостановить повышение ставок, несмотря на то, что инфляция явно отклоняется от цели, и при этом не подорвет доверие к политике ФРС.
Согласно последнему опросу Reuters, 94 из 100 опрошенных экономистов ожидают, что ФРС сегодня оставит процентные ставки на уровне 3.75%-4.00%, а вероятность повышения ставок, подразумеваемая фьючерсами на федеральные фонды CME, составляет всего около 10%, в то время как оценка вероятности повышения от отдела волатильности акций Goldman Sachs еще ниже — всего 7%.
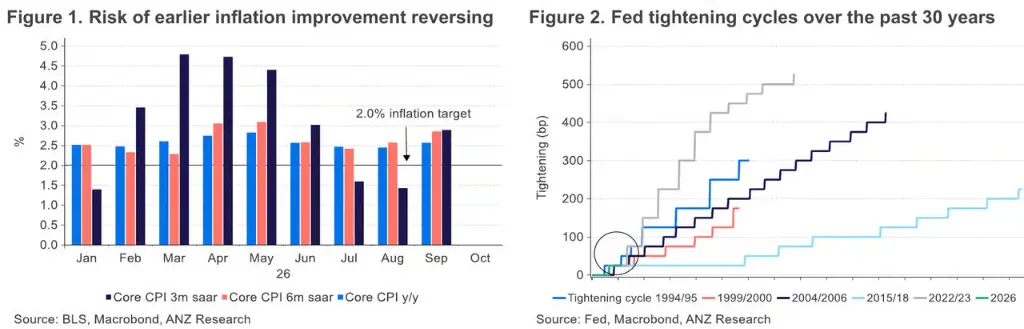
Тем не менее, данные по инфляции не поддерживают эту позицию: в сентябре базовый индекс потребительских цен (CPI) вырос на 0.3% по сравнению с предыдущим месяцем, что выше рыночного прогноза в 0.2%, а годовой темп увеличился до 2.6%; трехмесячный годовой темп роста базового CPI резко увеличился с 2.0% до 3.4%. После публикации данных по CPI в сентябре вероятность повышения ставок в октябре на короткое время возросла до около 50% — это резкое колебание само по себе отражает глубокую неопределенность рынка относительно курса ФРС.
Банк Америки является самым заметным диссидентом на Уолл-стрит, его команда экономистов сохраняет прогноз повышения ставок в октябре, считая, что данные по инфляции являются достаточным основанием. Стратег по процентным ставкам Bank of America Марк Кабана в отчете предупредил, что если Ваш выберет приостановку, но не сможет дать четкое объяснение, это может привести к повторению "голубиного промаха" на пресс-конференции в июле, что может оказать значительное давление на доллар и кривую доходности государственных облигаций. Для инвесторов настоящая интрига вечера заключается не в самом решении, а в каждом слове Ваша.
Формирование консенсуса: "договоренность" о повышении ставок на каждом втором заседании
Основная логика, движущая ожиданием приостановки, исходит от интенсивных сигналов, которые Федеральные резервные чиновники передают между заседаниями. Согласно предварительному отчету главного экономиста Goldman Sachs по США Дэвида Мерикла, выступления членов FOMC указывают на консенсус: продвигаться к ужесточению с ритмом "повышение ставок на каждом втором заседании" — то есть в сентябре уже было повышение, в октябре пропуск, в декабре снова повышение.
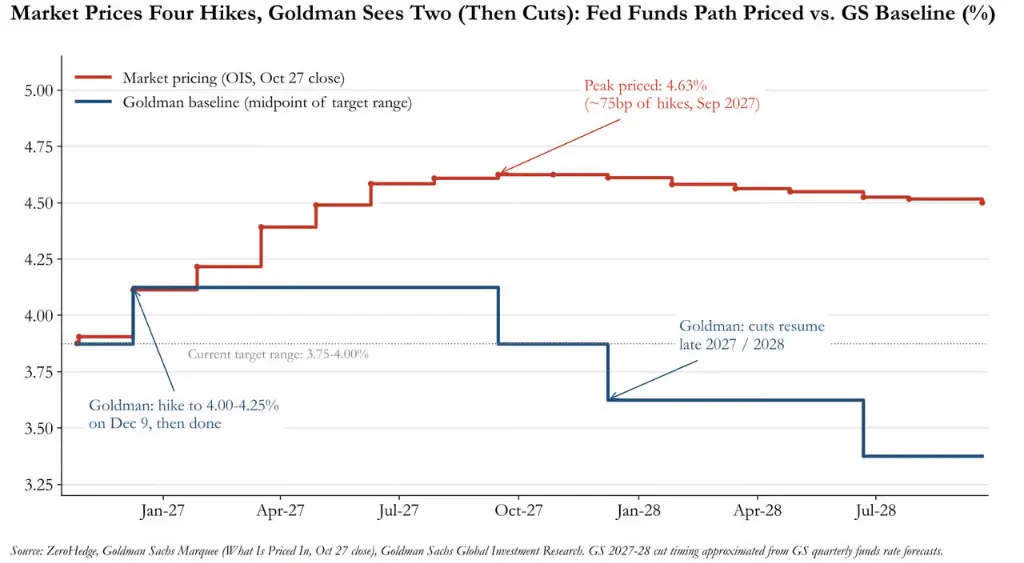
Председатель Федерального резервного банка Нью-Йорка Джон Уильямс четко заявил, что "в октябре нет необходимости в срочных действиях", и намекнул, что в этом году будет только одно повышение ставок, а в 2027 году дальнейшее ужесточение не планируется; вице-председатель ФРС Филипп Джефферсон отметил, что политикам может потребоваться больше времени для оценки данных; член правления Уоллер обобщил эту позицию: повышение ставок "не обязательно должно происходить на последовательных заседаниях, но должно быть выполнено в разумные сроки".
Протоколы заседания FOMC также подтверждают эту структуру: все 19 чиновников поддержали повышение ставок в сентябре, и "большинство" чиновников считают, что еще одно повышение в этом году является уместным. Это означает, что повышение в декабре является компромиссной точкой, а октябрь никогда не был на обсуждении — хотя сам Ваш ранее в своих публичных выступлениях не исключал эту возможность.
Ястребиные разногласия: три голоса против могут повториться
Оставаться на месте не означает внутреннего единства. Многие учреждения ожидают, что на этом заседании появятся несколько ястребиных голосов против.
Rabobank и Natixis ожидают, что три ястребиных члена, проголосовавшие против приостановки в июле — председатель Федерального резервного банка Кливленда Бет Хаммак, председатель Федерального резервного банка Далласа Лори Логан и председатель Федерального резервного банка Миннеаполиса Нил Кашкари — снова объединятся против, поддерживая повышение на 25 базисных пунктов. Главный экономист JPMorgan Майкл Фероли ожидает как минимум два голоса против (Хаммак и Логан), Кашкари может присоединиться.
Аргументы ястребов не лишены поддержки. Логан считает, что ставки нужно "повысить еще на 50 базисных пунктов или больше"; Хаммак подчеркивает, что "необходимо как можно скорее достичь ограничительной политики, и это должно происходить с меньшими шагами и более быстрым темпом"; председатель Федерального резервного банка Бостона Сьюзан Коллинз (не член текущего голосования) также отметила, что вероятность того, что инфляция продолжит значительно отклоняться от цели в 2%, возрастает.
Экономист ANZ Брайан Мартин является самым заметным ястребиным голосом на Уолл-стрит на этой неделе, он в отчете ссылается на стандарты, установленные самим Вашем в выступлении в Джексон-Холле: "FOMC должно быть уверено, что 'потенциальная инфляция движется к цели ясным и достаточным темпом, иначе наша работа не завершена'." Он считает, что данные по CPI за сентябрь не предоставили такой уверенности, и вероятность повышения ставок была значительно недооценена рынком.
Bank of America против течения: ставка на повышение в октябре
На фоне почти единодушного ожидания приостановки от всех учреждений, Банк Америки является редким исключением.
Согласно предварительному отчету команды по процентным ставкам и валюте Bank of America, экономисты банка сохраняют прогноз повышения ставок в октябре, считая, что продолжающееся давление инфляции должно подтолкнуть ФРС к дальнейшему ужесточению — хотя команда также признает, что рыночная цена показывает ФРС, "готовую дождаться окончания выборов" и уверенную в своих голубиных прогнозах по инфляции.
Команда Bank of America отмечает, что если ФРС неожиданно повысит ставки, это будет самым большим ястребиным сюрпризом с 2009 года при минимальной рыночной цене (около 3 базисных пунктов), исторически 90% ястребиных сюрпризов происходили, когда предшествующая рыночная цена была как минимум выше этого уровня. Bank of America считает, что это приведет к резкому росту доходности 2-летних казначейских облигаций на 15-20 базисных пунктов и значительному выравниванию кривой.
Bank of America сохраняет основную сделку на короткие позиции по 2-летним казначейским облигациям и выравниванию кривой 2s30s. Даже если конечный результат будет приостановкой, команда считает, что если формулировки Ваша на пресс-конференции будут недостаточно ясными, кривая 2s30s может подвергнуться бычьему уклону на 5-7 базисных пунктов — примерно вдвое меньше, чем уклон на 12.5 базисных пунктов после FOMC в июле.
Goldman Sachs: цикл повышения ставок завершится в декабре
Экономисты Goldman Sachs являются одним из самых голубиных учреждений на Уолл-стрит, их базовый сценарий по-прежнему предполагает одно повышение в декабре, после чего завершится текущий цикл ужесточения, аналитики считают, что накопленные 75 базисных пунктов повышения, заложенные в рыночную цену на 2027 год, являются слишком агрессивными.
Основной аргумент Goldman Sachs заключается в том, что источники превышения инфляции являются временными. По оценкам Дэвида Мерикла, тарифы, энергетический шок из Ирана и статистическая ошибка цен, связанных с ИИ, в совокупности объясняют все 1.1 процентного пункта отклонения текущего базового PCE от цели в 2%. С учетом постепенного исчезновения вышеупомянутых факторов Goldman Sachs ожидает, что базовый PCE к концу 2027 года вернется примерно к 2.2%.
Тем не менее, последние данные Федерального резервного банка Сан-Франциско ставят под сомнение эту логику "ожидания, что инфляция сама собой снизится".
По данным, приведенным главным экономистом Apollo Global Management Торстеном Слоком, в текущих 3% базовой инфляции PCE спрос и предложение составляют по половине — в то время как в 2022 году доминирующим фактором было предложение. Слок подчеркивает, что процентная политика может охладить инфляцию со стороны спроса, но имеет ограниченное влияние на шоки со стороны предложения, что означает, что текущая половина инфляции может не решаться только ожиданием.
Что касается восходящих рисков, Goldman Sachs особенно обращает внимание на цены на энергоносители. В настоящее время цены на нефть выше собственных прогнозов Goldman Sachs, что отражает беспокойство рынка о дальнейшей эскалации ситуации на Ближнем Востоке. Если цены на нефть будут следовать фьючерсной кривой, базовая инфляция PCE может дополнительно увеличиться примерно на 0.1 процентного пункта до марта следующего года, тогда как заголовочная инфляция может увеличиться примерно на 0.4 процентного пункта. Поэтому Goldman Sachs не исключает возможности повышения в марте, но не рассматривает это как базовый прогноз.
Проблема Ваша: пресс-конференция — это настоящая экзаменационная площадка
Результат решения на этом заседании практически не вызывает сомнений, настоящий фокус рынка сосредоточен на выступлении Ваша на пресс-конференции. На пресс-конференции в июле, отвечая на вопрос "почему не повышаете ставки", Ваш сказал, что данные "влияют на решение" "в двух словах, 'не сильно'", что вызвало первую волну падения длинных облигаций.
Natixis ожидает, что это будет "короткая пресс-конференция, без вопросов и без глубоких объяснений"; экономисты Goldman Sachs также "не ожидают получить существенную новую информацию с пресс-конференции". Руководитель стратегии процентных ставок Goldman Sachs Уилл Маршалл отметил, что ключевым моментом является распределение времени, которое Ваш уделит теме инфляции и финансовым условиям: больше акцента на инфляции усилит выравнивание кривой и подтолкнет краткосрочные ставки к дальнейшему росту; больше акцента на ужесточении финансовых условий может привести к повторному уклону кривой.
Майкл Фероли предложил Вашу приемлемую формулировку: сказать, что "комитет склоняется к повышению ставок, но надеется получить больше времени для наблюдения за эффектом повышения ставок в прошлом месяце на экономику". Фероли сразу же указал на противоречие — это по сути является предварительным указанием, тогда как Ваш явно отказался предоставлять предварительные указания. Его предупреждение вызывает интерес: решение о сохранении ставок на неизменном уровне менее чем за неделю до промежуточных выборов на фоне горячих данных по инфляции, если не будет должного объяснения, неизбежно вызовет у рынка ассоциации с тем, что политика подвержена влиянию неэкономических факторов.
Что касается формулировок заявления, Goldman Sachs ожидает, что FOMC может заимствовать недавнюю речь вице-председателя Джефферсона, используя подобные формулировки: "любые дальнейшие изменения процентных ставок будут зависеть от тенденций данных, развития перспектив и баланса рисков". Если Ваш сочтет это слишком близким к предварительным указаниям, другой вариант — полностью сохранить молчание о политическом курсе.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





