








HIP-3: Vé vào cửa đắt đỏ, không thể mua được hào thành
 Quan điểm cốt lõi

 Tiền kiếm được từ việc điều hành các sàn giao dịch này khoảng bằng một phần năm số vốn được thế chấp tại chỗ.
Người viết: Mario Chow,IOSG
Mười đội ngũ đã đăng ký thị trường vĩnh viễn của riêng mình trên Hyperliquid, hầu hết đã khóa khoảng $40 triệu HYPE cho mục đích này. Trong số đó, một đội chiếm 97.8% khối lượng giao dịch và vừa mới giảm 44% trong một tháng. Bài viết này sẽ trả lời câu hỏi về chín đội còn lại đã mua được gì, tất cả số liệu đều được lấy từ chuỗi, chứ không phải từ thông báo.
Mọi con số trong bài viết này đều được lấy trực tiếp từ API công khai của Hyperliquid: perpDexs, metaAndAssetCtxs, bao phủ toàn bộ 519 tài sản đã đăng ký trong snapshot nến hàng ngày, delegatorSummary, userNonFundingLedgerUpdates và clearinghouseState{dex}. "30 ngày" chỉ từ ngày 15 tháng 8 năm 2026 đến ngày 13 tháng 9, "30 ngày trước" chỉ từ ngày 16 tháng 7 đến ngày 14 tháng 8, "7 ngày" chỉ từ ngày 7 đến 13 tháng 9. HYPE được tính theo giá $79.73. Dữ liệu định tuyến trong phần 7 được lấy từ Flowscan, vì khối lượng giao dịch của mã builder không thể tổng hợp từ API công khai.
Tóm tắt
HIP-3 lại một lần nữa trở thành thiểu số trên Hyperliquid. Thị trường do các nhà xây dựng triển khai chiếm 25.8% khối lượng giao dịch vĩnh viễn trong 30 ngày, trong khi tháng trước là 57.1%. Sự thay đổi này chủ yếu đến từ mẫu số: khối lượng giao dịch của sổ lệnh chính đã tăng gấp đôi, trong khi HIP-3 lại đang giảm.
Đầu tàu đang thu hẹp. Trade[XYZ] có khối lượng giao dịch trong 30 ngày là $64.60B, giảm 44.2% so với tháng trước, trung bình 7 ngày từ mức cao $5.36B/ngày đầu tháng 8 giảm xuống còn $2.01B/ngày. Mức giảm này khoảng một nửa tương ứng với sự giảm sút trong giao dịch thực tế của các lĩnh vực lưu trữ và AI, nửa còn lại là do chính nơi này. Kể từ ngày 18 tháng 8, nó chưa từng có ngày nào vượt qua được sổ lệnh chính.
Entropy (io) đã dẫn đầu trong một thị trường đối đầu trong suốt một tuần, sau đó lại quay trở lại. Nó đã có thị phần trên Nebius liên tiếp ba tuần với các mức 8.7%, 53.1%, 20.4%, và khối lượng giao dịch của chính nó cũng đã giảm liên tiếp ba tuần. Tín hiệu ngược lại trong việc nắm giữ: khối lượng chưa thanh lý đã tăng 37%, lên $51.4 triệu.
Tài sản thanh toán vẫn là đường sinh tử, ghi nhận vẫn là 6 so với 6. Tất cả các nơi sử dụng stablecoin không phải USDC để thanh toán đã ngừng giao dịch; những nơi còn sống sót đều sử dụng USDC.
Tài sản niêm yết không giữ được. Theo giá khởi điểm hiện tại, một tài sản có giá khoảng $39,900, mua toàn bộ thị trường trực tuyến của Paragon chỉ khoảng $1.04 triệu, tương đương với doanh thu phí giao dịch của Trade[XYZ] trong hai tuần.
Không ai cạnh tranh về giá cả. Tất cả các nơi giao dịch cổ phiếu đều chạy trên deployerFeeScale = 1.0 cộng với Chế độ Tăng trưởng, tỷ lệ thực tế của Trade[XYZ] là 0.427 bp, Entropy là 0.400 bp. Tất cả các nơi ngoài đầu tàu, bất kể sống hay chết, cộng lại chỉ kiếm được $747,000 từ phần chia cho nhà phát triển trong suốt cuộc đời.
Một, Mười nhà phát triển có mặt
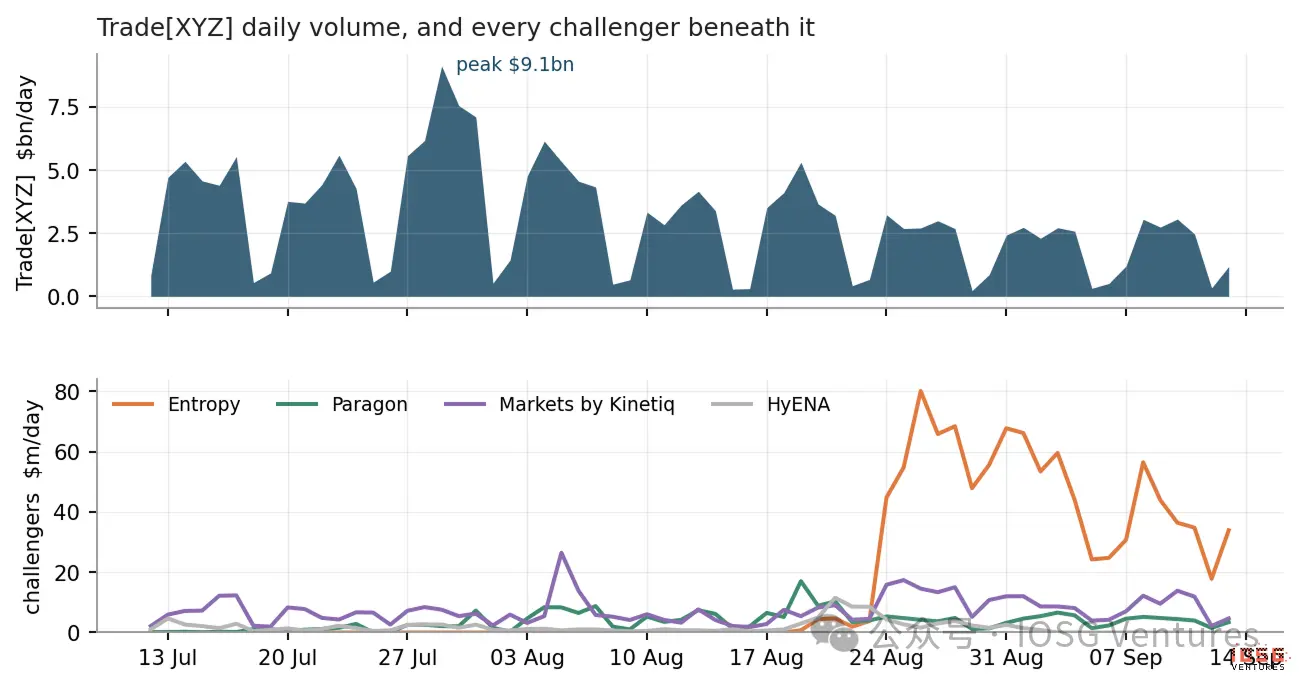
▲ Khối lượng giao dịch hàng ngày của Trade[XYZ] và tất cả các đối thủ thách thức bên dưới. Thang đo trục tung của hai hình ảnh chênh lệch khoảng 100 lần.
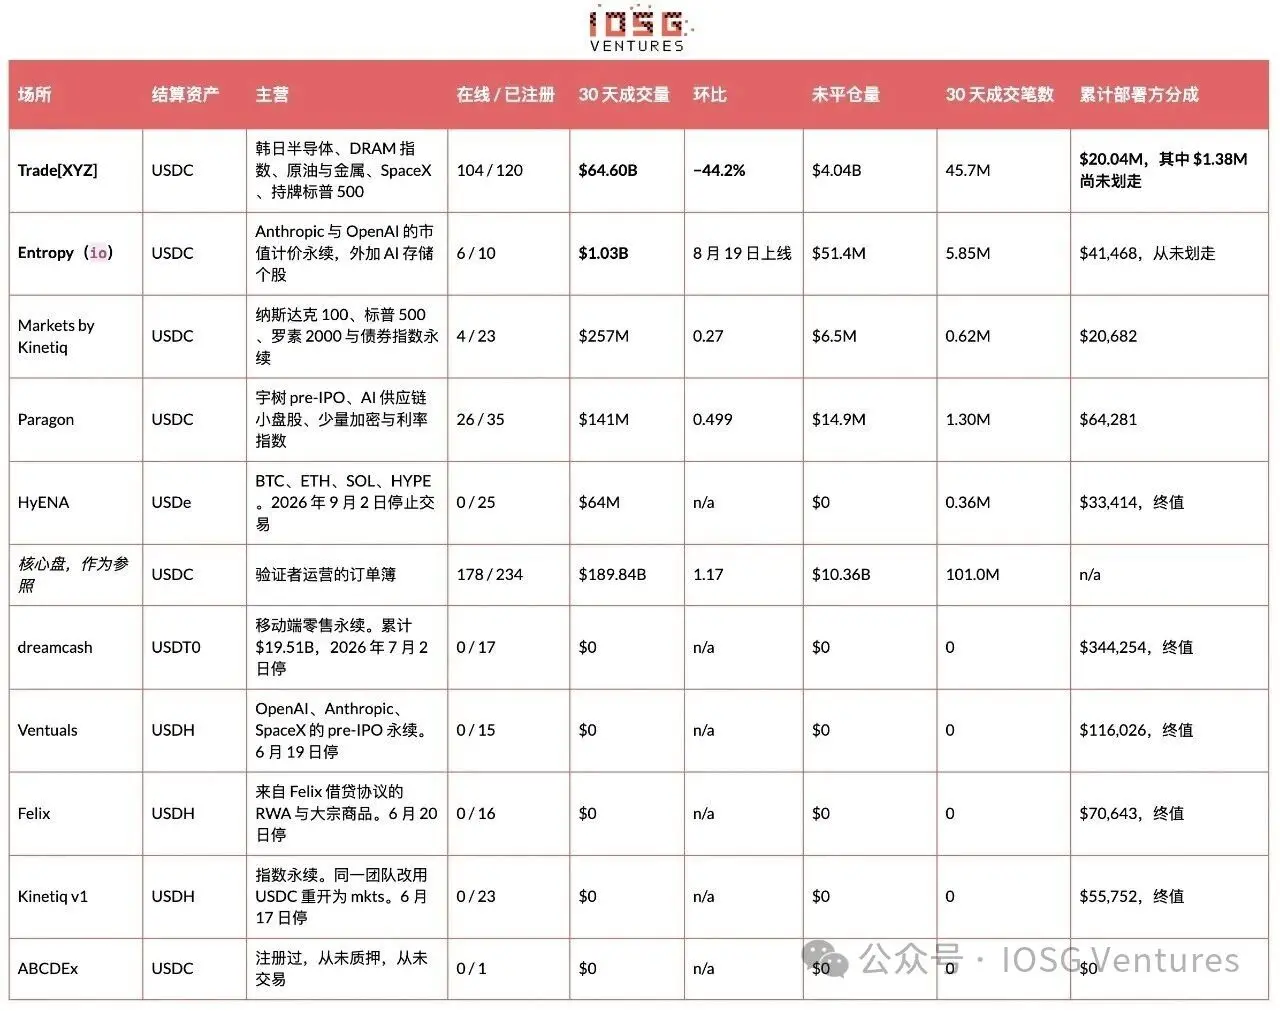 "Số lượng giao dịch" được tính bằng cách tổng hợp trường n của nến hàng ngày trong cửa sổ. API công khai không thể đưa ra số lượng nhà giao dịch độc lập.
Trong lịch sử chỉ có mười nhà phát triển đã đăng ký DEX vĩnh viễn, cho đến nay không có nhà phát triển thứ mười một. Bốn nhà đang giao dịch, năm nhà đã dừng lại, một nhà chưa bao giờ mở cửa. Trade[XYZ] chiếm 97.8% khối lượng giao dịch của HIP-3 trong 30 ngày, 97.6% trong gần 7 ngày.
Tình hình của các đối thủ có thể tóm tắt trong vài câu. Entropy đã thực hiện $1.03B trong 26 ngày, sáu thị trường trực tuyến, dựa vào oracle tự xây dựng chứ không phải danh sách tài sản. Đây là nơi duy nhất thực sự dẫn đầu trên thị trường cũng có báo giá. Paragon là đối thủ duy nhất có sổ lệnh giống như sổ lệnh, với 26 thị trường trực tuyến và phân bố đuôi mở, trong trường hợp Trade[XYZ] vào năm mục của nó, tháng đó vẫn tăng 49.9%. Markets by Kinetiq đã mua 23 mục, 95% khối lượng tập trung vào hai chỉ số vĩnh viễn. HyENA đã kết thúc: toàn bộ thị trường đã bị gỡ bỏ, khối lượng chưa thanh lý về 0, chỉ kiếm được $33,414 trong suốt cuộc đời.
Hai, Thị phần của HIP-3 và lý do tại sao nó dễ bị hiểu nhầm
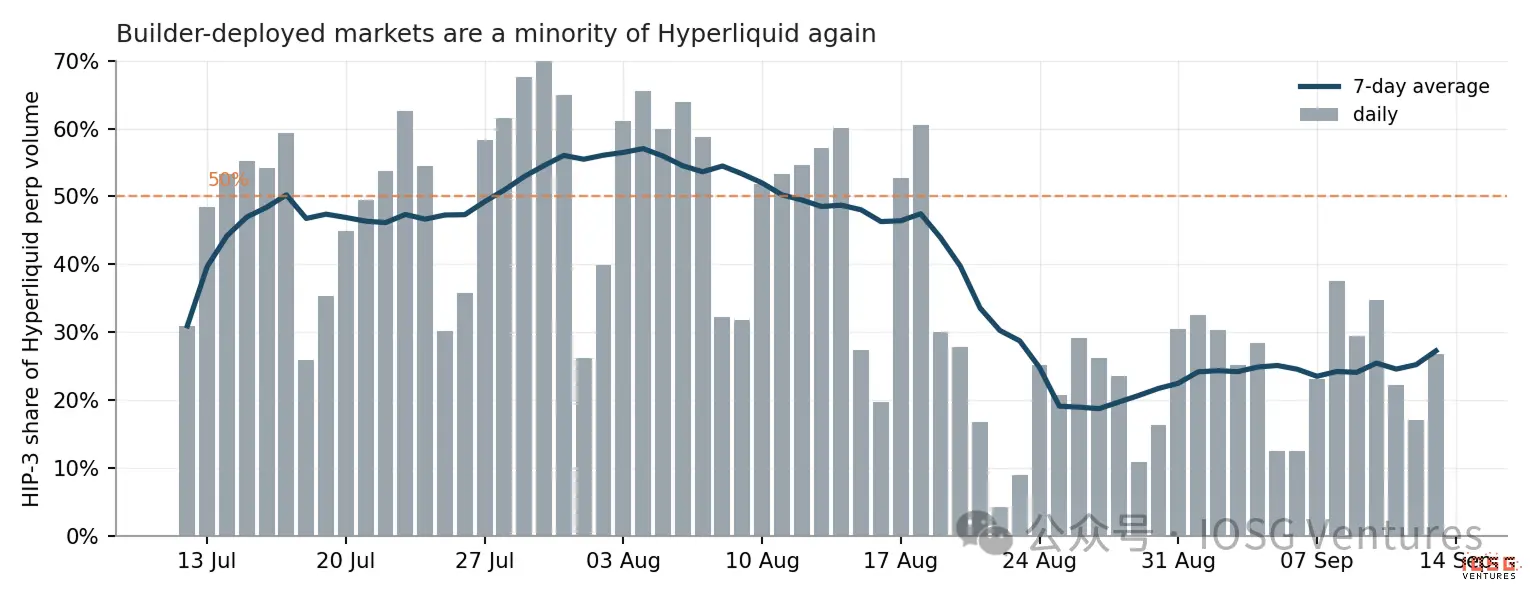
▲ Thị phần của HIP-3 trong khối lượng giao dịch vĩnh viễn của Hyperliquid, tính theo ngày.
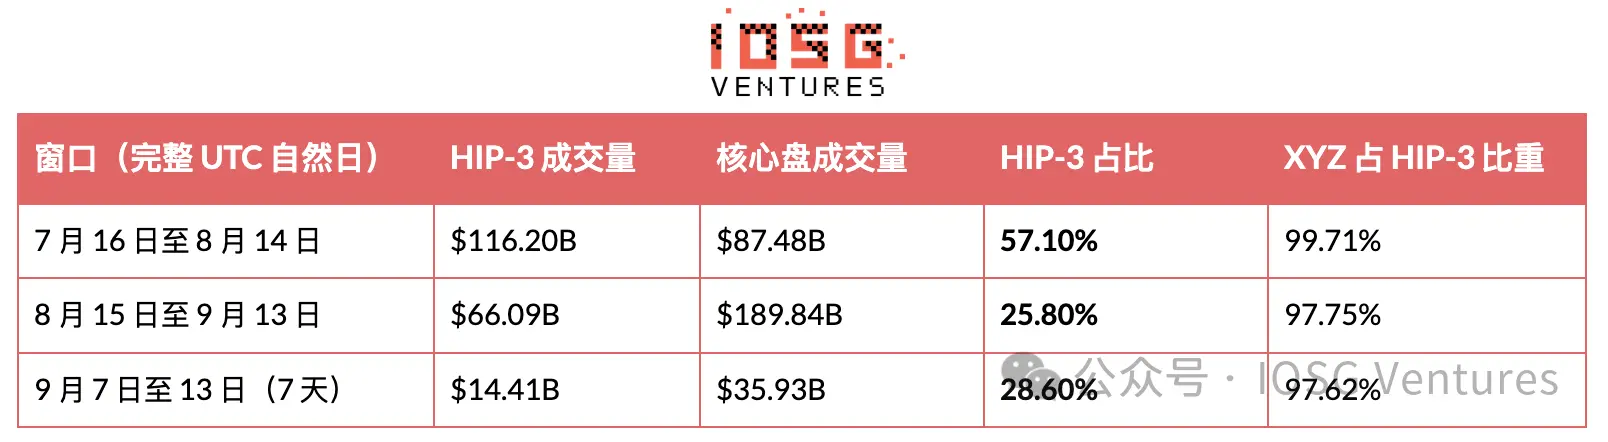
Giá trị trung bình 7 ngày đã vượt qua 50% vào giữa tháng 7, đầu tháng 8 gần chạm 57%, sau đó giảm xuống dưới 30%, từ ngày 20 tháng 8 trở đi chưa từng quay lại. Vào ngày 18 tháng 8, khối lượng giao dịch của một nhà xây dựng đã vượt qua toàn bộ tập hợp các xác thực của Hyperliquid. Kể từ đó chưa có lần nào đạt được.
Tỷ lệ này thực sự nói về mẫu số của nó. Tử số là một sổ lệnh cổ phiếu, mẫu số là một sổ lệnh tiền điện tử, và chân dao động ở phía tiền điện tử. 57% được đọc ra trong thời gian tiền điện tử thưa thớt, 26% là khi cùng một sổ lệnh cổ phiếu gặp phải tình hình giao dịch, trong khi khối lượng giao dịch vĩnh viễn của sổ lệnh chính đã tăng 117%. Tỷ lệ trong bảy ngày gần đây thậm chí đã trở lại 28.6%, trong khi Trade[XYZ] vẫn tiếp tục thu hẹp. Trước khi trích dẫn bất kỳ tỷ lệ nào của HIP-3, hãy làm rõ những gì đã xảy ra trong thời gian đó với tiền điện tử. Điều thực sự cần xem là khối lượng tuyệt đối, và khối lượng tuyệt đối đang xấu đi. Trade[XYZ] có khối lượng giao dịch trong 30 ngày là $64.60B, giảm 44.2% so với tháng trước, trung bình 7 ngày từ mức $5.36B/ngày đầu tháng 8 giảm xuống còn $2.01B/ngày, sổ lệnh của chính nó giảm 62%. Thị trường lớn nhất SK Hynix giảm xuống còn $8.50B. Cả hai chân của tỷ lệ giảm đều là thật. Và đoạn dưới đây sẽ giải thích rằng phần lớn chân của HIP-3 không phải là vấn đề cạnh tranh. Nguyên nhân chính của sự giảm khối lượng giao dịch là lĩnh vực lưu trữ chuyển sang trạng thái tĩnh, chứ không phải mất thị phần Việc đọc mức giảm 44% thành "đầu tàu đang thua" là cách giải thích dễ nhất, nhưng dữ liệu không hỗ trợ điều đó. Phương pháp kiểm tra rất đơn giản: nếu sự giảm sút là do cạnh tranh, chúng ta nên thấy các mục tiêu vẫn giao dịch bình thường, chỉ là phần mà Trade[XYZ] nắm giữ giảm đi. Thực tế xảy ra là các mục tiêu đã tự tĩnh lại.
Không có bất kỳ sự bán tháo nào. Lấy mức đỉnh khối lượng giao dịch vào đầu tháng 8 làm chuẩn, giá của mỗi thị trường lớn hôm nay đều cao hơn.
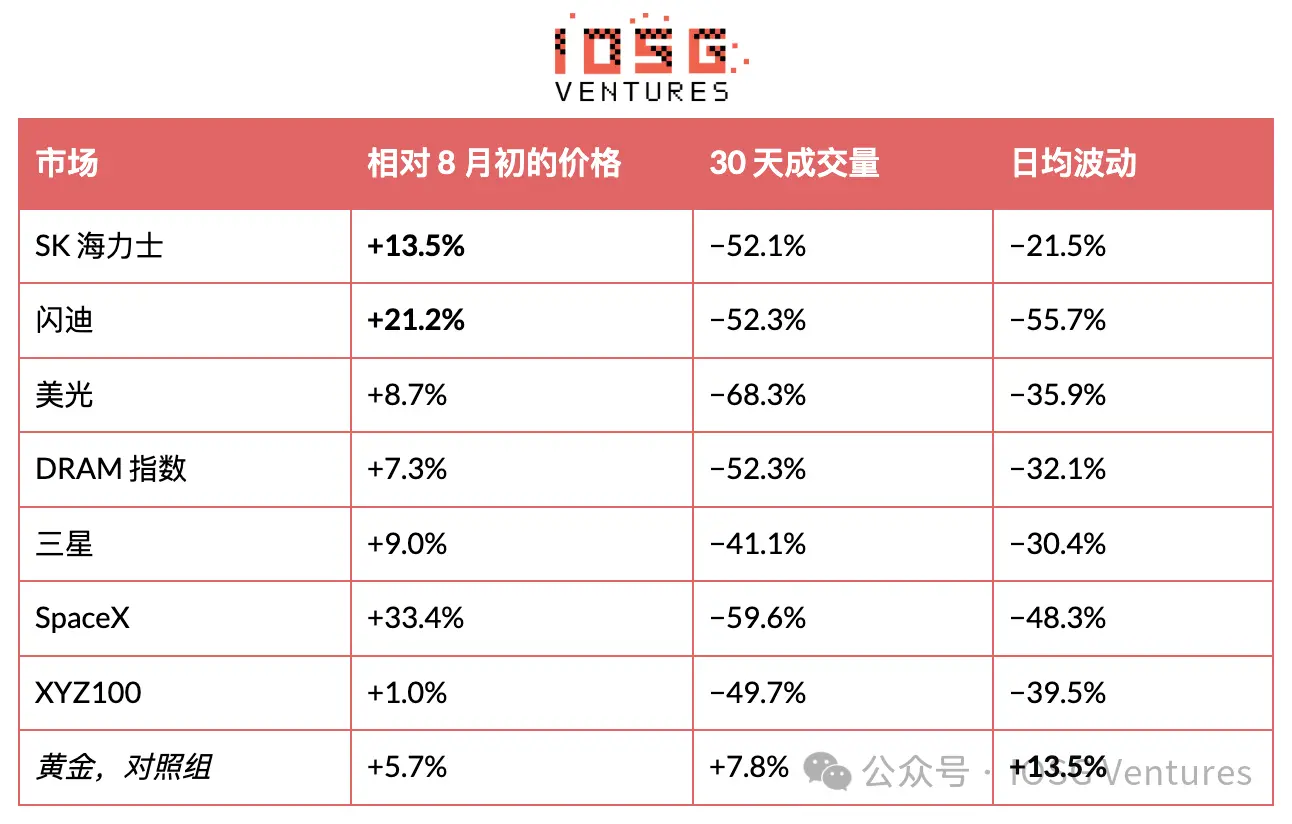
Điều thực sự sụp đổ là những mục tiêu này có thể đi xa bao nhiêu trong một ngày, trong khi khối lượng giao dịch của các nơi gần như đồng bộ theo đó. 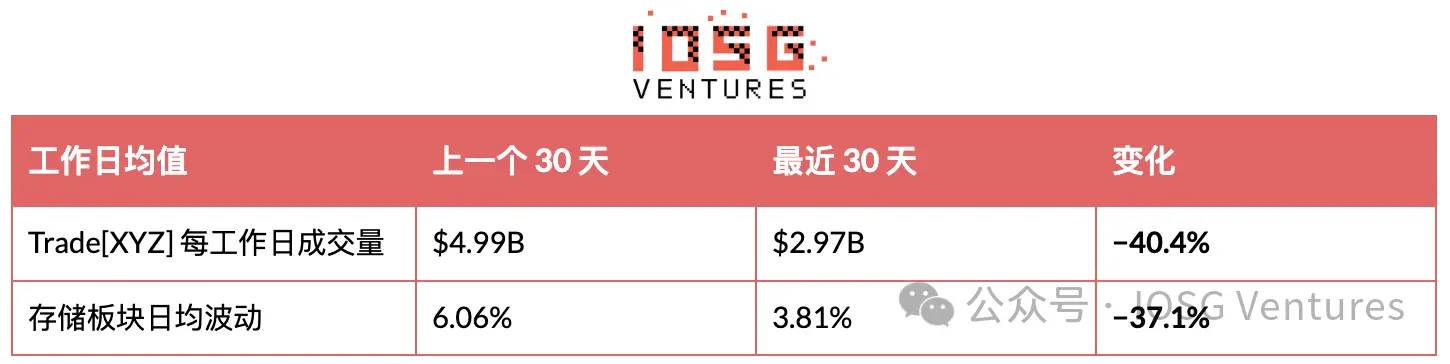
Tất cả đều là số liệu trong ngày làm việc, vì thị trường chứng khoán nghỉ vào cuối tuần trong khi Trade[XYZ] vẫn giao dịch bình thường, việc tính cả cuối tuần sẽ phóng đại rõ rệt mối quan hệ này. Chỉ nhìn vào ngày làm việc, hệ số tương quan giữa biến động trung bình hàng ngày của lĩnh vực lưu trữ và khối lượng giao dịch hàng ngày của các nơi là +0.47, mẫu 45 ngày. Vàng là nhóm đối chứng tự nhiên: nó là thị trường lớn duy nhất có biến động trong ngày tăng lên trong tháng này, khối lượng giao dịch cũng theo đó tăng lên. Bạc là ngoại lệ không phù hợp với mô hình này.
Tuy nhiên, độ biến động chỉ là biến số đại diện. Kiểm tra trực tiếp hơn là so sánh khối lượng giao dịch thực tế của chín mục tiêu tương tự, và câu trả lời là: thị trường truyền thống chỉ giải thích được khoảng một nửa.
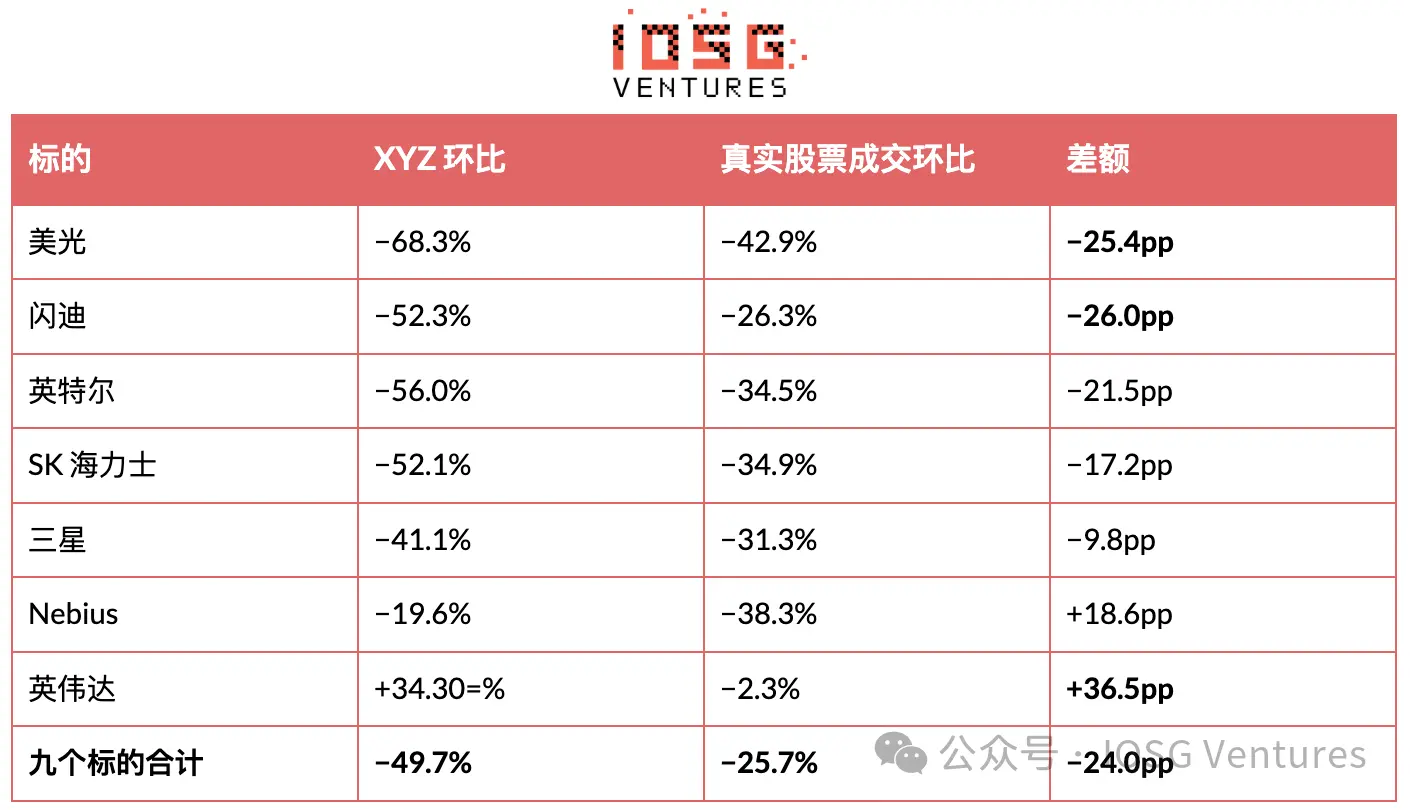
Khối lượng giao dịch thực tế của lĩnh vực lưu trữ và AI thực sự đã giảm 25.7%, nửa này là thật. Nhưng XYZ giảm 49.7%, gần gấp đôi. 24% còn lại không phải do ngành mang lại.
Hơn nữa, nơi có khoảng cách lớn nhất chính là lõi của nó: SanDisk −26.0pp, Micron −25.4pp, Intel −21.5pp, SK Hynix −17.2pp. Nó thậm chí còn vượt qua thị trường thực tế trên Nvidia (+36.5pp) và Nebius (+18.6pp), nhưng hai sổ lệnh đó đều rất nhỏ.
Cạnh tranh cũng không thể giải thích khoảng cách này. Khối lượng giao dịch của SanDisk trong suốt 30 ngày của Entropy là $523 triệu, trong khi sổ lệnh SanDisk của XYZ giảm $6.14B, vì vậy đối thủ chỉ ăn được khoảng 8% trong số đó.
Phần còn lại giống như sự luân chuyển vốn. Trong cùng thời gian, khối lượng giao dịch vĩnh viễn của sổ lệnh chính của Hyperliquid đã tăng 117%, trong khi HIP-3 lại giảm, tổng khối lượng của cả hai bên vẫn tăng 26%. Tiền không rời khỏi Hyperliquid, nó chỉ từ sổ lệnh cổ phiếu quay trở lại sổ lệnh tiền điện tử.
Điểm neo về quy mô. Trong cùng 30 ngày, chín mục tiêu này đã giao dịch $2,004.7B trên các sàn giao dịch của chúng, XYZ đã giao dịch $23.5B trên chúng, chiếm 1.2%. Tổng khối lượng $64.60B của XYZ trên tất cả 104 thị trường cũng chỉ tương đương với 3.2% khối lượng giao dịch thực tế của chín cái tên này. Tỷ lệ thâm nhập cao nhất là 9.1% của SK Hynix, thấp nhất là 0.1% của Broadcom, và đường cong này tự nó đã chỉ ra rằng công việc này là gì: tỷ lệ thâm nhập của tài sản mà các nhà giao dịch gốc tiền điện tử không thể tiếp cận cao, trong khi tỷ lệ thâm nhập của cổ phiếu lớn của Mỹ mà ai cũng có thể mua lại thấp.
Vì vậy, lần giảm này có hai yếu tố: khoảng một nửa là beta của lĩnh vực, nửa còn lại là của chính nó. Tính toán trong phần 6 chỉ lấy khối lượng giao dịch thực tế, không hỏi khối lượng giao dịch đến từ đâu, vì vậy khoản phí đó không bị ảnh hưởng. Nhưng việc tách biệt hai nửa này rất quan trọng: nửa của lĩnh vực sẽ trở lại, nhưng nửa của nơi này chưa chắc.
Ba, Xáo trộn, và biến số duy nhất có khả năng dự đoán
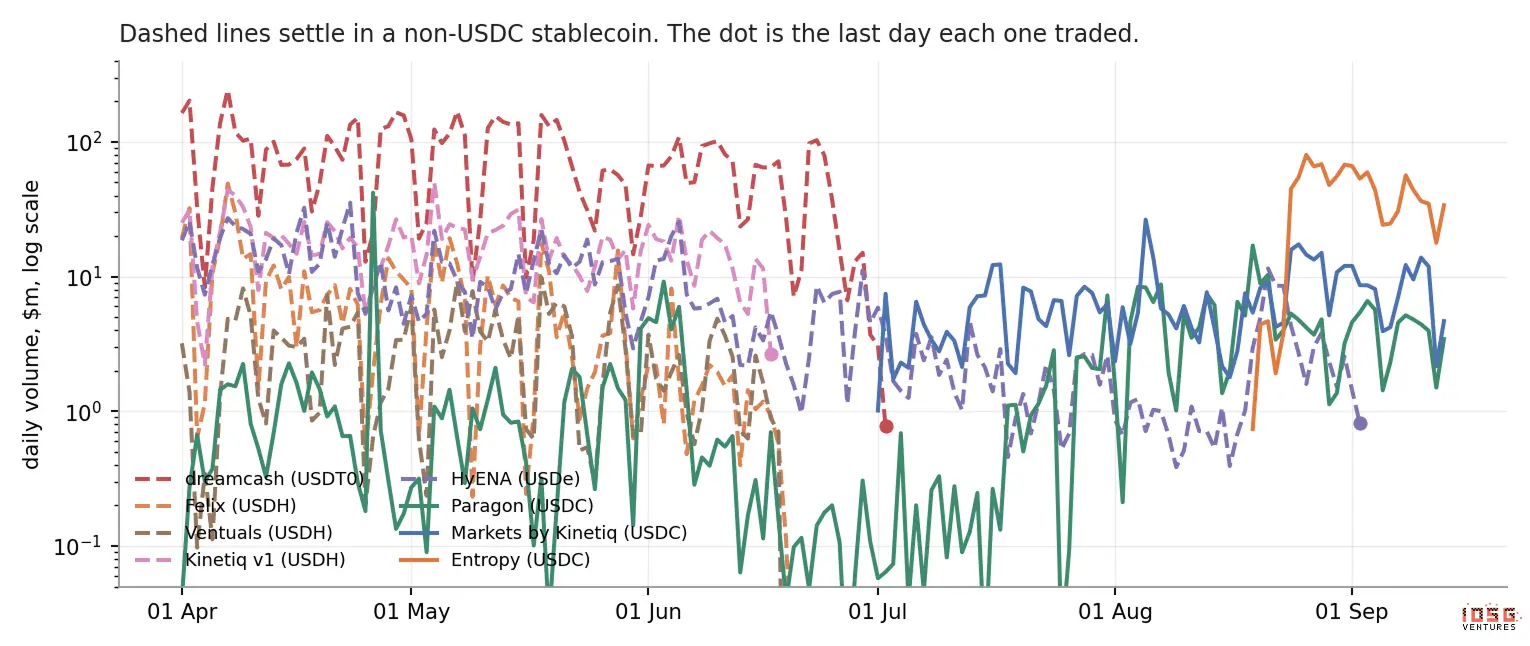 ▲ Khối lượng giao dịch hàng ngày của mỗi địa điểm HIP-3, tọa độ logarit. Đường chấm biểu thị việc thanh toán bằng stablecoin không phải USDC, điểm tròn là ngày cuối cùng có giao dịch của nó.
Đến nay đã có sáu địa điểm ngừng giao dịch, biến số tách biệt chúng không phải là lựa chọn tài sản, không phải là trình độ đội ngũ, cũng không phải là khối lượng giao dịch lịch sử, mà là stablecoin dùng để thanh toán.
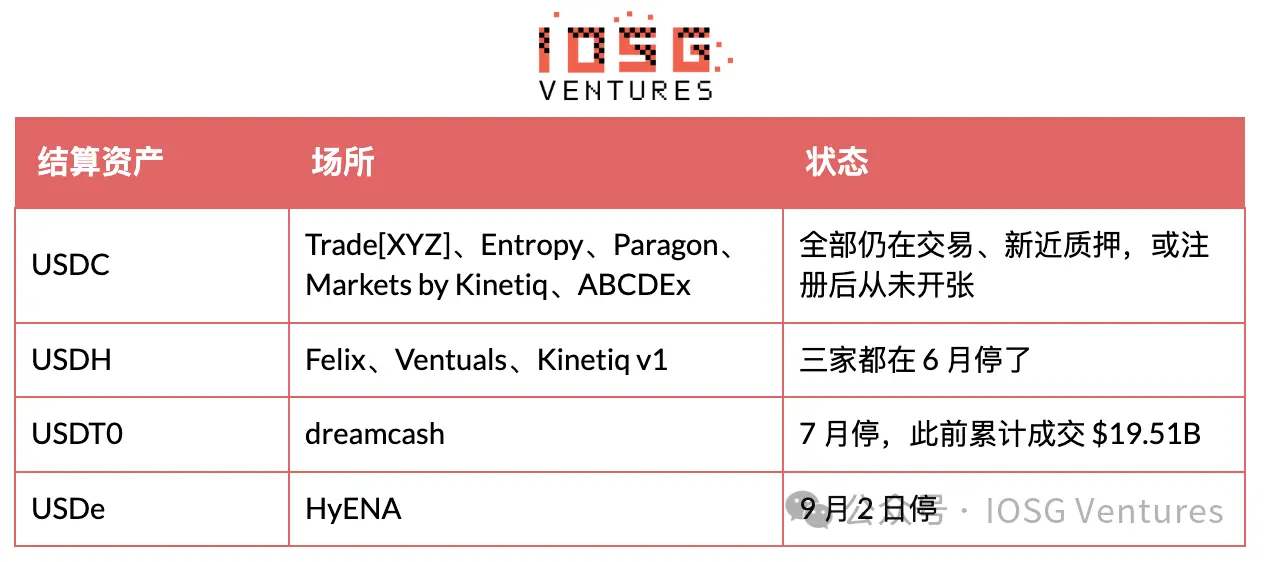 Cơ chế bản thân rất đơn giản: các nhà giao dịch phải đổi sang một loại stablecoin khác trước khi đặt lệnh đầu tiên, và họ không muốn đổi. Felix là ví dụ rõ ràng nhất. Những ưu đãi phí giao dịch hỗ trợ USDH đã bị xóa nhòa ngay khi Growth Mode ra mắt, từ đó tài sản thanh toán này chỉ còn lại sự ma sát.
Kinetiq là nhóm thí nghiệm đối chứng. Địa điểm duy nhất còn sống sót sau khi ngừng hoạt động, đã cắt bỏ địa điểm USDH và chuyển sản phẩm chỉ số giống hệt sang USDC để mở lại. Khối lượng giao dịch lịch sử không dự đoán được gì: dreamcash đã thực hiện $19.51B, nhiều hơn tổng khối lượng của cả nhóm tháng 6, nhưng vẫn ngừng hoạt động. Entropy vào tháng 8 với số vốn nhiều hơn bất kỳ người tham gia nào trước đó, khi chọn USDC không thấy có sự do dự nào. Thực sự xác định tài sản thanh toán là gì, và không phải là gì Đọc sự quét USDC như một sự sắp xếp của giao thức là rất tự nhiên, nhưng tài liệu của Hyperliquid lại nói ngược lại. Dưới Aligned Quote Assets v2 (được kích hoạt vào cuối tháng 8 trên USDC, Coinbase đóng vai trò là treasury deployer, Circle là technical deployer), sau khi điều chỉnh chi phí, lợi nhuận dự trữ của USDC trên Hyperliquid khoảng 90% được chia cho giao thức và vào Quỹ Hỗ trợ. Lãi suất được tính theo 30 ngày một lần, thanh toán vào ngày thứ 8 sau khi kết thúc mỗi kỳ, vì vậy khoản thanh toán đầu tiên sẽ đến vào đầu tháng 10, hiện tại chưa có một xu nào được chuyển.
AQAv2 rõ ràng không làm điều đó, chính là thiên lệch cho HIP-3. Tài liệu viết rất rõ ràng: không có bất kỳ ưu đãi nào về phí giao dịch hoặc khối lượng giao dịch, các tài sản định giá khác vẫn tiếp tục được hỗ trợ trên HIP-3 vĩnh viễn. Lợi ích về tỷ lệ thuộc về AQAv1, mà trong đó tài sản thế chấp cho địa điểm có phí taker thấp hơn và phí maker cao hơn cùng với khối lượng giao dịch cao hơn, trong khi USDC không nằm trong AQAv1, về cấu trúc cũng không thể vào được, vì yêu cầu stablecoin phải thuộc về Hyperliquid. AQAv2 thực sự cung cấp đặc quyền chỉ cho hợp đồng sự kiện và hoạt động của người xác thực vĩnh viễn, và phải chờ nâng cấp sau, không phải là thị trường mà bài viết này đo lường.
Vì vậy, vấn đề tài sản thanh toán này được xác định bởi tính thanh khoản và một hành động cấp công ty, không phải bởi thiết kế tỷ lệ. USDH ngừng hoạt động vào ngày 17 tháng 7 năm 2026, người nắm giữ được đổi lại 1:1 thành USDC, Coinbase nắm giữ tài sản thương hiệu của nó, đồng thời trở thành treasury deployer của USDC. Hôm nay trong nguồn cung stablecoin trên Hyperliquid, USDC chiếm 98.3%, USDT 1.2%, feUSD, USDe và USDH còn lại mỗi cái khoảng một phần nghìn. Một địa điểm sử dụng tài sản khác để thanh toán không bị thiệt hại về tỷ lệ. Nó đang yêu cầu các nhà giao dịch của mình rời khỏi cái hồ duy nhất có độ sâu.
Để ước lượng quy mô của AQAv2, điều kiện tiên quyết là chính thức chưa bao giờ công bố bất kỳ con số nào. USDC trên Hyperliquid là $6.77 tỷ, SOFR khoảng 3.6%, theo tỷ lệ chia 90%, đường này đại khái chỉ ra khoảng một năm $200 triệu. Dựa trên $5 tỷ, ước tính của bên thứ ba rơi vào khoảng $135 triệu đến $160 triệu. Điều không thể xác định bên ngoài là điều chỉnh chi phí trong lãi suất AQA, đó là một oracle do người xác thực báo cáo, mức độ của nó không được công khai, vì vậy mỗi con số ở đây đều là ước tính chứ không phải đo thực tế.
HyENA đã bổ sung cơ chế thứ hai. Bởi vì nó niêm yết tài sản tiền điện tử, nó bị chặn bên ngoài Growth Mode, vì vậy trên cùng một tài sản, nó báo giá khoảng 5 bp, trong khi giá cốt lõi của nó khoảng 3 bp, chất lượng giao dịch kém hơn. Nó đã chi khoảng $0.88 triệu cho vị trí tài sản, cả đời kiếm được $33,414.
Ngừng hoạt động không đồng nghĩa với việc rút lui. HyENA đã gỡ bỏ tất cả 25 thị trường, chưa có vị thế mở nào về 0, nhưng tài sản thế chấp của nó vẫn là 508,915 HYPE, khoảng $40.6 triệu, mười hai ngày trôi qua không phát động bất kỳ yêu cầu rút nào. Felix và dreamcash đều đã rút toàn bộ tài sản thế chấp, hiện số đọc là 0, Ventuals cũng chỉ còn 7,967. Một địa điểm đã gỡ bỏ toàn bộ thị trường, nhưng vẫn giữ $40 triệu trên chuỗi, có thể là chậm thanh lý hoặc đang chiếm giữ vị trí triển khai này cho một thứ khác.
Ventuals chết vì điều gì, đáng để nói riêng một đoạn, vì sản phẩm thế hệ tiếp theo được thiết kế xoay quanh điều này. Thiếu thanh khoản chỉ là triệu chứng, cơ chế nằm ở lãi suất vốn: hợp đồng vĩnh viễn pre-IPO không có sự thu hẹp neo, lãi suất vốn một thời gian đã chạy lên khoảng 8,700% hàng năm, bất kể giá đánh dấu có đúng hay không, các nhà đầu tư dài hạn đều sẽ bị thanh lý. Entropy giữ lãi suất vốn hàng năm ở khoảng 10% và thanh toán theo TWAP giá đánh dấu của chính nó, thay vì theo đuổi một giá bên ngoài. Thiết kế hợp đồng của nó có thể được đọc như một danh sách sửa chữa cho nguyên nhân cái chết cụ thể của Ventuals. Khi xem bất kỳ thị trường pre-IPO nào, trước tiên hãy xem lãi suất vốn và thiết kế thanh toán, sau đó xem danh sách tài sản.
Bốn, Cấu trúc thị trường Trade[XYZ], và lý do tại sao không niêm yết OpenAI
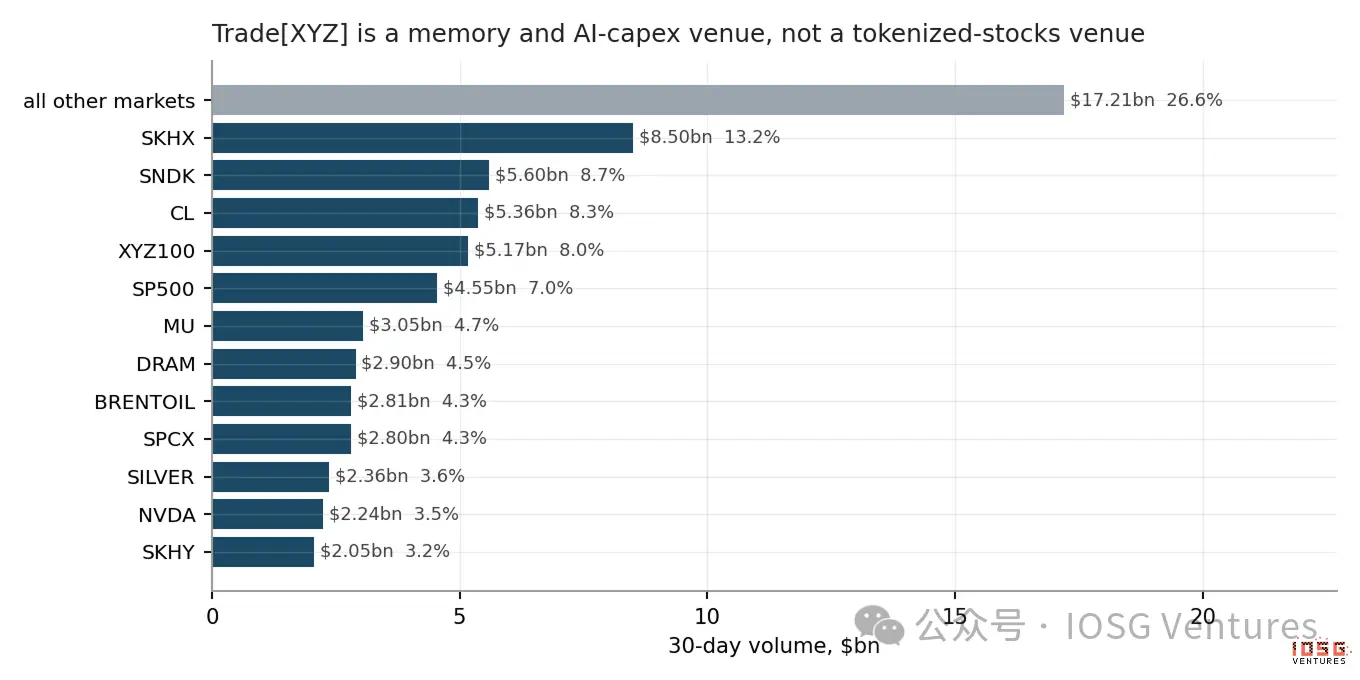 ▲ Thị trường có khối lượng giao dịch lớn nhất trong 30 ngày của Trade[XYZ].
Mười thị trường hàng đầu chiếm 66.7% thị trường, phần đuôi ngoài sáu cái đầu tiên cũng có $32.4B. NVIDIA chiếm 3.5%. Bốn công ty Apple, Tesla, Alphabet, Microsoft cộng lại chiếm 3.3%, chỉ bằng một phần tư của SK Hynix. Câu chuyện tiêu chuẩn về việc mã hóa cổ phiếu Mỹ thường nói về những gã khổng lồ của Mỹ, nhưng không phải là lĩnh vực kinh doanh này. Trade[XYZ] thực sự vận hành một địa điểm giao dịch 7×24 hướng tới chi tiêu vốn cho lưu trữ và AI, cộng với dầu thô, kim loại và sản phẩm chỉ số: bán dẫn Hàn-Nhật, một chỉ số DRAM tổng hợp, SpaceX, giỏ XYZ100 của riêng mình, một chỉ số S&P 500 có giấy phép. Lãnh thổ của nó là những tài sản mà các nhà giao dịch tiền điện tử bản địa không thể tìm thấy vào lúc ba giờ sáng ở nơi khác. Và đây cũng chính là lãnh thổ mà Entropy chọn để tấn công, điểm xâm nhập là SanDisk và Nebius, không phải Apple. Tại sao không niêm yết OpenAI Câu trả lời trực giác nhất, nói rằng nó tránh xa các công ty chưa niêm yết, là sai. Pre-IPO lại là một trong những lĩnh vực mà nó làm tốt hơn cả. Chỉ riêng SpaceX trong 30 ngày đã có $2.80B, chiếm 4.3% thị trường, đứng thứ chín. Tiếp theo là Yushun $511M, Changxin Storage $317M, Zhipu $156M, MiniMax $92M, SHEIN $27M, Changjiang Storage đã đăng ký chờ phát hành.
Những cái tên này có một điểm chung: đều có giá giao dịch thứ cấp có thể quan sát được, và đều có số vốn đã biết. SpaceX thường xuyên thực hiện các đợt chào mua, sẽ đưa ra giá mỗi cổ phiếu rõ ràng; một số công ty Trung Quốc này có thị trường xám pre-IPO hoạt động tích cực ở đại lục, số vốn cũng có thể lấy từ tài liệu thương mại và vòng tài trợ. Vì vậy, địa điểm này có thể báo giá mỗi cổ phiếu như đối với các tài sản khác.
OpenAI và Anthropic không có gì cả. Giao dịch thứ cấp của chúng đều nằm trong SPV, giao dịch là quyền yêu cầu một phần của quỹ, nói về một giá trị tổng thể được thương lượng, chứ không phải một giá mỗi cổ phiếu nào đó. Nếu phải báo giá mỗi cổ phiếu, thì giống như tự tạo ra một mẫu số. Điểm tắc nghẽn nằm ở đây, đó là vấn đề về quy tắc báo giá, không phải vấn đề về ý muốn. Giải pháp của Entropy là không báo giá mỗi cổ phiếu, mà báo giá công ty bản thân, 1 hợp đồng = $1 tỷ giá trị thị trường, theo giá trung bình hiện tại, Anthropic gần $2.17 nghìn tỷ, OpenAI gần $1.53 nghìn tỷ.
Nhưng điều này không tạo thành một hàng rào bảo vệ. Các công ty hàng đầu muốn thêm một tài sản định giá theo giá trị thị trường, chỉ cần chi khoảng $39,900 là được. Hơn nữa, lộ trình của chính nó hướng tới nơi khác: có 16 tài sản đã đăng ký chưa được kích hoạt, đang chờ là uranium, nhôm, chỉ số đô la, VIX, ngô, lúa mì, TTF, won Hàn Quốc, Nifty 50 Ấn Độ, Ibovespa Brazil, Ibiden và KSTR, cộng với Changjiang Storage và H100. Đây là vĩ mô và hàng hóa, không phải phòng thí nghiệm AI tiên tiến.
Có một chi tiết cấu trúc đáng nhớ. Trade[XYZ] không thiết lập oracleUpdater, tức là không sử dụng khóa của bên triển khai của mình để đẩy giá đánh dấu; trong khi Entropy và Felix đều chỉ về cùng một người cập nhật bên thứ ba 0x94757f8d… Entropy đã công khai nói rằng RedStone là nguồn dữ liệu giá cho thị trường Anthropic của nó, điều này giải thích tại sao hai địa điểm không có liên quan lại chia sẻ cùng một địa chỉ cập nhật, mặc dù trên chuỗi không có nhãn cho địa chỉ này. Oracle tự xây dựng không có vấn đề với tài sản có giá tham chiếu, nhưng khi giá đánh dấu phải được "xây dựng" ra, thì bản chất đã thay đổi, và việc xây dựng giá đánh dấu chính là lĩnh vực kinh doanh mà Entropy đã chọn.
Năm, Đối đầu trực tiếp, và tuần dẫn đầu của Entropy
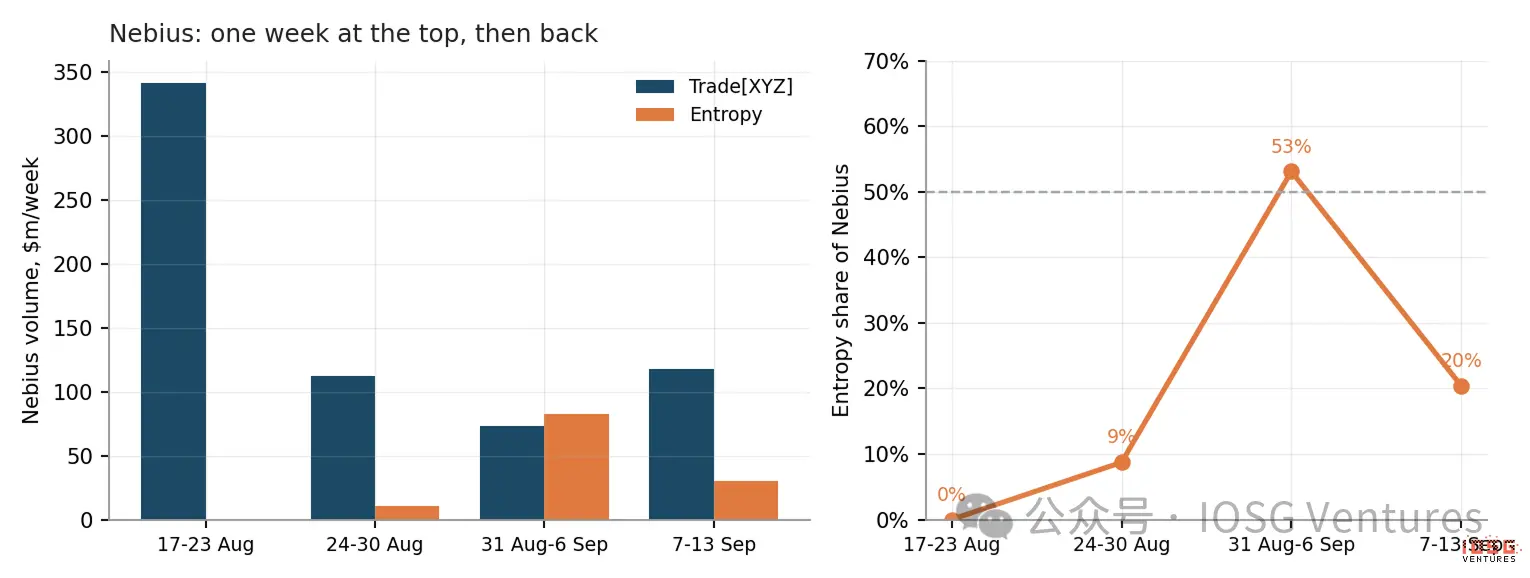 ▲ Khối lượng giao dịch hàng tuần của Nebius, và phần của Entropy trong đó.
Hiện tại có chín tài sản đang hoạt động đồng thời trên hai địa điểm HIP-3. Các địa điểm không còn chiếm một phần thị trường không chồng chéo, bất kỳ cái tên nào đáng để niêm yết hai lần, sự chồng chéo đã trở thành điều bình thường.
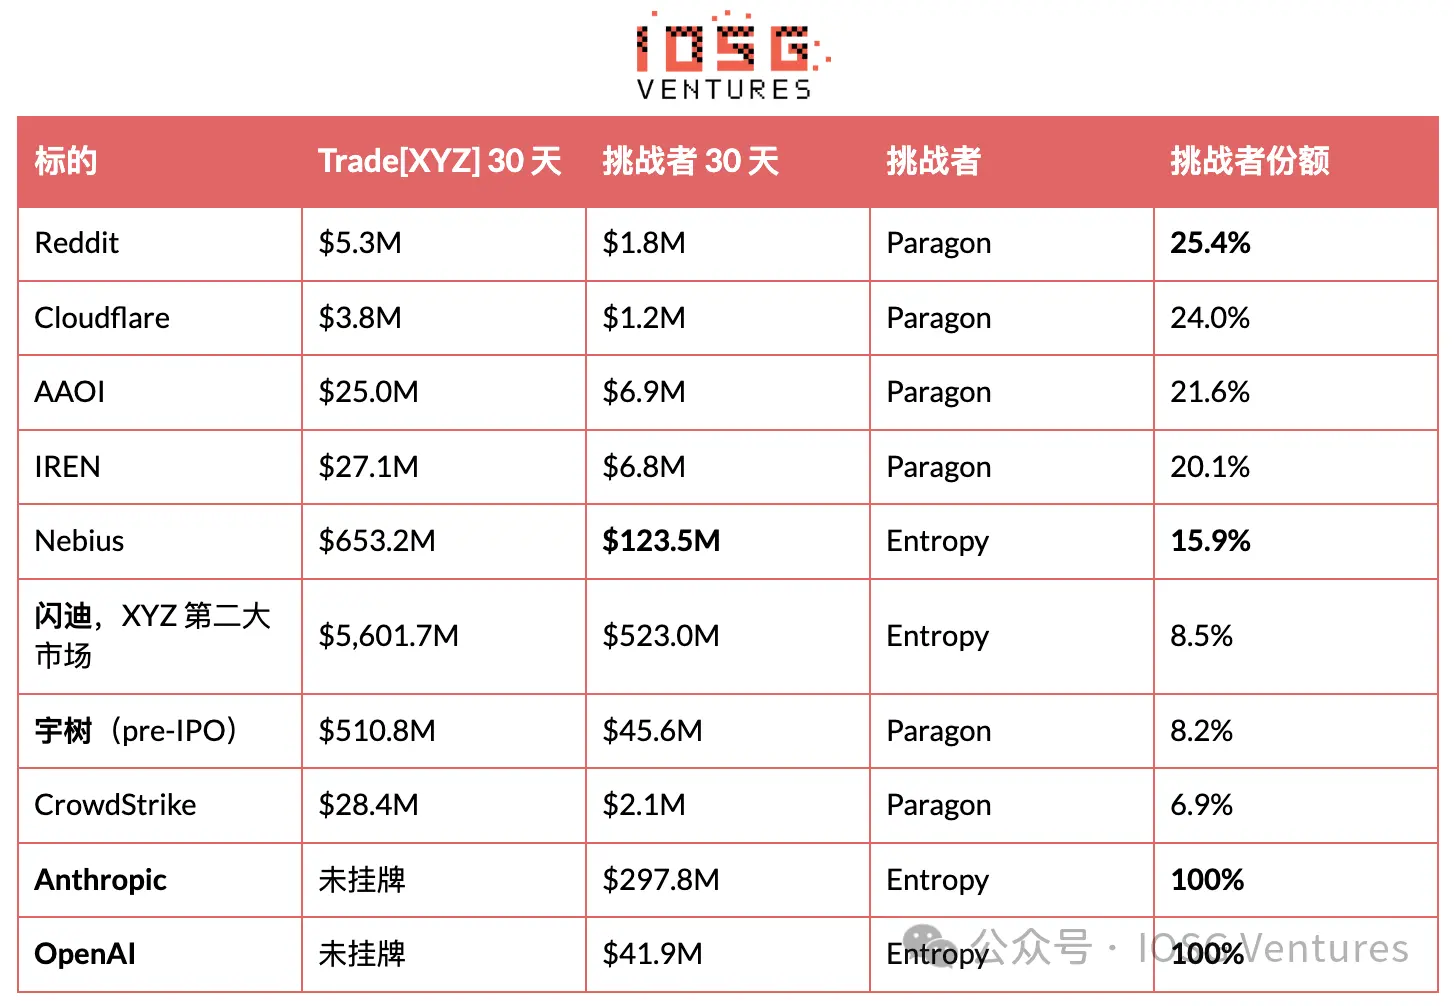
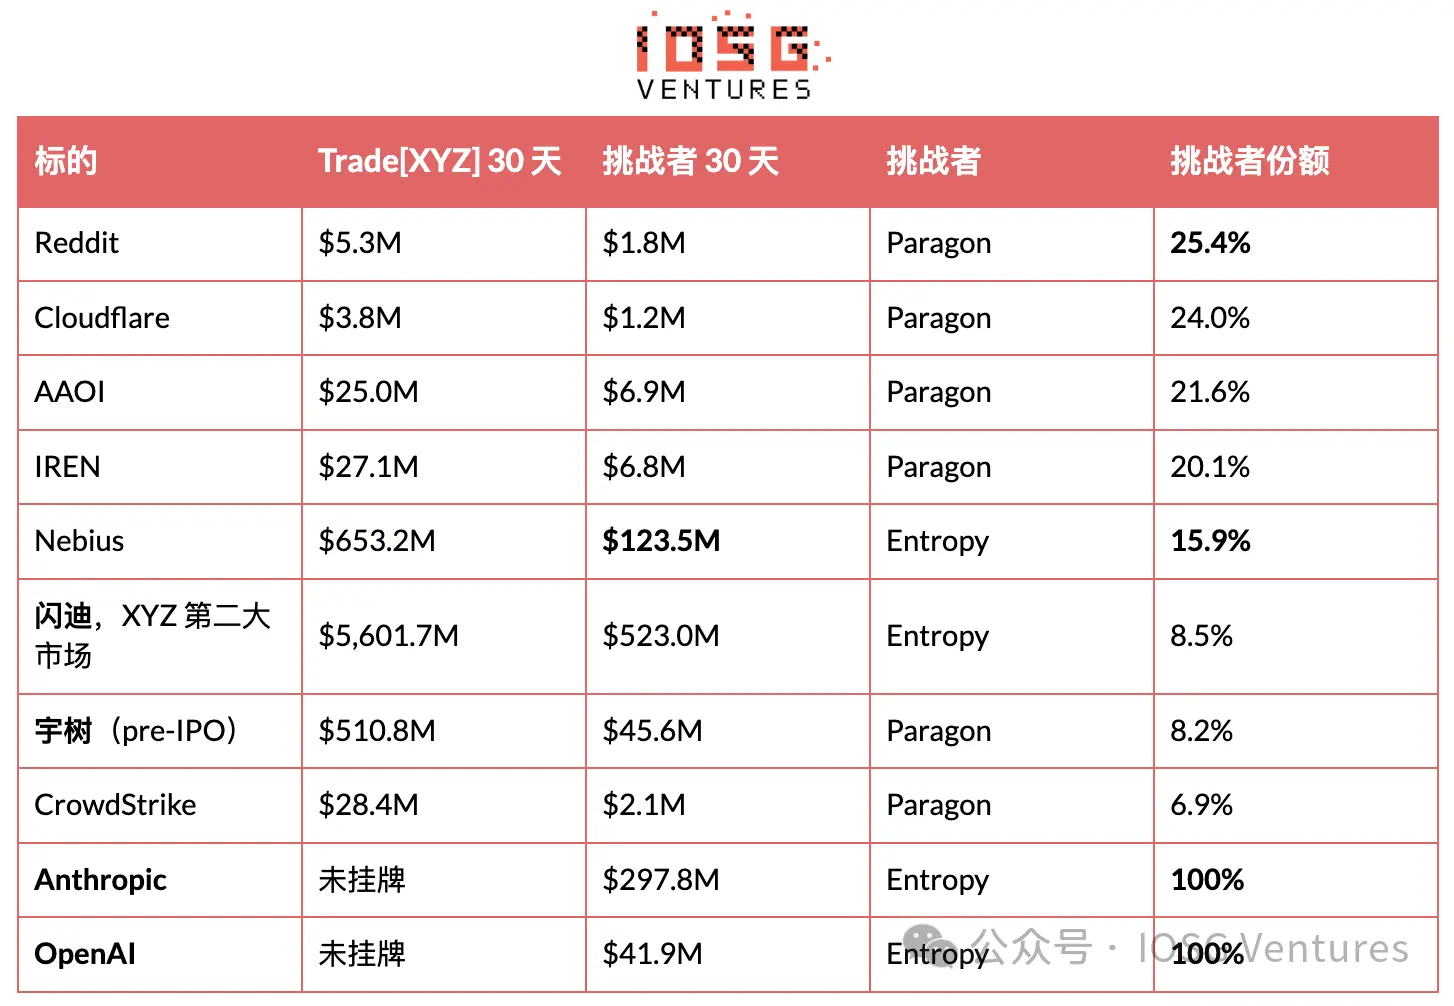 Chiếm vị trí cắt giảm là thị phần, không phải bảng giá
Trade[XYZ] đã đăng ký năm mục tiêu cốt lõi của Paragon nhưng không kích hoạt, vào ngày 18 tháng 8, tất cả đều được mở trong một ngày, hôm nay năm mục tiêu này đều dẫn đầu. Bù đắp khoảng trống này đã tiêu tốn khoảng ba ngày thu nhập từ phí giao dịch, chỉ một buổi chiều đã hoàn tất. Không thể xác định được nhóm mục tiêu đó là để răn đe hay thực sự đã nằm trong hàng đợi ra mắt, dữ liệu trên chuỗi không thể phán đoán.
Điều có thể xác định là kết quả. Sau bốn tuần, Paragon vẫn nắm giữ 20% đến 25% trong số bốn mục tiêu này, và tổng khối lượng giao dịch trong tháng đó đã tăng 49,9%. Thị trường của Trade[XYZ] có thể giải thích rõ nhất cơ chế: bảng giá của Trade[XYZ] khoảng 11 lần của Paragon, Paragon chỉ chiếm 8,2% của cặp này, nhưng khối lượng giao dịch của Paragon gần như đã gấp đôi trong cùng thời gian. Người dẫn đầu không lấy đi khối lượng từ tay đối thủ, mà là mở rộng thị trường xung quanh đối thủ. Gia nhập một thị trường và sở hữu một thị trường là hai chuyện khác nhau. Entropy dẫn đầu trên Nebius một tuần, sau đó trả lại
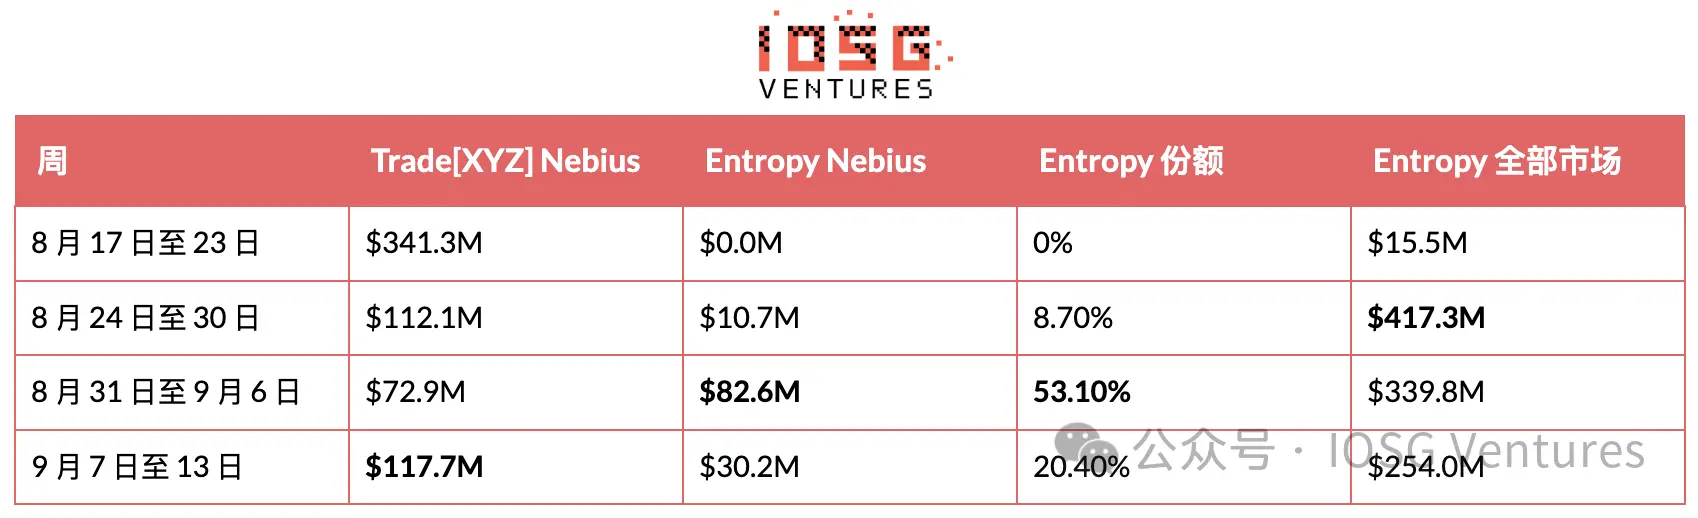
Có một tuần, khối lượng giao dịch của Entropy trên Nebius thực sự vượt qua Trade[XYZ], điều này là điều mà các đối thủ của HIP-3 chưa từng làm được. Ngay tuần tiếp theo, bảng giá của người dẫn đầu trên Nebius tăng 61%, Entropy giảm 63%, đối thủ lại quay về một phần năm của cặp này. SanDisk kể cùng một câu chuyện, chỉ là yên tĩnh hơn: thị phần của Entropy trong vài tuần gần đây dao động quanh 13%, tổng cộng trong 30 ngày là 8,5%.
Vì vậy, sự dẫn đầu này là có thật, và chỉ kéo dài một tuần. Cách đọc trung thực là: Entropy đã chứng minh rằng nó có thể chen vào một thị trường mà người dẫn đầu đang tích cực báo giá, nhưng chưa chứng minh được khả năng giữ vững. Tổng khối lượng giao dịch của nó đã giảm liên tiếp ba tuần, từ 417 triệu đô la xuống 254 triệu đô la.
Tín hiệu ngược đến từ tồn kho. Khối lượng giao dịch hàng tuần giảm 39% từ đỉnh điểm, trong khi khối lượng chưa thanh lý của Entropy lại tăng 37% lên 51,4 triệu đô la, trong đó một mục tiêu của Anthropic chiếm 29,9 triệu đô la. Giao dịch tăng khối lượng sẽ bị bù trừ qua lại, không để lại tồn kho, vì vậy trong khi thị phần giao dịch giảm, khối lượng chưa thanh lý vẫn đang tích lũy, chỉ ra rằng đó là vị thế thực chứ không phải là giao dịch rỗng. Hai thực tế này có hướng đi ngược nhau, điều thực sự cần theo dõi là chính sự căng thẳng này, chứ không phải bất kỳ con số đơn lẻ nào trong đó.
Khối lượng trong này cần phải được giảm bớt. Entropy không có token, cũng chưa xác nhận airdrop, nhưng nó đã có thể thấy tham số pointsMultiplier, trang bảng xếp hạng của nó ghi "sắp ra mắt", vì vậy một phần lưu lượng trong đó đang được tạo ra từ việc tạo kỳ vọng chứ không phải từ việc sử dụng sản phẩm, và từ bên ngoài không thể tách rời hai điều này. Quy mô cũng cần được đặt ra: Entropy khoảng 1,0 tỷ đô la trong một tháng, Trade[XYZ] là 64,6 tỷ đô la, nó chiếm 1,6% của người dẫn đầu. Nó thắng trong các trận chiến cụ thể, không phải trong loại này.
Các mục tiêu đã đăng ký chờ ra mắt của nó tiết lộ bước tiếp theo. Entropy nắm giữ EWY, SBE, TCNT và một chỉ số DRAM. Chỉ số DRAM chính là sản phẩm lớn thứ tư của Trade[XYZ], EWY thì là của Hàn Quốc. Cuộc đối đầu tiếp theo có vẻ sẽ trực tiếp nhắm vào lãnh thổ cốt lõi của người dẫn đầu, thay vì tìm một cái tên pre-IPO không có đối thủ.
Hai quy tắc đếm
Chỉ tính bảng giá trực tuyến. Các bên triển khai HIP-3 thường đăng ký mục tiêu từ rất lâu trước khi kích hoạt, những mục tiêu này sẽ trả về oracle markPx, nhưng midPx là null, isDelisted là true, và chưa có khối lượng chưa thanh lý. Trade[XYZ] có 16 cái, mkts 19 cái, Paragon 9 cái, Entropy 4 cái. 25 cái của HyENA là một chuyện khác, đó là những cái đã được kích hoạt rồi tắt.
Chuỗi mã không tương đương với mục tiêu. para:STX là Seagate, giá trung bình 799; bảng giá cốt lõi của STX là Stacks, giá trung bình 0,27. Cố gắng so sánh mã sẽ tạo ra một thị trường giao tranh thứ mười không tồn tại. Kiểm tra giá trung bình trước khi ghép cặp.
Sáu, tài chính: Chi phí của một địa điểm, với doanh thu toàn bộ cấp độ
Không ai cạnh tranh về giá, vì tỷ lệ đã chạm đáy Tất cả đều phụ thuộc vào hai tham số của mỗi tài sản, cả hai đều được công khai trong metaAndAssetCtxs: growthMode và deployerFeeScale. Tỷ lệ phí toàn bộ là base × (1 + s), base là bảng tỷ lệ phí vĩnh viễn tiêu chuẩn, s là hệ số của bên triển khai, có thể đặt từ 0 đến 3,00, trong Growth Mode tối đa là 1,00. Bên triển khai nhận s / (1 + s), vì vậy khi s = 1,00 thì chia một nửa. Growth Mode lại cắt giảm ít nhất 90% trên con số toàn bộ, điều kiện là thị trường phải hoàn toàn không chồng chéo với vĩnh viễn do người xác thực vận hành, điều này loại trừ tài sản mã hóa và chỉ số mã hóa.
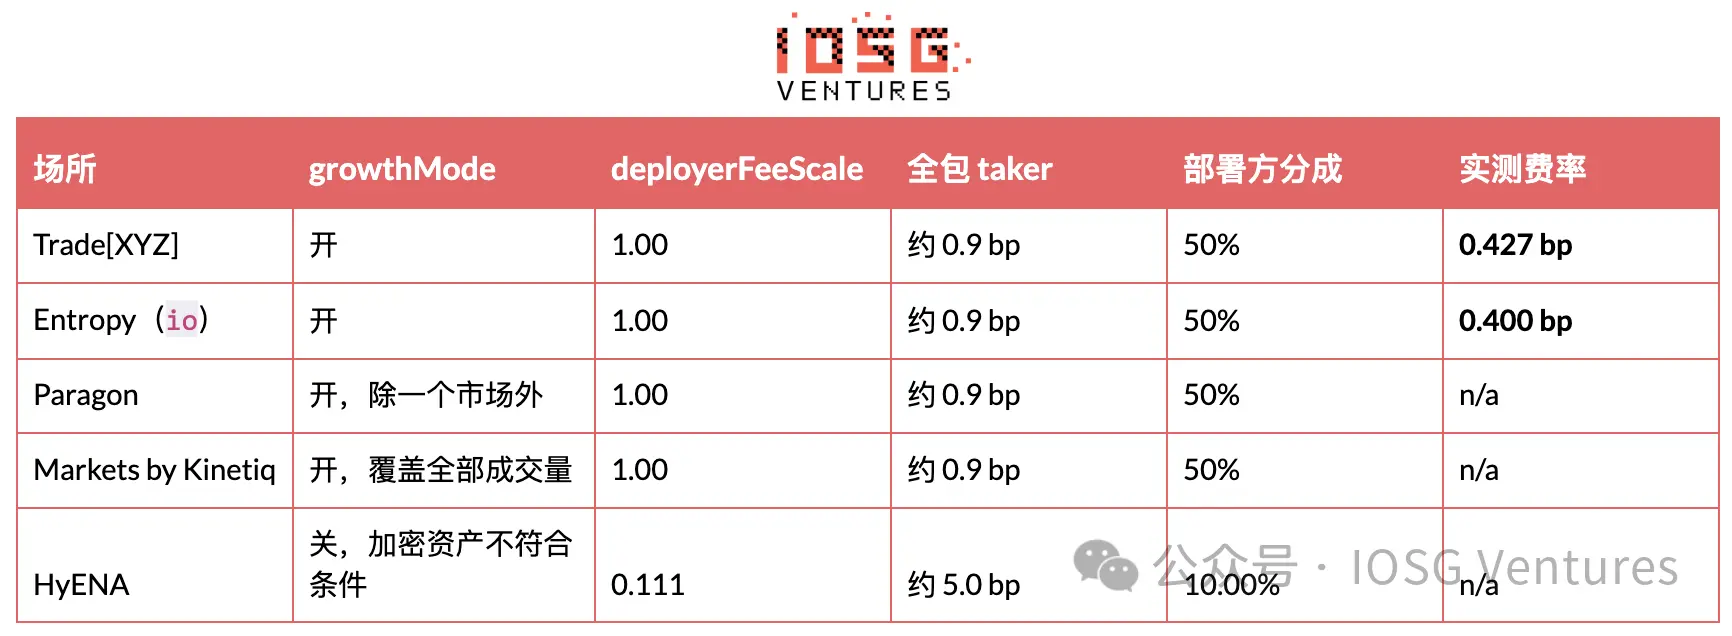
Tất cả các địa điểm giao dịch chứng khoán đều tự độc lập hội tụ về cùng một cấu hình: bên triển khai chia sẻ tối đa, Growth Mode được mở. Entropy vào thị trường với sản phẩm khác biệt và vốn đầu tư mạo hiểm, cũng không hạ giá. Địa điểm duy nhất không nằm trong cấu hình này chính là địa điểm vừa ngừng giao dịch.
Không dựa vào bất kỳ nhà tổng hợp nào, cũng có thể tính toán chính xác phần chia của bên triển khai. Doanh thu phí được tích lũy trong tài khoản địa điểm nhận phí: clearinghouseState có trường dex có thể đọc số dư chưa bị rút, chuyển khoản thì xuất hiện trong userNonFundingLedgerUpdates, hình thức là sourceDex bằng tên địa điểm gửi. Chuyển khoản rất không đều, vì vậy cần đo giữa hai lần chuyển khoản. Trade[XYZ] kể từ lần chuyển khoản ngày 27 tháng 8 đã tích lũy 1.380.592 đô la, tương ứng với khối lượng giao dịch 32,30 tỷ đô la, tức 0,427 bp, mỗi ngày khoảng 79.000 đô la. Entropy chưa bao giờ thực hiện chuyển khoản, vì vậy phí tích lũy của nó có thể đọc trực tiếp: 1,036 tỷ đô la giao dịch tương ứng với 41.468 đô la, tức 0,400 bp.
Hai khoản chi, bản chất hoàn toàn khác nhau
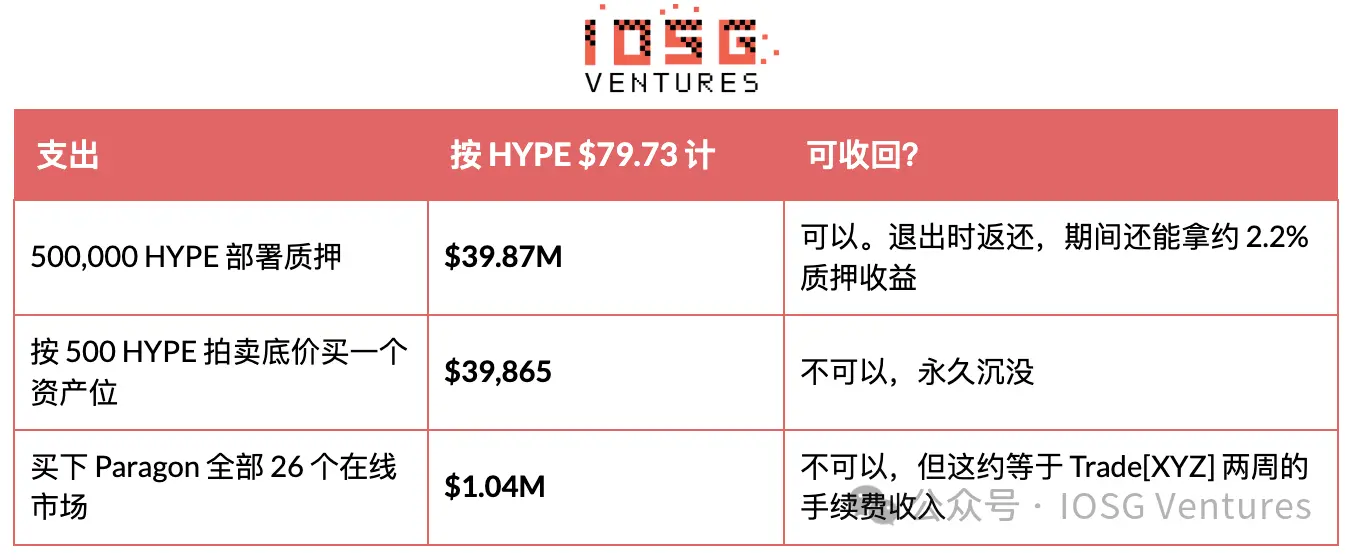
Staking là con số đáng sợ nhất, nhưng nó sẽ trở lại. Không ai lấy đi số tiền này. Nó được ủy thác cho người xác thực, luôn tạo ra phần thưởng staking, và sẽ được hoàn trả nguyên vẹn khi rút. Nó sẽ bị khóa ít nhất 183 ngày kể từ khi triển khai, có thể bị bỏ phiếu tịch thu bởi người xác thực theo trọng số nếu vận hành thị trường một cách ác ý (chẳng hạn như đẩy giá oracle xấu), và trong thời gian 7 ngày rút khỏi hàng đợi vẫn có thể bị tịch thu, vì vậy một lần rút sạch sẽ mất ít nhất khoảng 190 ngày. Felix và dreamcash đều đã rút toàn bộ, hiện tại số liệu là không.
Số lượng staking hiện tại: Entropy 500.973, Paragon 500.712, HyENA 508.915 (đã ngừng giao dịch nhưng chưa giải tỏa), Kinetiq 588.489 (một khoản staking đồng thời bao phủ km và mkts), Trade[XYZ] 500.488 cộng thêm 500.269 trên một địa chỉ khác. ABCDEx chỉ có 1.004 HYPE, chưa bao giờ được staking.
Tiền trong vị trí tài sản mới là khoản mà không ai đề cập, và thực sự không thể quay lại. Bất kỳ DEX vĩnh viễn nào cũng có ba tài sản đầu tiên miễn phí, sau đó mỗi khi thêm một thị trường đều phải mua bằng HYPE trong cuộc đấu giá kiểu Hà Lan kéo dài 31 giờ, giá mở cửa là gấp đôi giá giao dịch lần trước, giảm dần đến giá sàn 500 HYPE. Cuộc đấu giá vào ngày 14 tháng 9 mở cửa ở giá sàn 500, và cũng kết thúc ở giá sàn 500, vì vậy một vị trí tài sản khoảng 39.900 đô la, nhu cầu về vị trí tài sản đã giảm so với giá giao dịch 582 HYPE một tuần trước.
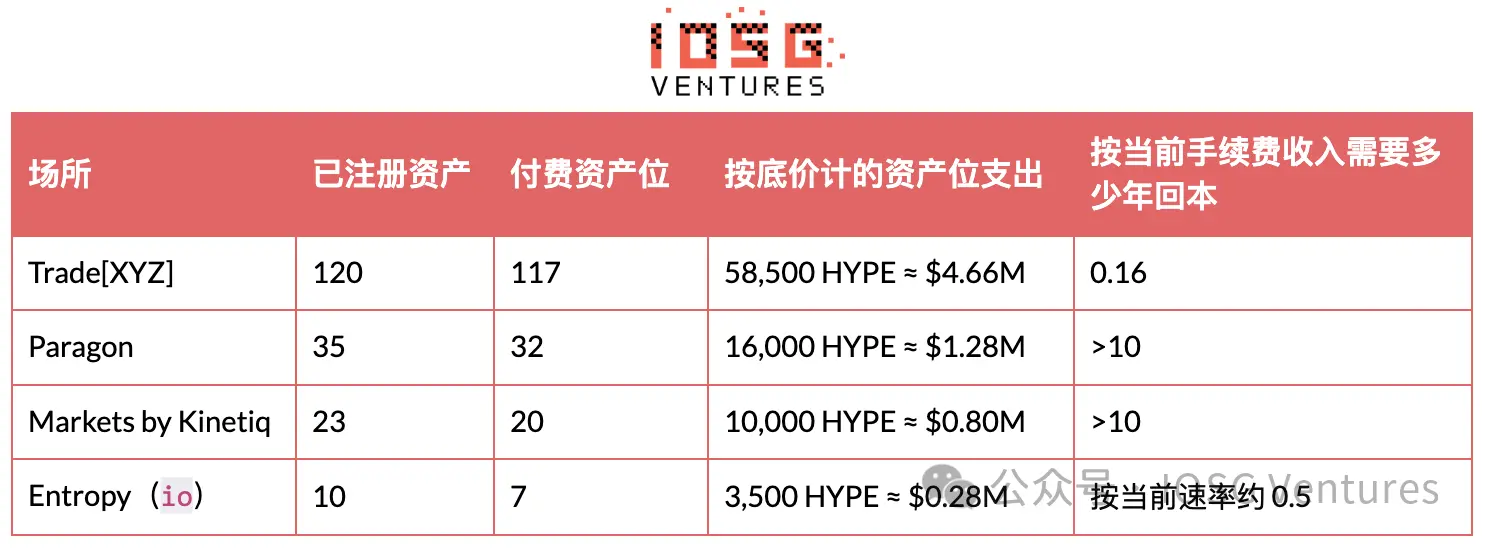 Cột cuối cùng mới là điểm quan trọng. Phí giao dịch khoảng tám tuần của Trade[XYZ] có thể thanh toán toàn bộ hóa đơn của tất cả các mục tiêu. Ngoài Entropy, mỗi đối thủ khác cần thời gian lâu hơn thời gian tồn tại của HIP-3; trong khi Entropy có thể vượt qua, chỉ vì nó đã mua bảy vị trí tài sản thay vì ba mươi.
Thời gian sẽ tiếp tục phóng đại sự không đối xứng này. Tạm dừng một thị trường là miễn phí và có thể đảo ngược, các vị trí tài sản đã trả tiền có thể được lưu trữ trước rồi mở lại, những "mục tiêu chờ ra mắt" chính là như vậy. Vị trí dự trữ được tích lũy theo số lượng triển khai lịch sử, công thức là 7 + 0,2 × số lượng triển khai đấu giá trước đó, vì vậy Trade[XYZ] có khoảng 30 cái có thể sử dụng ngay, trong khi người mới chỉ có 7 cái. Hôm nay khai trương, dự định làm 20 thị trường, có thể treo 10 cái một lần, số còn lại phải xếp hàng trong đấu giá, nhanh nhất là 31 giờ một cái. Câu trả lời của Entropy là không chơi theo nhịp độ này: nó chỉ mở năm thị trường, rồi để mỗi cái đều có giá trị. Cạm bẫy lợi nhuận staking Ngoài Entropy, mỗi đối thủ khác kiếm được tiền từ staking thụ động hơn là từ việc điều hành sàn giao dịch. Phần chia của bên triển khai của Paragon trong suốt cuộc đời là 64.281 đô la, trong khi 39,87 triệu đô la staking tính theo khoảng 2,2% thì một năm khoảng 877.000 đô la, tỷ lệ khoảng 14 lần.
Điều này không phải là an ủi. Khoản lợi nhuận đó là HYPE mới phát hành trong dự trữ phát thải trong tương lai của giao thức, bản chất là lạm phát chứ không phải doanh thu, là sự hoàn trả pha loãng cho một vị thế bị ép buộc nắm giữ, đơn vị định giá vẫn là tài sản mà bên vận hành vốn đã bị động làm tăng. HYPE giảm 30%, khoản staking này đã mất 12 triệu đô la, vượt quá lợi nhuận trong hơn mười năm. Trong tám ngày qua, HYPE đã giảm từ 88,37 đô la xuống 79,73 đô la, vì vậy mỗi khoản staking đang bị giữ lại đã giảm 4,3 triệu đô la. Cái hồ phí này có thể hỗ trợ doanh nghiệp lớn đến mức nào Growth Mode giữ tỷ lệ phí thực tế ở gần 0,4 bp, bên triển khai nhận một nửa. Trade[XYZ] nắm giữ 97,8% thị phần, khối lượng giao dịch hàng năm khoảng 786 tỷ đô la, phần chia của bên triển khai trong một năm khoảng 29 triệu đô la. Thay vì nói đây là trần của người dẫn đầu, tốt hơn là nói rằng dưới khối lượng giao dịch hiện tại và tỷ lệ phí hiện tại, đây gần như là toàn bộ phần thưởng của toàn bộ cấp độ địa điểm.
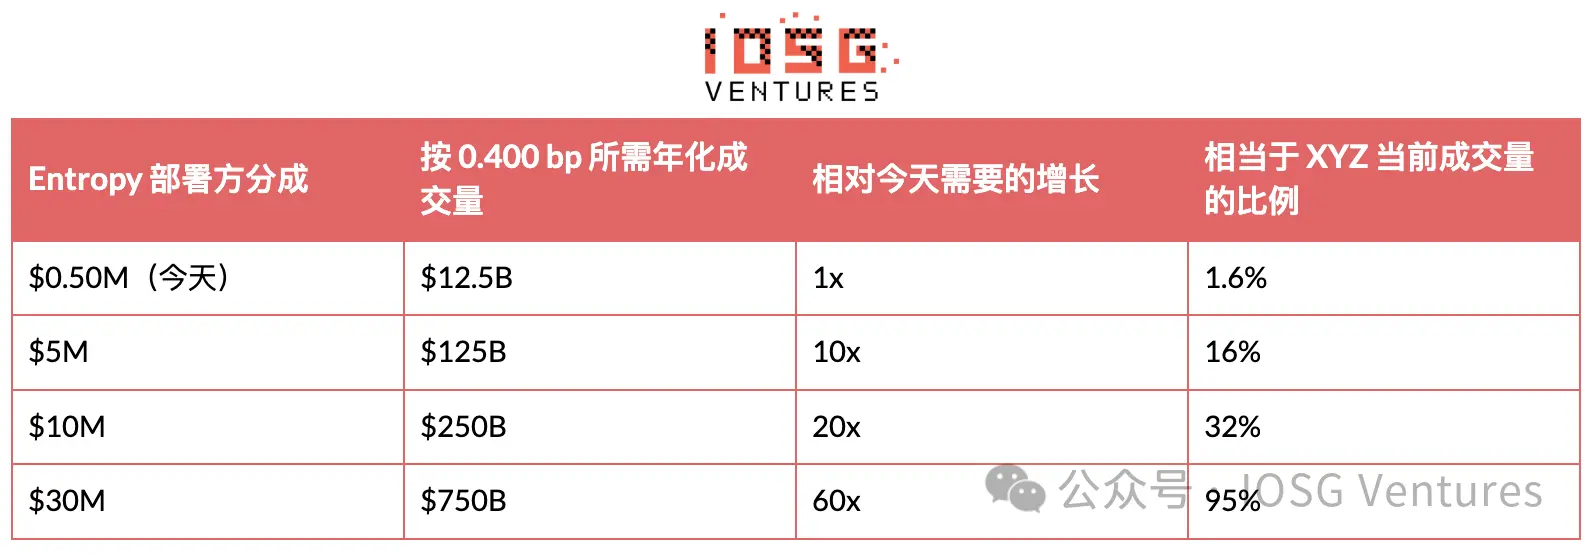
Ngoài các sàn giao dịch hàng đầu, hôm nay có khoảng $167 triệu HYPE, và mỗi sàn, bất kể sống chết, chỉ kiếm được tổng cộng $747,000 từ phần chia sẻ của bên triển khai trong suốt cuộc đời. Đặt bên cạnh một vòng gọi vốn hạt giống $14 triệu, phép toán này cho thấy: dưới khối lượng giao dịch hiện tại và mức phí sàn hiện tại, bên vận hành HIP-3 không thể định giá dựa vào phí giao dịch. Giá trị của những thách thức chỉ có thể đến từ nơi khác, từ token, front-end, quan hệ khách hàng, hoặc một sản phẩm nào đó mà giao thức chưa định giá.
Bảy, cái gì thực sự có thể giữ vững
HIP-3 có ý định biến phần lớn những thứ mà một sàn giao dịch có thể giữ vững thành hàng hóa. Cổ phần có thể mua, tài sản có thể mua, mức phí sàn là chia sẻ, ngay cả việc phân phối cũng là chia sẻ, vì mỗi sàn HIP-3 đều có thể tiếp cận từ cùng một front-end.
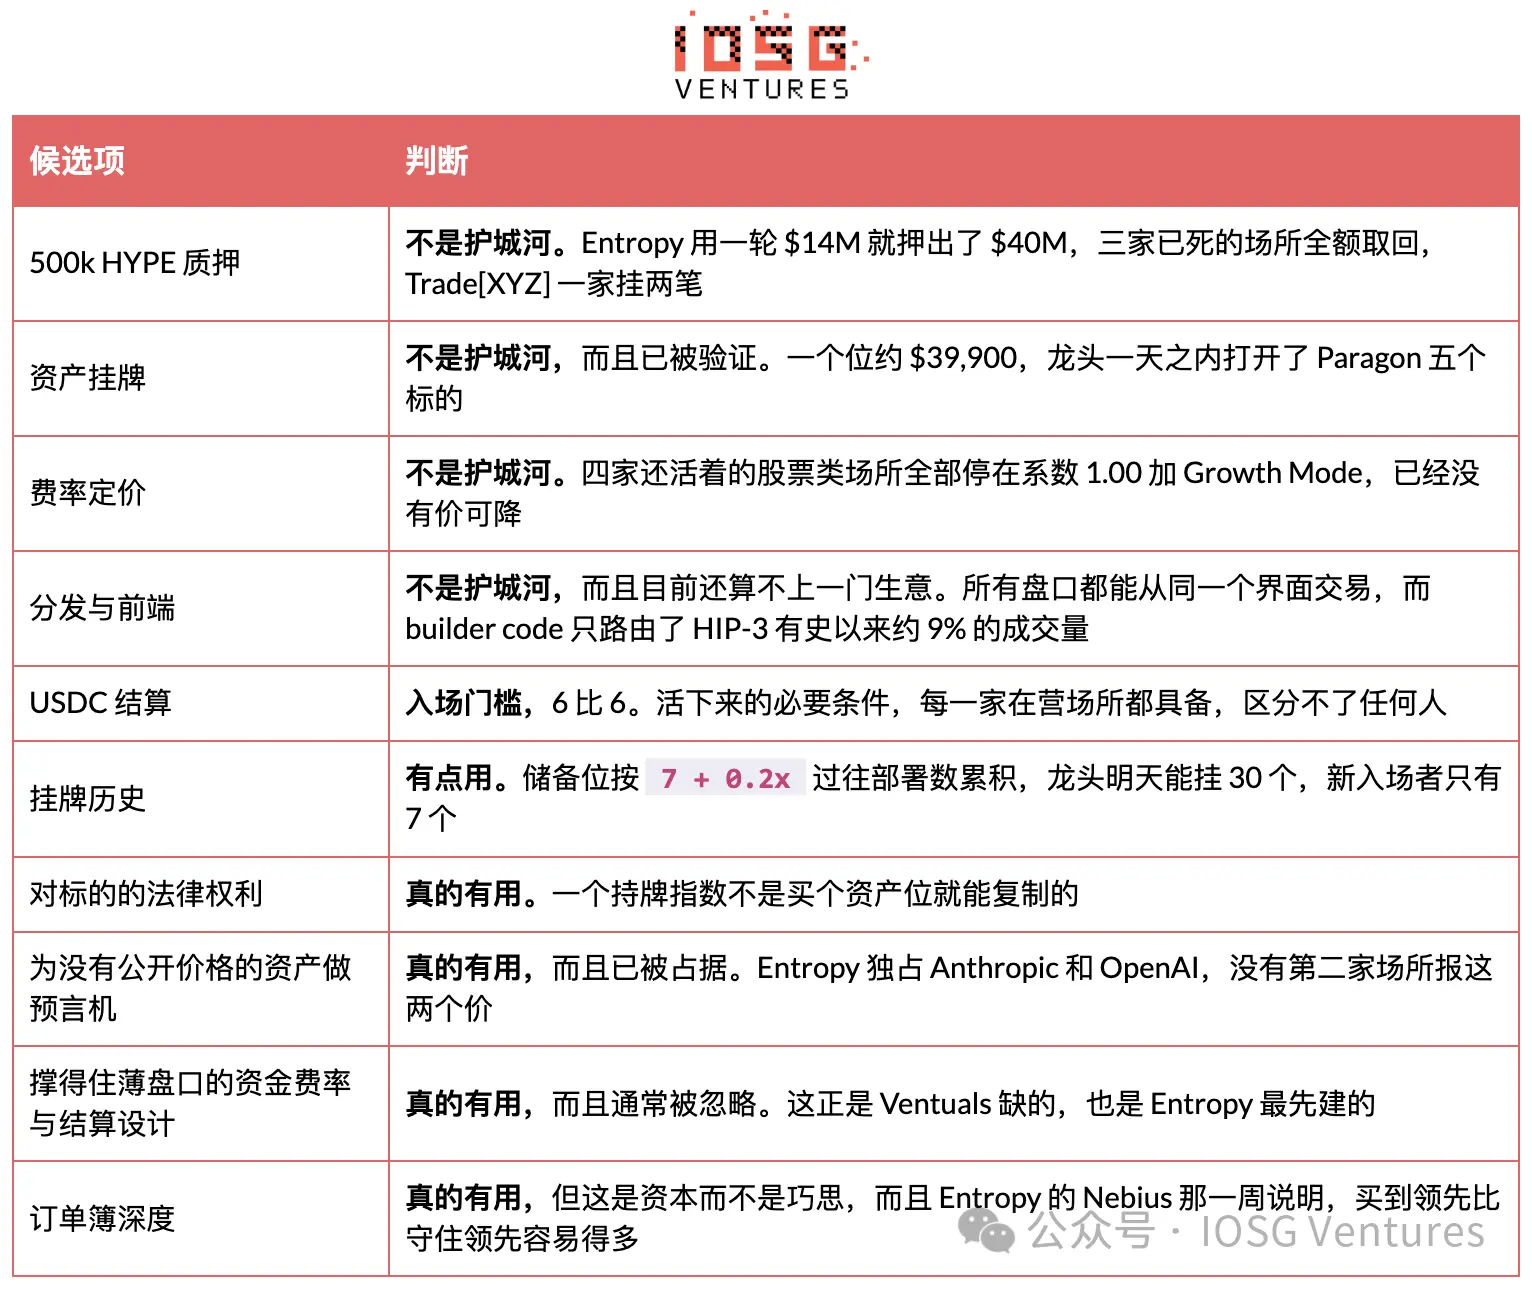 Câu hỏi sàng lọc hữu ích không phải là "Bạn muốn niêm yết những tài sản nào", vì tài sản có thể mua. Mà là "Bạn có gì, là thứ mà sàn hàng đầu phải chi tiền cho một vị trí tài sản mà không thể mua được". Trong tất cả các sàn đã hoạt động trên HIP-3, chỉ có một sàn có câu trả lời rõ ràng cho câu hỏi này, và câu trả lời của nó là một bộ oracle cộng với một thiết kế thanh toán, không phải là một danh sách tài sản.
Tại sao Entropy là ngoại lệ này, đáng để nói chính xác, vì câu trả lời không nằm ở tài sản. Nó được thành lập bởi các nhà nghiên cứu và giao dịch viên đến từ Citadel Securities, Optiver, Millennium và Polymarket, và điều này thể hiện ở hai điểm. Một điểm là độ sâu của các lệnh niêm yết có ngay từ ngày đầu tiên ra mắt, điều thực sự gây ấn tượng với Nebius chính là điều này. Điểm còn lại là bộ thiết kế phí vốn và thanh toán, đọc lên như một phản hồi trực tiếp đối với cái chết của Ventuals. Vòng gọi vốn hạt giống $14 triệu của nó được dẫn dắt bởi Ribbit Capital, trong khi Ribbit chủ yếu hoạt động trong lĩnh vực môi giới bán lẻ và phân phối công nghệ tài chính, không phải DeFi, chỉ ra tham vọng giữ khách hàng trong tay, chứ không phải chỉ là một giao thức. Có một điểm cần lưu ý về tên: Entropy Advisors, gắn bó sâu sắc với Arbitrum DAO, và công ty khởi nghiệp lưu ký có tên Entropy mà a16z đã đầu tư, là hai công ty hoàn toàn khác nhau, không nên đọc bất kỳ mối quan hệ nào với Hyper Foundation từ tên gọi.
Khi nhìn tất cả những điều này, lĩnh vực này vẫn có vẻ mỏng manh. Một công ty đang thu hẹp chiếm 97.8% khối lượng giao dịch. Một vòng thách thức có khoảng $167 triệu HYPE, đổi lại là tổng cộng $747,000 phí lịch sử. Và chỉ có một đội thực sự có thể báo giá, vừa mới cho thấy họ có thể chiếm lĩnh một thị trường trong một tuần, nhưng không thể giữ vững.
Lựa chọn thay thế dễ dàng hơn là lấy một nửa phí giao dịch của giao thức thay vì nửa phí của bên vận hành, nó không có khóa, không có rủi ro bị tịch thu, cũng không có gánh nặng vận hành. Nhưng nó cũng không phải là phần lớn phí vĩnh viễn của Hyperliquid, và thực tế đã chứng minh rằng tỷ lệ HIP-3 vượt quá 50% là một ảo tưởng trong thời kỳ thị trường ảm đạm, không phải là xu hướng. Lớp định tuyến, và lưu lượng thực tế mà nó tiếp cận Mã builder là thứ gần nhất với "kinh doanh phân phối" trên HIP-3. Front-end gửi lệnh của mình với một nhãn, kiếm được một khoản phí builder, và hoàn toàn không cần đặt cọc. Flowscan đã đếm được 819 mã như vậy.
Lưu lượng mà chúng gặp cũng thực sự không nhiều. Khối lượng giao dịch bị định tuyến khoảng $52.6 tỷ, chiếm khoảng 9% trong tổng số $587 tỷ của HIP-3 từ trước đến nay; trong 30 ngày gần đây khoảng $5.3 tỷ, tương ứng với $66.09 tỷ, khoảng 8%. Hơn 90% lưu lượng không có nhãn front-end, và đây chính là hình ảnh mà một sàn giao dịch do các nhà tạo lập thị trường và nhà giao dịch API dẫn dắt nên có.
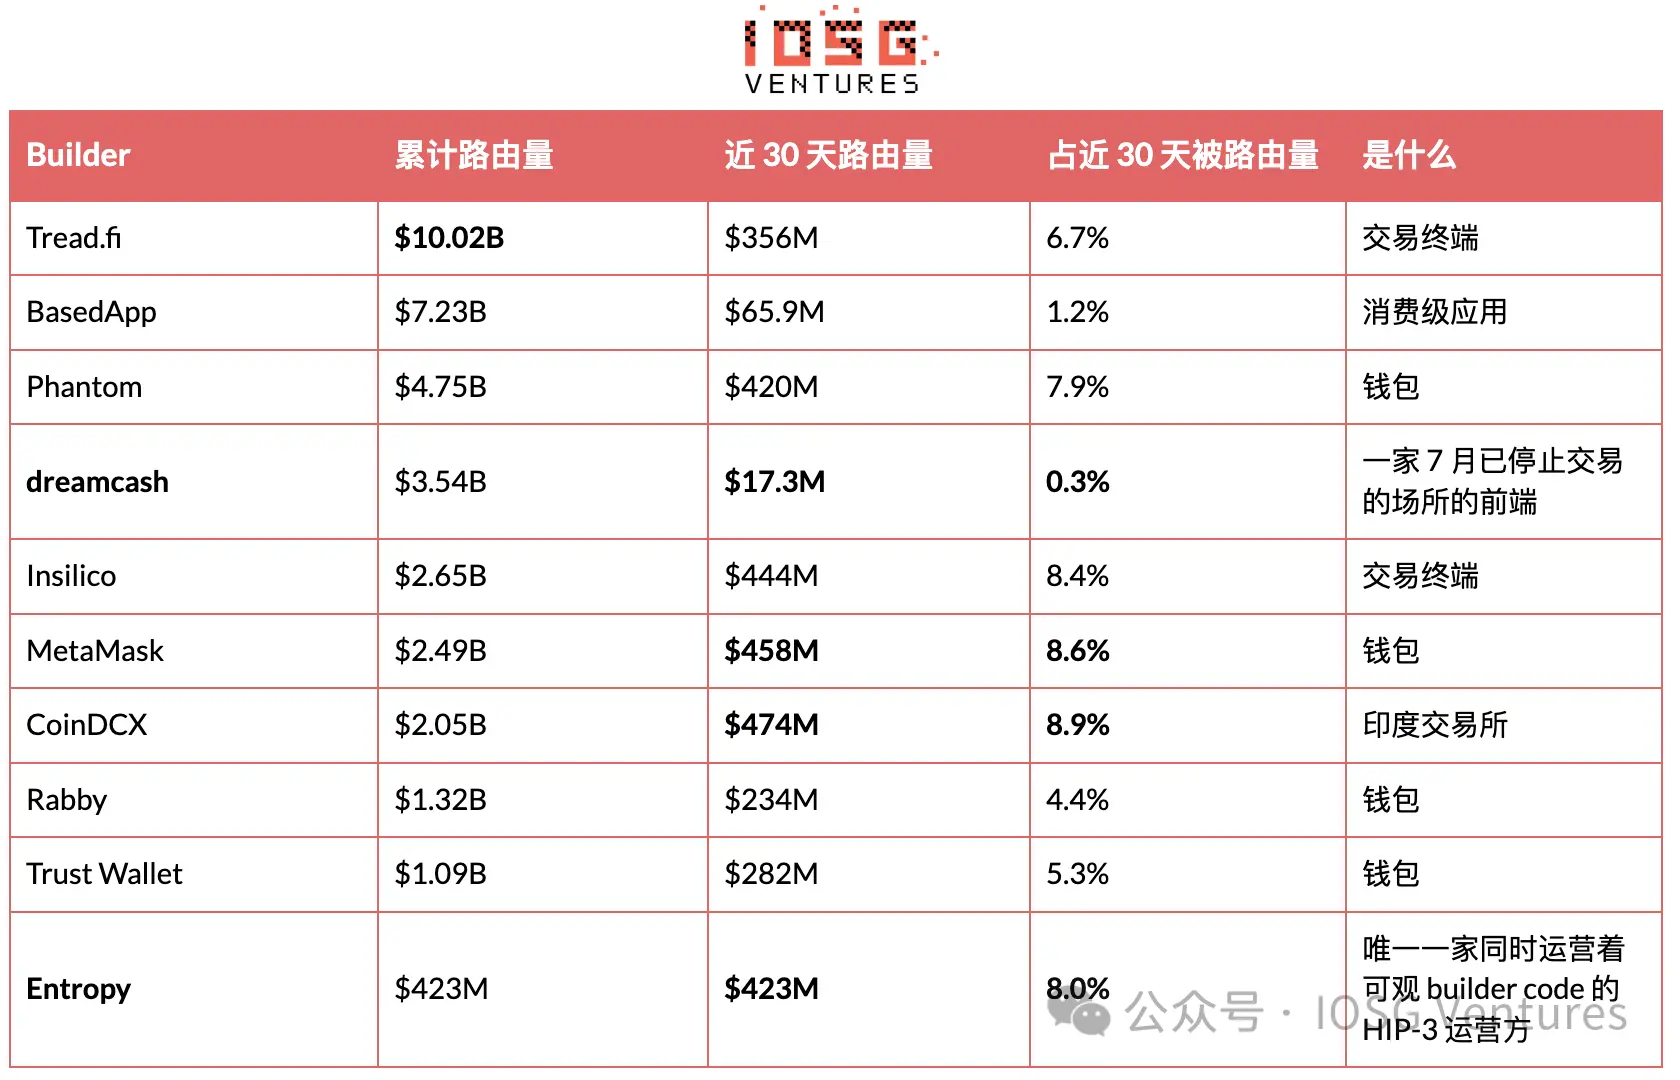 Cột thứ tư của mẫu số là toàn bộ $5.30 tỷ đã bị định tuyến bởi mã builder trong 30 ngày gần đây, không phải là khối lượng giao dịch $66.09 tỷ của HIP-3. Nếu đổi sang cái sau, thì công ty lớn nhất là CoinDCX cũng chỉ có 0.7%. Mười công ty trong bảng này chiếm tổng cộng 59.7% khối lượng bị định tuyến, trong khi Flowscan đã đếm được tổng cộng 819 mã builder, vì vậy 809 mã còn lại chia sẻ 40% còn lại.
Có hai điều trong bảng này đáng được nhấn mạnh. Khối lượng định tuyến $423 triệu của Entropy hoàn toàn xảy ra trong 30 ngày gần đây, trong khi cùng thời gian đó, khối lượng giao dịch của sàn tự quản lý của nó là $1.03 tỷ, có nghĩa là khoảng 40% khối lượng đến từ front-end mà nó kiểm soát. Tham vọng của Ribbit về môi giới bán lẻ đã được thể hiện trong dữ liệu, chứ không chỉ dừng lại ở thông cáo báo chí, và đây là một loại hình kinh doanh khác với "khi là bên triển khai".
Điều thứ hai là dreamcash, bài học này rõ ràng hơn. Sàn của nó đã chết từ ngày 2 tháng 7, khối lượng giao dịch của nó là không, nhưng mã builder của nó trong 30 ngày gần đây vẫn định tuyến được $17.3 triệu, tổng cộng là $3.54 tỷ. Kinh doanh bên triển khai và kinh doanh front-end có thể tách biệt rõ ràng, và chỉ có một trong số đó cần $40 triệu để tham gia.
Trên bảng điều khiển của bên thứ ba có một cái bẫy đếm rất dễ mắc phải. Bảng xếp hạng sàn thường mặc định theo khối lượng giao dịch tích lũy, vì vậy một sàn đã ngừng hoạt động từ vài tháng trước, tỷ lệ của nó vẫn có vẻ đáng kể. dreamcash trong cái nhìn toàn thời gian ghi nhận 3.3% tỷ lệ giao dịch của HIP-3, trong khi trong bất kỳ khoảng thời gian gần đây nào đều là $0. Trước khi trích dẫn bất kỳ tỷ lệ nào, hãy xác nhận nó được tính toán theo khoảng thời gian nào. Vì vậy, những front-end thực sự đáng chú ý, phần lớn không phải là bên triển khai. Coinbase vào ngày 12 tháng 9 đã công bố giao diện vĩnh viễn đơn giản trong ví, được điều khiển bởi Hyperliquid, bao phủ tiền điện tử, cổ phiếu token hóa và thị trường dự đoán, hướng tới ngoài Hoa Kỳ. Công ty mẹ của Kraken thì đang thảo luận về việc đưa các sản phẩm vĩnh viễn liên quan đến Hyperliquid vào một sàn giao dịch được quản lý tại Hoa Kỳ. Cả hai công ty đều sẽ không đặt cược vào 500,000 HYPE đó. Kết luận: Rất khó để lạc quan về một bên triển khai HIP-3 mới Khi đặt tất cả những điều trước đó lại với nhau, một sàn HIP-3 mới phải đối mặt với một tập hợp các con số như sau.
Tổng khối lượng giao dịch của tất cả HIP-3 ngoài các sàn hàng đầu, trong 30 ngày cộng lại là $1.49 tỷ, tương đương khoảng $18.1 tỷ hàng năm. Theo mức phí thực tế là 0.400 bp, đó là một phần chia sẻ của bên triển khai trị giá $725,000 mỗi năm, phải chia cho bốn sàn. Và bốn sàn này hôm nay đang giữ khoảng $167 triệu HYPE. Cùng một số tiền nếu được đặt cọc thụ động 2.2%, thì mỗi năm là $3.67 triệu.
Nói cách khác, số tiền mà các sàn này kiếm được, khoảng một phần năm so với việc đặt cọc cùng một số tiền tại chỗ.
Đây không phải là một thị trường chưa được khai thác, mà là một thị trường đã được định giá gần như bằng không, lý do đã được nêu trong các phần trước. Một vị trí tài sản là $39,900, vì vậy không thể giữ vững bất kỳ thứ gì; mức phí sàn là chia sẻ, không có giá nào để giảm; phân phối cũng là chia sẻ, trong khi mã builder chỉ tiếp cận 9% lưu lượng; tài sản thanh toán đã hội tụ 6 so với 6 vào USDC, trong khi AQAv2 rõ ràng không cung cấp cho HIP-3 bất kỳ ưu đãi phí nào, vì vậy giao thức cũng không có kế hoạch trợ cấp cho tầng này.
Một điểm khó khăn hơn là trần. XYZ với 97.8% thị phần, mỗi lợi thế cấu trúc, chỉ thực hiện được 1.2% giao dịch thực tế trên chín tên mà nó báo giá, và trong các tài sản lưu trữ cốt lõi, thị phần tương đối của nó còn đang giảm. Một người mới tham gia phải đối mặt không phải là "sàn hàng đầu rất lớn", mà là "sàn hàng đầu đã rất nhỏ, và còn đang trở nên nhỏ hơn".
Ngoại lệ vẫn chỉ có một, đã được viết rõ ràng trước đó: một quyền lợi mà người khác không thể mua, một bộ oracle mà người khác không thể tạo ra, hoặc một bộ thiết kế phí vốn và thanh toán có thể sống sót trên một sàn giao dịch mỏng. Entropy là cái duy nhất phù hợp, và nó đã bị đánh bật chỉ sau một tuần dẫn đầu. Danh sách tài sản không phải là câu trả lời, điều này hiện có hai nhóm dữ liệu độc lập đang nói về cùng một điều. Điều gì có thể thay đổi phán đoán này
Entropy có thể giữ vững một thị trường giao tranh trong một tháng thay vì một tuần, và giữ vững thị phần của SanDisk thay vì chỉ quanh mức 13%. Khối lượng giao dịch giảm trong khi khối lượng chưa thanh lý vẫn đang tích lũy, là tín hiệu đáng chú ý nhất, vì nó đáng tin cậy hơn khối lượng giao dịch.
Chỉ số DRAM của Entropy và các tài sản Hàn Quốc ra mắt. Hai điều này trực tiếp nhắm vào lãnh thổ cốt lõi của các sàn hàng đầu, chứ không phải là một cái tên pre-IPO không có đối thủ, kết quả sẽ là một bài kiểm tra sạch sẽ hơn nhiều so với Nebius.
Điều khoản của token có thể giúp tính toán được khoản cổ phần đó. Khoản phí không thể tính toán được, trong khi token hiện tại vẫn chưa tồn tại.
Lĩnh vực pre-IPO có thể tiếp tục. Khối lượng giao dịch của Anthropic đã giảm sau tuần đầu tiên, OpenAI khi ra mắt đã đạt $5.3 triệu trong một ngày, hiện tại khoảng $4 triệu. Chỉ cần có một cái ổn định, đây sẽ là một loại hình, chứ không phải chỉ là một đợt tăng giá.
Khoản thanh toán đầu tiên của AQAv2 sẽ diễn ra vào đầu tháng 10. Đó sẽ là lần đầu tiên có thể quan sát quy mô thực tế của dòng thu nhập USDC của giao thức, để đối chiếu với khoảng ước tính bên thứ ba hiện tại từ $135 triệu đến $200 triệu.
Mức phí sàn có thể nới lỏng. Hyperliquid đã phát đi tín hiệu vào đầu tháng 8 rằng các bản nâng cấp sau này sẽ cho phép bên triển khai HIP-3 điều chỉnh phí lên tới 3 lần cho từng tài sản, tức là thu hồi mức chiết khấu của Chế độ Tăng trưởng. Hiện tại không có thời gian biểu, và mỗi con số trong phần 6 đều được xây dựng trên mức sàn hiện tại.
Thị trường có giấy phép được triển khai. HIP-3* đã được công bố vào ngày 3 tháng 9, là một danh sách trắng trên chuỗi tùy chọn, cho phép bên triển khai giới hạn những ví nào có thể giao dịch trên một thị trường nhất định, với lý do hướng tới sự tuân thủ và tiếp cận của tổ chức, hiện chỉ ở mạng thử nghiệm. Đây là cơ chế đầu tiên có khả năng biến "quyền truy cập" thay vì "tài sản" thành hàng hóa khan hiếm.
Xuất hiện một đội ngũ nắm giữ dữ liệu độc quyền hoặc quyền cấp chỉ số, và tài sản thực sự có nhu cầu 7×24 về tiền điện tử. Đây vẫn là loại hình cấu hình duy nhất mà logic giành vị trí hoàn toàn không còn hiệu lực.
Có bằng chứng cho thấy khối lượng giao dịch của sàn hàng đầu không thể duy trì sau khi Chế độ Tăng trưởng kết thúc. Mức phí thực tế 0.427 bp của nó chỉ khoảng một phần mười so với mức phí tiêu chuẩn mà sàn đó nên thu, nếu miễn phí này là có trọng lượng, thì độ ổn định của sàn hàng đầu không cao như tỷ lệ cho thấy.
HyENA giải phóng 508,915 HYPE của nó, điều đó sẽ xác nhận rằng sàn này đã kết thúc chứ không phải chỉ là tạm lắng.
Một vài hạn chế
Lập luận về việc giành vị trí này dựa trên tỷ lệ thực tế, nhưng động cơ thuộc về suy diễn. Năm tài sản ra mắt cùng một ngày, cũng có thể được giải thích là một dây chuyền ra mắt vừa đúng hoàn thành vào ngày đó.
Đánh giá về Entropy chỉ dựa trên dữ liệu 26 ngày. Sự dẫn đầu của Nebius và sự đảo ngược sau đó đều là số liệu của một tuần, một tài sản trung bình, cả hai không nên được coi là kết luận đã được xác lập để tiếp tục.
Nền tảng đội ngũ và các vòng gọi vốn đến từ thông báo của công ty và báo chí, không phải là những thứ có thể xác minh trên chuỗi.
Kết luận về độ biến động ở Mục 2 là sự tương quan trên mẫu 45 ngày làm việc, không phải là phân tích nguyên nhân. Khối lượng giao dịch và độ biến động thực tế cũng có thể cùng chịu ảnh hưởng từ cùng một yếu tố, ứng cử viên trực tiếp nhất là toàn bộ giao dịch chi tiêu vốn AI đang hạ nhiệt.
Số lượng giao dịch không phải là số lượng nhà giao dịch, API công khai không thể đưa ra nhà giao dịch độc lập.
Các con số liên quan đến lợi tức vốn được tính toán theo HYPE $79.73 và 2.2% lãi suất hàng năm, cái sau là tham số của giao thức chứ không phải là cam kết hợp đồng, và sẽ giảm khi tổng số lượng đặt cọc trên toàn mạng tăng lên.
 Cảnh báo rủi ro
Bài viết nổi bật





