Dự báo báo cáo tài chính của Micron: Quý 4 năm tài chính 2026 sắp đến, liệu HBM, SCA và kế hoạch mua lại có thể thúc đẩy Micron bắt đầu kỷ nguyên "phi chu kỳ" mới không?
Thời gian miền Đông Mỹ ngày 30 tháng 9 (thứ Tư tuần này), Micron Technology sẽ công bố báo cáo tài chính quý 4 năm tài chính 2026 (tháng 6-8 năm 2026). Dựa trên kỳ vọng được điều chỉnh tăng từ phía bên bán, khả năng cao là quý này sẽ tiếp tục ghi nhận kết quả kỷ lục. Tuy nhiên, trước giá trị vốn hóa thị trường hàng nghìn tỷ đô la và áp lực chốt lời ở mức cao, ý nghĩa biên của dữ liệu tài chính trong quý này đã tương đối hạn chế. Vấn đề mà thị trường quan tâm hơn là liệu Micron có thể thoát khỏi vị trí "cổ phiếu chu kỳ mạnh" và chuyển sang một công ty tăng trưởng có lợi nhuận bền vững và có thể dự đoán được hơn hay không.
Goldman Sachs, UBS và các ngân hàng đầu tư hàng đầu khác đã tập trung vào ba tín hiệu cốt lõi mà ban lãnh đạo sắp công bố ------ Liệu thỏa thuận chiến lược SCA có thể tiếp tục phá vỡ trần tăng trưởng doanh thu trong hợp đồng? Liệu mức giá cao của HBM có thể duy trì vững vàng qua năm 2027? Và sau khi dỡ bỏ các hạn chế theo Đạo luật CHIPS vào ngày 9 tháng 12, liệu kế hoạch mua lại cổ phiếu có thể mang lại số tiền thực sự? Trước thềm công bố báo cáo tài chính quý 4, chúng ta nên xem xét ba biến số chính này như thế nào để định hình lại ngành công nghiệp lưu trữ?
I. Xem lại: Tại sao báo cáo tài chính quý trước lại thúc đẩy giá cổ phiếu tăng khoảng 16% trong một ngày?
Nhìn lại ngày 24 tháng 6 khi Micron công bố báo cáo tài chính quý 3 năm tài chính 2026 (tháng 3-5 năm 2026), giá cổ phiếu đã tăng khoảng 16% sau giờ giao dịch, và ngày hôm sau tăng 15,7%. Động lực cơ bản nằm ở việc kết quả vượt xa kỳ vọng:
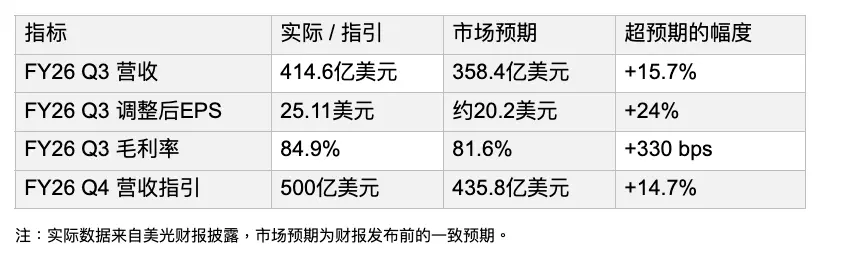
Kết quả tài chính vượt xa kỳ vọng là một trong những yếu tố quan trọng thúc đẩy giá cổ phiếu tăng: Doanh thu quý 3 của Micron và hướng dẫn cho quý tiếp theo đều vượt kỳ vọng của thị trường khoảng 15%; điều quan trọng hơn là, biên lợi nhuận gộp tương ứng với doanh thu mới trong quý 3 lên tới 98%, điều này có nghĩa là phần lớn doanh thu tăng thêm đã chuyển thành lợi nhuận, phản ánh quyền định giá và khả năng chuyển giao chi phí mạnh mẽ của Micron trong giai đoạn tăng trưởng của ngành.
Việc thực hiện thỏa thuận dài hạn SCA đã thay đổi nhận thức của thị trường về mô hình kinh doanh của công ty: Việc ký kết 16 thỏa thuận khách hàng chiến lược SCA không chỉ khóa lại doanh thu hợp đồng tối thiểu khoảng 100 tỷ đô la dưới 14 thỏa thuận mà còn mang lại 22 tỷ đô la tiền ứng trước và tiền ký quỹ, trong đó tiền mặt đạt 18 tỷ đô la. Điều này đánh dấu rằng nỗ lực "giảm chu kỳ" của Micron không còn dừng lại ở cấp độ khái niệm, mà đã chuyển thành tài sản tiền mặt có thể thực hiện và có độ chắc chắn cao trên bảng cân đối kế toán.
Triển vọng lạc quan của ban lãnh đạo về cấu trúc cung cầu trung hạn đã kéo dài kỳ vọng của thị trường về chu kỳ tăng trưởng này: Micron đã điều chỉnh mạnh dự báo tăng trưởng doanh số máy chủ từ khoảng 10% lên gần 20%, và chỉ rõ rằng tình trạng cung cầu thắt chặt sẽ tiếp tục kéo dài đến sau năm 2027. Ba yếu tố chồng chéo: kết quả vượt kỳ vọng, thỏa thuận dài hạn thực hiện và chu kỳ kéo dài, đã cùng nhau hỗ trợ mức tăng 16% trong một ngày sau khi công bố báo cáo tài chính quý 3.
II. Dự báo kết quả quý 4 của Micron đã trở thành đồng thuận: Thị trường đã định giá trước, liệu kỳ vọng hoàn hảo có thể được điều chỉnh tăng không?
Các tổ chức bên bán đã dự đoán rằng quý 4 năm tài chính 2026 của Micron sẽ cao hơn mức trung bình hướng dẫn của công ty, và vẫn đang điều chỉnh tăng trước khi công bố báo cáo tài chính, "kết quả vượt hướng dẫn" đã khó có thể trở thành chất xúc tác đáng kể cho giá cổ phiếu.
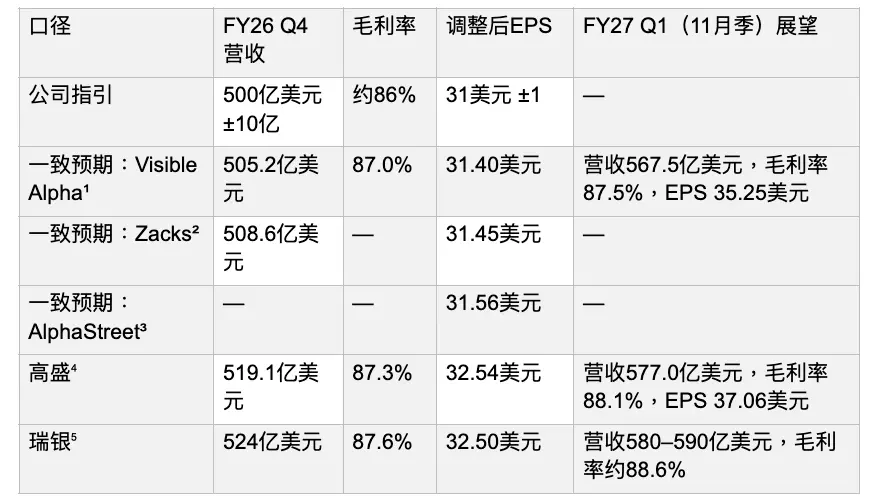
Chú thích: ¹ Visible Alpha là nền tảng dữ liệu tài chính thuộc S&P Global, dữ liệu tính đến ngày 11 tháng 9 năm 2026. ² Dự báo đồng thuận của Zacks tính đến ngày 25 tháng 9 năm 2026. ³ Dự báo trước báo cáo của AlphaStreet, công bố vào cuối tháng 9 năm 2026, chỉ công bố dự báo EPS. ⁴ Báo cáo dự báo trước báo cáo của Goldman Sachs ngày 11 tháng 9 năm 2026. ⁵ Báo cáo nghiên cứu của UBS vào cuối tháng 9 năm 2026, theo thông tin từ Zhitong Finance ngày 26 tháng 9 năm 2026; UBS cho biết dự đoán của họ cao hơn dự báo đồng thuận lần lượt 3,9% (doanh thu) và 4,3% (EPS), từ đó suy ra, dự báo đồng thuận mà họ sử dụng khoảng 50,4 tỷ đô la doanh thu, EPS 31,16 đô la, gần giống với dữ liệu của Visible Alpha. "---" có nghĩa là nguồn này không công bố. Dự báo đồng thuận giữa các tổ chức có thể khác nhau do nhà cung cấp dữ liệu, các công ty chứng khoán bao phủ và thời điểm thống kê khác nhau.
Nhiều chỉ số cho thấy thị trường đã hình thành sự đồng thuận cao về việc vượt kỳ vọng trong quý này. Dự báo đồng thuận của thị trường không chỉ cao hơn mức trung bình hướng dẫn của công ty mà còn liên tục điều chỉnh tăng trước khi công bố báo cáo tài chính: Dự báo doanh thu theo tiêu chuẩn của Visible Alpha là 50,52 tỷ đô la (tính đến ngày 11 tháng 9), đến ngày 25 tháng 9, dự báo theo tiêu chuẩn của Zacks đã tăng lên 50,86 tỷ đô la, dự báo EPS trong tuần đó đã điều chỉnh tăng 0,06 đô la. Thứ hai, dự đoán của các công ty chứng khoán chính thống thường cao hơn dự báo đồng thuận từ 2% đến 4%, Citigroup cũng công khai dự đoán Micron sẽ vượt hướng dẫn, lý do là giá DRAM và NAND trong quý đã tăng mạnh. Phần lớn các nhà phân tích theo dõi Micron đều đưa ra đánh giá tích cực.
Không gian vượt kỳ vọng đã rõ ràng thu hẹp, có nghĩa là khả năng tái tạo đợt tăng giá lớn như quý trước trong quý này đã giảm. Khi công bố báo cáo tài chính quý trước, doanh thu của Micron đã cao hơn kỳ vọng của thị trường gần 16%; trong khi đó, mức độ vượt kỳ vọng của các tổ chức chính thống đối với doanh thu trong quý này đã thu hẹp xuống còn 2% đến 4%, doanh thu nằm trong khoảng từ 51 đến 52,5 tỷ đô la hoàn toàn nằm trong kỳ vọng của thị trường. Điều đáng lo ngại hơn là diễn biến tiếp theo của quý trước: sau khi tăng mạnh, giá cổ phiếu đã giảm khoảng 20% trong một tuần, và trong 30 ngày, mức giảm sâu nhất khoảng 32%. Ngay cả khi kết quả vượt kỳ vọng lớn, việc chốt lời sau khi tin tốt được công bố vẫn có thể ảnh hưởng đến diễn biến ngắn hạn.
Dưới mức định giá cao, giá cổ phiếu trở nên nhạy cảm hơn với bất kỳ tín hiệu chậm lại nào. Giá cổ phiếu của Micron đã tăng khoảng 277% trong năm nay, vào ngày 24 tháng 9 đóng cửa ở mức khoảng 1.080 đô la, giá trị vốn hóa thị trường vượt 1.000 tỷ đô la; mục tiêu giá 1.100 đô la của Goldman Sachs đã gần bằng giá hiện tại. Điều này có nghĩa là, rủi ro tiềm ẩn lớn nhất của báo cáo tài chính lần này không phải là kết quả không đạt kỳ vọng, mà là sự vượt kỳ vọng đã được định giá đầy đủ, và sau khi tin tốt được công bố, thiếu không gian để điều chỉnh tăng thêm.
III. Sự khác biệt về định giá: Goldman Sachs 1.100 đô la vs UBS 1.625 đô la, sự khác biệt ở đâu?
Goldman Sachs và UBS có sự khác biệt 48% về mục tiêu giá của Micron: Mặc dù cả hai tổ chức đều dự đoán rằng kết quả quý này của Micron sẽ vượt qua kỳ vọng của thị trường, và đều không trực tiếp sử dụng đỉnh lợi nhuận của chu kỳ này để định giá, nhưng Goldman Sachs chỉ đưa ra đánh giá "trung lập" và mục tiêu giá 1.100 đô la, trong khi UBS duy trì đánh giá "mua vào" và mục tiêu giá 1.625 đô la.
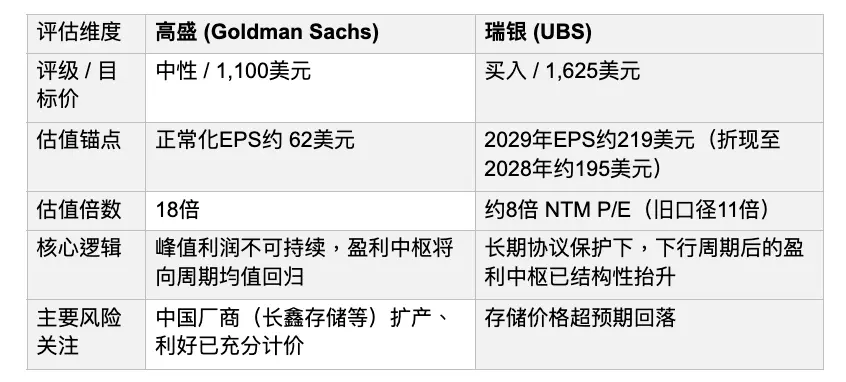
Khung định giá của Goldman Sachs được xây dựng trên cơ sở tỷ lệ hợp lý của "lợi nhuận bình thường hóa", về bản chất vẫn coi Micron là cổ phiếu chu kỳ: Goldman Sachs lấy EPS bình thường hóa khoảng 62 đô la nhân với tỷ lệ P/E 18 lần, đưa ra mục tiêu giá 1.100 đô la. Cơ sở EPS này chỉ tương đương với hơn 30% giá trị dự đoán EPS năm 2027 (170,70 đô la), phán đoán ngầm là lợi nhuận hiện tại đang ở mức cao của chu kỳ, không nên được coi là mức bền vững lâu dài. Do đó, tỷ lệ P/E thấp của Micron tính theo lợi nhuận đỉnh không phải là tín hiệu bị định giá thấp, mà là đặc điểm điển hình của cổ phiếu chu kỳ ở đỉnh cao của chu kỳ. Trong khung này, Goldman Sachs cho rằng tin tốt đã được định giá đầy đủ: nhà đầu tư có xu hướng "lạc quan", kỳ vọng của thị trường trước báo cáo tài chính "vẫn ở mức cao". Ngoài ra, Goldman Sachs liệt kê việc Longsys tiếp tục chiếm lĩnh thị phần DRAM và giảm giá là rủi ro chính, cho rằng việc mở rộng sản xuất lâu dài của các nhà sản xuất Trung Quốc vẫn là biến số chính kìm hãm định giá ngành, miễn là sự không chắc chắn này chưa được giải quyết, thị trường khó có thể công nhận định giá cao hơn cho lợi nhuận đỉnh của Micron.
Logic đánh giá của UBS lại vượt qua đỉnh chu kỳ, trực tiếp neo vào nền tảng lợi nhuận sau khi kết thúc chu kỳ giảm: Theo mô hình định giá của UBS được công bố trên thị trường, UBS dự đoán EPS không GAAP của Micron vào năm 2029 khoảng 219 đô la, chiết khấu theo chi phí vốn cổ phần 12,2% một năm đến năm 2028 tương ứng khoảng 195 đô la, sau đó áp dụng tỷ lệ P/E 8 lần trong tương lai (NTM P/E), đưa ra mục tiêu giá 1.625 đô la. UBS chọn năm 2029 làm cơ sở định giá vì vào thời điểm đó, ngành dự kiến đã trải qua một chu kỳ giảm nhẹ hoàn chỉnh, mức lợi nhuận của năm đó có thể phản ánh khách quan khả năng sinh lợi xuyên chu kỳ của Micron dưới sự bảo vệ của thỏa thuận dài hạn SCA, điều này phù hợp với phán đoán của họ rằng "giá lưu trữ sẽ bắt đầu giảm vào nửa cuối năm 2028".
Sự phục hồi gần đây của giá cổ phiếu Micron có thể được thúc đẩy bởi tâm lý thị trường và kỳ vọng về chất xúc tác: Sau khi công bố báo cáo tài chính quý trước, giá cổ phiếu Micron đã liên tục điều chỉnh từ mức cao 52 tuần 1.254,81 đô la xuống gần 900 đô la vào đầu tháng 9; trong hai tuần qua, giá đã phục hồi trở lại khoảng 1.080 đô la, trong thời gian đó, sự quan tâm của thị trường đối với việc bố trí vốn trước khi công bố báo cáo tài chính đã gia tăng. Một mặt, các tổ chức bên bán như UBS đã công khai khẳng định lập trường tích cực; mặt khác, SK Hynix và Samsung lần lượt công bố kế hoạch hoàn trả cổ đông lớn, thúc đẩy thị trường đặt cược rằng Micron sẽ theo sau trong việc mua lại sau khi dỡ bỏ hạn chế.
IV. Phân hóa thị trường lưu trữ: DRAM tăng chậm và HBM tăng giá, lợi nhuận đến từ đâu?
Vị trí của DRAM và HBM là cơ sở để hiểu sự phân hóa cung cầu hiện tại trong ngành lưu trữ và cấu trúc doanh thu của Micron. DRAM là bộ nhớ truy cập ngẫu nhiên động, chịu trách nhiệm lưu trữ tạm thời dữ liệu trong quá trình tính toán, được sử dụng rộng rãi trong máy chủ, điện thoại thông minh và máy tính cá nhân. HBM là bộ nhớ băng thông cao, về bản chất cũng dựa trên kiến trúc DRAM, nhưng thông qua công nghệ TSV (via silicon) để xếp chồng nhiều chip DRAM theo chiều dọc và đóng gói chặt chẽ với GPU trên cùng một bảng mạch, khả năng xử lý dữ liệu vượt xa bộ nhớ truyền thống, là thành phần cốt lõi không thể thay thế của bộ tăng tốc AI. Về cấu trúc doanh thu, DRAM là nguồn thu chính của Micron: Theo dự đoán của Goldman Sachs, khoảng 75% doanh thu trong quý 4 năm tài chính 2026 của Micron sẽ đến từ DRAM (bao gồm HBM), phần còn lại khoảng 25% đến từ NAND flash.
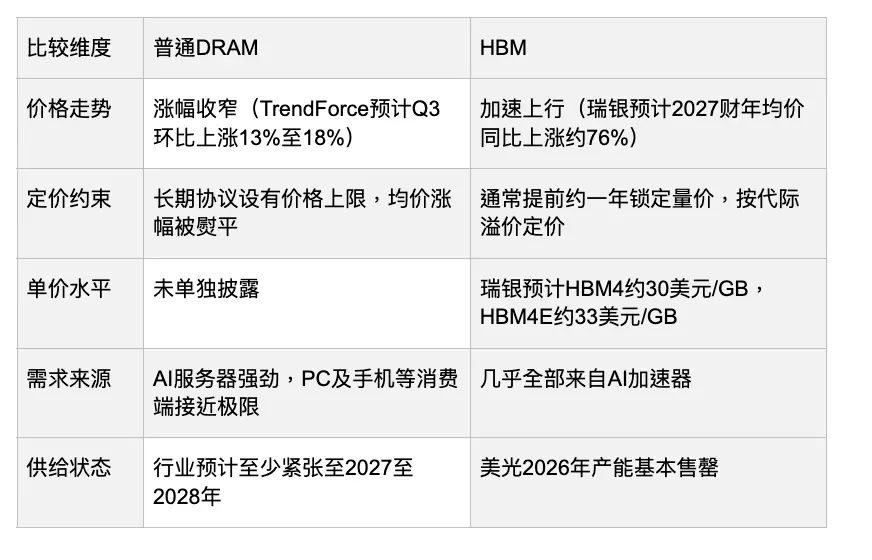
Đặc điểm cốt lõi của chu kỳ lưu trữ này là sự phân hóa cao về cấu trúc giá, HBM đang thay thế sự tăng giá đồng loạt của DRAM truyền thống, trở thành nguồn lợi nhuận chính. Giá của DRAM truyền thống và NAND bị hạn chế bởi giới hạn hợp đồng dài hạn và nhu cầu tiêu dùng yếu, đã chuyển từ mức tăng bùng nổ trước đó sang mức tăng chậm; trong khi đó, HBM nhờ vào rào cản kỹ thuật cực cao và cấu trúc năng lực sản xuất tập trung cao, mức giá tiếp tục mở rộng. Sự phân hóa này có nghĩa là động lực lợi nhuận của Micron trong chu kỳ này đang chuyển từ sự tăng giá đồng loạt của DRAM thông thường sang mức giá cao biên mà HBM mang lại.
So sánh định lượng càng làm nổi bật khả năng định giá của HBM, trong khi độ đàn hồi lợi nhuận chủ yếu đến từ giá cả, chứ không phải từ khối lượng xuất khẩu. Bước vào quý 3 năm 2026, TrendForce dự đoán mức tăng giá hợp đồng DRAM tiêu chuẩn theo quý sẽ thu hẹp xuống còn 13% đến 18%. Ngược lại, UBS dự đoán giá trung bình HBM hỗn hợp của Micron trong năm tài chính 2027 sẽ tăng khoảng 76% so với năm trước, trong đó HBM4 khoảng 30 đô la/GB, HBM4E khoảng 33 đô la/GB, khả năng định giá vượt xa các sản phẩm lưu trữ thông thường. Micron hiện chiếm khoảng 20% thị trường HBM toàn cầu, doanh thu tích lũy từ HBM4 đã vượt 1 tỷ đô la; nhưng trong bối cảnh năng lực sản xuất gần như đã bán hết, khối lượng xuất khẩu của họ bị hạn chế bởi giới hạn năng lực thực tế, khó có thể tăng mạnh. Mặc dù thị trường có lo ngại về việc NVIDIA giảm cấu hình HBM cho GPU thế hệ mới, nhưng do nút thắt hiện tại nằm ở phía cung chứ không phải phía cầu, việc giảm số lượng HBM trên mỗi thẻ lại có thể giúp nguồn cung HBM hạn chế phù hợp với nhiều lô hàng GPU hơn, giảm áp lực giao hàng toàn bộ. Do đó, dưới sự hạn chế của mức tăng trưởng khối lượng xuất khẩu, mức tăng giá trung bình khoảng 76% và biên lợi nhuận cao tương ứng có thể trở thành nguồn tăng trưởng quan trọng cho doanh thu và lợi nhuận của Micron trong tương lai.
Tại đầu cung, việc HBM chiếm dụng công suất wafer là cơ chế chính hỗ trợ giá DRAM thông thường "tăng chậm nhưng liên tục", trong khi nhịp độ mở rộng sản xuất của các nhà sản xuất Trung Quốc là sự không chắc chắn lớn nhất. Để sản xuất HBM với cùng một bit, công suất wafer cần thiết khoảng 3 đến 4 lần so với DRAM thông thường. Ba nhà sản xuất chính là SK Hynix, Samsung và Micron đều ưu tiên phân bổ wafer mới cho HBM, do đó nguồn cung hiệu quả của DRAM thông thường bị thu hẹp đáng kể. TrendForce dự đoán, tỷ lệ HBM trong tổng đầu tư wafer DRAM toàn cầu sẽ tăng từ 18% vào năm 2025 lên 30% vào cuối năm 2027, nhưng tỷ lệ sản lượng bit chỉ tăng từ 8% lên 13%, sự chênh lệch lớn giữa tiêu thụ công suất và sản lượng bit là rất rõ ràng. Do các nhà máy wafer mới thường cần hơn hai năm từ khi khởi công đến khi sản xuất hàng loạt, hiệu ứng ép này sẽ duy trì mối quan hệ cung cầu chặt chẽ cho DRAM thông thường trong một thời gian dài. Ban lãnh đạo Micron đánh giá rằng sự căng thẳng cung cầu sẽ tiếp tục kéo dài đến sau năm 2027, UBS cũng cho rằng ngành DRAM sẽ duy trì tình trạng thiếu cung cho đến trước quý II năm 2028. Sự khác biệt tập trung vào Changxin Memory (CXMT): Goldman Sachs coi việc mở rộng thị phần của họ là rủi ro giảm giá chính, trong khi UBS cho rằng việc mở rộng sản xuất của họ bị hạn chế bởi việc tiếp cận thiết bị tiên tiến và tỷ lệ sản xuất tốt, lo ngại của thị trường về việc họ tác động đến giá cả có phần quá mức.
Mất cân bằng cấu trúc ở phía cầu đang gia tăng: Nhu cầu liên quan đến AI tiếp tục tập trung vào HBM và bộ nhớ máy chủ, trong khi điện tử tiêu dùng đang tiến gần đến giới hạn chịu đựng giá. Theo tính toán của TrendForce, vào năm 2026, ứng dụng AI sẽ tiêu thụ khoảng 20% công suất wafer DRAM toàn cầu, trong khi tốc độ tăng trưởng công suất DRAM toàn cầu chỉ khoảng 10% - 15%, tốc độ mở rộng nhu cầu AI rõ ràng nhanh hơn so với cung. Máy chủ đào tạo và suy luận AI đặt ra yêu cầu rất cao về dung lượng và băng thông bộ nhớ, nhu cầu suy luận bùng nổ cũng đã kéo theo việc xuất khẩu SSD doanh nghiệp dung lượng cao; các nhà cung cấp dịch vụ đám mây đều ký kết các thỏa thuận dài hạn nhiều năm để đảm bảo công suất. Ngược lại, các thiết bị tiêu dùng như PC và điện thoại thông minh đã gần đạt đến giới hạn chịu đựng trước giá hợp đồng kỷ lục, dấu hiệu nhu cầu yếu đi ngày càng rõ ràng. Xét về cân bằng cung cầu, khả năng giảm bớt trong ngắn hạn là hạn chế: Công suất mới chủ yếu được ưu tiên cho HBM, nhịp độ mở rộng của DRAM thông thường tương đối kiềm chế. Đáng chú ý, TrendForce chỉ ra rằng, vào đầu năm 2026, doanh thu từ wafer HBM một lần đã thấp hơn mô-đun bộ nhớ máy chủ DDR5 64GB, có nghĩa là khả năng sinh lời tương đối của HBM một thời gian đã không bằng DRAM thông thường. Điều này cũng giải thích tại sao các nhà sản xuất lại tăng giá HBM mạnh mẽ vào năm 2027: chỉ khi duy trì mức giá cao đủ, các nhà sản xuất mới có động lực tiếp tục chuyển công suất sang HBM.
Hai loại sản phẩm có sự khác biệt cốt lõi như sau:
V. Thỏa thuận dài hạn SCA của Micron khóa chặt điều gì? Liệu có thể giúp Micron thoát khỏi nhãn "chu kỳ"?
Chip nhớ là ngành công nghiệp có chu kỳ mạnh mẽ điển hình, và chu kỳ này chính là nguyên nhân khiến định giá lâu dài của Micron bị thấp: chip nhớ thuộc về hàng hóa tiêu chuẩn đồng nhất cao, giá cả gần như hoàn toàn do cung cầu quyết định: khi cung không đủ cầu, giá sẽ tăng mạnh, các nhà sản xuất sẽ đua nhau mở rộng sản xuất; một đến hai năm sau, công suất mới được giải phóng tập trung, thị trường chuyển sang tình trạng dư thừa, giá giảm mạnh, các nhà sản xuất rơi vào thua lỗ và buộc phải giảm sản xuất. Chu kỳ "thịnh vượng - mở rộng - dư thừa - thanh lý" này tương tự như các ngành công nghiệp chu kỳ khác như thép, vận tải, và màn hình LCD. Giá phải trả là lợi nhuận biến động lớn, hoạt động kinh doanh thiếu tính dự đoán, Micron đã từng rơi vào thua lỗ lớn trong năm tài chính 2023. Chính vì vậy, thị trường vốn đối với cổ phiếu chu kỳ thể hiện định giá ngược lại "lợi nhuận càng cao, tỷ lệ giá trên lợi nhuận càng thấp": tỷ lệ giá trên lợi nhuận dự đoán của Micron vào năm 2027 chỉ khoảng 6 lần, SK Hynix khoảng 4 lần, trong khi tỷ lệ trung bình của các công ty bán dẫn so sánh khoảng 16 lần.
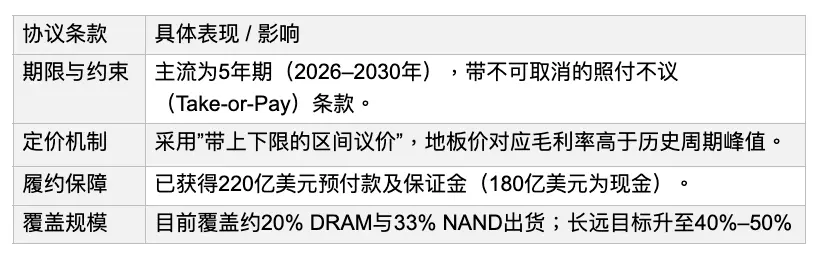
Bản chất của thỏa thuận khách hàng chiến lược SCA là đổi lấy một phần tính linh hoạt tăng giá, để đổi lấy sự chắc chắn về khối lượng và giá trong dài hạn: thỏa thuận này chủ yếu hướng đến các nhà cung cấp dịch vụ đám mây lớn. Theo dữ liệu được Micron công bố trong quý trước, công ty đã ký 16 thỏa thuận SCA, trong đó 14 thỏa thuận có doanh thu hợp đồng tối thiểu khoảng 100 tỷ USD, và đã nhận khoảng 22 tỷ USD tiền đặt cọc và bảo đảm thực hiện hợp đồng, trong đó tiền mặt khoảng 18 tỷ USD.
Các thỏa thuận SCA đầu tiên đã chính thức đi vào giai đoạn thực hiện vào năm 2026, nhưng tỷ lệ thực tế của hợp đồng bao phủ vẫn còn tương đối hạn chế: theo thông tin công khai trên thị trường, hiện tại các thỏa thuận đã ký bao phủ khoảng 20% sản lượng DRAM của Micron và một phần ba sản lượng NAND. Ban lãnh đạo dự đoán, sau khi tất cả các thỏa thuận được ký kết, doanh thu có giá cố định hoặc có giới hạn giá sẽ chiếm khoảng 40% tổng doanh thu, tỷ lệ bao phủ cuối cùng thậm chí có thể đạt hơn một nửa. Điều này có nghĩa là ở giai đoạn hiện tại, khoảng 80% sản lượng DRAM của Micron vẫn chủ yếu được bán theo giá thị trường, có thể tận hưởng đầy đủ lợi ích từ việc tăng giá do sự thịnh vượng của ngành mang lại.
Micron không công bố cụ thể khoảng giá của các thỏa thuận, nhưng cơ chế giá sàn của họ cho thấy khả năng chống lại sự suy giảm chu kỳ mạnh mẽ: Micron cho biết, tỷ lệ lợi nhuận gộp tương ứng với giá sàn của thỏa thuận "cao hơn nhiều so với bất kỳ mức lợi nhuận gộp đỉnh quý nào trong các chu kỳ trước đây"; để tham khảo, tỷ lệ lợi nhuận gộp đỉnh trong chu kỳ trước của Micron khoảng 62%. Về giá trần, theo thông tin công khai trong ngành, giá trần của các thỏa thuận đầu tiên được ước tính dựa trên giá thị trường vào quý II năm 2026. Sau đó, giá thị trường tiếp tục tăng, khách hàng SCA thực tế đã nhận được một số chiết khấu.
Việc các thỏa thuận dài hạn lần lượt có hiệu lực đã làm phẳng mức tăng giá trung bình hỗn hợp (ASP) của Micron, đây là nguyên nhân cấu trúc khiến tốc độ tăng trưởng doanh thu của họ giảm dần theo quý: doanh thu của Micron trong quý trước (FY26 Q3) đã tăng mạnh 74% so với quý trước; theo dự đoán của Goldman Sachs, tốc độ tăng trưởng so với quý trước của FY26 Q4 sẽ giảm xuống khoảng 25%, và vào tháng 11 sẽ tiếp tục giảm xuống khoảng 11%. Sự giảm tốc này không phải do nền tảng yếu đi hoặc suy thoái trong ngành, mà là kết quả tự nhiên của việc tỷ lệ doanh thu từ SCA tăng lên trong thời kỳ tăng giá. Ngược lại, một khi ngành bước vào chu kỳ suy giảm, giá sàn trong thỏa thuận và khối lượng mua bảo đảm "trả theo hợp đồng" sẽ phát huy tác dụng hỗ trợ, đây cũng chính là lý do thị trường sẵn sàng trả giá trị cao cho logic "giảm chu kỳ" của Micron.
Khung thiết kế các điều khoản cốt lõi của SCA
VI. Mua lại cổ phiếu: Hạn chế của Đạo luật CHIPS sẽ được gỡ bỏ vào ngày 9 tháng 12, SK Hynix có kinh nghiệm gì?
Hạn chế mua lại theo Đạo luật CHIPS sẽ được gỡ bỏ vào ngày 9 tháng 12 năm 2026, báo cáo tài chính này là cuộc gọi chính thức cuối cùng trước khi hạn chế được gỡ bỏ, tầm quan trọng của việc tuyên bố hoàn vốn không kém gì kết quả tài chính trong quý. Đạo luật "Chips and Science" của Mỹ cung cấp trợ cấp cho việc xây dựng nhà máy wafer trong nước, một trong những điều kiện kèm theo là các công ty nhận trợ cấp không được thực hiện mua lại hoặc chia cổ tức quy mô lớn trong một khoảng thời gian nhất định. Micron đã ký một thỏa thuận trợ cấp khoảng 6,1 tỷ USD với Bộ Thương mại Mỹ vào tháng 12 năm 2024, trong hai năm tiếp theo chỉ có thể thực hiện mua lại quy mô nhỏ để chống lại sự pha loãng vốn cổ phần do khuyến khích quyền sở hữu của nhân viên. Thỏa thuận sẽ hết hạn sau hai năm, tức là vào ngày 9 tháng 12 năm 2026. Goldman Sachs cũng đã đưa kế hoạch mua lại vào danh sách các chủ đề được quan tâm nhất trong cuộc gọi trước báo cáo tài chính.
Mua lại cổ phiếu có thể tạo ra một số hỗ trợ cho giá trị cổ đông thông qua việc tăng lợi nhuận trên mỗi cổ phiếu, tiềm năng mua vào và tín hiệu từ ban lãnh đạo. Thứ nhất, trong trường hợp lợi nhuận không thay đổi, việc giảm số lượng cổ phiếu lưu hành sẽ trực tiếp nâng cao lợi nhuận trên mỗi cổ phiếu; theo ước tính về vốn cổ phần khoảng 1,1 tỷ cổ phiếu của Micron, việc mua lại 20 tỷ USD mỗi quý có thể thu hồi khoảng 1,6% cổ phiếu lưu hành. Thứ hai, việc mua lại thường xuyên có thể cung cấp nhu cầu thị trường bổ sung khi giá cổ phiếu điều chỉnh, và phần nào giảm bớt áp lực bán. Thứ ba, việc mua lại là sự công nhận công khai của ban lãnh đạo về tính bền vững của dòng tiền: các nhà sản xuất bộ nhớ thường mở rộng sản xuất mạnh mẽ khi đạt đỉnh thịnh vượng, đây thường là tín hiệu cho thấy chu kỳ đã đạt đỉnh; việc ưu tiên sử dụng tiền mặt để hoàn vốn cho cổ đông thay vì mở rộng công suất, cùng với thỏa thuận SCA dài hạn, tạo thành trụ cột thứ hai cho câu chuyện "giảm chu kỳ" của Micron.
Từ các dữ liệu tài chính hiện tại được công bố, Micron có khả năng mua lại mạnh mẽ, thị trường đang quan tâm đến quy mô và nhịp độ. Doanh thu tự do trong quý FY26 Q3 của Micron đạt kỷ lục 18,3 tỷ USD, tiền mặt ròng khoảng 25 tỷ USD. Giám đốc tài chính Mark Murphy cho biết, sau khi gỡ bỏ hạn chế, công ty sẽ tăng cường hoàn vốn cho cổ đông, mục tiêu lâu dài là hoàn trả 100% tiền mặt dư thừa cho cổ đông, nhưng không đưa ra quy mô và thời gian cụ thể. Theo báo cáo nghiên cứu của UBS được trích dẫn bởi Zhitong Finance, UBS dự đoán Micron sẽ khởi động mua lại vào quý II năm tài chính 2027 (từ tháng 12 năm 2026 đến tháng 2 năm 2027), quy mô ban đầu khoảng 20 tỷ USD mỗi quý, sau đó có thể dần dần tăng lên.
Phong cách thận trọng của ban lãnh đạo có nghĩa là thông tin về việc mua lại trong cuộc gọi này có thể không vượt quá mong đợi. UBS đánh giá rằng Micron sẽ không phát tín hiệu mua lại mạnh mẽ trước thời hạn. Kết hợp với các tuyên bố trước đây, ban lãnh đạo có khả năng sẽ nhấn mạnh "tăng cường hoàn vốn sau khi gỡ bỏ hạn chế" mà không công bố số tiền ủy quyền cụ thể. Trong bối cảnh thị trường đã có kỳ vọng cao về việc mua lại, nếu lần này chỉ đưa ra tuyên bố định tính, có thể khó trở thành yếu tố kích thích tăng giá trong ngắn hạn.
Việc mua lại của SK Hynix vào tháng 8 đã cung cấp một tham chiếu hữu ích: việc mua lại có thể trong ngắn hạn nâng cao tâm lý thị trường, nhưng bản thân nó chưa chắc có thể thay đổi logic định giá tổng thể của ngành. Vào ngày 19 tháng 8, SK Hynix đã công bố kế hoạch mua lại và hủy bỏ cổ phiếu trị giá 40 triệu tỷ won (khoảng 28,6 tỷ USD), chiếm khoảng 3,3% tổng số cổ phiếu, thời gian thực hiện từ ngày 20 tháng 8 đến ngày 19 tháng 11, tất cả cổ phiếu mua lại sẽ bị hủy bỏ; đồng thời, công ty đã điều chỉnh mục tiêu hoàn vốn cho cổ đông từ "dưới 50% dòng tiền tự do tích lũy" lên "trên 50%". Lý do mà hội đồng quản trị đưa ra là giá trị nội tại của công ty chưa được phản ánh đầy đủ trong giá cổ phiếu hiện tại. Trước khi công bố, giá cổ phiếu của họ đã giảm gần một nửa so với đỉnh điểm vào tháng 6, và vào ngày trước thông báo đã giảm hơn 9% trong một ngày; ngày giao dịch đầu tiên sau thông báo đã tăng 12,73%, hoàn toàn phục hồi, cho thấy thị trường phản ứng trực tiếp và nhanh chóng với việc hoàn vốn "bằng tiền mặt". Tuy nhiên, sau đó giá cổ phiếu của họ vẫn thấp hơn khoảng 16% so với đường trung bình 50 ngày, lo ngại của thị trường về tính bền vững của chi tiêu vốn cho AI và lãi suất trái phiếu toàn cầu tăng lên, đều không phải là điều mà việc mua lại có thể giải quyết. Một chi tiết đáng chú ý khác là, SK Hynix đã công bố kế hoạch đầu tư mở rộng trị giá 54,3 triệu tỷ won một tuần trước khi thông báo mua lại, giá cổ phiếu đã giảm 4,9%, phản ánh rõ ràng thị trường ưu tiên "hoàn vốn cho cổ đông" hơn là "mở rộng công suất".
Từ trường hợp của Hynix, việc mua lại sắp tới của Micron có thể hỗ trợ giá trị trên mỗi cổ phiếu lâu dài hơn là ảnh hưởng đến giá cổ phiếu trong ngắn hạn, nó gần giống như "đáy" cho giá trị lâu dài, chứ không phải là động lực độc lập cho giá cổ phiếu trong ngắn hạn. Kinh nghiệm của Hynix cho thấy, thông báo mua lại có thể nâng cao tâm lý, củng cố sự công nhận của thị trường đối với kỷ luật vốn, nhưng hướng đi trung hạn của giá cổ phiếu vẫn phụ thuộc vào chu kỳ giá bộ nhớ và tính bền vững của nhu cầu AI. Ý nghĩa sâu xa hơn của việc mua lại của Micron nằm ở lâu dài: việc liên tục giảm vốn cổ phần khi đạt đỉnh thịnh vượng sẽ quyết định mức độ hỗ trợ cho lợi nhuận trên mỗi cổ phiếu và giá cổ phiếu của công ty trong chu kỳ suy giảm tiếp theo. Do đó, điều thực sự đáng chú ý trong cuộc gọi này là liệu ban lãnh đạo có thể đưa ra khung hoàn vốn có thể định lượng, bao gồm quy mô ủy quyền mua lại, nhịp độ thực hiện, cũng như sự phân chia giữa chi tiêu vốn và hoàn vốn cho cổ đông.
Tuyên bố miễn trừ trách nhiệm
Bài viết này được biên soạn bởi nền tảng này dựa trên thông tin công khai, các dữ liệu thị trường, quan điểm của tổ chức và báo cáo tin tức được trích dẫn chủ yếu từ các báo cáo nghiên cứu của Goldman Sachs, UBS và các công ty chứng khoán khác, Visible Alpha, Zacks, FactSet, TrendForce và các tổ chức dữ liệu khác, thông báo và tài liệu báo cáo tài chính của Micron Technology và SK Hynix, cũng như các công bố công khai từ các phương tiện truyền thông tài chính chính. Nền tảng này đã nỗ lực xác minh tính chính xác của thông tin, nhưng không đưa ra bất kỳ đảm bảo rõ ràng hoặc ngụ ý nào về tính đầy đủ, kịp thời và chính xác của thông tin liên quan.
Quan điểm, dự đoán và dữ liệu định giá của UBS được trích dẫn từ các phương tiện truyền thông như Zhitong Finance, nền tảng này không có bản gốc của báo cáo nghiên cứu, có thể có sự khác biệt với bản gốc; Micron không công bố khoảng giá cụ thể của thỏa thuận khách hàng chiến lược SCA, các so sánh liên quan trong văn bản dựa trên thông tin công khai trên thị trường, tỷ lệ doanh thu HBM, tỷ lệ mua lại vốn cổ phần cũng chỉ là ước tính, không phải dữ liệu chính thức của công ty, xin độc giả hãy thận trọng.
Phân tích, đánh giá và kỳ vọng trong bài viết này chỉ đại diện cho quan điểm tại thời điểm viết (cuối tháng 9 năm 2026), kỳ vọng nhất quán, dự đoán của các tổ chức và giá thị trường có thể thay đổi trước và sau khi công bố báo cáo tài chính, nền tảng này không chịu trách nhiệm về nghĩa vụ cập nhật.
Nội dung bài viết này chỉ để tham khảo và trao đổi, không cấu thành bất kỳ lời khuyên đầu tư, đề nghị hoặc lời mời đề nghị nào, cũng không cấu thành sự khuyến nghị đối với bất kỳ chứng khoán, sản phẩm tài chính hoặc sản phẩm phái sinh nào. Đầu tư vào cổ phiếu và ngành công nghiệp bán dẫn có rủi ro biến động lớn, hiệu suất trong quá khứ không đại diện cho lợi nhuận trong tương lai, nhà đầu tư thực hiện giao dịch dựa trên đó, rủi ro tự chịu. Độc giả trước khi đưa ra bất kỳ quyết định đầu tư nào, nên kết hợp tình hình tài chính cá nhân và khả năng chịu rủi ro, và tham khảo ý kiến của các chuyên gia có đủ trình độ.
 Cảnh báo rủi ro