Micron vào đêm trước báo cáo tài chính thứ Tư: Sự khác biệt giữa bên mua và bên bán chưa bao giờ lớn như vậy
 Thị trường có kỳ vọng cao về báo cáo tài chính sắp công bố của Micron. Giá HBM, cung cầu DRAM truyền thống và chi tiêu vốn cho AI là những yếu tố mà thị trường chú ý, nhưng kết quả thực tế vẫn có thể khác biệt so với kỳ vọng của thị trường. Ngoài các con số báo cáo tài chính, thị trường cũng sẽ chú ý đến triển vọng của ban quản lý cho năm 2027, cũng như cách các nhà đầu tư nhìn nhận tính chu kỳ và tiềm năng tăng trưởng của doanh nghiệp Micron trong tương lai.
Lời mở đầu: Micron Technology (Micron, MU) sẽ công bố báo cáo tài chính quý 4 năm tài chính 2026 vào sau giờ giao dịch ngày 30 tháng 9 theo giờ miền Đông (đêm 1 tháng 10 theo giờ Bắc Kinh). Công ty trước đó đã đưa ra dự báo doanh thu là 50 tỷ USD (biến động khoảng 1 tỷ USD), lợi nhuận trên mỗi cổ phiếu không theo GAAP là 31 USD (biến động khoảng 1 USD); Phố Wall đồng thuận dự kiến doanh thu khoảng 51,07 tỷ USD, EPS điều chỉnh khoảng 31,52 USD, tăng trưởng tương ứng khoảng 351% và 938%.
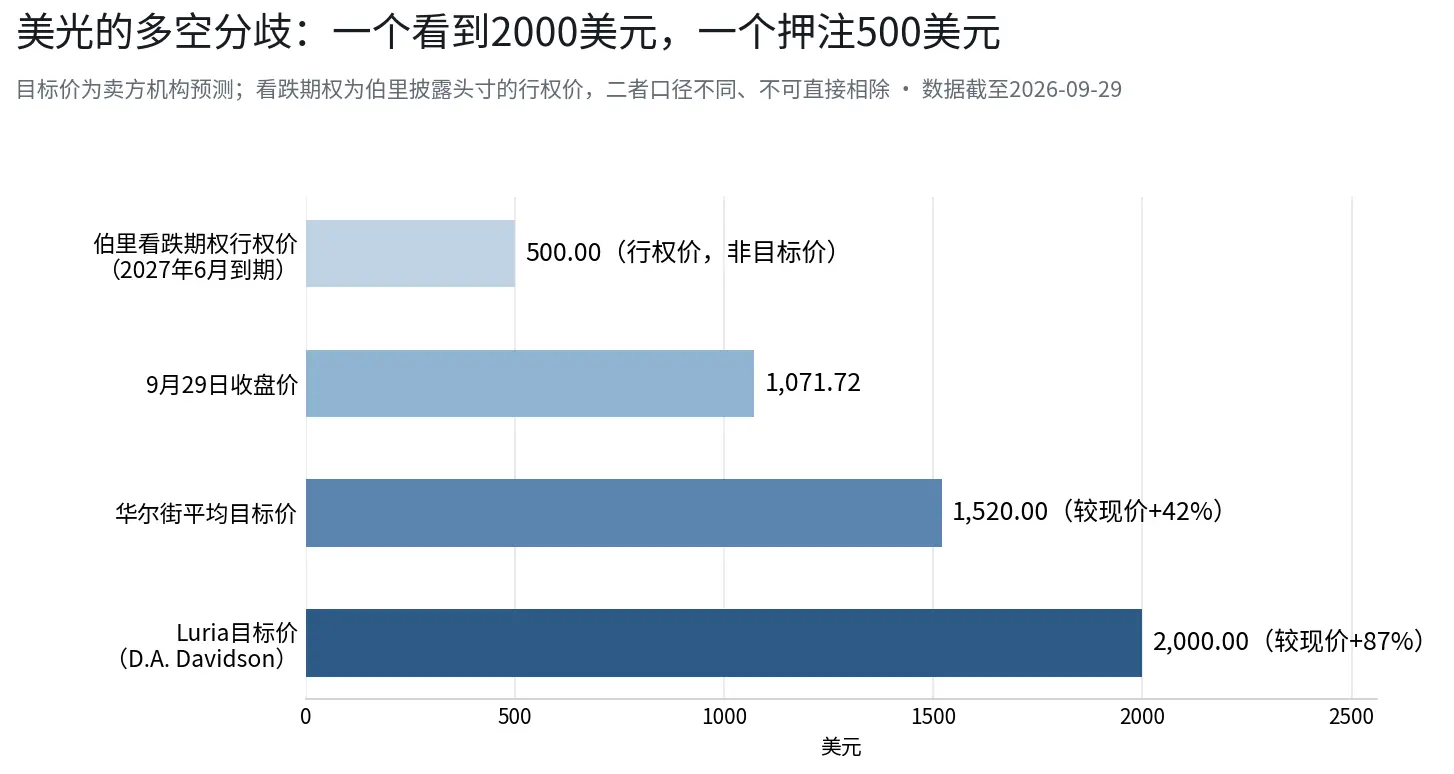
Nhưng điểm chú ý của thị trường đối với báo cáo tài chính này không chỉ nằm ở con số của quý này. Một số quan điểm thị trường cho rằng sự cải thiện hiệu suất đã phần nào phản ánh vào giá cổ phiếu, trong khi thị trường cũng quan tâm đến việc chu kỳ lưu trữ này sẽ kéo dài bao lâu. Nhà phân tích Gil Luria của D.A. Davidson đã nhấn mạnh mục tiêu giá 2000 USD vào đêm trước báo cáo tài chính, cho thấy tiềm năng tăng khoảng 87% so với giá đóng cửa ngày 29 tháng 9 là 1071,72 USD; trong khi "cá mập lớn" Michael Burry đã thay thế vị thế bán khống của Micron bằng quyền chọn bán có thời hạn đến tháng 6 năm sau với giá thực hiện 500 USD. Một bên đưa ra mục tiêu giá 2000 USD, trong khi bên kia thể hiện quan điểm giảm giá thông qua quyền chọn bán với giá thực hiện khoảng 500 USD.
Một, hiệu suất quý: kỳ vọng thị trường tổng thể mạnh mẽ
Trước tiên, hãy xem xét con số. Công ty dự báo doanh thu 50 tỷ USD (±1 tỷ), EPS không theo GAAP 31 USD (±1), nhưng nhiều tổ chức đã đưa ra dự đoán lạc quan hơn:
Citigroup: doanh thu 51 tỷ USD, EPS 31,45 USD;
Goldman Sachs: doanh thu 51,9 tỷ USD, EPS 32,54 USD;
UBS: doanh thu 52,4 tỷ USD, EPS 32,50 USD, là dự đoán táo bạo nhất;
JPMorgan (Harlan Sur): doanh thu 51,4 tỷ USD, tỷ suất lợi nhuận gộp 86,2%, EPS 31,73 USD, đều cao hơn kỳ vọng chung của thị trường.
Doanh thu 50 tỷ USD trong một quý là gì? Doanh thu cả năm tài chính 2025 của Micron khoảng 37,1 tỷ USD ------ doanh thu của một quý đã vượt qua tổng doanh thu của cả năm trước đó.
Từ hiệu suất đã được thực hiện đến các biến số cấu trúc, báo cáo tài chính này có ba lớp bí ẩn: liệu dự báo hiệu suất có thể vượt qua kỳ vọng thị trường đã được nâng cao, nhịp độ sản xuất HBM4 và thời điểm thúc đẩy doanh thu, cũng như xu hướng giá DRAM thông thường và kế hoạch chi tiêu vốn sẽ cung cấp cơ sở cho triển vọng ngành như thế nào.
Morgan Stanley (Morgan) có dự đoán tương đối bảo thủ cho quý này: dự kiến doanh thu 50,24 tỷ USD, tăng trưởng 342,1% so với năm trước, tỷ suất lợi nhuận gộp 86,4%, lợi nhuận trên mỗi cổ phiếu 31,2 USD, thấp hơn kỳ vọng của thị trường là 31,49 USD. Nhưng Morgan cũng dự đoán Micron sẽ điều chỉnh tăng dự báo lợi nhuận, chỉ là mức tăng thấp hơn so với các quý trước.
Hai, logic cơ bản của siêu chu kỳ: HBM đang "rút máu" DRAM
Từ góc độ cung cầu ngành, một yếu tố cấu trúc mà thị trường hiện đang quan tâm là: sự mở rộng năng lực HBM có thể gây áp lực lên một phần cung DRAM truyền thống, trong khi DRAM truyền thống vẫn còn nhu cầu trên thị trường.
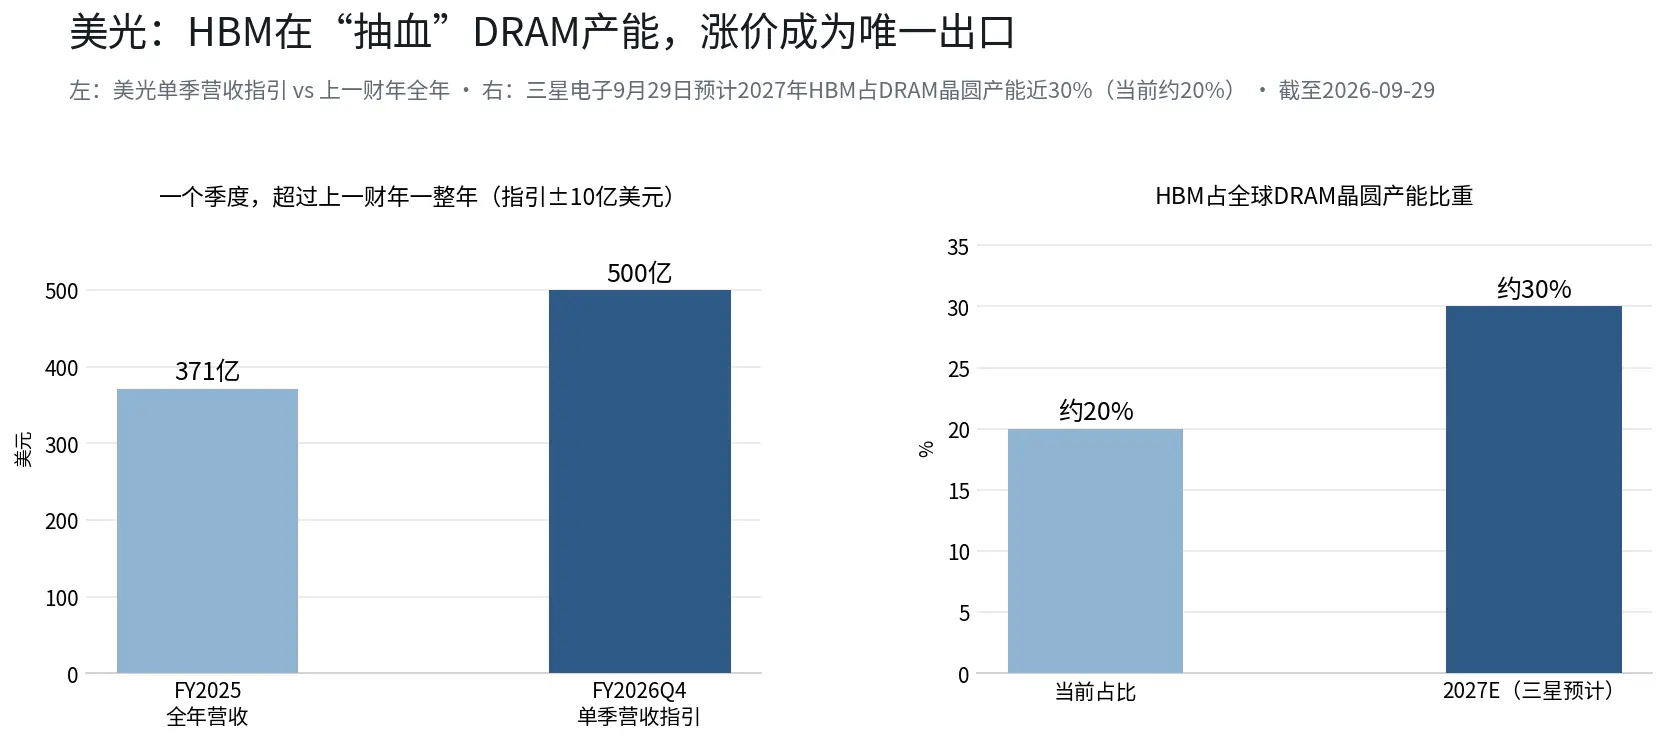
Phó Chủ tịch điều hành của Samsung Electronics, Kim Taewoo, đã đưa ra một con số quan trọng trong tuyên bố mới nhất vào ngày 29 tháng 9: dự kiến đến năm 2027, HBM sẽ chiếm gần 30% tổng công suất wafer DRAM toàn cầu, trong khi tỷ lệ hiện tại khoảng 20%. Đường đi tính toán của Dongwu Securities rõ ràng hơn ------ tỷ lệ công suất HBM trên tổng công suất DRAM sẽ tăng từ 12,3% vào năm 2024 lên 17,1% vào năm 2025, 20,8% vào năm 2026, và đạt 22,5% vào năm 2027. Công suất wafer cần thiết cho HBM4 khoảng gấp ba lần DRAM thông thường, việc tăng sản xuất HBM4 sẽ không thể tránh khỏi việc giảm công suất DRAM truyền thống có sẵn. Chủ tịch ADATA Technology, Chen Libai, xác nhận rằng công suất của ba nhà sản xuất gốc vào năm 2027 đã được bán hết, trong đó HBM và ứng dụng máy chủ AI tiêu thụ khoảng 70% sản lượng DRAM.
Điều đặc biệt về Micron là: nó là công ty duy nhất trong ba nhà sản xuất lưu trữ lớn có sự hiện diện lớn ở cả hai đầu HBM và DRAM truyền thống. Samsung và SK Hynix có tỷ trọng doanh thu HBM cao hơn, nhưng quy mô kinh doanh DRAM truyền thống và NAND của Micron lớn hơn, do đó hiệu suất lợi nhuận của nó cũng có thể bị ảnh hưởng nhiều hơn bởi sự thay đổi giá DRAM truyền thống. Khảo sát kênh của BMO cho thấy, sự tăng giá của DDR5 cho máy chủ mang lại không gian bất ngờ về hiệu suất lớn hơn so với HBM, giá HBM3E và HBM4 có khả năng tăng theo quý, trong khi nhu cầu bộ nhớ từ phía tiêu dùng có phần yếu.
Tiến độ của Micron cũng đang tăng tốc: HBM4 12 lớp được thiết kế cho nền tảng Vera Rubin của NVIDIA đã bắt đầu sản xuất hàng loạt vào quý 1 năm 2026, hiệu suất năng lượng cao hơn HBM3E hơn 20%, doanh thu từ lô hàng tích lũy đã vượt qua 1 tỷ USD. Giám đốc điều hành của Micron, Mehrotra, cho biết trong cuộc họp kết quả tháng 6 rằng tốc độ tăng sản xuất HBM4 12 lớp khoảng gấp đôi so với HBM3E 12 lớp. Theo thông tin trong ngành, công suất hàng tháng của Micron cho HBM dự kiến sẽ tăng gấp đôi lên 100.000 tấm trước cuối năm, tỷ lệ HBM4 trong sản lượng HBM của nó sẽ từ khoảng 20%-30% đầu năm tăng lên tối đa 50% vào cuối năm.
Ba, mục tiêu giá 2000 USD: quan điểm và cơ sở chính của Luria
Luria, người đã nhấn mạnh mục tiêu giá 2000 USD vào đêm trước báo cáo tài chính, gần đạt mức cao nhất của Phố Wall. Ông đã nâng mục tiêu giá từ 1500 USD lên 2000 USD vào tháng 6, lý do là Micron đã bước vào "giai đoạn có độ rõ ràng tốt nhất trong ngành bán dẫn", nhu cầu cung cấp lưu trữ sẽ tiếp tục căng thẳng ít nhất đến năm 2027.
Lập luận cốt lõi của ông có ba lớp:
Luria cho rằng, giá HBM hiện tại bị ảnh hưởng lớn bởi sự hạn chế cung, nhu cầu vẫn mạnh, trong khi nguồn cung mới vẫn cần thời gian để được giải phóng.
Độ rõ ràng về lợi nhuận của Micron đang được kéo dài. Đơn đặt hàng HBM thường được khóa trước hơn một năm, doanh thu năm 2027 có một tỷ lệ đáng kể đã có thể được dự đoán hợp lý.
Phương pháp định giá đang chuyển đổi. Ông đã viết trong báo cáo: "Chu kỳ lưu trữ này là một chu kỳ hoàn chỉnh của GPU, CPU và lưu trữ. P/E của AMD và Intel duy trì ở mức 40-60 lần, trong khi P/E của Micron chỉ 7 lần."
Luria cũng đề cập đến một thay đổi gần đây: Muse do Meta phát hành đã thành công rực rỡ, mở ra cho người tiêu dùng một kịch bản ứng dụng hoàn toàn mới. "Chỉ vài tuần trước, chúng tôi còn lo ngại rằng nhu cầu lưu trữ do Meta mang lại sẽ yếu đi, nhưng giờ đây khả năng đó đã rất thấp."
Nhưng khoảng cách gần 500 USD giữa mục tiêu giá trung bình của Phố Wall là 1520 USD và 2000 USD chính là minh chứng cho việc thị trường không có sự đồng thuận về việc "Micron thực sự là cổ phiếu chu kỳ hay cổ phiếu tăng trưởng". JPMorgan duy trì đánh giá "tăng cường", mục tiêu giá 1540 USD, dự đoán doanh thu, tỷ suất lợi nhuận gộp, EPS của quý này sẽ tốt hơn kỳ vọng chung của thị trường, và cho rằng sự chậm lại trong tăng giá là do nhịp độ bán hàng, không phải do nhu cầu yếu đi; UBS duy trì mục tiêu giá 1625 USD, dự đoán ít nhất đến quý 2 năm 2028, DRAM sẽ vẫn trong tình trạng cung không đủ, và dự đoán Micron sẽ bắt đầu thực hiện mua lại cổ phiếu từ quý 2 năm tài chính 2027, quy mô ban đầu khoảng 20 tỷ USD mỗi quý.
Bốn, logic của những người bán khống: quan điểm và rủi ro của sự trở lại chu kỳ
Trái ngược với Luria là "cá mập lớn" Michael Burry.
Theo thông tin từ Trung tâm Thông tin Nước ngoài Trung Quốc, Burry trong bản tin hàng tuần gửi cho nhà đầu tư gần đây đã tiết lộ rằng ông đã thay thế một lượng lớn vị thế bán khống cổ phiếu AI chính bằng quyền chọn bán, trong đó vị thế bán khống đối với Micron đã được thay thế bằng quyền chọn bán có thời hạn đến tháng 6 năm sau với giá thực hiện trong khoảng 500 USD. Lời của Burry là: "Do thời gian rút ngắn, tôi muốn có đòn bẩy lớn hơn trong vị thế bán khống."
Ông cho rằng, sự thiếu hụt cấu trúc của chip lưu trữ do cơn sốt xây dựng AI hiện tại là tạm thời, ngành sẽ cuối cùng trở lại mô hình truyền thống của sự thịnh vượng và suy thoái xen kẽ: "Trong vòng hai năm tới, khi sản lượng bắt kịp nhu cầu, sự thiếu hụt này sẽ biến mất, chip lưu trữ sẽ một lần nữa bước vào chu kỳ giảm giá."
Các nhà phân tích của Citigroup cũng đã cảnh báo trước báo cáo tài chính rằng giá DRAM và NAND sẽ chậm lại trong vài quý tới; Bernstein dự đoán chu kỳ lưu trữ có thể bắt đầu "chuẩn hóa" vào năm 2028. Trong lịch sử, một số cổ phiếu lưu trữ đã từng trải qua sự biến động lớn về giá cổ phiếu hoặc điều chỉnh ngay cả trong thời kỳ hiệu suất mạnh mẽ, nhưng hiệu suất lịch sử không đại diện cho kết quả trong tương lai.
Năm, ba rủi ro cần theo dõi
Tỷ lệ HBM4 tăng lên. HBM4 vẫn đang trong giai đoạn sản xuất đầu tiên, tỷ lệ thấp hơn thế hệ HBM3E, và quá trình sản xuất tiêu tốn nhiều công suất DRAM hơn. Nếu tỷ lệ cải thiện chậm hơn dự kiến, nhịp độ giao hàng của Micron ở đầu HBM có thể bị ảnh hưởng. Thị trường cũng quan tâm đến việc tỷ lệ công suất tăng có phù hợp với kỳ vọng hay không, tiến độ chứng nhận khách hàng, cũng như thời điểm thực hiện doanh thu ------ do việc giao hàng quy mô lớn từ các nền tảng hạ nguồn có thể tập trung vào năm 2027, đóng góp đáng kể của HBM4 cho doanh thu có thể chủ yếu rơi vào năm tài chính tiếp theo.
Độ co giãn giá của DRAM truyền thống và chi tiêu vốn. Theo các nhà phân tích của Bank of America, dữ liệu quan trọng mà thị trường thực sự quan tâm là triển vọng tỷ suất lợi nhuận gộp và chi tiêu vốn của Micron cho năm tài chính 2027: nếu tỷ suất lợi nhuận gộp có thể duy trì ở mức khoảng 85%, dự đoán lợi nhuận trên mỗi cổ phiếu 150-200 USD cho năm tài chính đó sẽ được hỗ trợ; chi tiêu vốn dự kiến sẽ ở mức trung cao khoảng hơn 40 tỷ USD, trong đó một phần đáng kể được sử dụng cho xây dựng phòng sạch, chưa chắc sẽ ngay lập tức chuyển đổi thành sản lượng mới. Nhưng nếu kỳ vọng của thị trường về triển vọng chu kỳ lưu trữ thay đổi, giá cổ phiếu Micron vẫn có thể biến động, ngay cả khi hiệu suất thực tế cao hơn kỳ vọng của thị trường.
Áp lực từ môi trường lãi suất vĩ mô. Ngày 28 tháng 9, Micron giảm 2,61%, chỉ số bán dẫn Philadelphia giảm 1,61%, lợi suất trái phiếu Mỹ tăng vọt đã gây áp lực lên tất cả các cổ phiếu công nghệ có định giá cao. Nếu Cục Dự trữ Liên bang tiếp tục tăng lãi suất vào tháng 10, các cổ phiếu lưu trữ có beta cao có thể chịu áp lực định giá bổ sung trong môi trường thanh khoản thắt chặt.
Viết ở cuối
Thị trường có kỳ vọng cao đối với báo cáo tài chính sắp công bố của Micron. Giá HBM, cung cầu DRAM truyền thống và chi tiêu vốn cho AI đều là những yếu tố mà thị trường quan tâm, nhưng hiệu suất thực tế vẫn có thể khác với kỳ vọng của thị trường. Thực sự, ngoài con số báo cáo tài chính, thị trường còn sẽ chú ý đến triển vọng của ban lãnh đạo đối với năm 2027, cũng như cách các nhà đầu tư nhìn nhận tính chu kỳ và tăng trưởng trong tương lai của Micron.
Mục tiêu giá 2000 USD của Luria và quyền chọn bán của Burry phản ánh những quan điểm khác nhau của thị trường về hiệu suất tương lai của Micron. Báo cáo tài chính và triển vọng của ban lãnh đạo sẽ cung cấp thêm thông tin cho thị trường.
Đối với báo cáo tài chính lần này, bạn quan tâm đến yếu tố nào hơn ------ cung cầu HBM, giá DRAM truyền thống, chi tiêu vốn, hay triển vọng chu kỳ trong tương lai của ban lãnh đạo?
Tuyên bố miễn trừ trách nhiệm: Bài viết này chỉ nhằm mục đích thông tin chung và giáo dục, không cấu thành bất kỳ lời khuyên, đề xuất, chào mời hoặc khuyến khích đầu tư nào, cũng không nên được coi là cơ sở để mua, bán hoặc nắm giữ bất kỳ chứng khoán hoặc sản phẩm tài chính nào. Các quan điểm, dự đoán, mục tiêu giá và thông tin dự báo khác (nếu có) trong bài viết đều đến từ các bên thứ ba liên quan hoặc tài liệu công khai, không đại diện cho quan điểm hoặc lời khuyên đầu tư của BIT. Tình hình thị trường có thể thay đổi bất cứ lúc nào, kết quả thực tế có thể có sự khác biệt đáng kể so với các dự đoán hoặc kỳ vọng liên quan. Đầu tư có rủi ro, nhà đầu tư nên tự đưa ra quyết định đầu tư dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro