Ngày đầu tiên phát hành toàn bộ GPT-6, chỉ số Dow giảm hơn 340 điểm: Khi "thời khắc AGI" của AI gặp "cao hơn và lâu hơn"

 Nhiều báo cáo tập trung vào "đa số các quan chức ủng hộ việc tăng lãi suất thêm một lần nữa trong năm nay". Nhưng trong biên bản còn có một đoạn phát biểu theo các báo cáo công khai ít được đề cập: một số người tham gia cho rằng, sự phát triển của trí tuệ nhân tạo có thể dẫn đến tổng cầu vượt quá cung trong trung hạn, từ đó tạo áp lực tăng lên đối với lạm phát.
Ngày 7 tháng 10, hai sự kiện xảy ra trong cùng một ngày, nhưng hướng đi không nhất quán.
OpenAI đã chính thức ra mắt GPT-6 cho tất cả người dùng ChatGPT trên toàn cầu, người dùng trả phí (Plus, Pro, Business, Enterprise) sẽ được chuyển sang GPT-6 Sol từ ngày này, trong khi người dùng Free và Go sẽ chuyển sang GPT-6 Luna từ ngày 8 tháng 10, đồng thời giới thiệu khả năng mới mang tên Intelligent UI - câu trả lời có thể kết hợp văn bản, biểu đồ và các thành phần tương tác theo thời gian thực dựa trên loại câu hỏi. Theo dữ liệu chính thức từ OpenAI, số lượng người dùng hoạt động hàng tuần của ChatGPT đã vượt quá 1,2 tỷ.
Cùng ngày, Cục Dự trữ Liên bang Mỹ công bố biên bản cuộc họp tháng 9. Tất cả 19 quan chức tham gia đều nhất trí ủng hộ việc tăng lãi suất vào tháng 9, phần lớn các thành viên tham gia cho rằng có thể cần phải điều chỉnh lãi suất thêm trước cuối năm; các thành viên tham gia nhấn mạnh rằng lạm phát vẫn ở mức cao, thị trường lao động gần đạt mức việc làm đầy đủ, và rủi ro lạm phát có xu hướng tăng.
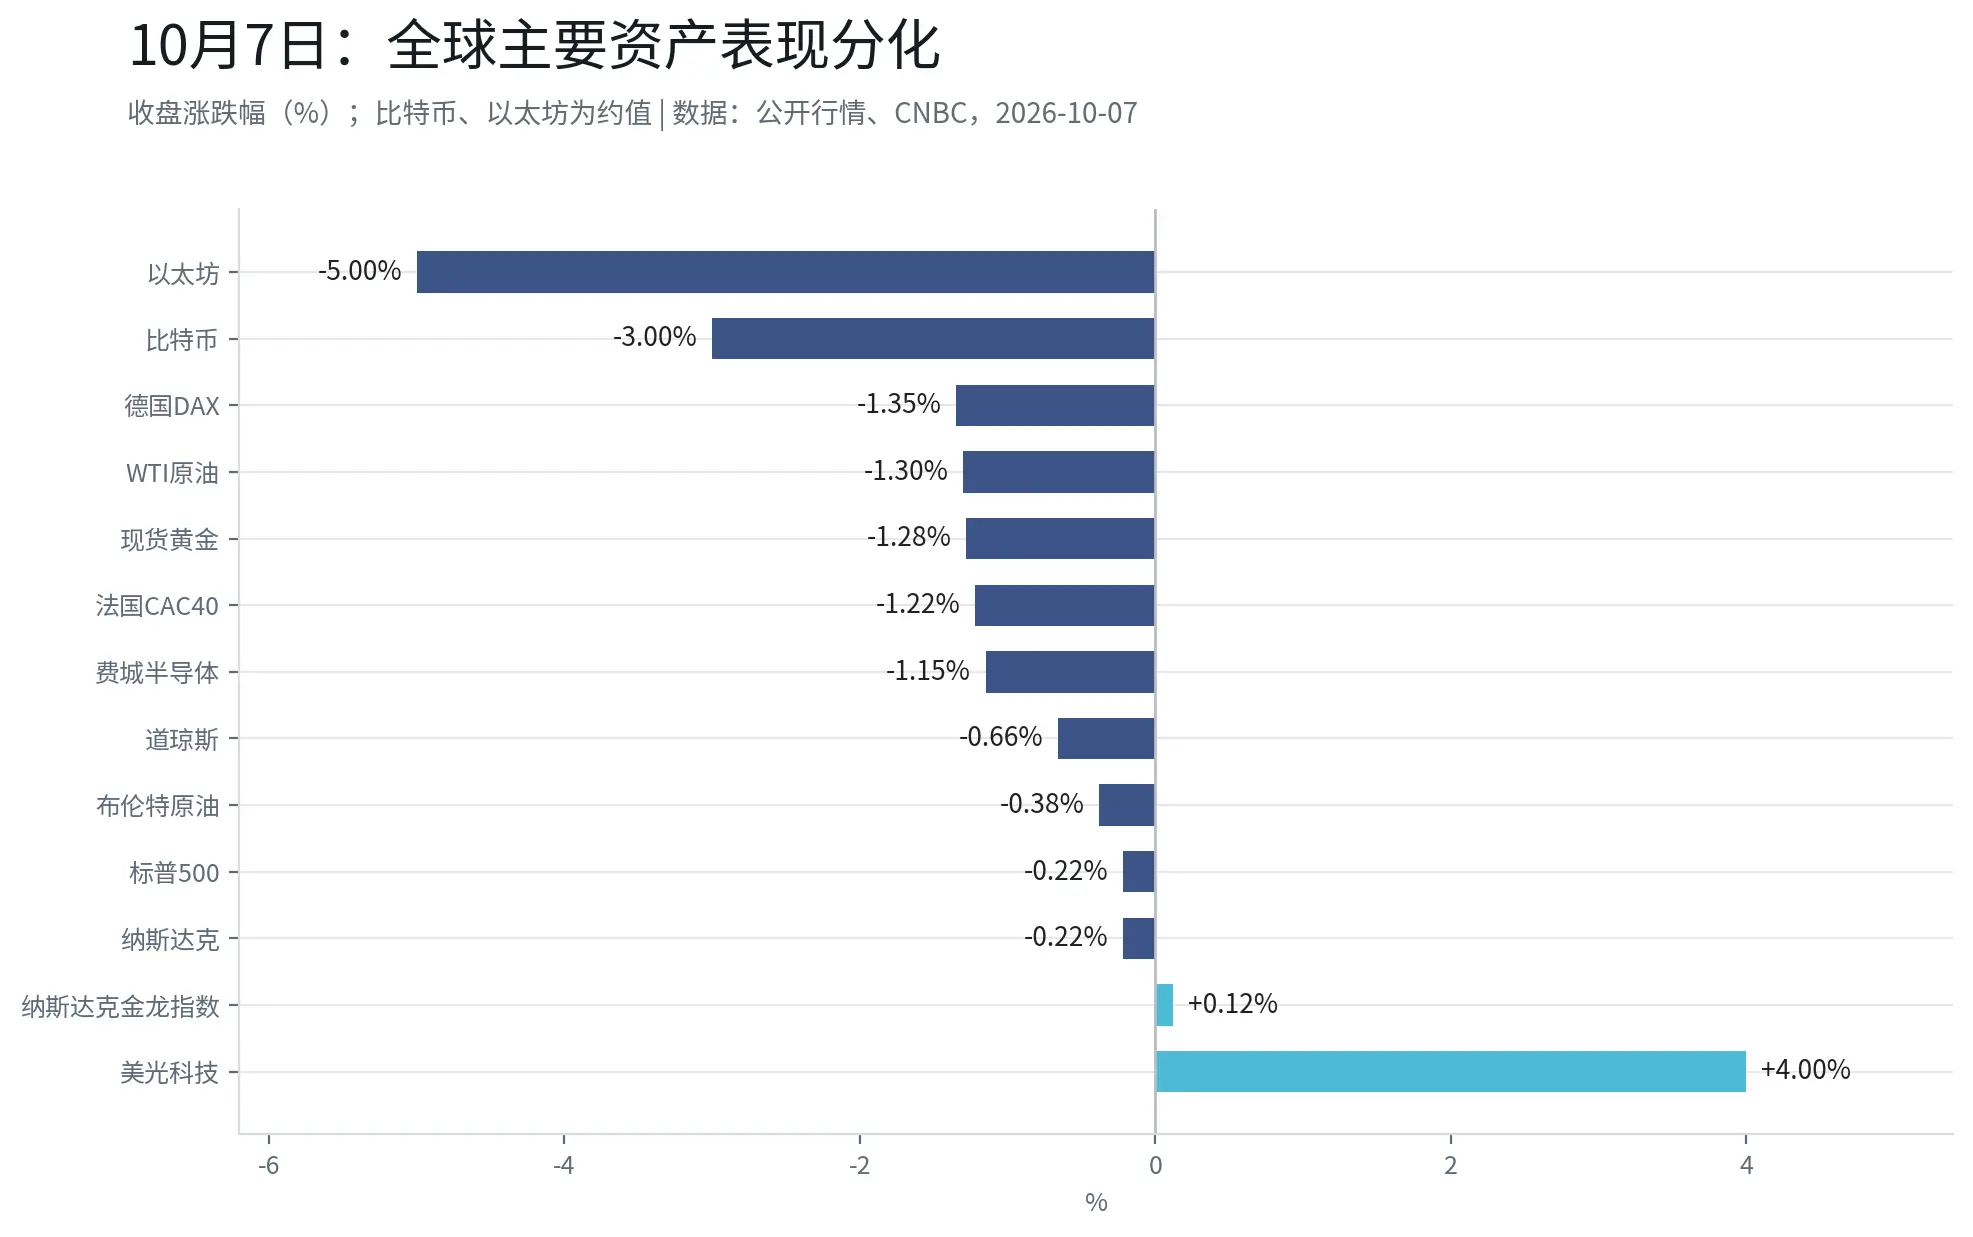
Một bên là "thời khắc AGI" trong câu chuyện thị trường, một bên là "cao hơn và lâu hơn" theo quan điểm của ngân hàng trung ương. Trong ngày, ba chỉ số chính của thị trường chứng khoán Mỹ đã giảm từ mức cao kỷ lục của ngày trước: Chỉ số Dow Jones giảm 341,41 điểm xuống 51.179,87 điểm (-0,66%), chỉ số S&P 500 giảm 0,22% xuống 7.801,77 điểm, chỉ số Nasdaq giảm 0,22% xuống 27.538,69 điểm. Châu Âu giảm mạnh hơn - chỉ số DAX của Đức giảm 1,35%, chỉ số CAC40 của Pháp giảm 1,22%; ngoài việc lợi suất trái phiếu Mỹ tăng, lo ngại về tài chính của Pháp và giá dầu cao cũng được coi là một trong những lý do khiến cổ phiếu châu Âu chịu áp lực trong ngày.
Một, một câu trong biên bản đáng để đọc kỹ hơn
Phần lớn các báo cáo tập trung vào "đa số quan chức ủng hộ việc tăng lãi suất một lần nữa trong năm nay". Nhưng trong biên bản còn có một đoạn được công bố mà ít được đề cập: một số thành viên tham gia cho rằng sự phát triển của trí tuệ nhân tạo có thể dẫn đến tổng cầu vượt quá cung trong trung hạn, từ đó tạo áp lực tăng lên cho lạm phát.
Trọng lượng của câu này có thể không kém gì "tăng lãi suất một lần nữa trong năm nay". Trong cuộc thảo luận về lạm phát của Cục Dự trữ Liên bang, chi tiêu vốn cho AI được coi là một trong những biến số có thể làm tăng tổng cầu, không còn chỉ là câu chuyện trung lập về "tiến bộ công nghệ". Theo suy luận này: nếu việc thương mại hóa AI và mở rộng khả năng tính toán tiếp tục tăng tốc, có thể cung cấp thêm một lý do cho con đường lãi suất "cao hơn và lâu hơn" - đây là cách hiểu của bài viết này dựa trên nguyên văn biên bản, nhưng vẫn có sự không chắc chắn trong phán đoán hướng đi.
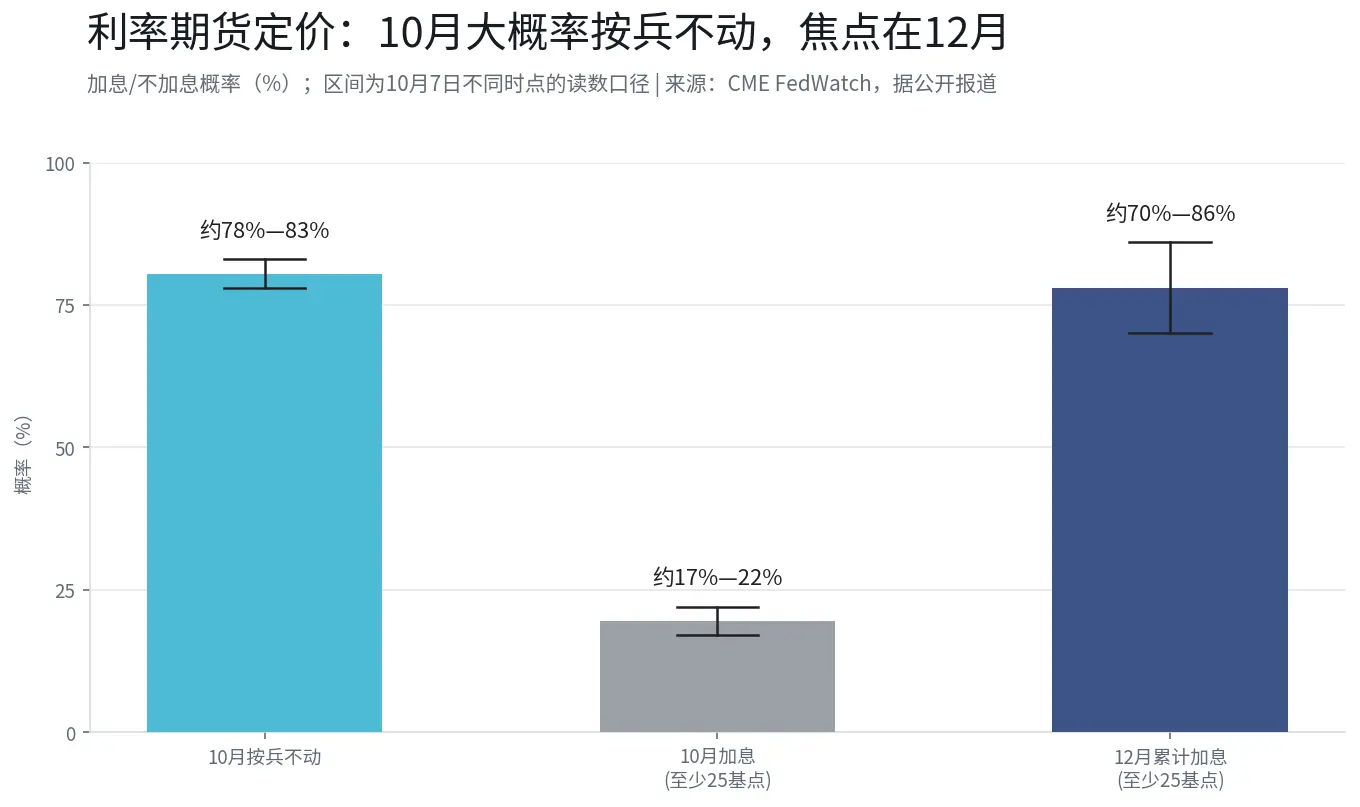
Giá cả thị trường hiện tại nằm giữa hai điều này. Theo dữ liệu từ CME FedWatch (vào ngày 7 tháng 10, các thời điểm khác nhau có số liệu hơi khác nhau), xác suất tăng lãi suất ít nhất 25 điểm cơ bản vào tháng 10 đã giảm xuống khoảng 17% - 22%, trong khi xác suất tăng lãi suất tích lũy ít nhất 25 điểm cơ bản vào tháng 12 khoảng trong khoảng 70% - 86%. Tín hiệu mà thị trường truyền tải là: có khả năng cao tháng 10 sẽ giữ nguyên, cuộc họp tháng 12 có thể là một trong những điểm quan sát quan trọng hơn.
Hai, trái phiếu Mỹ: nhu cầu đấu giá kỳ hạn 10 năm vượt kỳ vọng, nhưng vấn đề thực sự là ở đầu dài
Một trong những biến động giá tài sản được chú ý nhất trong ngày xảy ra trên thị trường trái phiếu.
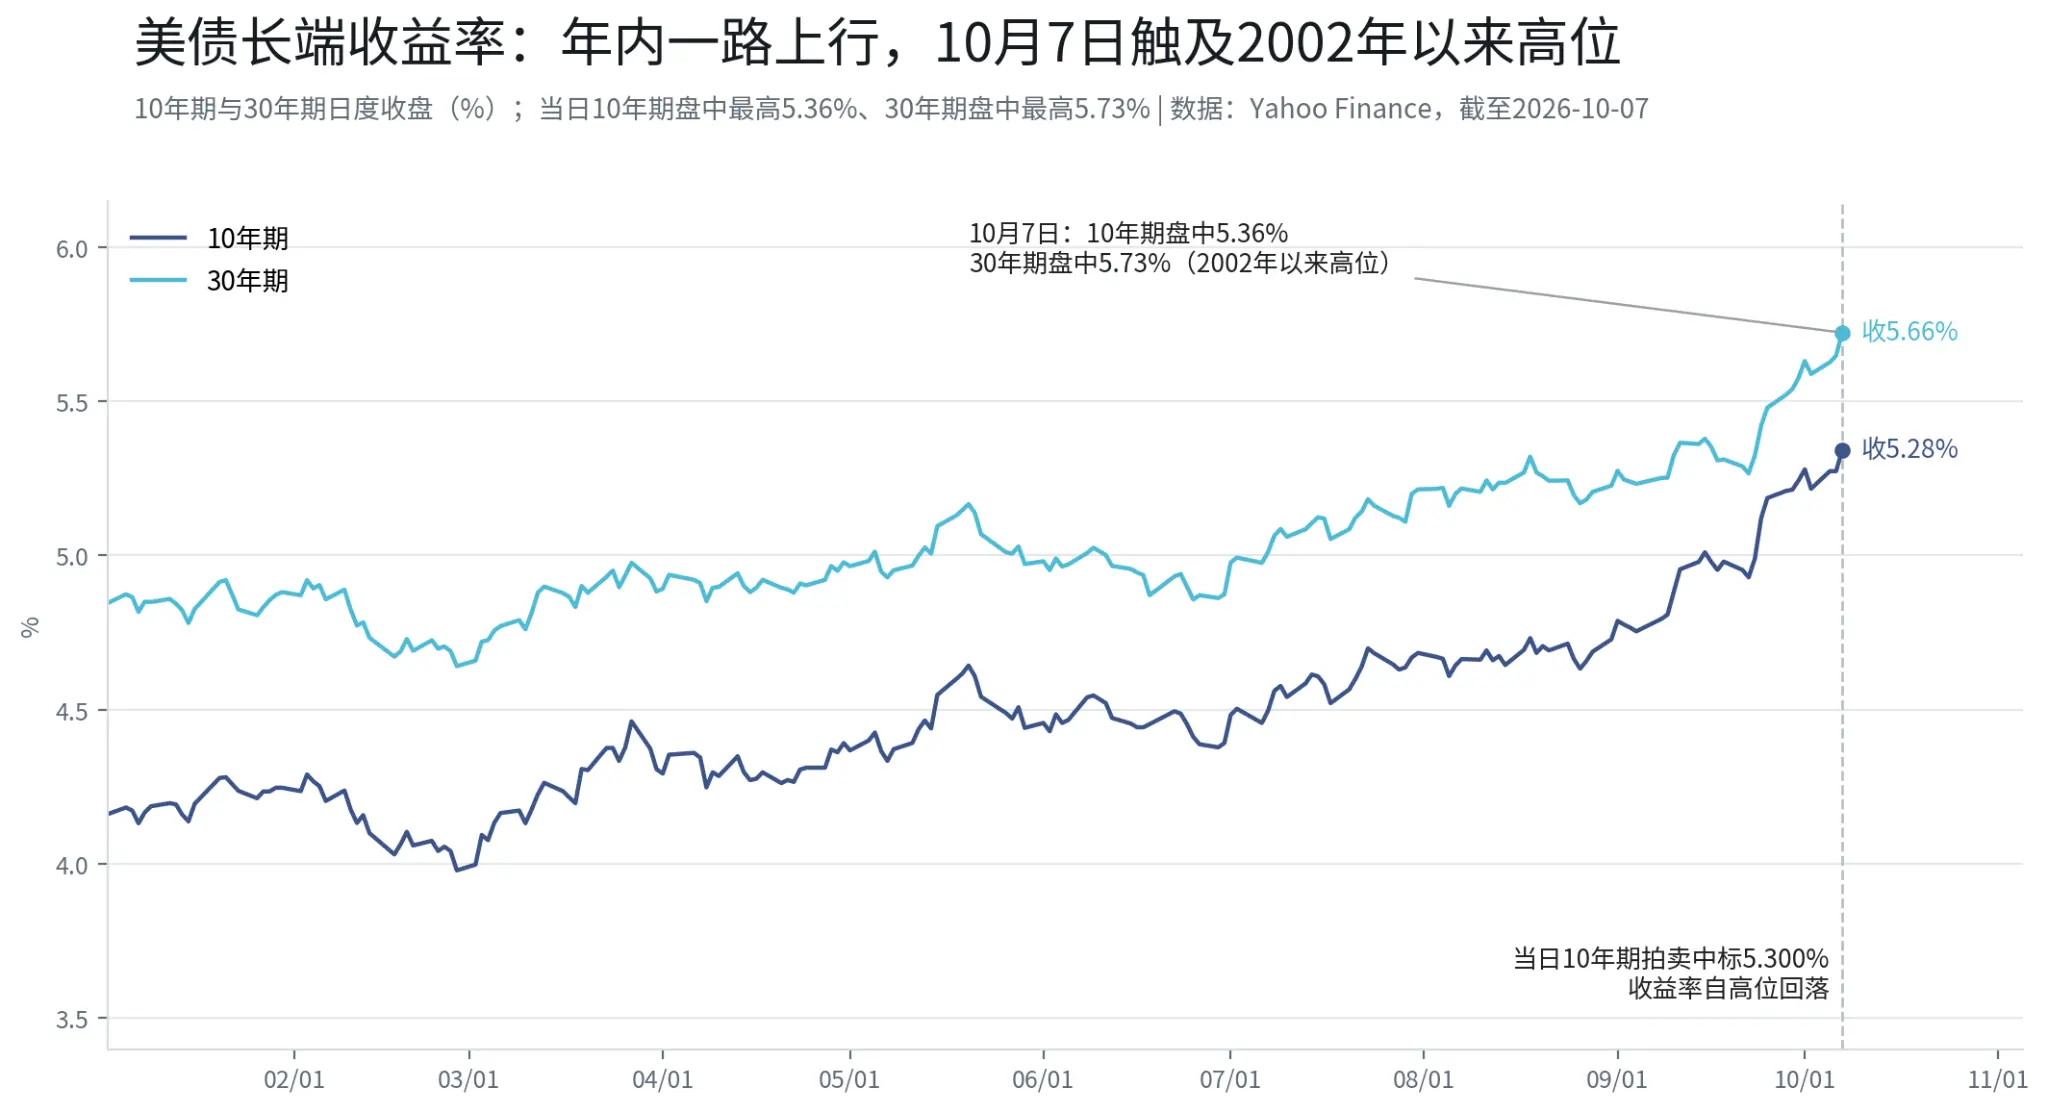
Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Mỹ đã có lúc tăng lên 5,364% (theo số liệu của Reuters, cao nhất kể từ tháng 4 năm 2002), lợi suất kỳ hạn 30 năm đã chạm mức 5,70% - 5,73% (cao nhất kể từ tháng 5 năm 2002). Khi đóng cửa, cả hai đều giảm xuống khoảng 5,28% và 5,66%. Theo các báo cáo công khai, các quan chức Bộ Tài chính Mỹ đã phản hồi rằng đợt bán trái phiếu này là "hiện tượng toàn cầu" - lợi suất dài hạn của Mỹ, châu Âu và Nhật Bản đồng thời tăng lên, đằng sau là kỳ vọng lạm phát sau khi giá dầu vượt 100 đô la, cũng như yêu cầu bồi thường cao hơn của nhà đầu tư để hấp thụ nguồn cung trái phiếu chính phủ lớn.
Nhưng vào ngày 7 tháng 10 có một bằng chứng phản chứng quan trọng: trong ngày, cuộc đấu giá trái phiếu kỳ hạn 10 năm trị giá 39 tỷ đô la đã có tỷ lệ đấu thầu là 2,77 lần, rõ ràng cao hơn mức trung bình gần đây là 2,54 lần; các nhà giao dịch cấp một chỉ nhận được khoảng 2,5%, là mức thấp nhất kể từ cuộc khủng hoảng tài chính - điều này có nghĩa là khoảng 97,5% lượng phát hành đã được các nhà đầu tư không phải là nhà giao dịch lấy đi. Tỷ lệ đấu thầu gián tiếp (bao gồm các ngân hàng trung ương toàn cầu và các tổ chức khác) đã nhận được 80,3%, cao hơn mức trung bình gần 10 lần là 72,4%.
Một cách giải thích là: khi lợi suất vượt qua mức 5,3%, một số quỹ đầu tư dài hạn (quỹ hưu trí, bảo hiểm, quỹ chính phủ) có thể đang chuyển từ "tránh xa đầu dài" sang "có kỷ luật phân bổ đầu dài". Các quỹ này có kỷ luật nội bộ về mức lợi suất, chỉ cần đủ cao là sẽ phân bổ. Nhưng một cuộc đấu giá đơn lẻ không đủ để xác nhận xu hướng - và cần nhấn mạnh rằng, nó xác nhận nhu cầu của kỳ hạn 10 năm.
Sau khi công bố kết quả đấu giá, lợi suất kỳ hạn 10 năm đã giảm từ mức cao trong ngày xuống khoảng 5,28% - 5,30%. Sự giảm lợi suất xảy ra sau cuộc đấu giá: sự thay đổi biên quan trọng nhất trên thị trường trái phiếu trong ngày có thể không phải là dữ liệu kinh tế, mà là sự xuất hiện của lực mua.
Ba, kỳ hạn 30 năm: đoạn đáng chú ý hơn so với kỳ hạn 10 năm
Nếu kỳ hạn 10 năm là "neo giá" trong ngày, thì kỳ hạn 30 năm có thể là đoạn chịu áp lực nhiều nhất.
Xét về điểm, cả hai thực sự đều cực đoan: kỳ hạn 10 năm đạt 5,364% trong ngày là cao nhất kể từ tháng 4 năm 2002, kỳ hạn 30 năm đạt mức cao nhất 5,70% - 5,73% là cao nhất kể từ tháng 5 năm 2002; theo dữ liệu từ các giao diện thị trường, cả hai hiện đều ở gần mức phân vị 98% trong khoảng 52 tuần. Chỉ nhìn vào mức tăng, kỳ hạn 30 năm không tăng mạnh hơn kỳ hạn 10 năm - kể từ đầu tháng 9, kỳ hạn 10 năm đã tăng từ khoảng 4,79% lên 5,28%, kỳ hạn 30 năm đã tăng từ khoảng 5,27% lên 5,66%.
Điều thực sự khiến kỳ hạn 30 năm "đáng chú ý hơn" là ba lý do cấu trúc.
Thứ nhất, đây là đầu mà ngân hàng trung ương không thể kiểm soát. Lãi suất chính sách trực tiếp quyết định đầu ngắn, trong khi quyền định giá lợi suất kỳ hạn 30 năm nằm trong tay thị trường - nó được cấu thành từ kỳ vọng lạm phát và phần bù thời gian. Khi Cục Dự trữ Liên bang nói "cao hơn và lâu hơn", đầu ngắn theo dõi con đường chính sách; trong khi kỳ hạn 30 năm tăng lên, giống như thị trường đang bỏ phiếu cho con đường tài chính và lạm phát dài hạn. Theo các báo cáo công khai, áp lực mà đầu dài phải chịu trong đợt bán này lớn hơn đầu ngắn, chênh lệch lợi suất giữa kỳ hạn 10 năm và 30 năm duy trì ở mức khoảng 35 - 40 điểm cơ bản theo hình thái dốc dương - thị trường không định giá theo "đảo ngược suy thoái", mà giống như định giá theo "lạm phát và phần bù cung".
Thứ hai, thời gian đã khuếch đại biến động. Thời gian đáo hạn của trái phiếu kỳ hạn 30 năm khoảng gấp hơn hai lần kỳ hạn 10 năm, với cùng mức tăng lợi suất, mức giảm giá sẽ lớn hơn nhiều. Đối với các quỹ hưu trí và các tổ chức bảo hiểm nắm giữ trái phiếu dài hạn, kỳ hạn 30 năm là đoạn chịu áp lực định giá nhiều nhất; đối với bên phát hành (Bộ Tài chính Mỹ), đây cũng là đoạn tài chính đắt nhất.
Thứ ba, kết quả đấu giá kỳ hạn 10 năm không thể tự động áp dụng cho kỳ hạn 30 năm. Cuộc đấu giá ngày 7 tháng 10 cho thấy các quỹ phân bổ sẵn sàng tiếp nhận kỳ hạn 10 năm với lợi suất 5,3%; nhưng thời gian nợ của quỹ hưu trí và bảo hiểm chủ yếu nằm trong khoảng 20 - 30 năm, nhu cầu ở đầu siêu dài có tồn tại hay không, cần chờ cuộc đấu giá kỳ hạn 30 năm vào ngày 8 tháng 10 để trả lời. Nếu cuộc đấu giá kỳ hạn 30 năm cũng mạnh mẽ, bằng chứng cho việc lãi suất đầu dài "đạt đỉnh" sẽ tăng thêm một phần; nếu rõ ràng yếu hơn, thì điều này cho thấy các quỹ phân bổ chỉ sẵn sàng kéo dài đến kỳ hạn 10 năm, áp lực ở kỳ hạn 30 năm vẫn chưa được giải tỏa.
Trong bối cảnh giá dầu duy trì trên 100 đô la, kỳ vọng lạm phát đối với đầu siêu dài cũng trực tiếp hơn. Kết quả đấu giá kỳ hạn 30 năm và dữ liệu lạm phát sau đó có thể giải thích rõ hơn về mức độ tăng lãi suất trong đợt này so với diễn biến của kỳ hạn 10 năm.
Bốn, ngày phát hành GPT-6 của thị trường chứng khoán Mỹ: phân hóa phần cứng, không phải sự cuồng nhiệt toàn diện
Việc phát hành toàn bộ GPT-6 không tạo ra "mua AI toàn diện" trên thị trường, mà xuất hiện sự phân hóa bên trong.
Chỉ số bán dẫn Philadelphia giảm 1,15%. Diễn biến nội bộ giữa lưu trữ và bán dẫn phân tách: theo dữ liệu công khai, Micron tăng hơn 4% ngược chiều, AMD tăng hơn 3%; Qualcomm, Arm giảm hơn 2%, TSMC giảm 2,09%, Western Digital và SK Hynix ADR yếu đi.
Sự mạnh mẽ tương đối của Micron liên quan đến cung cầu lưu trữ. Theo báo cáo, vào ngày 7 tháng 10, một nhà phân tích từ tổ chức nước ngoài đã nâng mục tiêu giá của Micron từ 2.100 đô la lên 3.000 đô la, một trong những lý do cốt lõi là nhu cầu về bộ nhớ băng thông cao HBM từ các trung tâm dữ liệu AI (mức giá mục tiêu này chỉ đại diện cho đánh giá của tổ chức liên quan). Một cách giải thích của thị trường cho rằng, khối lượng suy diễn của các mô hình như GPT-6 càng lớn, nhu cầu về bộ nhớ băng thông cao càng trực tiếp, do đó trong lĩnh vực lưu trữ xuất hiện sự phân hóa giữa "lưu trữ cốt lõi AI" và "lưu trữ truyền thống" - liệu sự phân hóa này có thể duy trì hay không vẫn cần được xác minh qua báo cáo tài chính và dữ liệu đơn hàng sau này.
Các cổ phiếu công nghệ lớn tăng giảm đan xen: Amazon tăng 1,42%, Apple tăng 0,91%, Google tăng 0,81%, Microsoft tăng nhẹ; Meta giảm 2,38%, Nvidia, Tesla giảm nhẹ. Sự phân hóa bản thân đã là một tín hiệu: việc phát hành GPT-6 không thúc đẩy sự tăng giá đồng loạt, thị trường bắt đầu phân biệt "ai thực sự hưởng lợi từ nhu cầu suy diễn".
Năm, vàng giảm xuống dưới 4.100 đô la: áp lực từ chi phí nắm giữ và đồng đô la
Vàng là một trong những tài sản giảm giá mạnh trong ngày.
Theo dữ liệu công khai, giá vàng giao ngay đóng cửa khoảng 4.110 đô la/ounce (các nguồn dữ liệu khác nhau nằm trong khoảng 4.110,68 - 4.110,75), giảm 1,28%, trong ngày chạm mức thấp nhất khoảng 4.066 đô la, là mức thấp nhất kể từ ngày 5 tháng 8; giá bạc giao ngay đóng cửa khoảng 59,75 đô la/ounce; giá vàng kỳ hạn tháng 12 tại New York giảm 46,40 đô la xuống 4.140,70 đô la/ounce.
Sự yếu đi của vàng trong ngày có thể chủ yếu liên quan đến hai yếu tố: một là môi trường lãi suất thực - lợi suất trái phiếu chính phủ kỳ hạn 30 năm trong ngày ở mức trên 5,7%, chi phí cơ hội nắm giữ tài sản không có lãi suất đã bị nâng cao một cách hệ thống, khi trái phiếu chính phủ Mỹ có thể cung cấp lợi suất trên 5,3%, thuộc tính "không lãi suất" của vàng đã chuyển từ bối cảnh thành ràng buộc; hai là đồng đô la mạnh lên - chỉ số đô la đã tăng lên trên 102,3, gây áp lực lên giá vàng tính bằng đô la. Một số chuyên gia phân tích kim loại quý đã cho biết với truyền thông rằng thông điệp mà thị trường truyền tải là lãi suất có thể duy trì ở mức cao trong thời gian dài hơn, điều này hỗ trợ cho lợi suất và đồng đô la.
Cần lưu ý rằng, sự giảm giá của vàng trong ngày xảy ra trước khi công bố kết quả đấu giá kỳ hạn 10 năm, trong khi sau đấu giá, lợi suất giảm và giá vàng phục hồi từ mức thấp - việc đơn giản quy kết mức giảm chỉ do một sự kiện đơn lẻ là không chính xác, lãi suất, đồng đô la và yếu tố vị thế có thể cùng tác động.
Sáu, dầu thô: căng thẳng địa chính trị, nhưng giá dầu lại giảm
Giá dầu thô WTI giảm 1,30% xuống 88,28 đô la/thùng, giá dầu Brent giảm 0,38% xuống 100,20 đô la/thùng (theo dữ liệu công khai).
Giá dầu biến động không đồng bộ với thông tin địa chính trị. Theo các báo cáo công khai, phía Iran đã tuyên bố rằng Eo biển Hormuz đang ở trạng thái "đóng cửa" và lực lượng vũ trang Iran kiểm soát khu vực này; xung đột giữa Ả Rập Xê Út và lực lượng Houthi Yemen cũng đang tiếp diễn. Tuy nhiên, giá dầu không tăng lên do điều này, sức mạnh phòng ngừa từ phía cung có thể là yếu tố quan trọng hơn: Các quốc gia G-7 đã đồng ý phối hợp thông qua Cơ quan Năng lượng Quốc tế để phát hành khoảng 100 triệu thùng dầu thô và nhiên liệu trong bốn tháng tới, và vào ngày 7 tháng 10, các quốc gia thành viên IEA đã đồng ý tăng tốc độ phát hành dự trữ đã được công bố; theo thống kê của một cơ quan dữ liệu hàng hải, xuất khẩu dầu thô từ Trung Đông (ngoại trừ Iran) gần đây thậm chí đã vượt qua mức trước xung đột, một số lô hàng đã chuyển sang các tuyến đường vòng; có báo cáo khác cho biết Saudi Aramco đang nghiên cứu các kênh xuất khẩu mới để đối phó với sự gián đoạn ngắn hạn.
Phí bảo hiểm rủi ro địa chính trị đã phần nào bị chính sách từ phía cung bù đắp, điều này có thể là một trong những lý do quan trọng khiến giá dầu không tăng theo tình hình Trung Đông vào ngày hôm đó. Tuy nhiên, nếu sự gián đoạn cung cấp tiếp tục leo thang, khả năng đệm của việc phát hành dự trữ sẽ có giới hạn, và sự cân bằng này có thể không duy trì được.
Bảy, tiền điện tử đồng bộ điều chỉnh: Đòn bẩy mua chịu áp lực
Bitcoin đã có lúc giảm xuống dưới 83.000 USD, đóng cửa ở khoảng 83.100 USD, giảm hơn 3%; Ethereum giảm gần 5%, SOL giảm khoảng 3%, HYPE, XRP giảm hơn 4%, DOGE giảm hơn 7% (theo dữ liệu công khai).
Theo dữ liệu từ CoinGlass, trong 24 giờ qua, tổng số tiền bị thanh lý trên toàn thị trường khoảng 700 triệu USD, trong đó hơn chín phần mười là các vị thế mua. Sự điều chỉnh của tài sản tiền điện tử có thể liên quan đến nhiều yếu tố: Lợi suất trái phiếu Mỹ và đồng USD mạnh lên đã kìm hãm định giá của các tài sản không sinh lãi/ít lãi, các vị thế mua chịu áp lực đã bị thanh lý một cách thụ động trong đợt giảm nhanh; sự tăng giá dầu do sự kiện địa chính trị vào buổi sáng hôm đó cũng đã tạo áp lực lên tâm lý rủi ro.
Tám, diễn biến độc lập của cổ phiếu Trung Quốc
Trong bối cảnh cổ phiếu Mỹ giảm chung, chỉ số Nasdaq Golden Dragon China đã đảo chiều vào cuối phiên và tăng nhẹ (theo dữ liệu công khai khoảng 0.1%---0.3%, các nguồn dữ liệu khác nhau có sự khác biệt nhỏ); một số cổ phiếu Trung Quốc đã tăng rõ rệt.
Diễn biến tương đối độc lập của cổ phiếu Trung Quốc có thể liên quan đến nhiều yếu tố: Thứ nhất, mức điều chỉnh trước đó khá lớn, định giá ở mức tương đối thấp; Thứ hai, theo thống kê và phân tích của một ngân hàng lớn nước ngoài về gần 2800 quỹ toàn cầu, tỷ lệ phân bổ trung bình của các quỹ đầu tư chủ động đối với cổ phiếu Trung Quốc đã từ "phân bổ thấp" tăng lên "trung tính theo chuẩn" kể từ tháng 6, kết thúc trạng thái phân bổ thấp kéo dài bốn năm, các quỹ liên quan quản lý khoảng 562 tỷ USD tài sản cổ phiếu Trung Quốc (quan điểm này chỉ đại diện cho đánh giá của tổ chức liên quan). Liệu sự thay đổi trong hành vi đầu tư lịch sử có thể tiếp tục hay không, hiệu suất lịch sử không đại diện cho kết quả trong tương lai.
Chín, tiếp theo có thể theo dõi điều gì
Thứ nhất, kết quả đấu giá trái phiếu 30 năm. Đây là bài kiểm tra trực tiếp cho việc "các vị thế phân bổ có mở rộng đến đầu dài hay không": Nếu trái phiếu 10 năm mạnh, trái phiếu 30 năm cũng mạnh, áp lực lãi suất dài hạn có thể gần đạt đến mức giải phóng tạm thời; nếu trái phiếu 10 năm mạnh, trái phiếu 30 năm yếu, điều đó cho thấy đầu dài vẫn là điểm yếu, các tài sản định giá cao và vàng vẫn chưa được giải phóng.
Thứ hai, liệu lợi suất trái phiếu Mỹ 10 năm có thể trở lại và ổn định dưới 5.3% hay không. Nếu lợi suất tiếp tục hoạt động trên 5.3%, mỏ neo định giá của các tài sản định giá cao sẽ tiếp tục chịu áp lực; nếu lực mua có tính chất phân bổ có tính bền vững, đỉnh lãi suất dài hạn có thể gần hơn so với mức định giá hiện tại ------ đánh giá này có sự không chắc chắn.
Thứ ba, sự truyền dẫn ngành sau khi phát hành GPT-6. Sự phân hóa bên trong lĩnh vực lưu trữ (một số tài sản liên quan đến AI trong lĩnh vực lưu trữ mạnh lên, trong khi lưu trữ truyền thống và một số bán dẫn yếu đi) là một tín hiệu ban đầu. Nếu sự chênh lệch định giá giữa "lưu trữ cốt lõi AI" và "lưu trữ truyền thống" tiếp tục mở rộng, logic định giá trong chuỗi cung ứng AI có thể chuyển từ "mua AI" sang "nhận diện các khâu thực sự hưởng lợi từ nhu cầu suy luận trong chuỗi AI" ------ cuối cùng vẫn cần xác minh qua đơn hàng và báo cáo tài chính.
Thứ tư, sự thay đổi biên độ của xác suất tăng lãi suất vào tháng 12. Hiện tại, thị trường định giá xác suất tăng lãi suất tích lũy ít nhất 25 điểm cơ bản vào tháng 12 khoảng từ bảy đến tám phần trăm (theo các thời điểm khác nhau của CME FedWatch). Nếu dữ liệu lạm phát tiếp theo cho thấy tính bền vững vẫn còn, xác suất này có thể tăng thêm, việc "tạm dừng" vào tháng 10 có thể chỉ là vấn đề nhịp điệu; ngược lại, bất kỳ tín hiệu nào về việc giảm lạm phát cũng có thể cải thiện tình hình của cả cổ phiếu tăng trưởng và trái phiếu dài hạn.
Viết ở cuối
Việc đọc ngày 7 tháng 10 thành "câu chuyện AI bị thất bại" hoặc "thị trường hoảng loạn" đều không đầy đủ. Những gì thực sự xảy ra giống như: Biên bản cuộc họp của Cục Dự trữ Liên bang đã đưa AI từ câu chuyện ngành vào khung lạm phát, do đó lãi suất dài hạn bị áp lực tăng lên; cùng ngày, một cuộc đấu giá trái phiếu 10 năm với nhu cầu vượt kỳ vọng đã phần nào đẩy lùi lợi suất. Việc phát hành toàn bộ GPT-6 không mang lại sự tăng giá đồng loạt, mà là một lần "sắp xếp lại các khâu hưởng lợi"; sự điều chỉnh của vàng và tiền điện tử chủ yếu là kết quả của chi phí nắm giữ và môi trường đồng USD. Và trong tất cả những điều này, lãi suất trái phiếu 30 năm đứng trên 5.7% và chưa trải qua kiểm tra nhu cầu cùng cấp độ ------ có thể đó mới là thước đo thực sự cho vài ngày giao dịch tiếp theo.
Nguồn dữ liệu
Công bố chính thức của OpenAI
Dữ liệu thị trường công khai (cổ phiếu Mỹ, trái phiếu Mỹ, vàng, dầu thô, tài sản tiền điện tử, v.v.)
Kết quả đấu giá của Bộ Tài chính Mỹ
Biên bản cuộc họp của Cục Dự trữ Liên bang, CME FedWatch
Reuters, CNBC, FXStreet, CoinGlass
Tuyên bố của G-7/IEA
Báo cáo nghiên cứu và thông tin công khai từ các tổ chức nước ngoài
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết này chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời gọi hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất lịch sử và xu hướng thị trường trước đây không đại diện hoặc đảm bảo kết quả trong tương lai. Các nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro