Quý vừa qua là quý có lợi nhuận cao nhất trong lịch sử của Samsung, nhưng giá cổ phiếu lại thấp hơn 30% so với đỉnh điểm tháng 6

Giới thiệu: Một công ty đã công bố kết quả lợi nhuận theo quý cao nhất trong lịch sử doanh nghiệp của nước này, nhưng giá cổ phiếu đã giảm vào ngày hôm đó, giảm khoảng 30% so với mức cao cách đây nửa năm. Khi đặt hai sự thật này bên cạnh nhau, vấn đề không còn là kết quả có tốt hay không, mà là thị trường đang định giá điều gì. Bài viết này sẽ kiểm tra kết quả thực tế, sau đó xem nguồn gốc và hướng đi của lợi nhuận, rồi giải thích cách đọc giá cổ phiếu, cuối cùng đưa sổ sách của Samsung trở lại trong toàn bộ chuỗi ngành công nghiệp phần cứng AI.
I. Kết quả này tự nó: Lợi nhuận theo quý khoảng gấp 2.5 lần cả năm 2025
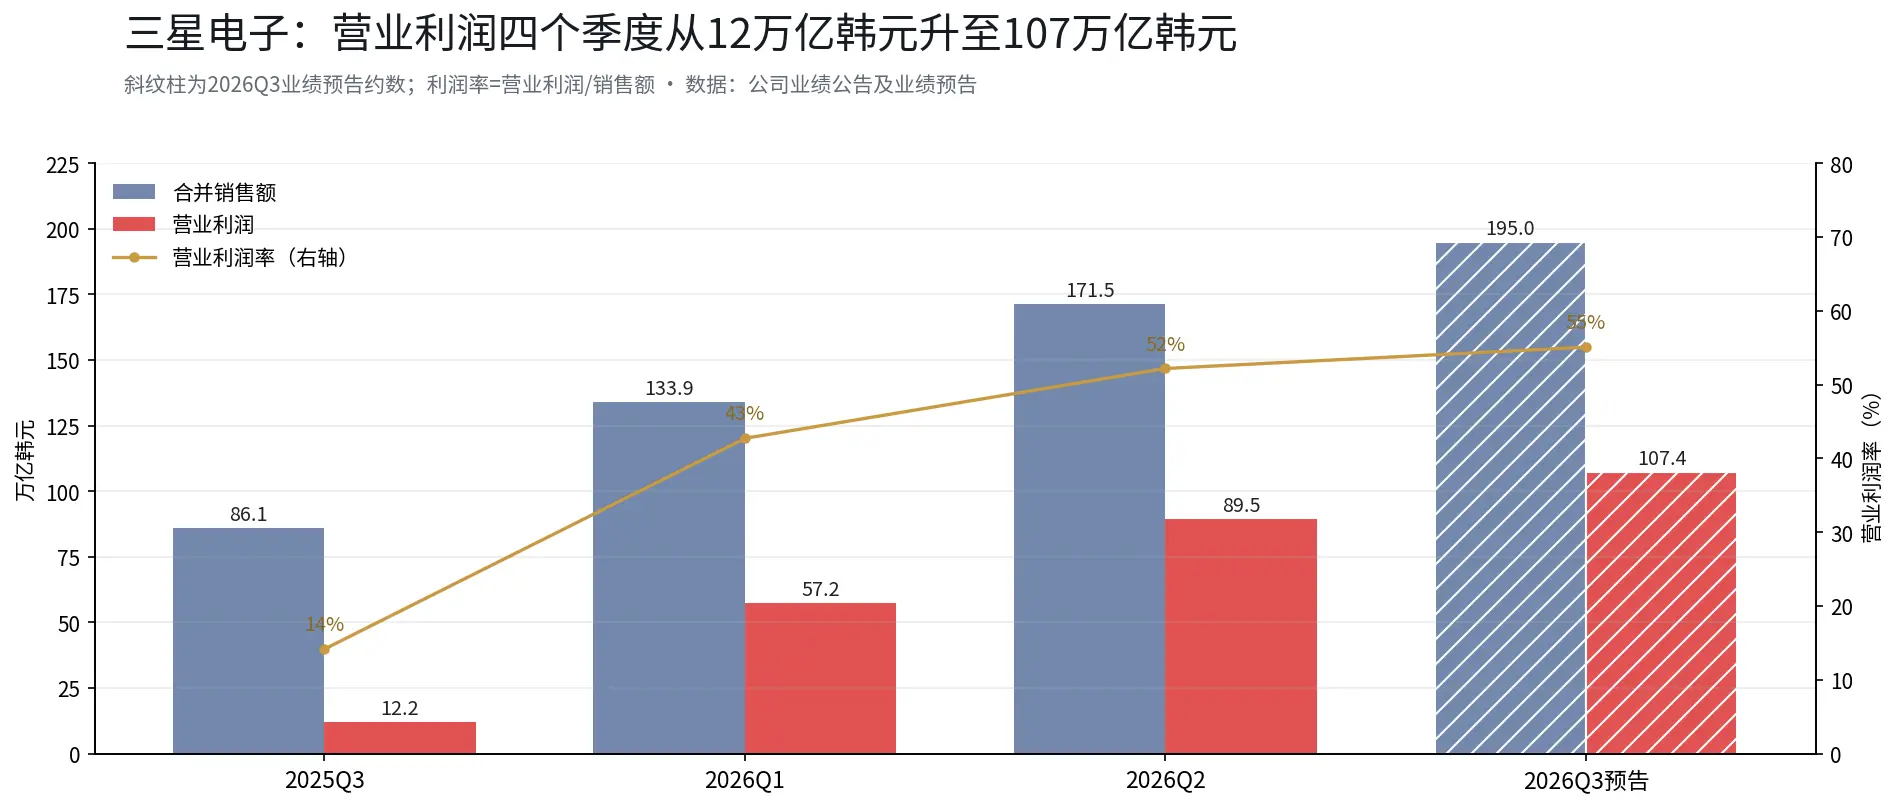
Trước tiên, hãy kiểm tra con số. Dự báo kết quả quý 3 năm 2026: Doanh thu hợp nhất khoảng 195 triệu tỷ won Hàn Quốc, tăng 126.6% so với cùng kỳ năm trước; Lợi nhuận hoạt động hợp nhất khoảng 107.4 triệu tỷ won Hàn Quốc, tăng 782.5% so với cùng kỳ năm trước. Đây là lần đầu tiên trong lịch sử doanh nghiệp Hàn Quốc, lợi nhuận hoạt động theo quý vượt 100 triệu tỷ won Hàn Quốc; để so sánh, lợi nhuận hoạt động cả năm 2025 của Samsung là 43.6 triệu tỷ won Hàn Quốc, một quý đã tạo ra lợi nhuận tương đương với một năm rưỡi trước đó.
Khi sắp xếp bốn quý gần đây, độ dốc tự nó đã tạo thành một câu chuyện: Lợi nhuận hoạt động quý 3 năm 2025 là 12.17 triệu tỷ won Hàn Quốc, quý 1 năm 2026 là 57.2 triệu tỷ, quý 2 là 89.5 triệu tỷ, dự báo quý 3 là 107.4 triệu tỷ. Tỷ suất lợi nhuận hoạt động đã tăng từ 14% lên khoảng 55%.
Nhưng cùng một con số có hai cách đọc. Cách đọc đầu tiên là mức độ: 107.4 triệu tỷ won Hàn Quốc đã lập kỷ lục. Cách đọc thứ hai là độ dốc: Tốc độ tăng trưởng so với cùng kỳ quý 2 là 1813.8%, giảm xuống 782.5% trong quý 3. Cả hai cách đọc đều đúng, nhưng giá cổ phiếu đã chọn cách đọc thứ hai. Cần lưu ý một thực tế kỹ thuật: Tốc độ tăng trưởng so với cùng kỳ lớn như vậy phần lớn đến từ cơ sở thấp của cùng kỳ năm 2025, nhìn từ hai năm, ngành công nghiệp lưu trữ đang ở giữa chu kỳ tăng trưởng lịch sử, hiệu suất lịch sử không đại diện cho kết quả tương lai.
II. Tiền đến từ đâu, thua lỗ đi đâu
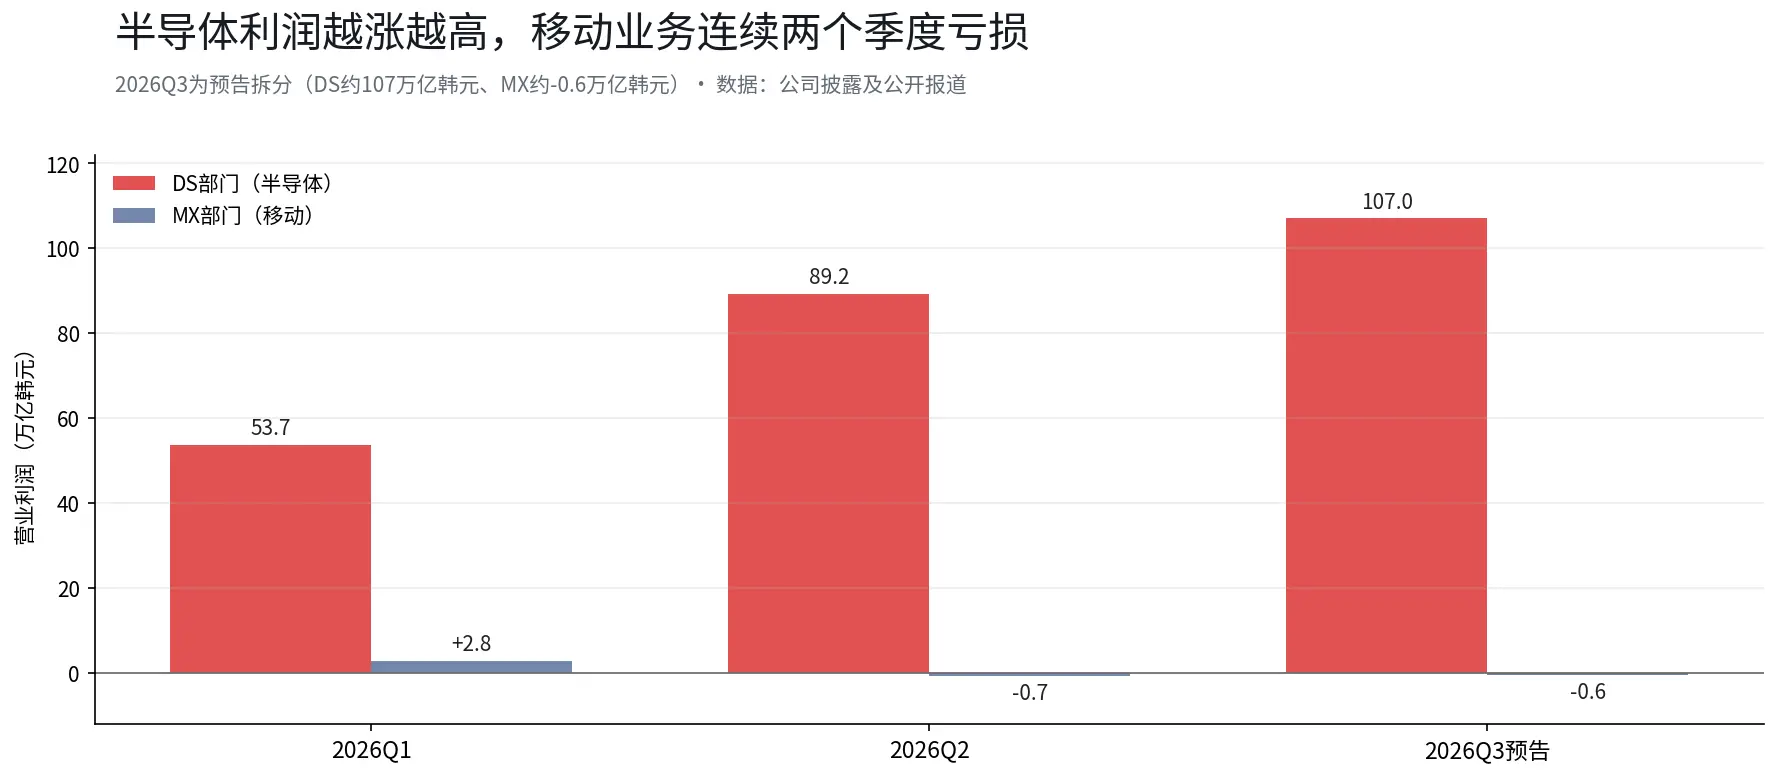
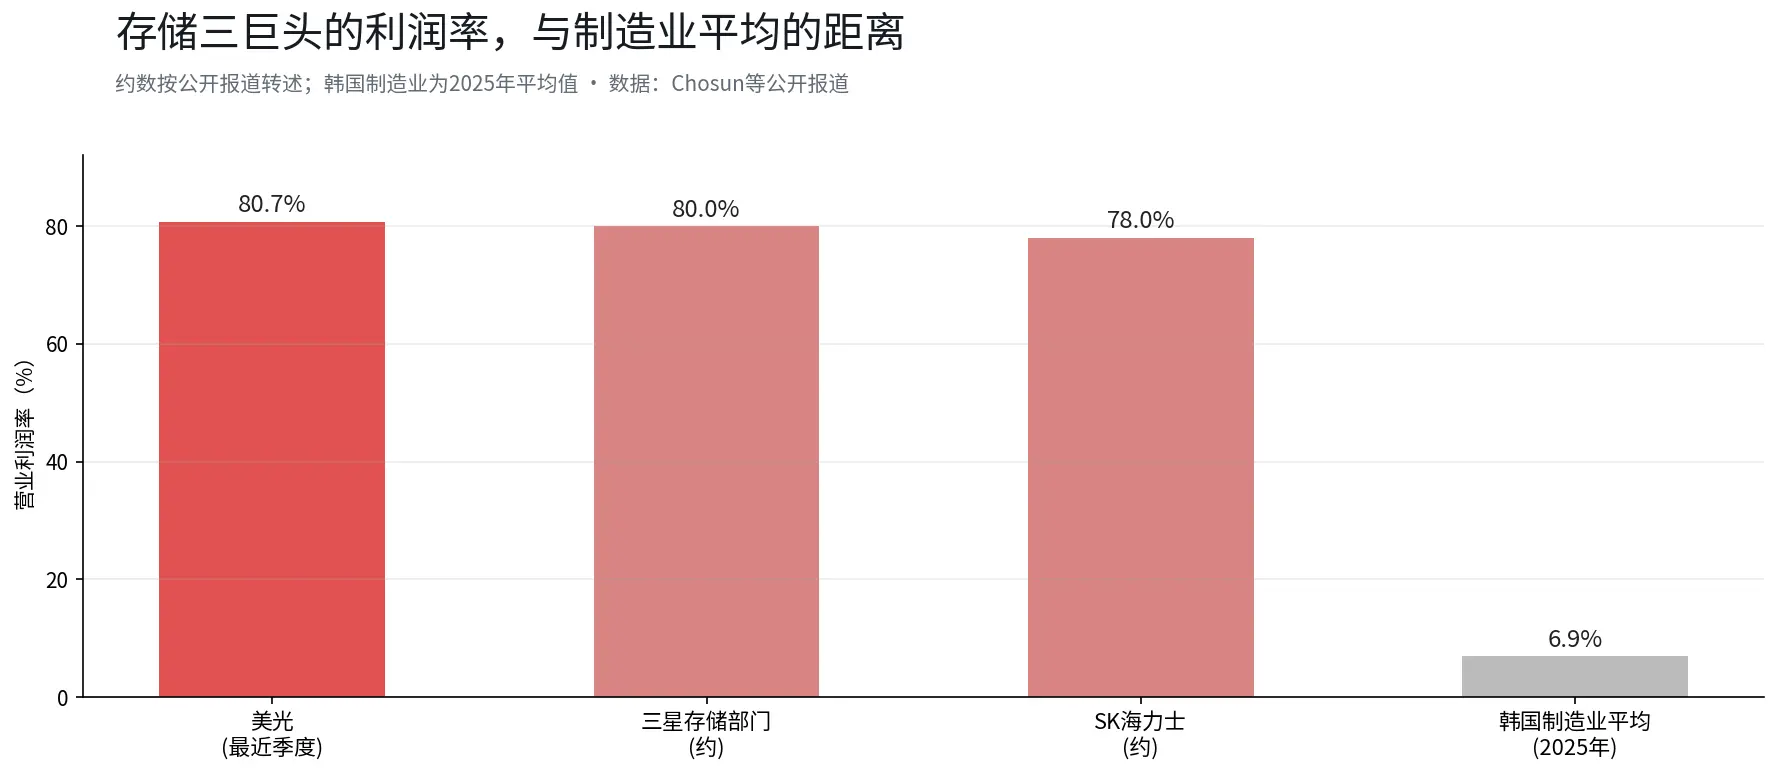
Theo phân tích của Citigroup, lợi nhuận hoạt động của bộ phận bán dẫn Samsung trong quý 3 khoảng 107 triệu tỷ won Hàn Quốc, tăng từ 89.2 triệu tỷ trong quý 2. Mức lợi nhuận của ba ông lớn trong ngành lưu trữ đang làm thay đổi nhận thức trong ngành sản xuất: Theo các báo cáo công khai như Chosun, lợi nhuận hoạt động của Micron trong quý gần nhất là 80.7%, bộ phận lưu trữ của Samsung khoảng 80%, SK Hynix khoảng 78%. Để so sánh, tỷ suất lợi nhuận hoạt động trung bình của ngành sản xuất Hàn Quốc năm 2025 chỉ là 6.9%.
Ở đầu bên kia của bảng báo cáo tài chính, tiền đang chảy theo hướng ngược lại. Bộ phận di động và điện tử tiêu dùng dự kiến thua lỗ khoảng 0.6 triệu tỷ won Hàn Quốc trong quý 3, là quý thua lỗ thứ hai liên tiếp; lượng smartphone xuất xưởng giảm 9% so với quý trước xuống còn 58 triệu chiếc. Hành động trực tiếp hơn ở phía cung: Theo các phương tiện truyền thông Hàn Quốc, bộ phận trải nghiệm di động của Samsung đã thông báo cho các nhà cung cấp rằng họ dự định giảm sản lượng smartphone trong quý 4 từ 20% đến 30%. Công ty cũng đã tăng giá bán của dòng Galaxy S26, theo báo cáo, giá khởi điểm của S26 đã tăng 800 won lên 7799 won, S26+ và S26 Ultra mỗi loại tăng 1000 won.
Hai bộ phận này là hai cuốn sổ sách của cùng một công ty, và chúng có mối quan hệ nhân quả. Giá chip lưu trữ tăng, tỷ suất lợi nhuận của bộ phận bán dẫn được đẩy lên khoảng 80%; cùng một mức tăng giá là nguyên nhân trực tiếp khiến bộ phận điện thoại di động mất kiểm soát chi phí. Morgan Stanley dự đoán rằng tổng lỗ hoạt động của bộ phận di động Samsung từ năm 2026 đến 2028 có thể đạt 16 tỷ USD (theo báo cáo ngành được phát hành vào ngày 21 tháng 7). Một phần tiền kiếm được từ bán dẫn đang bị mất đi trong hoạt động kinh doanh thiết bị hoàn chỉnh của chính họ.
III. Tại sao giá cổ phiếu không chấp nhận
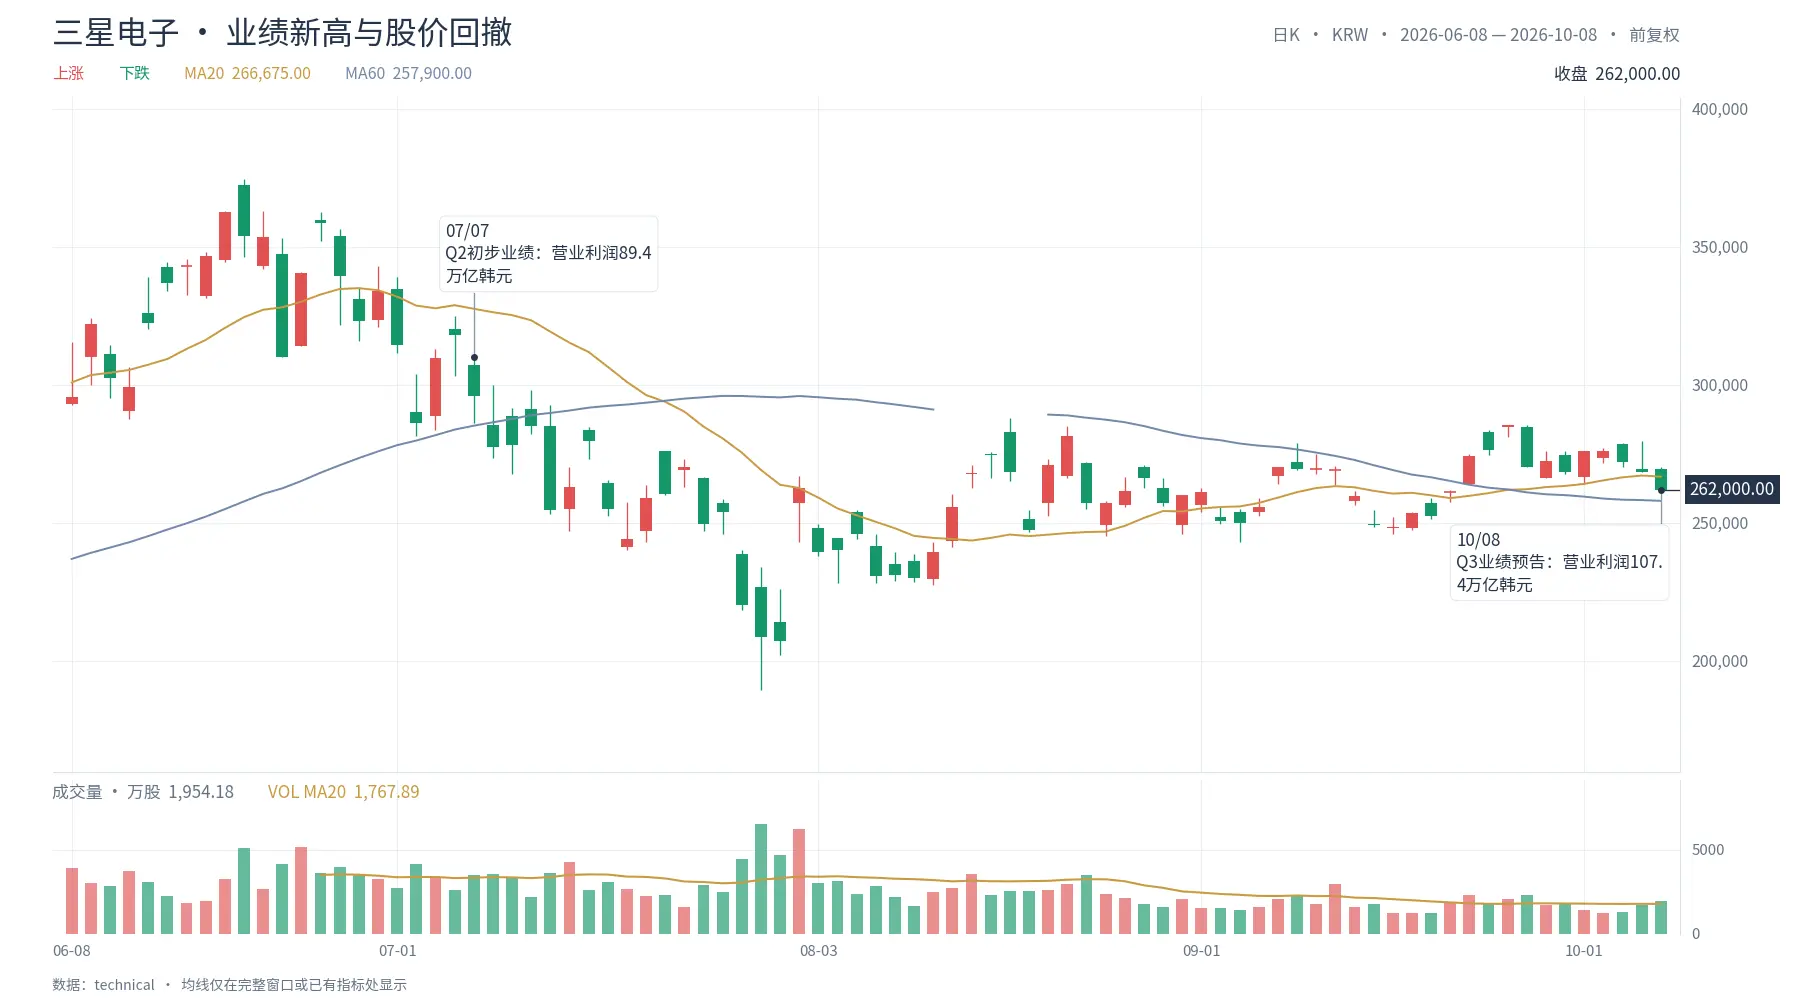
Vào ngày 8 tháng 10, giá cổ phiếu Samsung Electronics đóng cửa ở mức 262,000 won, giảm 2.42% trong ngày; trong ba ngày giao dịch đầu tháng 10 đã giảm tổng cộng 5.07%; so với mức cao trong phiên ngày 18 tháng 6 là 374,500 won, đã giảm khoảng 30%. Ngày công bố dự báo kết quả, giá cổ phiếu đã giảm, cho thấy thị trường đã định giá cho kết quả kỷ lục này trước khi có thông báo, việc công bố không cung cấp động lực tăng mới.
Ba vấn đề được đặt trên cùng một bàn. Thứ nhất là sự chênh lệch: Doanh thu quý 3 là 195 triệu tỷ won, thấp hơn ước tính của các công ty chứng khoán khoảng 201.9 triệu tỷ; lợi nhuận hoạt động 107.4 triệu tỷ, thấp hơn ước tính khoảng 108.67 triệu tỷ. Độ chênh lệch chỉ khoảng 1%, thường không đủ để làm lung lay giá cổ phiếu, nhưng vào thời điểm kỳ vọng rất đồng nhất, tín hiệu thấp hơn một chút so với ước tính sẽ được khuếch đại. Thứ hai là độ dốc: Tốc độ tăng trưởng so với cùng kỳ giảm từ 1813.8% trong quý 2 xuống 782.5%, nhìn theo quý, mức tăng lợi nhuận hoạt động cũng đã chậm lại từ 56% trong quý 2. Thứ ba là hàng tồn kho và động lực điều chỉnh: Theo báo cáo của Morgan Stanley vào tháng 7, động lực điều chỉnh lợi nhuận của các nhà sản xuất lưu trữ đang giảm, tỷ lệ điều chỉnh lợi nhuận ròng đã giảm từ mức cao 92% xuống 77%, tốc độ tăng trưởng giá hợp đồng DRAM đã giảm từ mức cao của chu kỳ, hàng tồn kho DRAM và NAND trong quý 2 đều đã tăng.
Chi tiêu vốn là một áp lực khác, ẩn mình trong bảng báo cáo lợi nhuận. Trong quý 2, chi tiêu vốn của Samsung là 16.8 triệu tỷ won, trong đó bộ phận bán dẫn là 15.4 triệu tỷ; để lấp đầy khoảng trống công suất, công ty đã khởi động và dự kiến sẽ tiếp tục đầu tư hàng trăm triệu tỷ won để mở rộng nhà máy wafer lưu trữ trong hai năm tới. Nếu trong nửa cuối năm, để kịp sản xuất HBM4, công ty tiếp tục tăng cường xây dựng nhà máy và đầu tư khấu hao, khoản chi phí này có thể xuất hiện trong báo cáo trong một hoặc hai quý tới. Thị trường lo ngại rằng khoản chi tiêu này có thể ăn hết phần lớn lợi nhuận tăng thêm trong một quý nào đó.
IV. Logic của Citigroup và một câu hỏi cơ bản hơn
Theo các báo cáo công khai, Citigroup duy trì đánh giá mua đối với Samsung, với giá mục tiêu 430,000 won trong 12 tháng, cao hơn khoảng 60% so với giá đóng cửa ngày 7 tháng 10 là 268,500 won; quan điểm này chỉ đại diện cho đánh giá của các tổ chức liên quan. Cơ sở cốt lõi của Citigroup nằm ở tính đàn hồi giá của HBM4: Theo báo cáo, họ ước tính giá trung bình mỗi GB của HBM4 12hi có thể tăng từ khoảng 2 USD vào năm 2026 lên khoảng 4 đến 5 USD vào năm 2027, HBM4 8hi có mức giá cao hơn 20% đến 30% so với mức này. Ban lãnh đạo Samsung cũng đã cho biết trong cuộc họp giải thích quý 2 rằng họ dự kiến doanh thu HBM4 trong quý 3 sẽ tăng hơn ba lần, và trong nửa cuối năm sẽ chiếm hơn 60% tổng doanh thu HBM (theo thông tin từ cuộc gọi báo cáo tài chính).
Logic của bên mua là tính đàn hồi giá, trong khi câu hỏi của bên phản đối là khả năng chịu đựng của nhu cầu. Theo ước tính của Morgan Stanley, chi tiêu vốn toàn cầu của các nhà cung cấp dịch vụ đám mây có thể đạt 1.2 nghìn tỷ USD vào năm 2027, trong đó hơn một nửa sẽ chảy vào lưu trữ; đồng thời, tỷ lệ chi tiêu vốn so với EBITDA của bốn công ty Google, Amazon, Microsoft và Meta đã vượt quá 70% vào năm 2026, một số công ty có thể chi tiêu vốn vượt quá EBITDA vào năm 2027. Quyền định giá lưu trữ nằm ở phía cung, lợi nhuận của phía cung cuối cùng đến từ chi tiêu của phía cầu. Khi chi tiêu của người mua gần như đạt đến hoặc vượt qua khả năng sinh lời của họ, đường cong tăng giá có thể kéo dài bao xa, phụ thuộc vào bảng cân đối kế toán mà Samsung không thể kiểm soát.
V. Sổ sách của Samsung cũng là sổ sách của toàn bộ chuỗi phần cứng AI
Trong báo cáo tài chính của Samsung có hai sự thật trái ngược. Một là nhu cầu từ trung tâm dữ liệu AI đối với HBM và DRAM vẫn đang bùng nổ, cung cầu lưu trữ có thể tiếp tục căng thẳng, tỷ suất lợi nhuận ngành đang ở mức cao lịch sử; một điều khác là hoạt động kinh doanh điện tử tiêu dùng của cùng một công ty đang giảm sản lượng, tăng giá và thua lỗ, việc tăng giá lưu trữ đang siết chặt không gian lợi nhuận của đầu cuối. Hai sự thật này không phải là sự trùng hợp song song, mà phần lớn do sự thật đầu tiên gây ra: Chi phí tính toán càng cao, đầu cuối càng khó khăn. Áp lực tương tự đang được truyền tải trên toàn bộ chuỗi ngành công nghiệp phần cứng AI, chỉ là cách chịu đựng của các khâu khác nhau.
Chúng tôi cho rằng, cách đọc giá cổ phiếu của Samsung về cơ bản là thị trường đang định giá cho tốc độ tăng trưởng chứ không phải mức lợi nhuận: Mức độ đã được xác nhận, độ dốc mới là một phần của định giá. Cách đọc này có một tiền đề và một ví dụ ngược. Tiền đề là tốc độ chi tiêu của các nhà cung cấp đám mây duy trì, nếu hướng dẫn chi tiêu vốn năm 2027 xuất hiện điều chỉnh hệ thống, cả lượng và giá của lưu trữ đều sẽ bị áp lực; ví dụ ngược là, nếu trong cuộc họp giải thích kết quả vào ngày 29 tháng 10, các thỏa thuận cung cấp dài hạn và triển vọng cung cầu năm 2027 đưa ra hướng dẫn chặt chẽ hơn, lo ngại về độ dốc có thể được giảm bớt tạm thời. Liệu lợi nhuận có phải là đỉnh cao của chu kỳ này hay không, không thể xác minh trước, chỉ có thể kiểm tra ba câu trả lời vào ngày 29 tháng 10: Cung cầu năm 2027, tiến triển thỏa thuận dài hạn, chi tiêu vốn và chi tiết về lợi nhuận cho cổ đông. Lợi nhuận của quý này đã được tính vào giá ở mức độ nào vẫn còn phải quan sát.
Dữ liệu giải thích
Kết quả và phân chia bộ phận của Samsung: Thông báo của công ty (8/10/2026, 30/7, 6/5).
So sánh lợi nhuận hoạt động quý 3 năm 2025 và cả năm: Công bố của công ty, Yonhap (7/4/2026, 7/7).
Giá cổ phiếu Samsung và mức giảm: Thị trường công khai, tính đến ngày 8/10/2026; mức cao ngày 18/6 là giá trong phiên.
Quan điểm của Citigroup: Báo cáo nghiên cứu của Citigroup, truyền thông chuyển tải.
Quan điểm của Morgan Stanley: Báo cáo ngành của Morgan Stanley ngày 21/7/2026, truyền thông chuyển tải.
Giảm sản lượng smartphone, xuất xưởng, định giá S26: Phương tiện truyền thông Hàn Quốc, TrendForce.
Tỷ suất lợi nhuận của ba ông lớn trong ngành lưu trữ: Các báo cáo công khai như Chosun.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết này chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời gọi hoặc khuyến nghị cho bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất lịch sử và xu hướng thị trường trước đó không đại diện hoặc đảm bảo kết quả tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro


Bài viết nổi bật