Lợi nhuận ròng dự kiến tăng 65%, chi tiêu vốn nhìn về 85 tỷ USD - Ba câu hỏi bắt buộc trong cuộc họp báo cáo tài chính của TSMC

 Một tuần trước khi công bố báo cáo tài chính, chỉ số bán dẫn Philadelphia vừa trải qua bốn lần giảm liên tiếp, CEO của Broadcom lại đặt cảnh báo "vốn là rào cản lớn nhất" lên bàn, vì vậy cách đọc bản báo cáo này có thêm một lớp ý nghĩa so với những năm trước. Bài viết này chia các câu hỏi cần trả lời trong cuộc họp báo cáo thành ba phần.
Lời mở đầu: Tuần này vào thứ Năm, nhà cung cấp chính của chip AI toàn cầu sẽ công bố báo cáo tài chính quý III. Chi tiêu vốn của TSMC ảnh hưởng trực tiếp đến dự báo đơn hàng của các nhà cung cấp thiết bị như ASML và Applied Materials, trong khi nhịp độ mở rộng của gói đóng gói tiên tiến CoWoS liên quan đến khả năng giao hàng của khách hàng như NVIDIA. Đối với toàn bộ chuỗi cơ sở hạ tầng AI, báo cáo tài chính này và cuộc gọi hội nghị là một cuộc kiểm tra tiến độ tập trung. Về mặt thị trường, cổ phiếu TSMC đã đóng cửa ở mức 445,12 USD vào thứ Tư, với giá trị thị trường khoảng 2,3 nghìn tỷ USD (theo dữ liệu thị trường), gấp đôi giá trị thị trường của Samsung Electronics (theo tỷ giá và giá đóng cửa trong ngày). Cổ phiếu Đài Loan đã giảm 1,97% xuống còn 2490 Đài tệ vào thứ Ba. Một tuần trước báo cáo tài chính, chỉ số bán dẫn Philadelphia vừa trải qua bốn lần giảm liên tiếp, CEO của Broadcom lại đưa ra cảnh báo "vốn là rào cản lớn nhất", vì vậy cách đọc báo cáo này có thêm một lớp ý nghĩa so với các năm trước. Bài viết này chia các câu hỏi cần trả lời trong cuộc họp báo cáo tài chính thành ba phần.
Một, Dự đoán thị trường về lợi nhuận "sáu lần liên tiếp"
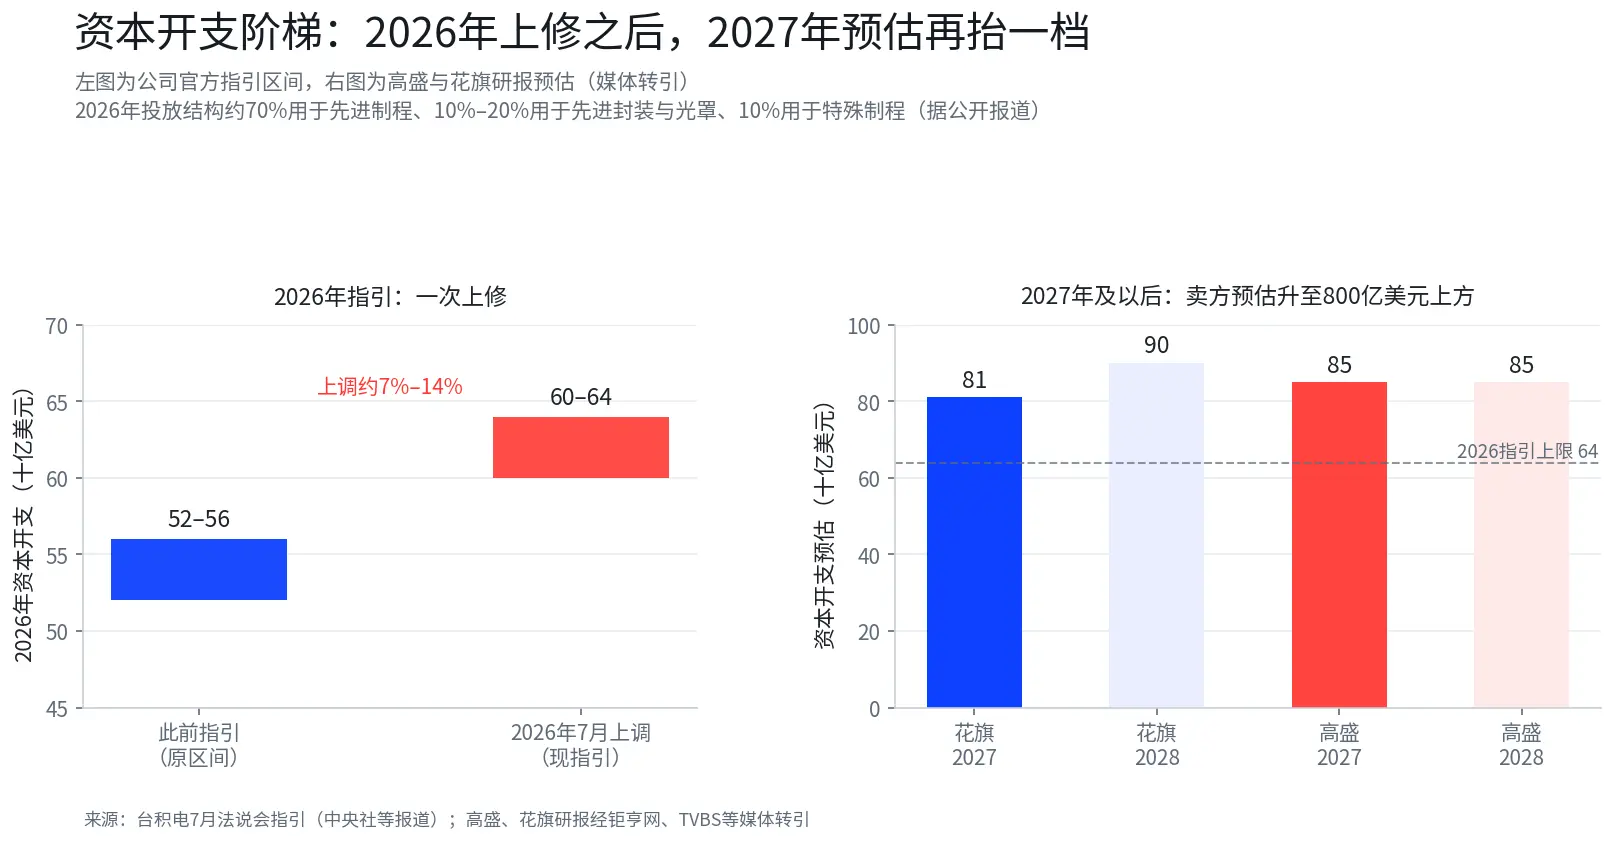
Doanh thu đã được công bố trước. Dữ liệu sơ bộ mà công ty công bố vào tuần trước cho thấy doanh thu quý III đạt 1,49 nghìn tỷ Đài tệ, tăng khoảng 50% so với cùng kỳ năm trước, vượt qua khoảng hướng dẫn mà công ty đã đưa ra trước đó, doanh thu tháng 9 gần đạt kỷ lục lịch sử được thiết lập vào tháng 8. Phép toán của Fernando, người sáng lập Zero One, rất đơn giản, công ty trước đó dự đoán doanh thu bằng USD sẽ tăng "hơi trên 40%" vào năm 2026, nếu giữ nguyên cách diễn đạt này, tốc độ tăng trưởng quý IV sẽ chỉ bằng một phần ba mức hướng dẫn quý III, thấp hơn mức hoạt động thực tế của doanh nghiệp, khả năng điều chỉnh hướng dẫn lên cao hơn là hoàn toàn có thể xảy ra (theo dữ liệu Jinshi và trích dẫn từ Zhitong Finance).
Dự báo về lợi nhuận thì đồng nhất hơn. Dự báo từ LSEG SmartEstimate tổng hợp từ 16 nhà phân tích cho thấy lợi nhuận ròng quý III dự kiến tăng khoảng 65% so với cùng kỳ lên 746,3 tỷ Đài tệ. Nếu vượt quá 706,56 tỷ Đài tệ, sẽ lại thiết lập kỷ lục lợi nhuận theo quý và đạt lợi nhuận tăng liên tiếp trong 11 quý (theo trích dẫn từ Reuters và các nguồn khác). Dự báo từ các tổ chức trong nước thấp hơn một chút: có báo cáo dự đoán tỷ lệ lợi nhuận gộp quý III là 67,1%, tỷ lệ lợi nhuận hoạt động là 58,1%, lợi nhuận ròng sau thuế khoảng 733 tỷ Đài tệ, và lợi nhuận trên mỗi cổ phiếu khoảng 28,27 Đài tệ. Công ty chứng khoán Yuanta đã điều chỉnh EPS quý III lên 29,03 Đài tệ và dự đoán doanh thu quý IV sẽ tăng 10% đến 15%, EPS có thể đạt 33,37 Đài tệ, EPS năm 2026 và 2027 lần lượt có thể đạt 111,72 Đài tệ và 157,29 Đài tệ (theo trích dẫn từ các phương tiện truyền thông). Hướng đi của Morgan Stanley, do James Chien dẫn dắt, cũng nhất quán, nhờ nhu cầu mạnh mẽ về chip 3 nanomet, dự báo tăng trưởng doanh thu cả năm có thể được điều chỉnh từ "hơi trên 40%" lên khoảng 40%. Trước báo cáo tài chính, Bank of America đã điều chỉnh giá mục tiêu của TSMC, lý do là năng lực sản xuất 2 nanomet tăng cao đã thúc đẩy dự báo doanh thu và tỷ suất lợi nhuận (theo trích dẫn từ Futu, quan điểm này chỉ đại diện cho đánh giá của các tổ chức liên quan).
Hai, Chi tiêu vốn, phân nhánh thực sự của quý này
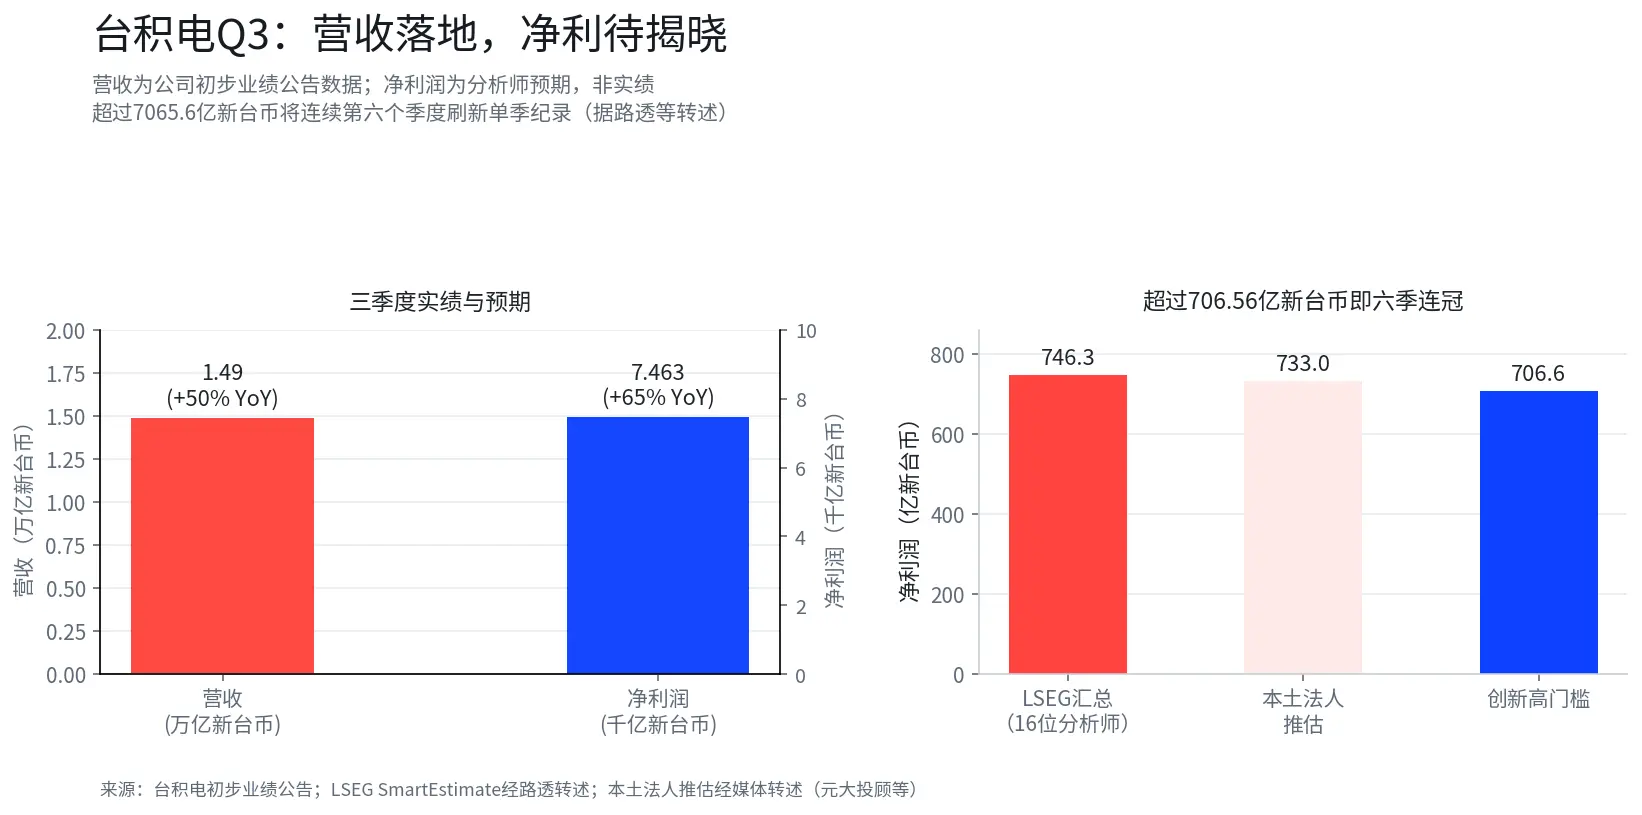
Doanh thu và lợi nhuận trên mỗi cổ phiếu nằm trong khoảng hướng dẫn chỉ là "tuân thủ", phân nhánh thực sự của báo cáo tài chính này nằm ở chi tiêu vốn. TSMC đã điều chỉnh chi tiêu vốn năm 2026 từ 52 đến 56 tỷ USD lên 60 đến 64 tỷ USD vào tháng 7, với mức điều chỉnh khoảng 7% đến 14%, chủ yếu dành cho năng lực sản xuất quy trình tiên tiến và đóng gói tiên tiến. Một báo cáo từ Seeking Alpha cho thấy, chi tiêu vốn trong quý II đạt khoảng 15,59 tỷ USD, tương đương với mức thực hiện hàng năm theo giới hạn 64 tỷ USD, cấu trúc đầu tư khoảng 70% dành cho quy trình tiên tiến, 10% đến 20% dành cho thử nghiệm đóng gói tiên tiến và mặt nạ, 10% dành cho quy trình đặc biệt. Dự báo cho năm 2027 đã được nâng lên, Goldman Sachs đã điều chỉnh dự báo chi tiêu vốn cho năm 2027 và 2028 lên 85 tỷ USD, Citigroup dự đoán khoảng 81 tỷ USD cho năm 2027 và khoảng 90 tỷ USD cho năm 2028 (theo trích dẫn từ báo cáo nghiên cứu).
Tại sao hướng dẫn chi tiêu vốn lại quan trọng. Dự báo đơn hàng của các nhà cung cấp thiết bị đến từ kế hoạch đầu tư của các nhà máy gia công, nhịp độ mở rộng của các gói đóng gói tiên tiến như CoWoS quyết định giới hạn giao hàng của chip AI. Thị trường vừa nghe thấy một tiếng nói khác vào tuần trước, CEO của Broadcom, Chen Fuyang, cho biết vốn là rào cản lớn nhất cho sự mở rộng AI. Nếu TSMC duy trì hoặc điều chỉnh tăng kế hoạch chi tiêu, điều này cho thấy đầu tư ở phía cung vẫn đang tăng tốc. Nếu ngôn từ chuyển sang thận trọng, điều kiện tài chính sẽ ảnh hưởng đến nhịp độ chi tiêu của các nhà cung cấp thiết bị và định giá chip AI. Trước báo cáo tài chính cũng có những tiếng nói khác, một phân tích từ Seeking Alpha đã hạ xếp hạng TSMC xuống mức giữ, lý do là chi tiêu vốn tăng tốc đã gây áp lực lên dòng tiền tự do, ước tính dòng tiền tự do trong ba quý đầu năm khoảng 37,8 tỷ USD, nếu thực hiện theo mức 64 tỷ USD trong cả năm, hai quý còn lại sẽ cần chi khoảng 28,9 tỷ USD (quan điểm này chỉ đại diện cho đánh giá của tác giả bài viết).
Thị trường đặc biệt chú ý đến tiến độ mở rộng năng lực CoWoS. Khi nhu cầu về hiệu suất tính toán và băng thông bộ nhớ của bộ tăng tốc AI gia tăng, đóng gói tiên tiến vẫn là khâu căng thẳng ở phía cung. Theo các báo cáo công khai, TSMC đang mở rộng khả năng cung cấp lớp trung gian silicon tại Mỹ thông qua đối tác GlobalFoundries, dự kiến GlobalFoundries sẽ bắt đầu sản xuất hàng loạt vào nửa đầu năm 2028. Nhà máy đóng gói tiên tiến của Amkor tại Arizona dự kiến sẽ đi vào sản xuất vào đầu năm 2028. Ngành công nghiệp ước tính nhà máy đóng gói tiên tiến đầu tiên của TSMC tại Arizona có thể bắt đầu hoạt động sớm nhất vào nửa đầu năm 2028.
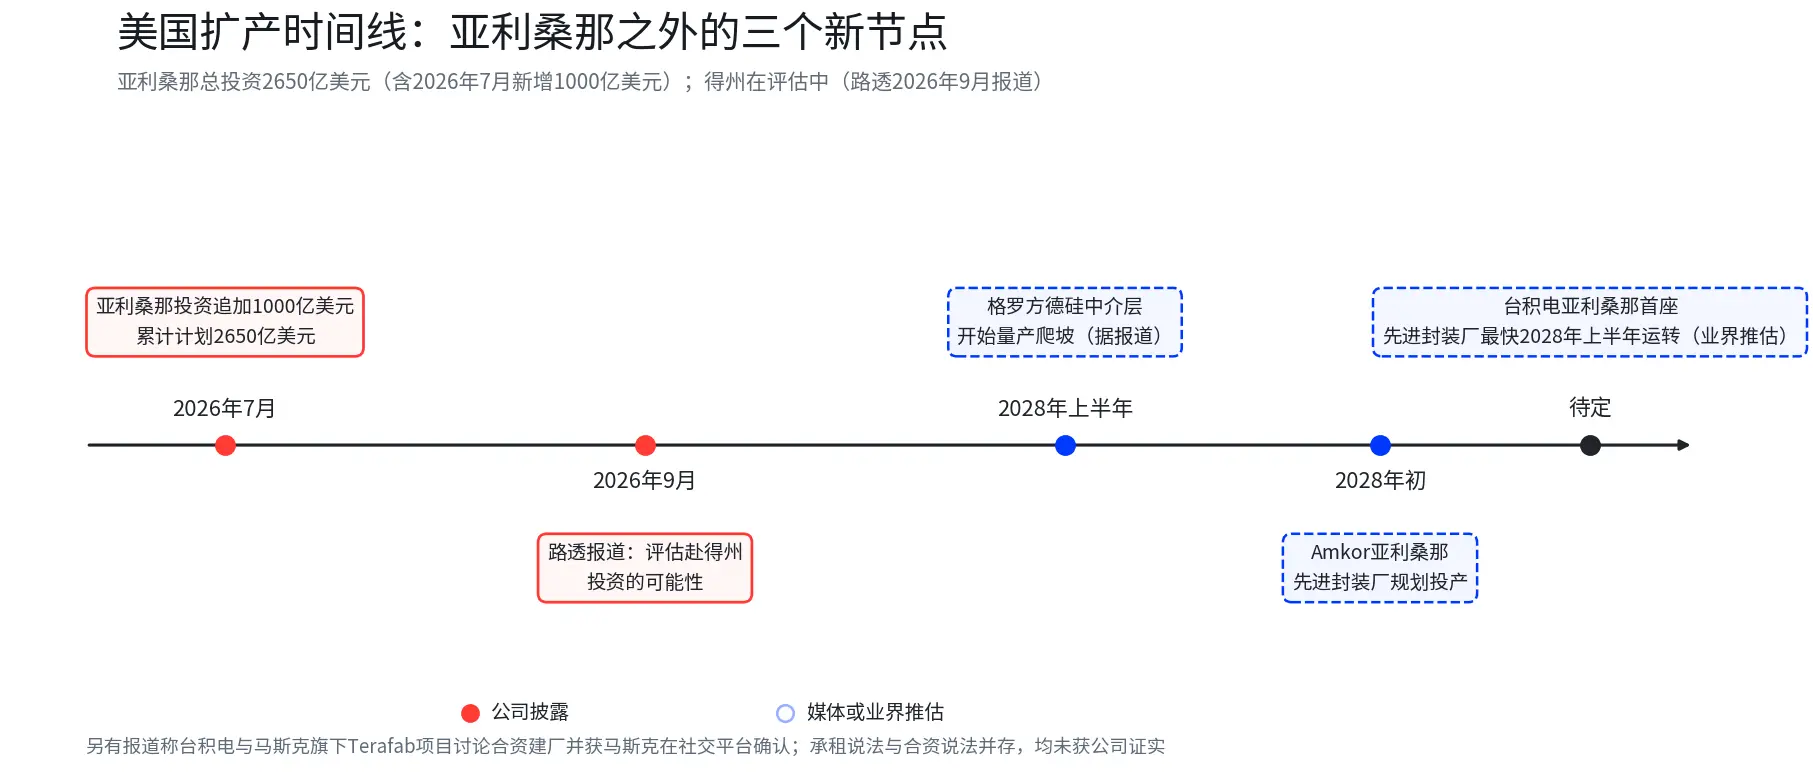
Ba, Sau Arizona, Texas có phải là điểm dừng tiếp theo?
Kế hoạch mở rộng là một điểm nhấn khác trong cuộc họp báo cáo tài chính. TSMC đã lên kế hoạch đầu tư 265 tỷ USD để xây dựng nhà máy chip tại Arizona, trong đó bao gồm 100 tỷ USD được công bố thêm vào tháng 7. Theo báo cáo của Reuters vào tháng 9, công ty đang đánh giá khả năng đầu tư vào Texas. Elon Musk tuần trước cho biết các doanh nghiệp của ông sẽ xây dựng và vận hành khu vực chip AI mang tên Terafab, TSMC có thể thuê một phần cơ sở vật chất. Có báo cáo khác cho biết hai công ty đã thảo luận về việc hợp tác xây dựng nhà máy và đã được Musk xác nhận trên mạng xã hội (theo báo cáo độc quyền của Culpium và các phương tiện truyền thông sau đó), cách tham gia sẽ được công ty công bố.
Hai đánh giá từ các tổ chức có thể được xem xét song song. Morgan Stanley cho rằng, trong năm năm tới, nhu cầu của khách hàng TSMC dự kiến sẽ tiếp tục tăng, không gian tại nhà máy Arizona có hạn, việc thiết lập dây chuyền sản xuất mới tại Texas là cần thiết. Nhà phân tích cổ phiếu cao cấp Phelix Lee của Morningstar lại cho rằng, nhà máy wafer mà TSMC đã lên kế hoạch tại Arizona vẫn chưa được khởi công, tính cấp bách của việc tiến vào Texas không cao, Texas có một cụm ngành công nghiệp bán dẫn trưởng thành và nguồn nhân lực dồi dào, phù hợp hơn cho kế hoạch mở rộng dài hạn từ 2030 đến 2040. Quan điểm này chỉ đại diện cho đánh giá của các tổ chức liên quan.
Bốn, Ba biến số cần theo dõi trong cuộc họp báo cáo tài chính
Thứ nhất, liệu chi tiêu vốn có được điều chỉnh tăng thêm hay không. Khoảng 60 đến 64 tỷ USD mà công ty đưa ra vào tháng 7 có được thực hiện theo giới hạn trên hay không, và liệu có đưa ra khung đầu tư mới cho năm 2027 hay không, sẽ quyết định trực tiếp đến khả năng nhìn thấy đơn hàng của các nhà cung cấp thiết bị và vật liệu.
Thứ hai, thời gian cụ thể cho việc mở rộng năng lực CoWoS. Nút thắt giao hàng của chip AI nằm ở đóng gói tiên tiến, tốc độ mở rộng của CoWoS liên quan đến nhịp độ giao hàng của khách hàng như NVIDIA, cũng quyết định độ dốc tăng trưởng doanh thu của khâu đóng gói tiên tiến.
Thứ ba, hướng dẫn tăng trưởng doanh thu cả năm và tuyên bố cho năm 2027. Morgan Stanley dự đoán hướng dẫn sẽ được điều chỉnh lên khoảng 40%, nếu ban lãnh đạo đưa ra triển vọng tích cực hơn, dự báo lợi nhuận của chuỗi cơ sở hạ tầng AI sẽ được xác nhận một cách tập trung. Nếu cách diễn đạt có phần thận trọng, thị trường cần kiểm tra lại sự phù hợp giữa tốc độ tăng trưởng quý IV và chi tiêu vốn năm 2027.
Tổng hợp từ thị trường và thông tin công khai, thị trường chú ý đến việc xác nhận kỷ lục lợi nhuận, tuyên bố chi tiêu vốn có phần tích cực, nhưng điều thực sự gây hồi hộp là liệu khung chi tiêu vốn cho năm 2027 có được đưa ra sớm hay không. Nếu hướng dẫn chi tiêu vốn nằm ở giới hạn dưới, và cách diễn đạt về CoWoS yếu đi, cách đọc "đầu tư cơ sở hạ tầng AI vẫn đang tăng tốc" cần phải được điều chỉnh.
Dữ liệu giải thích
Doanh thu và lợi nhuận: Thông báo kết quả sơ bộ quý III của TSMC, dự kiến công bố vào đầu tháng 10 năm 2026. Dữ liệu từ LSEG SmartEstimate (16 nhà phân tích) theo trích dẫn từ Reuters và các nguồn khác.
Chi tiêu vốn: Hướng dẫn của công ty trong cuộc họp báo cáo tháng 7 (60 đến 64 tỷ USD, theo báo cáo của Trung tâm Thông tấn). Dự báo của Goldman Sachs và Citigroup được trích dẫn từ báo cáo nghiên cứu.
Dự báo từ các tổ chức: Báo cáo từ các tổ chức trong nước như Yuanta được trích dẫn từ các phương tiện truyền thông, từ ngày 11 đến 13 tháng 10 năm 2026.
Mở rộng tại Mỹ: 265 tỷ USD tại Arizona là thông tin do công ty công bố. Texas là thông tin từ báo cáo của Reuters vào tháng 9. Terafab là tuyên bố của Musk và được trích dẫn từ báo cáo độc quyền của Culpium.
Thị trường: Giá cổ phiếu TSMC và giá trị thị trường của Samsung Electronics là dữ liệu từ giao diện thị trường, tính đến ngày 13 tháng 10 năm 2026, tỷ giá được tính theo nội dung chính.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, dự báo và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân khác được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, mời gọi, tuyển dụng hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và xu hướng thị trường trước đó không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết. Dịch vụ giao dịch cổ phiếu Hong Kong của BIT không cung cấp cho cư dân Hong Kong hoặc người dùng ở các khu vực pháp lý bị hạn chế khác.
 Cảnh báo rủi ro